


السوق العالمية لأدوية السكري الفموية، حسب فئات الأدوية (البيغوانيدات، الثيازوليدينديونات، مثبطات ثنائي ببتيديل ببتيداز الوريدي، مثبطات ألفا-غلوكوزيداز، مُحفِّزات إفراز الأنسولين، نظائر الأميلين ، مثبطات ناقل الصوديوم-الجلوكوز-2 (SGLT2)، منبهات مستقبلات الببتيد-1 الشبيهة بالجلوكاجون، وغيرها)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، المراكز المتخصصة، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، الصيدليات الإلكترونية، صيدليات التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029
حجم السوق ومعدل نموه
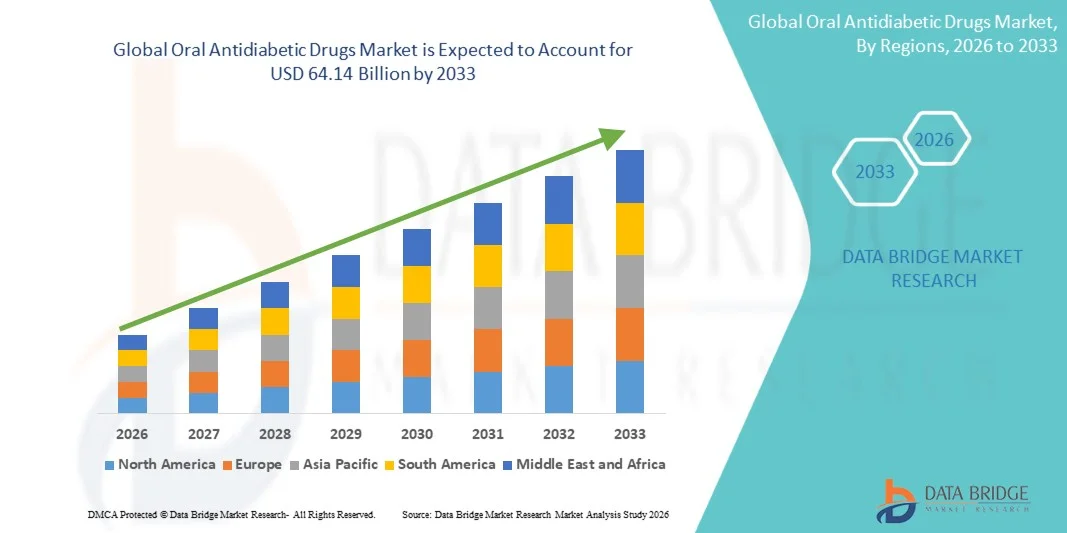
- وفقاً لتحليلات بحوث سوق سوق جسر البيانات، قُيِّر حجم السوق العالمية للعقاق50.64 بليون دولار في عام 2025ومن المتوقع أن يتم ذلك64 مليار دولار من دولارات الولايات المتحدة, ماCAGR من 3.00%خلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار مرض السكري، وزيادة الوعي فيما يتعلق بإدارة الأمراض، وتزايد اعتماد أدوية الفم الفم الفموية المضادة لأمراض السكري من أجل مكافحة السكري مكافحة فعالة في أوساط المرضى.
- وعلاوة على ذلك، فإن التقدم المستمر في تركيبات العقاقير، وزيادة توافر العلاجات المركبة، وتوسيع نطاق الوصول إلى خدمات الرعاية الصحية، هي عوامل تعجل باستيعاب حلول العقاقير الفموية المضادة للعقاقير المعالجة بالعقاقير المعالجة بالعقاقير المعالجة بالعقاقير المعالجة بالعقاقير المعالجة بالعقاقير الحشرية، مما يزيد من نمو هذه الصناعة بدرجة كبيرة.
حجم السوق والتنبؤات المتوقعة:
- قيمة السوق العالمية (25)::: 50.64 مليار
- القيمة السوقية المتوقعة (2033)::: 64.14 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):3.00%
تحليل السوق
- وتتزايد الحاجة إلى العقاقير المانعة لداء السكري الفموية، التي تستخدم في إدارة النوع 2 من مرض السكري، في الرعاية الصحية الحديثة نظراً لفعاليتها في التحكم في مستويات الجلوكوز في الدم وتحسين نتائج المرضى على المدى الطويل
- ويؤجّي الطلب المتزايد على العقاقير الفموية المضادة للسكريّة أساساً بسبب تزايد انتشار مرض السكري على الصعيد العالمي، وزيادة الوعي فيما يتعلق بمعالجة الأمراض، وتزايد تفضيل خيارات العلاج غير المقنّع المناسبة.
- هيمنت أمريكا الشمالية على سوق العقاقير الفموية المضادة للسكرية التي بها أكبر حصة من الإيرادات بلغت 39.4 في المائة في عام 2025، مدفوعة بمعدلات تشخيص عالية، وبنية تحتية قوية للرعاية الصحية، واعتماد واسع النطاق للعلاجات المتطورة للعقاقير، مع مساهمة الولايات المتحدة مساهمة كبيرة في نمو السوق
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العقاقير الفموية المضادة للسكر أثناء الفترة المتوقعة، حيث تسجل معدلا للدخل الإجمالي الإجمالي قدره 12.9 في المائة، مدعوما بزيادة عدد السكان المصابين بالسكر، وارتفاع نفقات الرعاية الصحية، وتحسين فرص الحصول على الأدوية في الاقتصادات الناشئة.
- ويهيمن الجزء الخاص بالوانيدات الكبيرة على أكبر حصة من إيرادات السوق بلغت 38.6 في المائة في عام 2025، مدفوعاً بفاعلية الميفورمين الثابتة، وملامح السلامة، والقبول السريري الواسع النطاق كعلاج في الخط الأول لداء السكري من النوع 2.
التقرير عن نطاق العمل والعرض الفمي
|
الصفات الأولى |
الأدوية المانعية الفمية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
الاتجاهات في سوق أسعار المنتجات
":: زيادة اعتماد العلاجات المتعلقة بالروانة والجمع"
- وهناك اتجاه هام ومتسارع في سوق العقاقير الفموية المضادة للسكر في السوق العالمية يتمثل في التحول المتزايد نحو فئات جديدة من الأدوية والعلاجات المركبة التي تهدف إلى تحقيق مراقبة أفضل للجليسيميا وتحسين نتائج المرضى. ويحرك هذا الاتجاه الحاجة المتزايدة إلى حلول أكثر فعالية وأكثر أماناً لإدارة مرض السكري على المدى الطويل.
- فعلى سبيل المثال، أدى الاعتماد الواسع النطاق لمثبطات السوديوم-غلوكوز (SGLT2) ومثبطات السوديوم-غلوكوز (DPP-4) إلى تعزيز كفاءة المعالجة بدرجة كبيرة مقارنة بالعلاجات الأحادية التقليدية.
- ويؤدي تطوير العقاقير التي تنطوي على فوائد إضافية في الأوعية القلبية والأوعية الدموية والكلوية إلى زيادة تحويل المشهد العلاجي، حيث إن مقدمي الرعاية الصحية يعطون الأولوية بشكل متزايد للعلاجات التي تعالج المضاعفات المتعددة المرتبطة بالسكري.
- وعلاوة على ذلك، يؤدي التقدم المستمر في البحوث الصيدلية إلى إدخال الجيل المقبل من العلاجات الفمية مع تحسين سمات السلامة وتقليل الآثار الجانبية
- كما أن التركيز المتزايد على نُهُج المعالجة الشخصية، حيث تُكيَّف العلاجات على أساس بيانات المرضى، وتقدم الأمراض، والاعتلالات المتزامنة، يشكل أيضاً اتجاهات السوق.
- وهذا التحول نحو حلول علاجية أكثر فعالية وملاءمة وتركيزاً على المريض يؤثر تأثيراً كبيراً على أنماط الوصفات وتوسيع نطاق اعتماد العقاقير المعالجة بالعقاقير المعالجة بالعقاقير المعالجة بالعقاقير المضادة للداء السكري على الصعيد العالمي.
- ويتزايد الطلب على العلاجات الفموية المبتكرة عبر الأسواق المتقدمة والناشئة على السواء، مدعوماً بزيادة انتشار مرض السكري وتحسين فرص الحصول على خدمات الرعاية الصحية
سوق المنتجات
سائق
”زيادة انتشار مرض السكري وزيادة الوعي بإدارة الأمراض“
- إن تزايد انتشار السكري على الصعيد العالمي، وخاصة النوع 2 من السكري، يشكل محركاً رئيسياً لدفع الطلب على العقاقير الفموية المضادة لداء السكري. إن أنماط الحياة في حالة الثبات، والعادات الغذائية غير الصحية، وارتفاع معدلات الوفيات، تساهم بشكل كبير في زيادة عدد المرضى.
- فعلى سبيل المثال، أدت برامج الفحص على نطاق واسع ومبادرات الصحة العامة في عدة بلدان إلى تشخيص وعلاج مبكرين للسكري، مما زاد من اعتماد الأدوية الفموية. وبالإضافة إلى ذلك، تشجع حملات التوعية التي تقوم بها منظمات الرعاية الصحية المرضى على السعي إلى التدخل الطبي في الوقت المناسب.
- ويساهم تزايد عدد السكان المسنين، الأكثر عرضة أكثر من غيرهم لاضطرابات الجهاز الأيض، في زيادة الطلب المتزايد على حلول لمعالجة مرض السكري على المدى الطويل
- وعلاوة على ذلك، فإن التحسينات في الهياكل الأساسية للرعاية الصحية الصحية وزيادة فرص الحصول على الخدمات الطبية تمكن المزيد من المرضى من تلقي العلاج المناسب، ولا سيما في المناطق النامية
- كما أن توافر العقاقير الجنيسة الفعالة من حيث التكلفة، إلى جانب سياسات السداد المواتية في بعض الأسواق، يدعم أيضاً اعتماد هذه العقاقير على نطاق واسع.
- :: زيادة تفضيل الأطباء للأدوية الفمية كخط أول للعلاج من مرض السكري من النوع 2، بسبب سهولة إدارتها وامتثال المرضى لها، مما يزيد من دفع نمو السوق
- وإجمالاً، فإن الجمع بين تزايد عبء المرض، وزيادة الوعي، وتحسين إمكانية الوصول إلى العلاج، يزيد إلى حد كبير من تفاقم توسع السوق.
التعرّض/التحديي
"الآثار الجانبية، والقيود على المعاملة، وضغوط التسعير"
- لا يزال وجود تأثيرات وقيود جانبية مرتبطة ببعض العقاقير الفموية المضادة للسكرية يشكل تحدياً رئيسياً أمام نمو السوق. وقد تتسبب بعض الأدوية في مشاكل معوية معوية، أو زيادة الوزن، أو نقص في السكرية، والتي قد تؤثر على التزام المريض ونتائج العلاج.
- فعلى سبيل المثال، أدت الشواغل المتعلقة بالسلامة الطويلة الأجل لبعض فئات الأدوية إلى ممارسات حذرة في وصف الحالات فيما بين مقدمي الرعاية الصحية.
- ويمكن أيضاً أن تحد المنافسة المتنامية من خيارات العلاج البديلة، بما في ذلك العلاج بالحقن والإنسولين، من اعتماد العقاقير الفمية في المراحل المتقدمة من السكري.
- وعلاوة على ذلك، يمكن أن تؤثر ضغوط التسعير الناجمة عن توافر البدائل النوعية والسياسات التنظيمية الصارمة على ربحية شركات المستحضرات الصيدلانية.
- استمرار محدودية فرص الحصول على العلاجات المتقدمة في المناطق المنخفضة الدخل، إلى جانب أوجه التفاوت في الهياكل الأساسية للرعاية الصحية، في تقييد دخول الأسواق
- قد تزيد الحاجة إلى الرصد المستمر والعلاج المركب لبعض المرضى من التكلفة العامة للعلاج وتعقيده، مما يطرح تحديات إضافية.
- وستكون معالجة هذه المسائل من خلال البحوث الجارية، وتحسين تركيبات العقاقير، وتحسين تثقيف المرضى، أمرين أساسيين لضمان النمو المطرد وتحسين نتائج العلاج في السوق.
سوق العقاقير
وتقسم السوق إلى أجزاء على أساس فئة المخدرات والمستعملين النهائيين وقناة التوزيع.
• حسب فئة المخدرات
وعلى أساس فئة المخدرات، فإن سوق الأدوية الفموية المانعة للمرض مقسمة إلى أنواع مختلفة من أنواع البوينات، والثدييات، ومثبطات bitalidines، ومثبطات petidase IV، ومثبطات غلوكوسيداز، ومثبطات السكري، والمعاملات السرية الانسولينية، والمعاملات السريرية العريضة، ومثبطات سوديوم-غلوكوز Combitrip-2 (SGLTU2)، ومثبطات البوتسيد-1 الشبيهة بالغلوكون، والمستقبِلات، وغيرها. ويهيمن الجزء الكبير من البوانيد على أكبر حصة من إيرادات السوق قدرها 38.6 في المائة في عام 2025، مدفوعة بفاعلية الميزوفين الثابتة، وملامح السلامة، والقبول السريري الواسع النطاق كعلاج في الخط الأول لداء السكري من النوع 2. ويوصف البوانيز على نطاق واسع في المستشفيات والمراكز المتخصصة نظراً لقدرتها على مكافحة السلوز الدم دون مخاطر كبيرة من نقص السكر. ويحبذ مقدمو الرعاية الصحية أكبر نصيب للمرضى الذين يعانون من ظروف متزامنة مثل السمنة ومخاطر القلب. كما أن استمرار البحوث وإدخال العلاجات المركبة تزيد من تعزيز هيمنة السوق. فالان مرتفع
ومن المتوقع أن يشهد قطاع مثبطات SGLT2 أسرع نسبة لها 10.5 في المائة من عام 2026 إلى عام 2033، ويغذيها ارتفاع اعتماد علاجات جديدة تعرض فوائد القلب والأوعية الدموية والكلوية خارج نطاق السيطرة على السكري.() ويوصى على نحو متزايد بمثبطات SGLTT2 للمرضى المعرضين لخطر فشل القلب أو مرض الكلى المزمن.() ويتزايد الوعي بين أطباء الغدد الصماء والمرضى السكريّين ويعزّز التبني.() وتتوسع المستشفيات والمراكز المتخصصة في الاستخدام في بروتوكولات العلاج.() وتتسارع التغطية التأمينية والدعم الحكومي للعلاجات المبتكرة.() ويسهم تفضيل المرضى لعوامل الفم مع الفوائد الصحية الإضافية في توسع الأسواق.() وتتحسّن الفعالية وقابلية التحمل.() وتتزايد الدراسات السريرية التي تبيّن الفوائد الطويلة الأجل() وتعزّز عملية التبني.() ويؤدي تزايد انتشار السمنة والنوع 2 من السكري على الصعيد العالمي إلى دعم نمو القطاع.() ويؤدي التكامل مع العلاجات إلى تعزيز النتائج العلاجية.() كما أن الرعاية المنزلية والاندماج في التطبيب عن بعد يزيدان من تيسير التبني.() وتشهد الأسواق الناشئة استيعاباً سريعاً بسبب سهولة الوصول والوعي.
• من جانب المستخدمات النهائية
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات، ورعاية منزلية، ومراكز للتخصص، وغيرها، ويهيمن قطاع المستشفيات على أكبر حصة من إيرادات السوق بلغت 52.4 في المائة في عام 2025، مدفوعة بحجم المرضى المرتفع، وتوافر الموظفين الطبيين المدربين، والوصول المباشر إلى الأدوية. وتوفر المستشفيات إدارة شاملة لداء السكر بما في ذلك الفحص، وإدارة الأدوية، وإسداء المشورة للمرضى. وتكفل أفرقة الرعاية المتعددة التخصصات التقيد والعلاج على النحو الأمثل. وتخزن المستشفيات مجموعة واسعة من العقاقير المضادة للسكر، بما في ذلك فصول جديدة للأدوية، وضمان استمرارية الرعاية. وتزيد حالات الاستشفاء لمضاعفات مرض السكري من شأنها أن تدعم النمو. وتعزز المبادرات الحكومية وسداد تكاليف التأمين القدرة على تحمل التكاليف. وتعمل المستشفيات كنقاط رئيسية للعلاج في حالات السكري الحادة والمزمنة على حد سواء. وتزيد الهياكل الأساسية العالية والقدرات التشخيصية من تعزيز الهيمنة على السوق. وتسمح الزيارات السريرية المتكررة بالرصد والتعديلات في العلاج. ويعزز التعاون في مجال الأدوية والمشتريات بالجملة حصة القطاع.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع عدد من العلاجات المنـزلية من 11.2 في المائة في الفترة من 2026 إلى 2033، مدفوعة بزيادة تفضيل المرضى للعلاجات الشفهية المريحة الذاتية الإدارة. فالرعاية المنـزلية تمكن من الرصد المستمر مع انخفاض عدد زيارات المستشفيات، وتعزيز امتثال المرضى. ويدعم التكامل عن بعد التشاور عن بعد وتعديلات الجرعة. وزيادة توافر العقاقير المانعة لأمراض السكر الفم لاعتمادها ذاتي الإدارة. كما أن حملات التوعية لإدارة مرض السكر المنـزلية تساهم أكثر في ذلك. والوفورات في التكاليف والملاءمة تجعل الرعاية المنـزلية جذابة للمرضى المزمنين. ويزيد ارتفاع عدد المسنين وارتفاع معدل انتشار السكري الطلب. وتسهل الأدوات الصحية الرقمية والأجهزة المحمولة من التقيد بالعقاقير. وتوفر الصيدليات إيصال الأدوية من المنزل مباشرة إلى البيت. وتخفف الرعاية المنـزلية العبء على المستشفيات مع ضمان العلاج في الوقت المناسب. وتشجع برامج الرعاية الصحية الحكومية والخاصة حلول الرعاية المنـزلية. ويكمل تثقيف المرضى بشأن إدارة أسلوب الحياة العلاج الدوائي.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، والصيدلة الإلكترونية، وصيدلة التجزئة، ويهيمن قطاع صيدلية المستشفى على أكبر حصة من إيرادات السوق بلغت 47.8 في المائة في عام 2025، مدفوعة بالحصول المباشر على الأدوية للمرضى الداخليين والوصفات الطبية الخارجية. وتقدم صيدليات المستشفيات خدمات متكاملة بما في ذلك إسداء المشورة، ورصد الامتثال، وتوافر حالات الطوارئ. ويكفل شراء المستشفيات للشراء كفاءة التكلفة واستمرارية العرض. ويكفل التكامل مع بروتوكولات المستشفيات تحقيق النتائج المثلى للمريض. وتولي المستشفيات الأولوية لتخزين العقاقير القياسية والجيل الجديد من الأدوية المضادة للسكر الفموي. وتدعم ثقة المرضى العالية في الصيدليات الطلب المتسق. وتيسر المستشفيات الوفاء بالوصفات ورصدها في آن واحد. كما أن الدعم الحكومي والتغطية التأمينية تزيد من تعزيز الهيمنة.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع عدد من الصيدليات بلغ 12.1 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة الاعتماد الرقمي وملاءمة توصيل الخدمات المنزلية. ويفضل المرضى الصيدليات على الإنترنت بالنسبة للشحنات السهلة، والوصول إلى العلامات التجارية المتعددة، والتسعير التنافسي. وارتفاع معدل الاختراق في الهواتف الذكية وزيادة الوعي في مجال التجارة الإلكترونية. ويتيح التكامل عن بعد في مجال الرعاية الصحية إدارة الوصفات الطبية على شبكة الإنترنت والمتابعة. وتتيح الصيدليات الإلكترونية إمكانية الحصول على العقاقير الشائعة والتخصصية المضادة للسكر، وتؤدي المنصات الرقمية إلى الحد من الاعتماد على المخازن المادية وتوسيع نطاق الوصول إلى المناطق النائية. وتعزز اللوائح الحكومية الداعمة لعمليات الصيدلة الإلكترونية المصداقية. وتفضيل زيادة الاعتماد على الأدوية التي لا تتصل بتوصيل الأدوية، في مرحلة ما بعد التأسيس، والتكامل مع التطبيقات المحمولة لتذكير المرضى، من شأنه أن يحسن من التزام المرضى.
السوق الإقليمية
- كانت أميركا الشمالية هي التي هيمنت على سوق الأدوية الفموية المضادة للسكر والتي كانت حصة أكبر من الإيرادات تبلغ 39.4% في عام 2025، وذلك بسبب ارتفاع معدلات التشخيص، وتقوية البنية الأساسية للرعاية الصحية، واتساع نطاق تبني علاجات متقدمة للعقاقير. وقد ساهمت الولايات المتحدة بشكل كبير في نمو السوق العام، بدعم من البحوث السريرية القوية، والأطر التنظيمية التقدمية، والاعتماد المبكر للعلاجات المبتكرة المضادة للداء السكري.
- ويفضّل المستهلكون في المنطقة بصورة متزايدة العلاجات العلاجية التي توفر الفعالية والسلامة والملاءمة، مما يسهم في زيادة استيعاب العقاقير الجديدة والمزيجـة على السواء المضادة للسكريات الفموية
- ويؤدي وجود شركات صيدلانية رائدة وشبكات توزيع راسخة إلى زيادة تعزيز هيمنة أمريكا الشمالية على السوق
سوق الأدوية المضادة للأدوية الحشرية
وفي عام 2025، استحوذت سوق الأدوية المضادة للسكر الفموي في الولايات المتحدة على أكبر حصة من الإيرادات داخل أمريكا الشمالية، وذلك بسبب ارتفاع معدل انتشار النوع 2 من السكري وزيادة الوعي بإدارة الأمراض. ويتزايد عدد الأطباء الذين يقدمون علاجات الفم المتقدمة، بما في ذلك مثبطات SGLT2، ومثبطات DPP-4، والعقاقير المركبة بالجرعات الثابتة، من أجل تحسين مكافحة الجلوكيميا وتقيد المرضى. وبالإضافة إلى ذلك، فإن البنية الأساسية القوية للرعاية الصحية، وارتفاع أسعار تكاليف المرضى، والتغطية التأمينية الواسعة النطاق، تعمل على تغذية توسع الأسواق. كما تساهم الجهود الرامية إلى تعزيز تثقيف المرضى ومبادرات الرعاية الصحية الرقمية في زيادة النمو.
أوروبا (Ourop Arth Art Art Art
ومن المتوقع أن تتوسع سوق أوروبا للعقاقير المضادة للسكر عن طريق الفم في ظل سجل ثابت للأدوية المضادة للسكر طيلة الفترة المتوقعة، ويرجع ذلك في المقام الأول إلى زيادة انتشار مرض السكري، ونظم الرعاية الصحية المتطورة، وزيادة وعي المرضى بإدارة الأمراض. والواقع أن التوسع الحضري، وتوافر مرافق الرعاية الصحية الحديثة، وتنامي تبني العلاجات الفموية المتقدمة، تعمل على تعزيز نمو الأسواق. وتشهد بلدان رئيسية مثل ألمانيا وفرنسا وإيطاليا طلباً عالياً على العلاجات المركبة والعقاقير الجديدة المضادة للسكر، مدعومة بسياسات سداد مواتية.
المملكة المتحدة لبريطانيا العظمى الشمالية
ومن المتوقع أن تنمو سوق الأدوية المضادة للسكر الفموي في المملكة المتحدة عند مستوى ملحوظ خلال الفترة المتوقعة، وهو ما يغذيه ارتفاع معدل انتشار السكري وتفضيل المرضى للعلاجات الفموية المناسبة والفعالة. فزيادة المبادرات الحكومية التي تشجع التشخيص المبكر للسكري وإدارته، إلى جانب البنية التحتية القوية للرعاية الصحية وشبكات التوزيع الدوائي القوية، تؤدي إلى النمو. وبالإضافة إلى ذلك، فإن السوق تستفيد من الوعي العالي بين المرضى والأطباء بمزايا العلاجات المركبة.
ألمانيا (ب)
ومن المتوقع أن تتوسع سوق ألمانيا للعقاقير المضادة للسكر عن طريق الفم بشكل مطرد خلال الفترة المتوقعة، بدعم من ارتفاع معدلات انتشار السكري، والبنية الأساسية المتقدمة للرعاية الصحية، وتنامي اعتماد العلاجات الفموية المبتكرة. والواقع أن تفضيل المرضى للعلاجات التي تتسم بكفاءة معززة، والسلامة، والحد من التأثيرات الجانبية، إلى جانب سياسات السداد المواتية، يعمل على تعزيز نمو السوق. كما أن التركيز المتزايد على خطط العلاج الشخصية والإدارة الشاملة للأمراض يزيد من تعزيز تبني الأسواق.
سوق الأدوية المساهية
ومن المتوقع أن تنمو سوق العقاقير المضادة للسكر عن طريق الفم في آسيا والمحيط الهادئ عند أسرع مستويات النمو في معدلات التضخم الإجمالية البالغة 12.9% خلال الفترة المتوقعة، وذلك بسبب تزايد عدد السكان المصابين بالسكر، وارتفاع الإنفاق على الرعاية الصحية، وتحسين فرص الحصول على الأدوية في الاقتصادات الناشئة مثل الصين والهند واليابان. كما أن التوسع الحضري السريع، وزيادة الوعي بإدارة مرض السكري، والمبادرات الحكومية الداعمة لتطوير البنية الأساسية للرعاية الصحية تعمل على التعجيل باعتماد الأسواق. كما يساهم التوسع في التصنيع الصيدلاني وخيارات العلاج الميسور التكلفة في تيسير الوصول إلى الأسواق على نطاق أوسع.
(بملايين دولارات الولايات المتحدة)
الواقع أن سوق العقاقير الفموية المضادة للسكر في اليابان تشهد نمواً مطرداً بسبب شيخوخة سكان البلاد، وارتفاع معدلات انتشار السكري، والتركيز على التشخيص المبكر والإدارة الفعالة. إن الطلب على العلاجات الفموية الصديقة للمريض، بما في ذلك تركيبات الجرعة الثابتة وفصول العقاقير الجديدة، آخذ في الازدياد. والواقع أن تكامل خدمات الرعاية الصحية المتقدمة، والرصد الرقمي، وبرامج التزام المرضى القوي تدعم توسع السوق.
(ب) سوق الأدوية المُسدَّس
كانت سوق الصين للعقاقير المضادة للسكر الفموي تشكل أكبر حصة من الإيرادات في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى ارتفاع عدد السكان السكري، وزيادة الوعي بالرعاية الصحية، وتزايد تبني العلاجات الفموية المتقدمة. وتشكل البرامج الحكومية التي تشجع فحص وإدارة مرض السكري، إلى جانب تحسين البنية الأساسية للرعاية الصحية، محركات رئيسية للنمو. والواقع أن خيارات العلاج الميسورة التكلفة، والإنتاج المحلي للأدوية، وارتفاع فرص الحصول على الرعاية الصحية في المناطق الحضرية، تعمل على زيادة تعزيز تبني الأسواق في المناطق الحضرية وشبه الحضرية على حد سواء.
الشركات الكبرى في سوق الأدوية
وتقود صناعة الأدوية الفموية المضادة للسكر أساسا شركات راسخة، بما في ذلك:
- Novo Nord)الدانمرك(
- (فرنسا)
- إيليل وشركت)الولايات المتحدة الأمريكية(
- 2 - بو رينكر)ألمانيا(
- زين)بالك كـك كـوك(
- شركة Merck & Co. Inc.
- (الولايات المتحدة الأمريكية)
- غلاكسو سميث كلاين (المملكة المتحدة)
- ميلان ن. ف. (الولايات المتحدة الأمريكية)
- Joson & Joson (الولايات المتحدة الأمريكية)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- (الصين)
- (الولايات المتحدة الأمريكية)
- فريسينيوس كابي (ألمانيا)
- شركة Biocon Ltd. (الهند)
- Cipla Lim Ltd (الهند)
- (الهند) Hitero Drith Ltd. (الهند)
- مختبرات الدكتور ريدي (الهند)
التطورات الأخيرة في السوق العالمية للأدوية
- وفي أيار/مايو 2023، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على برنزافيفي (Bexagliflozin)، التي طورتها شركة TheracosBio، كمثبط جديد عن طريق الفم SGLT2 لعلاج السكري من النوع 2. وقد وسعت هذه الموافقة فئة العلاجات الفموية التي لا تؤدي فقط إلى تحسين مكافحة الجلوكيميا، بل وأيضاً إلى توفير منافع القلب والأوعية الدموية والكلى، مما يعكس التركيز العلاجي المتطور في الرعاية المتعلقة بمرض السكري.
- وفي كانون الثاني/يناير 2023، حصلت شركة إيلاي ليلي على موافقة هيئة التنمية الحرجية على توسيع نطاق بطاقة Mounjaro (terzepatide) من أجل النوع 2 من إدارة مرض السكري، الذي، وإن كان قابلاً للحقن أساساً، أثر تأثيراً كبيراً على المشهد الفمي المضاد للسكر عن طريق التعجيل بتطوير الجيل المقبل من العلاجات الأيضية ونظم النظام المركبة.
- وفي نيسان/أبريل 2024، أعلنت أسترا زينيكا عن توسيع نطاق الأدلة السريرية التي تدعم مثبطها الفموي SGLT2 Farxiga (dapagliflozin) للمؤشرات المعوية القلبية الأوسع نطاقا، بما في ذلك قصور القلب وأمراض الكلى المزمنة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق الأدوية الفموية المضادة للسكري العالمية
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.2 الوصول إلى الحجم العالمي XX
2.2.1 شبكة تحديد مواقع البائعين
2.2.2 منحنى خط حياة التكنولوجيا
2.2.3 نموذج التحقق من صحة بيانات الحامل الثلاثي
2.2.4 دليل السوق
2.2.5 النمذجة متعددة المتغيرات
2.2.6 التحليل من الأعلى إلى الأسفل
2.2.7 مصفوفة التحدي
2.2.8 شبكة تغطية التطبيق
2.2.9 معايير القياس
2.2.10 تحليل حصة البائع
2.2.11 نقاط البيانات من المقابلات الأولية الرئيسية
2.2.12 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.3 السوق العالمية لأدوية السكري الفموية: لمحة بحثية
2.4 الافتراضات
3 الملخص التنفيذي
4 رؤى مميزة
4.1 تحليل بيستل
4.2 نموذج بورتر للقوى الخمس
5 رؤى حول الصناعة
5.1 تحليل براءات الاختراع
5.1.1 مشهد براءات الاختراع
5.1.2 رقم مكتب براءات الاختراع والعلامات التجارية الأمريكي
5.1.3 انتهاء صلاحية براءة الاختراع
5.1.4 رقم EPIO
5.1.5 قوة وجودة براءات الاختراع
5.1.6 مطالبات براءات الاختراع
5.1.7 استشهادات براءات الاختراع
5.1.8 التقاضي بشأن براءات الاختراع والترخيص
5.1.9 ملف براءة الاختراع
5.1.10 الدول الحاصلة على براءة اختراع
5.1.11 الخلفية التكنولوجية
5.2 معدل علاج المخدرات حسب الأسواق الناضجة
5.3 الاتجاهات الديموغرافية: التأثيرات على جميع معدلات الإصابة
5.4 مخطط تدفق المريض
5.5 استراتيجيات التسعير الرئيسية
5.6 استراتيجيات تسجيل المرضى الرئيسية
5.7 المقابلات مع المتخصصين
5.8 لقطات أخرى من KOL
6 علم الأوبئة
6.1 معدل الإصابة حسب الجنس
6.2 معدل العلاج
6.3 معدل الوفيات
6.4 نموذج الالتزام بالدواء والتبديل العلاجي
6.5 معدلات نجاح علاج المرضى
6.6 نموذج العلاج والتوقعات
7 عمليات الدمج والاستحواذ
7.1 الترخيص
7.2 اتفاقيات التسويق
8 الإطار التنظيمي
8.1 عملية الموافقة التنظيمية
8.2 سهولة الموافقة التنظيمية على المناطق الجغرافية
8.3 مسارات الموافقة التنظيمية
8.4 الترخيص والتسجيل
8.5 مراقبة ما بعد التسويق
8.6 إرشادات ممارسات التصنيع الجيدة (GMPS)
9 تحليل خطوط الأنابيب
9.1 التجارب السريرية وتحليل المرحلة
9.2 خط أنابيب العلاج الدوائي
9.3 مرشحو المرحلة الثالثة
9.4 مرشحو المرحلة الثانية
9.5 مرشحو المرحلة الأولى
9.6 آخرون (ما قبل السريرية والبحثية)
الجدول 1 سوق التجارب السريرية العالمية لـ XX
اسم الشركة المجال العلاجي
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 2 توزيع المنتجات والمشاريع حسب المرحلة
عدد مراحل المشاريع
مشاريع ما قبل السريرية/البحثية XX
التطوير السريري XX
المرحلة الأولى XX
المرحلة الثانية XX
المرحلة الثالثة XX
تم تقديمه/الموافقة عليه في الولايات المتحدة ولكن لم يتم تسويقه حتى الآن XX
المجموع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 3 توزيع المشاريع حسب المنطقة العلاجية والمرحلة
المجال العلاجي مشروع ما قبل السريري/البحثي
XX XX
XX XX
XX XX
XX XX
XX XX
إجمالي المشاريع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 4 توزيع المشاريع حسب النهج العلمي والمرحلة
مشروع ما قبل السريرية/البحث التكنولوجي
XX XX
XX XX
XX XX
XX XX
XX XX
إجمالي المشاريع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الشكل 1 أهم الكيانات بناءً على نظرة عامة على البحث والتطوير لـ XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
10 تحليل الأدوية المُسوّقة
10.1 المخدرات
10.1.1 اسم العلامة التجارية
10.1.2 اسم الأدوية العامة
10.2 التفاعل العلاجي
10.3 الفئة الدوائية للدواء
10.4 المؤشرات الأولية للدواء
10.5 حالة السوق
10.6 نوع الدواء
10.7 نموذج جرعات الدواء
10.8 الجرعات المتاحة
10.9 نوع التغليف
10.1 طريقة إعطاء الدواء
10.11 تردد الجرعات
10.12 نظرة ثاقبة على المخدرات
10.13 نظرة عامة على أنشطة تطوير الأدوية مثل MILSTONE التنظيمية وبيانات السلامة وبيانات الفعالية وبيانات حصرية السوق.
10.13.1 توقعات السوق
10.13.2 المنافسة المتبادلة
10.13.3 المحفظة العلاجية
10.13.4 سيناريو التطوير الحالي
11 الوصول إلى السوق
11.1 توقعات السوق لعشر سنوات
11.2 التحديثات الأخيرة للتجارب السريرية
11.3 الأدوية الجديدة المعتمدة من إدارة الغذاء والدواء سنويًا
11.4 الشركة المصنعة للأدوية والصفقات
11.5 تناول الدواء الرئيسي
11.6 ممارسات العلاج الحالية
11.7 تأثير العلاج القادم
12 تحليل البحث والتطوير
12.1 التحليل المقارن
12.2 المشهد التنموي للأدوية
12.3 رؤى متعمقة حول المعالم التنظيمية
12.4 التقييم العلاجي
12.5 التعاونات والشراكات القائمة على الأصول
13 نظرة عامة على السوق
13.1 السائقين
13.2 القيود
13.3 الفرص
13.4 التحديات
14 سوقًا عالميًا لأدوية السكري الفموية، حسب فئة الدواء
14.1 نظرة عامة
14.2 بيغوانيدات (ميتفورمين)
14.2.1 البيجوانيدات (الميتفورمين)، حسب النوع
14.2.1.1. العلاج الأحادي
14.2.1.2. العلاج المركب
14.2.2 البيجوانيدات، حسب نوع الدواء
14.2.2.1. عام
14.2.2.2. ذات العلامة التجارية
14.2.2.2.1. فورتاميت
14.2.2.2.2. جلوكوفاج
14.2.2.2.3. جلوكوفاج إكس آر
14.2.2.2.4. غلوميتزا
14.2.2.2.5. ريوميت
14.2.2.2.6. آخرون (إن وجدوا)
14.3 ثيازوليدينديونات
14.3.1 الثيازوليدينديونات، حسب النوع
14.3.1.1. روزيجليتازون
14.3.1.2. بيوجليتازون
14.3.2 الثيازوليدينديونات، حسب نوع الدواء
14.3.2.1. عام
14.3.2.2. ذات العلامة التجارية
14.3.2.2.1. أكتوس
14.3.2.2.2. أفانديا
14.3.2.2.3. آخرون (إن وجدوا)
14.4 مثبطات ثنائي ببتيديل ببتيديز الوريدية
14.4.1 مثبطات ثنائي ببتيديل ببتيديز الوريدية، حسب النوع
14.4.1.1. سيتاجليبتين
14.4.1.2. ليناجليبتين
14.4.1.3. ساكساجليبتين
14.4.1.4. ألوجليبتين
14.4.2 مثبطات ثنائي ببتيديل ببتيديز الوريدية، حسب نوع الدواء
14.4.2.1. عام
14.4.2.2. ذات علامة تجارية
14.4.2.2.1. جانوفيا
14.4.2.2.2. ترادجينتا
14.4.2.2.3. أونجليزا
14.4.2.2.4. نيسينا
14.4.2.2.5. آخرون (إن وجدوا)
14.5 مثبطات ألفا جلوكوزيداز
14.5.1 مثبطات ألفا-جلوكوزيداز، حسب النوع
14.5.1.1. أكاربوز
14.5.1.2. ميجليتول
14.5.2 مثبطات ألفا-جلوكوزيداز، حسب نوع الدواء
14.5.2.1. عام
14.5.2.2. ذات علامة تجارية
14.5.2.2.1. بريكوز
14.5.2.2.2. جليسيت
14.5.2.2.3. آخرون (إن وجدوا)
14.6 مُفرزات الأنسولين
14.6.1 السلفونيل يوريا
14.6.1.1. السلفونيل يوريا، حسب النوع
14.6.1.1.1. الجيل الأول
14.6.1.1.1.1 أسيتوهيكساميد
14.6.1.1.1.2 كلوربروباميد
14.6.1.1.1.3 تولازاميد
14.6.1.1.1.4 تولبوتاميد
14.6.1.1.2. الجيل الثاني
14.6.1.1.2.1 جليبيزيد
14.6.1.1.2.2 جليبوريد
14.6.1.1.2.3 جليكلازيد
14.6.1.1.2.4 جليميبيريد
14.6.1.2. السلفونيل يوريا، حسب نوع الدواء
14.6.1.2.1. عام
14.6.1.2.2. ذات علامة تجارية
14.6.1.2.2.1 دياميكرون
14.6.1.2.2.2 غليبينيز
14.6.1.2.2.3 أماريل
14.6.1.2.2.4 غليناز
14.6.1.2.2.5 آخرون (إن وجدوا)
14.6.2 جلينيدات
14.6.2.1. جلينيدات، حسب النوع
14.6.2.1.1. ريباجلينيد
14.6.2.1.2. ناتيجلينيد
14.6.2.2. جلينيدات، حسب نوع الدواء
14.6.2.2.1. عام
14.6.2.2.2. ذات علامة تجارية
14.6.2.2.2.1 براندين
14.6.2.2.2.2 ستارليكس
14.6.2.2.2.3 آخرون (إن وجدوا)
14.7 مثبطات ناقل الصوديوم والجلوكوز المشترك 2 (SGLT2)
14.7.1 مثبطات SGLT2، حسب النوع
14.7.1.1. كاناجليفلوزين
14.7.1.2. داباغليفلوزين
14.7.1.3. إمباجليفلوزين
14.7.1.4. آخرون (إن وجدوا)
14.7.2 مثبطات SGLT2، حسب نوع الدواء
14.7.2.1. عام
14.7.2.2. ذات العلامة التجارية
14.7.2.2.1. فوركسيجو
14.7.2.2.2. إنفوكانا
14.7.2.2.3. برينزافي
14.7.2.2.4. جارديانس
14.7.2.2.5. ستيجلاترو
14.7.2.2.6. آخرون (إن وجدوا)
14.8 منبهات مستقبلات الببتيد الشبيه بالجلوكاجون-1
14.9 آخرون
14.9.1 الأدوية المركبة
14.9.1.1. الأدوية المركبة، حسب النوع
14.9.1.1.1. الأوغليبتين/الميتفورمين
14.9.1.1.2. كاناجليفلوزين/ميتفورمين
14.9.1.1.3. داباغليفلوزين/ميتفورمين
14.9.1.1.4. داباغليفلوزين/ميتفورمين/ساكساجلبتين
14.9.1.1.5. إمباجليفلوزين/ليناجليبتين/ميتفورمين
14.9.1.1.6. إمباجليفلوزين/ميتفورمين
14.9.1.1.7. إرتوجليفلوزين/ميتفورمين
14.9.1.1.8. جليبيزيد / ميتفورمين
14.9.1.1.9. جليبوريد/ميتفورمين
14.9.1.1.10. ليناجليبتين/ميتفورمين
14.9.1.1.11. ميتفورمين/بيوجليتازون
14.9.1.1.12. ميتفورمين/روزيجليتازون
14.9.1.1.13. ميتفورمين/ريباجلينيد
14.9.1.1.14. آخرون
14.9.1.2. الأدوية المركبة، حسب نوع الدواء
14.9.1.2.1. عام
14.9.1.2.2. ذات علامة تجارية
14.9.1.2.2.1 كازانو
14.9.1.2.2.2 إنفوكاميت
14.9.1.2.2.3 كسيجدو XR
14.9.1.2.2.4 كيو تيرنميت XR
14.9.1.2.2.5 تريجاردي XR
14.9.1.2.2.6 سينجاردي
14.9.1.2.2.7 سيجلوروميت
14.9.1.2.2.8 ميتاجليب
14.9.1.2.2.9 جلوكوفانس
14.9.1.2.2.10 جينتادويتو
14.9.1.2.2.11 جينتادويتو XR
14.9.1.2.2.12 أكتوبلس ميت
14.9.1.2.2.13 براندميت
14.9.1.2.2.14 أفانداميت
14.9.1.2.2.15 كومبيجليز إكس آر
14.9.1.2.2.16 آخرون
14.9.2 آخرون (إن وجدوا)
15 سوقًا عالميًا لأدوية السكري الفموية، حسب نوع الدواء
15.1 نظرة عامة
15.2 ذات العلامة التجارية
15.2.1 فورتاميت
15.2.2 جلوكوفاج
15.2.3 جلوكوفاج إكس آر
15.2.4 غلوميتزا
15.2.5 ريوميت
15.2.6 فوركسيجو
15.2.7 إنفوكانا
15.2.8 برينزافي
15.2.9 جارديانس
15.2.10 ستيجلاترو
15.2.11 براندين
15.2.12 ستارليكس
15.2.13 دياميكرون
15.2.14 غليبينيز
15.2.15 أماريل
15.2.16 غليناز
15.2.17 آخرون
15.3 عام
16 سوق الأدوية الفموية المضادة للسكري العالمية، حسب النشاط
16.1 نظرة عامة
16.2 الإصدار الموسع
16.3 الإفراج الفوري
17 سوقًا عالميًا لأدوية السكري الفموية المضادة للسكري، حسب نوع السكري
17.1 نظرة عامة
17.2 مرض السكري من النوع الأول
17.3 مرض السكري من النوع الثاني
17.4 سكري الحمل
18 سوقًا عالميًا لأدوية السكري الفموية، حسب الأنظمة
18.1 نظرة عامة
18.2 شهرًا من العلاج
18.3 العلاج المركب
19 سوق الأدوية المضادة للسكري عن طريق الفم عالميًا، حسب نوع السكان
19.1 نظرة عامة
19.2 طب الأطفال
19.2.1 حسب الجنس
19.2.1.1. ذكر
19.2.1.2. أنثى
19.3 بالغين
19.3.1 حسب الجنس
19.3.1.1. ذكر
19.3.1.2. أنثى
19.4 الشيخوخة
19.4.1 حسب الجنس
19.4.1.1. ذكر
19.4.1.2. أنثى
20 سوقًا عالميًا لأدوية السكري الفموية المضادة للسكري، حسب المستخدم النهائي
20.1 نظرة عامة
20.2 المستشفيات
20.2.1 حسب النوع
20.2.1.1. خاص
20.2.1.1.1. حسب المستوى
20.2.1.1.1.1 المستوى الأول
20.2.1.1.1.2 المستوى الثاني
20.2.1.1.1.3 المستوى الثالث
20.2.1.2. عام
20.2.1.2.1. حسب المستوى
20.2.1.2.1.1 المستوى الأول
20.2.1.2.1.2 المستوى الثاني
20.2.1.2.1.3 المستوى الثالث
20.3 الرعاية الصحية المنزلية
20.4 المراكز المتخصصة
20.5 مراكز رعاية مرضى السكري
20.6 مراكز العيادات الخارجية
20.7 آخرون
21 سوقًا عالميًا لأدوية السكري الفموية، حسب قنوات التوزيع
21.1 نظرة عامة
21.2 العطاء المباشر
21.3 مبيعات التجزئة
21.3.1 صيدلية المستشفى
21.3.2 صيدلية البيع بالتجزئة
21.3.3 الصيدلية عبر الإنترنت
21.4 آخرون
22 سوق الأدوية الفموية المضادة للسكري العالمية، وتحليل SWOT وDBMR
23 سوق الأدوية الفموية المضادة للسكري العالمية، مشهد الشركة
23.1 تحليل أسهم الشركة: عالميًا
23.2 تحليل أسهم الشركة: أمريكا الشمالية
23.3 تحليل أسهم الشركة: أوروبا
23.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
23.5 عمليات الدمج والاستحواذ
23.6 تطوير المنتجات الجديدة والموافقات عليها
23.7 التوسعات
23.8 التغييرات التنظيمية
23.9 الشراكة والتطورات الاستراتيجية الأخرى
24 سوقًا عالميًا لأدوية السكري الفموية المضادة للسكري، حسب المنطقة
السوق العالمية لأدوية السكري الفموية المضادة للسكري، (جميع التقسيمات المذكورة أعلاه مُمثلة في هذا الفصل حسب البلد)
24.1 أمريكا الشمالية
24.1.1 الولايات المتحدة
24.1.2 كندا
24.1.3 المكسيك
24.2 أوروبا
24.2.1 ألمانيا
24.2.2 المملكة المتحدة
24.2.3 إيطاليا
24.2.4 فرنسا
24.2.5 إسبانيا
24.2.6 روسيا
24.2.7 سويسرا
24.2.8 تركيا
24.2.9 بلجيكا
24.2.10 هولندا
24.2.11 الدنمارك
24.2.12 السويد
24.2.13 بولندا
24.2.14 النرويج
24.2.15 فنلندا
24.2.16 بقية أوروبا
24.3 منطقة آسيا والمحيط الهادئ
24.3.1 اليابان
24.3.2 الصين
24.3.3 كوريا الجنوبية
24.3.4 الهند
24.3.5 سنغافورة
24.3.6 تايلاند
24.3.7 إندونيسيا
24.3.8 ماليزيا
24.3.9 الفلبين
24.3.10 أستراليا
24.3.11 نيوزيلندا
24.3.12 فيتنام
24.3.13 تايوان
24.3.14 بقية منطقة آسيا والمحيط الهادئ
24.4 أمريكا الجنوبية
24.4.1 البرازيل
24.4.2 الأرجنتين
24.4.3 بقية أمريكا الجنوبية
24.5 الشرق الأوسط وأفريقيا
24.5.1 جنوب أفريقيا
24.5.2 مصر
24.5.3 البحرين
24.5.4 الإمارات العربية المتحدة
24.5.5 الكويت
24.5.6 عُمان
24.5.7 قطر
24.5.8 المملكة العربية السعودية
24.5.9 بقية الشرق الأوسط وأفريقيا
24.6 رؤى أولية رئيسية: حسب البلدان الرئيسية
25 سوقًا عالميًا لأدوية السكري الفموية المضادة للسكري، نبذة عن الشركة
25.1 شركة فايزر
25.1.1 نظرة عامة على الشركة
25.1.2 تحليل الإيرادات
25.1.3 التواجد الجغرافي
25.1.4 محفظة المنتجات
25.1.5 التطورات الأخيرة
25.2 نوفارتيس
25.2.1 نظرة عامة على الشركة
25.2.2 تحليل الإيرادات
25.2.3 التواجد الجغرافي
25.2.4 محفظة المنتجات
25.2.5 التطورات الأخيرة
25.3 شركة تيفا للأدوية الولايات المتحدة الأمريكية، المحدودة
25.3.1 نظرة عامة على الشركة
25.3.2 تحليل الإيرادات
25.3.3 التواجد الجغرافي
25.3.4 محفظة المنتجات
25.3.5 التطورات الأخيرة
25.4 أسترازينيكا
25.4.1 نظرة عامة على الشركة
25.4.2 تحليل الإيرادات
25.4.3 التواجد الجغرافي
25.4.4 محفظة المنتجات
25.4.5 التطورات الأخيرة
25.5 باير ايه جي
25.5.1 نظرة عامة على الشركة
25.5.2 تحليل الإيرادات
25.5.3 التواجد الجغرافي
25.5.4 محفظة المنتجات
25.5.5 التطورات الأخيرة
25.6 سانوفي
25.6.1 نظرة عامة على الشركة
25.6.2 تحليل الإيرادات
25.6.3 التواجد الجغرافي
25.6.4 محفظة المنتجات
25.6.5 التطورات الأخيرة
25.7 شركة أستيلاس فارما
25.7.1 نظرة عامة على الشركة
25.7.2 تحليل الإيرادات
25.7.3 التواجد الجغرافي
25.7.4 محفظة المنتجات
25.7.5 التطورات الأخيرة
25.8 شركة جونسون آند جونسون لأنظمة الرعاية الصحية
25.8.1 نظرة عامة على الشركة
25.8.2 تحليل الإيرادات
25.8.3 التواجد الجغرافي
25.8.4 محفظة المنتجات
25.8.5 التطورات الأخيرة
25.9 شركة بوهرينجر إنجلهايم الدولية المحدودة
25.9.1 نظرة عامة على الشركة
25.9.2 تحليل الإيرادات
25.9.3 التواجد الجغرافي
25.9.4 محفظة المنتجات
25.9.5 التطورات الأخيرة
25.1 نوفو نورديسك إيه/إس
25.10.1 نظرة عامة على الشركة
25.10.2 تحليل الإيرادات
25.10.3 التواجد الجغرافي
25.10.4 محفظة المنتجات
25.10.5 التطورات الأخيرة
25.11 شركة ميرك وشركاه المحدودة
25.11.1 نظرة عامة على الشركة
25.11.2 تحليل الإيرادات
25.11.3 التواجد الجغرافي
25.11.4 محفظة المنتجات
25.11.5 التطورات الأخيرة
25.12 شركة جلاكسو سميث كلاين.
25.12.1 نظرة عامة على الشركة
25.12.2 تحليل الإيرادات
25.12.3 التواجد الجغرافي
25.12.4 محفظة المنتجات
25.12.5 التطورات الأخيرة
25.13 شركة أجانتا للأدوية
25.13.1 نظرة عامة على الشركة
25.13.2 تحليل الإيرادات
25.13.3 التواجد الجغرافي
25.13.4 محفظة المنتجات
25.13.5 التطورات الأخيرة
25.14 لوبين
25.14.1 نظرة عامة على الشركة
25.14.2 تحليل الإيرادات
25.14.3 التواجد الجغرافي
25.14.4 محفظة المنتجات
25.14.5 التطورات الأخيرة
25.15 شركة أمنيال للأدوية
25.15.1 نظرة عامة على الشركة
25.15.2 تحليل الإيرادات
25.15.3 التواجد الجغرافي
25.15.4 محفظة المنتجات
25.15.5 التطورات الأخيرة
25.16 مختبرات الخدمة
25.16.1 نظرة عامة على الشركة
25.16.2 تحليل الإيرادات
25.16.3 التواجد الجغرافي
25.16.4 محفظة المنتجات
25.16.5 التطورات الأخيرة
25.17 أدفاكير فارما
25.17.1 نظرة عامة على الشركة
25.17.2 تحليل الإيرادات
25.17.3 التواجد الجغرافي
25.17.4 محفظة المنتجات
25.17.5 التطورات الأخيرة
25.18 ويلونا فارما
25.18.1 نظرة عامة على الشركة
25.18.2 تحليل الإيرادات
25.18.3 التواجد الجغرافي
25.18.4 محفظة المنتجات
25.18.5 التطورات الأخيرة
25.19 شركة ثيراكوسبيو، ذ.م.م
25.19.1 نظرة عامة على الشركة
25.19.2 تحليل الإيرادات
25.19.3 التواجد الجغرافي
25.19.4 محفظة المنتجات
25.19.5 التطورات الأخيرة
25.2 شركة تاكيدا للأدوية المحدودة
25.20.1 نظرة عامة على الشركة
25.20.2 تحليل الإيرادات
25.20.3 التواجد الجغرافي
25.20.4 محفظة المنتجات
25.20.5 التطورات الأخيرة
26 تقارير ذات صلة
27 الخاتمة
28 استبيان
29 حول أبحاث سوق جسر البيانات

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











