


تجزئة سوق علاج ركود الصفراء الكبدي العائلي التقدمي من النوع الثاني عالميًا، حسب الدواء (حمض أورسوديوكسيكوليك، كولسترامين، ريفامبيسين، أدوية المرحلة المتأخرة، وغيرها)، وقنوات التوزيع (صيدليات المستشفيات، صيدليات التجزئة، والصيدليات الإلكترونية) - اتجاهات الصناعة وتوقعاتها حتى عام ٢٠٣٣
الشكل 2 سوق المعاملة الحجم ومعدل النمو
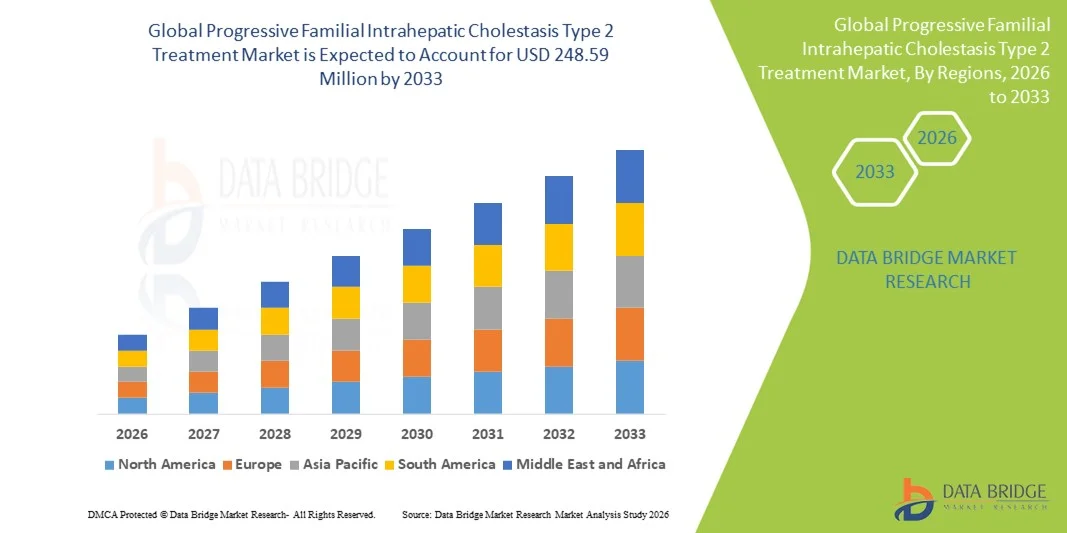
- وفقاً لتحليل البحوث المتعلقة بأسواق جسر البيانات، قُيِّر حجم سوق المعاملة على أساسمبلغ قدره 154.80 مليون دولار من دولارات الولايات المتحدة في عام 2025ومن المتوقع أن يتم ذلكباء - 248.59 مليون بحلول عام 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير زيادة الوعي وتحسين التشخيص الجيني لـ PFIC02، مما يمكِّن من التعرف المبكر على المرضى المتضررين وعلاجهم
- وعلاوة على ذلك، فإن زيادة الاستثمار في تطوير العقاقير اليتيم، والحوافز التنظيمية، وظهور علاجات مستهدفة مثل مثبطات IBAT و FXR Agonists، تؤدي إلى تبنيها، في حين تعمل الرعاية المتخصصة في أمراض الأطفال الوبائية على توسيع نطاق وصول المرضى. وهذه العوامل المتقاربة تعجل من استيعاب علاجات PFICS Suc2، وبالتالي تعزز بشكل كبير نمو الصناعة.
حجم السوق والتنبؤات المتوقعة:
- قيمة السوق العالمية (25):1-
- القيمة السوقية المتوقعة (2033):2- 248.59 مليون
- التنبؤات المتوقعة لـ CAGR (2026-2033):6.10%
تحليل سوق المعاملة
- العلاجات، بما في ذلك العلاجات الصيدلانية، والرعاية الداعمة، و)، وهي مكونات حيوية بشكل متزايد من أمراض نادرة في أمراض الكبد بسبب دورها في إدارة اضطراب الكبد الوراثي الذي يهدد الحياة ويعوق نقل حمض البلي، مما يؤدي إلى ضرر تدريجي في الكبد
- الطلب المتزايد على علاجات علاجات PFICSSHO2 يغذيه أساساً تحسنالفرز الجيني- زيادة الوعي بين الأطباء والمرضى، وزيادة الاستثمار في تطوير العقاقير اليتيمة لأمراض الكبد الكولستيكية النادرة
- كانت أمريكا الشمالية تهيمن على سوق معالجة PFIC Tocho2 بأكبر حصة من الإيرادات بلغت 41.8 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وبنفقات علاج الأمراض النادرة العالية، وبوجود قوي للاعبين رئيسيين في مجالي المستحضرات الصيدلانية والتكنولوجيا الأحيائية، حيث عانت الولايات المتحدة من استيعاب كبير للعلاجات الجديدة وزرع الكبد، بدعم من مراكز متخصصة في مجال طب الأطفال وأنشطة قوية للبحث والتطوير.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العلاج في إطار المرحلة الثانية لمعالجة الـ 12 من القرن الحادي عشر لـ PFICC خلال الفترة المتوقعة نظراً لزيادة فرص الحصول على الرعاية الصحية، وتحسين إمكانية الوصول إلى خدمات التشخيص، وزيادة الاستثمارات في إدارة الأمراض النادرة في الأسواق الناشئة.
- هيمنة قطاع حامض Ursodododeoxoxoxicchoolic (DCDCA) على سوق المعالجة PFICSStenu2 بحصة سوقية قدرها 47.8 في المائة في عام 2025، مدفوعة باستخدامه السريري الثابت، وملامح أمانه، واعتماده على نطاق واسع
التقرير المتعلق بنطاق المشروع والإنجاز التدريجي
|
الصفات الأولى |
نوع 2 - أسواق مفاتيح المعالجة |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
الشكل 2 اتجاهات سوق المعاملة
أوجه التقدم المحرز في العلاجات المستهدَفة والعقاقير
- وثمة اتجاه هام ومتسارع في سوق المعالجة العالمية في المركز الدولي لمعالجة علاجات ستون - 2 يتمثل في استحداث علاجات مستهدفة، مثل مثبطات IBBAT ومثبطات FXR، التي تهدف إلى معالجة الأسباب الجينية الكامنة وراء علاجات في إطار العلاج في إطار البرنامج الدولي لمعالجة
- فعلى سبيل المثال، يدمج ماركاليكسيبات (ليفمارلي) في بروتوكولات العلاج للحد من تراكم حمض البليل، وتحسين نتائج المرضى، وتقليل الحاجة إلى زرع الكبد.
- وهذه العلاجات المستهدفة تمكن من إدارة الأعراض وتحسين وظيفة الكبد، بينما تقلل من الآثار الجانبية مقارنة بالعلاجات التقليدية مثل حامض الأورسوديوكسيشوليك (DUCA)
- كما أن إدخال العلاجات الجديدة يعزز أيضاً التدخل المبكر، مما يسمح لأخصائيي أمراض الأطفال الوبائية بإدارة الأمراض بشكل أكثر فعالية والحد من المضاعفات الطويلة الأجل.
- وهذا الاتجاه نحو الطب الدقيق والعلاجات الخاصة بالمريضات هو اتجاه نحو إعادة تشكيل توقعات الأطباء والمريضين، مما يدفع الطلب على حلول مبتكرة من هذا النوع.
- ويتزايد اعتماد هذه العقاقير اليتمتة بسرعة في جميع الأسواق المتقدمة والناشئة على السواء، حيث تزيد الحوافز التنظيمية ونتائج التجارب السريرية وبرامج دعوة المرضى من إمكانية الحصول على العلاج.
- زيادة التعاون بين شركات التكنولوجيا الحيوية ومراكز البحوث الأكاديمية تعجل باكتشاف الجيل القادم من علاجات PFCSSu2
- :: تمكين الأدوات الصحية الرقمية ومنصات التطبيب عن بعد من رصد المرضى عن بُعد، وتحسين الالتزام بالعلاج والإدارة الفورية لمضاعفات الأمراض
الشكل 2 - سوق المعاملات
سائق
:: التوعية وتحسين التشخيصات الوراثية
- :: زيادة الوعي بـ " PFIC " (2) بين المهنيين العاملين في مجال الرعاية الصحية والأسر، بالاقتران مع أوجه التقدم المحرز في:، هو محرك هام للنمو في السوق
- وعلى سبيل المثال، فإن دمج الجيل القادم من أفرقة التعاقب تتيح التشخيص المبكر والأكثر دقة، مما يتيح التدخل في الوقت المناسب مع العلاجات المناسبة.
- نظراً إلى أن الأطباء يحدِّد عدد أكبر من الحالات التي يثيرها مركز البحوث في مجال الزراعة الصيدلانية والزرعية، فإن الطلب على كل من العلاجات الدوائية والعلاجات القائمة على زرع الأعضاء في ارتفاع، مما يوسع حجم السوق
- وعلاوة على ذلك، فإن الاستثمار المتزايد في تطوير شركات المستحضرات الصيدلانية لعقاقير يتيمة من خلال تطوير شركات الأدوية يؤدي إلى إيجاد المزيد من خيارات معالجة الاحتياجات التي لم تُلبّ في السابق
- تحسين الهياكل الأساسية للرعاية الصحية الصحية والمراكز المتخصصة لأمراض طب الأطفال الوبائية تجعل هذه العلاجات أيسر منالاً، وتشجع على اعتمادها عبر المناطق
- والجمع بين التشخيص المبكر، والتوافر العلاجي، وزيادة الوعي بالعيادات هو أمر يدفع إلى استيعاب علاجات PFICSSyst12 على الصعيد العالمي.
- :: تشجيع الأسر على التماس التدخل الطبي في الوقت المناسب، وذلك من خلال زيادة المبادرات الحكومية ومبادرات المنظمات غير الحكومية التي تدعم التوعية بالعلاج من الأمراض النادرة
- توسيع نطاق برامج دعوة المرضى إلى الدعوة إلى المرضى هو تمكين مقدمي الرعاية وتحسين قيد المرضى في التجارب السريرية، ودعم نمو السوق
التعرّض/التحديي
تكاليف العلاج المرتفعة ومجمع المرضى المحدود
- إن ارتفاع تكلفة العلاجات من العلاجات (SHOIC) في إطار المبادرة، ولا سيما العقاقير اليتيمة وزرع الكبد، يشكل تحدياً كبيراً أمام اعتماد هذه العلاجات على نطاق واسع في كل من البلدان المتقدمة والبلدان النامية.
- فعلى سبيل المثال، يمكن أن يكون سعر مارالكسيبات وإجراءات الزرع المتخصصة مانعاً لنظم الرعاية الصحية أو للمرضى دون تغطية تأمينية.
- يؤدي الانتشار المحدود لـ PFICS/Sojes2 إلى قلة عدد المرضى، مما يجعل من الصعب على شركات المستحضرات الصيدلانية توظيف المرضى في التجارب السريرية والتدبير التجاري
- العقبات التنظيمية، بما في ذلك شروط الموافقة الصارمة على عقاقير يتيتم يُشترط اعتمادها ولوائح التسعير الخاصة ببلدان محددة، مما يزيد من بطء التوسع في السوق
- وعلى الرغم من وجود بعض برامج الدعم لتحسين القدرة على تحمل التكاليف، فإن التكلفة المرتفعة الإجمالية لا تزال تشكل عائقاً أمام الاعتماد، لا سيما في الأسواق الناشئة.
- والتغلب على هذه التحديات من خلال برامج مساعدة المرضى، وتوسيع نطاق تغطية التأمين، والعلاجات الفعالة من حيث التكلفة، هي أمور حاسمة لنمو السوق المطرد
- عدم وجود مبادئ توجيهية موحدة للمعالجة والبيانات السريرية المحدودة الطويلة الأجل التي تعوق الاعتماد على نطاق أوسع والثقة في إصدار الوصات
- ويمكن أن يؤدي التغير في الهياكل الأساسية للرعاية الصحية الصحية عبر المناطق إلى تقييد وصول المرضى إلى مراكز العلاج المتخصصة ومرافق زرع الأعضاء، وتباطؤ النفاذ إلى الأسواق
الشكل 2 سوق المعاملة
وتقسم السوق إلى أجزاء على أساس نوع المخدرات وقناة التوزيع.
وعلى أساس نوع المخدرات، فإن سوق المعالجة في مركز البحوث في مجال المخدرات (PFIC) مقسمة إلى حامض ursoduxoxic cholitic (UDCC)، وكوليزامين، وريفامبيكين، وعقاقير في مرحلة متأخرة من مراحل العلاج، وغيرها. ويهيمن قطاع حامض ORSODEODEOCCICILC (ODCA) على السوق بأكبر حصة من الإيرادات بلغت 47.8 في المائة في عام 2025، مدفوعة باستخدامه السريري الثابت، وملامح سلامة موثقة جيدا، وتبنيه على نطاق واسع بين المرضى من بين الأطفال والبالغين في المركز. وكثيراً ما يوصف المركز بأنه علاج من الدرجة الأولى لتخفيض مستويات حمض البلي، وتخفيف حدة البرويتوس، وتحسين وظيفة الكبد. ويستفيد القطاع من الثقة القوية في المواصفات، وسهولة الإدارة، والتوافق مع العلاجات الإضافية، مما يجعله الخيار المفضل في الأسواق المتقدمة والناشئة على حد سواء. وبالإضافة إلى ذلك، فإن دور الاتحاد في تأخير تقدم الأمراض يقلل أيضاً من الحاجة الملحة إلى الزرع، ويزيد من هيمنة السوق. ويساهم ارتفاع مستوى الوعي بين علماء الأمراض والبيانات السريرية الطويلة الأجل التي تدعم فعاليته في الطلب المستدام.
ومن المتوقع أن يشهد قطاع المخدرات في مرحلة متأخرة معدل نمو أسرع يبلغ 38.5 في المائة من عام 2026 إلى عام 2033، مدعوماً بتطوير علاجات مستهدفة جديدة مثل مثبطات IBAT ومثبطات FXR، وهذه العقاقير مصممة لمعالجة العيوب الوراثية الكامنة في PFICS/2، مما يوفر إدارة محسنة للأعراض، والحد من تراكم الأحماض البيضاء، واحتمال تأخير أو تجنب زرع الكبد. وتجتذب التجارب السريرية والحوافز التنظيمية للعقاقير اليتيمة استثمارات كبيرة، مما يعجل بدخول سوق خط الأنابيب. ويؤدي التركيز المتزايد على الأدوية الدقيقة واستراتيجيات العلاج الشخصي إلى توليد طلب قوي على هذه العلاجات المتقدمة. ويحظى الاعتماد بدعم إضافي من برامج الدعوة إلى المرضى وزيادة فرص الوصول من خلال المراكز المتخصصة لأمراض الكبد في الأطفال. ويستفيد هذا القطاع أيضاً من زيادة الوعي بين الأطباء بشأن خيارات العلاج المبتكرة وفوائدها الطويلة الأجل على العلاجات التقليدية.
- حسب التوزيع
وعلى أساس قناة التوزيع، فإن سوق العلاج في المركز قد انقسمت إلى صيدليات المستشفيات وصيدليات التجزئة والصيدليات على شبكة الإنترنت، وسيطر قسم الصيدليات في المستشفى على السوق بأكبر حصة من الإيرادات بلغت 55 في المائة في عام 2025، مدفوعة باشتراط المناولة المتخصصة، ورصد المرضى، وإدارة العلاج تحت الإشراف السريري. وتعد الصيدليات في المستشفيات بالغة الأهمية بالنسبة لصرف العقاقير اليتيمة ودعم بروتوكولات زرع الكبد، وخاصة في مراكز أمراض الكبد. وهي تتيح إمكانية الوصول المباشر إلى المهنيين العاملين في مجال الرعاية الصحية للحصول على التوجيه في مجالات الجر، وإدارة الآثار الجانبية، وتعديلات العلاج. وتدعم الهيمنة أيضا أطر سداد تكاليف التأمين وبرامج علاج الندرة التي ترعاها الحكومة، والتي تيسر الحصول على العلاجات الموزعة في المستشفيات. وتؤدي الصيدليات في المستشفيات دورا رئيسيا في ضمان التقيد بالعلاج وتوفير الرعاية المتكاملة للمرضى المعقدين. وبالإضافة إلى ذلك، فإن شبكاتها وشراكاتها القائمة مع شركات الأدوية تعزز من موثوقية إمدادات المخدرات وإمكانية الحصول عليها.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع معدل نمو يبلغ 27.8 في المائة من عام 2026 إلى عام 2033، ويغذيه زيادة الاعتماد على الصحة الرقمية، والاستشارة عن بعد، وزيادة تفضيل المرضى لتسليم الأدوية إلى المنازل. وتوفر القنوات الإلكترونية الملاءمة لمقدمي الرعاية الذين يديرون شؤون المرضى في مركز الرعاية الصحية للأطفال، وخاصة في المناطق التي لا تتوفر فيها سوى إمكانية محدودة للوصول إلى المستشفيات المتخصصة. ويكفل التكامل مع الوصفات الرقمية وبرامج دعم المرضى ضمان تقديم العلاجات التقليدية والجديدة على حد سواء في الوقت المناسب. كما أن نمو منصات الصيدلة الإلكترونية يدعمه كذلك حملات التوعية، وسهولة مقارنة الأسعار، وتوافر أدوية الأمراض النادرة من خلال بوابات إلكترونية يتم التحقق منها. كما أن زيادة التغلغل في الهواتف الذكية واعتماد تطبيقات الرعاية الصحية يؤديان أيضاً إلى استيعاب الملاءمة. وعلاوة على ذلك، فإن الصيدليات الإلكترونية أصبحت حاسمة للحفاظ على استمرارية الرعاية أثناء القيود المفروضة على السفر أو للمرضى في المناطق النائية.
الجدول 2 - التحليل الإقليمي
- سيطرت أمريكا الشمالية على سوق العلاج في إطار مبادرة البلدان الجزرية الصغيرة النامية في عام 2025 بأكبر حصة من الإيرادات بلغت 41.8 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع الإنفاق على العلاج من الأمراض النادرة، ووجود قوي للاعبي الصيدلة والتكنولوجيا الحيوية الرئيسيين.
- ويقيّم المرضى ومقدمو الرعاية في المنطقة تقديراً عالياً توافر العلاجات المتخصصة، وبرامج شاملة لإدارة الأمراض، وإمكانية الحصول على العلاجات الجديدة مثل مثبطات IBAT و FXR
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً التغطية الحكومية والتأمينية لعلاجات الأمراض النادرة، وزيادة الوعي بين الأطباء والمرضى، والمشاركة النشطة في التجارب السريرية، مما يجعل أمريكا الشمالية هي السوق الرائدة للعلاج في إطار برنامج الرعاية الصحية المتكاملة في أمريكا الشمالية.
سوق المعاملة
إن سوق العلاج PFIC* استحوذت على أكبر حصة من الإيرادات بلغت 45% في عام 2025 داخل أميركا الشمالية، والتي تغذيها البنية الأساسية المتقدمة للرعاية الصحية واتساع نطاق توافر العقاقير اليتيمة. والواقع أن المرضى ومقدمي الرعاية يزيدون من ترتيب أولويات الوصول إلى العلاجات المتخصصة، بما في ذلك حامض الأورسوديوكسي كوليك (أودكا) وعقاقير الأنابيب الرواية، لإدارة تطور الأمراض وتحسين نوعية الحياة. ويساهم الوجود المتزايد لمراكز أمراض الأطفال، والمشاركة في التجارب السريرية، وخدمات التطبيب عن بعد، في زيادة دفع تبني الأسواق. فضلاً عن ذلك فإن التغطية التأمينية الداعمة والمبادرات الحكومية بشأن الأمراض النادرة تساهم بشكل كبير في توسع السوق.
أوروباالنوع 2سوق المعاملة
ومن المتوقع أن يتسع نطاق سوق العلاج الخاص بمؤسسة PFIC في أوروبا في إطار نظام علاجي كبير خلال الفترة المتوقعة، مدفوعاً في المقام الأول بنظم الرعاية الصحية الراسخة والدعم التنظيمي لعلاج الأمراض النادرة. ومن المتوقع أن تعمل زيادة الوعي بين الأطباء ومقدمي الرعاية، إلى جانب الاستثمارات في المراكز المتخصصة لأمراض الكبد الوبائي للأطفال، على تعزيز اعتماد العلاجات التقليدية والجديدة على حد سواء. ويُجذب المرضى الأوروبيون إلى توافر برامج علاجية شاملة والوصول إلى التجارب السريرية. ويشهد السوق نمواً كبيراً في مختلف البلدان الرئيسية، حيث يتم دمج علاجات PFIC2 في الأطر الوطنية لأمراض الندرة والبروتوكولات الخاصة بالمستشفى.
المملكة المتحدةالنوع 2سوق المعاملة
ومن المتوقع أن تنمو سوق العلاج في المملكة المتحدة في إطار نظام علاجي جدير بالذكر أثناء الفترة المتوقعة، مدفوعاً بزيادة الوعي باضطرابات الكبد النادرة وزيادة توافر العقاقير اليتيم. إن المخاوف المتعلقة بالتشخيص المبكر وتقدم الأمراض تشجع مقدمي الرعاية والأطباء على تبني خيارات العلاج في الوقت المناسب. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة، إلى جانب المشاركة النشطة في التجارب السريرية الدولية، في تحفيز نمو السوق. فضلاً عن ذلك، تساعد برامج دعم المرضى والحوافز الحكومية على تحسين فرص الحصول على علاجات علاجية متطورة من النوع PFIC2.
ألمانياالنوع 2سوق المعاملة
ومن المتوقع أن تتوسع سوق ألمانيا للعلاج من هذا النوع في ظل قدر كبير من المشاكل البيئية الخطيرة أثناء الفترة المتوقعة، وذلك بفضل زيادة الوعي بأمراض الكبد النادرة والبنية الأساسية المتقدمة لرعاية الأطفال. ومن المتوقع أن يعمل تركيز ألمانيا القوي على الإبداع الطبي، والبحوث السريرية، وإدارة الأمراض النادرة على تشجيع تبني العلاجات الجديدة، بما في ذلك مثبطات IBAT وغازات FXR. إن دمج بروتوكولات علاج PFIC Tux2 داخل شبكات المستشفيات المتخصصة أصبح أكثر انتشاراً على نحو متزايد، مع تفضيل قوي للرعاية القائمة على الأدلة والإدارة المتعددة التخصصات. والواقع أن توفر برامج دعم المرضى وسياسات سداد التكاليف يزيد من تعزيز نمو الأسواق.
منطقة آسيا والمحيط الهادئالنوع 2سوق المعاملة
إن سوق العلاج في إطار هذا الإطار الثاني في آسيا والمحيط الهادئ من المرجح أن تنمو في أسرع وقت ممكن خلال الفترة المتوقعة من 2026 إلى 2033 بنحو 23% خلال الفترة المتوقعة من عام 2026 إلى عام 2033، مدفوعة بزيادة فرص الحصول على الرعاية الصحية، وزيادة الوعي بأمراض الكبد النادرة، وتحسين القدرات التشخيصية في بلدان مثل الصين واليابان والهند. والواقع أن تبني المنطقة المتزايد للرعاية في مجال طب الأطفال والعقاقير اليتيمة يدعم توسع الأسواق. فضلاً عن ذلك فإن المبادرات الحكومية الرامية إلى تعزيز العلاج من الأمراض النادرة، وخدمات التطبيب عن بعد، وتعزيز الوصول إلى المستشفيات المتخصصة تعمل على تيسير تبني هذه الخدمات عبر الأسواق الناشئة.
المرفق الثاني سوق المعاملة
الواقع أن سوق العلاج في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، والوعي العالي بالأمراض النادرة، والتركيز على رعاية كبد الأطفال. فالتبني مدفوع بزيادة توافر العقاقير اليتيم، والمراكز المتخصصة في أمراض الكبد، والمشاركة في التجارب السريرية. إن دمج العلاجات الجديدة في بروتوكولات العلاج القياسية، إلى جانب برامج دعم المرضى القوية، يعمل على تغذية النمو. فضلاً عن ذلك فمن المتوقع أن يؤدي ارتفاع عدد السكان المسنين والتركيز على نوعية الحياة لدى مرضى الأطفال إلى زيادة استيعاب العلاج في الأماكن السكنية والمستشفيات.
الشكل 2 سوق المعاملة
وفي عام 2025، استأثرت سوق العلاج في الهند بأكبر حصة من الإيرادات في آسيا والمحيط الهادئ، ويرجع ذلك إلى زيادة الوعي بين مقدمي الرعاية الصحية ومقدمي الرعاية، وزيادة البنية الأساسية للرعاية الصحية للأطفال، وتحسين فرص الحصول على العقاقير اليتيمة. وتقف الهند بمثابة سوق ناشئة رئيسية لعلاجات الأمراض النادرة، حيث أصبحت العلاجات من الفئة الثانية متاحة بشكل متزايد في المستشفيات ومراكز التخصص الرئيسية. وتشكل المبادرات الحكومية المتعلقة بالأمراض النادرة، وتزايد تبني التطبيب عن بعد، وبرامج مساعدة المرضى الداعمة عوامل رئيسية تدفع نمو الأسواق.
الشركات الكبرى في سوق المعاملة من النوع 2
وتقود صناعة المعالجة من النوع 2 شركات راسخة في المقام الأول، بما في ذلك:
- شركة Mirum Medanias, Inc)الولايات المتحدة الأمريكية(
- 1 بِسْنْ فِرْما(فرنسا)
- العُلْفِيّات(فرنسا)
- شركة تاكيدا المحدودة(اليابان)
- (أ) ما يلي:)الولايات المتحدة الأمريكية(
- Calididitats theditatstherfertutics AB (السويد)
- شركة Gaydite Peds Inc. (اليابان)
- ألبيريو فارما، Inc. (الولايات المتحدة)
- جينكيوتيكس S SA (سويسرا)
- Eiger Biiger BioP Bioarmarciutacs, Inc. (الولايات المتحدة الأمريكية)
- Ligand Medsmeds, Inc. (الولايات المتحدة)
- )ككك(
- (الولايات المتحدة الأمريكية)
- نوفارتس أ. (سويسرا)
- شركة Vertex Meds الصيدلة، Inc. (الولايات المتحدة الأمريكية)
- جيدوس علوم الحياة (الهند)
- (اليابان)
- (الولايات المتحدة الأمريكية)
- شركة Ascletis Varma, Inc. (الصين)
- )الولايات المتحدة الأمريكية(
ما هي التطورات الأخيرة في سوق المعاملة من النوع 2؟
- وفي آذار/مارس 2025، تمت الموافقة في اليابان على مشروع LIVMARLI (Maralisibat) لمعالجة البرويتوس التكولسيتاس المرتبط بمتلازمة ألاجيل ومتلازمة PFIC على حد سواء. وهذا يمثل أول علاج تمت الموافقة عليه لـ PFICC في اليابان، مما أدى إلى توسيع كبير في الوصول الجغرافي وتوفير العلاج الذي تمس الحاجة إليه لمرضى الأطفال اليابانيين.
- وفي مارس 2024، وسعت هيئة التنمية الحرجية نطاق بطاقة ليفمارلي لتشمل مرضى من طراز PFIC لمدة 12 شهراً فما فوق مع تركيبة تركز أعلى. وهذا التوسيع يوسع من فرص الوصول إلى المرضى الأصغر سناً ويوفر خياراً أكثر مرونة للجرعة، مما يعزز دور ليفمارلي في الإدارة الطويلة الأجل لـ PFIC2.
- في نيسان/أبريل 2023، أكدت شركة Canbridge Medicals (الصين الكبرى) ترخيصها الحصري مع شركة Mirum for Livmarli في PCFC و ALGS و Biliari atrisia، وأفادت أنها قدمت طلبا جديدا في الصين لتعاطي المخدرات في PCC. canbridgepharma.com.
- وفي أيلول/سبتمبر 2021، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على ليفمارلي (ماراليكسيبات) لمعالجة البرويتوس الكولستي في المرضى في المركز البالغين من العمر 12 شهراً فأكثر. وكان ذلك بمثابة موافقة بارزة، لأن ليفمارلي هو مثبط لحامض البليل الإيليل الذي يقلل من تراكم حمض البلي، ويقدم علاجاً طبياً غير زرعياً للفيروس، وتحسين نوعية حياة المريض.
- وفي تموز/يوليه 2021، وافقت هيئة التنمية الحرجية على إجراء تجربة عشوائية مزدوجة لامعة في أماكن خاضعة لسيطرة مفترسة في موضوعات مركز الرعاية المتكاملة للأطفال، مما يدل على انخفاض كبير في سلوك الخدش والبيليروبين، مما يجعل العلاج الأول غير الجراحي المستهدف للشحنات ذات الصلة بمركز الرعاية الصحية الأولية، وهو أول علاج غير جراحي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











