


السوق العالمية للأدوية الكلوية، حسب الأدوية ( عوامل خفض ضغط الدم ، عوامل تحفيز تكون الكريات الحمراء، مدرات البول، مثبطات الإنزيم المحول للأنجيوتنسين، عوامل مضادة لمرض السكري، أخرى)، طريق الإدارة (عن طريق الفم، عن طريق الحقن، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدليات عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
سوق المخدرات المعروضة
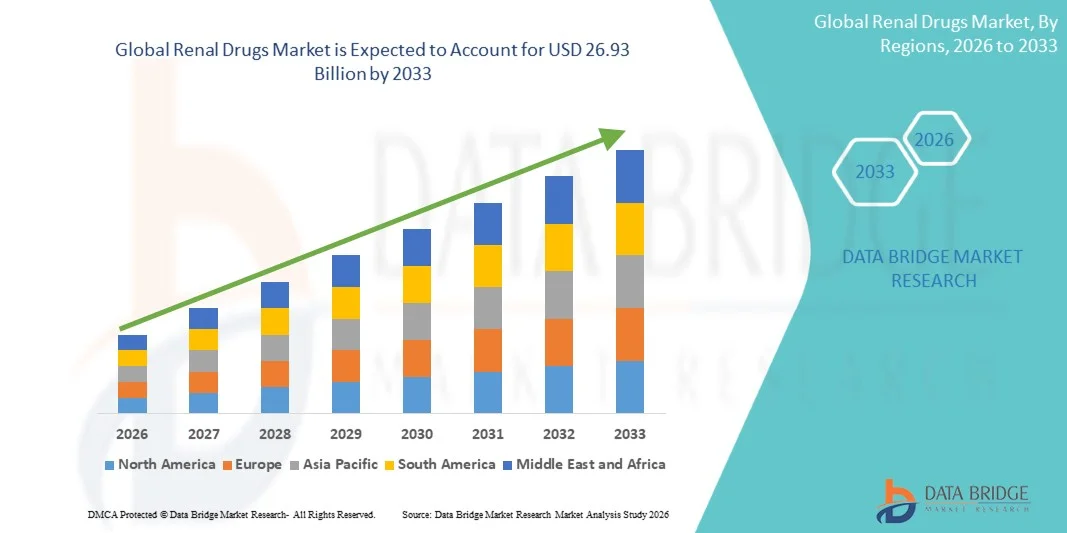
- وفقاً لتحليلات بحوث سوق سوق جسر البيانات، قُيِّر حجم السوق العالمية للمخدرات الكلوية بقيمة18.23 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك26.93 بليون دولار بحلول عام 2033, ما(أ) أ. ك.خلال الفترة التي
- ويغذي نمو السوق إلى حد كبير الانتشار العالمي المتزايد لأمراض الكلى المزمنة مثل:من-----المرض المُعْنِي في المرحلة النهائية،إلى جانب ارتفاع حالات الإصابة بالأمراض المتزامنة، بما في ذلك السكري المصحتان الميليتو والإفراط في الضغط، التي تسهم بشكل كبير في تلف الكلى وتحفز الطلب على الأدوية في الأجل الطويل
- وعلاوة على ذلك، فإن تزايد وعي المرضى، وأوجه التقدم في تطوير المخدرات، مثل البيولوجيا الجديدة، والبيولوجيا الجديدة،مُسَمّم• زيادة التركيز على التشخيص المبكر وإدارة الأمراض، وجعل العقاقير الكلوية عنصراً حاسماً في الرعاية الحديثة في أمراض الكلى.
سوق الحجم و توقّر
قيمة السوق العالمية (25):18.000.
القيمة السوقية المتوقعة (2033):26-93 مليار
التنبؤات المتوقعة لـ CAGR (2026-2033):5.00%
تحليل سوق العقاقير
- وتؤدي عقاقير الراين، المصممة لمعالجة وإدارة الاضطرابات المتصلة بكلية الكلى، دورا حاسما في الرعاية الصحية الحديثة من خلال معالجة ظروف مثل أمراض الكلى المزمنة، والإصابات الحادة التي تصيب الكلى، ومرض العُرْن في نهاية الفترة، مما يساعد على إبطاء تقدم الأمراض، وإدارة المضاعفات، وتحسين نتائج المرضى في المستشفيات وخارجها على حد سواء
- ويغذي ارتفاع الطلب على العقاقير الكلوية أساسا ارتفاع العبء العالمي لأمراض الكلى، وزيادة انتشار الظروف المرتبطة مثل السكري ميلتيوس وارتفاع ضغط الدم، وزيادة الوعي بالتشخيص المبكر وإدارة الأمراض في الأجل الطويل
- تهيمن أمريكا الشمالية على سوق العقاقير الكلوية بأكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، وتميزت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع الإنفاق على الرعاية الصحية، والوجود القوي لشركات الأدوية الرئيسية، مع أن الولايات المتحدة شهدت نمواً كبيراً مدفوعاً بزيادة عدد مرضى CKD ومواصلة الابتكار في علاجات الكلى.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العقاقير الكلوية خلال الفترة المتوقعة بسبب ارتفاع فرص الحصول على الرعاية الصحية، وتوسيع نطاق مجمع المرضى، وزيادة انتشار الأمراض المتصلة بأسلوب الحياة، وتحسين المبادرات الحكومية لإدارة أمراض الكلى في بلدان مثل الصين والهند.
- وسيطر قطاع العوامل المانعة لفرط الكثافة على سوق العقاقير الكلوية بحصة في السوق قدرها 41.3 في المائة في عام 2025، مدفوعة باستخدام هذه العوامل على نطاق واسع في التحكم في ضغط الدم وتباطؤ تقدم أمراض الكلى، إلى جانب اعتمادها السريرية القوية كعلاج في الخط الأول في المرضى المصابين بمضاعفات كلوية.
التقرير عن النطاق والسوق
|
الصفات الأولى |
منافذ السوق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
اتجاهات سوق المخدرات
“وقف العلاجات المستهدَفة والمعالجة الدقيقة للآفات"
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية للمخدرات الكلوية التطور المتزايد للعلاجات المستهدفة ونُهُج الطب الدقيق في ظروف مثل أمراض الكلى المزمنة ومرض الرنين عند نهاية العمر.
- فعلى سبيل المثال، أظهرت فئات جديدة من العقاقير مثل مثبطات SGLT2 وغير الكويكبات من حالات الاعتراف بالجرعات المقننة فعالية قوية في إبطاء تقدم أمراض الكلى والحد من مخاطر القلب والأوعية الدموية. وعلى نحو مماثل، تظهر البيولوجيا التي تستهدف مسارات التهابية كخيارات علاج متقدمة.
- إن الطب الدقيق في الرعاية الكلوية يمكّن من وضع استراتيجيات علاجية مصممة خصيصاً استناداً إلى عوامل الخطر الخاصة بالمريض، والعلامات الجينية، ومعدلات تطور المرض. على سبيل المثال، هناك بعض العلاجات المصممة لمعالجة التليف والتهاب الأمراض على نحو أكثر فعالية، وتحسين الحفاظ على وظيفة الكلى في الأمد البعيد. وعلاوة على ذلك، فإن التقدم في أنظمة إيصال العقاقير يعمل على تعزيز الكفاءة العلاجية وامتثال المرضى لها.
- وييسر إدماج العقاقير الكلى مع أدوات رصد الصحة الرقمية تحسين تتبع الأمراض وتحسين الاستفادة المثلى من العلاج. ومن خلال منصات الرعاية الصحية المترابطة، يمكن للعيادات الطبية أن ترصد استجابة المرضى، وتكييف نظم العلاج، وتحسين الالتزام، وإيجاد نموذج للرعاية أكثر شمولاً
- وهذا الاتجاه نحو اتباع نهج علاجية أكثر تقدماً واستهدافاً وتركيزاً على المرضى هو في الأساس إعادة صياغة معايير الرعاية في مجال الكلى. ونتيجة لذلك، تقوم شركات مثل أسترا زينيكا وباير بتطوير علاجات كلانية مبتكرة مع تحسين الفعالية والسلامة.
- الطلب على عقاقير الكلى المتقدمة التي تقدم إجراءات محددة الهدف ونتائج سريرية محسنة يتزايد بسرعة في جميع نظم الرعاية الصحية العالمية، حيث يعطي مقدمو الخدمات أولوية متزايدة لإدارة الأمراض الفعالة الطويلة الأجل
- زيادة الاستثمارات في التجارب والبحوث السريرية للجيل المقبل من عقاقير طب الكلى، مع زيادة تسريع وتيرة الابتكار، مع وجود خط أنابيب قوية من العلاجات الجديدة التي تستهدف تلبية الاحتياجات الطبية في مجال الرعاية الكلية
سوق الأدوية
سائق
"الحاجة المتزايدة بسبب ارتفاع انتشار اضطرابات الكلى والأمراض المزمنة"
- ويعد تزايد انتشار الاضطرابات الكلوية على الصعيد العالمي، إلى جانب ارتفاع عبء الحالات المزمنة مثل السكري ميلتيوس وارتفاع ضغط الدم، عاملاً محركاً هاماً لزيادة الطلب على العقاقير الكلوية.
- فعلى سبيل المثال، في آذار/مارس 2025، أعلن إيلي ليلي وشركة Company عن إحراز تقدم في علاجات إدارة الأمراض المزمنة التي تستهدف مضاعفات الكلى، بهدف توسيع إمكانية الحصول على العلاج وتحسين نتائج المرضى. ومن المتوقع أن تدفع هذه الاستراتيجيات التي تتبعها الشركات الرئيسية نمو سوق العقاقير الكلوية في الفترة المتوقعة.
- مع تزايد الوعي بالتشخيص المبكر لأمراض الكلى وعلاجها، يركز المرضى ومقدمو الرعاية الصحية تركيزاً أكبر على الإدارة الاستباقية للأمراض، مما يزيد الطلب على حلول صيدلانية فعالة
- وعلاوة على ذلك، فإن تزايد عدد السكان المسنين وتزايد الإنفاق على الرعاية الصحية يسهمان في انتشار اعتماد العقاقير الكلى، ولا سيما في نظم الرعاية الصحية المتقدمة.
- ويشكل توافر العلاجات المبتكرة، وتحسين المبادئ التوجيهية العلاجية، وزيادة المبادرات الحكومية التي تدعم إدارة أمراض الكلى عوامل رئيسية تدفع إلى اعتماد العقاقير الكلوية عبر الأسواق المتقدمة والناشئة على حد سواء.
- :: زيادة تيسير الحصول على خدمات الرعاية الصحية وتحسين القدرات التشخيصية في الاقتصادات الناشئة، وزيادة دعم زيادة معدلات العلاج وتعاطي المخدرات
- إسراع وتيرة تطوير المخدرات والاتجار بها والاختراق في الأسواق العالمية
التعرّض/التحديي
"تكاليف المعاملة العالية والإمكانية المحدودة للانتفاع في المناطق الناشئة"
- وتشكل التكلفة المرتفعة المرتبطة بالعلاجات المتقدمة لعقاقير الكلى ونظم العلاج الطويلة الأجل تحديا كبيرا أمام دخول الأسواق على نطاق أوسع، ولا سيما في المناطق المنخفضة والمتوسطة الدخل
- فعلى سبيل المثال، أثارت البيولوجيات البايولوجيا الباهظة الثمن والفصول الجديدة من الأدوية المستخدمة في علاج أمراض الكلى المزمنة شواغل بشأن القدرة على تحمل التكاليف والقيود المفروضة على سداد التكاليف فيما بين المرضى ونظم الرعاية الصحية
- إن التصدي لهذه التحديات المتصلة بالتكاليف من خلال استراتيجيات التسعير، وتطوير الأدوية الجنيسة، وتوسيع نطاق التغطية التأمينية أمر حاسم لتحسين فرص وصول المرضى.
- وبالإضافة إلى ذلك، فإن محدودية الوعي وعدم كفاية الهياكل الأساسية للرعاية الصحية في بعض المناطق يمكن أن يحدا من التشخيص والعلاج في الوقت المناسب، مما يزيد من إعاقة نمو السوق.
- وفي الوقت الذي تشهد فيه إمكانية الحصول على الرعاية الصحية تحسناً تدريجياً، لا تزال الفوارق في توافر العلاج والقدرة على تحمل تكاليفه تؤثر على معدلات التبني، وخاصة في الاقتصادات النامية. وسوف يكون التغلب على هذه التحديات من خلال دعم السياسات العامة، وتحسين البنية الأساسية للرعاية الصحية، وتطوير العقاقير على نحو فعال من حيث التكلفة، أمراً حيوياً لتحقيق نمو مستدام في الأسواق.
- يمكن لعمليات الموافقة التنظيمية الصارمة والتعقيدات التجريبية السريرية أن تؤخر إدخال عقاقير الكلى الجديدة، مما يؤثر على الجداول الزمنية للابتكار ودخول الأسواق
- الآثار الجانبية المحتملة والشواغل المتعلقة بالسلامة المرتبطة باستخدام علاجات كلية معينة في الأجل الطويل قد تحد في بعض الحالات من تقيد المريض وتفضيله للأطباء
سوق العقاقير
وتقسم السوق إلى أجزاء على أساس المخدرات، وطريق الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- H HBT HBT
وعلى أساس المخدرات، تُقسم سوق العقاقير الكلوية إلى عوامل غير مُضادة لتكهنات الجهاز الهضمي، وعوامل تنشيط الرئتين، ومثبطات البول، ومثبطات الأكسجين، والعوامل المضادة للداء السكري، وغير ذلك. وتهيمن العوامل المانعة لتكهنات الفم على السوق حيث كانت حصة عائدات السوق الأكبر تبلغ 41.3 في المائة في عام 2025، ويُعزى ذلك إلى الدور الحاسم لمكافحة ضغط الدم في إدارة أمراض الكلى المزمنة والوقاية من تطور الأمراض. وتوصف هذه العقاقير على نطاق واسع على أنها علاج من الدرجة الأولى نظراً لفعاليتها المثبتة في الحد من أضرار الكلى ومخاطر القلب والأوعية الدموية. ويزيد تزايد انتشار ضغط الدم عالمياً من دعم الهيمنة القطاعية. وإضافة إلى ذلك، يسهم في استمرار الطلب وجود مبادئ توجيهية سريرية قوية وتفضيل واسع النطاق للأطباء. كما يعزز توافر أصناف متعددة من الأدوية والمشروبات الجنيسة أيضاً إمكانية الوصول إليها والقدرة على تحمل تكاليفها، مما يعزز اختراق الأسواق.
ومن المتوقع أن يشهد قطاع العوامل المضادة للسكري أسرع معدل نمو من 2026 إلى 2033، مدعوماً بارتفاع عبء السكري ميليتوس بوصفه سبباً رئيسياً في مرض الكلى. وتكتسب فئات متقدمة من الأدوية مثل مثبطات SGLT2 قوة جرها بسبب فوائدها المزدوجة في مكافحة الجلوكمة وحماية الكلى. ويوصى بهذه العلاجات بشكل متزايد في المبادئ التوجيهية لعلاج المرضى المصابين بأمراض الكلى السكري. كما أن زيادة الوعي بالتدخل المبكر والإدارة المتكاملة للأمراض تزيد من تسارع الاعتماد. كما يشكل الابتكار المستمر وتوسيع الأدلة السريرية الداعمة لفوائد الكلى من العوامل الرئيسية المحركة للنمو.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم سوق العقاقير الكلوية إلى سوق شفهي ووالدي وغير ذلك، ويهيمن الجزء الشفهي على السوق بأكبر حصة من إيرادات السوق في عام 2025، مدفوعاً بمصلحته وسهولة إدارته وامتثاله الشديد للمريض في النظم العلاجية الطويلة الأجل. وتُفضَّل العقاقير الفموية على نطاق واسع لإدارة الظروف المزمنة مثل مرض الكلى المزمن بسبب طبيعتها غير المؤذية. كما أن توافر مجموعة واسعة من التركيبات الشفهية يدعم أكثر من ذلك هيمنتها. وبالإضافة إلى ذلك، تساهم فعالية التكاليف وسهولة التوزيع في تبنيها على نطاق واسع. ويحبذ المرضى ومقدمو الرعاية الصحية العلاج الفموي للمرضى الخارجيين وأوساط الرعاية المنزلية.
ومن المتوقع أن يشهد الجزء الأبوي أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بزيادة استخدام البيولوجيا القابلة للحقن والعلاجات القائمة على المستشفيات في حالة الكلية المتقدمة. وتكفل إدارة الوالدين اتخاذ إجراءات سريعة بشأن المخدرات وزيادة التوافر الأحيائي، مما يجعلها مناسبة لسيناريوهات الرعاية الحرجة مثل الإصابة الحادة بكلى الأطفال. كما أن تزايد اعتماد البيولوجيا والعقاقير المتخصصة يزيد من توسيع قطاع الوقود. وبالإضافة إلى ذلك، فإن أوجه التقدم في تكنولوجيات توصيل المخدرات بالحقن تحسن من نتائج المرضى. كما يسهم ارتفاع معدلات العلاج في المستشفيات في ظل الظروف الكلوية القاسية في نمو القطاع.
- بواسطة المستخدمات
واستناداً إلى المستخدمين النهائيين، تُقسم سوق الأدوية الكلوية إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، وتهيمن شريحة المستشفيات على السوق بأكبر حصة من إيرادات السوق في عام 2025، وذلك بسبب ارتفاع عدد حالات قبول المرضى بسبب اضطرابات الكلى الحادة وإمكانية الوصول إلى مرافق العلاج المتقدمة، وتعمل المستشفيات بمثابة مراكز رئيسية لتشخيص وإدارة الأحوال الكلوية المعقدة مثل مرض الرنين عند نهاية العمر، كما أن توافر المهنيين المهرة في مجال الرعاية الصحية ونظم الرعاية المتكاملة يدعم الهيمنة القطاعية، بالإضافة إلى أن وجود وحدات غسيل الكلى وخدمات الرعاية الطارئة يزيد من تعزيز الطلب على المستشفيات.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو من 2026 إلى 2033، مدعوماً بزيادة تفضيل العلاج المنزلي وإدارة الأمراض الطويلة الأجل. ويختار المرضى الذين يعانون من حالات مزمنة خيارات رعاية ملائمة وفعالة من حيث التكلفة خارج المستشفيات. ويدعم توافر أدوية الفم وأدوات الرصد عن بعد هذا التحول. وبالإضافة إلى ذلك، فإن تزايد شيخوخة السكان والحاجة إلى الرعاية المستمرة هما من العوامل التي تدفع الطلب. كما يساهم التقدم في البنية التحتية للرعاية الصحية المنزلية والتطبيب عن بعد في زيادة نمو القطاعات.
- حسب التوزيع
وعلى أساس قناة التوزيع، يتم تقسيم سوق الأدوية الكلوية إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، ويهيمن قطاع صيدلية المستشفى على السوق بأكبر حصة من إيرادات السوق في عام 2025، وذلك بسبب ارتفاع حجم الأدوية التي يتم توزيعها داخل المستشفيات لمعالجة الحالات الحادة والمزمنة للكلى، وتكفل صيدليات المستشفيات توافر الأدوية المتخصصة اللازمة للعلاجات المعقدة، ويؤدي وجود صيدلية مدربة والاندماج مع نظم الرعاية في المستشفيات إلى تعزيز سلامة المرضى ونتائج العلاج، بالإضافة إلى أن العدد المتزايد لحالات الدخول إلى المستشفيات يدعم الهيمنة القطاعية.
ومن المتوقع أن يشهد قطاع الصيدليات على شبكة الإنترنت أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بتزايد اعتماد منصات الرعاية الصحية الرقمية والتجارة الإلكترونية في توزيع المستحضرات الصيدلانية. فالصيدليات على شبكة الإنترنت توفر الملاءمة، والتسعير التنافسي، وخدمات توصيل الخدمات المنزلية، مما يجعلها تحظى بشعبية متزايدة بين المرضى الذين يديرون الأمراض المزمنة. كما أن الاختراق المتزايد لخدمات الإنترنت ومحو الأمية الرقمية يدعم أيضاً نمو القطاعات. وبالإضافة إلى ذلك، فإن الدعم التنظيمي لعمليات الصيدلية الإلكترونية في العديد من المناطق يعمل على تعزيز توسع الأسواق.
السوق الأساسية للعقاقير
- هيمنت أمريكا الشمالية على سوق العقاقير الكلوية بأكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، وتميزت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع الإنفاق على الرعاية الصحية، والوجود القوي للشركات الصيدلانية الرائدة
- :: إعطاء المرضى ومقدمي الرعاية الصحية في المنطقة أولوية عالية للإدارة الفعالة للأمراض والعلاجات المتقدمة والحلول التشخيصية المبكرة، مع تزايد اعتماد فئات مبتكرة للأدوية من أجل الظروف المرتبطة بداء السكري (مليتوس) وارتفاع ضغط الدم
- ويحظى هذا الاعتماد الواسع النطاق بدعم إضافي من الهياكل الأساسية الراسخة للرعاية الصحية، والسياسات المواتية لسداد التكاليف، ووجود شركات صيدلانية رائدة، إلى جانب زيادة الوعي بصحة الكلى والرعاية الوقائية، وإنشاء عقاقير الكلى بوصفها مكونات أساسية في بروتوكولات العلاج الحديثة لكل من الحالات الحادة والمزمنة للكلى.
أسواق العقاقير المُعَدَّة في الولايات المتحدة
وقد استولت سوق الولايات المتحدة للمخدرات الكلوية على أكبر حصة من الإيرادات في أمريكا الشمالية في عام 2025، وهو ما يغذيه ارتفاع معدل انتشار الاضطرابات المرتبطة بالكلى مثل أمراض الكلى المزمنة وتزايد عبء الأمراض المزمنة، ويتزايد إعطاء المرضى الأولوية للإدارة الفعالة للأمراض الطويلة الأجل من خلال العلاجات الدوائية المتقدمة، والتفضيل المتزايد للتشخيص المبكر والرعاية الوقائية، إلى جانب الطلب القوي على فئات الأدوية المبتكرة والبيولوجيا، يزيد من دفع سوق العقاقير الكلوية، فضلا عن أن التكامل المتزايد للتكنولوجيات الصحية الرقمية وتحسين المبادئ التوجيهية العلاجية يسهم إسهاما كبيرا في توسع السوق.
سوق المخدرات في أوروبا
ومن المتوقع أن تشهد سوق العقاقير الكلوية في أوروبا توسعاً كبيراً خلال الفترة المتوقعة، وذلك أساساً بسبب زيادة الوعي بالرعاية الصحية وتزايد انتشار أمراض الكلى. وتؤدي الزيادة في شيخوخة السكان، إلى جانب الطلب على المعالجة الفعالة للأمراض المزمنة، إلى تعزيز اعتماد العقاقير الكلوية. كما يُستَجَه المرضى الأوروبيون أيضاً إلى خيارات علاجية متقدمة وتحسين سبل الحصول على الرعاية الصحية. وتشهد المنطقة نمواً كبيراً في مختلف مرافق الرعاية في المستشفيات وخارجها، حيث يتم إدماج العقاقير الكلوية في كل من العلاج في المراحل المبكرة وبروتوكولات الإدارة المتقدمة للأمراض.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تنمو سوق العقاقير الكلوية في المملكة المتحدة في ظل حالة جديرة بالملاحظة من حالات الإصابة بالداء الكلوي أثناء الفترة المتوقعة، وذلك بسبب ارتفاع معدلات الإصابة باضطرابات الكلى والتركيز على تحسين نتائج المرضى. وبالإضافة إلى ذلك، فإن المخاوف المتعلقة بالمضاعفات الطويلة الأمد لأوضاع مثل مرض السكري ميلليتوس تشجع المرضى ومقدمي الرعاية الصحية على حد سواء على تبني حلول علاجية فعالة. ومن المتوقع أن يستمر نظام الرعاية الصحية القوي في المملكة المتحدة، إلى جانب تركيزه على الفحص المبكر وإدارة الأمراض، في تحفيز نمو السوق.
سوق العقاقير
ومن المتوقع أن تتوسع سوق الأدوية الكلوية الألمانية في إطار مجموعة كبيرة من العقاقير الكلوية خلال الفترة المتوقعة، والتي تغذيها زيادة الوعي بصحة الكلى والطلب على الحلول العلاجية المتقدمة. ومن المتوقع أن تعمل البنية الأساسية المتطورة في ألمانيا في مجال الرعاية الصحية، إلى جانب تركيزها على الإبداع والبحوث السريرية، على تشجيع تبني العقاقير الكلوية، وخاصة في المستشفيات وأماكن الرعاية المتخصصة. كما أن دمج العلاجات الجديدة من العقاقير في بروتوكولات العلاج أصبح منتشراً على نحو متزايد، مع تفضيل قوي لخيارات العلاج الفعّال والمأمون التي تتوافق مع احتياجات المرضى المحليين.
سوق العقاقير
إن سوق العقاقير الكلوية في آسيا والمحيط الهادئ من المتوقع أن تنمو بأسرع ما يمكن خلال الفترة المتوقعة من 2026 إلى 2033، مدفوعة بزيادة التوسع الحضري، وارتفاع الدخول المتاحة، وتنامي انتشار أمراض الكلى في بلدان مثل الصين واليابان والهند. ويتجه تركيز المنطقة المتزايد على تحسين البنية الأساسية للرعاية الصحية، بدعم من المبادرات الحكومية التي تعزز الوعي بالأمراض والتشخيص المبكر، نحو تبني العقاقير الكلوية. وعلاوة على ذلك، ومع بروز برنامج منع انتشار أمراض الكلى باعتباره محوراً رئيسياً لتصنيع الأدوية، فإن القدرة على تحمل تكاليف العقاقير الكلوية وإمكانية الحصول عليها آخذة في التوسع إلى عدد أكبر من المرضى.
سوق العقاقير
الواقع أن سوق العقاقير الكلوية في اليابان تكتسب زخماً بسبب شيخوخة سكان البلاد، ونظام الرعاية الصحية المتقدم، وتزايد الطلب على الإدارة الفعالة للأمراض المزمنة. وتركز السوق اليابانية بشكل كبير على التشخيص والعلاج المبكرين، ويحرك تبني العقاقير الكلوية ارتفاع انتشار اضطرابات الكلى. والواقع أن دمج العلاجات المتقدمة وأنظمة رصد المرضى يعمل على تغذية النمو. فضلاً عن ذلك فإن ديمغرافية الشيخوخة في اليابان من المرجح أن تحفز الطلب على حلول علاجية طويلة الأمد وموثوقة في المستشفيات وأماكن الرعاية المنزلية.
سوق الأدوية
كانت سوق العقاقير الكلوية في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى تزايد عدد السكان في البلاد، وسرعة التحضر، وتزايد انتشار الأمراض المرتبطة بأسلوب الحياة. وتشكل الهند واحدة من أسرع الأسواق نمواً للعلاجات الكلوية، مع زيادة الوعي بصحة الكلى وإدارة الأمراض. ويشكل الدفع نحو تحسين فرص الحصول على الرعاية الصحية وتوفير خيارات العلاج الفعالة من حيث التكلفة، إلى جانب التصنيع المحلي القوي للأدوية، عاملاً رئيسياً يدفع سوق الهند.
أسهم سوق بيع المخدرات
وتقود صناعة الأدوية الرينال في المقام الأول شركات راسخة، منها:
- شركة Merck & Co. Inc.
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- أسترا زينيكا (المملكة المتحدة)
- (الولايات المتحدة الأمريكية)
- )ككك(
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- نوفارتس أ. (سويسرا)
- سانوفي (فرنسا)
- AppVie Inc. (الولايات المتحدة)
- Amgen Inc. (الولايات المتحدة)
- هوفمن - لاروشي المحدودة (سويسرا)
- شركة باير AG (ألمانيا)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- أستيلاس فارما Inc. (اليابان)
- شركة أوتسوكا للأدوية (اليابان)
- بوهرينجير إنجيلهايم International GmbH (ألمانيا)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- مجموعة فيفما (سويسرا)
- (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في سوق العقاقير العالمية؟
- وفي تشرين الثاني/نوفمبر 2025، حصلت شركة أوتسوكا للأدوية على موافقة هيئة التنمية الحرجية على عقارها فويكساكت، وهو جسم مضاد أحادي الكلونة لمعالجة اعتلال الكلى في إيغا. وقد أظهر العلاج انخفاضاً كبيراً في البروتينات ويوفر إدارة مريحة في البيت كل أربعة أسابيع، مما يعزز الابتكار في العلاجات البيولوجية المستهدفة للأمراض الكلوية.
- وفي آذار/مارس 2025، حصلت شركة نوفارتيس AG على موافقة هيئة التنمية الحرجية على العلاج من الإيباساكوبان (فابلاتا) لمعالجة المكمِّل 3 غلومر-الاعتلال الكلوي، وتوسيع نطاق حافظة الأدوية الكلوية. وتكمل أهداف الأدوية الخلل في المسار، حيث تمثل آلية عمل جديدة، وتبرز الدور المتنامي للطب الدقيق في اضطرابات الكلى النادرة.
- وفي كانون الثاني/يناير 2025، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على التوسع في استخدام عقار أوزيمبيك (seamgluteide) للحد من خطر تطور مرض الكلى ووفاة القلب والأوعية الدموية في المرضى الذين يعانون من النوع 2 من السكري وأمراض الكلى المزمنة. وكان هذا تقدماً كبيراً حيث أصبح واحداً من أول مستقبِلين للمستقبِلات من نوع GLP-1 مع فوائد حماية كلوية مباشرة، مما عزز التحول نحو العلاجات المتعددة الوظائف في الكلى.
- وفي آب/أغسطس 2024، تلقت شركة نوفارتيس AG موافقة هيئة التنمية الحرجية على أن تعالج شركة فاهالتا مرض إيغا، مما يدل على انخفاض كبير في البروتينات في التجارب السريرية. وقد مكّنت هذه الموافقة الشركة من الدخول إلى حيز معالجة إيغان المتنامي، وكثفت المنافسة بين مطوري العقاقير الكلوية المبتكرة.
- وفي أيلول/سبتمبر 2023، وافقت هيئة التنمية الحرجية على مادة empagliflozin (Jardianance)، وهي مادة مثبطة من طراز SGLT2، للحد من خطر تطور أمراض الكلى ونتائج القلب والأوعية الدموية لدى البالغين المصابين بأمراض كلوية مزمنة. وكانت هذه الموافقة علامة بارزة في العلاجات الكلوية من خلال توسيع نطاق استخدام العقاقير السكري إلى إدارة أمراض الكلى، والتعجيل باعتماد مثبطات SGLT2 على الصعيد العالمي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











