



تقسيم سوق أجهزة مساعدة البطين العالمية، حسب المنتج (أجهزة مساعدة البطين الأيسر، وأجهزة مساعدة البطين الأيمن، وأجهزة مساعدة البطينين)، والتطبيق (العلاج كجسر لزراعة القلب، والعلاج النهائي، والعلاج كجسر للتعافي، والعلاج كجسر للترشح لزراعة القلب)، والتصميم (أجهزة مساعدة البطين عبر الجلد وأجهزة مساعدة البطين القابلة للزرع)، والنوع (التدفق النبضي والتدفق المستمر)، والفئة العمرية (أقل من 18، 19-36، 40-59، 60-79، وأكثر من 80)، والمستخدمين النهائيين (المستشفيات، ومراكز الرعاية المنزلية، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأجهزة المساعدة في النسل؟
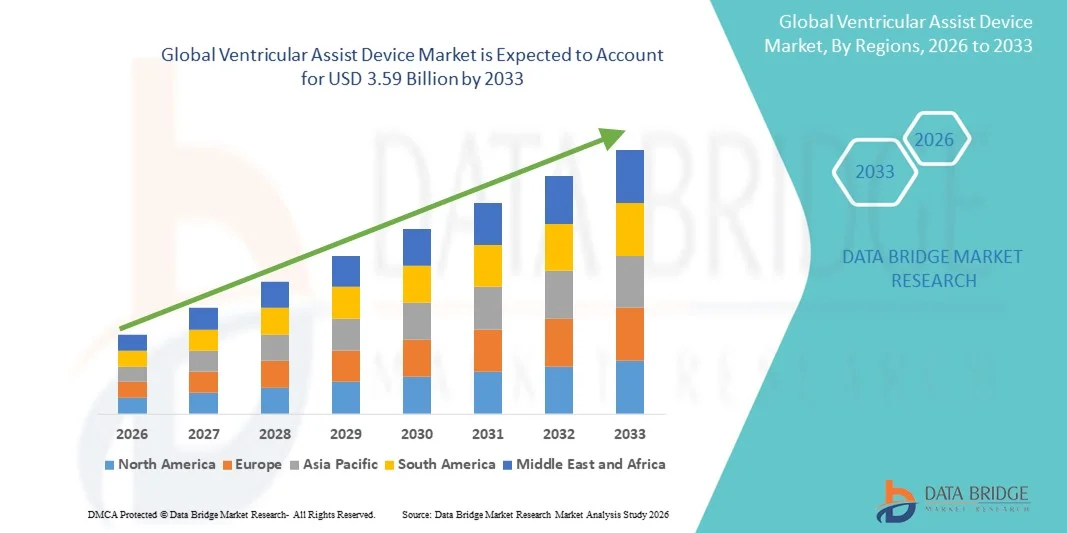
- حسب بيانات قاعدة البيانات تم تقدير حجم السوق العالمية لسوق أجهزة المساعدة العالمية في1.51 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك3.59 بليون و2033, ما(أ)خلال الفترة التي
- ويرجع النمو في السوق إلى حد كبير إلى ارتفاع معدل انتشارالن- زيادة عدد العمليات القلبية، والتقدم في تكنولوجيات دعم الدورة الدموية الميكانيكية، التي تعزز نتائج المرضى وموثوقية الجهاز
- وعلاوة على ذلك، فإن الوعي المتزايد لدى الأطباء والمرضى بشأن خيارات العلاج الطويل الأجل لفشل القلب في المراحل النهائية، إلى جانب توسيع نطاق سياسات سداد التكاليف في الأسواق المتقدمة والناشئة، يعزز اعتماد هذه الأدوات بوصفها تدخلاً حاسماً في دعم القلب. وهذه العوامل المتقاربة تعجل من استيعاب أجهزة المساعدة البطينية، وبالتالي تعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية: 1.51 بليون
- القيمة السوقية المتوقعة (2033)(بملايين دولارات الولايات المتحدة
- )٢٠٢٦-٢٠٣٣(: 11.40%
ما هي أهم عمليات النقل لسوق المساعدة التقنية؟
- وأجهزة المساعدة في النسل، التي توفر الدعم الدوري الميكانيكي للمرضى الذين يعانون من عجز في القلب، تزداد ضرورة في تطبيقات العلاج من جسر إلى آخر وفي الأجل الطويل على السواء، نظرا لقدرتها على تحسين ناتج القلب، وتحسين نوعية الحياة، والحد من مخاطر الوفيات.
- ويرجع السبب الرئيسي في زيادة اعتماد أجهزة المساعدة البطينية في المقام الأول إلى تزايد انتشار أمراض القلب والأوعية الدموية، وتزايد الوعي بعلاجات قصور القلب المتقدمة، والتقدم التكنولوجي في تصغير الأجهزة، ودوامها، ومواءمتها البيولوجية.
- سيطرت أمريكا الشمالية على سوق أدوات المساعدة على البطين بأكبر حصة من الإيرادات بلغت 38.7 في المائة في عام 2025، بدعم من نفقات الرعاية الصحية المرتفعة، والبنية التحتية المتقدمة للرعاية القلبية، ووجود شركات تصنيع رئيسية للأجهزة، مع وجود نمو كبير في زراعة الـ VAD، ولا سيما في تطبيقات العلاج من الجسر إلى الزرع والمقصد.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الأجهزة التي تساعد على المساعدة البطينية خلال الفترة المتوقعة بسبب زيادة انتشار أمراض القلب والأوعية الدموية، وتوسيع الهياكل الأساسية للرعاية الصحية، وزيادة الاستثمارات في التكنولوجيات الطبية المتقدمة.
- وتهيمن أجهزة المساعدة البطينية اليسرى على قطاع المنتجات في سوق الأجهزة التي تساعد على المساعدة البطينية بحصة سوقية قدرها 51.2 في المائة في عام 2025، مدفوعة باعتمادها السريري الواسع الانتشار، وبفعالية قوية في تحسين نتائج المرضى، وبالأفضلية كعلاج معياري للمرضى الذين يعانون من اختلال بطيني يساري حاد.
التقرير المتعلق بنطاق المشروع وبسوق
|
الصفات الأولى |
مساعدة مُساعدة مُنَسَجَس مفتاح السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي الاتجاهات الرئيسية في سوق خدمات المساعدة على استخدام العقاقير؟
التقدم في عمليات التطوير الكامل لمركبات التضدّدات القابلة للزراعة واللاسعة
- وثمة اتجاه هام ومتسارع في سوق الأجهزة العالمية للمساعدة بمساعدة الماكينات الهوائية يتمثل في تطوير نظم قابلة تماما للزرع ونظم لاسلكية، والحد من مخاطر الإصابة وتحسين تنقل المرضى
- وعلى سبيل المثال، فإن برنامج Abbbott HearMatate 3 LVAD يعرض نقل البيانات اللاسلكية والعناصر الصغيرة القابلة للزرع، مما يتيح للمرضى قدرا أكبر من الحرية ويقلل من زيارات المستشفيات.
- :: إدخال تحسينات تكنولوجية في أجهزة الاستشعار والرصد عن بعد ودوام الأجهزة والرصد عن بُعد، مما يمكِّن من التتبع في الوقت الحقيقي لأداء الأجهزة وديناميات هيمودينامومات المريض، بما يوفر تعديلات علاجية أكثر دقة
- ويتيح التكامل مع منصات التطبيب عن بعد للأطباء رصد المرضى عن بعد، وتعديل بارامترات العلاج، والكشف عن التعقيدات في وقت أبكر، وتحسين نتائج المرضى الطويلة الأجل
- يتيح التعاون بين مصنعي VAD وشركات الصحة الرقمية والشركات الصحية الرقمية إمكانية تحليلات التنبؤ بالتنبؤات التي تحركها بموجات متعددة من أجل توقع أعطال الأجهزة ومضاعفات المرضى قبل حدوثها
- :: توسيع نطاق فرص إدارة المرضى الخارجيين، مما يسمح للمرضى بالحفاظ على نمط حياة أكثر طبيعية في الوقت الذي يتلقون فيه الدعم
- هذا الاتجاه نحو حلول أقل غزواً واتصالاً ومركزة على المريض لمعالجة الـ VAD هو إعادة تعريف التوقعات الإكلينيكية ونتائج نوعية الحياة لمرضى قصور القلب
- ويتزايد اعتماد أدوات متقدمة وقابلة تماماً للزرع، واتساع نطاقات VADs عبر كل من تطبيقات العلاج من جسر إلى آخر وإلى مقصد، حيث يعطي مقدمو الرعاية الصحية الأولوية لتحسين السلامة والملاءمة واستقلالية المريض.
سوق الخدمات
سائق
زيادة انتشار مرض القلب وأمراض القلب والسرطانات
- ويعد ارتفاع معدل انتشار أمراض القلب المتقدّمة وغيرها من أمراض القلب والأوعية الدموية عاملاً رئيسياً يغذي الطلب على الأجهزة المساعدة البطينية على الصعيد العالمي.
- فعلى سبيل المثال، في آذار/مارس 2025، أبلغ Medtronic عن زيادة في عمليات زرع LDAD مدفوعة بتزايد عدد مرضى فشل القلب في المرحلة النهائية الذين ينتظرون زرع القلب.
- تقدم هذه الأجهزة دعماً ميكانيكياً لإنقاذ الحياة في الدورة الدموية للمرضى غير المؤهلين لزرع القلب أو الذين ينتظرون توافر المانحين، مما يجعلهم تدخلاً علاجياً حاسماً.
- :: تشجيع زيادة الوعي بين الأطباء والمرضى بشأن تحسين معدلات البقاء على قيد الحياة والمنافع المتعلقة بنوعية الحياة، وتشجيع الاعتماد الأوسع نطاقاً ل
- :: زيادة دعم السداد، وتحسين البنية الأساسية للرعاية الصحية، وتوسيع برامج فشل القلب المتخصصة، مما يزيد من زيادة دفع استيعاب هذه الأدوات في الأسواق المتقدمة والناشئة على السواء
- :: تعزيز أوجه التقدم التكنولوجي في الأجهزة الجارية باستمرار والرصد عن بعد لتعزيز موثوقية الأجهزة وإدارة المرضى، مما يزيد من دفع عملية الاعتماد
- :: زيادة الاستثمارات في البحث والتطوير الإكلينيكيين في مجال البحث والتطوير في مجال طب الأطفال والمريضات المعرضات لخطر شديد وتوسع نطاق مجمع المرضى المؤهلين للحصول على أجهزة المساعدة البطينية
التعرّض/التحديي
التكاليف العالية والأخطار المتصلة بالأجهزة
- ولا يزال ارتفاع التكلفة الأولية لأجهزة المساعدة الهوائية، إلى جانب استمرار الصيانة والرعاية على سبيل المتابعة، يشكل عائقاً كبيراً يحول دون اعتماد هذه الأجهزة على نطاق أوسع، ولا سيما في المناطق الحساسة من حيث الأسعار
- وعلى سبيل المثال، فإن العلاج في المستشفيات لفترات طويلة والمضاعفات المتصلة بالأجهزة مثل التسمم أو العدوى جعلت بعض المرضى ومقدمي الرعاية الصحية الصحية حذرين من الزرع بمضادات فيروس نقص المناعة البشرية (VAD).
- تحد الإجراءات الجراحية ومتطلبات الإدارة بعد العمليات من إمكانية الوصول إلى مراكز القلب المتخصصة، مما يقيد نمو السوق في المناطق ذات الهياكل الأساسية المحدودة للرعاية الصحية
- وعلى الرغم من أن التقدم التكنولوجي يُقلل من الأحداث السلبية، فإن الشواغل المتعلقة بالموثوقية الطويلة الأجل للأجهزة، وإدارة العلاج المضاد للتخثير، وامتثال المرضى لا تزال تشكل تحدياً أمام التبني
- والتغلب على هذه الحواجز من خلال الاستخدام الأمثل للتكاليف، وتحسين سلامة الأجهزة، وبرامج التدريب السريري، وتحسين الدعم في مرحلة ما بعد العمليات، هو أمر حاسم للنمو المستدام في سوق أدوات المساعدة البطينية
- :: يمكن أن يؤدي محدودية الوعي والفجوات المعرفية في أوساط المرضى ومقدمي الرعاية الصحية بشأن إدارة الأجهزة والوقاية من مضاعفات الإعاقة إلى إعاقة معدلات التبني
- ويمكن أن تؤدي العقبات التنظيمية وعمليات الموافقة الصارمة في بعض البلدان إلى تأخير إدخال تكنولوجيات جديدة في هذا المجال، مما يؤثر على التوسع الشامل في السوق
سوق المعدات
ويتم تقسيم السوق على أساس المنتج، والتطبيق، والتصميم، والنوع، والعمر، والمستعملين النهائيين.
- )
وعلى أساس المنتج، فإن سوق جهاز المساعدة البطيني (VAD) مقسمة إلى أجهزة مساعدة البطين الأيسر (LVADs) وأجهزة مساعدة البطين اليمنى (RVADs) وأجهزة المساعدة الثنائية (BIVADs) ويهيمن قطاع المساعدة على السوق بأكبر حصة من الإيرادات تبلغ 51.2 في المائة في عام 2025، وذلك بسبب اعتماده السريري الواسع النطاق وفعاليته في دعم المرضى الذين يعانون من اختلال بطيني يساري حاد، وتفضيل أجهزة المساعدة البطينية في معالجة المناطق التي تنتقل من الجسر إلى النباتات والمقصد بسبب ما ثبت من تحسن في البقاء على قيد الحياة وجودة الحياة. وتحب المستشفيات والمراكز القلبية المتخصصة هذه الأجهزة بسبب توافقها مع تكنولوجيا التدفق المستمر المتقدمة، والرصد عن بعد، والنتائج السريرية القوية. وقد أدت الاستثمارات المستمرة في مجال البحث والتطوير التي يقوم بها المصنعون الرئيسيون إلى زيادة تعزيز قدرة الأجهزة على المتانة، والسلامة، وراحة المرضى. ولا يزال الإدراك الطبي وسجل المسار الثابت يعززان من هيمنة قطاع LVAD.
ومن المتوقع أن يشهد الجزء الخاص ببيفاتد أسرع معدل نمو من 2026 إلى 2033، بسبب ارتفاع حالات فشل القلب في الوريدتين والأحوال القلبية المعقدة، وتوفر المركبات الثنائية في الوقت نفسه الدعم لكلا البطينينين، مما يعالج خللا حادا في القلب متعدد الكُبر. فعلى سبيل المثال، أفادت شركة سينكارديا في آذار/مارس 2025 بزيادة اعتماد المركبات البيكواد للمرضى الذين يعانون من فشل ثنائي في المرحلة النهائية. كما أن الابتكارات التكنولوجية، بما في ذلك التصغير وتحسين التوافق البيولوجي، تتسارع من وتيرة النمو. كما أن توسيع نطاق تغطية السداد وزيادة الوعي بين الأطباء والمرضى يزيدان من دعم التبني. كما تساهم الأسواق الناشئة التي ترتفع فيها معدلات انتشار أمراض القلب والأوعية الدموية أيضاً في سرعة اعتماد BiVAD.
- ألف -
وعلى أساس التطبيق، فإن سوق VAD مقسمة إلى علاج من الجسر إلى الزرع (BTT) والعلاج من الوجهة المقصودة والعلاج من الجسر إلى الاستعادة والعلاج من الجسر إلى الترشح (BTR) والعلاج من الجسر إلى الجسر إلى العلاج (BTC) وقد سيطرت شريحة العلاج من هذا النوع على السوق في عام 2025 نظراً لدورها الحاسم في دعم المرضى الذين ينتظرون زرع القلب. وتثبيت ديماميكيات القلب، وتحسين معدلات البقاء على قيد الحياة، وهي الخيار المفضل في المراكز المتقدمة لفشل القلب. وتولي المستشفيات الأولوية لأجهزة العلاج من الفيروس إلى الفيروس بسبب البروتوكولات السريرية الراسخة والبنية الأساسية للرعاية بعد الزرع. وتعزز أجهزة المعالجة بالدواء المميتة الفلورية ونظم الرصد عن بعد إدارة المرضى، وتعزيز الهيمنة. كما تساهم الدراية الفيزيائية، والنتائج الإيجابية الطويلة الأجل، والدعم القوي بعد الجراحة، في قيادة هذا القطاع.
ومن المتوقع أن يشهد العلاج بالوجهة الأسرع خلال الفترة 2026-2033، بقيادة مرضى غير مؤهلين لزراعة القلب. على سبيل المثال، أبلغت شركة أبوت عن ارتفاع معدلات الزرع في علاج الوجهات السياحية في أوساط المسنين والمرضى المعرضين لخطر شديد في عام 2025. كما تعمل التحسينات التكنولوجية في سلامة الأجهزة، وقابلية النقل، والرصد عن بعد على تعزيز عملية الاعتماد. كما يعمل توسيع نطاق سياسات السداد وزيادة الوعي بين الأطباء والمرضى على زيادة دعم نمو السوق. كما تعمل أجهزة التدفق المستمر المتقدمة وبرامج تدريب المرضى المعززة على زيادة الاعتماد.
- منفذ
وعلى أساس التصميم، تُقسم السوق إلى أجهزة مساعدة البطينية الممتدّة عبر الجلد (TVADs) وأجهزة مساعدة البطينية القابلة للزرع (iVADs).() ويهيمن على قطاع الأيفاد في عام 2025 بسبب تصميمه القابل للزرع بالكامل، والحد من مخاطر العدوى وتعزيز قدرة المرضى على الحركة.() وتسمح الآيفاد بدعم طويل الأجل مع الحد الأدنى من المكونات الخارجية، وتحسين الراحة وتكامل أسلوب الحياة.() وتوفر أجهزة الآيفات ذات التدفق المستمر كفاءة عالية، وثباتاً، وخيارات رصد عن بعد.() ويحظى الاعتماد القوي بدعم المستشفيات ومراكز القلب المتخصصة.() ويعزّز تفضيل المرضى للحلول الأقل غزواً والأكثر ملاءمة هيمنة هذا القطاع.() ويُكفل الابتكار المستمر في تكنولوجيا الأجهزة القابلة للزراعة تحسين نتائج البقاء والموثوقية السريرية.
ومن المتوقع أن يشهد الجزء الخاص بمكافحة تعاطي المخدرات عبر الحدود أسرع معدل نمو من عام 2026 إلى عام 2033، مدفوعاً بتعقد إجرائي أقل واستخدام في سيناريوهات الدعم المؤقت. على سبيل المثال، يتزايد اعتماد أجهزة تقييم الأداء عبر الحدود للعلاج من الجسر إلى التعافي في حالات فشل القلب الحاد. وتسهم التطورات التكنولوجية في سلامة خطوط القيادة، والحد من مخاطر العدوى، والرصد عن بعد في سرعة الاعتماد. كما يساهم التوسع في الاستخدام في الأسواق الناشئة وزيادة الوعي بين أطباء العيادات أيضاً في دعم النمو. كما أن التقدم التكنولوجي في تحسين سلامة خطوط الدفع، وسهولة الزرع، ورصد المرضى في زيادة النمو.
- نوع
وعلى أساس النوع، فإن السوق مقسمة إلى تدفق كئيب وتدفق مستمر، وقد سيطرت أجهزة التدفق المستمر على السوق في عام 2025 بحصة قدرها 46.5 في المائة، بسبب صغر حجمها، وتحسن كفاءتها، وموثوقية طويلة الأجل، وتفضَّل مركبات الـ VAD التي تعمل بالتدفق المستمر على المعالجة من الجسر إلى الزرع والوجهة بسبب نتائج البقاء الأفضل والمضاعفات المخفضة، ويؤدي التكامل المتقدم لأجهزة الاستشعار والرصد عن بعد إلى تعزيز الإدارة السريرية والتزام المرضى، وتحبذ المستشفيات والمراكز المتخصصة أجهزة التدفق المستمر لأداء هذه الأجهزة على المدى الطويل، وتعزز الثقة في الفيزياء والنتائج السريرية المؤكدة هيمنتها.
ومن المتوقع أن تشهد أجهزة تدفق النسل أسرع معدل نمو من عام 2026 إلى عام 2033، ولا سيما في الأطفال أو المرضى الصغار، فعلى سبيل المثال، يتم اختيار مركبات الهاوية ذات التدفق النبضي للأطفال والمرضى ذوي المتطلبات السريرية المحددة، كما أن التحسينات التكنولوجية في التصغير، ودوام الأجهزة، وبروتوكولات السلامة تدعم النمو، كما أن الأسواق الناشئة التي تقوم بتطوير الهياكل الأساسية للرعاية الصحية توفر أيضاً فرصاً لاعتمادها بطريقة قابلة للتكرار، كما أن زيادة الوعي بين الأطباء ومقدمي الرعاية تزيد من دفع عملية التبني في مجموعات متخصصة من المرضى.
- /
وعلى أساس العمر، فإن السوق مقسمة إلى أقل من 18، 19 - 36، 40 - 59، 60 - 79، وأكثر من 80 - تغلبت الفئة العمرية من 60 إلى 79 على السوق في عام 2025 بسبب ارتفاع معدل انتشار حالات قصور القلب المتقدمة والاعتلالات المشتركة. ويمثل هذا السكان غالبية المرشحين للعلاج من الجسر إلى الزرع والوجهة. والنتائج السريرية والدعم بعد الزرع موثقة بشكل جيد، مما يضمن الاعتماد القوي. وتركز المستشفيات على هذه الفئة العمرية لبرامج زرع الـ VAD. وتعزز الدراية الفيزيائية والنتائج الإيجابية الطويلة الأجل قيادة السوق. ويستفيد هذا القطاع من التحسينات الجارية في سلامة الأجهزة وتكنولوجيات الرصد.
ومن المتوقع أن تشهد الفئة العمرية دون سن 18 عاماً أسرع معدل نمو خلال الفترة 2026-2033، مدعوماً بتطوير واكتئاب الدم المميت الذي يركز على الأطفال وزيادة الوعي بالظروف الخلقية وأوضاع القلب المكتسب. على سبيل المثال، تعمل الأجهزة المصغرة المتخصصة على تمكين تبني الأطفال على نطاق أوسع. كما تدعم النمو برامج نمو أمراض القلب لدى الأطفال، والابتكار التكنولوجي، والتوسع في الأسواق الناشئة. والواقع أن البحث والتطوير المستمر في تصميم التشويش المؤثر على الأطفال يزيد من تعزيز الاعتماد. وتؤدي التطورات في الأجهزة المصغرة وبرامج رعاية الأطفال المتخصصة إلى تيسير النمو في هذا القطاع.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، يتم تقسيم السوق إلى مستشفيات، وتجهيزات للرعاية المنزلية، وغيرها. وكانت المستشفيات تهيمن على السوق في عام 2025 مع أكبر حصة من الإيرادات بسبب الخبرة الجراحية، والبنية التحتية للرصد، ومتطلبات الرعاية بعد الزرع. وتؤدي المراكز القلبية الرئيسية إلى تبني المرضى الذين يتلقون العلاج من الانتقال من الجسر إلى النبتة وإلى المقصد. وتوفر المستشفيات دعماً شاملاً قبل العمليات وبعدها، بما يضمن بقاء المرضى على قيد الحياة بدرجة أعلى. وتعزز المعرفة السريرية والاستثمارات في البنية الأساسية الهيمنة. ويدعم التعاون القوي بين المستشفيات ومصنعي VAD الابتكار والتبني.
ومن المتوقع أن تشهد ترتيبات الرعاية المنزلية أسرع نمو من 2026 إلى 2033، مدفوعة بالتطبيب عن بعد،:: رصد حالات الاعتلالعلى سبيل المثال، يفضل المرضى على نحو متزايد التعافي والرعاية الطويلة الأجل في المنزل. فالتطورات التي تشهدها أنظمة نقل الأجهزة، والسلامة، والدعم عن بعد تتسارع خطى الاعتماد. ومن العوامل الإضافية الداعمة لنمو القطاع التوسع في برامج الرعاية الصحية المنزلية في الأسواق الناشئة التي تزيد من الوقود. وزيادة راحة المرضى وخفض تكاليف العلاج في المستشفيات.
المساعدة في الحصول على مساعدة
- سيطرت أمريكا الشمالية على سوق أدوات المساعدة على البطين بأكبر حصة من الإيرادات بلغت 38.7 في المائة في عام 2025، بدعم من نفقات الرعاية الصحية المرتفعة، والبنية التحتية المتقدمة للرعاية القلبية، ووجود شركات تصنيع رئيسية للأجهزة، مع وجود نمو كبير في زراعة الـ VAD، ولا سيما في تطبيقات العلاج من الجسر إلى الزرع والمقصد.
- يعطي المرضى ومقدمو الرعاية الصحية في المنطقة الأولوية لحلول الرعاية القلبية المتقدمة، بما في ذلك أدوات تقييم
- ويدعم هذا الاعتماد الواسع النطاق أيضاً ارتفاع نفقات الرعاية الصحية، ووجود جهات تصنيع رئيسية لدبليو فين، وتغطية قوية للسداد، مما يجعل من هذه الأجهزة خياراً مفضلاً لعلاج المرضى الذين يعالجون من جسر إلى زرع ومن وجهة إلى أخرى.
سوق الولايات المتحدة الأمريكية لأجهزة المساعدة في النفـس
إن سوق أدوات المساعدة البطيئية في الولايات المتحدة استحوذت على أكبر حصة من الإيرادات بلغت 82% في عام 2025 في عام 2025 في داخل أمريكا الشمالية، ويغذيها ارتفاع معدل انتشار فشل القلب المتقدم والبنية الأساسية الراسخة للرعاية الصحية. ويعتمد المرضى والعياديون بشكل متزايد على أجهزة الدفع بالضوء في العلاج من الجسر إلى الزرع والوجهة، مدعومة بنتائج سريرية مؤكدة وفوائد البقاء على قيد الحياة في الأمد البعيد. كما أن التكامل المتنامي بين أجهزة التدفق المستمر، ونظم الرصد عن بعد، والحلول الخاصة بالصحة عن بعد، يزيد من دفع السوق. فضلاً عن ذلك فإن سياسات السداد المواتية، ووجود الشركات الرائدة العاملة في مجال مكافحة الإغراق، والأنشطة القوية في مجال البحث والتطوير، تساهم إلى حد كبير في توسع السوق. كما أن الاتجاه نحو برامج الرعاية المركزة على المرضى وبرامج الرصد المنزلية يدفع أيضاً إلى تبني هذه الأدوات.
أوروبا أوروبا
ومن المتوقع أن تتوسع سوق الأجهزة التي تساعد على مساعدة البطين في أوروبا في ظل قدر كبير من المساعدة التي يقدمها برنامج المساعدة الإنمائية الرسمية على مدى الفترة المتوقعة، ويرجع ذلك أساساً إلى ارتفاع معدلات انتشار فشل القلب في المرحلة النهائية وزيادة الوعي بالمعالجة القلبية المتقدمة. ومن المتوقع أن يؤدي الطلب على الدعم الدوري الميكانيكي في المستشفيات ومراكز القلب المتخصصة إلى تعزيز تبني أدوات المساعدة على الحد من المخاطر. ويشجع تركيز أنظمة الرعاية الصحية الأوروبية على تحسين بقاء المريض ونوعية الحياة على إدماج هذه الأجهزة في تطبيقات العلاج من الجسر إلى الزرع ومن الوجهة المقصودة على حد سواء. كما يدعم السوق أيضاً مبادرات السداد والتعاون السريري عبر الحدود. كما يشجع التحسن التكنولوجي المستمر والخبرة الطبية القوية على زيادة تحفيز النمو.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن ينمو سوق الأجهزة المساعدة البطينية في المملكة المتحدة عند مستوى جدير بالملاحظة أثناء الفترة المتوقعة، وذلك بسبب تزايد عدد مرضى فشل القلب وارتفاع الطلب على خيارات العلاج المتقدمة. وتتبنى المستشفيات ومراكز القلب في المملكة المتحدة مُضَطَرَعات مُضَاهِرَة لتحسين نتائج المرضى والحد من وقت الانتظار لعمليات زرع القلب. وبالإضافة إلى ذلك، فإن الوعي المتزايد بسلامة الأجهزة، وقدرات الرصد عن بعد، والتكامل عن بعد، والتكامل عن بعد، تشجع المرضى والعياديين على حد سواء على تبني حلول VAD. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة ودعم الابتكارات الطبية في تحفيز نمو السوق. كما تعمل المبادرات الوطنية التي تشجع الرعاية القلبية المتقدمة على زيادة تعزيز الاعتماد.
ألمانيا سوق الخدمات
ومن المتوقع أن تتوسع سوق الأجهزة التي تساعد على مساعدة البطين في ألمانيا في ظل قدر كبير من الكفاءة في إدارة المخاطر البيئية خلال الفترة المتوقعة، والتي تغذيها زيادة انتشار أمراض القلب والأوعية الدموية والتركيز القوي على التقدم التكنولوجي في مجال الرعاية الصحية. وتتبنى المستشفيات ومراكز القلب المتخصصة بشكل متزايد هذه الأجهزة نظراً لفعاليتها المؤكدة في تحسين البقاء ونوعية الحياة. ومن المتوقع أن يعمل تركيز ألمانيا على الإبداع، وسلامة المرضى، والرعاية بعد الزرع على تشجيع استخدام التدفق المستمر المتقدم.النسـكوعلاوة على ذلك، تدعم سياسات سداد تكاليف الرعاية الصحية العامة والخاصة نمو السوق، كما أن حملات التوعية والتعاون بين الأطباء ومصنعي VAD تزيد من الاعتماد.
(ب) سوق خدمات المساعدة
إن سوق أدوات المساعدة البطيئية في آسيا والمحيط الهادئ على وشك النمو في أسرع مستوياتها خلال الفترة المتوقعة من 2026 إلى 2033، حيث بلغت 23% خلال الفترة المتوقعة 2026 إلى 2033، وذلك بسبب ارتفاع معدل الإصابة بأمراض القلب والأوعية الدموية، وارتفاع الإنفاق على الرعاية الصحية، وتحسين البنية الأساسية الطبية في بلدان مثل الصين واليابان والهند. والواقع أن التركيز المتزايد في المنطقة على الرعاية القلبية المتقدمة، والمبادرات الحكومية الداعمة لإدارة فشل القلب، والتبني التكنولوجي، يقود نمو السوق في مجال نقص المناعة البشرية/الإيدز. فضلاً عن ذلك فإن التوسع في الوصول إلى المستشفيات التي لديها وحدات القلب المتخصصة وزيادة الوعي بين الأطباء والمرضى يعملان على تعزيز عملية التبني. والواقع أن مراكز تصنيع الأجهزة الطبية الناشئة في منطقة آسيا والمحيط الهادئ تعمل على تحسين القدرة على تحمل التكاليف وإمكانية الوصول إليها. كما تساهم زيادة برامج التدريب لجرّاحي القلب ونظم دعم ما بعد الزرع في النمو.
اليابان
إن سوق أدوات المساعدة البطيئية اليابانية تكتسب زخماً بسبب البنية الأساسية المتقدمة للرعاية الصحية في البلاد، وارتفاع معدلات انتشار أمراض القلب والأوعية الدموية، وزيادة عدد السكان المسنين. وتتبنى المستشفيات ومراكز القلب المتخصصة بشكل متزايد مفاتحات للضعف بالنسبة لتطبيقات العلاج من الجسر إلى الزرع والوجهة. والواقع أن دمج الرصد عن بعد، والحلول عن بعد، وتكنولوجيا التدفق المستمر يعمل على تغذية نمو السوق. فضلاً عن ذلك فإن الوعي المتزايد لدى المرضى فيما يتصل بنتائج العلاج على الأمد البعيد يشجع على تبني VAD. فضلاً عن ذلك فإن تركيز اليابان على الرعاية الصحية العالية الجودة والمبادرات الحكومية الداعمة لمعالجة القلب المتقدمة يزيد من دعم التوسع في الأسواق. كما أن برامج البحث والتطوير التعاونية مع صناع VAD العالميين أيضاً تدفع الإبداع التكنولوجي.
الهند سوق الخدمات
الواقع أن سوق أدوات المساعدة البطينية في الهند استأثرت بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى ارتفاع انتشار أمراض القلب والأوعية الدموية، وتوسيع البنية الأساسية للرعاية الصحية، وزيادة الوعي بالعلاجات المتقدمة. وتتبنى المستشفيات ومراكز أمراض القلب الآن أضلاعاً للضوء في تطبيقات العلاج من الجسر إلى الزرع وإلى المقصد. كما يشكل الدفع نحو السياحة الطبية وتوافر الأجهزة المتقدمة والفعالة من حيث التكلفة عاملين رئيسيين في دفع نمو السوق. فضلاً عن ذلك فإن الخبرات السريرية المتنامية، والرعاية المحسنة بعد العملية، والمبادرات الحكومية الداعمة لصحة القلب والأوعية الدموية تعمل على تعزيز الاعتماد. كما تساهم زيادة وعي المرضى وتصنيع الأجهزة المحلية في توسع الأسواق.
حصة سوق خدمات المساعدة
وتقود صناعة الأجهزة المساعدة على المضاجعة أساسا شركات راسخة، منها:
- آببوت (الولايات المتحدة الأمريكية)
- ميدترونيك (أيرلندا)
- (ألمانيا)
- (الولايات المتحدة)
- كور وافيه (فرنسا)
- إيفاهال (اليابان)
- (الولايات المتحدة الأمريكية)
- جارفيك هارت Inc. (الولايات المتحدة الأمريكية)
- SynCardia Systems، LLC (الولايات المتحدة الأمريكية)
- شركة Teromo (اليابان)
- Calon Calon Carardio Tete Ltd. (U.K.
- بيفاكور (الولايات المتحدة الأمريكية)
- النظم الطبية (الولايات المتحدة الأمريكية)
- الفقار الحسن S S (سويسرا)
- (الولايات المتحدة الأمريكية)
- (U.K.)
- شركة NuPulseCV, In In Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- ليفا نونوفا PLC (المملكة المتحدة)
ما هي التطورات الحديثة في السوق العالمية لأجهزة المساعدة في المنافذ؟
- في سبتمبر/أيلول 2025، قدمت كور ويف نتائج مؤقتة من دراستها الأولى للفيروس البشري في مؤتمر جمعية فشل القلب في أمريكا. وقد أظهر المريض الأول المدعوم بنظام LVAS الخاص بكور ويف تحسناً في الحالة الوظيفية (إلى الصف الأول من نظام NYHA) قبل خروجه من الخدمة؛ وبعد 84 يوماً من تلقيه الدعم، خضع المريض لعملية زرع قلب ناجحة لم يلاحظ فيها أي كدمة خثرة عند الزرع، وهو دليل مشجع على مفهوم التكنولوجيا الجديدة للموجات الرئوية.
- في يوليو/تموز، أعلنت كور ويف عن أول عملية زرع في العالم لجيلها القادم من الجيل الثالث من شبكة LVAS نظام مساعدة يساري على أساس تكنولوجيا "الغش العازل" التي تعتمد على اختراق تكنولوجيا "الغش العازل" في أحد المرضى في مستشفى سانت فنسنت في سيدني. فبخلاف أدوات الهادف التقليدية، تحافظ هذه المضخة على القدرة على النبض الطبيعي بدلاً من الاستعاضة عنها بتدفق مستمر، وهو ما يمثل معلماً تكنولوجياً رئيسياً في دعم الدورة الدموية الميكانيكية.
- في نيسان/أبريل 2025، أعلنت كورف عن نتائج ناجحة في مرحلة ما قبل العرض: ستة أشهر مزمنة مزمنة في دراسات ما قبل التخرج، و 60 مرة في اليوم، لم تظهر عمليات زرع البويضات المزمنة أي فشل في الجهاز أو كدمات، مما يؤكد سلامة وتطابق مضخة الموجة - الميمبران وتمهيد الطريق للتجارب البشرية.
- وفي آذار/مارس 2025، كان جهاز HyldMate 3 LVAS (بواسطة Abbott) يخضع لإشعار السلامة: فقد واجهت بعض وحدات وحدة الطاقة المتنقلة التابعة لها مشاكل مفاجئة في الأداء دفعت الشركة إلى إخطار المستشفيات والتخطيط للاستبدال.
- في مايو 2024، أصدرت هيئة التنظيم في إدارة الأغذية والعقاقير في الولايات المتحدة (FDA) صنفاً أُشير إليه في مجموعة المواد المزروعة بالقلب Mate 3 LVOS بسبب التقارير عن تسرب الدم أو ازدحام الهواء عند الواجهة الفاصلة بين الكانولا والكمية البكتيرية الداخلية، مما يشكل مصدر قلق خطير من حيث السلامة يمكن أن يؤدي إلى نزيف أو انسداد إنسداد الهواء أو فشل القلب الأيمن في المريض.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











