


تقسيم سوق أجهزة النفخ في الشرق الأوسط وأفريقيا، حسب النوع (جهاز نفخ تناظري وجهاز نفخ رقمي)، والسعة (جهاز نفخ 20 مل، وجهاز نفخ 25 مل، وجهاز نفخ 30 مل، وجهاز نفخ 60 مل)، والتطبيق (طب القلب التداخلي، وإجراءات الأوعية الدموية الطرفية، والأشعة التداخلية، وإجراءات المسالك البولية، وإجراءات الجهاز الهضمي، وغيرها)، والضغط (30 ضغط جوي، و40 ضغط جوي، و55 ضغط جوي، وغيرها)، والوظيفة (زرع الدعامات وتوصيل السوائل)، والمستخدم النهائي (المستشفيات، ومختبرات التدخلات، والعيادات)، وقناة التوزيع (المناقصات المباشرة، ومبيعات التجزئة، وموزعو الطرف الثالث) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في الشرق الأوسط وأفريقيا؟
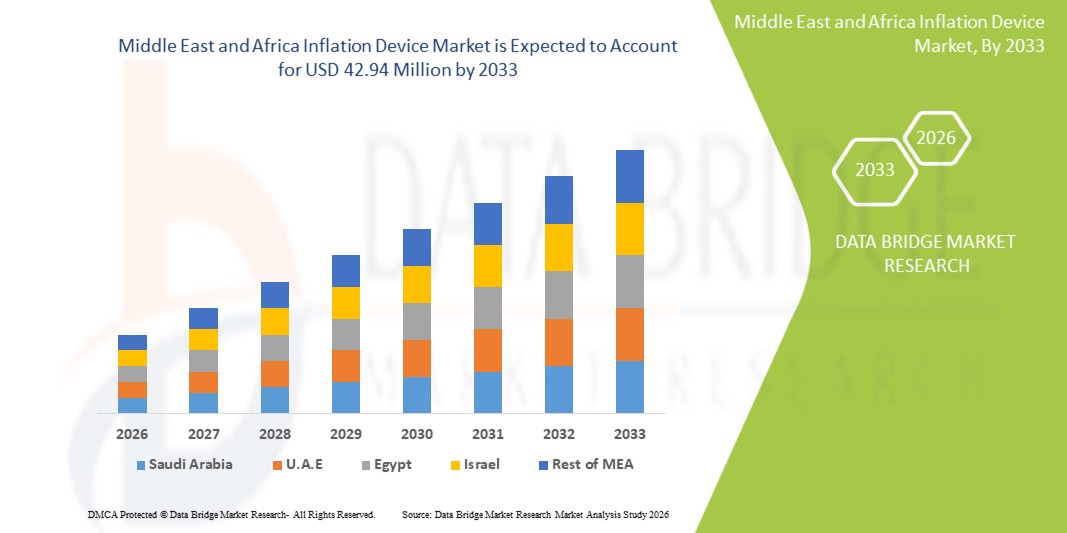
- وفقاً لقاعدة البيانات، قُيِّرت قيمة حجم سوق أجهزة تحليل البحوث المتعلقة بسوق سوق جسر البياناتمبلغ قدره 34.70 مليون دولار في عام 2009ومن المتوقع أن يتم ذلكالمبلغ الذي قدره 000 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويرجع نمو السوق في المقام الأول إلى تزايد انتشار أمراض القلب والأوعية الدموية وأمراض الأوعية الدموية الطرفية في المنطقة، إلى جانب ارتفاع الاستثمارات في الهياكل الأساسية الطبية المتقدمة والإجراءات التدخلية.
- وبالإضافة إلى ذلك، فإن تزايد اعتماد العلاجات التي تنطوي على حد أدنى من الاجهاد، والتقدم التكنولوجي في الأجهزة التضخمية، يساعد مقدمي الرعاية الصحية على تحسين الكفاءة الإجرائية ونتائج المرضى. وهذه العوامل، مقترنة بزيادة الوعي بالحلول الطبية المتقدمة، تزيد الطلب على أجهزة التضخم في جميع المستشفيات والعيادات المتخصصة، مما يحرك توسع السوق.
حجم السوق والتنبؤات المتوقعة:
- القيمة السوقية (2025):34-70 مليون
- القيمة السوقية المتوقعة (2033)::: 4294 مليون
- التنبؤات المتوقعة لـ CAGR (2026-2033):2.70%
ما هي أهم عمليات النقل في الشرق الأوسط وسوق أفريقيا لأجهزة التضخم؟
- أصبحت أجهزة التضخّم، التي توفر ضغطاً متحكماً فيه أثناء عملية الترجيح بالبالون وغيرها من الإجراءات التدخلية، عناصر أساسية في التدخلات العصرية في مجالات القلب والأوعية القلب والأوعية المحيطية والأوعية والأوعية البولية والأوروبية نظراً لدقتها وخصائص أمانها وسهولة تشغيلها.
- ويعزى الطلب المتزايد على أدوات التضخم في المقام الأول إلى ارتفاع انتشار أمراض القلب والأوعية الدموية، وتزايد الوعي بإجراءات الحد الأدنى من الاجهاض، والاستثمارات الجارية في الهياكل الأساسية المتقدمة للرعاية الصحية عبر المنطقة.
- سيطرت المملكة العربية السعودية على سوق أدوات التضخم في الشرق الأوسط وأفريقيا بأكبر حصة من الإيرادات بلغت 38.1 في المائة في عام 2025، بدعم من نفقات الرعاية الصحية المرتفعة، والمبادرات الحكومية لتعزيز خدمات التدخل في أمراض القلب، ووجود موزعين رئيسيين وشركات إقليمية للأجهزة الطبية، مع اعتماد كبير في المستشفيات الخاصة والعامة على السواء.
- ومن المتوقع أن تكون الإمارات العربية المتحدة أسرع البلدان نمواً في سوق أدوات التضخم خلال الفترة المتوقعة بسبب زيادة فرص الحصول على الرعاية الصحية، وارتفاع أعداد المراكز المتخصصة في أمراض القلب والإشعاعات التدخلية، والتعاون مع صانعي الأجهزة الدوليين لتحسين القدرات الإجرائية.
- وغلبت على السوق أجهزة التضخم الرقمية حصة قدرها 55.2 في المائة في عام 2025، مدفوعة بتحكمها الدقيق في الضغط، وقدراتها على الرصد في الوقت الحقيقي، والتكامل مع نظم قسطرة متقدمة، وزيادة تفضيل المستشفيات والمختبرات التدخلية للحلول المتقدمة تكنولوجيا.
التقرير عن نطاق التقرير، والشرق الأوسط وأفريقيا
|
الصفات الأولى |
الشرق الأوسط وأفريقيا |
|
المُسَجَّل |
|
|
البلدان |
الشرق الأوسط وأفريقيا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي سوق الخدمات في الشرق الأوسط وأفريقيا؟
"اعتماد نُهُج التضخّم الرقمية والموصلة"
- وثمة اتجاه هام ومتسارع في سوق أدوات التضخم في الشرق الأوسط وأفريقيا يتمثل في التحول المتزايد من أجهزة تضخّم تناظرية إلى أجهزة تضخّم رقمية ذات خصائص متقدمة لرصد الضغط والموصولية، مما يعزز الدقة الإجرائية والسلامة
- فعلى سبيل المثال، تتيح نظم التضخم الرقمية التي تطبقها شركة ميريت الطبية للطب الطبي للعيادات رصد ومراقبة تضخم البالونات عن بعد، وتحسين الكفاءة الإجرائية والحد من المخاطر أثناء الإجراءات التدخلية
- وتتسم أدوات التضخم الرقمية على نحو متزايد بسد البيانات والاندماج معنُظم المعلومات المتعلقة بالمستشفى:: إتاحة التسجيل الفعلي في الوقت الحقيقي للبارامترات الإجرائية وتيسير تحليل ما بعد الإجراءات
- كما يدعم اعتماد الأجهزة الموصلة أيضاً الصيانة التنبؤية وإزالة المشاكل عن بعد، والحد من تعطل الأجهزة وتعطل تشغيلها في المستشفيات والمختبرات التدخلية
- زيادة التوافق مع منصات متعددة الإجراءات هو اتجاه آخر، مما يسمح باستخدام جهاز واحد عبر أمراض القلب التدخلية، وأوعية المحيطية، والإجراءات البولية، وتحسين المرونة التشغيلية
- وتركز جهات التصنيع أيضاً على التصميمات الحديثة العهد وتحسينات سهولة الاستخدام للحد من حالات الإجهاد السريري والأخطاء الإجرائية أثناء التدخلات الطويلة أو المعقدة
- هذا الاتجاه نحو أجهزة تضخم ذكية ومتصلة ومرصودة رقمياً تقوم بإعادة تشكيل توقعات المستخدمين في القلب التدخلي وغيرها من الإجراءات التساهلية
- ويتزايد الطلب على الأجهزة الرقمية وأجهزة التضخم الذكية بسرعة سريعة عبر المستشفيات والعيادات المتخصصة على حد سواء، حيث يعطي مقدمو الرعاية الصحية الأولوية لسلامة المرضى، والكفاءة التشغيلية، والرؤى الإجرائية المستندة إلى البيانات
الشرق الأوسط وأفريقيا
سائق
”زيادة معدلات الإصابة بأمراض القلب والوعاء والأوعية الوعائية واستثمارات الرعاية الصحية“
- ويعد ارتفاع انتشار أمراض القلب والأوعية الدموية والأمراض الوعائية الطرفية، إلى جانب زيادة الاستثمارات في الهياكل الأساسية المتقدمة للرعاية الصحية، عاملاً رئيسياً في الطلب على أدوات التضخم في المنطقة.
- فعلى سبيل المثال، في آذار/مارس 2025، وسّعت شركة بوسطن العلمية نطاق وجودها في المملكة العربية السعودية بحلول تدخلية متقدمة في مجال أمراض القلب، مما عزز إمكانية الوصول إلى أحدث أجهزة التضخم في المستشفيات ومراكز القلب.
- ومع خضوع المزيد من المرضى لإجراءات الحد الأدنى من التوغل، تحتاج المستشفيات بشكل متزايد إلى أجهزة تضخّم موثوق بها توفر سمات دقيقة لمراقبة الضغط والرصد والسلامة
- وعلاوة على ذلك، فإن المبادرات الحكومية في بلدان مثل الإمارات العربية المتحدة والمملكة العربية السعودية لتحسين الرعاية القلبية والمرافق التدخلية تعزز اعتماد الأجهزة المتقدمة تكنولوجياً.
- كما أن الطلب على أدوات تضخم سهلة الاستعمال ودقيقة وآمنة ومأمونة يدعمه أيضا تزايد الوعي بين أطباء العيادات بشأن الحد من التعقيدات الإجرائية وتعزيز نتائج المرضى.
- :: زيادة تعزيز التعاون بين المستشفيات وصناع الأجهزة العالمية من تيسير الوصول إلى نظم التضخم المتقدمة، مما يدفع نمو الأسواق عبر القطاعين العام والخاص على السواء
- :: زيادة برامج التدريب وحلقات العمل التي يقوم بها صانعو الأجهزة لفائدة المهنيين العاملين في مجال الرعاية الصحية لتعزيز الثقة في استخدام أجهزة التضخم المتقدمة، مع زيادة التشجيع على الاعتماد
- الاهتمام المتزايد بإجراءات الحد الأدنى من الاجهاد في المدن الثانوية ومراكز الرعاية الصحية الناشئة يوسع السوق القابلة للمعالجة بما يتجاوز المستشفيات الكبرى
التعرّض/التحديي
"التكاليف المرتفعة ومتطلّقات الامتثال التنظيمية"
- ويشكل الارتفاع النسبي لتكلفة الأجهزة المتطورة للتضخم الرقمي ومتطلبات الامتثال التنظيمي الصارمة تحديات كبيرة أمام اعتماد أوسع نطاقاً في الشرق الأوسط وأفريقيا.
- فعلى سبيل المثال، قد تتردد المستشفيات والعيادات الصغيرة في بعض المناطق في الاستثمار في أدوات تضخم الأقسس بسبب قيود الميزانية، مما يحد من دخول السوق.
- الامتثال للوائح المحلية للأجهزة الطبية المحلية والحاجة إلى شهادات اعتماد الأجهزة من السلطات الصحية يمكن أن يؤديا إلى تأخير إطلاق المنتجات وزيادة التكاليف التشغيلية للصانعين والموزعين
- وبالإضافة إلى ذلك، يمكن أن تشكل الاحتياجات من التدريب للعيولوجيا من أجل تشغيل أجهزة التضخم المتقدمة على نحو سليم حاجزا في المستشفيات ذات العدد المحدود من الموظفين أو الخبرة في الإجراءات التدخلية
- وفي حين أن أسعار بعض أدوات التضخم التناظرية الأساسية منخفضة، فإن قسط النظم الرقمية أو النظم المرتبطة بها لا يزال يشكل عقبة، لا سيما بالنسبة للأسواق الناشئة داخل المنطقة.
- والتغلب على هذه التحديات من خلال تحقيق الاستخدام الأمثل للتكاليف، والدعم التنظيمي، وبرامج التدريب السريري، ستكون أساسية لاستمرار اعتماد أجهزة التضخم ونموها في المنطقة
- ويمكن للقدرة المحدودة على التصنيع المحلي والاعتماد على الواردات أن يزيدا من المهل الزمنية وتكاليف شراء المستشفيات، مما يؤثر على إمكانية الحصول على الأجهزة في الوقت المناسب
- قد يؤدي عدم تغير الهياكل الأساسية والاستعداد الإجرائي عبر البلدان إلى إعاقة الاعتماد الموحد، لأن بعض المستشفيات قد تفتقر إلى معدات داعمة أو إلى موظفين مدربين لاستخدام أدوات التضخم المتقدمة استخداماً كاملاً
منطقة الشرق الأوسط وأفريقيا
ويتم تقسيم السوق على أساس النوع والقدرة والتطبيق والضغط والوظيفة والمستخدم النهائي وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن السوق مقسمة إلى أجهزة تناظرية وأجهزة رقمية للتضخم، وسيطر قطاع أجهزة التضخم الرقمي على السوق بأكبر حصة من الإيرادات بلغت 55.2 في المائة في عام 2025، مدفوعة بضبط الضغط الدقيق، وقدرات الرصد في الوقت الحقيقي، والتكامل مع نظم قسطرة متقدمة. وتفضِّل المستشفيات والمختبرات التدخلية الأجهزة الرقمية من أجل تعزيز سلامتها الإجرائية، وتسجيل الضغط الدقيق، والقدرة على تخزين ونقل البيانات الإجرائية لأغراض التحليل اللاحق للعمليات. وتقلل الأجهزة الرقمية من الخطأ البشري أثناء التدخلات المعقدة، مما يجعلها خياراً مفضَّلاً في مراكز القلب والإشعاع ذات الحجم العالي. كما أن زيادة الوعي بالإجراءات الأقل غزواً وأفضلية الحلول المتقدمة تكنولوجياً تدعم الاعتماد. ويركز المصنعون أيضاً على الرصد القائم على البرمجيات والصيانة التنبؤية لتحسين الكفاءة التشغيلية.
ومن المتوقع أن يشهد قطاع جهاز التضخم التناظري أسرع نمو خلال الفترة المتوقعة بسبب انخفاض تكلفته، وتبسيط تصميمه، وسهولة صيانته. ذلك أن المستشفيات والعيادات الصغيرة في أفريقيا والأسواق الناشئة في الشرق الأوسط تعتمد الأجهزة التناظرية كحلول فعالة من حيث التكلفة بينما تنتقل تدريجياً إلى النظم الرقمية. وتوفر أجهزة التشفير موثوقية للإجراءات التدخلية الروتينية وتتطلب حداً أدنى من التدريب للأطباء. ذلك أن محدودية الميزانيات وانخفاض الاحتياجات من البنية التحتية يجعل الأجهزة التناظرية تجذب في المدن الثانوية ومرافق الرعاية الصحية الأصغر حجماً. كما يؤدي انعدام الإصلاح والاعتماد إلى حد أدنى على الدعم التقني إلى زيادة تبني المحركات. ويكفل توافقها مع القناطر البالونية الحالية استمرار الطلب في البيئات التي تعاني من نقص الموارد.
- م
وعلى أساس القدرة، فإن السوق مقسمة إلى 20 مل، و 25 مل، و 30 مل، و 60 مل، و 60 مل، و هيمن قطاع الـ 30 مل على السوق بحصة قدرها 40 في المائة في عام 2025، نظرا لتنوعه في مجال أمراض القلب التدخلية، والأوعية الطرفية، والإجراءات البولية. ويفضل الأطباء هذه القدرة على توافقها مع القفازات البالونية الشائعة الاستخدام وسهولة المناولة أثناء التشخيص والإجراءات العلاجية على حد سواء. والتوازن بين الحجم والمراقبة يجعلها مناسبة للاستخدام العالي التردد في المستشفيات والمختبرات التدخلية. ويستخدم هذا القطاع على نطاق واسع في مرافق الرعاية الصحية الخاصة والعامة على السواء في المملكة العربية السعودية ومستشفيات الإمارات العربية المتحدة. ويحبذ الأطباء هذه القدرة على الحد من المضاعفات الإجرائية وتحقيق تضخم دقيق. كما أن ارتفاع الطلب في القلب والقلب الوعي يزيد من تعزيز هيمنة السوق.
ومن المتوقع أن يشهد الجزء الذي يبلغ طوله 60 مل أسرع نمو خلال الفترة المتوقعة بسبب تزايد التدخلات المعقدة التي تتطلب قدراً أكبر من أحجام التضخم، مثل نشر الدعامات في الإجراءات الوعائية الطرفية. ومن المتوقع أن يؤدي التوسع في مرافق الرعاية القلبية في الإمارات العربية المتحدة، المملكة العربية السعودية، وفي أسواق أفريقية مختارة إلى دعم تبني أجهزة ذات قدرة أعلى. كما يدعم زيادة الوعي بالإجراءات التي تنطوي على الحد الأدنى من التوسع والحاجة إلى الطلب على محركات تتسم بالكفاءة الإجرائية. كما يعمل التقدم التكنولوجي في الأجهزة الضخمة الحجم، بما في ذلك تعزيز رصد الضغط، على زيادة الاعتماد. كما يعمل زيادة التعقيد الإجرائي في مراكز الرعاية الثالثة على تغذية النمو في هذا الجزء.
- ألف -
وعلى أساس الطلب، يتم تقسيم السوق إلى أمراض القلب التدخلية، والإجراءات المحيطية والأوعية الدموية، والإشعاع التدخلي، والإجراءات البولية، والإجراءات المعوية، وغير ذلك من الإجراءات. وقد هيمنة الجزء التدخلي لأمراض القلب على السوق بحصة قدرها 50 في المائة في عام 2025 بسبب ارتفاع انتشار أمراض القلب والأوعية الدموية في المنطقة.أولاً - مقدمـةإن المبادرات الحكومية الرامية إلى تحسين الرعاية القلبية وزيادة الاستثمارات في الرعاية الصحية في المملكة العربية السعودية والإمارات العربية المتحدة تزيد من تبني الحملات. وتستفيد المستشفيات من الأجهزة الرقمية التي تمكن من تسجيل البيانات، ورصد الإجراءات، والحد من مخاطر المضاعفات. والتفضيل السريري للأجهزة الموثوقة في مراكز القلب ذات الحجم المرتفع يعزز هيمنة السوق. فالاستخدام الواسع الانتشار في المستشفيات الخاصة والعامة على حد سواء يعزز الموقف القيادي للقطاع.
ومن المتوقع أن يشهد الجزء الجانبي من الإجراءات الأوعية الدموية أسرع نمو خلال الفترة المتوقعة بسبب تزايد اعتماد تقنيات الحد الأدنى من التوسع وزيادة الوعي بإدارة الأمراض الشريانية الطرفية، وتكتسب أجهزة التضخم المتقدمة الداعمة لهذه الإجراءات قوة في المستشفيات والعيادات المتخصصة، كما أن الطلب المتزايد على نشر الصمامات الدقيقة ونسبة النسيان في البطن في الشرايين الطرفية يعزز النمو، كما أن توسيع مراكز الرعاية الأوعية الدموية في المدن الحضرية والثانوية يسهم في سرعة الاعتماد، كما أن حملات التوعية والدعم الحكومي للتدخلات المتقدمة يدعمان توسع الأسواق.
- ضغط ضغط
وعلى أساس الضغط، فإن السوق مقسمة إلى 30 دقيقة، و 40 دقيقة، و 55 دقيقة، وغيرها. وكان القطاع الـ 40 في المائة يسيطر على السوق بأكبر حصة من الإيرادات في عام 2025، حيث تتطلب معظم إجراءات التدخل الروتينية هذا النطاق من الضغط من أجل تحقيق تضخم مأمون وفعال في البالونات. وتوفر الأجهزة في هذه الفئة هوامش المراقبة والسلامة المثلى للأطباء، مما يجعلها معيارية في المستشفيات والمختبرات التدخلية. والتبني أقوى في المملكة العربية السعودية والإمارات العربية المتحدة نتيجة للتطور في مرافق القلب والإشعاع. وتوازن الأجهزة الـ 40 في المائة بين السلامة والكفاءة الإجرائية للتدخلات العالية الحجم والمعقدة على حد سواء. ويكفل توافقها مع قسطرات البالونات المشتركة الاستخدام الواسع. ويفضّل الأطباء الإكلينيكيون هذه الأجهزة للأداء الذي يمكن التنبؤ به والموثوق به أثناء التدخلات.
ومن المتوقع أن يشهد الجزء الذي يبلغ 55 درجة مئوية أسرع نمو خلال الفترة المتوقعة، وذلك بسبب تزايد التدخلات المعقدة التي تتطلب ضغوط تضخمية أعلى، ولا سيما في نشر الصمامات، والإجراءات الوعائية الطرفية، وارتفاع معدل انتشار ظروف القلب والأوعية الدموية المتقدمة يدعم الطلب، وتفضّل المستشفيات التي تقوم بتدخلات معقدة أجهزة الضغط العالي من أجل الدقة، وتحسّن التحسينات التكنولوجية في الأجهزة التي تبلغ درجة الحرارة 55 درجة، بما في ذلك الرصد الرقمي، السلامة الإجرائية، ويتزايد الاعتماد في مراكز القلب والأوعية الدموية المتخصصة عبر أسواق الشرق الأوسط وأفريقيا.
- الوظائف
وعلى أساس الوظيفة، يقسم السوق إلى انتشار ثابت وتسليم السوائل، وسيطر قطاع الانتشار الثابت على السوق بحصة قدرها 52 في المائة في عام 2025، مدفوعا بارتفاع التدخلات القلبية الوعائية والشرط الأساسي للدقة في وضع العبوات. وتفضّل المستشفيات ومراكز القلب المتخصصة الأجهزة الرقمية التي توفر الانتشار المراقب والرصد في الوقت الحقيقي. كما يدعم تزايد الحجم الإجرائي في قسم القلب التدخلي التبني. كما أن أجهزة نشر الصمامات الرقمية تحد من المخاطر وتحسن نتائج المرضى. ويعزز التوافق مع نظم القسطرة المتقدمة قيادة السوق. ويكفل الإلمام الواسع النطاق بأجهزة نشر الصمامات الطلب المطرد.
ومن المتوقع أن يشهد قطاع تسليم السوائل أسرع نمو خلال الفترة المتوقعة بسبب تزايد الاستخدام في الإجراءات البولية والفقهية التي تتطلب إدارة دقيقة للسوائل ونقل الضغط المراقب، وتعتمد المستشفيات والعيادات أجهزة تتيح إدارة دقيقة للسوائل، وزيادة الإجراءات التي تنطوي على الحد الأدنى من الاضمحلال في الطلب الجانبي على محركات الرعاية الوعائية والأوعية والأوعية الدموية، والتكامل مع الرصد الرقمي يحسن السلامة والكفاءة الإجرائية، ويدعم النمو توسيع المستشفيات الثانوية والعيادات المتخصصة، وزيادة التركيز على سلامة المرضى والدقة الإجرائية تعزز الاعتماد.
- هذا
وعلى أساس المستخدم النهائي، يتم تقسيم السوق إلى مستشفيات، ومختبرات تدخل، وعيادات، وسيطر قطاع المستشفيات على السوق بحصة قدرها 60 في المائة في عام 2025، مدفوعة بكميات المرضى المرتفعة، والهياكل الأساسية المتقدمة، والطلب على أجهزة تضخم عالية الأداء وموثوق بها. وتحتاج المستشفيات إلى أجهزة لأمراض القلب التدخلي، والإشعاع، والإجراءات البولية مع التحكم الدقيق بالضغط. وتعطي المستشفيات المتقدمة في المملكة العربية السعودية والإمارات العربية المتحدة الأولوية للأجهزة الرقمية من أجل الكفاءة التشغيلية. ويعزز الاعتماد الواسع النطاق في المستشفيات العامة والخاصة هيمنة السوق. ويعزز التكامل مع نظم المعلومات في المستشفيات تسجيل البيانات وتتبع الإجراءات. والأفضلية للأجهزة التي توفر الموثوقية والسلامة تعزيز تبني المستشفيات.
ومن المتوقع أن يشهد قطاع المختبرات التدخلية أسرع نمو خلال الفترة المتوقعة بسبب توسع المختبرات المتخصصة في جميع أنحاء الإمارات العربية المتحدة والمملكة العربية السعودية لتلبية الطلب على إجراءات الحد الأدنى الغازية مع متطلبات الرصد المتقدمة. ويتعزز النمو بزيادة الاستثمار في مختبرات القلب والأوعية الدموية. واعتماد الأجهزة الرقمية لنمو محركات التحكم في الضغط الدقيق. ويعزز زيادة الوعي بين الأطباء بالسلامة والدقة الإجرائية التوسع. وتساهم مختبرات التدخل الناشئة في المدن الثانوية في النمو السريع للقطاع. والتركيز على تعزيز الكفاءة التشغيلية في تعزيز الاعتماد.
- حسب التوزيع
وعلى أساس قناة التوزيع، تنقسم السوق إلى مناقصة مباشرة، ومبيعات بالتجزئة، وموزعين من أطراف ثالثة. وكان قطاع العطاء المباشر يهيمن على السوق بحصة بلغت 50% في عام 2025، مدفوعة باستراتيجيات شراء المستشفيات ومناقصات الرعاية الصحية الحكومية التي تضمن الوصول إلى أجهزة تضخم عالية الجودة. وتفضِّل المستشفيات المشتريات المباشرة من أجل ضمان الدعم والخدمات والصيانة. وتعزز العطاءات الكبيرة في المملكة العربية السعودية والإمارات العربية المتحدة هيمنة القطاع. وكثيراً ما تكون الأجهزة المشتراة من خلال العطاءات المباشرة رقمية، بما يضمن السمات المتقدمة والسلامة. والمبادرات الحكومية من أجل تبني مرافق القلب والتدخل. وتضمن العطاءات المباشرة الامتثال للمعايير التنظيمية وضمان الجودة.
ومن المتوقع أن يشهد قطاع الموزعين من الأطراف الثالثة أسرع نمو خلال الفترة المتوقعة، وذلك بسبب تزايد الاختراق في العيادات الصغيرة والمستشفيات في أسواق الرعاية الصحية الأفريقية الناشئة. ويتيح الموزعون من الأطراف الثالثة إمكانية الوصول إلى أجهزة التضخم التناظرية والرقمية على حد سواء بدعم محلي. ويؤدي نمو الهياكل الأساسية للرعاية الصحية في المدن الثانوية إلى تبنيها. ويتيح الموزعون مرونة في المشتريات والصيانة، مما يجعلها جذابة للمرافق الأصغر حجما. ويعزز التوسع في شبكات التوزيع الإقليمية نمو الأسواق. كما أن ارتفاع الطلب على الإجراءات الأقل توسعا في العيادات والمستشفيات الأصغر حجماً يزيد من دعم النمو.
منطقة الشرق الأوسط وأفريقيا
- سيطرت المملكة العربية السعودية على سوق أدوات التضخم في الشرق الأوسط وأفريقيا بأكبر حصة من الإيرادات بلغت 38.1 في المائة في عام 2025، بدعم من نفقات الرعاية الصحية المرتفعة، والمبادرات الحكومية لتعزيز خدمات التدخل في أمراض القلب، ووجود موزعين رئيسيين وشركات إقليمية للأجهزة الطبية، مع اعتماد كبير في المستشفيات الخاصة والعامة على السواء.
- تقدّر المستشفيات والمختبرات التدخلية في المنطقة تقديرا عاليا الدقة والرصد في الوقت الحقيقي وسمات السلامة التي توفرها أجهزة التضخم الرقمية، والتي تعزز الكفاءة الإجرائية ونتائج المرضى
- وتدعم هذا الاعتماد الواسع النطاق مبادرات حكومية لتحسين الرعاية القلبية، والوجود القوي للموزعين الرئيسيين والشركات الإقليمية للأجهزة الطبية، وزيادة الوعي بين الأطباء السريريين بشأن فوائد أجهزة التضخم المتقدمة، مع جعلها الخيار المفضل للمستشفيات والعيادات المتخصصة على حد سواء.
المملكة العربية السعودية:
الواقع أن سوق أدوات التضخم في المملكة العربية السعودية استحوذت على أكبر حصة من الإيرادات بلغت 38.1% في عام 2025 داخل الشرق الأوسط وأفريقيا، وذلك مدفوعاً بارتفاع انتشار أمراض القلب والأوعية الدموية الطرفية وزيادة الاستثمارات في البنية الأساسية المتقدمة للرعاية الصحية. فالمستشفيات والمختبرات التدخلية تعطي الأولوية لأجهزة التضخم الرقمية من أجل دقتها، ورصدها في الوقت الحقيقي، وخصائص السلامة، والتي تعزز الكفاءة الإجرائية ونتائج المرضى. كما أن المبادرات الحكومية الرامية إلى تحسين الرعاية القلبية وتنامي تبني الإجراءات الحد الأدنى من التوسعية تعمل على زيادة تغذية نمو السوق. فضلاً عن ذلك فإن وجود الموزعين الرئيسيين والشركات الإقليمية العاملة في الأجهزة الطبية يضمن توافراً واسع النطاق ودعماً بعد البيع، ويعزز توسع السوق.
الإمارات العربية المتحدة الإمارات العربية المتحدة
ومن المتوقع أن تنمو سوق أدوات التضخم في الإمارات العربية المتحدة في أسرع وقت ممكن خلال الفترة المتوقعة، وذلك بفضل زيادة فرص الوصول إلى الرعاية الصحية، وارتفاع أعداد المراكز المتخصصة في القلب والأوعية الدموية، وتنامي التعاون مع شركات تصنيع الأجهزة الدولية. وتتبنى المستشفيات والعيادات في الإمارات العربية المتحدة بسرعة أجهزة التضخم الرقمية لتحسين الدقة والكفاءة في الإجراءات. كما أن المبادرات الحكومية التي تشجع الرعاية التدخلية المتقدمة، إلى جانب زيادة الوعي بين الأطباء بشأن الإجراءات الأقل غزواً، تزيد من دعم الاعتماد. ويساهم توافر البنية الأساسية الحديثة في المستشفيات والموظفين الطبيين المدربين تدريباً عالياً في النمو الدينامي للسوق.
جنوب أفريقيا
إن سوق أدوات التضخم في جنوب أفريقيا تشهد نموا مطردا بسبب زيادة الإنفاق على الرعاية الصحية وارتفاع انتشار أمراض القلب والأوعية الدموية والفرعية، وتعتمد المستشفيات والمختبرات التدخلية أجهزة تضخم تناظرية ورقمية على السواء لتلبية المتطلبات الإجرائية بكفاءة، كما أن التوسع في مرافق الرعاية الصحية الخاصة والعامة، إلى جانب المبادرات الرامية إلى تحسين الوصول إلى إجراءات التدخل المتقدمة، يدعم تنمية الأسواق، كما أن الوعي المتزايد بالتقنيات الأقل غزوا وتزايد عدد مراكز القلب المتخصصة يسهمان كذلك في نمو الأسواق.
مصر
ومن المتوقع أن تنمو سوق أدوات التضخم في مصر عند مستوى ملحوظ من معدلات النمو في الاقتصاد الكلي خلال الفترة المتوقعة، حيث يغذيها ارتفاع معدلات الإصابة بأمراض القلب والأوعية الدموية وتوسيع نطاق خدمات الرعاية الصحية التدخلية. وتستثمر المستشفيات والعيادات بشكل متزايد في أجهزة التضخم الرقمية من أجل تحسين مراقبة الإجراءات وسلامة المرضى. والدعم الحكومي لتحسين البنية الأساسية في المستشفيات وزيادة إمكانية الوصول إلى الإجراءات المتقدمة في القلب والأوعية الدموية هو أمر يزيد من الطلب. كما يدعم الاعتماد أيضاً برامج تدريبية وحلقات عمل ينظمها المصنعون لتعريف الأطباء بالأجهزة المتقدمة. والواقع أن المشاريع المتنامية لتحديث السكان الحضريين والرعاية الصحية تعزز توسع السوق.
من هم أكبر الشركات في الشرق الأوسط وسوق شركات التضخم في أفريقيا؟
وتتولى شركات راسخة في المقام الأول قيادة صناعة أجهزة التضخم في الشرق الأوسط وأفريقيا، ومن بينها:
- شركة Merit Systs الطبية Inc)الولايات المتحدة الأمريكية(
- شركة Sys)الولايات المتحدة الأمريكية(
- الفئة(أيرلندا)
- الطهي)الولايات المتحدة الأمريكية(
- بـاء - الميزانية)ألمانيا(
- شركة Teromo (اليابان)
- شركة تيلي من شركة Telefclisted (الولايات المتحدة الأمريكية)
- آببوت (الولايات المتحدة الأمريكية)
- كاردينال الصحة (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- أرغون الأجهزة الطبية (الولايات المتحدة)
- شركة Lipu Mic Medic Technology Co., Ltd. (الصين)
- فيغون س (فرنسا)
- اتحاد المحاكم الدولية الطبية، Inc. (الولايات المتحدة)
- أورتوس ميدي - تيك (الصين)
- ست ستون (الهند)
- أُعياميد غمبه (ألمانيا)
- سوميد طبي (الصين)
- زيلوكس - تونبريدج (الإدراج في قائمة الصين/المملكة المتحدة)
- شركة Honan VST BioTTTETTEnologogy Co.، المحدودة (الصين)
ما هي التطورات الأخيرة في الشرق الأوسط وسوق الخدمات في أفريقيا؟
- وفي كانون الثاني/يناير 2025، أعلنت بورجيل هيلدنجز، وهي من كبار مقدمي الرعاية الصحية الخاصة في الإمارات العربية المتحدة وعمان، توسيع شبكة مرافقها بما في ذلك مراكز تخصص جديدة وزيادة القدرة الجراحية/التدخلية التي تشير إلى ارتفاع الطلب على الأجهزة التدخلية المتقدمة في المنطقة
- وفي أيار/مايو 2024، أطلقت نظم ميريت الطبية جهازها الجديد للتضخم التناظري، وهو جهاز جديد للتضخم التناظري مصمم لمعالجة البلازما البالونية وإجراءات التثبيت، مما يعرض تضخما سريعا، وإعدادا واحدا، ومناولة مبسطة.
- وفي شباط/فبراير 2024، تلقت شركة زيلوكس تونبريدج موافقة تسويقية من وزارة الصحة والوقاية في الإمارات العربية المتحدة لخمسة من منتجاتها التدخلية في الأوعية الدموية بما في ذلك كاتر البالون المغطى بالدواء الزينفلفيزيون والمدرع PTA المغطّاة بالمقطورة وكاتر البالون ZENFFlow HP PTA PTA الذي يرمز إلى أول دخول تنظيمي للشركة إلى منطقة الخليج.
- في تشرين الثاني/نوفمبر 2022، أصدرت شركة ميريت الطبية جهازاً لتضخم التضخم في بازكس ألفا (Pasex Alpha) في تشرين الثاني/نوفمبر 2022، وهو جهاز يتيح إعداداً متعجلاً واحداً وتضخماً سريعاً، بهدف تحسين الإنتاج من أجل الإجراءات المتعلقة بالبلازما
- وفي كانون الثاني/يناير 2022، اقتنت شركة ميدترونيك شركة أفيرا، وهي شركة تكنولوجية للقلب متخصصة في رسم الخرائط والملاحة ونظم التحلل التي تحدد التزام شركة ميدترونيك الأعمق بتوسيع عروض التدخل القلبي الوعائي التي يمكن أن تحفز الطلب على الأجهزة الداعمة، بما في ذلك نظم التضخم عبر أسواق الاتفاقات البيئية المتعددة الأطراف.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











