



تقسيم سوق إعادة معالجة الأجهزة الطبية في الشرق الأوسط وأفريقيا، حسب النوع (منظفات إنزيمية وغير إنزيمية)، والمنتج والخدمة (خدمات دعم إعادة المعالجة والأجهزة الطبية المعاد معالجتها)، والعملية (النقع المسبق، والتنظيف اليدوي، والتنظيف الآلي، والتطهير)، ونوع الأجهزة (أجهزة حرجة، وأجهزة شبه حرجة، وأجهزة غير حرجة)، والتطبيق (الأجهزة وملحقاتها)، والمستخدم النهائي (المستشفيات، والعيادات، والرعاية الصحية المنزلية، ومراكز التشخيص، والمصنعون، ومراكز الجراحة الخارجية، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في الشرق الأوسط وأفريقيا في سوق إعادة معالجة الأجهزة الطبية؟
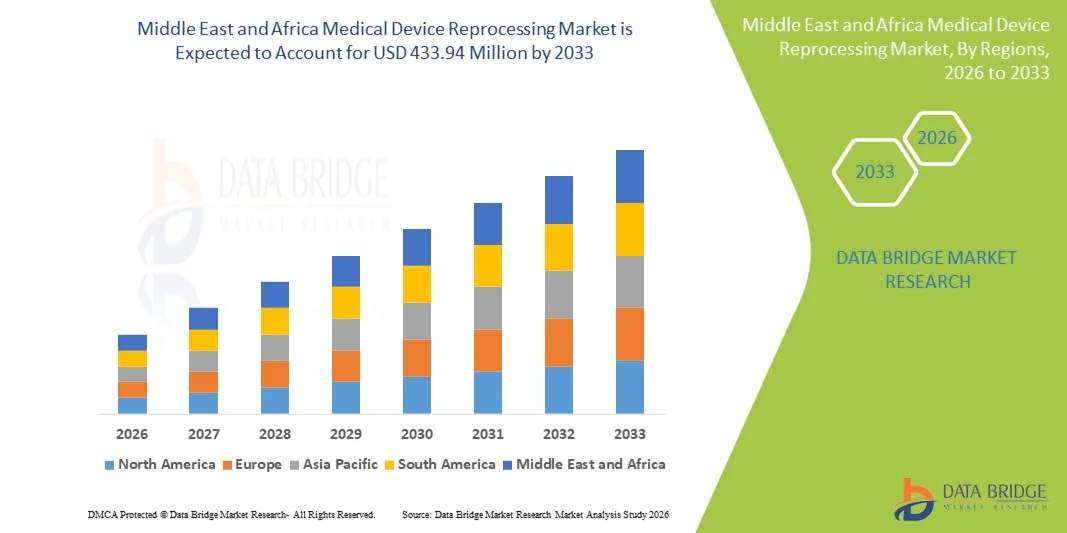
- حسب بيانات قاعدة البيانات قُيِّر حجم سوق الشرق الأوسط وأفريقيا في سوق إعادة معالجة الأجهزة الطبية(ب) ما قدره 147.92 مليون دولار في عام 2025ومن المتوقع أن يتم ذلك433.94 مليون, ماالنسبة المئوية المئوية من 14.4خلال الفترة التي
- ويُؤجَّر نمو السوق إلى حد كبير بزيادة ضغوط تكاليف الرعاية الصحية، وتزايد الشواغل بشأن إدارة النفايات الطبية، وتوسيع نطاق اعتماد ممارسات إعادة المعالجة التي تمكِّن المستشفيات والمراكز الجراحية من إعادة استخدام أجهزة مختارة وحيدة الاستخدام بتكاليف تشغيلية أقل مع الحد من الأثر البيئي في الوقت نفسه.
- وعلاوة على ذلك، فإن تزايد عبء الأمراض المزمنة، وارتفاع حجم العمليات الجراحية، والأطر التنظيمية الداعمة وأطر الحد من النفايات في جميع أنحاء بلدان الشرق الأوسط وأفريقيا، تزيد الطلب على إعادة معالجة الأجهزة الطبية باعتبارها حلاً مستداماً وفعالاً من حيث التكلفة في سياقات الرعاية الصحية العامة والخاصة على السواء.
سوق الحجم و توقّر
- الشرق الأوسط وقيمة سوق أفريقيا (2025)المصدر: المصدر:
- القيمة السوقية المتوقعة (2033): 433.94 مليار
- )٢٠٢٦-٢٠٣٣(: 14.4%
ما هي أهم عمليات النقل في الشرق الأوسط وسوق أفريقيا لمعالجة الخدمات الطبية؟
- أصبحت إعادة معالجة الأجهزة الطبية، التي تشمل تنظيف الأجهزة الطبية الوحيدة الاستخدام أو المحدودة الاستخدام، وتعقيمها واختبارها وإعادة تغليفها، ممارسة بالغة الأهمية في المستشفيات والمراكز الجراحية ومرافق التشخيص في جميع أنحاء الشرق الأوسط وأفريقيا، نظراً لقدرتها على الحد من تكاليف الرعاية الصحية والتقليل إلى أدنى حد من الأثر البيئي
- ويُعزى الاعتماد المتزايد لعملية إعادة معالجة الأجهزة الطبية في المقام الأول إلى ارتفاع ضغوط الإنفاق على الرعاية الصحية، وزيادة حجم العمليات الجراحية، وزيادة الوعي بالاستدامة.إدارة النفايات:: تمكين مرافق الرعاية الصحية من استخدام وسائل إعادة الاستخدام بأمان دون الإخلال بسلامة المريض
- وسيطرت المملكة العربية السعودية على السوق في عام 2025 بأكبر حصة من الإيرادات تبلغ 38.5 في المائة، بفضل الهياكل الأساسية المتقدمة للرعاية الصحية، والمبادرات التي تقودها الحكومة لتعزيز فعالية التكلفة، والاعتماد المبكر لبروتوكولات موحدة لإعادة المعالجة في المستشفيات العامة والخاصة على السواء.
- ومن المتوقع أن تكون جنوب أفريقيا أسرع البلدان نمواً في سوق إعادة معالجة الأجهزة الطبية الطبية خلال الفترة المتوقعة بسبب زيادة الاستثمارات في الهياكل الأساسية للمستشفيات، وتوسيع نطاق الحصول على الرعاية الجراحية، وزيادة المبادرات الرامية إلى تحسين القدرة على تحمل تكاليف الرعاية الصحية والحد من النفايات الطبية.
- وسيطر قطاع الأجهزة الطبية المعاد تجهيزها على السوق في عام 2025 حيث كانت الحصة الأكبر 45.2 في المائة، بقيادة المستشفيات ومراكز التشخيص التي تعتمد بشكل متزايد أجهزة إعادة معالجة مصدق عليها لخفض التكاليف مع الحفاظ في الوقت نفسه على معايير السلامة والامتثال.
التقرير المتعلق بنطاق التقرير والشرق الأوسط وأفريقيا
|
الصفات الأولى |
الشرق الأوسط وأفريقيا |
|
المُسَجَّل |
|
|
البلدان |
الشرق الأوسط وأفريقيا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي الاتجاهات الرئيسية في الشرق الأوسط وسوق أفريقيا لتجهيز الأجهزة الطبية؟
تنفيذات من خلال التشغيل الآلي وتوحيد العملية
- وثمة اتجاه هام ومتسارع في سوق إعادة معالجة الأجهزة الطبية في الشرق الأوسط وأفريقيا يتمثل في زيادة اعتماد نظم للتنظيف والتعقيم الآليين، إلى جانب بروتوكولات موحدة، وتعزيز الاتساق والكفاءة والسلامة في عمليات إعادة المعالجة
- وعلى سبيل المثال، فإن المطهرات الآلية للزنار والمطهرات المستخدمة في المستشفيات في المملكة العربية السعودية تسمح بالتنظيف والتطهير المتزامنين للأجهزة المتعددة، مما يقلل من الأخطاء اليدوية ومتطلبات العمل.
- إدماج نظم التتبع الرقمي والترقيم المشارس في نظم سير العمل في إعادة المعالجة بما يتيح تحسين رصد استخدام الأجهزة ودورات إعادة المعالجة والجداول الزمنية للتعقب الرقمي والترقيم المشامش وصيانتها وتحسين الامتثال التنظيمي والكفاءة التشغيلية
- وتيسر هذه الإنجازات التقدمية الإدارة المركزية للأجهزة الجراحية والتشخيصية في جميع المستشفيات والع المستوصفات، مما يتيح للموظفين تتبع حالة كل جهاز في الوقت الحقيقي والحد من التأخير في الاستعداد للإجراءات
- وهذا الاتجاه نحو التشغيل الآلي والتوحيد في اتجاه إعادة تشكيل التوقعات في عمليات المستشفيات والعيادات، مما يدفع مقدمي الخدمات إلى وضع حلول إعادة معالجة مُحسَّنة للعمليات مع اقتفاء الأثر والامتثال والكفاءة كسمات أساسية
- ويتزايد الطلب على الحلول الآلية والموحدة لمعالجات إعادة المعالجة بسرعة سريعة عبر المستشفيات الكبيرة ومراكز التشخيص على حد سواء، مع تزايد منح مقدمي الرعاية الصحية الأولوية لسلامة المرضى والامتثال التنظيمي والكفاءة التشغيلية.
- وهناك أيضاً اتجاه متزايد نحو إسناد خدمات إعادة المعالجة إلى أطراف ثالثة متخصصة في تقديم خدمات إعادة المعالجة في بلدان مثل مصر وكينيا، مما يمكِّن مرافق الرعاية الصحية الأصغر من الوصول إلى خدمات إعادة المعالجة ذات الجودة العالية دون استثمار رأسمالي ثقيل
الشرق الأوسط وأفريقيا
سائق
الحاجة المتزايدة بسبب ضغوط تكاليف الرعاية الصحية والأحجام الجراحية
- وتشكل الضغوط المتزايدة على الإنفاق على الرعاية الصحية وارتفاع أحجام العمليات الجراحية في الشرق الأوسط وأفريقيا محركات هامة لاعتماد إعادة معالجة الأجهزة الطبية
- فعلى سبيل المثال، في نيسان/أبريل 2025، نفذ مستشفى رائد في جنوب أفريقيا برنامجا كاملا لإعادة المعالجة لتخفيض التكاليف على الأدوات الجراحية ذات الاستخدام الوحيد مع الحفاظ على الامتثال لمعايير التعقيم
- وبينما تسعى المستشفيات والعيادات إلى تحسين الميزانيات والحد من النفايات الطبية إلى الحد الأمثل، توفر الأجهزة المعاد تجهيزها بديلا فعالا من حيث التكلفة للأصناف الجديدة ذات الاستخدام الوحيد دون المساس بسلامة المرضى
- وعلاوة على ذلك، يؤدي توسيع نطاق إمكانية الحصول على الرعاية الجراحية وإجراءات التشخيص إلى تزايد الطلب على نظم إعادة معالجة موثوقة وكفؤة في كل من مرافق الرعاية الصحية الحضرية وشبه الحضرية
- ومن العوامل الرئيسية التي تدفع إلى الاعتماد في المستشفيات ومراكز التشخيص والمراكز الجراحية الإسعافية في جميع أنحاء المنطقة الكفاءة التشغيلية، والاستخدام الأمثل للموارد، والتخفيض المستدام لنفايات النفايات التي توفرها إعادة معالجة الأجهزة الطبية، والتخفيض المستدام للنفايات، التي توفرها إعادة معالجة الأجهزة الطبية، العوامل الرئيسية التي تدفع إلى الاعتماد في المستشفيات ومراكز التشخيص والمراكز الجراحية الإسعافية
- :: زيادة مساهمة الأطر التنظيمية الداعمة وزيادة الوعي بفوائد إعادة المعالجة بين مديري إدارات الرعاية الصحية في زيادة إسهامها في نمو السوق عبر الشرق الأوسط وأفريقيا
- فعلى سبيل المثال، أفادت المستشفيات في قطر بأن الأجهزة الحساسة لإعادة المعالجة قد خفضت الإنفاق السنوي على أدوات الاستخدام الواحد بنسبة تصل إلى 20 في المائة، مع إبراز الفوائد المالية الملموسة
- كما أن التركيز المتزايد على الاستدامة البيئية والحد من النفايات الطبية في بلدان مثل الإمارات العربية المتحدة والمملكة العربية السعودية يشجع المستشفيات أيضاً على اعتماد ممارسات إعادة المعالجة، بما يتماشى مع المبادرات الوطنية للرعاية الصحية الخضراء.
التعرّض/التحديي
الامتثال التنظيمي والمشاغل المتعلقة بمراقبة الامتثال والإصابة
- وتشكل الشواغل المحيطة بالامتثال التنظيمي ومخاطر مكافحة العدوى تحديا كبيرا أمام اعتماد أوسع نطاقا لعملية إعادة معالجة الأجهزة الطبية في المنطقة
- فعلى سبيل المثال، يمكن أن تؤدي أوجه عدم الاتساق في بروتوكولات التعقيم أو عدم كفاية التصديق على دورات إعادة المعالجة في بعض العيادات إلى مخاطر الإصابة، مما يجعل المديرين التنفيذيين حذرين من التبني
- وتتطلب معالجة هذه الشواغل التقيد الصارم بالمعايير الدولية، وتدريب الموظفين النظاميين، والاستثمار في المعدات المصادق عليها لإعادة المعالجة لضمان سلامة المرضى والامتثال القانوني
- وبالإضافة إلى ذلك، يمكن أن تكون تكاليف الإعداد الأولي لنظم إعادة المعالجة الآلية والعالية الجودة مرتفعة نسبياً، مما قد يحد من الاعتماد في العيادات الصغيرة أو المستشفيات التي تعاني من نقص الموارد
- ومع الاعتراف بفوائد التكاليف الطويلة الأجل في التكاليف، فإن التعقيد المتصوّر والاستثمار الرأسمالي لنظم إعادة المعالجة يمكن مع ذلك أن يعوقا استيعاب مرافق الرعاية الصحية بميزانيات محدودة.
- والتغلب على هذه التحديات من خلال التوجيه الحكومي، وبرامج التدريب، والحلول الميسورة التكلفة المهيأة للامتثال للامتثال، سيكون أمراً أساسياً لنمو السوق المطرد عبر الشرق الأوسط وأفريقيا.
- فعلى سبيل المثال، أبرزت دراسة استقصائية أجريت في نيجيريا أن 30 في المائة من العيادات أرجأت اعتماد إعادة المعالجة بسبب عدم اليقين بشأن الإنفاذ التنظيمي المحلي ورصد مكافحة العدوى
- وتحد أيضا التحديات التي تواجه الاحتفاظ بالموظفين المدربين على إعادة المعالجة، ولا سيما في المناطق الريفية أو المناطق التي تعاني من نقص الخدمات، من التنفيذ المتسق لبروتوكولات إعادة المعالجة العالية الجودة في جميع أنحاء المنطقة
منطقة الشرق الأوسط وأفريقيا
ويتم تقسيم السوق على أساس النوع، والمنتج والخدمة، والعملية، ونوع الجهاز، والتطبيق، والمستخدم النهائي.
- نوع
وعلى أساس النوع، فإن السوق مقسمة إلى منظفات كهدية وغير كهدية، وقد هيمنة قطاع المنظفات النزيهية على السوق في عام 2025 بأكبر حصة من الإيرادات تبلغ 41.6 في المائة، مدفوعة بفعاليته في إزالة التربة العضوية مثل مخلفات الدم والأنسجة من الأجهزة الطبية. وكثيراً ما تفضل المستشفيات ومراكز التشخيص المنظفات النزيهية على الأجهزة الحرجة نظراً لتوافقها المؤكد مع نظم التنظيف المؤتمتة والخطر الأدنى للأدوات الحساسة الضارة. ويستفيد هذا القطاع أيضاً من زيادة الوعي ببروتوكولات مكافحة العدوى، بما يكفل كفاءة عالية في التنظيف والامتثال للأنظمة في مرافق الرعاية الصحية. وتستخدم المنظفات النزيهية على نطاق واسع في بلدان مثل المملكة العربية السعودية والإمارات العربية السعودية حيث توجد هياكل أساسية متطورة لإعادة المعالجة، مما يجعلها الخيار المفضل في المراكز الجراحية ذات الحجم العالي. وعلاوة على ذلك، فإن دمجها في عمليات التنظيف غير المكتملة والتلقائية يعزز كفاءة تدفق العمل ويقلل من العمل اليدوي. ولا تزال سوق المنظفات النزيهة تنمو باطراد حيث يركز مقدمو الرعاية الصحية على سلامة المرضى وموثوقية التعقيم.
ومن المتوقع أن يشهد قطاع المنظفات غير الفيزيائية أسرع معدل نمو يبلغ 15.8 في المائة من عام 2026 إلى عام 2033، وهو ما يغذيه تزايد اعتماده في المستشفيات والعيادات الصغيرة، وفي أماكن الرعاية الصحية المنزلية. وعادة ما تكون المنظفات غير النزيهية أكثر فعالية من حيث التكلفة وأبسط استخداماً، مما يجعلها مناسبة للمرافق ذات الموارد المحدودة أو ذات الأحجام الجراحية الأقل. وتخفض تركيبتها المعتدلة من خطر التآكل على الأدوات القابلة لإعادة الاستخدام، وتجذب المناطق التي يتم فيها تحديد الأولويات لطول عمر المعدات. وبالإضافة إلى ذلك، تعمل حملات التوعية وبرامج التدريب في بلدان مثل جنوب أفريقيا وكينيا على تعزيز استخدامها الآمن في عمليات التنظيف اليدوي. كما تساهم المرونة في استخدام المنظفات غير الدزنية عبر أنواع الأجهزة المتعددة في زيادة شعبيتها المتزايدة.
- حسب المنتج والخدمة
وعلى أساس المنتجات والخدمات، فإن السوق مقسمة إلى دعم إعادة المعالجة وخدماتها والأجهزة الطبية المعاد تجهيزها، وقد هيمن قطاع الأجهزة الطبية المعاد تجهيزها على السوق في عام 2025 بحصة قدرها 45.2 في المائة، مدفوعة بالطلب المرتفع من المستشفيات ومراكز التشخيص التي تسعى إلى إيجاد بدائل فعالة من حيث التكلفة لأجهزة الاستخدام الواحد. فالأجهزة المعاد تجهيزها تسمح لمرافق الرعاية الصحية بالحفاظ على معايير عالية الجودة مع خفض تكاليف المشتريات، وخاصة بالنسبة للأجهزة الحرجة وشبه الحرجة. ويستفيد هذا القطاع أيضاً من المبادئ التوجيهية التنظيمية الصارمة في بلدان مثل المملكة العربية السعودية والإمارات العربية المتحدة، التي تضمن السلامة والامتثال، وتشجع على التبني. وتحبذ المستشفيات بشكل متزايد الاستعانة بمصادر خارجية الأجهزة المعاد تجهيزها لتحسين الكفاءة التشغيلية والحد من النفايات. كما أن التركيز المتزايد على الاستدامة والحد من النفايات الطبية يزيد من تسريع الطلب على هذا القطاع. وبالإضافة إلى ذلك، فإن الأجهزة الطبية المعاد تجهيزها تتواءم مع المبادرات الرامية إلى الرعاية الصحية الخضراء وتحسين الموارد، مما يعزز هيمنة هذه الأجهزة.
ومن المتوقع أن يشهد قطاع الدعم والخدمات في مجال إعادة المعالجة أسرع نمو عند مستوى نمو الناتج المحلي الإجمالي البالغ 14.9 في المائة من 2026 إلى 2033، بدعم من الاتجاهات المتزايدة للاستعانة بمصادر خارجية في المستشفيات الصغيرة والعيادات ومراكز الجراحة الإسعافية. وتشهد بلدان مثل مصر وكينيا تبنياً سريعاً لمقدمي خدمات إعادة المعالجة من أطراف ثالثة يقدمون خدمات مصدق عليها للتنظيف والتعقيم والرصد. ويؤدي توافر هذه الخدمات إلى الحد من حاجة المستشفيات إلى الاستثمار في البنية الأساسية المكلفة والموظفين المدربين مع ضمان الامتثال لمعايير التعقيم. كما أن زيادة الشراكات بين المستشفيات ومقدمي الخدمات المتخصصة تزيد من تعزيز الاعتماد. ومن العوامل الرئيسية المحركة للنمو في هذا القطاع تيسير خدمات إعادة المعالجة واتساع نطاقها والتخفيف من المخاطر التي تقدمها خدمات إعادة المعالجة.
- مُج عملية
وعلى أساس العملية، فإن السوق مقسمة إلى ما قبل التسخير، والتنظيف اليدوي، والتنظيف الآلي، والتطهير. وكان قطاع التنظيف الآلي يهيمن على السوق في عام 2025 بحصة تبلغ 39.7 في المائة، مدفوعة بكفاءته في تجهيز كميات كبيرة من الأجهزة مع ضمان جودة التعقيم على نحو متسق. وتؤدي مزيلات الوراثة - المطهرة إلى تقليص العمل اليدوي، والتقليل إلى أدنى حد من الأخطاء البشرية، وتوفير إمكانية تتبع دورات التنظيف، وهو أمر بالغ الأهمية للامتثال للقواعد التنظيمية. وتعتمد المستشفيات في المملكة العربية السعودية والإمارات العربية المتحدة على نطاق واسع التنظيف التلقائي للأجهزة الحرجة وشبه الحرجة نظراً لتوافقه مع المنظفات الخشنة ونظم التتبع الرقمية. ويستفيد هذا الجزء أيضاً من زيادة الاستثمارات في البنية الأساسية للمستشفيات، حيث تنفذ تدفقات متطورة لإعادة المعالجة لمواجهة أحجام كبيرة من العمليات الجراحية. وعلاوة على ذلك، فإن التشغيل الآلي يقلل من مخاطر الإصابة ويسرع من الوقت اللازم لتوافر الأجهزة.
ومن المتوقع أن يشهد قطاع التنظيف اليدوي أسرع نمو في مجموعة الخدمات العامة التي تُنفذ في الفترة من 2026 إلى 2033، ولا سيما في المستشفيات الصغيرة والعيادات ومرافق الرعاية الصحية النائية في بلدان مثل جنوب أفريقيا ونيجيريا. ويظل التنظيف اليدوي أساسياً بالنسبة للأجهزة التي لا يمكن تجهيزها تلقائياً أو بالنسبة للمرافق ذات البنية التحتية المحدودة للتشغيل الآلي. وتعمل حملات التوعية وبرامج التدريب على زيادة اعتماده في المناطق التي تعاني من ضيق الموارد. كما يتيح التنظيف اليدوي أيضاً قدراً أكبر من السيطرة على الأدوات الحساسة وكثيراً ما يكون الخطوة الأولى قبل العمليات الآلية. وتساهم القدرة على تحمل تكاليف التنظيف اليدوي ومرونته وتكيفه في تسارع نموه في المنطقة.
- هكذا
وعلى أساس نوع الجهاز، يتم تقسيم السوق إلى أجهزة حرجة، وأجهزة شبه حرجة، وأجهزة غير حرجة. وقد هيمنة قطاع الأجهزة الحرجة على السوق في عام 2025 بأكبر حصة بلغت 47.8%، مدفوعة بارتفاع متطلبات إعادة المعالجة بالنسبة لفئة الأجهزة الحرجة.جراحتعطي المستشفيات الأولوية لمعالجة الأجهزة الحساسة لمنع العدوى، وخفض تكاليف الشراء، والمحافظة على الامتثال لمعايير التعقيم الدولية. وقد طورت بلدان مثل المملكة العربية السعودية والإمارات العربية المتحدة بروتوكولات تضمن إعادة المعالجة الآمنة والمصادق عليها للأجهزة الحرجة. ويستفيد هذا الجزء أيضاً من العدد المتزايد من الإجراءات الجراحية والتدخلات التشخيصية التي تتطلب أدوات معقمة عالية الجودة. ويعزز زيادة الوعي بمعايير سلامة المرضى واعتماد المستشفيات هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع الأجهزة غير الحرجة نمواً أسرع عند معدل نمو الناتج المحلي الإجمالي بنسبة 15.5% في الفترة من 2026 إلى 2033، مدفوعاً بزيادة الاعتماد في العيادات، والرعاية الصحية المنزلية، ومراكز التشخيص في بلدان مثل مصر وكينيا وجنوب أفريقيا. ومن الممكن إعادة معالجة الأجهزة غير الحرجة، التي تتلامس مع الجلد السليم، بسهولة أكبر وبتكاليف أقل. وتعمل مرافق الرعاية الصحية بشكل متزايد على تنفيذ بروتوكولات موحدة لإعادة المعالجة لهذه الأجهزة للتقليل إلى أدنى حد من مخاطر العدوى وخفض النفايات. ويدعم نمو القطاع مديرو الرعاية الصحية الواعيون بالتكاليف والمبادرات الحكومية التي تروج للممارسات المستدامة.
- ألف -
وقد هيمنة قطاع الأجهزة على السوق في عام 2025 بحصة قدرها 51.3 في المائة، بسبب ارتفاع الطلب على معدات الجراحة والتشخيص لإعادة المعالجة، وأعطت المستشفيات والمراكز الجراحية الأولوية للأجهزة على ملحقات إعادة المعالجة نظراً لدورها الحاسم في سلامة المرضى وكفاءة التشغيل، واستثمرت بلدان مثل المملكة العربية السعودية والإمارات العربية المتحدة، ذات الأحجام الجراحية العالية، استثماراً كبيراً في نظم إعادة معالجة الأجهزة، كما أن توافر نظم التنظيف الآلية المتوافقة مع أنواع الأجهزة المتعددة يؤدي أيضاً إلى هذا القطاع، بالإضافة إلى أن الأجهزة أغلى تكلفة من حيث استبدالها مما يجعل إعادة المعالجة جذابة اقتصادياً.
ومن المتوقع أن يشهد قطاع الملحقات أسرع نمو في سجل سجل المعاملات الموحد بنسبة 14.8% من 2026 إلى 2033، مدفوعاً بزيادة الاعتماد في العيادات الصغيرة، ومراكز التشخيص، ومرافق الرعاية الصحية المنزلية. ومن الممكن إعادة تجهيز المقابض، مثل الأنابيب، والموصلات، وأجزاء الأجهزة القابلة لإعادة الاستخدام، بشكل آمن وفعال من حيث التكلفة. وتشهد بلدان مثل جنوب أفريقيا ومصر طلباً متزايداً على إعادة المعالجة الثانوية بسبب انخفاض متطلبات الاستثمار الرأسمالي وبروتوكولات العمليات الأكثر بساطة. ويزيد زيادة الوعي بالحد من النفايات والاستدامة من التعجيل بنمو هذا القطاع.
- هذا
وعلى أساس المستخدم النهائي، يتم تقسيم السوق إلى مستشفيات، وعيادات، ورعاية صحية منزلية، ومراكز تشخيص، ومصنعين، ومراكز جراحية إسعافية، وغير ذلك. وكان قطاع المستشفيات يهيمن على السوق في عام 2025 بحصة بلغت 54.7%، مدفوعة بكميات جراحية مرتفعة، ومتطلبات تنظيمية صارمة، وبنية تحتية واسعة النطاق لإعادة المعالجة. وتقوم المستشفيات في المملكة العربية السعودية والإمارات العربية المتحدة بدور الريادة في تبني هذه المستشفيات نظراً لبروتوكولات التعقيم المتقدمة، والناتج المرتفع للمريض، والاستثمار في نظم إعادة المعالجة الآلية. كما تعززت الهيمنة أيضاً بمبادرات الاقتصاد في التكاليف وسياسات الإدارة المستدامة للنفايات في مرافق الرعاية الصحية الكبيرة.
ومن المتوقع أن يشهد قطاع العيادات أسرع نمو في معدل النمو في معدل النمو الإجمالي الإجمالي في عام 2026 إلى عام 2033، حيث بلغ 16.1 في المائة في الفترة من عام 2026 إلى عام 2033، والذي يغذيه زيادة الوعي بمكافحة العدوى، وتزايد اعتماد نظم إعادة المعالجة الصغيرة النطاق، والمبادرات الحكومية لدعم الرعاية الصحية الفعالة من حيث التكلفة في بلدان مثل جنوب أفريقيا وكينيا ومصر. وتستثمر عيادات أصغر حجماً في عمليات التنظيف اليدوي المضغوطة الآلية والمصادق عليها للحفاظ على سلامة المرضى مع مراقبة التكاليف التشغيلية. كما تعمل برامج التدريب المتنامية والاستعانة بمصادر خارجية لتقديم الخدمات على تعزيز الاعتماد في هذا القطاع.
الشرق الأوسط وأفريقيا
- وسيطرت المملكة العربية السعودية على السوق في عام 2025 بأكبر حصة من الإيرادات تبلغ 38.5 في المائة، بفضل الهياكل الأساسية المتقدمة للرعاية الصحية، والمبادرات التي تقودها الحكومة لتعزيز فعالية التكلفة، والاعتماد المبكر لبروتوكولات موحدة لإعادة المعالجة في المستشفيات العامة والخاصة على السواء.
- تولي مرافق الرعاية الصحية في البلد أولوية عالية لسلامة المرضى، والامتثال التنظيمي، والكفاءة التشغيلية، واعتماد نظم آلية وموحدة لإعادة المعالجة للأجهزة الحرجة وشبه الحرجة، وتوحيدها، لضمان التعقيم والتعقب على نوعية عالية
- ويدعم هذا الاعتماد الواسع النطاق أيضاً استثمارات قوية في الهياكل الأساسية للمستشفيات، وقوة عاملة ماهرة تكنولوجيا، ووعي متزايد بالإدارة المستدامة للنفايات الطبية، وجعل إعادة معالجة الأجهزة الطبية ممارسة معتادة في مؤسسات الرعاية الصحية العامة والخاصة على حد سواء.
سوق المملكة العربية السعودية لإعادة معالجة الأجهزة الطبية
الواقع أن سوق إعادة معالجة الأجهزة الطبية في المملكة العربية السعودية استحوذت على أكبر حصة من الإيرادات بلغت 38.5% في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية في البلاد، وارتفاع أحجام العمليات الجراحية، والمبادرات الحكومية القوية التي تشجع ممارسات إعادة المعالجة الكفؤة من حيث التكاليف والمستدامة. وتتبنى المستشفيات ومراكز التشخيص بشكل متزايد أنظمة للتنظيف والتعقيم الآلية، إلى جانب التتبع الرقمي والترميز من أجل الامتثال والكفاءة. كما أن التركيز المتزايد على سلامة المرضى، ومكافحة العدوى، والالتزام باللوائح التنظيمية من شأنه أن يزيد من تشجيع الاعتماد. فضلاً عن ذلك، فإن وجود الموردين المتعددي الجنسيات ومقدمي الخدمات الذين يعرضون أجهزة طبية مُعَدَّة مُصَدَّق عليها يعزز من النفاذ إلى الأسواق. كما يدعم توسع السوق برامج تدريب للعاملين في مجال الرعاية الصحية وإدماج أنظمة إعادة المعالجة في تدفق العمل على نطاق واسع في المستشفيات.
UAE: سوق الخدمات الطبية
ومن المتوقع أن تنمو سوق إعادة معالجة الأجهزة الطبية في الإمارات العربية المتحدة عند مستوى كبير من النمو في إطار دائرة الرعاية الصحية الشاملة خلال الفترة المتوقعة، وذلك بفضل المبادرات التي تقودها الحكومة من أجل الرعاية الصحية المستدامة، وزيادة الإجراءات الجراحية، وتوسيع مرافق الرعاية الصحية الخاصة. وتعمل العيادات والمستشفيات بشكل متزايد على تنفيذ أنظمة آلية وموحدة لإعادة المعالجة من أجل تحسين الكفاءة، والحد من فترات دوران الأجهزة، والحفاظ على الامتثال لمعايير التعقيم الدولية. فضلاً عن ذلك فإن البنية الأساسية للرعاية الصحية المتطورة في البلاد والوعي العالي ببروتوكولات مكافحة العدوى تعمل على دعم نمو السوق. فضلاً عن ذلك فإن الشراكات بين القطاعين العام والخاص واعتماد نماذج الاستعانة بمصادر خارجية لخدمات إعادة المعالجة من شأنهما تمكين المرافق الأصغر حجماً من الوصول إلى حلول عالية الجودة.
سوق جنوب افريقيا للتجهيز الطبي
ويشهد سوق جنوب أفريقيا نمواً سريعاً بسبب زيادة الإنفاق على الرعاية الصحية، وارتفاع حجم العمليات الجراحية، وتوسيع شبكات المستشفيات الخاصة التي تعتمد إجراءات مصادق عليها لإعادة المعالجة. وتركز المستشفيات على الحد من التكاليف المرتبطة بأجهزة الاستخدام الواحد مع ضمان الامتثال لمعايير التعقيم الصارمة. كما يتلقى السوق المزيد من الدعم من خلال زيادة الوعي بالاستدامة البيئية وممارسات الحد من النفايات الطبية. ويتسارع النمو باعتماد كل من نظم إعادة المعالجة الآلية واليدوية عبر مرافق الرعاية الصحية الحضرية وشبه الحضرية. كما تشجع الحوافز الحكومية وبرامج التدريب العيادات الأصغر حجماً على تبني ممارسات موحدة لإعادة المعالجة.
شركة Man Med Man Med Man
ومن المتوقع أن تتوسع سوق مصر لإعادة معالجة الأجهزة الطبية في إطار برنامج كبير لإعادة المعالجة الشاملة للأجهزة الطبية خلال الفترة المتوقعة، مدعوماً بالاستثمارات المتزايدة في البنية الأساسية للمستشفيات، وزيادة الإجراءات الجراحية، وزيادة اعتماد نظم التعقيم الآلي. وتتبنى العيادات ومراكز الجراحة الإسعافية تدريجياً الأجهزة الطبية المعاد تجهيزها وخدمات الدعم من أجل تعظيم التكاليف وتحسين الكفاءة التشغيلية. كما أن حملات التوعية بشأن مكافحة العدوى والامتثال للمبادئ التوجيهية التنظيمية تؤدي إلى المزيد من الاعتماد. وبالإضافة إلى ذلك، فإن الشراكات مع مقدمي خدمات إعادة المعالجة من أطراف ثالثة تمكن مرافق الرعاية الصحية الأصغر حجماً من تنفيذ ممارسات آمنة وموحدة.
منطقة الشرق الأوسط وأفريقيا
وتقود صناعة تجهيز الأجهزة الطبية في الشرق الأوسط وأفريقيا بالدرجة الأولى شركات راسخة، منها:
- )الأوصاف(
- (الولايات المتحدة الأمريكية)
- شركة Medline Inc. (الولايات المتحدة)
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- مجموعة آرجو (السويد)
- AQinge AB (السويد)
- (الولايات المتحدة)
- منظمة الصحة المبتكرة (الولايات المتحدة الأمريكية)
- المنظمة الدولية للميدي (المملكة المتحدة)
- )ألمانيا(
- ستريبرو كندا (كندا)
- الخدمات الصحية في هايتي (الولايات المتحدة الأمريكية)
- StereTek M طبي (الولايات المتحدة الأمريكية)
- ميدترونيك (أيرلندا)
- شركة Science Corcor (الولايات المتحدة الأمريكية)
- ب. براون سي (ألمانيا)
- & سِم & سِم & سِم & سِم و نِف و
- شركة تيلي من شركة Telefclisted (الولايات المتحدة الأمريكية)
- 3 م (الولايات المتحدة الأمريكية)
- Afried CC (مصر)
ما هي التطورات الحديثة في الشرق الأوسط وسوق أفريقيا لتجهيز الأجهزة الطبية؟
- في أغسطس/آب 2025، نشرت الهيئة التنظيمية للمنتجات الصحية في جنوب أفريقيا بلاغاً مستكملاً يوجز موقفها الرسمي بشأن إعادة معالجة الأجهزة الطبية الوحيدة الاستخدام لأصحاب المصلحة في الصناعة، ويوضح التوقعات التنظيمية ومتطلبات الامتثال لممارسات إعادة المعالجة في سوق الرعاية الصحية المنظمة في جنوب أفريقيا. ويساعد هذا التوجيه المستشفيات ومقدمي خدمات إعادة المعالجة على فهم كيفية التعامل مع الأجهزة الوحيدة الاستخدام، ويدعم أطر إعادة استخدام الأجهزة الأكثر أماناً.
- في يوليو/تموز من عام 2025، ناقش وزير الصحة والسكان في مصر وبرنامج الأمم المتحدة الإنمائي توسيع نطاق التعاون بشأن إدارة النفايات الطبية والتنمية البشرية، وتعزيز الجهود المشتركة لتحسين البنية الأساسية الصحية للنفايات وتحسين أنظمة المناولة كأساس لبروتوكولات إعادة معالجة الأجهزة الطبية. وهذا يؤكد الأولوية التي توليها الحكومة لنظم النفايات الطبية التي تدعم أطر إعادة المعالجة الآمنة.
- وفي كانون الثاني/يناير 2025، تلقت شركة SGS الموافقة على توسيع نطاق خدماتها في الإمارات العربية المتحدة لتنظيم تعقيم الأجهزة الطبية في الاتحاد الأوروبي، مما يمكِّن الشركة من تقييم عمليات التعقيم الإضافية وتعزيز عروض خدمات تعقيم الأجهزة الطبية لمقدمي الرعاية الصحية في المنطقة.
- في ديسمبر 2024، وقعت وزارة الصحة والسكان وبرنامج الأمم المتحدة الإنمائي اتفاقاً لبناء مرفق لمعالجة النفايات الطبية الخطرة في محافظة السويس بهدف تعزيز البنية التحتية للنفايات الطبية والمناولة الآمنة للمواد الصحية الخطرة.
- وفي أيلول/سبتمبر 2023، اعتمدت مصر تكنولوجيا التعقيم Ethylene Oxide (EtO) لتحسين تعقيم الأجهزة الطبية، ولا سيما الأجهزة الحساسة للحرارة، وتعزيز نتائج السلامة والعلاج في مرافق الرعاية الصحية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











