



Asiatisch-Pazifische Ligation Device Market By Product (Ligation Clips, Clip Appliers, Ligation Loop Devices, Band Ligation Devices, Vessel Ligation Systems, und Zubehör), By Material (Titan, Polymer, Edelstahl, Absorbable Polymer, and Hybrid Materials), By Usability (Disposable and Reusable)
Asien-Pazifik Ligation Device Market Überblick
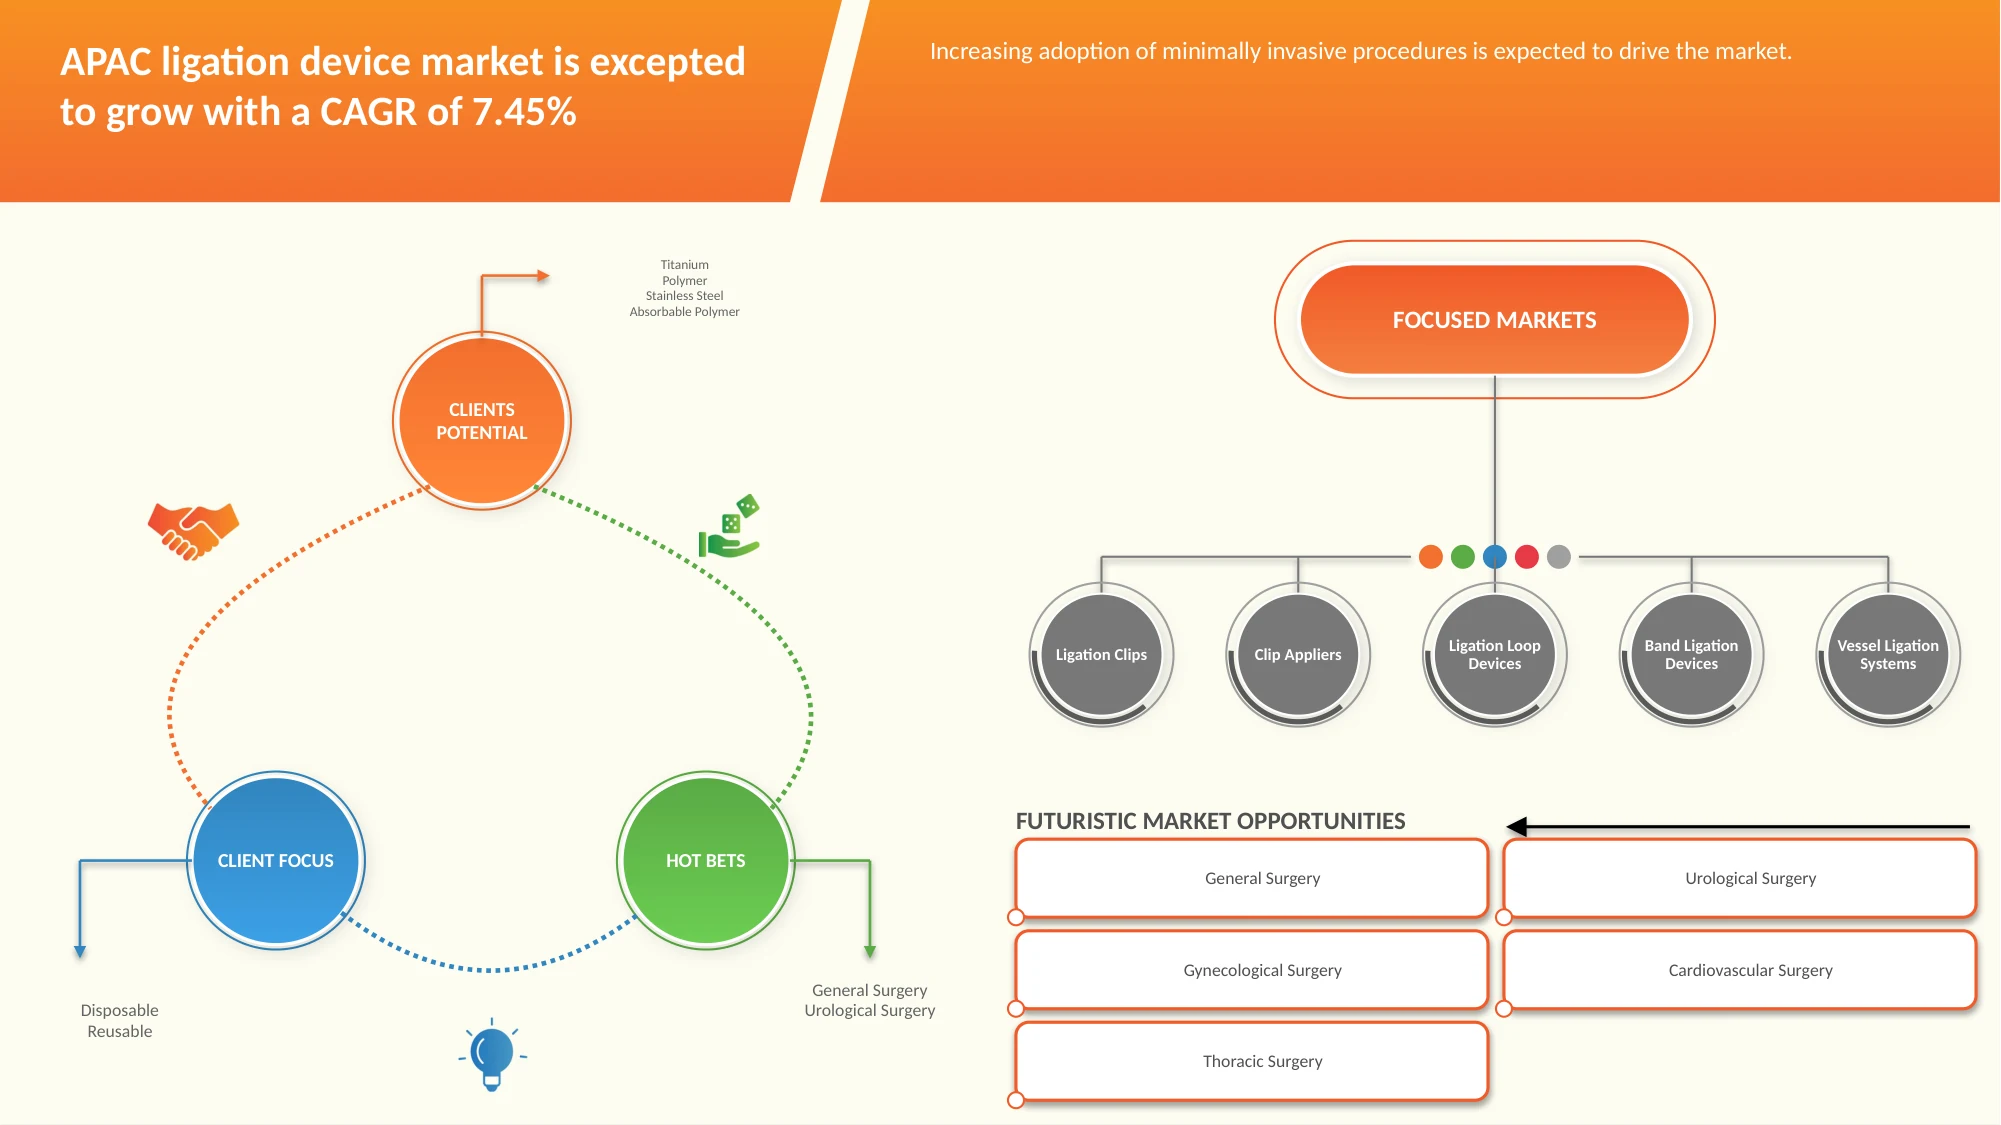
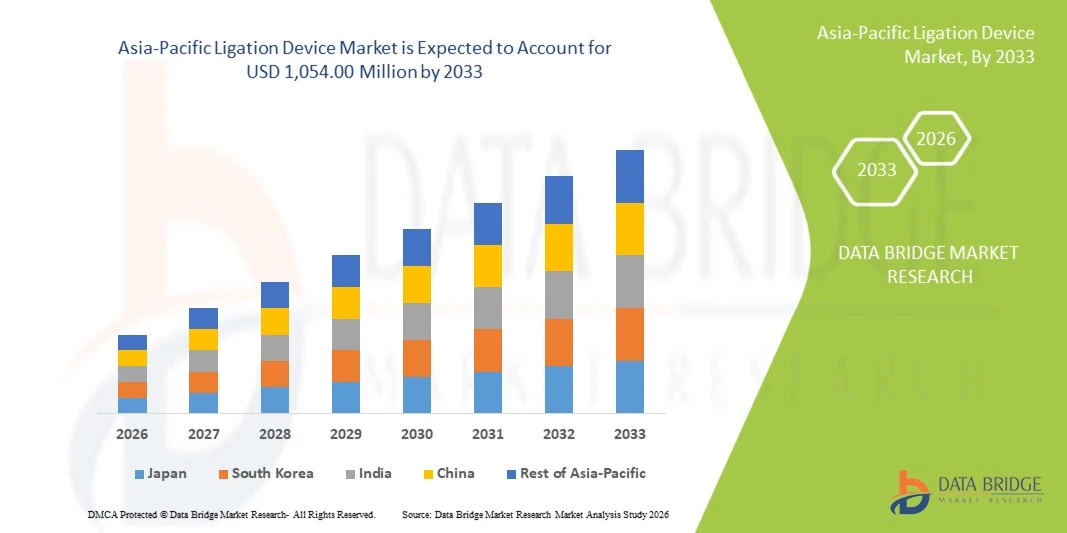
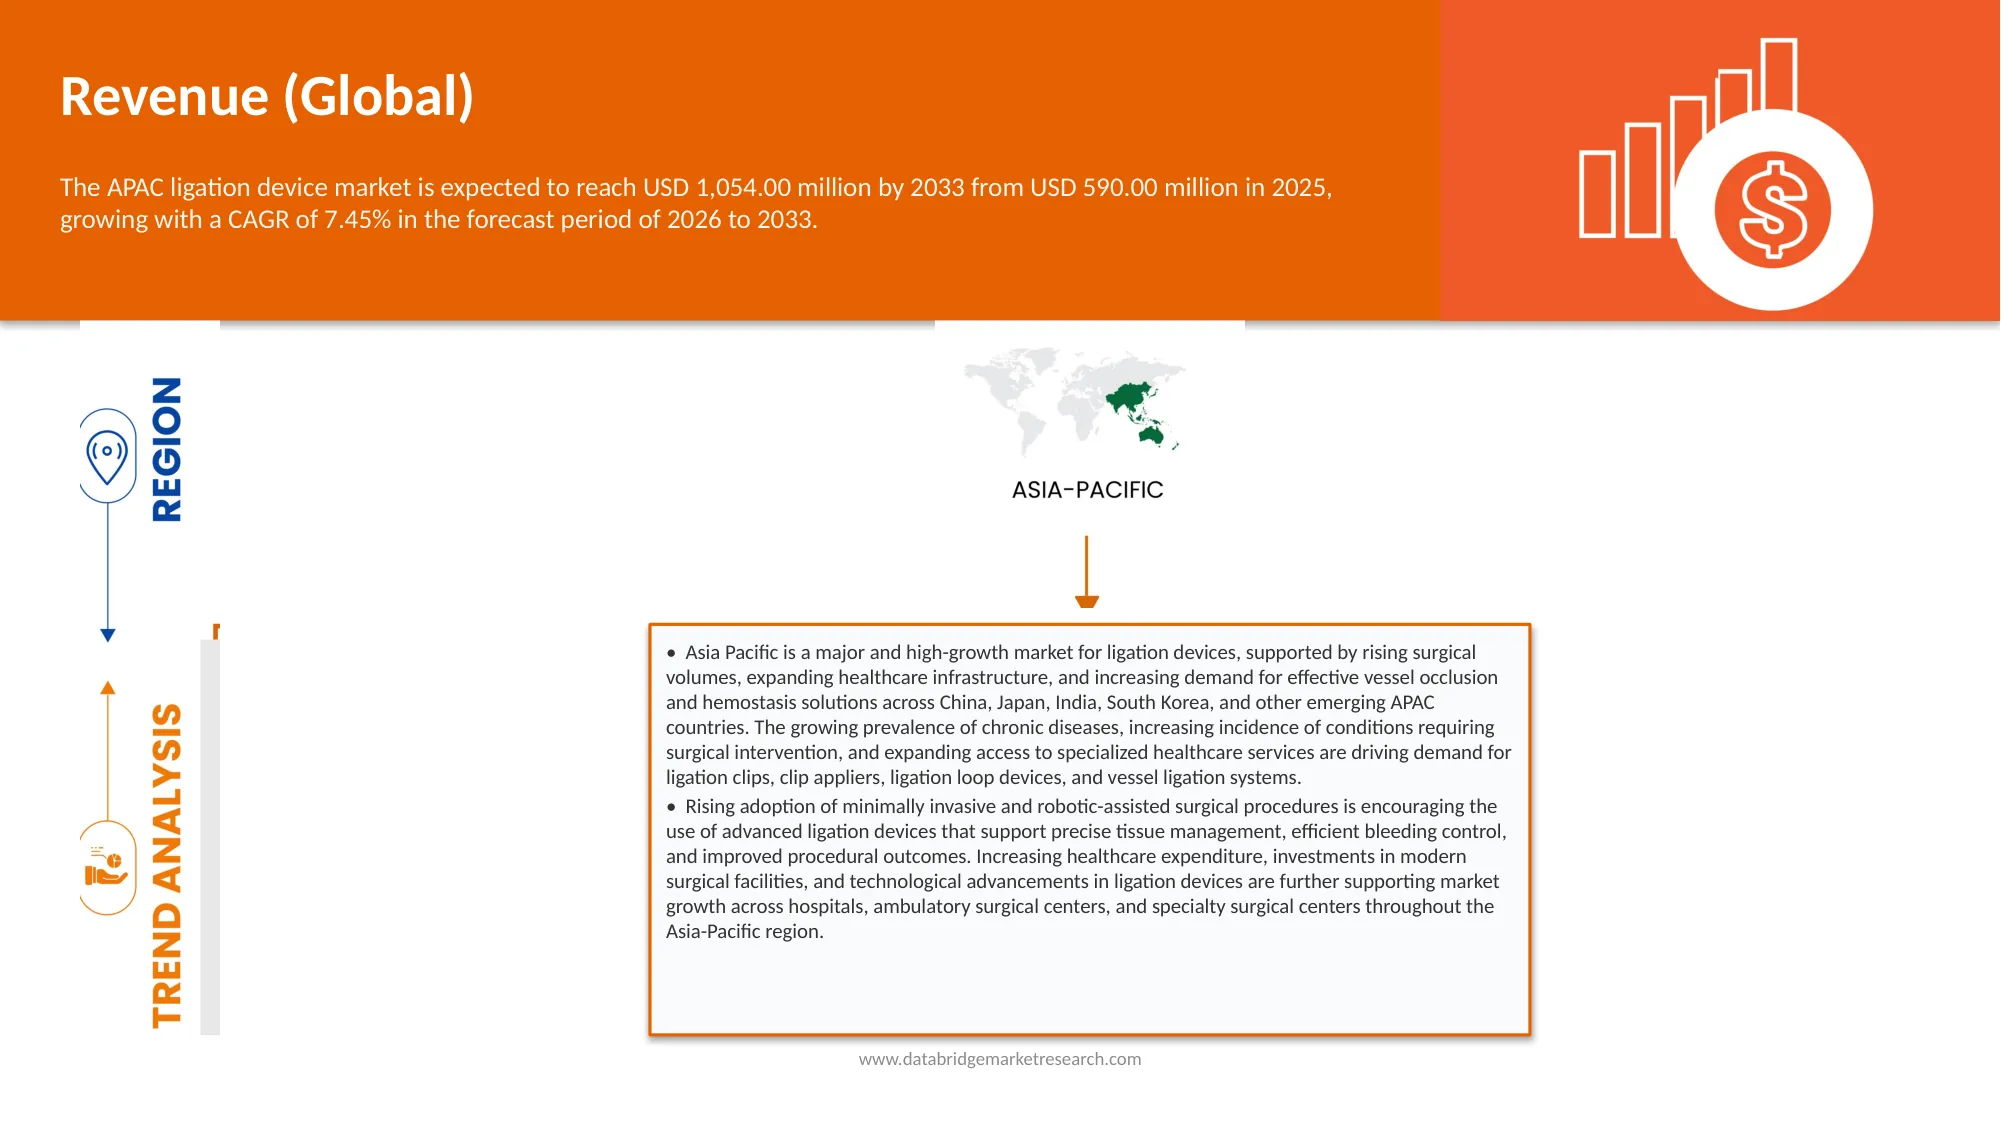
Der asiatisch-pazifische Ligation Device-Markt wurde im Jahr 2025 auf 590,00 Mio. USD geschätzt und wird bis 2033 auf 1,054.00 Mio. USD prognostiziert, was von 2026 bis 2033 bei einem CAGR von 7,53% wächst. Die zunehmende Prävalenz von chronischen Krankheiten, steigender Anzahl chirurgischer Eingriffe und wachsende Nachfrage nach minimalinvasiven Operationen treiben das Wachstum des Asia-Pacific (APAC) Ligation Device Market. Healthcare-Anbieter in der gesamten Region übernehmen zunehmend fortschrittliche Ligationsgeräte, einschließlich Clips, Ligationsbänder und endoskopische Ligationssysteme, um einen effektiven Gefäßverschluss zu erreichen, Blutungen zu kontrollieren und die chirurgische Präzision zu verbessern. Die zunehmenden Investitionen in die Gesundheitsinfrastruktur, der Ausbau des Zugangs zu fortschrittlichen chirurgischen Technologien und das zunehmende Bewusstsein für die Vorteile minimalinvasiver Verfahren unterstützen die Markterweiterung.
Darüber hinaus sind die technologischen Fortschritte bei chirurgischen Instrumenten, die steigende Nachfrage nach Einwegligationsgeräten, um das Infektionsrisiko zu minimieren, und die zunehmende Einführung von laparoskopischen und endoskopischen Verfahren ermutigen die Hersteller, innovative Ligationslösungen mit verbesserter Sicherheit, Effizienz und einfacher Bedienung zu entwickeln. Der Ausbau von Gesundheitseinrichtungen, der wachsende medizinische Tourismus und die Erhöhung der Gesundheitsausgaben in Ländern wie China, Indien und Japan sollen während der Prognosezeit erhebliche Wachstumschancen für den Asia-Pacific (APAC) Ligation Device Market schaffen.
Marktgröße und Prognose
- Asien-Pazifik-Marktwert (2025): USD 590.00 Million
- Erwartete Marktwert (2033): USD 1,054.00 Millionen
- Prognose CAGR (2026–2033): 7,53%
- Führendes Land in 2025: China
- Schnellster Anbauland: Indien
Trends und Einblicke
- Das China dominierte den asiatisch-pazifischen (APAC) Ligation Device Market mit dem größten Umsatzanteil von 46,60% im Jahr 2025, angetrieben durch das wachsende Volumen von chirurgischen Eingriffen, erweiterte Gesundheitsinfrastruktur, zunehmende Übernahme fortschrittlicher chirurgischer Technologien und steigende Nachfrage nach effektiven Blutungskontrolllösungen. Kontinuierliche Investitionen in Krankenhauseinrichtungen, medizinische Geräteinnovation und minimalinvasive chirurgische Eingriffe verstärkten die Marktposition des Landes weiter.
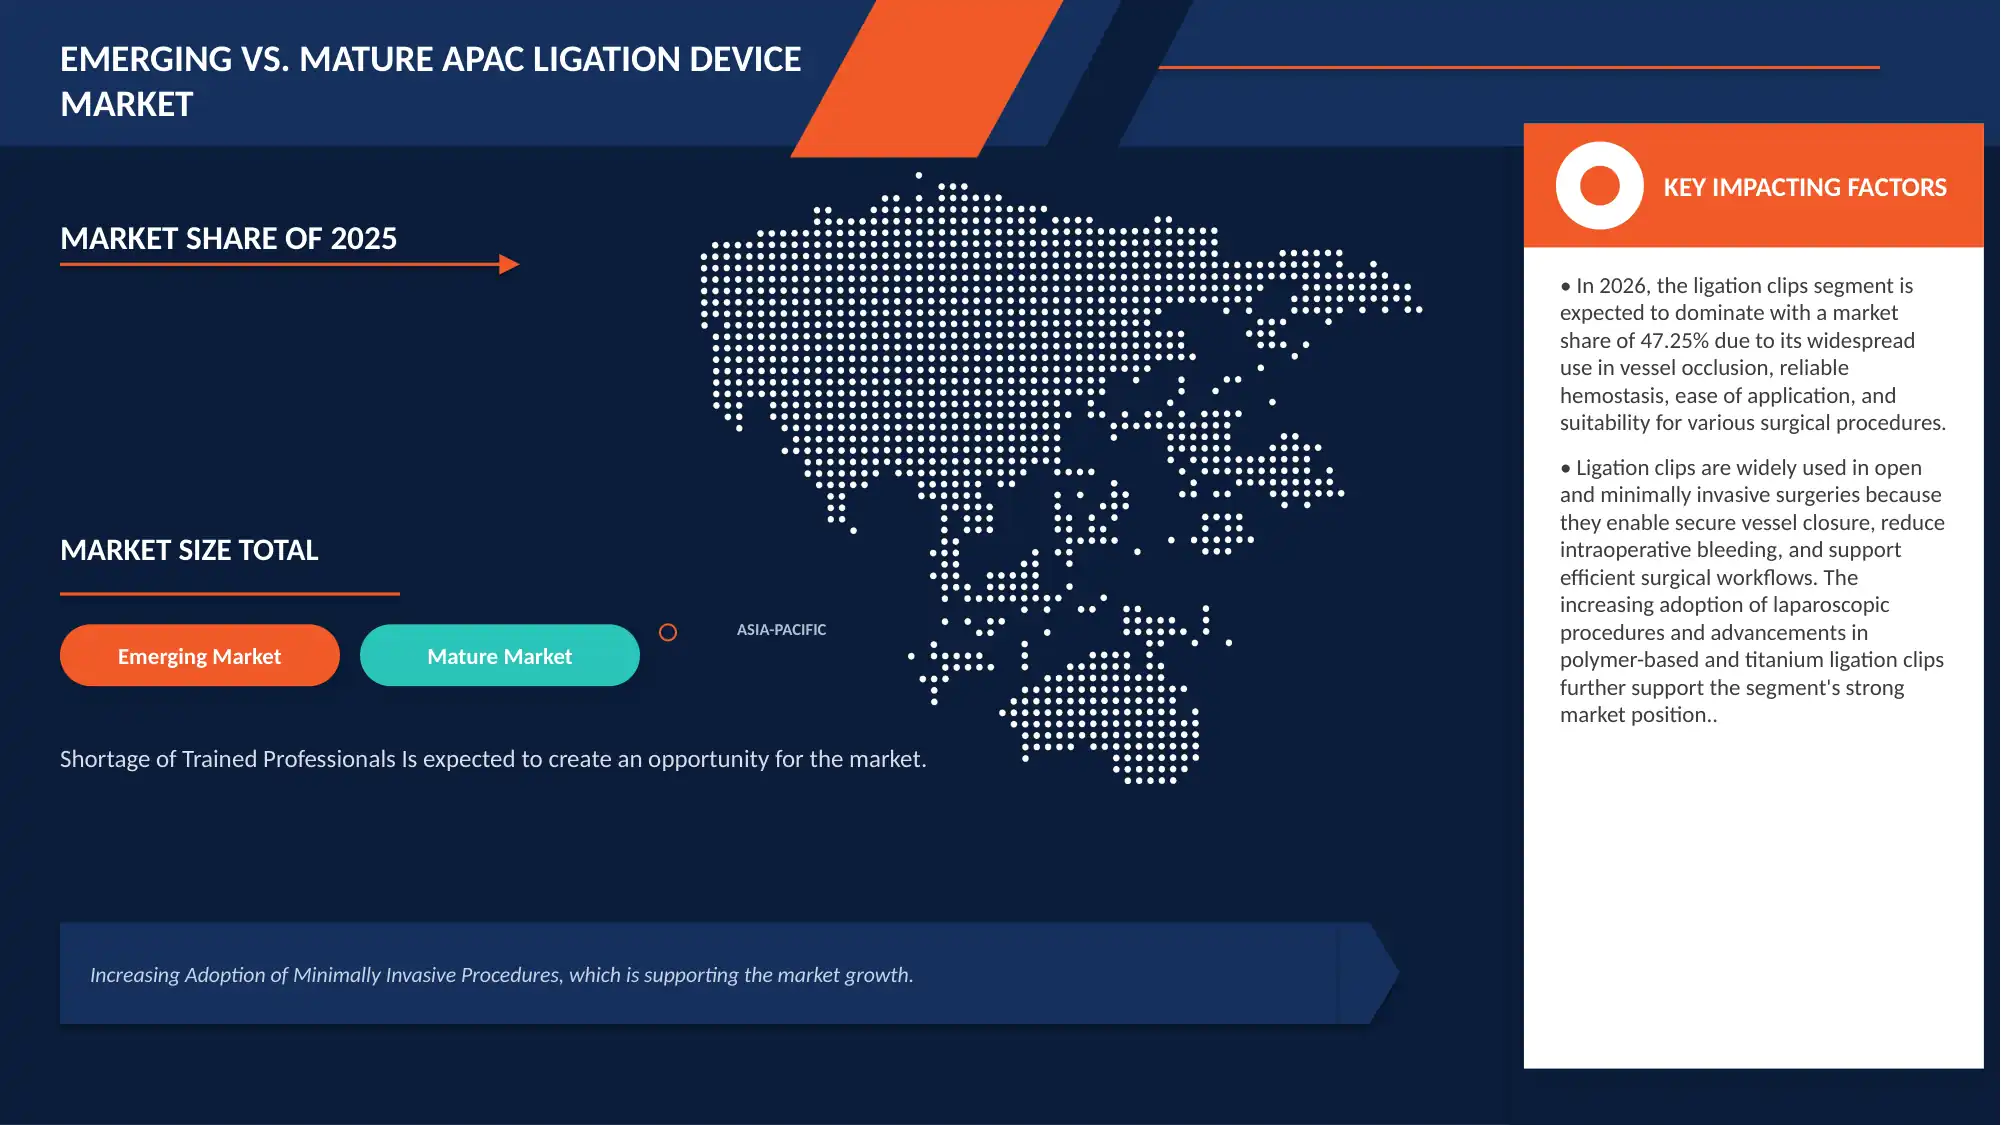
- Das Segment Ligation Clips führte das Produktsegment mit einem Anteil von 47,31 % im Jahr 2025, aufgrund ihrer Wirksamkeit bei Gefäßverschluss, zuverlässiger Hämostase, einfacher Anwendung und umfangreichen Einsatz in verschiedenen chirurgischen Eingriffen. Die zunehmende Übernahme von laparoskopischen Operationen und die steigende Nachfrage nach präzisem und effizientem Gewebe- und Gefäßverschluss unterstützten die Dominanz des Segments weiter.
- Indien wird voraussichtlich das am schnellsten wachsende Land sein, das eine CAGR von 10,49% während 2026–2033 registriert, unterstützt durch den Ausbau der Gesundheitsinfrastruktur, steigende operative Mengen, steigende Gesundheitsausgaben, wachsender medizinischer Tourismus und Verbesserung des Zugangs zu fortschrittlichen chirurgischen Technologien. Zunehmende Investitionen in Krankenhäuser und die zunehmende Einführung minimalinvasiver Verfahren sollen die Markterweiterung weiter beschleunigen.
- Das Polymersegment wird als der am schnellsten wachsende Materialtyp mit einem CAGR von 7.76% während der Prognosezeit prognostiziert, was die steigende Nachfrage nach leichten und biokompatiblen chirurgischen Geräten, die Fortschritte in der Medizinqualität von Polymertechnologien und die zunehmende Einführung von polymerbasierten Ligationsclips in minimalinvasiven und endoskopischen Verfahren widerspiegelt.
- Das Blutgefäß-Occlusion-Segment dominierte das Applikationssegment mit einem Umsatzanteil von 38,34% im Jahr 2025, angetrieben durch den weit verbreiteten Bedarf an effektiver Gefäßverschlüsse während chirurgischer Eingriffe, zunehmender Nachfrage nach zuverlässiger Hämostase und wachsender Annahme von Ligationsgeräten im Allgemeinen, Herz-Kreislauf und andere spezialisierte Operationen. Steigende operative Volumen und weitere Fortschritte in der Schiffsligationstechnik verstärkten die Führung des Segments weiter.
- Das Segment Krankenhäuser entfiel 2025 auf 62,91% des Marktes, unterstützt durch hohe chirurgische Eingriffsvolumina, die Verfügbarkeit fortgeschrittener Betriebseinrichtungen, die Erhöhung der Investitionen in die Gesundheitsinfrastruktur und das Vorhandensein spezialisierter operativer Teams. Die zunehmende Übernahme von fortschrittlichen Ligaationsgeräten durch allgemeine, urologische, gynäkologische und kardiovaskuläre Verfahren unterstützte weiterhin die Marktposition des Segments.
- Das Einwegsegment wird voraussichtlich die am schnellsten wachsende Usability-Kategorie sein, die eine CAGR von 7,86% während 2026–2033 registriert, die durch zunehmende Betonung auf Infektionsprävention, wachsende Präferenz für Einweg-Chirurgieinstrumente und steigende Nachfrage nach bequemen und effizienten chirurgischen Lösungen getrieben wird. Die Ausweitung minimalinvasiver Verfahren und das zunehmende Bewusstsein für sterilisierungsbedingte Risiken sollen das Marktwachstum weiter unterstützen.
Report Scope und Asien-Pazifik Ligation Device Market Segmentation
|
Attribute |
Asien-Pazifik Ligation Device Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Asien-Pazifik Ligament Device Market Trends
Trend: Erweiterung von fortschrittlichen chirurgischen Technologien, minimal-invasive Verfahren und innovativen Ligation Solutions
Der asiatisch-pazifische Ligationsgerätemarkt entwickelt sich zu fortschrittlichen chirurgischen Technologien, minimalinvasiven Verfahren und innovativen Gefäßverschlusslösungen. Healthcare-Anbieter in der gesamten Region übernehmen zunehmend Ligationsclips, Clip-Appliers, Ligationsschleifengeräte, Bandligationsgeräte und Gefäßligationssysteme, um chirurgische Präzision zu verbessern, Blutungen zu kontrollieren und effiziente Gewebe- und Gefäßverschlüsse zu unterstützen. Der zunehmende Einsatz von laparoskopischen und endoskopischen Verfahren, die Erweiterung der robotergestützten Chirurgie und die zunehmende Nachfrage nach zuverlässigen chirurgischen Instrumenten fördern die Hersteller von medizinischen Geräten, um Produktdesign, Materialverträglichkeit, Usability und Verfahrenseffizienz zu verbessern. Dies eröffnet den Herstellern die Möglichkeit, über konventionelle Ligationsprodukte hinaus in fortgeschrittene chirurgische Systeme, spezialisierte Geräte und integrierte Verfahrenslösungen zu erweitern.
Darüber hinaus unterstützen steigende Operationsvolumina, Verbesserungen in der Krankenhausinfrastruktur, steigende Gesundheitsausgaben und der Ausbau des Zugangs zu spezialisierter chirurgischer Versorgung in China, Indien, Japan, Südkorea und Australien die Einführung fortschrittlicher Ligaationstechnologien. Die zunehmende Betonung auf die Patientensicherheit, die Infektionsprävention und die reduzierte postoperative Erholungszeit ist auch die Förderung innovativer Ligaationslösungen, die für minimalinvasive und endoskopische Verfahren geeignet sind.
Zum Beispiel
- Im Oktober 2023 setzte Olympus Corporation (Japan) sein endoskopisches Technologie-Portfolio durch seinen Fokus auf minimalinvasive Diagnose und Behandlung fort und unterstützte die breitere Einführung endoskopischer Verfahren in asiatischen Gesundheits-Einstellungen. Diese Entwicklungen verstärken die Bedeutung von kompatiblen endoskopischen Zubehören und effektiven Hämorrhage-Control-Lösungen bei gastrointestinalen Verfahren.
- Im Oktober 2024 erweitert Johnson & Johnson MedTech (USA) seine operativen Technologiefunktionen durch sein Portfolio an fortschrittlichen chirurgischen Instrumenten und energiebasierten Technologien weiter. Diese Fähigkeiten sind relevant für die sich entwickelnden Bedürfnisse von chirurgischen Teams in ganz Asien-Pazifik, wo die zunehmende Annahme von minimalinvasiven Verfahren unterstützt die Nachfrage nach effizienten Gewebemanagement- und Gefäßverschlusslösungen.
- Im Oktober 2024 entwickelte Medtronic plc (Irland) sein operatives Technologie-Portfolio, einschließlich Lösungen, die minimalinvasive und fortgeschrittene chirurgische Verfahren unterstützen. Der Fokus des Unternehmens auf operative Innovation richtet sich an den wachsenden Bedarf an zuverlässigen Ligations- und Hemostasis-Lösungen in Krankenhäusern und spezialisierten chirurgischen Zentren in Asien-Pazifik.
Daher schafft die Erweiterung fortschrittlicher chirurgischer Technologien, minimalinvasiver Verfahren und innovativer Ligationslösungen erhebliche Wachstumschancen auf dem asiatisch-pazifischen Ligationsgerätemarkt. Da Gesundheitsanbieter die Verfahrenseffizienz, chirurgische Präzision und Patientensicherheit zunehmend priorisieren, wird erwartet, dass die Nachfrage nach fortschrittlichen Ligationsclips, Gefäßligationssystemen, endoskopischen Ligationsgeräten und komplementären chirurgischen Instrumenten während der Prognosezeit zunimmt.
Asien-Pazifik Ligation Device Market Dynamics
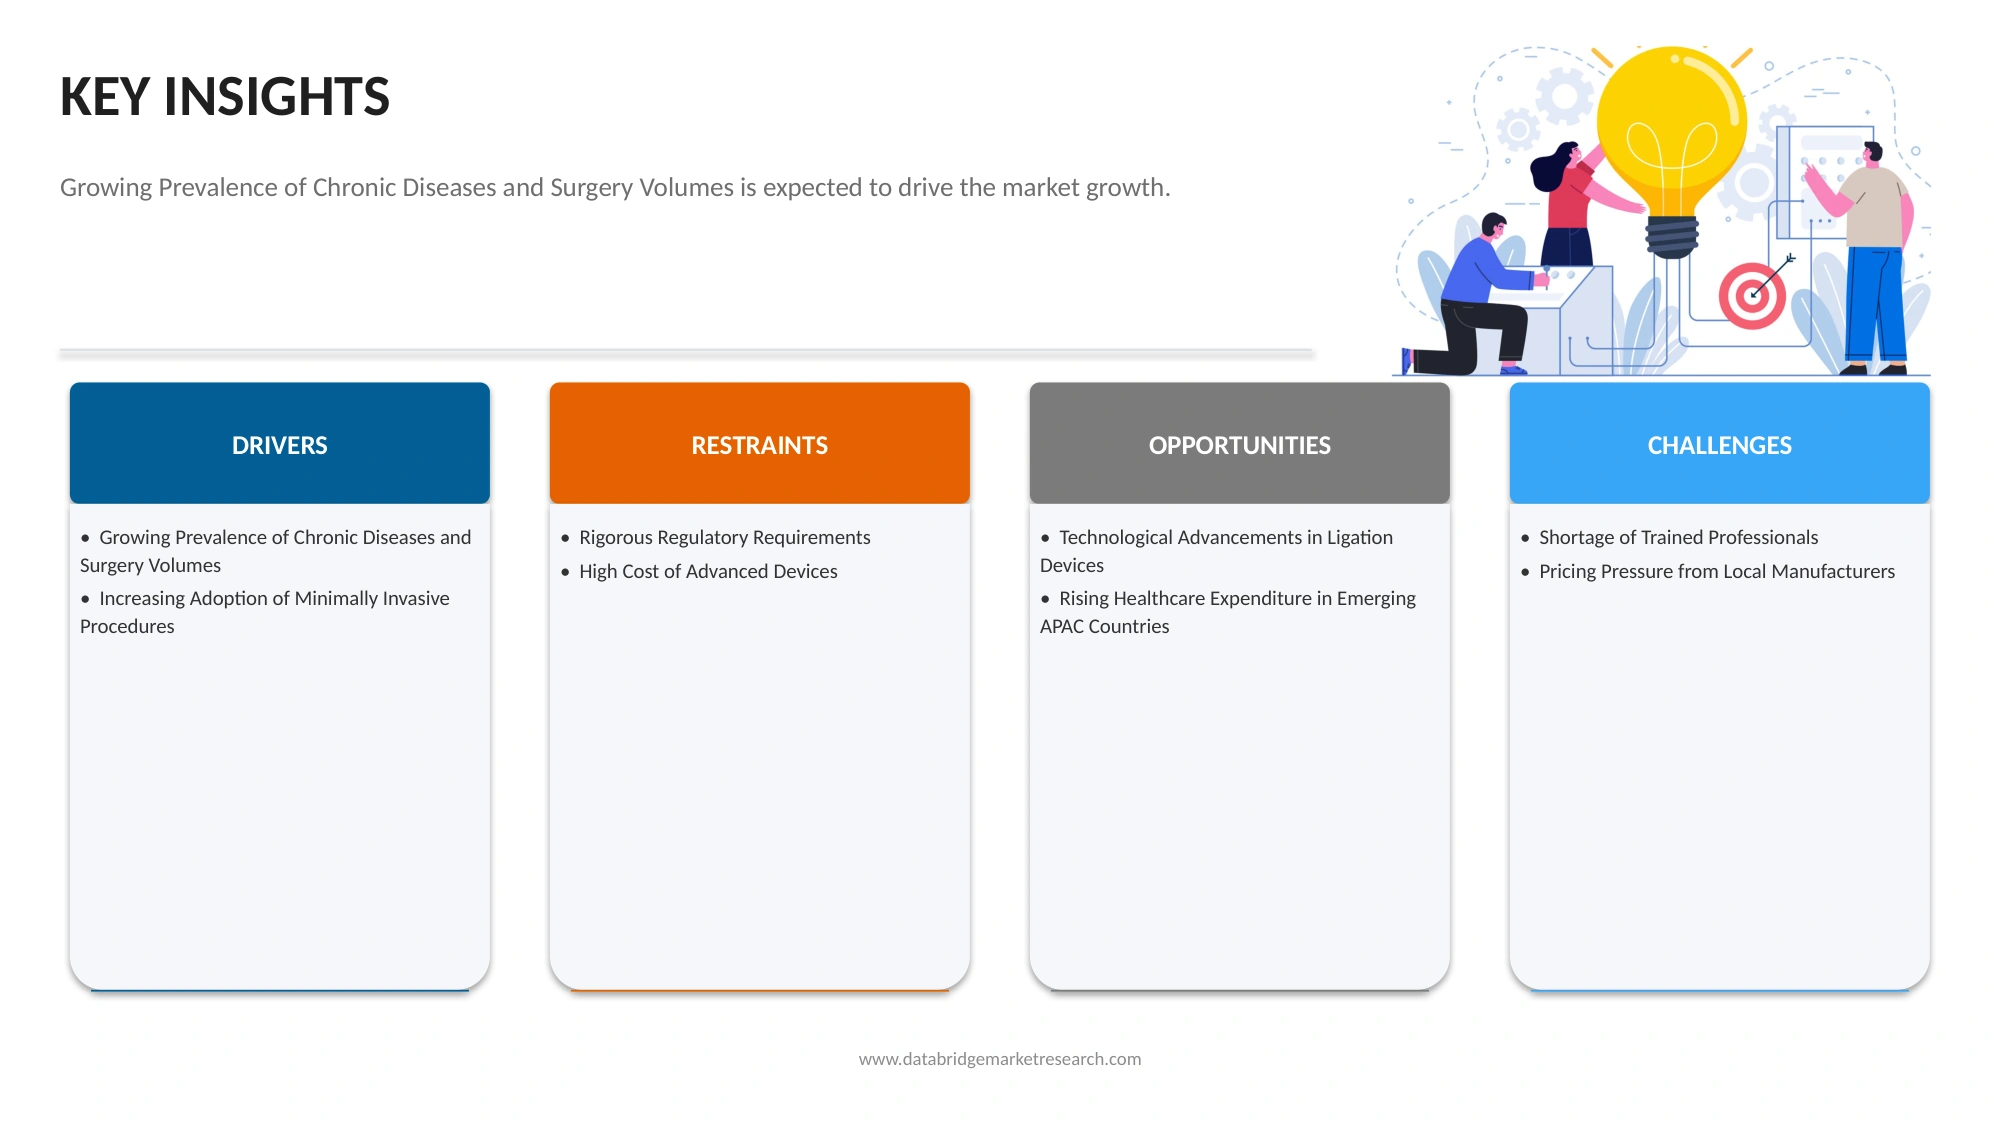
Key Market Driver: Erhöhung der chirurgischen Bände und Annahme minimaler Invasive Verfahren
Der asiatisch-pazifische Ligationsgerät-Markt erlebt Wachstum, da Gesundheitsdienstleister zunehmend chirurgische Techniken annehmen, die einen präzisen Gefäßverschluss, eine effektive Blutungskontrolle und ein zuverlässiges Gewebemanagement erfordern. Die steigende Nachfrage nach allgemeinen, urologischen, gynäkologischen, kardiovaskulären und gastrointestinalen Prozeduren unterstützt die Verwendung von Ligationsclips, Clip-Appliers, Ligationsschleifen-Geräten und Gefäßligationssystemen. Gesundheitseinrichtungen in ganz China, Indien, Japan, Südkorea und Australien investieren zunehmend in fortgeschrittene chirurgische Technologien, um Verfahrenseffizienz, Patientensicherheit und klinische Ergebnisse zu verbessern. Darüber hinaus erhöht die zunehmende Einführung von laparoskopischen und endoskopischen Verfahren die Nachfrage nach Ligationsgeräten, die eine zuverlässige Leistung in minimalinvasiven chirurgischen Einstellungen bieten.
Zum Beispiel
- Im September 2025 startete Medtronic plc (Ireland) seine Valleylab FT10 Elektrochirurgie- und Gefäßversiegelungsgeneratoren in Indien und erweiterte den Zugang zu fortschrittlichen chirurgischen Energietechnologien, um Präzision, Sicherheit und Betriebsraumeffizienz zu verbessern. Der Start unterstützt die Einführung fortschrittlicher Technologien zur Schiffsabdichtung im indischen Gesundheitssektor.
- Im September 2025 kündigte die Olympus Corporation (Japan) die Eröffnung einer zusätzlichen chirurgischen Gerätereparatur in Gurugram, Indien. Die Anlage stärkt die Servicefähigkeiten für chirurgische Geräte und Instrumente und unterstützt Gesundheitsdienstleister in ganz Indien und die breitere Region Asien-Pazifik, wo minimalinvasive Verfahren wie Laparoskopie und Endourologie zunehmen.
- Im Februar 2025 erweiterte die Olympus Corporation of Asia Pacific Limited die Verfügbarkeit ihres iTind minimalinvasiven Behandlungsgeräts auf den großen asiatisch-pazifischen Märkten, darunter Indien, Australien, Singapur, Thailand und Korea. Die Initiative demonstriert den anhaltenden Fokus des Unternehmens auf den Ausbau des Zugangs zu minimalinvasiven Behandlungstechnologien und die Unterstützung der Arztausbildung in der gesamten Region
Insgesamt treiben zunehmende operative Volumen, die Ausweitung der Gesundheitsinfrastruktur und die zunehmende Einführung minimalinvasiver Verfahren die Nachfrage nach fortschrittlichen Ligationsgeräten in ganz Asien-Pazifik. Weitere Investitionen in chirurgische Technologien und klinische Fähigkeiten werden erwartet, um die Verwendung von Ligationsclips, Gefäßligationssystemen und endoskopischen Ligationsgeräten in Krankenhäusern und spezialisierten chirurgischen Zentren zu unterstützen.
Key Restraint/Challenge: Hohe Kosten für Advanced Ligation Devices und chirurgische Technologien
Hohe Kosten, die mit fortschrittlichen Ligationsgeräten verbunden sind und chirurgische Technologien unterstützen, bleiben für den asiatisch-pazifischen Ligationsgerätemarkt eine wichtige Herausforderung. Obwohl Polymerligationsclips, fortschrittliche Gefäßdichtsysteme, endoskopische Ligationsgeräte und spezialisierte Clip-Appliers chirurgische Präzision und Verfahrenseffizienz unterstützen können, können ihre Akquisitionskosten die Übernahme von kleineren Krankenhäusern, ambulanten chirurgischen Zentren und Gesundheitseinrichtungen unter eingeschränkten Budgets begrenzen. Zusätzliche Aufwendungen im Zusammenhang mit kompatiblen Instrumenten, Gerätewartung, Sterilisation, Personalschulung und Ersatzkomponenten können die Gesamtkosten für chirurgische Eingriffe weiter erhöhen.
Darüber hinaus können Unterschiede in der Gesundheitsförderung, den Budgets für Krankenhausbeschaffung, den Rückzahlungsregelungen und dem Zugang zu spezialisierten chirurgischen Infrastrukturen in den Ländern Asien-Pazifiks Unterschiede bei der Annahme fortschrittlicher Fördertechnologien schaffen. Preisempfindlichkeit in aufstrebenden Märkten, kombiniert mit der Notwendigkeit, die nationalen Anforderungen an die Registrierung von medizinischen Geräten und Qualitätsstandards zu erfüllen, können zusätzliche Herausforderungen für Hersteller schaffen, die ihre regionale Präsenz erweitern möchten.
Zum Beispiel
- Im September 2025 stellte Medtronic plc (Ireland) seine Valleylab FT10 Elektrochirurgie- und Gefäßdichtgeneratoren in Indien vor. Obwohl der Start den Zugang zu fortschrittlichen chirurgischen Technologien erweitert, kann der Einsatz von spezialisierten Generatoren und kompatiblen chirurgischen Instrumenten zusätzliche Investitionen von Gesundheitseinrichtungen erfordern, insbesondere solche mit begrenzten Gerätebudgets.
- Im August 2024 stellte die Olympus Corporation (Japan) zusätzliche Kieferdesigns in ihrem fortgeschrittenen bipolaren operativen Energieportfolio POWERSEAL vor, die verschiedene Instrumentenkonfigurationen bieten, um chirurgische Techniken und Gefäßversiegelungsanforderungen zu unterstützen. Der Einsatz spezialisierter chirurgischer Energieinstrumente und kompatibler Geräte kann die Beschaffungs- und Betriebskosten für Gesundheitseinrichtungen erhöhen.
- B. Braun SE (Deutschland) bietet durch sein Aesculap-Portfolio Titanligationsclips und Clip-Appliers für offene und minimalinvasive chirurgische Anwendungen. Die Notwendigkeit, kompatible Instrumente zu erwerben und wiederverwendbare chirurgische Geräte zu verwalten, kann zu den Gesamtkosten der Umsetzung von Ligationslösungen beitragen, insbesondere in Anlagen mit begrenzten Beschaffungsbudgets.
Zusammenfassend lässt sich sagen, dass die hohen Kosten für fortgeschrittene Ligationsgeräte, spezialisierte chirurgische Instrumente, Gerätewartung und Personalschulung die Adoption einschränken können, insbesondere in preissensitiven Gesundheitseinstellungen. Die Hersteller müssen Produktinnovation, Sicherheit und Leistungsfähigkeit mit der Erschwinglichkeit ausgleichen, während die Gesundheitsdienstleister zunehmend die Beschaffungskosten, die Instrumentenkompatibilität und die langfristigen Betriebskosten bewerten.
Key Market Opportunity: steigende Nachfrage nach fortschrittlichen und minimal invasiven chirurgischen Lösungen
Die wachsende Nachfrage nach fortschrittlichen und minimalinvasiven chirurgischen Lösungen schafft im asiatisch-pazifischen Ligationsgerätemarkt erhebliche Chancen. Die zunehmende Einführung von laparoskopischen, endoskopischen und robotergestützten Verfahren ist die Förderung von Gesundheitsdienstleistern, um Linderungseinrichtungen zu suchen, die eine präzise Gefäßverschlüsse, eine zuverlässige Hämostase und ein effizientes Gewebemanagement unterstützen. Steigende Investitionen in die Gesundheitsinfrastruktur, die Erweiterung spezialisierter chirurgischer Zentren und der zunehmende Zugang zu fortschrittlichen medizinischen Technologien unterstützen weitere Möglichkeiten für Hersteller in der ganzen Region.
Technologische Fortschritte bei Polymer-Verriegelungsclips, Metallligationssystemen, endoskopischen Ligationsschleifen und Gefäßversiegelungstechnologien ermöglichen es den Herstellern, Lösungen für eine breite Palette von chirurgischen Anwendungen zu entwickeln. Darüber hinaus bieten die Erweiterung von Mediziner-Trainingsprogrammen, verbesserte medizinische Gerätebetreuung und umfassendere Produktverfügbarkeit in ganz Asien-Pazifik Möglichkeiten, die Vertriebsnetze zu stärken und die Einführung fortschrittlicher Ligationstechnologien zu erhöhen.
Zum Beispiel
- Im Februar 2025 kündigte die Olympus Corporation of Asia Pacific Limited die Erweiterung ihres iTind minimalinvasiven Behandlungsgeräts auf sechs asiatisch-pazifischen Märkten an, darunter Indien, Australien, Singapur, Thailand und Korea. Die Erweiterung zeigt Chancen, die mit einem breiteren Zugang zu minimalinvasiven Behandlungstechnologien und regionaler Arztausbildung verbunden sind.
- Im September 2025 startete Medtronic plc (Ireland) seinen Valleylab FT10-Schiffsabdichtungsgenerator in Indien und bietet Krankenhäusern Zugang zu fortschrittlicher chirurgischer Energietechnologie, die Präzision und Effizienz des Betriebsraums unterstützt. Die Einführung fortschrittlicher Gefäßversiegelungslösungen spiegelt die Möglichkeiten der Hersteller wider, der wachsenden Nachfrage nach einem effektiven intraoperativen Gefäßmanagement gerecht zu werden.
- Im August 2024 stellte die Olympus Corporation (Japan) zwei zusätzliche POWERSEAL-Siegel-/Dividerbacken-Designs vor, um verschiedene chirurgische Vorlieben und Techniken zu unterstützen. Die Geräte sind so konzipiert, dass sie eine sichere Gefäßversiegelung gewährleisten und gleichzeitig die Prozesseffizienz und den Chirurgenkomfort unterstützen und Möglichkeiten zur Entwicklung spezialisierter chirurgischer Instrumente darstellen.
- Teleflex Incorporated (U.S.) bietet durch seine regionalen Produktportfolios in Japan und Südostasien Hem-o-lok Polymersperrligationssysteme und Metallligationssysteme an. Diese Lösungen unterstützen die offene und laparoskopische Chirurgie und schaffen Möglichkeiten, die unterschiedlichen Anforderungen an die Gefäßverschlüsse von Gesundheitsdienstleistern in ganz Asien-Pazifik zu erfüllen.
Daher schafft die zunehmende Übernahme von recycelten und biobasierten Materialien, unterstützt durch regulatorische Drücke, Verbraucherpräferenzen, EV-Wachstum und Materialinnovation, erhebliche Chancen für Lieferanten nachhaltiger Soft-Trimm-Lösungen.
Asien-Pazifik Ligation Device Market Scope
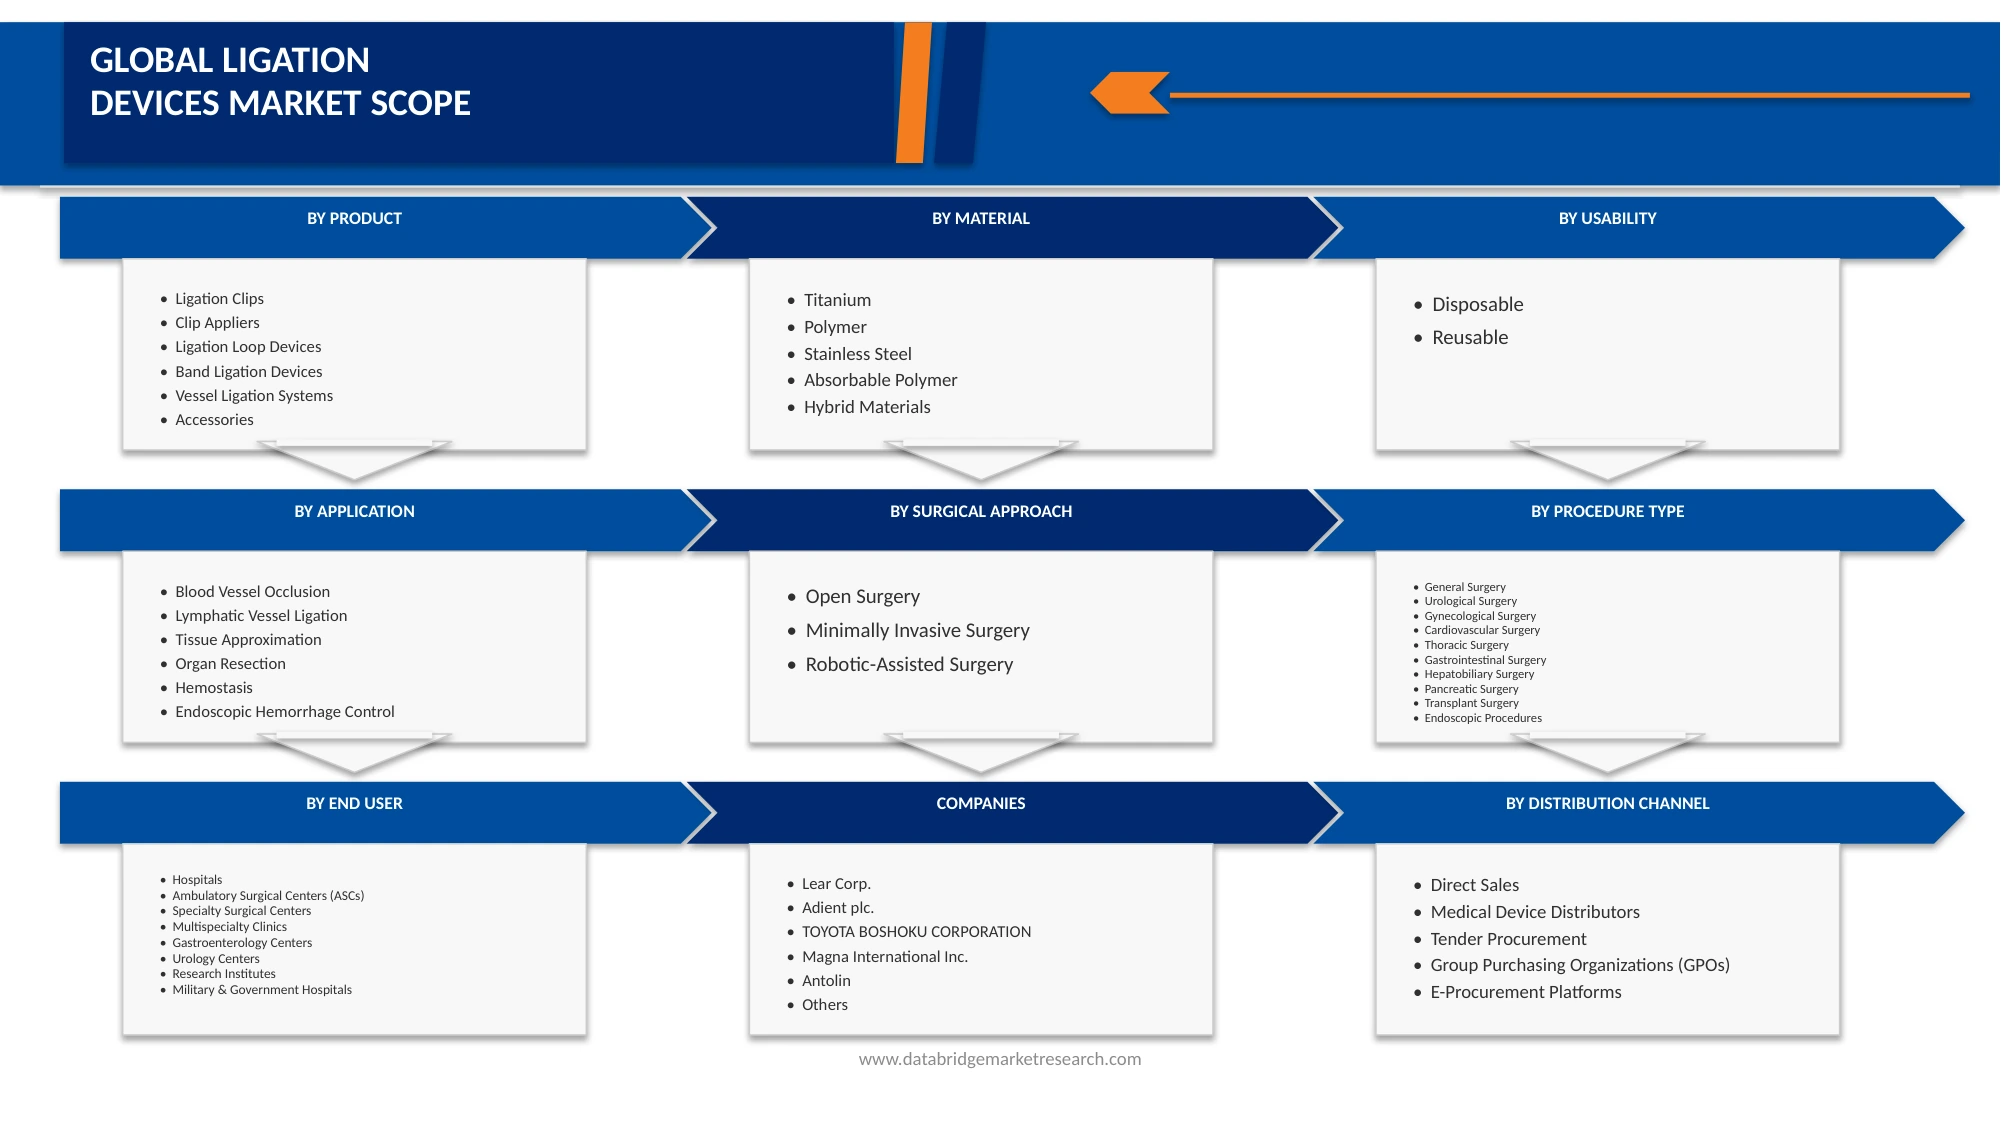
Der Asia-Pacific ligation device market wird in acht bemerkenswerte Segmente auf Basis von Produkt, Material, Usability, chirurgischen Ansatz, Prozedurtyp, Anwendung, Endbenutzer und Distributionskanal segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt in Ligaationsclips, Clip-Appliers, Ligationsschleifen-Geräte, Bandligationsgeräte, Gefäßligationssysteme und Zubehör segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Ligation Clips aufgrund ihrer umfangreichen Verwendung in chirurgischen Gefäß Okklusion, effektiver Blutungskontrolle und zuverlässiger Gewebeverschluss den Marktanteil von 47,31% dominiert. Ihre Kompatibilität mit offenen und minimal invasiven Verfahren, einfache Anwendung und Verfügbarkeit in verschiedenen Materialien unterstützen ihre weit verbreitete Adoption über Krankenhäuser und spezialisierte chirurgische Zentren in Asien-Pazifik.
Bei einem CAGR von 8,05% von 2026 bis 2033 wird ein starkes Wachstum der Schiffsligationssysteme erwartet, das durch die zunehmende Nachfrage nach effektivem Gefäßmanagement, Fortschritten in chirurgischen Technologien und die zunehmende Einführung minimalinvasiver Verfahren unterstützt wird. Ihre Rolle bei der Unterstützung eines präzisen Gefäßverschlusses und der Verbesserung der operativen Effizienz wird voraussichtlich in der gesamten Region weitere Möglichkeiten schaffen.
- Von Material
Auf der Basis von Material wird der Markt in Titan, Polymer, Edelstahl, absorbierbares Polymer und Hybridmaterialien segmentiert. Im Jahr 2025 wird erwartet, dass das Titan-Segment aufgrund seiner Festigkeit, Korrosionsbeständigkeit, Biokompatibilität und der etablierten Verwendung in chirurgischen Ligationsclips den Marktanteil von 43,40 % dominiert. Seine Fähigkeit, einen zuverlässigen mechanischen Verschluss über eine Reihe von chirurgischen Eingriffen zu gewährleisten, unterstützt die anhaltende Nachfrage unter den Gesundheitsdienstleistern.
Das Segment Absorbable Polymer wird von 2026 bis 2033 mit einem CAGR von 9,03% am schnellsten wachsen. Die zunehmende Nachfrage nach leichten chirurgischen Geräten, sicheren Verriegelungsmechanismen und Materialien, die für minimalinvasive Verfahren geeignet sind, unterstützt die Einführung von polymerbasierten Ligationslösungen. Weitere Verbesserungen bei medizinischen Polymeren und chirurgischem Gerätedesign sollen das Segmentwachstum weiter unterstützen.
- vonUsability
Auf der Grundlage der Usability wird der Markt in Einweg und Wiederverwendbarkeit segmentiert. Im Jahr 2025 wird erwartet, dass das Einwegsegment aufgrund der zunehmenden Betonung auf Infektionsprävention, reduzierte Kreuzkontaminationsrisiken und effiziente chirurgische Arbeitsabläufe den Marktanteil von 94,31% dominiert. Einwegligationsgeräte können die Notwendigkeit, das Gerät selbst neu zu verarbeiten, beseitigen, so dass sie für Gesundheitseinrichtungen geeignet sind, um das Instrumentenmanagement zu optimieren und einheitliche Verfahrensstandards zu erhalten.
Das Einwegsegment wird von 2026 bis 2033 mit einem CAGR von 7,56% stark wachsen. Steigende chirurgische Bände, zunehmende Annahme von minimalinvasiven Verfahren und wachsendes Bewusstsein für Infektionskontrollpraktiken werden erwartet, dass die Nachfrage nach Einwegligationsclips, Schleifen und verwandten chirurgischen Geräten in ganz Asien-Pazifik zu unterstützen.
- Von Chirurgischem Ansatz
Auf der Grundlage des chirurgischen Ansatzes wird der Markt in offene Chirurgie, minimal-invasive Chirurgie und robotergestützte Chirurgie segmentiert. Im Jahr 2025 wird erwartet, dass das Open-Chirurgie-Segment aufgrund seines anhaltenden Einsatzes im Allgemeinen, Herz-Kreislauf-, Magen-Darm- und anderen chirurgischen Eingriffen den Marktanteil von 40.32% dominiert. Die etablierten klinischen Praktiken, die breite Anwendbarkeit und die Verfügbarkeit chirurgischer Infrastruktur in Krankenhäusern unterstützen weiterhin die Nachfrage nach in offenen Verfahren eingesetzten Ligationsgeräten.
Das Segment Robotic-Assisted Surgery wird mit einem CAGR von 13,24% von 2026 bis 2033 das schnellste Wachstum erleben. Die zunehmende Annahme von laparoskopischen und endoskopischen Verfahren, die wachsende Nachfrage nach kleineren Inzisionsfällen und die Bemühungen, die postoperative Erholungszeit zu reduzieren, ermutigen die Gesundheitsanbieter, mit minimalinvasiven Techniken kompatible Ligationsgeräte zu übernehmen. Verbesserungen in der Instrumentengestaltung und chirurgischen Fähigkeiten sollen das Segmentwachstum weiter beschleunigen.
- Typ des Verfahrens
Auf der Grundlage des Verfahrenstyps wird der Markt in allgemeine Chirurgie, urologische Chirurgie, gynäkologische Chirurgie, Herz-Kreislauf-Chirurgie, Brust-Chirurgie, Magen-Darm-Chirurgie, Leberchirurgie, Pankreas-Chirurgie, Transplantationschirurgie und endoskopische Verfahren segmentiert. Im Jahr 2025 wird erwartet, dass das allgemeine Chirurgie-Segment aufgrund des hohen Volumens und des breiten Spektrums von Verfahren, die Gefäßligation, Blutungskontrolle und Gewebemanagement erfordern, den Marktanteil von 28,65 % dominiert. Der umfangreiche Einsatz von Ligationsgeräten in Bauchoperationen, Weichgewebeprozeduren und anderen Routinechirurgen unterstützt die führende Position des Segments.
Das Segment endoskopische Prozeduren erwartet ein starkes Wachstum bei einem CAGR von 8,28% von 2026 bis 2033. Die zunehmende Annahme endoskopischer Diagnostik und Behandlung, die wachsende Nachfrage nach minimalinvasiven gastrointestinalen Eingriffen und die Notwendigkeit einer effektiven endoskopischen Hämorrhagekontrolle unterstützen den Einsatz von Bandligationsgeräten, Ligationsschleifen und spezialisiertem Zubehör. Der Ausbau des Zugangs zu endoskopischen Dienstleistungen in ganz Asien-Pazifik soll weitere Wachstumschancen schaffen.
- vonAnwendung
Auf der Grundlage der Anwendung wird der Markt in Blutgefäß Okklusion, Lymphgefäßligation, Gewebe Näherung, Organrektion, Hämostase und endoskopische Hämorrhage Kontrolle segmentiert. Im Jahr 2025 wird erwartet, dass das Blutgefäß-Occlusion-Segment aufgrund der weit verbreiteten Verwendung von Ligationsgeräten den Marktanteil von 38,34% dominiert, um Blutgefäße bei chirurgischen Eingriffen zu schließen und Blutungen zu minimieren. Die Steigerung der operativen Volumen im Allgemeinen, Herz-Kreislauf-, Gynäkologie- und Magen-Darm-Spezialitäten unterstützen die anhaltende Nachfrage nach zuverlässigen Gefäßverschlusslösungen.
Das Segment Organresektion dürfte bei einem CAGR von 7,75 % von 2026 bis 2033 ein starkes Wachstum verzeichnen. Erhöhung der operativen Volumen, steigende Prävalenz von Bedingungen, die eine teilweise oder vollständige Organentfernung erfordern, und die zunehmende Annahme fortgeschrittener chirurgischer Techniken wird erwartet, Segmenterweiterung zu unterstützen. Die zunehmende Verwendung von Linderungsvorrichtungen für Blutgefäßverschlüsse und Blutungskontrollen während der Organrektionsverfahren, insbesondere im Allgemeinen, Hepatobiliary-, Pankreas- und Transplantationschirurgie, dürfte die Nachfrage im gesamten asiatisch-pazifischen Ligationsgerätemarkt weiter stärken.
- vonBenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren (ASCs), Spezial-Chirurgiezentren, Mehrspezialkliniken, Gastroenterologiezentren, Urologiezentren, Forschungsinstitute, Militär- und Regierungskliniken segmentiert. Im Jahr 2025 wird erwartet, dass das Krankenhaussegment aufgrund seiner hohen Operationsvolumina, der Verfügbarkeit von Operationsräumen, des Zugangs zu spezialisierten medizinischen Fachkräften und der Fähigkeit, komplexe chirurgische Fälle zu verwalten, den Marktanteil von 62,91% dominiert. Krankenhäuser dienen auch als große Beschaffungszentren für Ligationsclips, Clip-Appliers, Gefäßligationssysteme und damit verbundene chirurgische Accessoires.
Das Segment Gastroenterologie-Zentren wird mit einem CAGR von 8,60% von 2026 bis 2033 ein starkes Wachstum erwartet. Die zunehmende Annahme diagnosischer und therapeutischer endoskopischer Verfahren, die steigende Nachfrage nach einer effektiven gastrointestinalen Blutung und die wachsende Prävalenz von gastrointestinalen Störungen unterstützen die Expansion spezialisierter Gastroenterologiedienste. Die Nachfrage nach zuverlässigen Ligationsgeräten, insbesondere Bandligationsgeräten und Ligationsschleifensystemen, die in endoskopischen Verfahren eingesetzt werden, wird voraussichtlich steigen, da Gesundheitsanbieter in ganz Asien-Pazifik den Zugang zu minimalinvasiven gastrointestinalen Behandlungen erweitern.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktverkäufe, medizinische Geräteverteiler, Ausschreibungen, Gruppenkauforganisationen (GPOs) und E-Verkaufsplattformen segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Medical Device Distributors aufgrund ihrer etablierten regionalen Netzwerke, Produktverfügbarkeit, Logistikfähigkeiten und Beziehungen zu Krankenhäusern und chirurgischen Zentren den Marktanteil von 20,68% dominiert. Händler unterstützen auch Produktdemonstrationen, Inventarmanagement und Zugang zu spezialisierten Medizinprodukten auf unterschiedlichsten Märkten.
Das Ausschreibungssegment soll von 2026 bis 2033 ein starkes Wachstum bei einem CAGR von 8,41% verzeichnen. Zunehmende staatliche Investitionen in die Gesundheitsinfrastruktur, steigende Nachfrage nach kostengünstigen medizinischen Geräten und zunehmende Betonung auf transparente und wettbewerbsfähige Einkaufsprozesse fördern Krankenhäuser und öffentliche Gesundheitseinrichtungen, um Fördereinrichtungen durch formelle Ausschreibungsverfahren zu erwerben. Die Ausweitung der öffentlichen Krankenhäuser, die Zunahme der operativen Volumen und die wachsende Nachfrage nach einer standardisierten Beschaffung von Ligationsclips, Clip-Appliers, Schiffligationssystemen und verwandten chirurgischen Zubehör sollen weitere Wachstumschancen für medizinische Gerätelieferanten in ganz Asien-Pazifik schaffen.
Asien-Pazifik Ligation Device Market Regionale Analyse
China dominierte den asiatisch-pazifischen Ligation Device-Markt mit dem größten Umsatzanteil von 46,60% im Jahr 2025. China dominiert den asiatisch-pazifischen Ligation Device-Markt aufgrund seiner großen Patientenpopulation, der Erweiterung der Gesundheitsinfrastruktur, der steigenden operativen Prozedurmengen und der zunehmenden Einführung fortschrittlicher medizinischer Technologien. Healthcare-Anbieter nutzen zunehmend Ligationsclips, Clip-Appliers, Gefäßligationssysteme und endoskopische Ligationsvorrichtungen, um eine effektive Gefäßverschlüsse und Blutungenskontrolle über verschiedene chirurgische Verfahren zu unterstützen. Kontinuierliche Investitionen in die Krankenhausinfrastruktur, Verbesserung der chirurgischen Fähigkeiten und wachsende Einführung minimalinvasiver Verfahren beschleunigen die Nachfrage nach fortschrittlichen Ligationslösungen im ganzen Land.
Indien Ligation Device Market Insight
Der indische Ligation Device-Markt expandiert mit zunehmenden operativen Volumen, steigenden Gesundheitsausgaben und Verbesserungen in der Krankenhausinfrastruktur erhöhen die Nachfrage nach zuverlässigen und effizienten chirurgischen Instrumenten. Die zunehmende Annahme von laparoskopischen und endoskopischen Verfahren unterstützt die Verwendung von Ligationsclips, polymerbasierten Ligationssystemen und spezialisierten Gefäßverschlüssen. Zunehmende Investitionen in Gesundheitseinrichtungen, Ausbau privater Krankenhäuser und wachsender Zugang zu fortschrittlichen chirurgischen Technologien schaffen Chancen für Lieferanten, die effektive, erschwingliche und einfach zu bedienende Ligationslösungen anbieten.
Japan Ligation Device Market Insight
Der japanische Ligation Device-Markt wird von seiner fortschrittlichen Gesundheitsinfrastruktur, der etablierten Medizinprodukteindustrie und der zunehmenden Übernahme minimalinvasiver chirurgischer Verfahren angetrieben. Healthcare-Anbieter nutzen zunehmend fortschrittliche endoskopische Instrumente, Ligationsclips und spezialisierte Gefäßverschlusstechnologien zur Verbesserung der Verfahrensgenauigkeit und Patientenergebnisse. Die starke Betonung des Landes auf medizinische Innovation, hochwertige Gesundheitsdienstleistungen und technologische Fortschritte, kombiniert mit wachsender Nachfrage nach einer effizienten chirurgischen Versorgung, unterstützt weiterhin ein stetiges Marktwachstum.
Thailand Ligation Device Market Insight
Thailand erlebt Wachstum im Ligation Device-Markt aufgrund seiner wachsenden Gesundheitsinfrastruktur, der Erhöhung der operativen Prozedurmengen und der wachsenden medizinischen Tourismusbranche. Krankenhäuser und spezialisierte chirurgische Zentren übernehmen zunehmend fortschrittliche chirurgische Instrumente und minimalinvasive Techniken, um die Behandlungseffizienz und die Patientenversorgung zu verbessern. Die Entwicklung des privaten Gesundheitssektors, die Investitionen in moderne medizinische Einrichtungen und die steigende Nachfrage nach gastrointestinalen, allgemeinen und anderen chirurgischen Verfahren stärken die Nachfrage nach Ligaationsclips, endoskopischen Ligationsgeräten und Gefäßverschlusslösungen.
Asien-Pazifik Ligation Device Market Share
Die Asia-Pacific Ligation Device Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Johnson & Johnson (USA)
- Teleflex Incorporated (US)
- Medtronic plc (Irland)
- B. Braun SE (Deutschland)
- Olympus Corporation (Japan)
- CONMED Corporation (USA)
- Boston Scientific Corporation (USA)
- Cook Medical LLC (USA)
- FUJIFILM Healthcare Corporation (Japan)
- HOYA Corporation (Japan)
- Peters Surgical (Frankreich)
- Richard Wolf GmbH (Deutschland)
Neueste Entwicklungen im asiatisch-pazifischen Ligation Device Market
- Im März 2025 kündigte die Olympus Corporation (Japan) die Einführung des RetentiaTM HemoClips an, einem eingängigen Hemostasis-Clip, der die gastrointestinalen Endoscopisten bei der Erzielung einer effektiven Gewebe-Clipping- und Blutungskontrolle unterstützt. Das Gerät verfügt über eine 360-Grad-Drehung und einen einstufigen Bereitstellungsmechanismus, mit Plänen für eine weitere globale Expansion nach seinem US-Start. Diese Entwicklung hebt kontinuierliche Innovation in endoskopischen Clipping-Technologien und Lösungen für gastrointestinale Verfahren hervor.
- Im Januar 2024 erhielt Teleflex Incorporated (U.S.) eine Entscheidung der US Food and Drug Administration 510(k) mit einer erheblichen Gleichwertigkeit der Hem-o-lok® Ligating Clips. Dieser regulatorische Meilenstein unterstützt die kontinuierliche Verfügbarkeit und Entwicklung von in chirurgischen Eingriffen eingesetzten Clip-basierten Gefäßligationslösungen. Dieser regulatorische Fortschritt spiegelt die Bedeutung der Produktkonformität und zuverlässigen Ligationstechnologien in der chirurgischen Geräteindustrie wider.
- Im Dezember 2025 kündigte die Olympus Corporation (Japan) eine freiwillige Korrektur für ihr Einweg-PolyLoop-Ligatinggerät an, nachdem sie ein potenzielles Sicherheitsproblem mit Loop Release während des Gebrauchs identifiziert hatte. Das Gerät ist dazu ausgelegt, die Blutung nach endoskopischer Polypektomie zu verhindern oder zu steuern. Die Ankündigung unterstreicht die Bedeutung von Gerätesicherheit, Produktqualität und Post-Marke-Überwachung bei der Entwicklung und Verwendung endoskopischer Ligationslösungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKET DEFINITION
1.3 ÜBERPRÜFUNG DER ASIEN-PAZIFIKATIONSENTWICKLUNGEN MARKT
1.4 KURZ UND PREISUNG
1.5 LIMITATION
1.6 MARKEITEN
2 MARKET SEGMENTATION
2.1 KEY TAKEAWAYS
2.2 ENTWICKLUNG DES ASIEN-PAZIFISCHEN LIGATIONSMARKTES
2.3 VENDOR POSITION GRID
2.4 MARKEITEN
2.5 GEOGRAPHISCHER ANWENDUNGSBEREICH
2.6 JAHRE FÜR DAS STUDIEN
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE
2.9 MULTIVARIATE MODELLEN
2.1 PRIMARY INTERVIEWS MIT STELLUNGNAHMEN
2.11 DBMR MARKET POSITION GRID
2.12 MARKT ANWENDUNGSBEREICH GRID
2.13 DBMR MARKET CHALLENGE MATRIX
2.14 EINFUHR UND AUSFUHR DATEN
2.15 GERICHTSHOFES
2.16 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT: FORSCHUNG SNAPSHOT
2.17 ASSUMPTIONEN
3 MARKET ÜBERBLICK
3.1 VERFAHREN
3.1.1 APAC LIGATION DEVICEs
3.1.1.1 WERTUNG VORBEHÖRDERUNG DER RONISCHEN DISEASEN UND SURGERY VOLUMES
3.1.1.2 ENTWICKLUNG VON MINIMALLY INVASIVE PROCEDURES
3.2 AUSBILDUNGEN
3.2.1 APAC LIGATION DEVICEs
3.2.1.1 ANFORDERUNGEN
3.2.1.2 HIGH KOSTEN DER ZWISCHEN DEVICE
3.3 STELLUNGNAHMEN
3.3.1 APAC LIGATION DEVICEs
3.3.1.1 TECHNOLOGISCHE ZWISCHEN ZWISCHEN ZWEISE
3.3.1.2 RISING HEALTHCARE EXPENDITURE IN EMERGING APAC-LÄNDER
3.4 HANDELN
3.4.1 APAC LIGATION DEVICEs
3.4.1.1 FUR BERUFSBILDUNG
3.4.1.2 GRÜNDE PRÜFUNG VON LOCAL MANUFACTURERS
4 ZUSAMMENFASSUNG
5 VORSCHRIFTEN
5.1 PORTER's FIVE FORCES ANALYSE
5.2 PESTLEISTUNGSANALYSE
6 PESTELANALYSE
6.1 POLITIK
6.1.1 NATIONALE VERWALTUNGSPOLITIK JETZT DER LEBENSMITTELN FÜR DIE PRÄSIDEN
6.1.2 IMPORT SUBSTITUATION ist ein EXPLICIT AIM, NICHT ein SIDE EFFECT
6.2 WIRTSCHAFT
6.2.1 GESUNDHEITSSCHUTZ ZUR KÖNIGREICH, UND IT DIFFERS KÖNIGREICH DIESER REGIONEN NACH RECHTEN TIMMEN
6.2.2 GRÜNSTIGE GRÜNDE IN EINem GROW-MARKET, was UNUSUAL UND KONSEQUENTIAL ist
6.3 SOZIAL
6.3.1 AN AGE, URBANISIERUNG REGION ist GENERATING SURGICAL CASELOAD FASTER THAN IT IS GENERATING SURGEONS
6.3.2 HEPATITIS UND GASTROINTESTINAL DISEASE BURDEN SHAPS, WHICH ERZEUGNISSE, WAREN
6.4 TECHNOLOGISCHE
6.4.1 DIE SHIFT VON GEÖFFNETEN, um zu ROBOTIC SURGERY CONVERTS SUTUREs INTO CLIPS
6.4.2 MATERIAL WISSENSCHAFT IST MOVIEREN DES PRODUKTS PERMANENT METAL
6.5 UMWELT
6.5.1 SINGLEUSE DOMINANCE ist eine UMWELTLICHE LIABILITÄT DES REGIONALS NICHT GROSS
6.5.2 ETHYLENE OXIDE STERILISIERUNG IST UNTER RECHTLICHE KONTROLLE
6.6 RECHT
6.6.1 SIE VERÖFFENTLICHUNGEN NACH VERÖFFENTLICHUNGEN UND EINE MARKTVERKEHREN
6.6.2 BEIMBURSEMENT TREAGT DIE ENTWICKLUNG DES REGIONALVERTRAGS UND JAPAN ist das KLÄSSIGE RECHT
6.7 ZUGANG
7 PORTER’s FIVE FORCES MODEL
7.1 DAS NEUE HANDEL: HIGH
7.2 SUPPLIER POWER: LOW
7.3 BUYER POWER: HIGH
7.4 DURCHFÜHRUNGEN: MODERATE
7,5 WETTBEWERBSREGELN: HIGH
7.6 ÜBEREINGEKOMMEN: STRUKTURIERUNG DER UNATTRACTIVE AN DER GEMEINSCHAFT END, DEFENSIBEN ZU DEN SPEZIALISTEN END
8 INDUSTRIERECHTE
8.1 MICRO und MACRO WIRTSCHAFTLICHE FAKTOREN
8.2 PENETRATION UND WACHST PROSPEKT MAPPING
8.3 STELLUNGSSTRATEGIEN
8.4 INTERVIEWS MIT SPEZIALIST
8.5 ANALYSE UND EMPFEHLUNGEN
9 ANALYSE BREAKDOWN
10 TECHNOLOGIE ROADMAP
11 INNOVATION TRACKER UND STRATEGISCHE ANALYSE
11.1 MAJOR DEALEN UND STRATEGISCHE ALLIANCEn ANALYSE
11.1.1 GEMEINSAME AUSGABEN
11.1.2 MERGER UND RECHTSVORSCHRIFTEN
11.1.3 LIZENZ UND PARTNERSCHAFT
11.1.4 TECHNOLOGIE SAMMLUNGEN
11.1.5 STRATEGISCHE ZIVESTITIONEN
11.2 ANZAHL DER PRODUKTE IN ENTWICKLUNG
11.3 STAGE DER ENTWICKLUNG
11.4 TIMELINE UND MILESTONES
11.5 INNOVATIONSSTRATEGIEN UND METHODIK
11.6 RISIKOBEWERTUNG UND MITIGUNG
11.7 FuE-PIPELINE
11.8 AUSBILDUNG
12 TARIFFE & IMPACT IM MARKT
12.1 URRENT TARIFF RATE (S) IN TOP-5 LÄNDERN
12.2 OUTLOOK: ASIA-PACIFIK
12.3 VENDOR SELECTION CRITERIA DYNAMICS
12.4 IMPACT ON SUPPING CHAIN
12.4.1 RECHTSSACHE
12.4.2 VERARBEITUNG UND PRODUKTION
12.4.3 LOGISTICS UND VERTEILUNG
12.4.4 PREISVERFAHREN UND POSITION VON MARKT
12.5 INDUSTRIE-PARTIKEL: ASIEN-PAKIFIK
12.5.1 UMWELTBILDUNG
12.5.2 GEMEINSAME VERÖFFENTLICHUNGEN
12.6 ARBEITNEHMER
12.7 REGULATOREN INKLINIEN
12.7.1 GEOPOLITISCHE SITUATION
12.7.2 HANDEL PARTNERSCHAFTEN ZWISCHEN DEN LÄNDERN
12.7.2.1 FREIZÜGIGKEITEN
12.7.2.2 VERÖFFENTLICHUNGEN
12.7.3 STATUS ACCREDITION (INCLUDING MFTN)
12.7.4 ÖFFENTLICHER GERICHTSHOF
12.7.4.1 INCENTIVE SCHÄDIGUNGEN ZU BOOSTPRODUKTIONEN
12.7.4.2 VERÖFFENTLICHUNG DER WIRTSCHAFTSZONE/INDUSTRIE PARKS
12.8 PREISINDEX
13 EPIDEMIOLOGIE
13.1 INKIDENCE ALLES NACH GENDER
13.2 VERWALTUNGSRATES
13.3 MORTALIENRAT
13.4 VERWALTUNGSRATEN
14 SUPPLY CHAIN ANALYSE
14.1 ÜBERBLICK
14.2 LOGISTIC COST SCENARIO
14.3 IMPORT OF LOGISTIC SERVICE PROVIDERS
15 WETTBEWERBSPOLITIK
15.1 BEHÖRDE
15.2 REGULATORY KLASSIFIKATIONEN
15.3 SCHLUSSFOLGERUNGEN
15.4 INTERNATIONALE HARMONISIERUNG
15,5 VERWENDUNGS- UND QUALITÄTSVERWALTUNGSSYSTEME
15.6 REGULATORISCHE HANDEL UND STRATEGIEN
16 VERFAHREN
17 STELLUNGNAHMEN
ECOSYSTEM DER INDUSTRIE
18.1 VERWALTUNGSGESELLSCHAFTEN
18.2 SMALL & MEDIUM SIZE COMPANIEN
18.3 END ÄNDER
19 WIRTSCHAFTSGESUNDHEIT
19.1 GESUNDHEITSAUSGABEN
19.2 KAPITALAUSGABEN
19.3 CAPEX TRENDS
19.4 KAPEX ALLOC
19.5 GERICHTSHOFES
19.6 INDUSTRIE BENCHMARKT
19,7 BIP RATION IN EINES BIP
19.8 GESUNDHEITSSYSTEM STRUKTUR
19.9 REGIERUNGSPOLITIK
19.1 WIRTSCHAFTLICHE ENTWICKLUNG
19.11 WAR-DRIVEN DISRUPTION IN LIEBEHANDLUNG, GEOGRAPHISCHE FOOTPRINTEN, STRUKTURELLE VERÄNDERUNGEN UND ADAPTIVE STRATEGIEN
19.11.1 ERWEITERUNG
19.11.1.1 DIVERSIFICATION CRITICAL COMPONENT SUPPLIERS
19.11.1.2 VERÖFFENTLICHUNG DER REGIONALEN MEDISCHEN ENTWICKLUNG
19.11.1.3 STRATEGISCHE STOCKPILUNG CRITICAL DEVICEs
19.11.1.4 ENTWICKLUNG DER ALTERNATIVE LOGISTICS ROUTES
19.11.1.5 STRATEGISCHE PARTNERSCHAFTEN MIT CDMOS
19.11.1.6 AUSBILDUNG UND ASSEMBLY CAPABILITÄTEN
19.11.2 ENERGIE und MANUFACTURATION OPERATIONALER KOSTENRISIKO
19.11.2.1 ENERGIE KOSTEN IN DEVICE MANUFACTURING
19.11.2.2 INKREISIERTE KOSTEN
19.11.2.3 LONG-TERM ENERGIE VERWALTUNGSSTRATEGIEN
19.11.2.4 ANPASSUNG DER ENERGIE-EFFICIENTEN TECHNOLOGIEN
19.11.2.5 Veröffentlichung von AUTOMATED PRODUCTION LINES
19.11.2.6 INTEGRATION DER RENEWBARE ENERGIE IN APAC-VERFAHREN
19.11.3 GEOGRAPHISCHE ENTWICKLUNG
19.11.3.1 ERZEUGNISSE IN POLITISCHEN STABLE REGIONEN
19.11.3.2 DIVERSIFIKATION DER REGIONALEN MANUFACTURING BASES
19.11.3.3 ENTWICKLUNG DER CRITISCHEN ZUSAMMENARBEIT
19.11.3.4 AUSSCHUSS DER EMERGISCHEN MARKEITEN
19.11.3.5 ESTABLISHMENT OF REGIONAL DISTRIBUTION HUBS
19.11.4 SCENARIO PLANNing & RISK MANAGEMENT
19.11.4.1 ENTWICKLUNG DER SUPPLY CHAIN CONTINGENCY PLANS
19.11.4.2 MULTISOURCE-VERFAHREN
19.11.4.3 REGIERUNG UND GESUNDHEITSSYSTEM SOLLABORATIONEN
19.11.4.4 CRISIS-RESPONSE SUPPLY-NETWOREN
19.11.4.5 ENTWICKLUNG DER PREDIKTIVEN ANALYSE
19.11.5 RECHTSSCHUTZ
19.11.5.1 STRENGTHEN DER KAPITALRESERVEN
19.11.5.2 DIVERSIFIKATION DER REVENUE STREAMS
19.11.5.3 INVESTITIONEN IN ÖSTERREICH
19.11.5.4 ÖFFENTLICHE PARTNERSCHAFTEN
19.11.5.5 VERWALTUNGSVERFAHREN
19.11.6 DATENSCHUTZ
19.11.6.1 DATENSCHUTZ FRAMEWOREN FÜR DIE MEDIZINIERUNG
19.11.6.2 SCHUTZ DER PATIENTEN UND VERWALTUNGSDATEN
19.11.6.3 ZAHLUNGSBILANZ
19.11.6.4 KI-DRIVEN SCHUTZ
19.11.6.5 VERGLEICHENDE MIT MEDIZINIERUNGEN
19.11.7 NEUES UNTERNEHMEN UND BEMERKUNGEN ÜBER DIE OPPORTUNITÄTEN & ZUKUNFT
20 STELLUNGNAHMEN
21 ZUSTÄNDIGE ANFORDERUNGEN, UNMET-BEDINGUNGEN UND SCHWEIZER
22 WETTBEWERBSTECHNOLOGIEN UND SUBSTITUTIONEN
23 WETTBEWERBSPOLITIK
23.1 WETTBEWERBSMARKT
23.2 WETTBEWERBSREGELN
23.3 WETTBEWERBSPOLITIK
23.4 WETTBEWERBSPOLITIK
23.5 WETTBEWERBSPOLITIK NACH MATERIAL
23.6 WETTBEWERBSPOLITIK UND ASP BENCHMARKT
23.7 WETTBEWERBS- UND APPLIERVERFAHREN
23.8 WETTBEWERBSPOLITIK
23.9 WETTBEWERBSSTOFFE, GAP UND SCHWEIZ
24 ERZEUGNISSE
24.1 MANUAL VERSUS AUTOMATIC CLIP DELIVER
24.2 STANDARD VERSUS ARTIKELN
24.3 VERFAHREN UND SCHLUSSVERFAHREN
24.4 KONFIGURATION UND WETTBEWERBSPOLITIK
25 UTILISATION UND VERFAHREN
25.1 JAHRESVERFAHREN
25.2 VERFAHREN ZUR LEBENSMITTELUNG
25.3 VON PROZDUZEN ZU DEVICE VOLUMEN
25.4 WETTBEWERBSREGELN
25.5 WETTBEWERBSPOLITIK
26 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2018–2035 (USD MILLION)
26.1 ÜBERBLICK
26.2 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT
26.2.1 ANWENDUNGSBEREICH
26.2.2 ANWENDUNGSBEREICH
26.2.3 LIGATION LOOP DEVICEs
26.2.3.1 ENDOSCOPIC LIGATING LOOPs
26.2.3.2 SURGISCHE LIGATISCHE LÖSUNGEN
26.2.3.3 Vorbereitete LIGATations-Löschen
26.2.4 BERUFSBILDUNG
26.2.4.1 HEMORRHOIDAL BAND LIGATOREN
26.2.4.2 ESOPHAGEALER VARICEAL BAND LIGATOREN
26.2.4.3 MULTIPLE BAND LIGATOR SYSTEME
26.2.4.4 SINGLE BAND LIGATOR SYSTEME
26.2.5 VESSEL LIGATIONSSYSTEME
26.2.5.1 MECHANISCHE VESSEL LIGATIONSSYSTEME
26.2.5.2 KOMBINED CLIP & APPLIER SYSTEME
26.2.6 ACCESSORIEN
26.2.6.1 LEBENSMITTEL
26.2.6.2 LEBENSMITTEL
26.2.6.3 KARTRIDGE BETRIEB
26.2.6.4 STERILIZIERUNGSHANDEL
26.2.6.5 INSTRUMENT MAINTENANCE KIT
26.3 ANWENDUNGSBEREICH
26.3.1 TITANIUM LIGING CLIPS
26.3.2 ANWENDUNGSBEREICH
26.3.3 STAINLESS STEEL LIGING CLIPS
26.3.4 ABSORBABLE/BIORESORBABLE LIGATION CLIPS
26.4 STERILITY-LIGATION CLIPS
26.4.1 STERILE
26.4.2 NON-STERILE
26.5 ANWENDUNGSBEREICH
26.5.1 SMALL
26.5.2 MEDIUM
26.5.3 MEDIUM-LARGE
26.5.4 LARGE
26.5.5 EXTRA LARGE
26.6 PACKAGING-LIGATION CLIPS
26.6.1 LEBENSMITTEL
26.6.2 MULTICLIP CARTRIDGE
26.6.3 LEBENSMITTEL
26.7 TYPE-CLIP ANWENDUNGEN
26.7.1 DISPOSABLE CLIP ANWENDUNGEN
26.7.2 REUSABLE CLIP ANWENDUNGEN
26.8 SHAFT LENGTH-CLIP ANWENDUNGEN
26.8.1 SHORT SHAFT
26.8.2 STANDARD SHAFT
26.8.3 LONG SHAFT
26.9 JAW CONFIGURATIONSCLIP ANWENDUNGEN
26.9.1 STRAIGHT JAW
26.9.2 KURZEN JAW
26.9.3 ROTATABLE JAW
26.1 RELOADABILITY-CLIP ANWENDUNGEN
26.10.1 BERÜCKSICHTIG
26.10.2 NICHT VERBINDLICH
27 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2018–2035 (USD MILLION)
27.1 ÜBERBLICK
27.2 TITANIUM
27.3 POLYMER
27.4 STAATLICHES STAAT
27,5 ABSORBARE POLYMER
27.6 HYBRID MATERIALs
28 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2018–2035 (USD MILLION)
28.1 ÜBERBLICK
28.2 DISPOSSEN
28.3 REUSABLE
29 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET, BY SURGISCHE APPROACH, 2018–2035 (USD MILLION)
29.1 ÜBERBLICK
29.2 OPEN SURGERIEN
29.3 MINIMALLE INVASIVE SURGERY
29,4 ROBOTIC-ASSISTIERTE SURGERY
30 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2018–2035 (USD MILLION)
30.1 ÜBERBLICK
30.2 ALLGEMEINE URGERÄTE
30.2.1 CHOLECYSTECTOMY
30.2.2 ANLAGE
30.2.3 HERNIA REPAIR
30.2.4 COLORECTAL SURGERY
30.2.5 BARIATLAND
30.3 GYNECOLOGISCHE URGERÄTE
30.3.1 HYSTERECTOY
30.3.2 OOPHORECTOM
30.3.3 SALPINGECTOMY
30.3.4 MYOMECTOM
30.4 UROLOGISCHE URGERÄTE
30.4.1 NEPHRECTOM
30.4.2 TEILNEHMER
30.4.3 PROSTATTOKOLL
30.4.4 VERÖFFENTLICHUNGEN
30.5 GASTROINTESTINTERGRUND
VERFAHREN
30.6.1 HEMORRHOID BAND
30.6.2 BERUFSBILDUNG
30.6.3 POLYPEKTOMIE UNTERSTÜTZUNG
30.7 CARDIOVASCULAR SURGERY
30.7.1 CABG
30.7.2 PERIPHERAL VASCULAR SURGERY
30.7.3 CARDIAC VERFAHREN
30.8 THORACISIERUNG
30.9 HEPATOBILIARY SURGERY
30.1 PANCREATSURGERIEN
30.11 VERKEHRSORDNUNG
31 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2018–2035 (USD MILLION)
31.1 ÜBERBLICK
31.2 BLOOD VESSEL OCCLUTION
31.3 LYMPHATIC VESSEL LIGATION
31.4 TISSUE APPROXIM
31.5 ORGAN RESECTION
31.6 HEMOSTASIS
31.7 ENDOSCOPISCHE HEMORRHAGEKONTROLLE
32 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET, BY END USER, 2018–2035 (USD MILLION)
32.1 ÜBERBLICK
32.2 HOSPITAS
32.2.1 ÖFFENTLICHE HOSPITALS
32.2.2 PRIVATE HOSPITALS
32.2.3 ACADEMISCHE HOSPITALS
32.3 AMBULATORY SURGICAL CENTERS (ASCS)
32.4 SONDERAUSBILDUNGEN
32.5 MULTISPECIALTY KLINIK
32.6 GASTROENTEROLOGIE
32.7 UROLOGIE ZENTREN
32.8 FORSCHUNGSINSTITUT
32.9 MILITÄT UND REGIERUNG HOSPITALS
33 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2018–2035 (USD MILLION)
33.1 ÜBERBLICK
33.2 DIRECT SALES
33.3 VERZEICHNISVERFAHREN
33.4 TENDER VERFAHREN
33.5 GRUPPE ORGANISATIONEN (GPOS)
33.6 E-PROCUREMENT PLATFORMEN
34 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LAND, 2018–2035 (USD MILLION)
1.1 ÜBERBLICK
1.2 ASIEN-PAKIFIK
34.1.1 CHINA
34.1.2 JAPAN
34.1.3 INDIEN
34.1.4 SOUTH KOREA
34.1.5 AUSTRALIEN
34.1.6 SINGAPORE
34.1.7 THAILAND
34.1.8 INDONESIEN
34.1.9 MALAYSIEN
34.1.10 VIETNAM
34.1.11 PHILIPPINE
34.1.12 TAIWAN
34.1.13 HONG KONG
34.1.14 NEUE ZEALAND
34.1.15 REST DER ASIEN-PAKIFIK
35 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, LANDSCAPE
35.1 GESELLSCHAFTSANALYSE: ASIEN-PAKIFIK
35.2 MERGERS & ACQUISITIONEN
35.3 NEUE ENTWICKLUNG UND GENEHMIGUNGEN
35.4 AUSSCHUSSUNGEN
35.5 PARTNERSCHAFT UND STRATEGISCHE ENTWICKLUNGEN
35.6 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, SWOT ANALYSE
36 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, GESELLSCHAFTSPROFILES
36.1 GLOBALSURGISCHE UND ENDOSCOPIE MAJOREN
36.1.1 JOHNSON & JOHNSON (ETHICON, INC.)
36.1.1.1 WETTBEWERBSREGELN
36.1.1.2 GEOGRAPHISCHE ERGEBNISSE
36.1.1.3 ERZEUGNISSE
36.1.2 TELEFLEX INCORPORATUR
36.1.2.1 VORSCHRIFTEN
ANALYSE
36.1.2.3 GEOGRAPHISCHE ERGEBNISSE
36.1.2.4 MAJOR DEALS
36.1.2.5 M&A
36.1.2.6 PRODUKTPORTFOLIO
ENTWICKLUNGEN
36.1.3 MEDTRONISCHE SPS (COVIDIEN)
36.1.3.1 VEREINIGTES ÜBERBLICK
36.1.3.2 GEOGRAPHISCHE ERGEBNISSE
36.1.3.3 ERZEUGNISSE
36.1.4 B. BRAUN SE (AESCULAP AG)
36.1.4.1 WETTBEWERBSREGELN
36.1.4.2 GEOGRAPHISCHE ERGEBNISSE
36.1.4.3 PRODUKTPORTFOLIO
36.1.5 OLYMPUS CORPORATION
36.1.5.1 WETTBEWERBSREGELN
36.1.5.2 GEOGRAPHISCHE PRESENCE
36.1.5.3 SAMMLUNG
36.1.5.4 ERZEUGNISSE
ENTWICKLUNGEN
36.1.6 VEREINIGTES ZUSAMMENARBEIT
36.1.6.1 ÜBERBLICK
36.1.6.2 GEOGRAPHISCHE PRESENCE
36.1.6.3 PRODUKTPORTFOLIO
36.1.7 BOSTON SCIENTIFISCHE ZUSAMMENARBEIT
36.1.7.1 WETTBEWERBSREGELN
36.1.7.2 GEOGRAPHISCHE PRESENCE
36.1.7.3 PRODUKTPORTFOLIO
36.1.8 COOK MEDICAL LLC
36.1.8.1 ÜBERBLICK
36.1.8.2 GEOGRAPHISCHE PRESENCE
36.1.8.3 ERZEUGNISSE
36.1.9 FUJIFILM HEALTHCARE CORPORATION
36.1.9.1 ÜBERBLICK
36.1.9.2 GEOGRAPHISCHE PRESENCE
36.1.9.3 PRODUKTPORTFOLIO
36.1.10 HOYA CORPORATION (PENTAX MEDICAL)
36.1.10.1 WETTBEWERBSREGELN
36.1.10.2 GEOGRAPHISCHE ERGEBNISSE
36.1.10.3 ERZEUGNISSE
36.1.11 PETERS URGISCHE (ADVANCED MEDICAL SOLUTIONS PLC)
36.1.11.1 WETTBEWERBSRECHT
36.1.11.2 GEOGRAPHISCHE ERGEBNISSE
36.1.11.3 M&A
36.1.11.4 ERZEUGNISSE
36.1.11.5 ENTWICKLUNGEN
36.1.12 RICHARD WOLF GMBH
36.1.12.1 WETTBEWERBSREGELN
36.1.12.2 GEOGRAPHISCHE ERGEBNISSE
36.1.12.3 ERZEUGNISSE
36.2 ASIEN-PAKIFISCHE ERZEUGNISSE UND SPEZIALISTISCHE ERGEBNISSE
36.2.1 GENICON INC.
36.2.1.1 VEREINIGTES ÜBERBLICK
36.2.1.2 GEOGRAPHISCHE ERGEBNISSE
36.2.1.3 ERZEUGNISSE
36.2.2 VERPFLICHTUNGEN
36.2.2.1 VORSCHRIFTEN
36.2.2.2 GEOGRAPHISCHE ERGEBNISSE
36.2.2.3 ERZEUGNISSE
36.2.3 GRENA LTD.
36.2.3.1 VEREINIGTES ÜBERBLICK
36.2.3.2 GEOGRAPHISCHE ERGEBNISSE
36.2.3.3 ERZEUGNISSE
36.2.4 ACKERMANN INSTRUMENTE GMBH
36.2.4.1 WETTBEWERBSREGELN
36.2.
36.2.4.3 PRODUKTPORTFOLIO
36.2.5 MERIL LIFE SCIENCES PVT. LTD.
36.2.5.1 WETTBEWERBSREGELN
36.2.5.2 GEOGRAPHISCHE PRESENCE
36.2.5.3 PRODUKTPORTFOLIO
36.2.6 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.
36.2.6.1 ÜBERBLICK
36.2.6.2 GEOGRAPHISCHE ERGEBNISSE
36.2.6.3 M&A
36.2.6.4 ERZEUGNISSE
ENTWICKLUNGEN
36.2.7 MICRO-TECH (NANJING) CO., LTD.
36.2.7.1 WETTBEWERBSREGELN
ANALYSE
36.2.7.3 GEOGRAPHISCHE ERFASSUNG
36.2.7.4 M&A
36.2.7.5 PRODUKTPORTFOLI
ENTWICKLUNGEN
36.2.8 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.
36.2.8.1 ÜBERBLICK
ANALYSE
36.2.8.3 GEOGRAPHISCHE ERFASSUNG
36.2.8.4 M&A
36.2.8.5 INNOVATIONEN
36.2.8.6 ERZEUGNISSE
ENTWICKLUNGEN
36.2.9 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.
36.2.9.1 ÜBERBLICK
36.2.9.2 GEOGRAPHISCHE PRESENCE
36.2.9.3 PRODUKTPORTFOLIO
36.2.10 REACH URGISCHER INC.
36.2.10.1 WETTBEWERBSREGELN
36.2.10.2 GEOGRAPHISCHE ERGEBNISSE
36.2.10.3 ERZEUGNISSE
36.2.11 SURGSCI MEDICAL LTD.
36.2.11.1 VEREINIGTES ÜBERBLICK
36.2.11.2 GEOGRAPHISCHE ERGEBNISSE
36.2.11.3 ERZEUGNISSE
36.2.12 FRANKENMAN INTERNATIONAL LTD.
36.2.12.1 WETTBEWERBSREGELN
36.2.12.2 GEOGRAPHISCHE ERGEBNISSE
36.2.12.3 ERZEUGNISSE
36.2.13 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.
36.2.13.1 VEREINIGTES ÜBERBLICK
36.2.13.2 GEOGRAPHISCHE ERGEBNISSE
36.2.13.3 PRODUKTPORTFOLIO
36.2.14 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
36.2.14.1 WETTBEWERBSREGELN
36.2.14.2 GEOGRAPHISCHE ERGEBNISSE
36.2.14.3 ERZEUGNISSE
36.2.15 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.
36.2.15.1 WETTBEWERBSRECHT
36.2.15.2 GEOGRAPHISCHE PRESSE
36.2.15.3 ERZEUGNISSE
36.2.16 UNIMAX MEDICAL SYSTEMS INC.
36.2.16.1 ÜBERBLICK
36.2.16.2 GEOGRAPHISCHE PRESSE
36.2.16.3 ERZEUGNISSE
KONO SEISAKUSHO CO., LTD.
36.2.17.1 WETTBEWERBSRECHT
36.2.17.2 GEOGRAPHISCHE PRESSE
36.2.17.3 PRODUKTPORTFOLIO
36.2.18 HAEMOBAND SURGICAL LTD.
36.2.18.1 ÜBERBLICK
36.2.18.2 GEOGRAPHISCHE PRESSE
36.2.18.3 ERZEUGNISSE
37 BERICHTE
38 QUESTIONNAIRE
Tabellenverzeichnis
TABELLE 1 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: SIZIERUNGSLEISTUNGEN UND INSGESAMT
TABELLE 2 TECHNOLOGIE LIFE LINE, APAC LIGATION DEVICEs MARKET, 2026
TABELLE 3 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: FORSCHUNG SNAPSHOT
TABELLE 4 ENTWICKLUNG UND WÄHRUNGSPROSPEKT, ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNG MARKT, 2026-2035
TABELLE 5 INDIKATIVE COSTSTRUKTUR, SINGLE-FIRE POLYMER LIGATING CLIP
TABELLE 6 TECHNOLOGIE ROADMAP, ASIEN-PAKIFISCHE LIGATION DEVICEs MARKT
TABELLE 7 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: DISCLOSED ENTWICKLUNG UND LAUNCH TÄTIGKEIT
TABELLE 8 WICHTIGSTEN AUF HS 9018, TOP-5 MARKETS NACH WERT
TABELLE 9 EINFUHR DUTY ÜBER LIGATIONSENTWICKLUNGEN, TOP-5 LÄNDERN
TABELLE 10 PREISINDEX NACH COUNTRY, USD PER UNIT, REGION 2018 = 100
TABELLE 11 VERFAHREN GRUPPEN NACH SEX SKEW, ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNG MARKT, 2026
TABELLE 12 LOGISTIC COST SCENARIO, LIGATION DEVICEs
TABELLE 13 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: REGULATORY AUTHORITY AND DEVICE CLASS, BY COUNTRY
TABELLE 14 BESCHÄFTIGUNGSBEHÖRDE UND DEVICE KLASSE, TWELVE MARKE
TABELLE 15 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET: REIMBURSEMENT ROUTE UND WIEDER DER ENTWICKLUNG ist EPARATLICHE PAID, NACH LAND
TABELLE 16 OPPORTUNITY MAP, ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, 2026-2035
TABELLE 17 VERWALTUNGSENTWICKLUNG DER ASIEN-PAZIFIKATIONEN MARKT: VERWALTUNGSGESELLSCHAFTEN
TABELLE 18 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: SMALL UND MEDIUM SIZE COMPANIEN
TABELLE 19 END ANGEBOT, ASIEN-PAKIFISCHE LIGATION DEVICES MARKT, 2026
TABELLE 20 GESUNDHEITSAUSGABEN UND ITSSTRUKTUR, ELEVEN NAMED-LÄNDER
TABELLE 21 INSTALIERTE KAPAZITÄT als KAPITALAUSGABEN
TABELLE 22 ZEITSCHRIFTEN FÜR DEN GESUNDHEITSSCHUTZ
TABELLE 23 INDUSTRIE BENCHMARKT
TABELLE 24 HANDELSAUSGABEN DES GESUNDHEITSSCHUTZES
TABELLE 25 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: PRICING FACTORS UND INSLUENCE
TABELLE 26 VERGLEICHUNG DER ASIEN-PAZIFIKATIONSENTWICKLUNGEN MARKT, 2025
TABELLE 27 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: GESUNDHEITSSCHUTZ EACH PRODUKTLINE, 2025 (%)
TABELLE 28 VERÖFFENTLICHUNGSENTWICKLUNG DER ASIEN-PAZIFIKATIONSENTWICKLUNG: GESELLSCHAFTSSCHUTZ NACH VERFAHRENGRUPPE, 2025 (%)
TABELLE 29 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNG MARKT: GESAMTE MASSNAHMEN NACH URGISCHER GENEHMIGT, 2025 (%)
TABELLE 30 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: GESELLSCHAFTSSCHUTZ NACH CLIP MATERIAL, 2025 (%)
TABELLE 31 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: REALISIERTE PREISE PIECE BY COMPANY, 2026 (USD)
TABELLE 32 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET: FIRING MODE UND APPLIER KONFIGURATION BY COMPANY, FROM CHINA's AWARD
TABELLE 33 GESELLSCHAFT NACH LAND, 2025
TABELLE 34 CLIP DELIVERY MODE, ASIA-PACIFISCHE LIGATION DEVICEs MARKET, 2025 UND 2035
TABELLE 35 GENEHMIGTE KONFIGURATION, ASIEN-PAKIFISCHE LIGATION DEVICEs MARKET, 2025 UND 2035
TABELLE 36 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: ANTRAG SHAFT LENGTH UND JAW KONFIGURATION BY PROCEDURE, 2025 (USD MILLION)
TABELLE 37 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: LIGATION CLIP SIZE BY PROCEDURE, 2025 (USD MILLION)
TABELLE 38 MULTI-FIRE WINNING ERZEUGNISSE NATIONALE TENDER, 2024
TABELLE 39 VERFAHREN NACH VERFAHREN, JAPAN, 2023
TABELLE 40 LEBENSMITTELBEHANDLUNG UND ZWEITERBILDUNG NACH VERFAHRENGRUPPE
TABELLE 41 DER WICHTIG, wo es sein kann, 2025
TABELLE 42 CLIP LINE: REVENUE SHARE AGAINST CONSUMPTION, 2025
TABELLE 43 POSITION IN CHINA's NATIONALES TENDER, BY FIRING MODE UND MATERIAL
TABELLE 44 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 45 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 46 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 47 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 48 LIGATION LOOP DEVICEs, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 49 LIGATION LOOP DEVICEs, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 50 LIGATION LOOP DEVICEs, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 51 LIGATION LOOP DEVICEs, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 52 BAND LIGATION DEVICEs, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 53 BAND LIGATIONSENTWICKLUNGEN, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 54 BEGRIFFSBESTIMMUNGEN, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 55 BAND LIGATIONSENTWICKLUNGEN, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 56 VESSEL LIGATIONSSYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 57 VESSEL LIGATIONSSYSTEME, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 58 VESSEL LIGATIONSSYSTEME, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 59 VESSEL LIGATIONSSYSTEME, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 60 ACCESSORIES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 61 ACCESSORIEN, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 62 ACCESSORIES, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 63 ACCESSORIEN, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 64 MATERIAL-LIGATIONKLIPS, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 65 MATERIAL-LIGATIONKLIPS, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 66 MATERIAL-LIGATIONKLIPS, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 67 MATERIALLIGATIONSKLIPS, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 68 STERILITY-LIGATION ANWENDUNG, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 69 STERILITÄT-LIGATIONKLIPS, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 70 STERILITY-LIGATION CLIPS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABELLE 71 STERILITÄT-LIGATIONKLIPS, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 72 SIZE-LIGATIONSLIPS, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 73 SIZE-LIGATIONSLIPS, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 74 SIZE-LIGATION SCHLIESSEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 75 SIZE-LIGATIONSLIPS, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 76 ANWENDUNGSBEREICH, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 77 ANWENDUNGSBEREICH, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 78 ANWENDUNGSBEREICH, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 79 SCHWACHUNGSLIGATIONKLIPS, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 80 TYPE-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 81 TYPE-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 82 TYPE-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 83 TYPE-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 84 SHAFT LENGTH-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 85 SHAFT LENGTH-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 86 SHAFT LENGTH-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 87 SHAFT LENGTH-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 88 JAW CONFIGURATION-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 89 JAW CONFIGURATION-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 90 JAW CONFIGURATION-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 91 JAW CONFIGURATION-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 92 RELOADABILITY-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 93 RELOADABILITY-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 94 RELOADABILITY-CLIP ANWENDUNGEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 95 RELOADABILITY-CLIP ANWENDUNGEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 96 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 97 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 98 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 99 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 100 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2018-2025 (USD MILLION)
TABELLE 101 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2026-2035 (USD MILLION)
TABELLE 102 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2018-2025 (MILLION UNITS)
TABELLE 103 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2026-2035 (MILLION UNITS)
TABELLE 104 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, BY SURGISCHE APPROACH, 2018-2025 (USD MILLION)
TABELLE 105 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH URGISCHER APPROACH, 2026-2035 (USD MILLION)
TABELLE 106 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH SURGISCHER APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 107 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET, NACH URGISCHEN APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 108 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 109 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 110 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 111 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 112 ALLGEMEINE URGERY, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 113 ALLGEMEINE URGERY, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 114 ALLGEMEINE URGERY, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 115 ALLGEMEINE URGERY, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 116 GYNECOLOGISCHE SURGERY, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 117 GYNECOLOGISCHE SURGERIE, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 118 GYNECOLOGISCHE SURGERY, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 119 GYNECOLOGISCHE SURGERIE, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 120 UROLOGISCHE SURGERY, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 121 UROLOGISCHE SURGERIE, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 122 UROLOGISCHE SURGERY, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 123 UROLOGISCHE URGERY, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 124 ENDOSCOPISCHE ERGEBNISSE, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 125 ENDOSCOPISCHE ERGEBNISSE, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 126 ENDOSCOPISCHE ERGEBNISSE, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 127 ENDOSCOPISCHE ERGEBNISSE, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 128 CARDIOVASCULAR SURGERY, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 129 CARDIOVASCULAR SURGERY, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 130 CARDIOVASCULAR SURGERY, NACH TYPE, 2018-2025 (MILLION UNITS)
TABELLE 131 CARDIOVASCULAR SURGERY, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 132 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 133 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 134 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 135 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 136 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET, BY END USER, 2018-2025 (USD MILLION)
TABELLE 137 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH END USER, 2026-2035 (USD MILLION)
TABELLE 138 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKET, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 139 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH END USER, 2026-2035 (MILLION UNITS)
TABELLE 140 HOSPITALS, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 141 HOSPITALS, NACH TYPE, 2026-2035 (USD MILLION)
TABELLE 142 HOSPITALS, BY TYPE, 2018-2025 (MILLION UNITS)
TABELLE 143 HOSPITALS, NACH TYPE, 2026-2035 (MILLION UNITS)
TABELLE 144 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2018-2025 (USD MILLION)
TABELLE 145 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2026-2035 (USD MILLION)
TABELLE 146 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 147 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 148 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LÄNDER, 2018-2025 (USD MILLION)
TABELLE 149 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LAND, 2026-2035 (USD MILLION)
TABELLE 150 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LÄNDER, 2018-2025 (MILLION UNITS)
TABELLE 151 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LÄNDER, 2026-2035 (MILLION UNITS)
TABELLE 152 CHINA, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 153 CHINA, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 154 CHINA, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 155 CHINA, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 156 CHINA, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 157 CHINA, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 158 CHINA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 159 CHINA, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 160 CHINA, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 161 CHINA, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 162 CHINA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 163 CHINA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 164 CHINA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 165 CHINA, BY SURGISCHE ANROACH, 2026-2035 (USD MILLION)
TABELLE 166 CHINA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 167 CHINA, BY SURGISCHE ANROACH, 2026-2035 (MILLION UNITS)
TABELLE 168 CHINA, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 169 CHINA, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 170 CHINA, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 171 CHINA, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 172 CHINA, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 173 CHINA, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 174 CHINA, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 175 CHINA, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 176 CHINA, BY END USER, 2018-2025 (USD MILLION)
TABELLE 177 CHINA, BY END USER, 2026-2035 (USD MILLION)
TABELLE 178 CHINA, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 179 CHINA, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 180 CHINA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 181 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 182 CHINA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 183 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 184 JAPAN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 185 JAPAN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 186 JAPAN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 187 JAPAN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 188 JAPAN, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 189 JAPAN, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 190 JAPAN, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 191 JAPAN, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 192 JAPAN, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 193 JAPAN, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 194 JAPAN, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 195 JAPAN, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 196 JAPAN, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 197 JAPAN, BY SURGISCHE ANROACH, 2026-2035 (USD MILLION)
TABELLE 198 JAPAN, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 199 JAPAN, BY SURGISCHE ANROACH, 2026-2035 (MILLION UNITS)
TABELLE 200 JAPAN, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 201 JAPAN, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 202 JAPAN, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 203 JAPAN, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 204 JAPAN, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 205 JAPAN, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 206 JAPAN, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 207 JAPAN, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 208 JAPAN, BY END USER, 2018-2025 (USD MILLION)
TABELLE 209 JAPAN, BY END USER, 2026-2035 (USD MILLION)
TABELLE 210 JAPAN, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 211 JAPAN, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 212 JAPAN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 213 JAPAN, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 214 JAPAN, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 215 JAPAN, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 216 INDIEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 217 INDIEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 218 INDIEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 219 INDIEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 220 INDIEN, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 221 INDIEN, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 222 INDIEN, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 223 INDIEN, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 224 INDIA, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 225 INDIA, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 226 INDIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 227 INDIEN, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 228 INDIEN, BY SURGISCHE ANROACH, 2018-2025 (USD MILLION)
TABELLE 229 INDIEN, NACH URGISCHEN GENEHMIGT, 2026-2035 (USD MILLION)
TABELLE 230 INDIA, BY SURGISCHE ANROACH, 2018-2025 (MILLION UNITS)
TABELLE 231 INDIEN, NACH URGISCHEN GENEHMIGT, 2026-2035 (MILLION UNITS)
TABELLE 232 INDIEN, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 233 INDIEN, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 234 INDIEN, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 235 INDIEN, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 236 INDIEN, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 237 INDIEN, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 238 INDIEN, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 239 INDIEN, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 240 INDIA, BY END USER, 2018-2025 (USD MILLION)
TABELLE 241 INDIEN, BY END USER, 2026-2035 (USD MILLION)
TABELLE 242 INDIA, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 243 INDIEN, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 244 INDIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 245 INDIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 246 INDIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 247 INDIEN, NACH VERTEILUNG CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 248 SOUTH KOREA, BY PRODUCT, 2018-2025 (USD MILLION)
TABELLE 249 SOUTH KOREA, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 250 SOUTH KOREA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABELLE 251 SOUTH KOREA, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 252 SOUTH KOREA, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 253 SOUTH KOREA, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 254 SOUTH KOREA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 255 SOUTH KOREA, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 256 SOUTH KOREA, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 257 SOUTH KOREA, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 258 SOUTH KOREA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 259 SOUTH KOREA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 260 SOUTH KOREA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 261 SOUTH KOREA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABELLE 262 SOUTH KOREA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 263 SOUTH KOREA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 264 SOUTH KOREA, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 265 SOUTH KOREA, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 266 SOUTH KOREA, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 267 SOUTH KOREA, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 268 SOUTH KOREA, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 269 SOUTH KOREA, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 270 SOUTH KOREA, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 271 SOUTH KOREA, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 272 SOUTH KOREA, BY END USER, 2018-2025 (USD MILLION)
TABELLE 273 SOUTH KOREA, BY END USER, 2026-2035 (USD MILLION)
TABELLE 274 SOUTH KOREA, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 275 SOUTH KOREA, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 276 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 277 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 278 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 279 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 280 AUSTRALIEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 281 AUSTRALIEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 282 AUSTRALIEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 283 AUSTRALIEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 284 AUSTRALIEN, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 285 AUSTRALIEN, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 286 AUSTRALIEN, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 287 AUSTRALIEN, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 288 AUSTRALIEN, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 289 AUSTRALIEN, NACH USABILITÄT, 2026-2035 (USD MILLION)
TABELLE 290 AUSTRALIEN, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 291 AUSTRALIEN, NACH USABILITÄT, 2026-2035 (MILLION UNITS)
TABELLE 292 AUSTRALIEN, NACH SURGISCHEN APPROACH, 2018-2025 (USD MILLION)
TABELLE 293 AUSTRALIEN, NACH SURGISCHEN APPROACH, 2026-2035 (USD MILLION)
TABELLE 294 AUSTRALIEN, NACH URGISCHEN GENEHMIGT, 2018-2025 (MILLION UNITS)
TABELLE 295 AUSTRALIEN, NACH URGISCHEN GENEHMIGT, 2026-2035 (MILLION UNITS)
TABELLE 296 AUSTRALIEN, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 297 AUSTRALIEN, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 298 AUSTRALIEN, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 299 AUSTRALIEN, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 300 AUSTRALIEN, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 301 AUSTRALIEN, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 302 AUSTRALIEN, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 303 AUSTRALIEN, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 304 AUSTRALIEN, BY END USER, 2018-2025 (USD MILLION)
TABELLE 305 AUSTRALIEN, NACH END USER, 2026-2035 (USD MILLION)
TABELLE 306 AUSTRALIEN, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 307 AUSTRALIEN, NACH END USER, 2026-2035 (MILLION UNITS)
TABELLE 308 AUSTRALIEN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 309 AUSTRALIEN, NACH VERTEILUNG CHANNEL, 2026-2035 (USD MILLION)
TABELLE 310 AUSTRALIEN, NACH VERTEILUNG CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 311 AUSTRALIEN, NACH VERTEILUNG CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 312 SINGAPORE, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 313 SINGAPORE, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 314 SINGAPORE, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 315 SINGAPORE, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 316 SINGAPORE, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 317 SINGAPORE, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 318 SINGAPORE, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 319 SINGAPORE, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 320 SINGAPORE, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 321 SINGAPORE, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 322 SINGAPORE, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 323 SINGAPORE, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 324 SINGAPORE, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 325 SINGAPORE, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABELLE 326 SINGAPORE, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 327 SINGAPORE, BY SURGISCHE APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 328 SINGAPORE, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 329 SINGAPORE, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 330 SINGAPORE, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 331 SINGAPORE, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 332 SINGAPORE, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 333 SINGAPORE, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 334 SINGAPORE, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 335 SINGAPORE, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 336 SINGAPORE, BY END USER, 2018-2025 (USD MILLION)
TABELLE 337 SINGAPORE, BY END USER, 2026-2035 (USD MILLION)
TABELLE 338 SINGAPORE, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 339 SINGAPORE, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 340 SINGAPORE, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 341 SINGAPORE, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 342 SINGAPORE, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 343 SINGAPORE, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 344 THAILAND, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 345 THAILAND, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 346 THAILAND, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 347 THAILAND, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 348 THAILAND, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 349 THAILAND, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 350 THAILAND, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 351 THAILAND, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 352 THAILAND, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 353 THAILAND, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 354 THAILAND, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 355 THAILAND, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 356 THAILAND, BY SURGISCHE APPROACH, 2018-2025 (USD MILLION)
TABELLE 357 THAILAND, NACH URGISCHEN APPROACH, 2026-2035 (USD MILLION)
TABELLE 358 THAILAND, BY SURGISCHE APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 359 THAILAND, NACH URGISCHEN APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 360 THAILAND, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 361 THAILAND, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 362 THAILAND, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 363 THAILAND, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 364 THAILAND, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 365 THAILAND, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 366 THAILAND, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 367 THAILAND, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 368 THAILAND, BY END USER, 2018-2025 (USD MILLION)
TABELLE 369 THAILAND, BY END USER, 2026-2035 (USD MILLION)
TABELLE 370 THAILAND, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 371 THAILAND, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 372 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 373 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 374 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 375 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 376 INDONESIEN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 377 INDONESIEN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 378 INDONESIEN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 379 INDONESIEN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 380 INDONESIEN, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 381 INDONESIEN, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 382 INDONESIEN, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 383 INDONESIEN, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 384 INDONESIA, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 385 INDONESIA, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 386 INDONESIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 387 INDONESIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 388 INDONESIA, BY SURGISCHE ANROACH, 2018-2025 (USD MILLION)
TABELLE 389 INDONESIEN, NACH URGISCHEN APPROACH, 2026-2035 (USD MILLION)
TABELLE 390 INDONESIA, BY SURGISCHE APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 391 INDONESIEN, NACH URGISCHER GENEHMIGT, 2026-2035 (MILLION UNITS)
TABELLE 392 INDONESIEN, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 393 INDONESIEN, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 394 INDONESIEN, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 395 INDONESIEN, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 396 INDONESIEN, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 397 INDONESIEN, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 398 INDONESIEN, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 399 INDONESIEN, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 400 INDONESIA, BY END USER, 2018-2025 (USD MILLION)
TABELLE 401 INDONESIA, BY END USER, 2026-2035 (USD MILLION)
TABELLE 402 INDONESIA, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 403 INDONESIA, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 404 INDONESIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 405 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 406 INDONESIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 407 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 408 MALAYSIA, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 409 MALAYSIA, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 410 MALAYSIA, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 411 MALAYSIA, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 412 MALAYSIA, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 413 MALAYSIA, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 414 MALAYSIA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 415 MALAYSIA, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 416 MALAYSIA, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 417 MALAYSIA, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 418 MALAYSIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 419 MALAYSIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 420 MALAYSIA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 421 MALAYSIA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABELLE 422 MALAYSIA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 423 MALAYSIA, BY SURGISCHE ANROACH, 2026-2035 (MILLION UNITS)
TABELLE 424 MALAYSIA, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 425 MALAYSIA, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 426 MALAYSIA, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 427 MALAYSIA, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 428 MALAYSIA, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 429 MALAYSIA, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 430 MALAYSIA, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 431 MALAYSIA, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 432 MALAYSIA, BY END USER, 2018-2025 (USD MILLION)
TABELLE 433 MALAYSIA, BY END USER, 2026-2035 (USD MILLION)
TABELLE 434 MALAYSIA, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 435 MALAYSIA, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 436 MALAYSIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 437 MALAYSIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 438 MALAYSIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 439 MALAYSIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 440 VIETNAM, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 441 VIETNAM, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 442 VIETNAM, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 443 VIETNAM, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 444 VIETNAM, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 445 VIETNAM, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 446 VIETNAM, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 447 VIETNAM, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 448 VIETNAM, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 449 VIETNAM, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 450 VIETNAM, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 451 VIETNAM, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 452 VIETNAM, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 453 VIETNAM, BY SURGISCHE APPROACH, 2026-2035 (USD MILLION)
TABELLE 454 VIETNAM, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 455 VIETNAM, BY SURGISCHE APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 456 VIETNAM, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 457 VIETNAM, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 458 VIETNAM, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 459 VIETNAM, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 460 VIETNAM, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 461 VIETNAM, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 462 VIETNAM, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 463 VIETNAM, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 464 VIETNAM, BY END USER, 2018-2025 (USD MILLION)
TABELLE 465 VIETNAM, BY END USER, 2026-2035 (USD MILLION)
TABELLE 466 VIETNAM, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 467 VIETNAM, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 468 VIETNAM, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 469 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 470 VIETNAM, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 471 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 472 PHILIPPINE, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 473 PHILIPPINE, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 474 PHILIPPINE, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 475 PHILIPPINE, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 476 PHILIPPINE, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 477 PHILIPPINE, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 478 PHILIPPINE, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 479 PHILIPPINE, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 480 PHILIPPINES, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 481 PHILIPPINE, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 482 PHILIPPINES, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 483 PHILIPPINE, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 484 PHILIPPINE, BY SURGISCHES APPROACH, 2018-2025 (USD MILLION)
TABELLE 485 PHILIPPINE, BY SURGISCHER ANROACH, 2026-2035 (USD MILLION)
TABELLE 486 PHILIPPINE, BY SURGISCHES APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 487 PHILIPPINE, BY SURGISCHES APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 488 PHILIPPINE, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 489 PHILIPPINE, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 490 PHILIPPINE, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 491 PHILIPPINE, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 492 PHILIPPINE, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 493 PHILIPPINE, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 494 PHILIPPINE, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 495 PHILIPPINE, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 496 PHILIPPINES, BY END USER, 2018-2025 (USD MILLION)
TABELLE 497 PHILIPPINE, BY END USER, 2026-2035 (USD MILLION)
TABELLE 498 PHILIPPINES, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 499 PHILIPPINE, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 500 PHILIPPINE, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 501 PHILIPPINE, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 502 PHILIPPINE, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 503 PHILIPPINE, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 504 TAIWAN, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 505 TAIWAN, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 506 TAIWAN, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 507 TAIWAN, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 508 TAIWAN, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 509 TAIWAN, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 510 TAIWAN, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 511 TAIWAN, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 512 TAIWAN, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 513 TAIWAN, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 514 TAIWAN, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 515 TAIWAN, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 516 TAIWAN, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 517 TAIWAN, BY SURGISCHE ANROACH, 2026-2035 (USD MILLION)
TABELLE 518 TAIWAN, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 519 TAIWAN, NACH URGISCHEN APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 520 TAIWAN, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 521 TAIWAN, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 522 TAIWAN, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 523 TAIWAN, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 524 TAIWAN, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 525 TAIWAN, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 526 TAIWAN, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 527 TAIWAN, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 528 TAIWAN, BY END USER, 2018-2025 (USD MILLION)
TABELLE 529 TAIWAN, BY END USER, 2026-2035 (USD MILLION)
TABELLE 530 TAIWAN, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 531 TAIWAN, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 532 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 533 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 534 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 535 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 536 HONG KONG, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 537 HONG KONG, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 538 HONG KONG, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABELLE 539 HONG KONG, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 540 HONG KONG, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 541 HONG KONG, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 542 HONG KONG, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 543 HONG KONG, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 544 HONG KONG, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 545 HONG KONG, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 546 HONG KONG, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 547 HONG KONG, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 548 HONG KONG, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 549 HONG KONG, BY SURGISCHER APPROACH, 2026-2035 (USD MILLION)
TABELLE 550 HONG KONG, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 551 HONG KONG, BY SURGISCHES APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 552 HONG KONG, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 553 HONG KONG, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 554 HONG KONG, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 555 HONG KONG, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 556 HONG KONG, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 557 HONG KONG, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 558 HONG KONG, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 559 HONG KONG, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 560 HONG KONG, BY END USER, 2018-2025 (USD MILLION)
TABELLE 561 HONG KONG, BY END USER, 2026-2035 (USD MILLION)
TABELLE 562 HONG KONG, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 563 HONG KONG, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 564 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 565 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 566 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 567 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 568 NEUE ZEALAND, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 569 NEUE ZEALAND, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 570 NEUE ZEALAND, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 571 NEUE ZEALAND, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 572 NEUE ZEALAND, NACH MATERIAL, 2018-2025 (USD MILLION)
TABELLE 573 NEUE ZEALAND, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 574 NEUE ZEALAND, NACH MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 575 NEUE ZEALAND, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 576 NEUE ZEALAND, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 577 NEUE ZEALAND, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 578 NEUE ZEALAND, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 579 NEUE ZEALAND, NACH USABILITÄT, 2026-2035 (MILLION UNITS)
TABELLE 580 NEUE ZEALAND, BY SURGISCHE APPROACH, 2018-2025 (USD MILLION)
TABELLE 581 NEUE ZEALAND, NACH URGISCHEN APPROACH, 2026-2035 (USD MILLION)
TABELLE 582 NEUE ZEALAND, BY SURGISCHE APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 583 NEUE ZEALAND, NACH URGISCHER GENEHMIGT, 2026-2035 (MILLION UNITS)
TABELLE 584 NEUE ZEALAND, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 585 NEUE ZEALAND, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 586 NEUE ZEALAND, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 587 NEUE ZEALAND, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 588 NEUE ZEALAND, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 589 NEUE ZEALAND, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 590 NEUE ZEALAND, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 591 NEUE ZEALAND, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 592 NEUE ZEALAND, BY END USER, 2018-2025 (USD MILLION)
TABELLE 593 NEUE ZEALAND, BY END USER, 2026-2035 (USD MILLION)
TABELLE 594 NEUE ZEALAND, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 595 NEUE ZEALAND, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 596 NEUE ZEALAND, NACH VERTEILUNG CHANNEL, 2018-2025 (USD MILLION)
TABELLE 597 NEUE ZEALAND, NACH VERTEILUNG CHANNEL, 2026-2035 (USD MILLION)
TABELLE 598 NEUE ZEALAND, NACH VERTEILUNG CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 599 NEUE ZEALAND, NACH VERTEILUNG CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 600 REST OF ASIA-PACIFIC, NACH PRODUKT, 2018-2025 (USD MILLION)
TABELLE 601 REST DER ASIEN-PAKIFIK, NACH PRODUKT, 2026-2035 (USD MILLION)
TABELLE 602 REST OF ASIA-PACIFIC, NACH PRODUKT, 2018-2025 (MILLION UNITS)
TABELLE 603 REST DER ASIEN-PAKIFIK, NACH PRODUKT, 2026-2035 (MILLION UNITS)
TABELLE 604 REST OF ASIA-PACIFIC, BY MATERIAL, 2018-2025 (USD MILLION)
TABELLE 605 REST OF ASIA-PACIFIC, NACH MATERIAL, 2026-2035 (USD MILLION)
TABELLE 606 REST OF ASIA-PACIFIC, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABELLE 607 REST OF ASIA-PACIFIC, NACH MATERIAL, 2026-2035 (MILLION UNITS)
TABELLE 608 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (USD MILLION)
TABELLE 609 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (USD MILLION)
TABELLE 610 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (MILLION UNITS)
TABELLE 611 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (MILLION UNITS)
TABELLE 612 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABELLE 613 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABELLE 614 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABELLE 615 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABELLE 616 REST OF ASIA-PACIFIC, NACH VERFAHREN TYPE, 2018-2025 (USD MILLION)
TABELLE 617 REST DER ASIEN-PAKIFIK, NACH VERFAHREN TYPE, 2026-2035 (USD MILLION)
TABELLE 618 REST OF ASIA-PACIFIC, NACH VERFAHREN TYPE, 2018-2025 (MILLION UNITS)
TABELLE 619 REST DER ASIEN-PAZIFIK, NACH VERFAHREN TYPE, 2026-2035 (MILLION UNITS)
TABELLE 620 REST OF ASIA-PACIFIC, NACH ANWENDUNG, 2018-2025 (USD MILLION)
TABELLE 621 REST OF ASIA-PACIFIC, NACH ANWENDUNG, 2026-2035 (USD MILLION)
TABELLE 622 REST OF ASIA-PACIFIC, NACH ANWENDUNG, 2018-2025 (MILLION UNITS)
TABELLE 623 REST OF ASIA-PACIFIC, NACH ANWENDUNG, 2026-2035 (MILLION UNITS)
TABELLE 624 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (USD MILLION)
TABELLE 625 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (USD MILLION)
TABELLE 626 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (MILLION UNITS)
TABELLE 627 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (MILLION UNITS)
TABELLE 628 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABELLE 629 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABELLE 630 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABELLE 631 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABELLE 632 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT: ESTIMATED COMPANY SHARE, ASIA-PACIFIC, 2025
TABELLE 633 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: MERGERS & ACQUISITIONEN
TABELLE 634 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: NEUE PRODUKTENTWICKLUNG & GENEHMIGUNGEN
TABELLE 635 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: AUSGABEN
TABELLE 636 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT: PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
TABELLE 637 JOHNSON & JOHNSON (ETHICON, INC.): ERZEUGNISSE
TABELLE 638 TELEFLEX INCORPORATED: PRODUKTPORTFOLIO
TABELLE 639 TELEFLEX INCORPORATED: RECENT DEVELOPMENTS
TABELLE 640 MEDTRONISCHE SPS (COVIDIEN): PRODUKTE PORTFOLIO
TABELLE 641 B. BRAUN SE (AESCULAP AG): ERZEUGNISSE
TABELLE 642 OLYMPUS CORPORATION: PRODUKTPORTFOLIO
TABELLE 643 OLYMPUS CORPORATION: RECENT DEVELOPMENTE
TABELLE 644 KONMED CORPOR: PRODUKTPORTFOLIO
TABELLE 645 BOSTON SCIENTIFISCHE ZUSAMMENARBEIT: PRODUKTPORTFOLIO
TABELLE 646 COOK MEDICAL LLC: PRODUKTE PORTFOLIO
TABELLE 647 FUJIFILM HEALTHCARE CORPOR: PRODUKTPORTFOLIO
TABELLE 648 HOYA CORPOR (PENTAX MEDICAL): PRODUKTE PORTFOLIO
TABELLE 649 ERZEUGNISSE URGISCHE (ADVANCED MEDICAL SOLUTIONS PLC): PRODUKTE PORTFOLIO
TABELLE 650 ERZEUGNISSE URGISCHE (ADVANCED MEDICAL SOLUTIONS PLC): RECENT ENTWICKLUNGEN
TABELLE 651 RICHARD WOLF GMBH: PRODUKTPORTFOLIO
TABELLE 652 GENICON INC: PRODUKTE PORTFOLIO
TABELLE 653 UMWELT: PRODUKTPORTFOLIO
TABELLE 654 GRENA LTD.: PRODUKTE PORTFOLIO
TABELLE 655 ACKERMANN INSTRUMENTE GMBH: PRODUKTPORTFOLIO
TABELLE 656 MERIL LIFE SCIENCEs PVT. LTD.: PRODUKTE PORTFOLIO
TABELLE 657 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: PRODUKTPORTFOLIO
TABELLE 658 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: RECENT DEVELOPMENTS
TABELLE 659 MICRO-TECH (NANJING) CO., LTD.: PRODUKTE PORTFOLIO
TABELLE 660 MICRO-TECH (NANJING) CO., LTD.: RECENT DEVELOPMENTS
TABELLE 661 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: PRODUKTPORTFOLIO
TABELLE 662 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: RECENT DEVELOPMENTS
TABELLE 663 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: PRODUKTPORTFOLIO
TABELLE 664 REACH URGISCHES INC: PRODUKTE PORTFOLIO
TABELLE 665 SURGSCI MEDICAL LTD.: PORTFOLIO
TABELLE 666 FRANKENMAN INTERNATIONAL LTD.: PRODUKTE PORTFOLIO
TABELLE 667 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: PRODUKTPORTFOLIO
TABELLE 668 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: PRODUKTPORTFOLIO
TABELLE 669 JIANDE KANGHUA MEDICAL DEVICEs CO., LTD.: PRODUKTE PORTFOLIO
TABELLE 670 UNIMAX MEDICAL SYSTEME INC: PRODUKTE PORTFOLIO
TABELLE 671 KONO SEISAKUSHO CO., LTD.: PRODUKTPORTFOLIO
TABELLE 672 HAEMOBAND SURGICAL LTD.: PRODUKTE PORTFOLIO
Abbildungsverzeichnis
Abbildung 1 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT: REGIERUNG
Abbildung 2 JAHRE FÜR DAS STUDIE
Figur 3 FORSCHUNGSANTRAG: PRIMÄRE UND SECONDARY RESOURCs
Figur 4 HISTORISCHE DATEN BUILD-UP
Abbildung 5 DROC-ANALYSE
Abbildung 6 PARENT MARKT UND TARGET MARKT
Abbildung 7 ARRIVITÄTEN DES MARKET SIZE
Abbildung 8 MARKET COVERAGE GRID: ROUTS TO MARKET EVIDENCE IN VERÖFFENTLICHERUNGSQUELLEN
Abbildung 9 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT: SEGMENTATION AT A GLANCE, 2025
Abbildung 10 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT: PORTER's FIVE FORCES
Abbildung 11 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNG MARKT: PESTLE ANALYSE
Abbildung 12 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNG MARKT: PESTLE ANALYSE
Abbildung 13 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT: PORTER's FIVE FORCES
Abbildung 14 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2033 (USD MILLION)
Abbildung 15 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKTION: KEY FINDINGS
Abbildung 16 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH PRODUKT, 2025
Abbildung 17 MATERIALLIGATION ANWENDUNG, NACH PRODUKT, 2025
Abbildung 18 STERILITY-LIGATION ANWENDUNG, NACH PRODUKT, 2025
Abbildung 19 SIZE-LIGATIONSLIPS, NACH PRODUKT, 2025
ZUSAMMENFASSUNG 20 ANWENDUNGSBEREICH, NACH PRODUKT, 2025
Abbildung 21 TYPE-CLIP ANWENDUNGEN, NACH PRODUKT, 2025
Abbildung 22 SHAFT LENGTH-CLIP ANWENDUNGEN, NACH PRODUKT, 2025
Abbildung 23 JAW CONFIGURATION-CLIP ANWENDUNGEN, NACH PRODUKT, 2025
Abbildung 24 BELOADABILITY-CLIP ANWENDUNGEN, NACH PRODUKT, 2025
Abbildung 25 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL: KEY FINDINGS
Abbildung 26 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH MATERIAL, 2025
Abbildung 27 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT: KEY FINDINGS
Abbildung 28 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH USABILITÄT, 2025
Abbildung 29 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH URGISCHER APPROACH: KEY FINDINGS
Abbildung 30 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH URGISCHER APPROACH, 2025
Abbildung 31 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE: KEY FINDINGS
Abbildung 32 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH VERFAHREN TYPE, 2025
Abbildung 33 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG: KEY FINDINGS
Abbildung 34 ASIEN-PAKIFIKATIONSENTWICKLUNGEN MARKT, NACH ANWENDUNG, 2025
Abbildung 35 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH END USER: KEY FINDINGS
Abbildung 36 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH END USER, 2025
Abbildung 37 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL: KEY FINDINGS
Abbildung 38 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH VERTEILUNG CHANNEL, 2025
Abbildung 39 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LÄNDER: KEY FINDINGS
Abbildung 40 ASIEN-PAZIFISCHE LIGATIONSENTWICKLUNGEN MARKT, NACH LAND, 2025
Abbildung 41 ESTIMATED COMPANY SHARE, ASIA-PACIFIC ASIA-PACIFIC, 2025 (%)
Figur 42 ASIEN-PAKIFISCHE LIGATIONSENTWICKLUNG: SCHWOTANALYSE
Abbildung 43 JOHNSON & JOHNSON (ETHICON, INC.), SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 44 JOHNSON & JOHNSON (ETHICON, INC): WETTBEWERBSPOLITIK
Abbildung 45 TELEFLEX INCORPORATED, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 46 TELEFLEX INCORPORATED: COMPANY SNAPSHOT
Abbildung 47 MEDTRONISCHE SPS (COVIDIEN), SHARE des ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 48 MEDTRONISCHE SPS (COVIDIEN): COMPANY SNAPSHOT
Abbildung 49 B. BRAUN SE (AESCULAP AG), SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 50 B. BRAUN SE (AESCULAP AG): COMPANY SNAPSHOT
Abbildung 51 OLYMPUS CORPORATION, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 52 OLYMPUS CORPORATION: VERGLEICH SNAPSHOT
Abbildung 53 KONMED CORPORATION, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 54 KONMED CORPOR: COMPANY SNAPSHOT
Abbildung 55 BOSTON SCIENTIFISCHE ZUSAMMENARBEIT, SHARE des ASIEN-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 56 BOSTON SCIENTIFISCHE ZUSAMMENARBEIT: VERGLEICH SNAPSHOT
Abbildung 57 COOK MEDICAL LLC, SHARE des ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 58 COOK MEDICAL LLC: COMPANY SNAPSHOT
Abbildung 59 FUJIFILM HEALTHCARE CORPORATION, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 60 FUJIFILM HEALTHCARE CORPOR: VERGLEICH SNAPSHOT
Abbildung 61 HOYA CORPORATION (PENTAX MEDICAL), SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 62 HOYA CORPORATION (PENTAX MEDICAL): COMPANY SNAPSHOT
Abbildung 63 URGISCHE ERZEUGNISSE (ADVANCED MEDICAL SOLUTIONS PLC), SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 64 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): COMPANY SNAPSHOT
Abbildung 65 RICHARD WOLF GMBH, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 66 RICHARD WOLF GMBH: COMPANY SNAPSHOT
Abbildung 67 GENICON INC, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 68 GENICON INC: COMPANY SNAPSHOT
Figur 69 PURPLE SURGISCHE, SHARE DES ASIEN-PAKIFISCHEN ASIEN-PAKIFISCHEN MARKTs, 2025
Figur 70 PURPLE SURGICAL: COMPANY SNAPSHOT
Abbildung 71 GRENA LTD., SHARE des ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 72 GRENA LTD.: COMPANY SNAPSHOT
Abbildung 73 ACKERMANN INSTRUMENTE GMBH, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 74 ACKERMANN INSTRUMENTE GMBH: COMPANY SNAPSHOT
Abbildung 75 MERIL LIFE SCIENCEs PVT. LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 76 MERIL LIFE SCIENCES PVT. LTD.: COMPANY SNAPSHOT
Abbildung 77 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 78 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: COMPANY SNAPSHOT
Abbildung 79 MICRO-TECH (NANJING) CO, LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 80 MICRO-TECH (NANJING) CO., LTD.: COMPANY SNAPSHOT
Abbildung 81 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 82 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
Figur 83 HANGZHOU BOER MEDICAL INSTRUMENT CO, LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 84 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
Abbildung 85 REACH URGISCHER INC, SHARE des ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 86 REACH SURGISCHE INC: VERGLEICH SNAPSHOT
Abbildung 87 SURGSCI MEDICAL LTD., SHARE des ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 88 SURGSCI MEDICAL LTD.: COMPANY SNAPSHOT
Abbildung 89 FRANKENMAN INTERNATIONAL LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 90 FRANKENMAN INTERNATIONAL LTD.: VERGLEICH SNAPSHOT
Figur 91 CHANGZHOU ANKANG MEDICAL INSTRUMENTs CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 92 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: COMPANY SNAPSHOT
Figur 93 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 94 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
Abbildung 95 JIANDE KANGHUA MEDICAL DEVICEs CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 96 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: COMPANY SNAPSHOT
Abbildung 97 UNIMAX MEDICAL SYSTEME INC, SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Abbildung 98 UNIMAX MEDICAL SYSTEME INC: COMPANY SNAPSHOT
Abbildung 99 KONO SEISAKUSHO CO., LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 100 KONO SEISAKUSHO CO., LTD.: COMPANY SNAPSHOT
Figur 101 HAEMOBAND SURGICAL LTD., SHARE of the ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
Figur 102 HAEMOBAND SURGICAL LTD.: COMPANY SNAPSHOT

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











