Asia-Pacific Ligation Device Market Overview
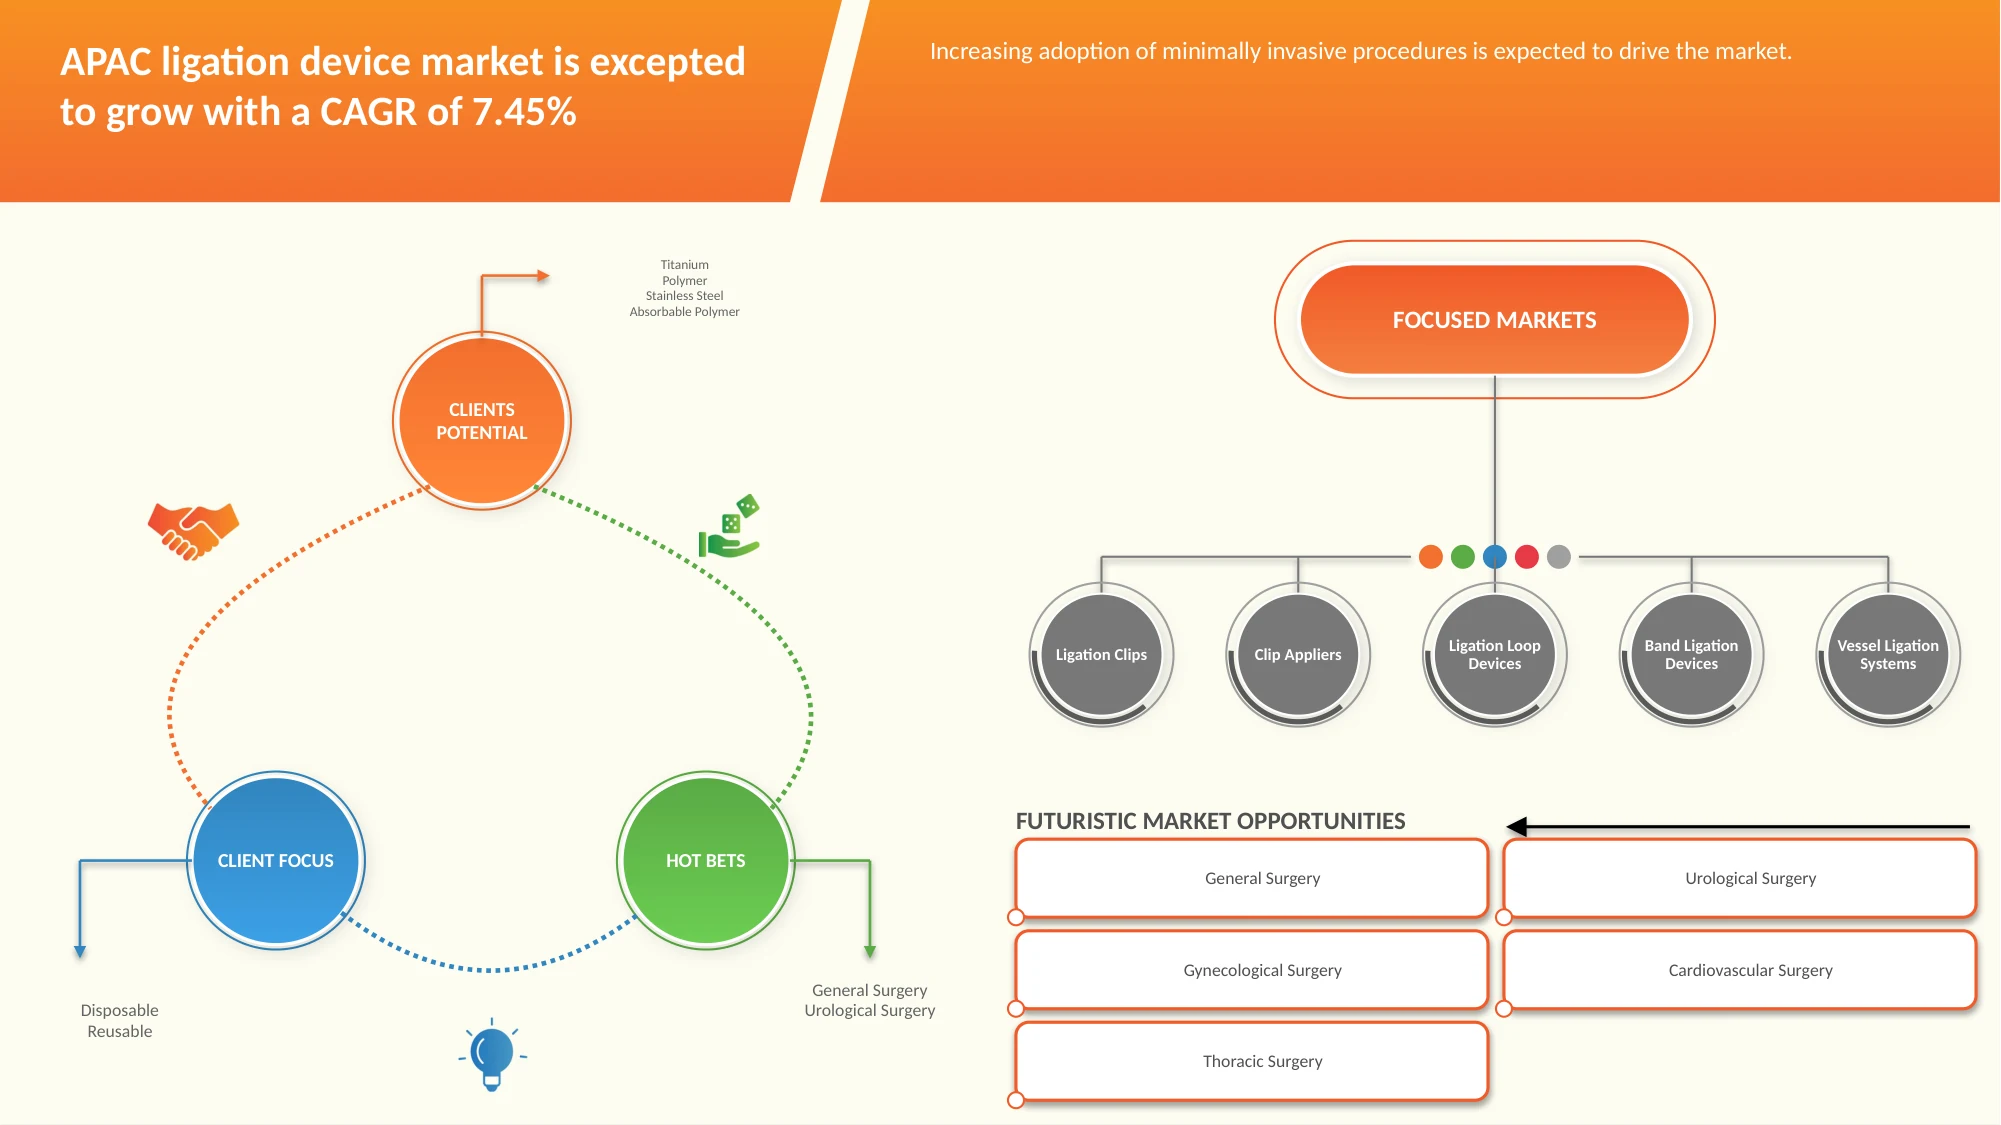
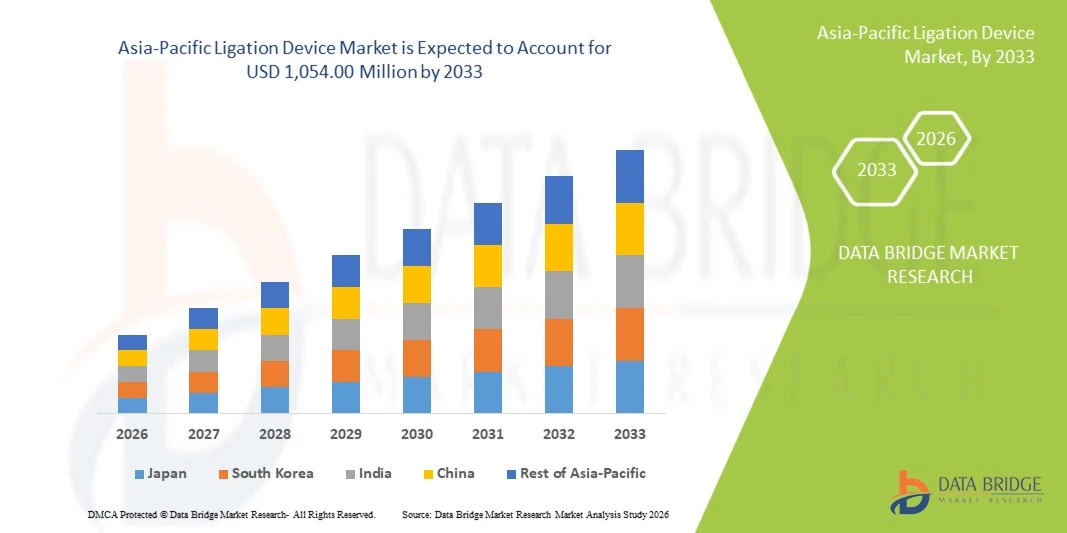
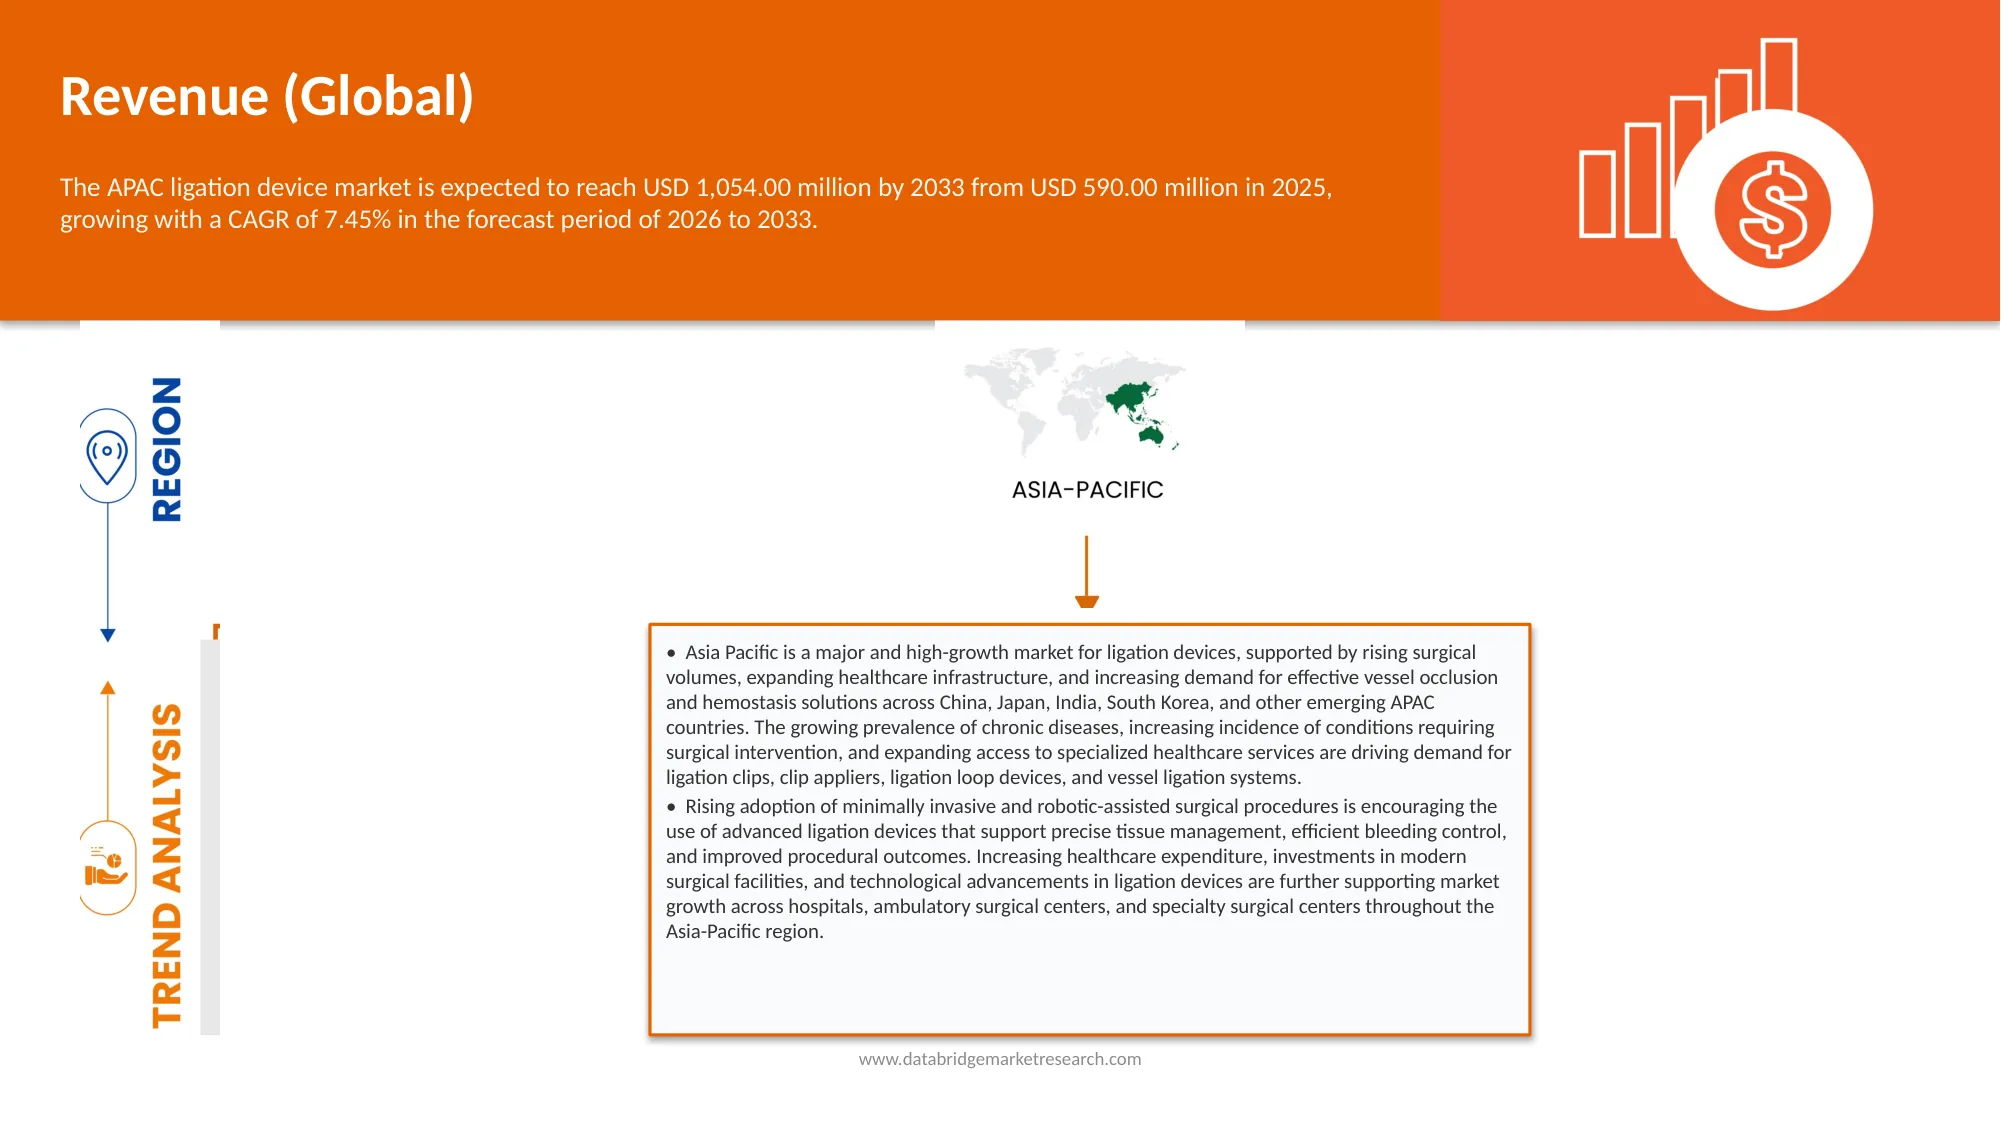
The Asia-Pacific Ligation Device market was valued at USD 590.00 million in 2025 and is projected to reach USD 1,054.00 million by 2033, growing at a CAGR of 7.53% from 2026 to 2033. The increasing prevalence of chronic diseases, rising number of surgical procedures, and growing demand for minimally invasive surgeries are driving the growth of the Asia-Pacific (APAC) Ligation Device Market. Healthcare providers across the region are increasingly adopting advanced ligation devices, including clips, ligation bands, and endoscopic ligation systems, to achieve effective vessel closure, control bleeding, and improve surgical precision. Growing investments in healthcare infrastructure, expanding access to advanced surgical technologies, and increasing awareness of the benefits of minimally invasive procedures are further supporting market expansion.
Furthermore, technological advancements in surgical instruments, rising demand for disposable ligation devices to minimize the risk of infections, and increasing adoption of laparoscopic and endoscopic procedures are encouraging manufacturers to develop innovative ligation solutions with improved safety, efficiency, and ease of use. The expansion of healthcare facilities, growing medical tourism, and increasing healthcare expenditure across countries such as China, India, and Japan are expected to create significant growth opportunities for the Asia-Pacific (APAC) Ligation Device Market during the forecast period.
Market Size & Forecast
- Asia-Pacific Market Value (2025): USD 590.00 Million
- Expected Market Value (2033): USD 1,054.00 Million
- Forecast CAGR (2026–2033): 7.53%
- Leading Country in 2025: China
- Fastest Growing Country: India
Key Market Trends & Insights
- The China dominated the Asia-Pacific (APAC) Ligation Device Market with the largest revenue share of 46.60% in 2025, driven by the growing volume of surgical procedures, expanding healthcare infrastructure, increasing adoption of advanced surgical technologies, and rising demand for effective bleeding control solutions. Continuous investments in hospital facilities, medical device innovation, and minimally invasive surgical procedures further strengthened the country's market position.
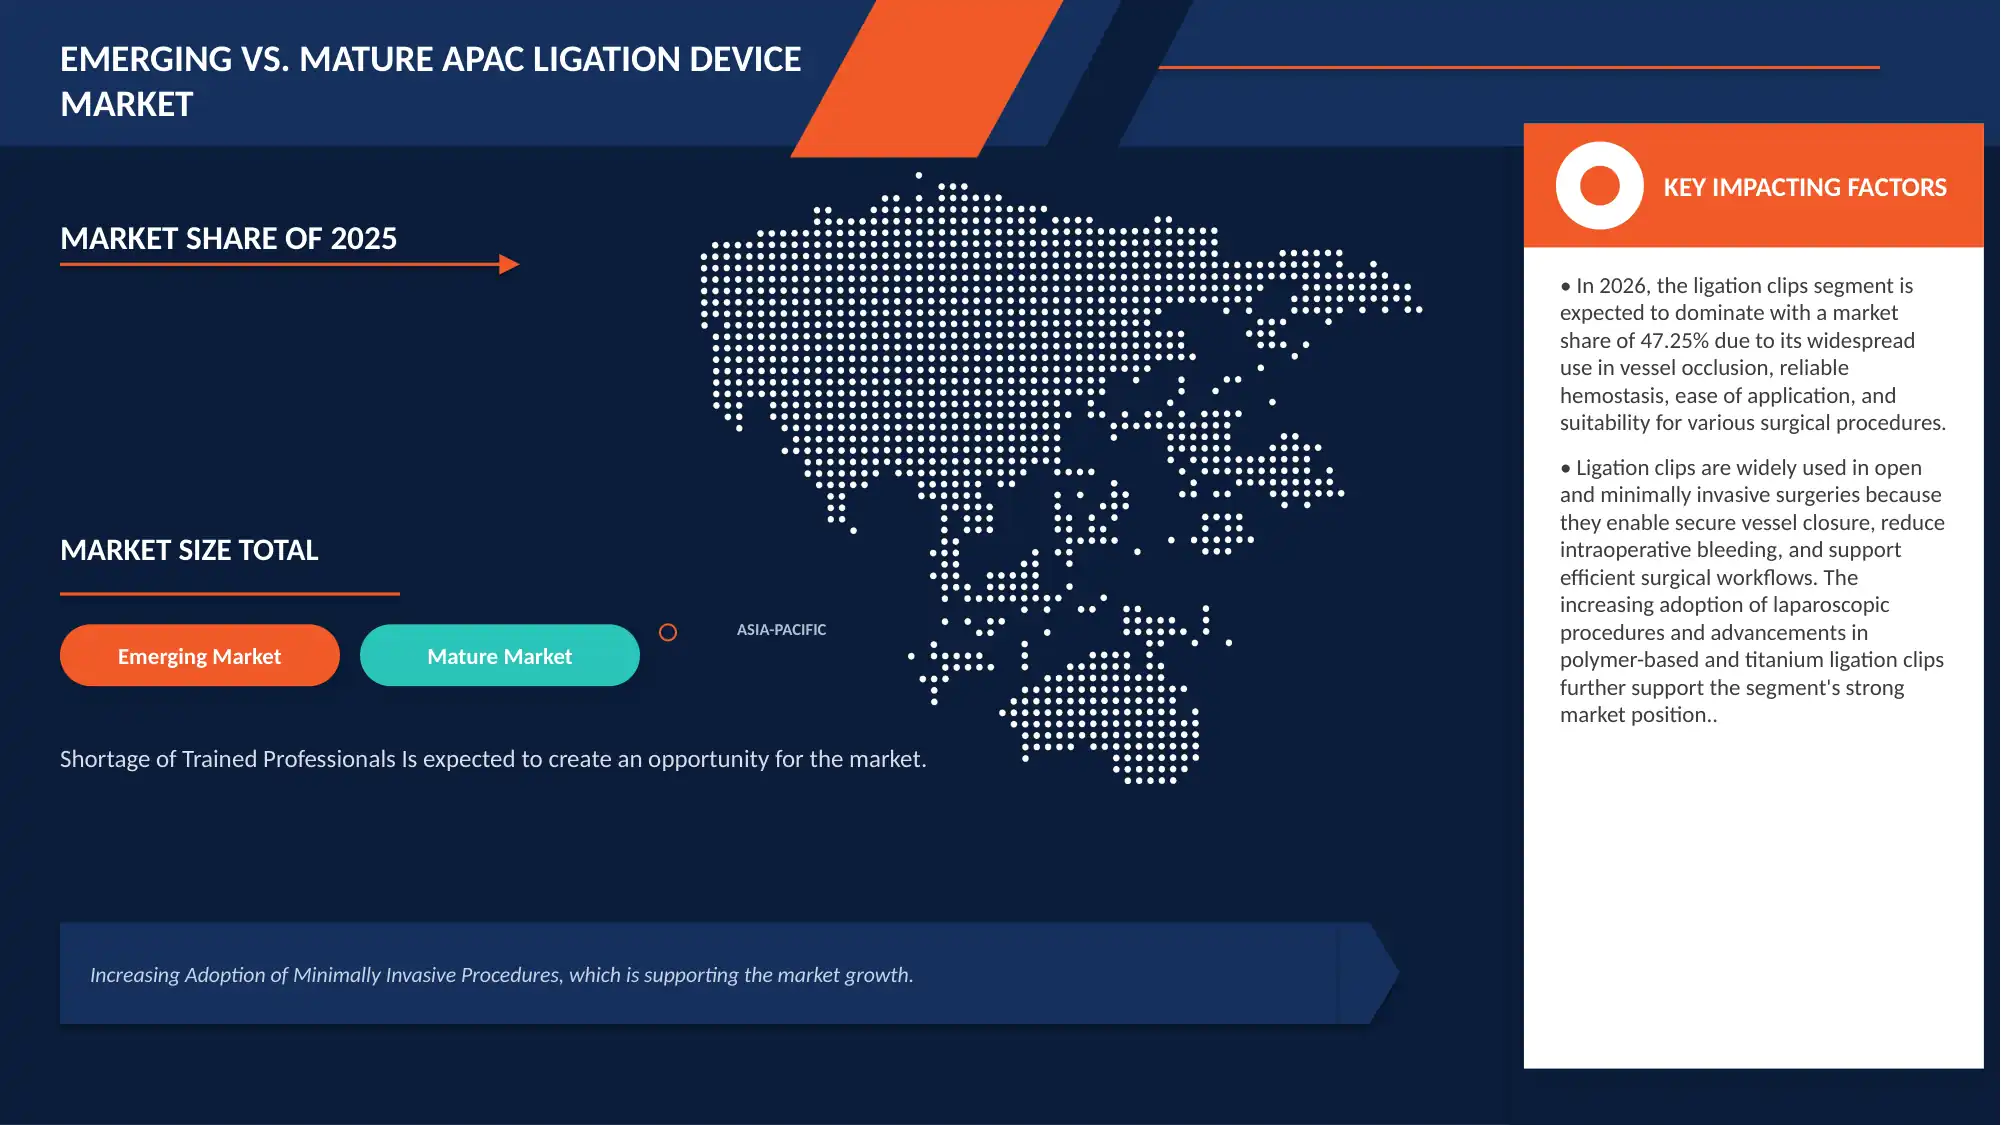
- The ligation clips segment led the product segment with a 47.31% share in 2025, owing to their effectiveness in vessel occlusion, reliable hemostasis, ease of application, and extensive use across various surgical procedures. Growing adoption of laparoscopic surgeries and increasing demand for precise and efficient tissue and vessel closure further supported the segment's dominance.
- India is expected to be the fastest-growing country, registering a CAGR of 10.49% during 2026–2033, supported by expanding healthcare infrastructure, rising surgical volumes, increasing healthcare expenditure, growing medical tourism, and improving access to advanced surgical technologies. Increasing investments in hospitals and the growing adoption of minimally invasive procedures are expected to further accelerate market expansion.
- The polymer segment is projected to be the fastest-growing material type, with a CAGR of 7.76% during the forecast period, reflecting increasing demand for lightweight and biocompatible surgical devices, advancements in medical-grade polymer technologies, and growing adoption of polymer-based ligation clips in minimally invasive and endoscopic procedures.
- The blood vessel occlusion segment dominated the application segment with a 38.34% revenue share in 2025, driven by the widespread need for effective vessel closure during surgical procedures, increasing demand for reliable hemostasis, and growing adoption of ligation devices in general, cardiovascular, and other specialized surgeries. Rising surgical volumes and continued advancements in vessel ligation technologies further reinforced the segment's leadership.
- The hospitals segment accounted for 62.91% of the market in 2025, supported by high surgical procedure volumes, the availability of advanced operating facilities, increasing investments in healthcare infrastructure, and the presence of specialized surgical teams. Growing adoption of advanced ligation devices across general, urological, gynecological, and cardiovascular procedures continued to support the segment's market position.
- The disposable segment is anticipated to be the fastest-growing usability category, registering a CAGR of 7.86% during 2026–2033, driven by increasing emphasis on infection prevention, growing preference for single-use surgical instruments, and rising demand for convenient and efficient surgical solutions. Expanding minimally invasive procedures and increasing awareness of sterilization-related risks are expected to further support market growth.
Report Scope and Asia-Pacific Ligation Device Market Segmentation
|
Attributes |
Asia-Pacific Ligation Device Key Market Insights |
|
Segments Covered |
|
|
Countries Covered |
Asia-Pacific
|
|
Key Market Players |
|
|
Market Opportunities |
|
|
Value Added Data Infosets |
In addition to the insights on market scenarios such as market value, growth rate, segmentation, geographical coverage, and major players, the market reports curated by the Data Bridge Market Research also include in-depth expert analysis, patient epidemiology, pipeline analysis, pricing analysis, and regulatory framework. |
Asia-Pacific Ligation Device Market Trends
Trend: Expansion of Advanced Surgical Technologies, Minimally Invasive Procedures, and Innovative Ligation Solutions
The Asia-Pacific ligation device market is evolving toward advanced surgical technologies, minimally invasive procedures, and innovative vessel closure solutions. Healthcare providers across the region are increasingly adopting ligation clips, clip appliers, ligation loop devices, band ligation devices, and vessel ligation systems to improve surgical precision, control bleeding, and support efficient tissue and vessel closure. The growing use of laparoscopic and endoscopic procedures, expansion of robotic-assisted surgery, and increasing demand for reliable surgical instruments are encouraging medical device manufacturers to enhance product design, material compatibility, usability, and procedural efficiency. This is creating opportunities for manufacturers to expand beyond conventional ligation products into advanced surgical systems, specialized devices, and integrated procedural solutions.
Furthermore, rising surgical volumes, improvements in hospital infrastructure, increasing healthcare expenditure, and expanding access to specialized surgical care across China, India, Japan, South Korea, and Australia are supporting the adoption of advanced ligation technologies. Growing emphasis on patient safety, infection prevention, and reduced postoperative recovery time is also encouraging healthcare providers to adopt innovative ligation solutions suited to minimally invasive and endoscopic procedures.
For instance,
- In October 2023, Olympus Corporation (Japan) continued to advance its endoscopic technology portfolio through its focus on minimally invasive diagnosis and treatment, supporting the broader adoption of endoscopic procedures in Asian healthcare settings. These developments reinforce the importance of compatible endoscopic accessories and effective hemorrhage-control solutions in gastrointestinal procedures.
- In October 2024, Johnson & Johnson MedTech (U.S.) continued to expand its surgical technology capabilities through its portfolio of advanced surgical instruments and energy-based technologies. These capabilities are relevant to the evolving needs of surgical teams across Asia-Pacific, where increasing adoption of minimally invasive procedures is supporting demand for efficient tissue management and vessel closure solutions.
- In October 2024, Medtronic plc (Ireland) continued to develop its surgical technology portfolio, including solutions supporting minimally invasive and advanced surgical procedures. The company's focus on surgical innovation aligns with the growing need for reliable ligation and hemostasis solutions across hospitals and specialized surgical centers in Asia-Pacific.
Therefore, the expansion of advanced surgical technologies, minimally invasive procedures, and innovative ligation solutions is creating significant growth opportunities across the Asia-Pacific ligation device market. As healthcare providers increasingly prioritize procedural efficiency, surgical precision, and patient safety, demand is expected to increase for advanced ligation clips, vessel ligation systems, endoscopic ligation devices, and complementary surgical instruments during the forecast period.
Asia-Pacific Ligation Device Market Dynamics
Key Market Driver: Increasing Surgical Volumes and Adoption of Minimally Invasive Procedures
The Asia-Pacific ligation device market is experiencing growth as healthcare providers increasingly adopt surgical techniques that require precise vessel closure, effective bleeding control, and reliable tissue management. Rising demand for general, urological, gynecological, cardiovascular, and gastrointestinal procedures is supporting the use of ligation clips, clip appliers, ligation loop devices, and vessel ligation systems. Healthcare facilities across China, India, Japan, South Korea, and Australia are increasingly investing in advanced surgical technologies to improve procedural efficiency, patient safety, and clinical outcomes. Furthermore, the growing adoption of laparoscopic and endoscopic procedures is increasing demand for ligation devices that provide reliable performance in minimally invasive surgical settings.
For instance,
- In September 2025, Medtronic plc (Ireland) launched its Valleylab FT10 electrosurgical and vessel sealing generators in India, expanding access to advanced surgical energy technologies designed to improve precision, safety, and operating-room efficiency. The launch supports the adoption of advanced vessel sealing technologies in the Indian healthcare sector.
- In September 2025, Olympus Corporation (Japan) announced the opening of an additional surgical device repair facility in Gurugram, India. The facility strengthens service capabilities for surgical devices and instruments and supports healthcare providers across India and the wider Asia-Pacific region, where minimally invasive procedures such as laparoscopy and endourology are increasing.
- In February 2025, Olympus Corporation of Asia Pacific Limited expanded the availability of its iTind minimally invasive treatment device across major Asia-Pacific markets, including India, Australia, Singapore, Thailand, and Korea. The initiative demonstrates the company's continued focus on expanding access to minimally invasive treatment technologies and supporting physician training across the region
Overall, increasing surgical volumes, expanding healthcare infrastructure, and growing adoption of minimally invasive procedures are driving demand for advanced ligation devices across Asia-Pacific. Continued investment in surgical technologies and clinical capabilities is expected to support the use of ligation clips, vessel ligation systems, and endoscopic ligation devices across hospitals and specialized surgical centers.
Key Restraint/Challenge: High Costs of Advanced Ligation Devices and Surgical Technologies
High costs associated with advanced ligation devices and supporting surgical technologies remain a significant challenge for the Asia-Pacific ligation device market. Although polymer ligation clips, advanced vessel sealing systems, endoscopic ligation devices, and specialized clip appliers can support surgical precision and procedural efficiency, their acquisition costs can limit adoption among smaller hospitals, ambulatory surgical centers, and healthcare facilities operating under constrained budgets. Additional expenses associated with compatible instruments, equipment maintenance, sterilization, staff training, and replacement components can further increase the overall cost of surgical procedures.
Furthermore, differences in healthcare funding, hospital procurement budgets, reimbursement arrangements, and access to specialized surgical infrastructure across Asia-Pacific countries can create disparities in the adoption of advanced ligation technologies. Price sensitivity in emerging markets, combined with the need to comply with national medical device registration requirements and quality standards, can create additional challenges for manufacturers seeking to expand their regional presence.
For instance,
- In September 2025, Medtronic plc (Ireland) introduced its Valleylab FT10 electrosurgical and vessel sealing generators in India. Although the launch expands access to advanced surgical technologies, the use of specialized generators and compatible surgical instruments can require additional investment from healthcare facilities, particularly those with limited equipment budgets.
- In August 2024, Olympus Corporation (Japan) introduced additional jaw designs in its POWERSEAL advanced bipolar surgical energy portfolio, offering different instrument configurations to support surgical techniques and vessel sealing requirements. The use of specialized surgical energy instruments and compatible equipment can increase procurement and operating costs for healthcare facilities.
- B. Braun SE (Germany), through its Aesculap portfolio, offers titanium ligation clips and clip appliers for open and minimally invasive surgical applications. The need to procure compatible instruments and manage reusable surgical equipment can contribute to the overall cost of implementing ligation solutions, particularly in facilities with limited procurement budgets.
In conclusion, the high costs of advanced ligation devices, specialized surgical instruments, equipment maintenance, and staff training can restrict adoption, particularly in price-sensitive healthcare settings. Manufacturers must balance product innovation, safety, and performance with affordability, while healthcare providers increasingly evaluate procurement costs, instrument compatibility, and long-term operating expenses.
Key Market Opportunity: Rising Demand for Advanced and Minimally Invasive Surgical Solutions
The growing demand for advanced and minimally invasive surgical solutions is creating significant opportunities in the Asia-Pacific ligation device market. Increasing adoption of laparoscopic, endoscopic, and robotic-assisted procedures is encouraging healthcare providers to seek ligation devices that support precise vessel occlusion, reliable hemostasis, and efficient tissue management. Rising investments in healthcare infrastructure, expansion of specialized surgical centers, and increasing access to advanced medical technologies are further supporting opportunities for manufacturers across the region.
Technological advancements in polymer locking clips, metal ligation systems, endoscopic ligation loops, and vessel sealing technologies are enabling manufacturers to develop solutions for a wider range of surgical applications. In addition, expanding physician training programs, improved medical device servicing, and broader product availability across Asia-Pacific are creating opportunities to strengthen distribution networks and increase the adoption of advanced ligation technologies.
For instance,
- In February 2025, Olympus Corporation of Asia Pacific Limited announced the expansion of its iTind minimally invasive treatment device across six Asia-Pacific markets, including India, Australia, Singapore, Thailand, and Korea. The expansion highlights opportunities associated with broader access to minimally invasive treatment technologies and regional physician training.
- In September 2025, Medtronic plc (Ireland) launched its Valleylab FT10 vessel sealing generator in India, providing hospitals with access to advanced surgical energy technology designed to support precision and operating-room efficiency. The introduction of advanced vessel sealing solutions reflects opportunities for manufacturers to serve the growing demand for effective intraoperative vessel management.
- In August 2024, Olympus Corporation (Japan) introduced two additional POWERSEAL sealer/divider jaw designs to support different surgical preferences and techniques. The devices are designed to provide secure vessel sealing while supporting procedural efficiency and surgeon comfort, illustrating opportunities associated with the development of specialized surgical instruments.
- Teleflex Incorporated (U.S.) offers Hem-o-lok polymer locking ligation systems and metal ligation systems through its regional product portfolios in Japan and Southeast Asia. These solutions support open and laparoscopic surgery, creating opportunities to address the varying vessel closure requirements of healthcare providers across Asia-Pacific.
Therefore, the increasing adoption of recycled and bio-based materials, supported by regulatory pressures, consumer preferences, EV growth, and material innovation, is creating substantial opportunities for suppliers of sustainable soft trim solutions.
Asia-Pacific Ligation Device Market Scope
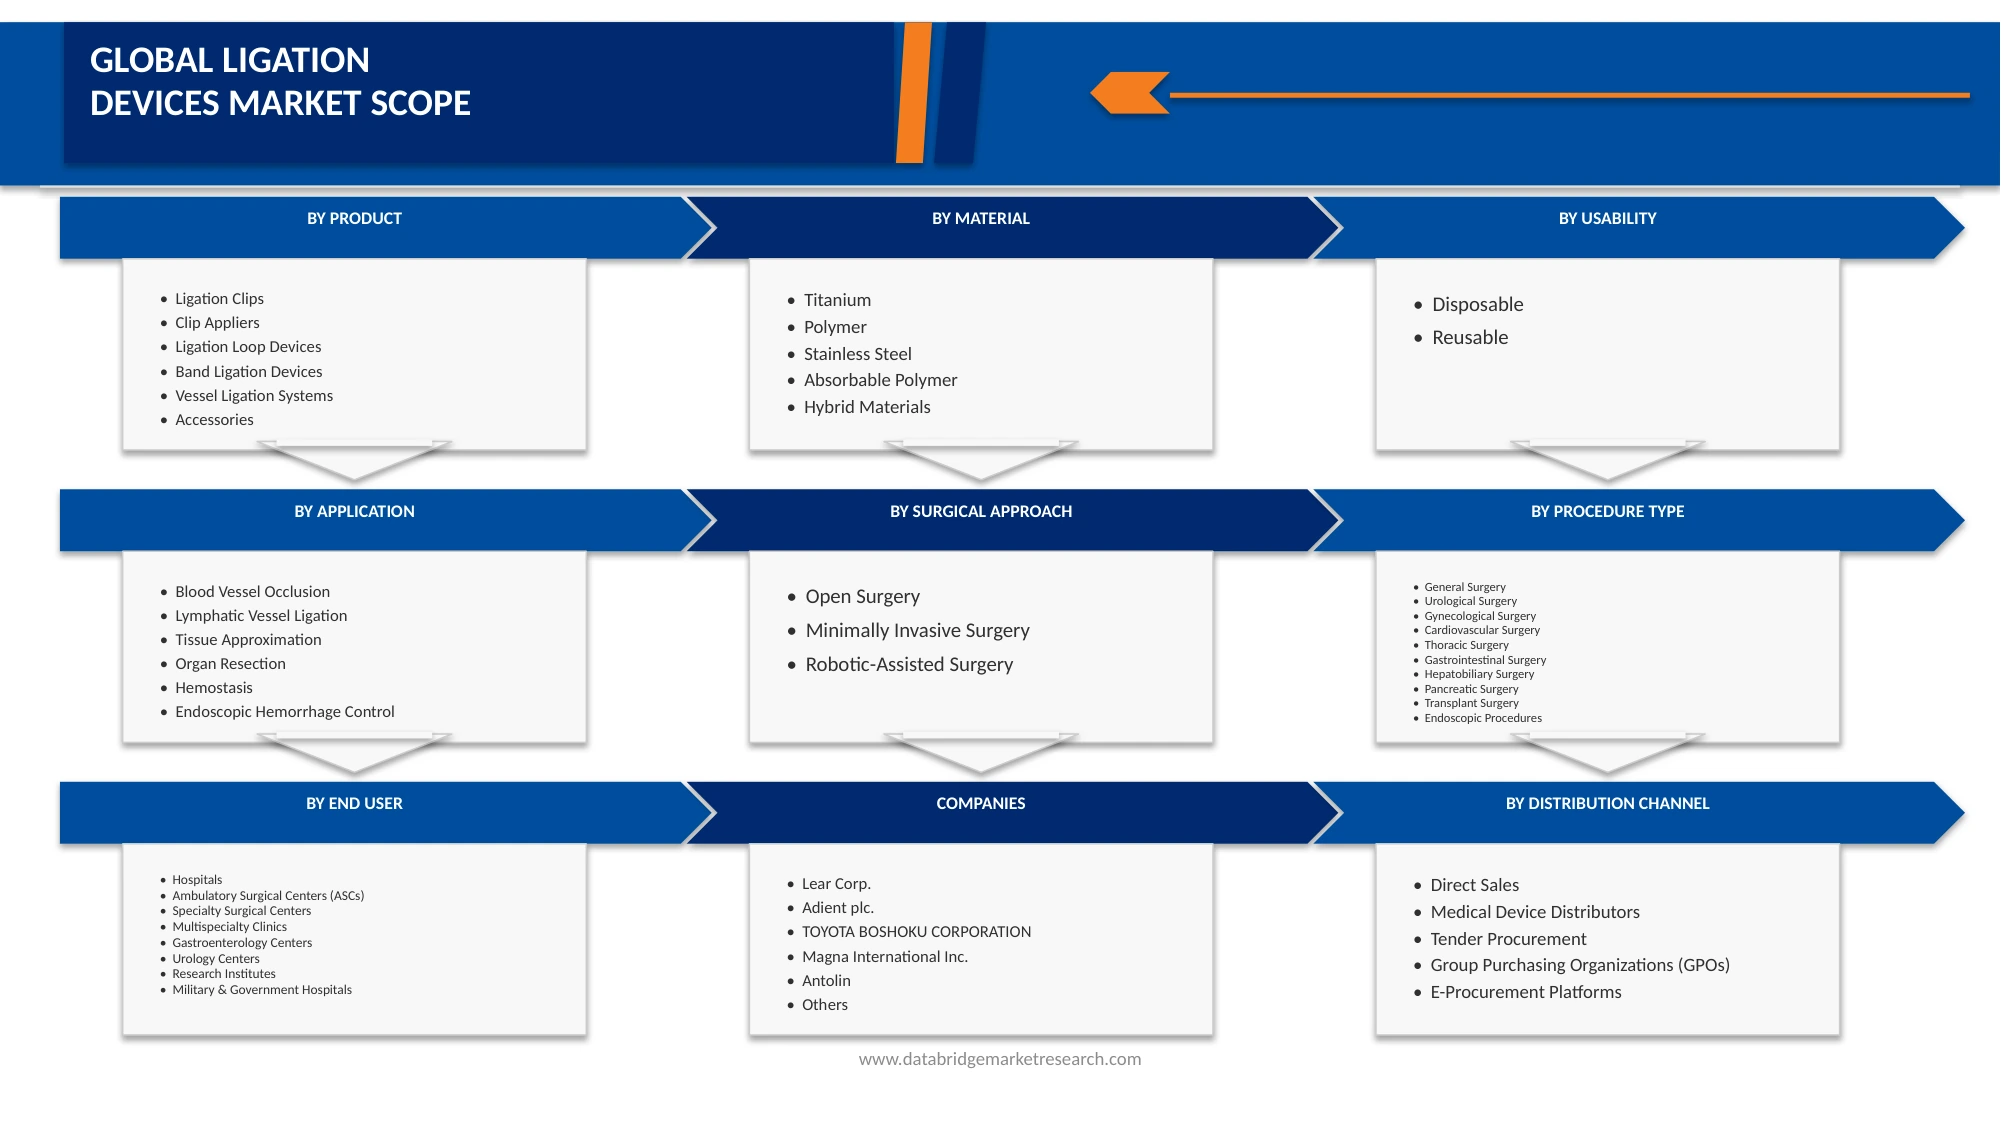
The Asia-Pacific ligation device market is segmented into eight notable segments based on product, material, usability, surgical approach, procedure type, application, end user, and distribution channel.
- By Product
On the basis of product, the market is segmented into ligation clips, clip appliers, ligation loop devices, band ligation devices, vessel ligation systems, and accessories. In 2025, the ligation clips segment is expected to dominate market share of 47.31% due to their extensive use in surgical vessel occlusion, effective bleeding control, and reliable tissue closure. Their compatibility with open and minimally invasive procedures, ease of application, and availability in different materials support their widespread adoption across hospitals and specialized surgical centers in Asia-Pacific.
Vessel ligation systems are expected to experience strong growth at a CAGR of 8.05% from 2026 to 2033, supported by increasing demand for effective vessel management, advancements in surgical technologies, and growing adoption of minimally invasive procedures. Their role in supporting precise vessel closure and improving surgical efficiency is expected to create further opportunities across the region.
- By Material
On the basis of material, the market is segmented into titanium, polymer, stainless steel, absorbable polymer, and hybrid materials. In 2025, the titanium segment is expected to dominate market share of 43.40% due to its strength, corrosion resistance, biocompatibility, and established use in surgical ligation clips. Its ability to provide reliable mechanical closure across a range of surgical procedures supports continued demand among healthcare providers.
The Absorbable Polymer segment is expected to experience the fastest growth at a CAGR of 9.03% from 2026 to 2033. Increasing demand for lightweight surgical devices, secure locking mechanisms, and materials suitable for minimally invasive procedures is supporting the adoption of polymer-based ligation solutions. Continued improvements in medical-grade polymers and surgical device design are expected to further support segment growth.
- By Usability
On the basis of usability, the market is segmented into disposable and reusable. In 2025, the disposable segment is expected to dominate market share of 94.31% due to increasing emphasis on infection prevention, reduced cross-contamination risks, and efficient surgical workflows. Single-use ligation devices can eliminate the need to reprocess the device itself, making them suitable for healthcare facilities seeking to streamline instrument management and maintain consistent procedural standards.
The disposable segment is expected to experience strong growth at a CAGR of 7.56% from 2026 to 2033. Rising surgical volumes, increasing adoption of minimally invasive procedures, and growing awareness of infection control practices are expected to support demand for single-use ligation clips, loops, and related surgical devices across Asia-Pacific.
- By Surgical Approach
On the basis of surgical approach, the market is segmented into open surgery, minimally invasive surgery, and robotic-assisted surgery. In 2025, the open surgery segment is expected to dominate market share of 40.32% due to its continued use across general, cardiovascular, gastrointestinal, and other surgical procedures. Established clinical practices, broad applicability, and the availability of surgical infrastructure across hospitals continue to support demand for ligation devices used in open procedures.
The Robotic-Assisted Surgery segment is expected to experience the fastest growth at a CAGR of 13.24% from 2026 to 2033. Increasing adoption of laparoscopic and endoscopic procedures, growing demand for smaller incisions, and efforts to reduce postoperative recovery time are encouraging healthcare providers to adopt ligation devices compatible with minimally invasive techniques. Improvements in instrument design and surgical capabilities are expected to further accelerate segment growth.
- By Procedure Type
On the basis of procedure type, the market is segmented into general surgery, urological surgery, gynecological surgery, cardiovascular surgery, thoracic surgery, gastrointestinal surgery, hepatobiliary surgery, pancreatic surgery, transplant surgery, and endoscopic procedures. In 2025, the general surgery segment is expected to dominate market share of 28.65% due to the high volume and broad range of procedures requiring vessel ligation, bleeding control, and tissue management. The extensive use of ligation devices in abdominal operations, soft tissue procedures, and other routine surgeries supports the segment's leading position.
The endoscopic procedures segment is expected to experience strong growth at a CAGR of 8.28% from 2026 to 2033. Increasing adoption of endoscopic diagnosis and treatment, growing demand for minimally invasive gastrointestinal interventions, and the need for effective endoscopic hemorrhage control are supporting the use of band ligation devices, ligation loops, and specialized accessories. Expanding access to endoscopic services across Asia-Pacific is expected to create further growth opportunities.
- By Application
On the basis of application, the market is segmented into blood vessel occlusion, lymphatic vessel ligation, tissue approximation, organ resection, hemostasis, and endoscopic hemorrhage control. In 2025, the blood vessel occlusion segment is expected to dominate market share of 38.34% due to the widespread use of ligation devices to close blood vessels during surgical procedures and minimize bleeding. Increasing surgical volumes across general, cardiovascular, gynecological, and gastrointestinal specialties support continued demand for reliable vessel closure solutions.
The organ resection segment is expected to experience strong growth at a CAGR of 7.75% from 2026 to 2033. Increasing surgical volumes, rising prevalence of conditions requiring partial or complete organ removal, and growing adoption of advanced surgical techniques are expected to support segment expansion. Increasing use of ligation devices for blood vessel closure and bleeding control during organ resection procedures, particularly in general, hepatobiliary, pancreatic, and transplant surgeries, is likely to further strengthen demand across the Asia-Pacific ligation device market.
- By End User
On the basis of end user, the market is segmented into hospitals, ambulatory surgical centers (ASCs), specialty surgical centers, multispecialty clinics, gastroenterology centers, urology centers, research institutes, and military and government hospitals. In 2025, the hospitals segment is expected to dominate market share of 62.91% due to its high surgical procedure volumes, availability of operating rooms, access to specialized medical professionals, and ability to manage complex surgical cases. Hospitals also serve as major procurement centers for ligation clips, clip appliers, vessel ligation systems, and related surgical accessories.
The gastroenterology centers segment is expected to experience strong growth at a CAGR of 8.60% from 2026 to 2033. Increasing adoption of diagnostic and therapeutic endoscopic procedures, rising demand for effective gastrointestinal bleeding management, and growing prevalence of gastrointestinal disorders are supporting the expansion of specialized gastroenterology services. Demand for reliable ligation devices, particularly band ligation devices and ligation loop systems used in endoscopic procedures, is expected to increase as healthcare providers across Asia-Pacific expand access to minimally invasive gastrointestinal treatments.
- By Distribution Channel
On the basis of distribution channel, the market is segmented into direct sales, medical device distributors, tender procurement, group purchasing organizations (GPOs), and e-procurement platforms. In 2025, the medical device distributors segment is expected to dominate market share of 20.68% due to their established regional networks, product availability, logistics capabilities, and relationships with hospitals and surgical centers. Distributors also support product demonstrations, inventory management, and access to specialized medical devices across geographically diverse markets.
The tender procurement segment is expected to experience strong growth at a CAGR of 8.41% from 2026 to 2033. Increasing government investments in healthcare infrastructure, rising demand for cost-effective medical devices, and growing emphasis on transparent and competitive purchasing processes are encouraging hospitals and public healthcare institutions to procure ligation devices through formal tendering procedures. The expansion of public hospitals, increasing surgical volumes, and growing demand for standardized procurement of ligation clips, clip appliers, vessel ligation systems, and related surgical accessories are expected to create further growth opportunities for medical device suppliers across Asia-Pacific.
Asia-Pacific Ligation Device Market Regional Analysis
China dominated the Asia-Pacific Ligation Device market with the largest revenue share of 46.60% in 2025. China dominates the Asia-Pacific Ligation Device market due to its large patient population, expanding healthcare infrastructure, rising surgical procedure volumes, and increasing adoption of advanced medical technologies. Healthcare providers are increasingly utilizing ligation clips, clip appliers, vessel ligation systems, and endoscopic ligation devices to support effective vessel closure and bleeding control across various surgical procedures. Continuous investments in hospital infrastructure, improvements in surgical capabilities, and growing adoption of minimally invasive procedures further accelerate demand for advanced ligation solutions throughout the country.
India Ligation Device Market Insight
The India Ligation Device market is expanding as increasing surgical volumes, rising healthcare expenditure, and improvements in hospital infrastructure increase demand for reliable and efficient surgical instruments. Growing adoption of laparoscopic and endoscopic procedures is supporting the use of ligation clips, polymer-based ligation systems, and specialized vessel closure devices. Increasing investments in healthcare facilities, expansion of private hospitals, and growing access to advanced surgical technologies are creating opportunities for suppliers offering effective, affordable, and easy-to-use ligation solutions.
Japan Ligation Device Market Insight
Japan’s Ligation Device market is driven by its advanced healthcare infrastructure, established medical device industry, and increasing adoption of minimally invasive surgical procedures. Healthcare providers are increasingly utilizing advanced endoscopic instruments, ligation clips, and specialized vessel closure technologies to improve procedural precision and patient outcomes. The country's strong emphasis on medical innovation, high-quality healthcare services, and technological advancements, combined with growing demand for efficient surgical care, continues to support steady market growth.
Thailand Ligation Device Market Insight
Thailand is experiencing growth in the Ligation Device market because of its expanding healthcare infrastructure, increasing surgical procedure volumes, and growing medical tourism industry. Hospitals and specialized surgical centers are increasingly adopting advanced surgical instruments and minimally invasive techniques to improve treatment efficiency and patient care. The country's developing private healthcare sector, investments in modern medical facilities, and rising demand for gastrointestinal, general, and other surgical procedures further strengthen demand for ligation clips, endoscopic ligation devices, and vessel closure solutions.
Asia-Pacific Ligation Device Market Share
The Asia-Pacific Ligation Device industry is primarily led by well-established companies, including:
- Johnson & Johnson (U.S.)
- Teleflex Incorporated (U.S.)
- Medtronic plc (Ireland)
- B. Braun SE (Germany)
- Olympus Corporation (Japan)
- CONMED Corporation (U.S.)
- Boston Scientific Corporation (U.S.)
- Cook Medical LLC (U.S.)
- FUJIFILM Healthcare Corporation (Japan)
- HOYA Corporation (Japan)
- Peters Surgical (France)
- Richard Wolf GmbH (Germany)
Latest Developments in Asia-Pacific Ligation Device Market
- In March 2025, Olympus Corporation (Japan) announced the launch of its Retentia™ HemoClip, a single-use hemostasis clip designed to support gastrointestinal endoscopists in achieving effective tissue clipping and bleeding control. The device features 360-degree rotation and a one-step deployment mechanism, with plans for further global expansion following its U.S. launch. This development highlights ongoing innovation in endoscopic clipping technologies and solutions for gastrointestinal procedures.
- In January 2024, Teleflex Incorporated (U.S.) received a U.S. Food and Drug Administration 510(k) decision confirming substantial equivalence for its Hem-o-lok® Ligating Clips. This regulatory milestone supports the continued availability and development of clip-based vessel ligation solutions used in surgical procedures. Such regulatory progress reflects the importance of product compliance and dependable ligation technologies in the surgical device industry.
- In December 2025, Olympus Corporation (Japan) announced a voluntary corrective action for its single-use PolyLoop ligating device after identifying a potential safety issue involving loop release during use. The device is designed to help prevent or control bleeding following endoscopic polypectomy. The announcement highlights the importance of device safety, product quality, and post-market monitoring in the development and use of endoscopic ligation solutions.
- Interactive Data Analysis Dashboard
- Company Analysis Dashboard for high growth potential opportunities
- Research Analyst Access for customization & queries
- Competitor Analysis with Interactive dashboard
- Latest News, Updates & Trend analysis
- Harness the Power of Benchmark Analysis for Comprehensive Competitor Tracking
Table of Content
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF ASIA-PACIFIC LIGATION DEVICES MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITATION
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 KEY TAKEAWAYS
2.2 ARRIVING AT THE ASIA-PACIFIC LIGATION DEVICES MARKET SIZE
2.3 VENDOR POSITIONING GRID
2.4 MARKETS COVERED
2.5 GEOGRAPHIC SCOPE
2.6 YEARS CONSIDERED FOR THE STUDY
2.7 RESEARCH METHODOLOGY
2.8 TECHNOLOGY LIFE LINE CURVE
2.9 MULTIVARIATE MODELLING
2.1 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.11 DBMR MARKET POSITION GRID
2.12 MARKET APPLICATION COVERAGE GRID
2.13 DBMR MARKET CHALLENGE MATRIX
2.14 IMPORT AND EXPORT DATA
2.15 SECONDARY SOURCES
2.16 ASIA-PACIFIC LIGATION DEVICES MARKET: RESEARCH SNAPSHOT
2.17 ASSUMPTIONS
3 MARKET OVERVIEW
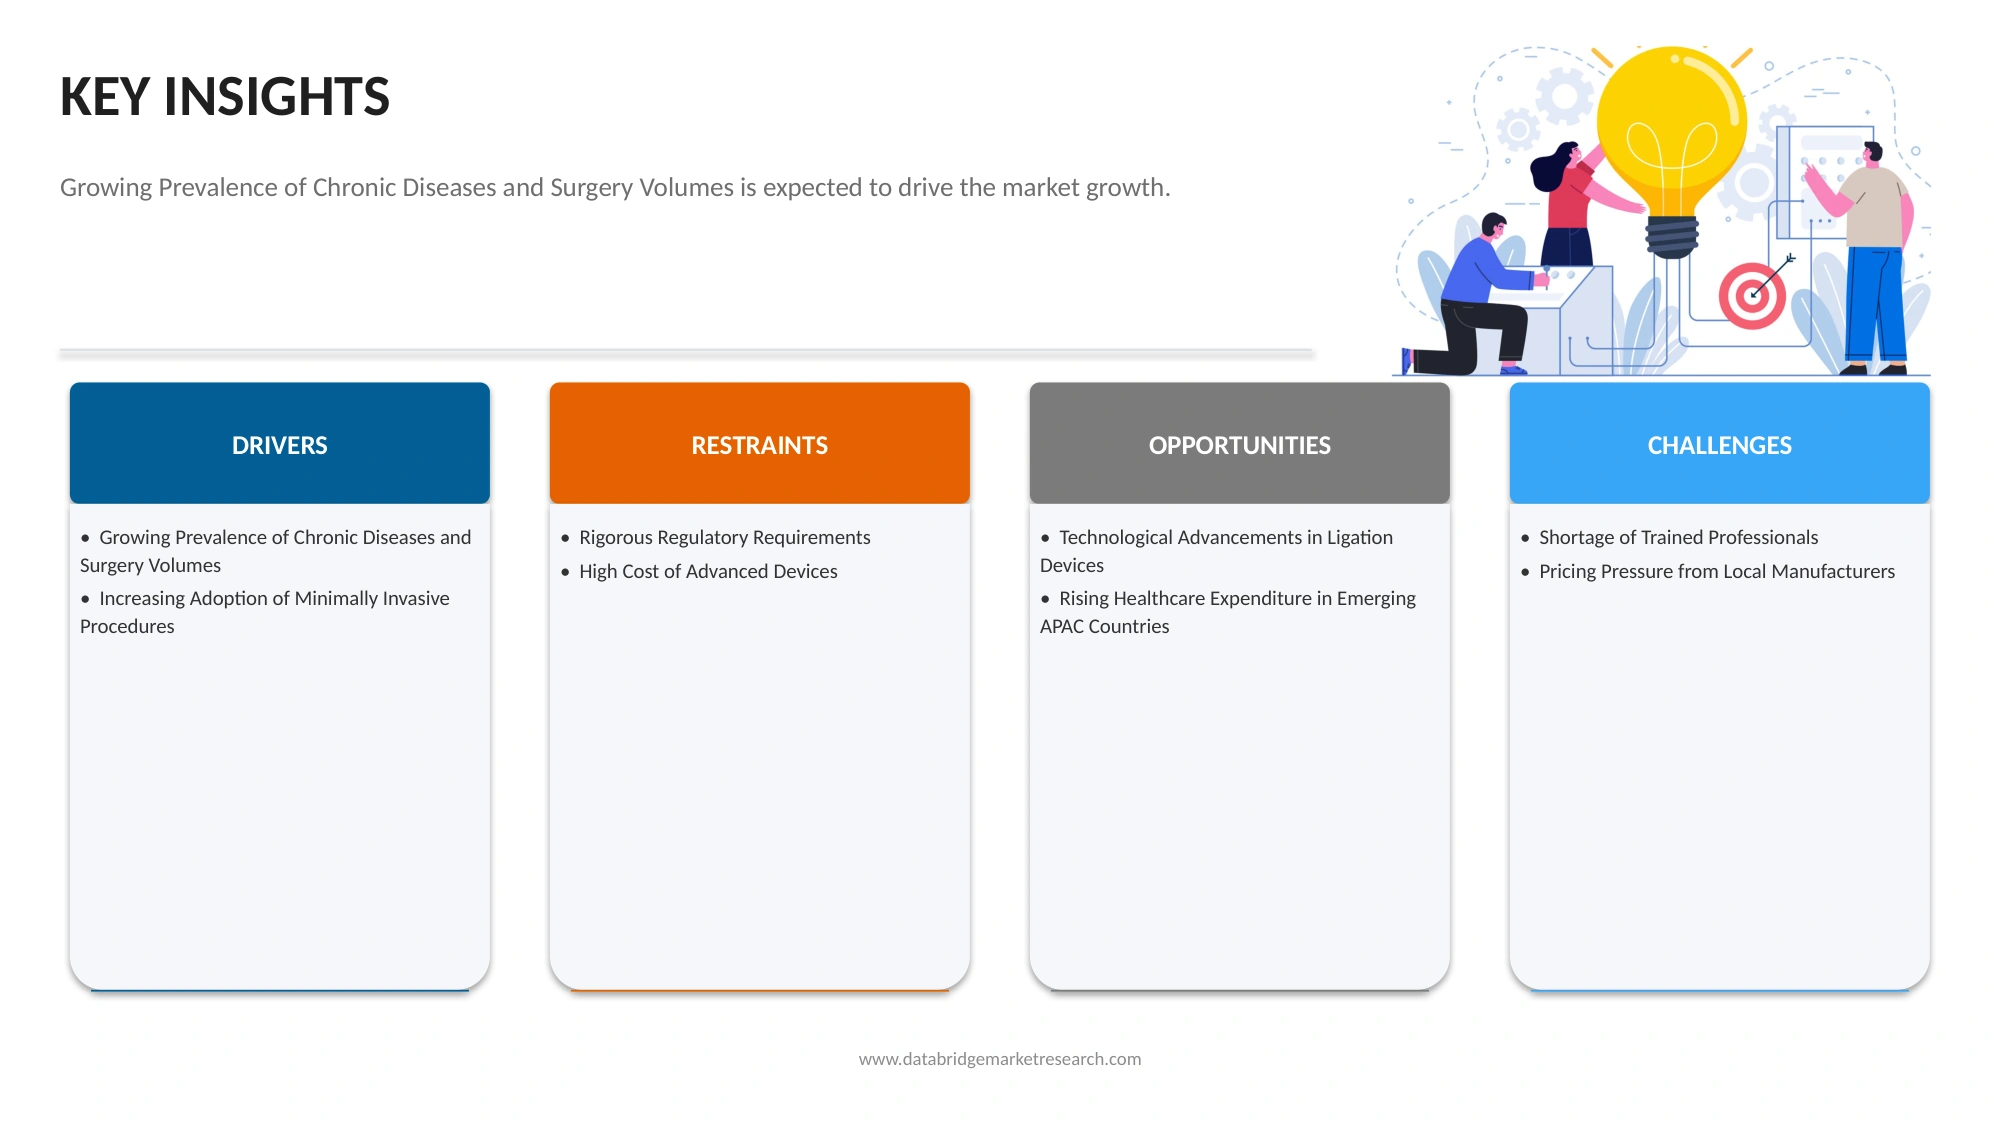
3.1 DRIVERS
3.1.1 APAC LIGATION DEVICES
3.1.1.1 GROWING PREVALENCE OF CHRONIC DISEASES AND SURGERY VOLUMES
3.1.1.2 INCREASING ADOPTION OF MINIMALLY INVASIVE PROCEDURES
3.2 RESTRAINTS
3.2.1 APAC LIGATION DEVICES
3.2.1.1 RIGOROUS REGULATORY REQUIREMENTS
3.2.1.2 HIGH COST OF ADVANCED DEVICES
3.3 OPPORTUNITIES
3.3.1 APAC LIGATION DEVICES
3.3.1.1 TECHNOLOGICAL ADVANCEMENTS IN LIGATION DEVICES
3.3.1.2 RISING HEALTHCARE EXPENDITURE IN EMERGING APAC COUNTRIES
3.4 CHALLENGES
3.4.1 APAC LIGATION DEVICES
3.4.1.1 SHORTAGE OF TRAINED PROFESSIONALS
3.4.1.2 PRICING PRESSURE FROM LOCAL MANUFACTURERS
4 EXECUTIVE SUMMARY
5 PREMIUM INSIGHTS
5.1 PORTER'S FIVE FORCES ANALYSIS
5.2 PESTLE ANALYSIS
6 PESTEL ANALYSIS
6.1 POLITICAL
6.1.1 NATIONAL PROCUREMENT POLICY IS NOW THE SINGLE LARGEST FORCE ACTING ON PRICE
6.1.2 IMPORT SUBSTITUTION IS AN EXPLICIT AIM, NOT A SIDE EFFECT
6.2 ECONOMIC
6.2.1 HEALTH SPENDING SETS THE CEILING, AND IT DIFFERS ACROSS THIS REGION BY EIGHTY TIMES
6.2.2 PRICES ARE FALLING IN A GROWING MARKET, WHICH IS UNUSUAL AND CONSEQUENTIAL
6.3 SOCIAL
6.3.1 AN AGEING, URBANISING REGION IS GENERATING SURGICAL CASELOAD FASTER THAN IT IS GENERATING SURGEONS
6.3.2 HEPATITIS AND GASTROINTESTINAL DISEASE BURDEN SHAPES WHICH PRODUCTS SELL WHERE
6.4 TECHNOLOGICAL
6.4.1 THE SHIFT FROM OPEN TO KEYHOLE TO ROBOTIC SURGERY CONVERTS SUTURES INTO CLIPS
6.4.2 MATERIAL SCIENCE IS MOVING THE PRODUCT AWAY FROM PERMANENT METAL
6.5 ENVIRONMENTAL
6.5.1 SINGLE-USE DOMINANCE IS AN ENVIRONMENTAL LIABILITY THE REGION HAS NOT YET PRICED
6.5.2 ETHYLENE OXIDE STERILISATION IS UNDER TIGHTENING CONTROL
6.6 LEGAL
6.6.1 THESE DEVICES ARE IMPLANTS, AND EVERY MARKET REGISTERS THEM SEPARATELY
6.6.2 REIMBURSEMENT TREATS THE DEVICE INCONSISTENTLY ACROSS THE REGION, AND JAPAN IS THE CLEAREST CASE
6.7 OVERALL
7 PORTER’S FIVE FORCES MODEL
7.1 THREAT OF NEW ENTRANTS: HIGH
7.2 SUPPLIER POWER: LOW
7.3 BUYER POWER: HIGH
7.4 THREAT OF SUBSTITUTES: MODERATE
7.5 COMPETITIVE RIVALRY: HIGH
7.6 OVERALL: STRUCTURALLY UNATTRACTIVE AT THE COMMODITY END, DEFENSIBLE AT THE SPECIALIST END
8 INDUSTRY INSIGHTS
8.1 MICRO AND MACRO ECONOMIC FACTORS
8.2 PENETRATION AND GROWTH PROSPECT MAPPING
8.3 KEY PRICING STRATEGIES
8.4 INTERVIEWS WITH SPECIALIST
8.5 ANALYSIS AND RECOMMENDATION
9 COST ANALYSIS BREAKDOWN
10 TECHNOLOGY ROADMAP
11 INNOVATION TRACKER AND STRATEGIC ANALYSIS
11.1 MAJOR DEALS AND STRATEGIC ALLIANCES ANALYSIS
11.1.1 JOINT VENTURES
11.1.2 MERGERS AND ACQUISITIONS
11.1.3 LICENSING AND PARTNERSHIP
11.1.4 TECHNOLOGY COLLABORATIONS
11.1.5 STRATEGIC DIVESTMENTS
11.2 NUMBER OF PRODUCTS IN DEVELOPMENT
11.3 STAGE OF DEVELOPMENT
11.4 TIMELINES AND MILESTONES
11.5 INNOVATION STRATEGIES AND METHODOLOGIES
11.6 RISK ASSESSMENT AND MITIGATION
11.7 R&D PIPELINE
11.8 FUTURE OUTLOOK
12 TARIFFS & IMPACT ON THE MARKET
12.1 CURRENT TARIFF RATE (S) IN TOP-5 COUNTRY MARKETS
12.2 OUTLOOK: ASIA-PACIFIC
12.3 VENDOR SELECTION CRITERIA DYNAMICS
12.4 IMPACT ON SUPPLY CHAIN
12.4.1 RAW MATERIAL PROCUREMENT
12.4.2 MANUFACTURING AND PRODUCTION
12.4.3 LOGISTICS AND DISTRIBUTION
12.4.4 PRICE PITCHING AND POSITION OF MARKET
12.5 INDUSTRY PARTICIPANTS: ASIA-PACIFIC
12.5.1 SUPPLY CHAIN OPTIMIZATION
12.5.2 JOINT VENTURE ESTABLISHMENTS
12.6 IMPACT ON PRICES
12.7 REGULATORY INCLINATION
12.7.1 GEOPOLITICAL SITUATION
12.7.2 TRADE PARTNERSHIPS BETWEEN THE COUNTRIES
12.7.2.1 FREE TRADE AGREEMENTS
12.7.2.2 ALLIANCES ESTABLISHMENTS
12.7.3 STATUS ACCREDITION (INCLUDING MFTN)
12.7.4 DOMESTIC COURSE OF CORRECTION
12.7.4.1 INCENTIVE SCHEMES TO BOOST PRODUCTION OUTPUTS
12.7.4.2 ESTABLISHMENT OF SPECIAL ECONOMIC ZONES/INDUSTRIAL PARKS
12.8 PRICE INDEX
13 EPIDEMIOLOGY
13.1 INCIDENCE OF ALL BY GENDER
13.2 TREATMENT RATE
13.3 MORTALITY RATE
13.4 PATIENT TREATMENT SUCCESS RATES
14 SUPPLY CHAIN ANALYSIS
14.1 OVERVIEW
14.2 LOGISTIC COST SCENARIO
14.3 IMPORTANCE OF LOGISTIC SERVICE PROVIDERS
15 REGULATORY COMPLIANCE
15.1 REGULATORY AUTHORITIES
15.2 REGULATORY CLASSIFICATIONS
15.3 REGULATORY SUBMISSIONS
15.4 INTERNATIONAL HARMONIZATION
15.5 COMPLIANCE AND QUALITY MANAGEMENT SYSTEMS
15.6 REGULATORY CHALLENGES AND STRATEGIES
16 REIMBURSEMENT FRAMEWORK
17 OPPORTUNITY MAP ANALYSIS
18 INDUSTRY ECOSYSTEM
18.1 PROMINENT COMPANIES
18.2 SMALL & MEDIUM SIZE COMPANIES
18.3 END USERS
19 HEALTHCARE ECONOMY
19.1 HEALTHCARE EXPENDITURE
19.2 CAPITAL EXPENDITURE
19.3 CAPEX TRENDS
19.4 CAPEX ALLOCATION
19.5 FUNDING SOURCES
19.6 INDUSTRY BENCHMARKS
19.7 GDP RATION IN OVERALL GDP
19.8 HEALTHCARE SYSTEM STRUCTURE
19.9 GOVERNMENT POLICIES
19.1 ECONOMIC DEVELOPMENT
19.11 WAR-DRIVEN DISRUPTION IN SUPPLY CHAIN, GEOGRAPHIC FOOTPRINTS, STRUCTURAL CHANGES AND ADAPTIVE STRATEGIES
19.11.1 SUPPLY CHAIN RESILIENCE
19.11.1.1 DIVERSIFICATION OF CRITICAL COMPONENT SUPPLIERS
19.11.1.2 ESTABLISHMENT OF REGIONAL MEDICAL DEVICE MANUFACTURING HUBS
19.11.1.3 STRATEGIC STOCKPILING OF CRITICAL DEVICES
19.11.1.4 DEVELOPMENT OF ALTERNATIVE LOGISTICS ROUTES
19.11.1.5 STRATEGIC PARTNERSHIPS WITH CDMOS
19.11.1.6 EXPANSION OF MANUFACTURING AND ASSEMBLY CAPABILITIES
19.11.2 ENERGY & MANUFACTURING OPERATIONAL COST RISK
19.11.2.1 RISING ENERGY COSTS IN DEVICE MANUFACTURING
19.11.2.2 INCREASED MANUFACTURING COSTS
19.11.2.3 LONG-TERM ENERGY PROCUREMENT STRATEGIES
19.11.2.4 ADOPTION OF ENERGY-EFFICIENT MANUFACTURING TECHNOLOGIES
19.11.2.5 DEPLOYMENT OF AUTOMATED PRODUCTION LINES
19.11.2.6 INTEGRATION OF RENEWABLE ENERGY IN APAC FACILITIES
19.11.3 GEOGRAPHIC FOOTPRINT REASSESSMENT
19.11.3.1 EXPANSION OF PRODUCTION IN POLITICALLY STABLE REGIONS
19.11.3.2 DIVERSIFICATION OF REGIONAL MANUFACTURING BASES
19.11.3.3 RELOCATION OF CRITICAL COMPONENT PRODUCTION
19.11.3.4 EXPANSION IN EMERGING MARKETS
19.11.3.5 ESTABLISHMENT OF REGIONAL DISTRIBUTION HUBS
19.11.4 SCENARIO PLANNING & RISK MANAGEMENT
19.11.4.1 DEVELOPMENT OF SUPPLY CHAIN CONTINGENCY PLANS
19.11.4.2 MULTI-SOURCE PROCUREMENT
19.11.4.3 GOVERNMENT AND HEALTH SYSTEM COLLABORATIONS
19.11.4.4 CRISIS-RESPONSE SUPPLY NETWORKS
19.11.4.5 DEPLOYMENT OF PREDICTIVE SUPPLY CHAIN ANALYTICS
19.11.5 CASH & FINANCIAL PROTECTION
19.11.5.1 STRENGTHENING CAPITAL RESERVES
19.11.5.2 DIVERSIFICATION OF REVENUE STREAMS
19.11.5.3 INVESTMENTS IN DOMESTIC MANUFACTURING
19.11.5.4 PUBLIC-PRIVATE PARTNERSHIPS
19.11.5.5 LONG-TERM PROCUREMENT AGREEMENTS
19.11.6 DATA PROTECTION
19.11.6.1 DATA PROTECTION FRAMEWORKS FOR MEDICAL DEVICES
19.11.6.2 PROTECTION OF PATIENT AND MANUFACTURING DATA
19.11.6.3 SECURE CLOUD INFRASTRUCTURE
19.11.6.4 AI-DRIVEN THREAT DETECTION
19.11.6.5 COMPLIANCE WITH MEDICAL DATA REGULATIONS
19.11.7 NEW BUSINESS AND EMERGING REVENUE OPPORTUNITIES & FUTURE OUTLOOK
20 PRICING ANALYSIS
21 CUSTOMER REQUIREMENTS, UNMET NEEDS AND SWITCHING DRIVERS
22 COMPETING TECHNOLOGIES AND SUBSTITUTION EXPOSURE
23 COMPETITIVE BENCHMARKING AND COMPANY-LEVEL CROSS-SEGMENTATION
23.1 COMPANY MARKET SHARE BY REVENUE AND VOLUME
23.2 COMPANY SHARE BY PRODUCT TYPE
23.3 COMPANY SHARE BY PROCEDURE
23.4 COMPANY POSITIONING BY SURGICAL APPROACH
23.5 COMPANY PRODUCT PORTFOLIO BY MATERIAL
23.6 COMPANY PRICING AND ASP BENCHMARKING
23.7 COMPANY PRODUCT AND APPLIER CONFIGURATION
23.8 COMPANY PRESENCE BY COUNTRY
23.9 COMPETITIVE STRENGTHS, GAPS AND SWITCHING
24 PRODUCT CONFIGURATION ANALYSIS
24.1 MANUAL VERSUS AUTOMATIC CLIP DELIVERY
24.2 STANDARD VERSUS ARTICULATING CLIP APPLIERS
24.3 SHAFT AND CLIP PROFILE BY PROCEDURE
24.4 CONFIGURATION AND THE COMPETITIVE POSITION
25 LIGATION UTILISATION AND PROCEDURE-LEVEL CONSUMPTION
25.1 ANNUAL PROCEDURE VOLUMES
25.2 LIGATION PENETRATION BY PROCEDURE
25.3 FROM PROCEDURES TO DEVICE VOLUME
25.4 COMPANY SHARE BY REVENUE
25.5 COMPANY POSITION BY FIRING MODE AND MATERIAL
26 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2018–2035 (USD MILLION)
26.1 OVERVIEW
26.2 ASIA-PACIFIC LIGATION DEVICES MARKET
26.2.1 LIGATION CLIPS
26.2.2 CLIP APPLIERS
26.2.3 LIGATION LOOP DEVICES
26.2.3.1 ENDOSCOPIC LIGATING LOOPS
26.2.3.2 SURGICAL LIGATING LOOPS
26.2.3.3 PRE-TIED LIGATING LOOPS
26.2.4 BAND LIGATION DEVICES
26.2.4.1 HEMORRHOIDAL BAND LIGATORS
26.2.4.2 ESOPHAGEAL VARICEAL BAND LIGATORS
26.2.4.3 MULTIPLE BAND LIGATOR SYSTEMS
26.2.4.4 SINGLE BAND LIGATOR SYSTEMS
26.2.5 VESSEL LIGATION SYSTEMS
26.2.5.1 MECHANICAL VESSEL LIGATION SYSTEMS
26.2.5.2 COMBINED CLIP & APPLIER SYSTEMS
26.2.6 ACCESSORIES
26.2.6.1 RELOAD CARTRIDGES
26.2.6.2 LOADING FORCEPS
26.2.6.3 CARTRIDGE HOLDERS
26.2.6.4 STERILIZATION TRAYS
26.2.6.5 INSTRUMENT MAINTENANCE KITS
26.3 MATERIAL-LIGATION CLIPS
26.3.1 TITANIUM LIGATION CLIPS
26.3.2 POLYMER LIGATION CLIPS
26.3.3 STAINLESS STEEL LIGATION CLIPS
26.3.4 ABSORBABLE/BIORESORBABLE LIGATION CLIPS
26.4 STERILITY-LIGATION CLIPS
26.4.1 STERILE
26.4.2 NON-STERILE
26.5 SIZE-LIGATION CLIPS
26.5.1 SMALL
26.5.2 MEDIUM
26.5.3 MEDIUM-LARGE
26.5.4 LARGE
26.5.5 EXTRA LARGE
26.6 PACKAGING-LIGATION CLIPS
26.6.1 SINGLE CLIP CARTRIDGE
26.6.2 MULTI-CLIP CARTRIDGE
26.6.3 RELOAD CARTRIDGE
26.7 TYPE-CLIP APPLIERS
26.7.1 DISPOSABLE CLIP APPLIERS
26.7.2 REUSABLE CLIP APPLIERS
26.8 SHAFT LENGTH-CLIP APPLIERS
26.8.1 SHORT SHAFT
26.8.2 STANDARD SHAFT
26.8.3 LONG SHAFT
26.9 JAW CONFIGURATION-CLIP APPLIERS
26.9.1 STRAIGHT JAW
26.9.2 CURVED JAW
26.9.3 ROTATABLE JAW
26.1 RELOADABILITY-CLIP APPLIERS
26.10.1 RELOADABLE
26.10.2 NON-RELOADABLE
27 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2018–2035 (USD MILLION)
27.1 OVERVIEW
27.2 TITANIUM
27.3 POLYMER
27.4 STAINLESS STEEL
27.5 ABSORBABLE POLYMER
27.6 HYBRID MATERIALS
28 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018–2035 (USD MILLION)
28.1 OVERVIEW
28.2 DISPOSABLE
28.3 REUSABLE
29 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2018–2035 (USD MILLION)
29.1 OVERVIEW
29.2 OPEN SURGERY
29.3 MINIMALLY INVASIVE SURGERY
29.4 ROBOTIC-ASSISTED SURGERY
30 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2018–2035 (USD MILLION)
30.1 OVERVIEW
30.2 GENERAL SURGERY
30.2.1 CHOLECYSTECTOMY
30.2.2 APPENDECTOMY
30.2.3 HERNIA REPAIR
30.2.4 COLORECTAL SURGERY
30.2.5 BARIATRIC SURGERY
30.3 GYNECOLOGICAL SURGERY
30.3.1 HYSTERECTOMY
30.3.2 OOPHORECTOMY
30.3.3 SALPINGECTOMY
30.3.4 MYOMECTOMY
30.4 UROLOGICAL SURGERY
30.4.1 NEPHRECTOMY
30.4.2 PARTIAL NEPHRECTOMY
30.4.3 PROSTATECTOMY
30.4.4 ADRENALECTOMY
30.5 GASTROINTESTINAL SURGERY
30.6 ENDOSCOPIC PROCEDURES
30.6.1 HEMORRHOID BANDING
30.6.2 ESOPHAGEAL VARICEAL LIGATION
30.6.3 POLYPECTOMY SUPPORT
30.7 CARDIOVASCULAR SURGERY
30.7.1 CABG
30.7.2 PERIPHERAL VASCULAR SURGERY
30.7.3 CARDIAC PROCEDURES
30.8 THORACIC SURGERY
30.9 HEPATOBILIARY SURGERY
30.1 PANCREATIC SURGERY
30.11 TRANSPLANT SURGERY
31 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018–2035 (USD MILLION)
31.1 OVERVIEW
31.2 BLOOD VESSEL OCCLUSION
31.3 LYMPHATIC VESSEL LIGATION
31.4 TISSUE APPROXIMATION
31.5 ORGAN RESECTION
31.6 HEMOSTASIS
31.7 ENDOSCOPIC HEMORRHAGE CONTROL
32 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018–2035 (USD MILLION)
32.1 OVERVIEW
32.2 HOSPITALS
32.2.1 PUBLIC HOSPITALS
32.2.2 PRIVATE HOSPITALS
32.2.3 ACADEMIC HOSPITALS
32.3 AMBULATORY SURGICAL CENTERS (ASCS)
32.4 SPECIALTY SURGICAL CENTERS
32.5 MULTISPECIALTY CLINICS
32.6 GASTROENTEROLOGY CENTERS
32.7 UROLOGY CENTERS
32.8 RESEARCH INSTITUTES
32.9 MILITARY & GOVERNMENT HOSPITALS
33 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2018–2035 (USD MILLION)
33.1 OVERVIEW
33.2 DIRECT SALES
33.3 MEDICAL DEVICE DISTRIBUTORS
33.4 TENDER PROCUREMENT
33.5 GROUP PURCHASING ORGANIZATIONS (GPOS)
33.6 E-PROCUREMENT PLATFORMS
34 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2018–2035 (USD MILLION)
1.1 OVERVIEW
1.2 ASIA-PACIFIC
34.1.1 CHINA
34.1.2 JAPAN
34.1.3 INDIA
34.1.4 SOUTH KOREA
34.1.5 AUSTRALIA
34.1.6 SINGAPORE
34.1.7 THAILAND
34.1.8 INDONESIA
34.1.9 MALAYSIA
34.1.10 VIETNAM
34.1.11 PHILIPPINES
34.1.12 TAIWAN
34.1.13 HONG KONG
34.1.14 NEW ZEALAND
34.1.15 REST OF ASIA-PACIFIC
35 ASIA-PACIFIC LIGATION DEVICES MARKET, COMPANY LANDSCAPE
35.1 COMPANY SHARE ANALYSIS: ASIA-PACIFIC
35.2 MERGERS & ACQUISITIONS
35.3 NEW PRODUCT DEVELOPMENT & APPROVALS
35.4 EXPANSIONS
35.5 PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTS
35.6 ASIA-PACIFIC LIGATION DEVICES MARKET, SWOT ANALYSIS
36 ASIA-PACIFIC LIGATION DEVICES MARKET, COMPANY PROFILES
36.1 GLOBAL SURGICAL AND ENDOSCOPY MAJORS
36.1.1 JOHNSON & JOHNSON (ETHICON, INC.)
36.1.1.1 COMPANY OVERVIEW
36.1.1.2 GEOGRAPHIC PRESENCE
36.1.1.3 PRODUCT PORTFOLIO
36.1.2 TELEFLEX INCORPORATED
36.1.2.1 COMPANY OVERVIEW
36.1.2.2 REVENUE ANALYSIS
36.1.2.3 GEOGRAPHIC PRESENCE
36.1.2.4 MAJOR DEALS
36.1.2.5 M&A
36.1.2.6 PRODUCT PORTFOLIO
36.1.2.7 RECENT DEVELOPMENTS
36.1.3 MEDTRONIC PLC (COVIDIEN)
36.1.3.1 COMPANY OVERVIEW
36.1.3.2 GEOGRAPHIC PRESENCE
36.1.3.3 PRODUCT PORTFOLIO
36.1.4 B. BRAUN SE (AESCULAP AG)
36.1.4.1 COMPANY OVERVIEW
36.1.4.2 GEOGRAPHIC PRESENCE
36.1.4.3 PRODUCT PORTFOLIO
36.1.5 OLYMPUS CORPORATION
36.1.5.1 COMPANY OVERVIEW
36.1.5.2 GEOGRAPHIC PRESENCE
36.1.5.3 COLLABORATION
36.1.5.4 PRODUCT PORTFOLIO
36.1.5.5 RECENT DEVELOPMENTS
36.1.6 CONMED CORPORATION
36.1.6.1 COMPANY OVERVIEW
36.1.6.2 GEOGRAPHIC PRESENCE
36.1.6.3 PRODUCT PORTFOLIO
36.1.7 BOSTON SCIENTIFIC CORPORATION
36.1.7.1 COMPANY OVERVIEW
36.1.7.2 GEOGRAPHIC PRESENCE
36.1.7.3 PRODUCT PORTFOLIO
36.1.8 COOK MEDICAL LLC
36.1.8.1 COMPANY OVERVIEW
36.1.8.2 GEOGRAPHIC PRESENCE
36.1.8.3 PRODUCT PORTFOLIO
36.1.9 FUJIFILM HEALTHCARE CORPORATION
36.1.9.1 COMPANY OVERVIEW
36.1.9.2 GEOGRAPHIC PRESENCE
36.1.9.3 PRODUCT PORTFOLIO
36.1.10 HOYA CORPORATION (PENTAX MEDICAL)
36.1.10.1 COMPANY OVERVIEW
36.1.10.2 GEOGRAPHIC PRESENCE
36.1.10.3 PRODUCT PORTFOLIO
36.1.11 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC)
36.1.11.1 COMPANY OVERVIEW
36.1.11.2 GEOGRAPHIC PRESENCE
36.1.11.3 M&A
36.1.11.4 PRODUCT PORTFOLIO
36.1.11.5 RECENT DEVELOPMENTS
36.1.12 RICHARD WOLF GMBH
36.1.12.1 COMPANY OVERVIEW
36.1.12.2 GEOGRAPHIC PRESENCE
36.1.12.3 PRODUCT PORTFOLIO
36.2 ASIA-PACIFIC MANUFACTURERS AND SPECIALIST SUPPLIERS
36.2.1 GENICON INC.
36.2.1.1 COMPANY OVERVIEW
36.2.1.2 GEOGRAPHIC PRESENCE
36.2.1.3 PRODUCT PORTFOLIO
36.2.2 PURPLE SURGICAL
36.2.2.1 COMPANY OVERVIEW
36.2.2.2 GEOGRAPHIC PRESENCE
36.2.2.3 PRODUCT PORTFOLIO
36.2.3 GRENA LTD.
36.2.3.1 COMPANY OVERVIEW
36.2.3.2 GEOGRAPHIC PRESENCE
36.2.3.3 PRODUCT PORTFOLIO
36.2.4 ACKERMANN INSTRUMENTE GMBH
36.2.4.1 COMPANY OVERVIEW
36.2.4.2 GEOGRAPHIC PRESENCE
36.2.4.3 PRODUCT PORTFOLIO
36.2.5 MERIL LIFE SCIENCES PVT. LTD.
36.2.5.1 COMPANY OVERVIEW
36.2.5.2 GEOGRAPHIC PRESENCE
36.2.5.3 PRODUCT PORTFOLIO
36.2.6 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.
36.2.6.1 COMPANY OVERVIEW
36.2.6.2 GEOGRAPHIC PRESENCE
36.2.6.3 M&A
36.2.6.4 PRODUCT PORTFOLIO
36.2.6.5 RECENT DEVELOPMENTS
36.2.7 MICRO-TECH (NANJING) CO., LTD.
36.2.7.1 COMPANY OVERVIEW
36.2.7.2 REVENUE ANALYSIS
36.2.7.3 GEOGRAPHIC PRESENCE
36.2.7.4 M&A
36.2.7.5 PRODUCT PORTFOLIO
36.2.7.6 RECENT DEVELOPMENTS
36.2.8 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.
36.2.8.1 COMPANY OVERVIEW
36.2.8.2 REVENUE ANALYSIS
36.2.8.3 GEOGRAPHIC PRESENCE
36.2.8.4 M&A
36.2.8.5 INNOVATIONS
36.2.8.6 PRODUCT PORTFOLIO
36.2.8.7 RECENT DEVELOPMENTS
36.2.9 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.
36.2.9.1 COMPANY OVERVIEW
36.2.9.2 GEOGRAPHIC PRESENCE
36.2.9.3 PRODUCT PORTFOLIO
36.2.10 REACH SURGICAL INC.
36.2.10.1 COMPANY OVERVIEW
36.2.10.2 GEOGRAPHIC PRESENCE
36.2.10.3 PRODUCT PORTFOLIO
36.2.11 SURGSCI MEDICAL LTD.
36.2.11.1 COMPANY OVERVIEW
36.2.11.2 GEOGRAPHIC PRESENCE
36.2.11.3 PRODUCT PORTFOLIO
36.2.12 FRANKENMAN INTERNATIONAL LTD.
36.2.12.1 COMPANY OVERVIEW
36.2.12.2 GEOGRAPHIC PRESENCE
36.2.12.3 PRODUCT PORTFOLIO
36.2.13 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.
36.2.13.1 COMPANY OVERVIEW
36.2.13.2 GEOGRAPHIC PRESENCE
36.2.13.3 PRODUCT PORTFOLIO
36.2.14 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
36.2.14.1 COMPANY OVERVIEW
36.2.14.2 GEOGRAPHIC PRESENCE
36.2.14.3 PRODUCT PORTFOLIO
36.2.15 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.
36.2.15.1 COMPANY OVERVIEW
36.2.15.2 GEOGRAPHIC PRESENCE
36.2.15.3 PRODUCT PORTFOLIO
36.2.16 UNIMAX MEDICAL SYSTEMS INC.
36.2.16.1 COMPANY OVERVIEW
36.2.16.2 GEOGRAPHIC PRESENCE
36.2.16.3 PRODUCT PORTFOLIO
36.2.17 KONO SEISAKUSHO CO., LTD.
36.2.17.1 COMPANY OVERVIEW
36.2.17.2 GEOGRAPHIC PRESENCE
36.2.17.3 PRODUCT PORTFOLIO
36.2.18 HAEMOBAND SURGICAL LTD.
36.2.18.1 COMPANY OVERVIEW
36.2.18.2 GEOGRAPHIC PRESENCE
36.2.18.3 PRODUCT PORTFOLIO
37 RELATED REPORTS
38 QUESTIONNAIRE
List of Table
TABLE 1 ASIA-PACIFIC LIGATION DEVICES MARKET: SIZING LEVERS AND THEIR SOURCES
TABLE 2 TECHNOLOGY LIFE LINE, APAC LIGATION DEVICES MARKET, 2026
TABLE 3 ASIA-PACIFIC LIGATION DEVICES MARKET: RESEARCH SNAPSHOT
TABLE 4 PENETRATION AND GROWTH PROSPECT, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026-2035
TABLE 5 INDICATIVE COST STRUCTURE, SINGLE-FIRE POLYMER LIGATING CLIP
TABLE 6 TECHNOLOGY ROADMAP, ASIA-PACIFIC LIGATION DEVICES MARKET
TABLE 7 ASIA-PACIFIC LIGATION DEVICES MARKET: DISCLOSED DEVELOPMENT AND LAUNCH ACTIVITY
TABLE 8 IMPORT DUTY ON HS 9018, TOP-5 MARKETS BY VALUE
TABLE 9 IMPORT DUTY ON LIGATION DEVICES, TOP-5 COUNTRY MARKETS
TABLE 10 PRICE INDEX BY COUNTRY, USD PER UNIT, REGION 2018 = 100
TABLE 11 PROCEDURE GROUPS BY SEX SKEW, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026
TABLE 12 LOGISTIC COST SCENARIO, LIGATION DEVICES
TABLE 13 ASIA-PACIFIC LIGATION DEVICES MARKET: REGULATORY AUTHORITY AND DEVICE CLASS, BY COUNTRY
TABLE 14 REGULATORY AUTHORITY AND DEVICE CLASS, TWELVE MARKETS
TABLE 15 ASIA-PACIFIC LIGATION DEVICES MARKET: REIMBURSEMENT ROUTE AND WHETHER THE DEVICE IS SEPARATELY PAID, BY COUNTRY
TABLE 16 OPPORTUNITY MAP, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026-2035
TABLE 17 ASIA-PACIFIC LIGATION DEVICES MARKET: PROMINENT COMPANIES
TABLE 18 ASIA-PACIFIC LIGATION DEVICES MARKET: SMALL AND MEDIUM SIZE COMPANIES
TABLE 19 END USERS, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026
TABLE 20 HEALTH EXPENDITURE AND ITS STRUCTURE, ELEVEN NAMED COUNTRIES
TABLE 21 INSTALLED CAPACITY AS A CAPITAL EXPENDITURE PROXY
TABLE 22 FUNDING SOURCES AS A SHARE OF CURRENT HEALTH EXPENDITURE
TABLE 23 INDUSTRY BENCHMARKS
TABLE 24 CURRENT HEALTH EXPENDITURE AS A SHARE OF GDP
TABLE 25 ASIA-PACIFIC LIGATION DEVICES MARKET: PRICING FACTORS AND THEIR INFLUENCE
TABLE 26 COMPANY SHARE OF ASIA-PACIFIC LIGATION DEVICES MARKET, 2025
TABLE 27 ASIA-PACIFIC LIGATION DEVICES MARKET: COMPANY SHARE OF EACH PRODUCT LINE, 2025 (%)
TABLE 28 ASIA-PACIFIC LIGATION DEVICES MARKET: COMPANY SHARE BY PROCEDURE GROUP, 2025 (%)
TABLE 29 ASIA-PACIFIC LIGATION DEVICES MARKET: COMPANY POSITIONING BY SURGICAL APPROACH, 2025 (%)
TABLE 30 ASIA-PACIFIC LIGATION DEVICES MARKET: COMPANY SHARE BY CLIP MATERIAL, 2025 (%)
TABLE 31 ASIA-PACIFIC LIGATION DEVICES MARKET: REALISED PRICE PER PIECE BY COMPANY, 2026 (USD)
TABLE 32 ASIA-PACIFIC LIGATION DEVICES MARKET: FIRING MODE AND APPLIER CONFIGURATION BY COMPANY, FROM CHINA'S AWARD
TABLE 33 COMPANY SHARE BY COUNTRY, 2025
TABLE 34 CLIP DELIVERY MODE, ASIA-PACIFIC LIGATION DEVICES MARKET, 2025 AND 2035
TABLE 35 APPLIER HEAD CONFIGURATION, ASIA-PACIFIC LIGATION DEVICES MARKET, 2025 AND 2035
TABLE 36 ASIA-PACIFIC LIGATION DEVICES MARKET: APPLIER SHAFT LENGTH AND JAW CONFIGURATION BY PROCEDURE, 2025 (USD MILLION)
TABLE 37 ASIA-PACIFIC LIGATION DEVICES MARKET: LIGATION CLIP SIZE BY PROCEDURE, 2025 (USD MILLION)
TABLE 38 MULTI-FIRE WINNING PRODUCTS BY SUPPLIER, CHINA NATIONAL TENDER, 2024
TABLE 39 REGISTERED OPERATIONS BY PROCEDURE, JAPAN, 2023
TABLE 40 LIGATION PENETRATION AND CLIPS PER CASE, BY PROCEDURE GROUP
TABLE 41 THE CHAIN, WHERE IT CAN BE ANCHORED, 2025
TABLE 42 CLIP LINE: REVENUE SHARE AGAINST CONSUMPTION, 2025
TABLE 43 POSITION IN CHINA'S NATIONAL TENDER, BY FIRING MODE AND MATERIAL
TABLE 44 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 45 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 46 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 47 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 48 LIGATION LOOP DEVICES, BY TYPE, 2018-2025 (USD MILLION)
TABLE 49 LIGATION LOOP DEVICES, BY TYPE, 2026-2035 (USD MILLION)
TABLE 50 LIGATION LOOP DEVICES, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 51 LIGATION LOOP DEVICES, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 52 BAND LIGATION DEVICES, BY TYPE, 2018-2025 (USD MILLION)
TABLE 53 BAND LIGATION DEVICES, BY TYPE, 2026-2035 (USD MILLION)
TABLE 54 BAND LIGATION DEVICES, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 55 BAND LIGATION DEVICES, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 56 VESSEL LIGATION SYSTEMS, BY TYPE, 2018-2025 (USD MILLION)
TABLE 57 VESSEL LIGATION SYSTEMS, BY TYPE, 2026-2035 (USD MILLION)
TABLE 58 VESSEL LIGATION SYSTEMS, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 59 VESSEL LIGATION SYSTEMS, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 60 ACCESSORIES, BY TYPE, 2018-2025 (USD MILLION)
TABLE 61 ACCESSORIES, BY TYPE, 2026-2035 (USD MILLION)
TABLE 62 ACCESSORIES, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 63 ACCESSORIES, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 64 MATERIAL-LIGATION CLIPS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 65 MATERIAL-LIGATION CLIPS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 66 MATERIAL-LIGATION CLIPS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 67 MATERIAL-LIGATION CLIPS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 68 STERILITY-LIGATION CLIPS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 69 STERILITY-LIGATION CLIPS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 70 STERILITY-LIGATION CLIPS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 71 STERILITY-LIGATION CLIPS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 72 SIZE-LIGATION CLIPS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 73 SIZE-LIGATION CLIPS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 74 SIZE-LIGATION CLIPS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 75 SIZE-LIGATION CLIPS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 76 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 77 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 78 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 79 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 80 TYPE-CLIP APPLIERS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 81 TYPE-CLIP APPLIERS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 82 TYPE-CLIP APPLIERS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 83 TYPE-CLIP APPLIERS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 84 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 85 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 86 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 87 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 88 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 89 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 90 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 91 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 92 RELOADABILITY-CLIP APPLIERS, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 93 RELOADABILITY-CLIP APPLIERS, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 94 RELOADABILITY-CLIP APPLIERS, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 95 RELOADABILITY-CLIP APPLIERS, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 96 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 97 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 98 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 99 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 100 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 101 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 102 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 103 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 104 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 105 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 106 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 107 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 108 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 109 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 110 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 111 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 112 GENERAL SURGERY, BY TYPE, 2018-2025 (USD MILLION)
TABLE 113 GENERAL SURGERY, BY TYPE, 2026-2035 (USD MILLION)
TABLE 114 GENERAL SURGERY, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 115 GENERAL SURGERY, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 116 GYNECOLOGICAL SURGERY, BY TYPE, 2018-2025 (USD MILLION)
TABLE 117 GYNECOLOGICAL SURGERY, BY TYPE, 2026-2035 (USD MILLION)
TABLE 118 GYNECOLOGICAL SURGERY, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 119 GYNECOLOGICAL SURGERY, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 120 UROLOGICAL SURGERY, BY TYPE, 2018-2025 (USD MILLION)
TABLE 121 UROLOGICAL SURGERY, BY TYPE, 2026-2035 (USD MILLION)
TABLE 122 UROLOGICAL SURGERY, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 123 UROLOGICAL SURGERY, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 124 ENDOSCOPIC PROCEDURES, BY TYPE, 2018-2025 (USD MILLION)
TABLE 125 ENDOSCOPIC PROCEDURES, BY TYPE, 2026-2035 (USD MILLION)
TABLE 126 ENDOSCOPIC PROCEDURES, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 127 ENDOSCOPIC PROCEDURES, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 128 CARDIOVASCULAR SURGERY, BY TYPE, 2018-2025 (USD MILLION)
TABLE 129 CARDIOVASCULAR SURGERY, BY TYPE, 2026-2035 (USD MILLION)
TABLE 130 CARDIOVASCULAR SURGERY, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 131 CARDIOVASCULAR SURGERY, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 132 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 133 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 134 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 135 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 136 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018-2025 (USD MILLION)
TABLE 137 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2026-2035 (USD MILLION)
TABLE 138 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 139 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 140 HOSPITALS, BY TYPE, 2018-2025 (USD MILLION)
TABLE 141 HOSPITALS, BY TYPE, 2026-2035 (USD MILLION)
TABLE 142 HOSPITALS, BY TYPE, 2018-2025 (MILLION UNITS)
TABLE 143 HOSPITALS, BY TYPE, 2026-2035 (MILLION UNITS)
TABLE 144 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 145 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 146 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 147 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 148 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2018-2025 (USD MILLION)
TABLE 149 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2026-2035 (USD MILLION)
TABLE 150 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2018-2025 (MILLION UNITS)
TABLE 151 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2026-2035 (MILLION UNITS)
TABLE 152 CHINA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 153 CHINA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 154 CHINA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 155 CHINA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 156 CHINA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 157 CHINA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 158 CHINA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 159 CHINA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 160 CHINA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 161 CHINA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 162 CHINA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 163 CHINA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 164 CHINA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 165 CHINA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 166 CHINA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 167 CHINA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 168 CHINA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 169 CHINA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 170 CHINA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 171 CHINA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 172 CHINA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 173 CHINA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 174 CHINA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 175 CHINA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 176 CHINA, BY END USER, 2018-2025 (USD MILLION)
TABLE 177 CHINA, BY END USER, 2026-2035 (USD MILLION)
TABLE 178 CHINA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 179 CHINA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 180 CHINA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 181 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 182 CHINA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 183 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 184 JAPAN, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 185 JAPAN, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 186 JAPAN, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 187 JAPAN, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 188 JAPAN, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 189 JAPAN, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 190 JAPAN, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 191 JAPAN, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 192 JAPAN, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 193 JAPAN, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 194 JAPAN, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 195 JAPAN, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 196 JAPAN, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 197 JAPAN, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 198 JAPAN, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 199 JAPAN, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 200 JAPAN, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 201 JAPAN, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 202 JAPAN, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 203 JAPAN, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 204 JAPAN, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 205 JAPAN, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 206 JAPAN, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 207 JAPAN, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 208 JAPAN, BY END USER, 2018-2025 (USD MILLION)
TABLE 209 JAPAN, BY END USER, 2026-2035 (USD MILLION)
TABLE 210 JAPAN, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 211 JAPAN, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 212 JAPAN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 213 JAPAN, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 214 JAPAN, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 215 JAPAN, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 216 INDIA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 217 INDIA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 218 INDIA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 219 INDIA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 220 INDIA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 221 INDIA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 222 INDIA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 223 INDIA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 224 INDIA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 225 INDIA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 226 INDIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 227 INDIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 228 INDIA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 229 INDIA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 230 INDIA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 231 INDIA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 232 INDIA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 233 INDIA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 234 INDIA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 235 INDIA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 236 INDIA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 237 INDIA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 238 INDIA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 239 INDIA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 240 INDIA, BY END USER, 2018-2025 (USD MILLION)
TABLE 241 INDIA, BY END USER, 2026-2035 (USD MILLION)
TABLE 242 INDIA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 243 INDIA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 244 INDIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 245 INDIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 246 INDIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 247 INDIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 248 SOUTH KOREA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 249 SOUTH KOREA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 250 SOUTH KOREA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 251 SOUTH KOREA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 252 SOUTH KOREA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 253 SOUTH KOREA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 254 SOUTH KOREA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 255 SOUTH KOREA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 256 SOUTH KOREA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 257 SOUTH KOREA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 258 SOUTH KOREA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 259 SOUTH KOREA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 260 SOUTH KOREA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 261 SOUTH KOREA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 262 SOUTH KOREA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 263 SOUTH KOREA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 264 SOUTH KOREA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 265 SOUTH KOREA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 266 SOUTH KOREA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 267 SOUTH KOREA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 268 SOUTH KOREA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 269 SOUTH KOREA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 270 SOUTH KOREA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 271 SOUTH KOREA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 272 SOUTH KOREA, BY END USER, 2018-2025 (USD MILLION)
TABLE 273 SOUTH KOREA, BY END USER, 2026-2035 (USD MILLION)
TABLE 274 SOUTH KOREA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 275 SOUTH KOREA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 276 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 277 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 278 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 279 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 280 AUSTRALIA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 281 AUSTRALIA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 282 AUSTRALIA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 283 AUSTRALIA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 284 AUSTRALIA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 285 AUSTRALIA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 286 AUSTRALIA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 287 AUSTRALIA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 288 AUSTRALIA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 289 AUSTRALIA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 290 AUSTRALIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 291 AUSTRALIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 292 AUSTRALIA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 293 AUSTRALIA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 294 AUSTRALIA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 295 AUSTRALIA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 296 AUSTRALIA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 297 AUSTRALIA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 298 AUSTRALIA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 299 AUSTRALIA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 300 AUSTRALIA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 301 AUSTRALIA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 302 AUSTRALIA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 303 AUSTRALIA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 304 AUSTRALIA, BY END USER, 2018-2025 (USD MILLION)
TABLE 305 AUSTRALIA, BY END USER, 2026-2035 (USD MILLION)
TABLE 306 AUSTRALIA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 307 AUSTRALIA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 308 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 309 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 310 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 311 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 312 SINGAPORE, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 313 SINGAPORE, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 314 SINGAPORE, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 315 SINGAPORE, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 316 SINGAPORE, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 317 SINGAPORE, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 318 SINGAPORE, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 319 SINGAPORE, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 320 SINGAPORE, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 321 SINGAPORE, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 322 SINGAPORE, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 323 SINGAPORE, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 324 SINGAPORE, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 325 SINGAPORE, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 326 SINGAPORE, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 327 SINGAPORE, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 328 SINGAPORE, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 329 SINGAPORE, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 330 SINGAPORE, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 331 SINGAPORE, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 332 SINGAPORE, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 333 SINGAPORE, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 334 SINGAPORE, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 335 SINGAPORE, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 336 SINGAPORE, BY END USER, 2018-2025 (USD MILLION)
TABLE 337 SINGAPORE, BY END USER, 2026-2035 (USD MILLION)
TABLE 338 SINGAPORE, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 339 SINGAPORE, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 340 SINGAPORE, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 341 SINGAPORE, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 342 SINGAPORE, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 343 SINGAPORE, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 344 THAILAND, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 345 THAILAND, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 346 THAILAND, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 347 THAILAND, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 348 THAILAND, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 349 THAILAND, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 350 THAILAND, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 351 THAILAND, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 352 THAILAND, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 353 THAILAND, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 354 THAILAND, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 355 THAILAND, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 356 THAILAND, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 357 THAILAND, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 358 THAILAND, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 359 THAILAND, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 360 THAILAND, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 361 THAILAND, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 362 THAILAND, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 363 THAILAND, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 364 THAILAND, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 365 THAILAND, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 366 THAILAND, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 367 THAILAND, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 368 THAILAND, BY END USER, 2018-2025 (USD MILLION)
TABLE 369 THAILAND, BY END USER, 2026-2035 (USD MILLION)
TABLE 370 THAILAND, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 371 THAILAND, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 372 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 373 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 374 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 375 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 376 INDONESIA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 377 INDONESIA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 378 INDONESIA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 379 INDONESIA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 380 INDONESIA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 381 INDONESIA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 382 INDONESIA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 383 INDONESIA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 384 INDONESIA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 385 INDONESIA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 386 INDONESIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 387 INDONESIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 388 INDONESIA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 389 INDONESIA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 390 INDONESIA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 391 INDONESIA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 392 INDONESIA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 393 INDONESIA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 394 INDONESIA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 395 INDONESIA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 396 INDONESIA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 397 INDONESIA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 398 INDONESIA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 399 INDONESIA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 400 INDONESIA, BY END USER, 2018-2025 (USD MILLION)
TABLE 401 INDONESIA, BY END USER, 2026-2035 (USD MILLION)
TABLE 402 INDONESIA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 403 INDONESIA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 404 INDONESIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 405 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 406 INDONESIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 407 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 408 MALAYSIA, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 409 MALAYSIA, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 410 MALAYSIA, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 411 MALAYSIA, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 412 MALAYSIA, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 413 MALAYSIA, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 414 MALAYSIA, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 415 MALAYSIA, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 416 MALAYSIA, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 417 MALAYSIA, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 418 MALAYSIA, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 419 MALAYSIA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 420 MALAYSIA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 421 MALAYSIA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 422 MALAYSIA, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 423 MALAYSIA, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 424 MALAYSIA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 425 MALAYSIA, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 426 MALAYSIA, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 427 MALAYSIA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 428 MALAYSIA, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 429 MALAYSIA, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 430 MALAYSIA, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 431 MALAYSIA, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 432 MALAYSIA, BY END USER, 2018-2025 (USD MILLION)
TABLE 433 MALAYSIA, BY END USER, 2026-2035 (USD MILLION)
TABLE 434 MALAYSIA, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 435 MALAYSIA, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 436 MALAYSIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 437 MALAYSIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 438 MALAYSIA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 439 MALAYSIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 440 VIETNAM, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 441 VIETNAM, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 442 VIETNAM, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 443 VIETNAM, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 444 VIETNAM, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 445 VIETNAM, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 446 VIETNAM, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 447 VIETNAM, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 448 VIETNAM, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 449 VIETNAM, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 450 VIETNAM, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 451 VIETNAM, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 452 VIETNAM, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 453 VIETNAM, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 454 VIETNAM, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 455 VIETNAM, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 456 VIETNAM, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 457 VIETNAM, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 458 VIETNAM, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 459 VIETNAM, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 460 VIETNAM, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 461 VIETNAM, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 462 VIETNAM, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 463 VIETNAM, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 464 VIETNAM, BY END USER, 2018-2025 (USD MILLION)
TABLE 465 VIETNAM, BY END USER, 2026-2035 (USD MILLION)
TABLE 466 VIETNAM, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 467 VIETNAM, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 468 VIETNAM, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 469 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 470 VIETNAM, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 471 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 472 PHILIPPINES, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 473 PHILIPPINES, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 474 PHILIPPINES, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 475 PHILIPPINES, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 476 PHILIPPINES, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 477 PHILIPPINES, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 478 PHILIPPINES, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 479 PHILIPPINES, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 480 PHILIPPINES, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 481 PHILIPPINES, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 482 PHILIPPINES, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 483 PHILIPPINES, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 484 PHILIPPINES, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 485 PHILIPPINES, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 486 PHILIPPINES, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 487 PHILIPPINES, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 488 PHILIPPINES, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 489 PHILIPPINES, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 490 PHILIPPINES, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 491 PHILIPPINES, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 492 PHILIPPINES, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 493 PHILIPPINES, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 494 PHILIPPINES, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 495 PHILIPPINES, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 496 PHILIPPINES, BY END USER, 2018-2025 (USD MILLION)
TABLE 497 PHILIPPINES, BY END USER, 2026-2035 (USD MILLION)
TABLE 498 PHILIPPINES, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 499 PHILIPPINES, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 500 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 501 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 502 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 503 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 504 TAIWAN, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 505 TAIWAN, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 506 TAIWAN, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 507 TAIWAN, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 508 TAIWAN, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 509 TAIWAN, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 510 TAIWAN, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 511 TAIWAN, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 512 TAIWAN, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 513 TAIWAN, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 514 TAIWAN, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 515 TAIWAN, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 516 TAIWAN, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 517 TAIWAN, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 518 TAIWAN, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 519 TAIWAN, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 520 TAIWAN, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 521 TAIWAN, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 522 TAIWAN, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 523 TAIWAN, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 524 TAIWAN, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 525 TAIWAN, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 526 TAIWAN, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 527 TAIWAN, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 528 TAIWAN, BY END USER, 2018-2025 (USD MILLION)
TABLE 529 TAIWAN, BY END USER, 2026-2035 (USD MILLION)
TABLE 530 TAIWAN, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 531 TAIWAN, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 532 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 533 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 534 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 535 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 536 HONG KONG, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 537 HONG KONG, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 538 HONG KONG, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 539 HONG KONG, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 540 HONG KONG, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 541 HONG KONG, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 542 HONG KONG, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 543 HONG KONG, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 544 HONG KONG, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 545 HONG KONG, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 546 HONG KONG, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 547 HONG KONG, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 548 HONG KONG, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 549 HONG KONG, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 550 HONG KONG, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 551 HONG KONG, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 552 HONG KONG, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 553 HONG KONG, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 554 HONG KONG, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 555 HONG KONG, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 556 HONG KONG, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 557 HONG KONG, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 558 HONG KONG, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 559 HONG KONG, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 560 HONG KONG, BY END USER, 2018-2025 (USD MILLION)
TABLE 561 HONG KONG, BY END USER, 2026-2035 (USD MILLION)
TABLE 562 HONG KONG, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 563 HONG KONG, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 564 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 565 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 566 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 567 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 568 NEW ZEALAND, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 569 NEW ZEALAND, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 570 NEW ZEALAND, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 571 NEW ZEALAND, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 572 NEW ZEALAND, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 573 NEW ZEALAND, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 574 NEW ZEALAND, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 575 NEW ZEALAND, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 576 NEW ZEALAND, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 577 NEW ZEALAND, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 578 NEW ZEALAND, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 579 NEW ZEALAND, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 580 NEW ZEALAND, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 581 NEW ZEALAND, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 582 NEW ZEALAND, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 583 NEW ZEALAND, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 584 NEW ZEALAND, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 585 NEW ZEALAND, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 586 NEW ZEALAND, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 587 NEW ZEALAND, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 588 NEW ZEALAND, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 589 NEW ZEALAND, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 590 NEW ZEALAND, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 591 NEW ZEALAND, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 592 NEW ZEALAND, BY END USER, 2018-2025 (USD MILLION)
TABLE 593 NEW ZEALAND, BY END USER, 2026-2035 (USD MILLION)
TABLE 594 NEW ZEALAND, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 595 NEW ZEALAND, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 596 NEW ZEALAND, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 597 NEW ZEALAND, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 598 NEW ZEALAND, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 599 NEW ZEALAND, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 600 REST OF ASIA-PACIFIC, BY PRODUCT, 2018-2025 (USD MILLION)
TABLE 601 REST OF ASIA-PACIFIC, BY PRODUCT, 2026-2035 (USD MILLION)
TABLE 602 REST OF ASIA-PACIFIC, BY PRODUCT, 2018-2025 (MILLION UNITS)
TABLE 603 REST OF ASIA-PACIFIC, BY PRODUCT, 2026-2035 (MILLION UNITS)
TABLE 604 REST OF ASIA-PACIFIC, BY MATERIAL, 2018-2025 (USD MILLION)
TABLE 605 REST OF ASIA-PACIFIC, BY MATERIAL, 2026-2035 (USD MILLION)
TABLE 606 REST OF ASIA-PACIFIC, BY MATERIAL, 2018-2025 (MILLION UNITS)
TABLE 607 REST OF ASIA-PACIFIC, BY MATERIAL, 2026-2035 (MILLION UNITS)
TABLE 608 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (USD MILLION)
TABLE 609 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 610 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (MILLION UNITS)
TABLE 611 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 612 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
TABLE 613 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
TABLE 614 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
TABLE 615 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 616 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 617 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
TABLE 618 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 619 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
TABLE 620 REST OF ASIA-PACIFIC, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 621 REST OF ASIA-PACIFIC, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 622 REST OF ASIA-PACIFIC, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 623 REST OF ASIA-PACIFIC, BY APPLICATION, 2026-2035 (MILLION UNITS)
TABLE 624 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (USD MILLION)
TABLE 625 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (USD MILLION)
TABLE 626 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (MILLION UNITS)
TABLE 627 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (MILLION UNITS)
TABLE 628 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
TABLE 629 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
TABLE 630 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
TABLE 631 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
TABLE 632 ASIA-PACIFIC LIGATION DEVICES MARKET: ESTIMATED COMPANY SHARE, ASIA-PACIFIC, 2025
TABLE 633 ASIA-PACIFIC LIGATION DEVICES MARKET: MERGERS & ACQUISITIONS
TABLE 634 ASIA-PACIFIC LIGATION DEVICES MARKET: NEW PRODUCT DEVELOPMENT & APPROVALS
TABLE 635 ASIA-PACIFIC LIGATION DEVICES MARKET: EXPANSIONS
TABLE 636 ASIA-PACIFIC LIGATION DEVICES MARKET: PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTS
TABLE 637 JOHNSON & JOHNSON (ETHICON, INC.): PRODUCT PORTFOLIO
TABLE 638 TELEFLEX INCORPORATED: PRODUCT PORTFOLIO
TABLE 639 TELEFLEX INCORPORATED: RECENT DEVELOPMENTS
TABLE 640 MEDTRONIC PLC (COVIDIEN): PRODUCT PORTFOLIO
TABLE 641 B. BRAUN SE (AESCULAP AG): PRODUCT PORTFOLIO
TABLE 642 OLYMPUS CORPORATION: PRODUCT PORTFOLIO
TABLE 643 OLYMPUS CORPORATION: RECENT DEVELOPMENTS
TABLE 644 CONMED CORPORATION: PRODUCT PORTFOLIO
TABLE 645 BOSTON SCIENTIFIC CORPORATION: PRODUCT PORTFOLIO
TABLE 646 COOK MEDICAL LLC: PRODUCT PORTFOLIO
TABLE 647 FUJIFILM HEALTHCARE CORPORATION: PRODUCT PORTFOLIO
TABLE 648 HOYA CORPORATION (PENTAX MEDICAL): PRODUCT PORTFOLIO
TABLE 649 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): PRODUCT PORTFOLIO
TABLE 650 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): RECENT DEVELOPMENTS
TABLE 651 RICHARD WOLF GMBH: PRODUCT PORTFOLIO
TABLE 652 GENICON INC.: PRODUCT PORTFOLIO
TABLE 653 PURPLE SURGICAL: PRODUCT PORTFOLIO
TABLE 654 GRENA LTD.: PRODUCT PORTFOLIO
TABLE 655 ACKERMANN INSTRUMENTE GMBH: PRODUCT PORTFOLIO
TABLE 656 MERIL LIFE SCIENCES PVT. LTD.: PRODUCT PORTFOLIO
TABLE 657 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: PRODUCT PORTFOLIO
TABLE 658 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: RECENT DEVELOPMENTS
TABLE 659 MICRO-TECH (NANJING) CO., LTD.: PRODUCT PORTFOLIO
TABLE 660 MICRO-TECH (NANJING) CO., LTD.: RECENT DEVELOPMENTS
TABLE 661 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
TABLE 662 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: RECENT DEVELOPMENTS
TABLE 663 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
TABLE 664 REACH SURGICAL INC.: PRODUCT PORTFOLIO
TABLE 665 SURGSCI MEDICAL LTD.: PRODUCT PORTFOLIO
TABLE 666 FRANKENMAN INTERNATIONAL LTD.: PRODUCT PORTFOLIO
TABLE 667 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: PRODUCT PORTFOLIO
TABLE 668 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
TABLE 669 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: PRODUCT PORTFOLIO
TABLE 670 UNIMAX MEDICAL SYSTEMS INC.: PRODUCT PORTFOLIO
TABLE 671 KONO SEISAKUSHO CO., LTD.: PRODUCT PORTFOLIO
TABLE 672 HAEMOBAND SURGICAL LTD.: PRODUCT PORTFOLIO
List of Figure
FIGURE 1 ASIA-PACIFIC LIGATION DEVICES MARKET: SEGMENTATION
FIGURE 2 YEARS CONSIDERED FOR THE STUDY
FIGURE 3 RESEARCH APPROACH: PRIMARY AND SECONDARY RESOURCES
FIGURE 4 HISTORICAL DATA BUILD-UP
FIGURE 5 DROC ANALYSIS
FIGURE 6 PARENT MARKET AND TARGET MARKET
FIGURE 7 ARRIVING AT THE MARKET SIZE
FIGURE 8 MARKET COVERAGE GRID: ROUTES TO MARKET EVIDENCED IN PUBLISHED SOURCES
FIGURE 9 ASIA-PACIFIC LIGATION DEVICES MARKET: SEGMENTATION AT A GLANCE, 2025
FIGURE 10 ASIA-PACIFIC LIGATION DEVICES MARKET: PORTER'S FIVE FORCES
FIGURE 11 ASIA-PACIFIC LIGATION DEVICES MARKET: PESTLE ANALYSIS
FIGURE 12 ASIA-PACIFIC LIGATION DEVICES MARKET: PESTLE ANALYSIS
FIGURE 13 ASIA-PACIFIC LIGATION DEVICES MARKET: PORTER'S FIVE FORCES
FIGURE 14 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2033 (USD MILLION)
FIGURE 15 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT: KEY FINDINGS
FIGURE 16 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2025
FIGURE 17 MATERIAL-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 18 STERILITY-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 19 SIZE-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 20 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 21 TYPE-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 22 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 23 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 24 RELOADABILITY-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 25 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL: KEY FINDINGS
FIGURE 26 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2025
FIGURE 27 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY: KEY FINDINGS
FIGURE 28 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2025
FIGURE 29 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH: KEY FINDINGS
FIGURE 30 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2025
FIGURE 31 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE: KEY FINDINGS
FIGURE 32 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2025
FIGURE 33 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION: KEY FINDINGS
FIGURE 34 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2025
FIGURE 35 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER: KEY FINDINGS
FIGURE 36 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2025
FIGURE 37 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL: KEY FINDINGS
FIGURE 38 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2025
FIGURE 39 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY: KEY FINDINGS
FIGURE 40 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2025
FIGURE 41 ESTIMATED COMPANY SHARE, ASIA-PACIFIC ASIA-PACIFIC, 2025 (%)
FIGURE 42 ASIA-PACIFIC LIGATION DEVICES: SWOT ANALYSIS
FIGURE 43 JOHNSON & JOHNSON (ETHICON, INC.), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 44 JOHNSON & JOHNSON (ETHICON, INC.): COMPANY SNAPSHOT
FIGURE 45 TELEFLEX INCORPORATED, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 46 TELEFLEX INCORPORATED: COMPANY SNAPSHOT
FIGURE 47 MEDTRONIC PLC (COVIDIEN), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 48 MEDTRONIC PLC (COVIDIEN): COMPANY SNAPSHOT
FIGURE 49 B. BRAUN SE (AESCULAP AG), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 50 B. BRAUN SE (AESCULAP AG): COMPANY SNAPSHOT
FIGURE 51 OLYMPUS CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 52 OLYMPUS CORPORATION: COMPANY SNAPSHOT
FIGURE 53 CONMED CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 54 CONMED CORPORATION: COMPANY SNAPSHOT
FIGURE 55 BOSTON SCIENTIFIC CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 56 BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT
FIGURE 57 COOK MEDICAL LLC, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 58 COOK MEDICAL LLC: COMPANY SNAPSHOT
FIGURE 59 FUJIFILM HEALTHCARE CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 60 FUJIFILM HEALTHCARE CORPORATION: COMPANY SNAPSHOT
FIGURE 61 HOYA CORPORATION (PENTAX MEDICAL), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 62 HOYA CORPORATION (PENTAX MEDICAL): COMPANY SNAPSHOT
FIGURE 63 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 64 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): COMPANY SNAPSHOT
FIGURE 65 RICHARD WOLF GMBH, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 66 RICHARD WOLF GMBH: COMPANY SNAPSHOT
FIGURE 67 GENICON INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 68 GENICON INC.: COMPANY SNAPSHOT
FIGURE 69 PURPLE SURGICAL, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 70 PURPLE SURGICAL: COMPANY SNAPSHOT
FIGURE 71 GRENA LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 72 GRENA LTD.: COMPANY SNAPSHOT
FIGURE 73 ACKERMANN INSTRUMENTE GMBH, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 74 ACKERMANN INSTRUMENTE GMBH: COMPANY SNAPSHOT
FIGURE 75 MERIL LIFE SCIENCES PVT. LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 76 MERIL LIFE SCIENCES PVT. LTD.: COMPANY SNAPSHOT
FIGURE 77 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 78 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: COMPANY SNAPSHOT
FIGURE 79 MICRO-TECH (NANJING) CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 80 MICRO-TECH (NANJING) CO., LTD.: COMPANY SNAPSHOT
FIGURE 81 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 82 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 83 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 84 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 85 REACH SURGICAL INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 86 REACH SURGICAL INC.: COMPANY SNAPSHOT
FIGURE 87 SURGSCI MEDICAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 88 SURGSCI MEDICAL LTD.: COMPANY SNAPSHOT
FIGURE 89 FRANKENMAN INTERNATIONAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 90 FRANKENMAN INTERNATIONAL LTD.: COMPANY SNAPSHOT
FIGURE 91 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 92 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: COMPANY SNAPSHOT
FIGURE 93 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 94 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 95 JIANDE KANGHUA MEDICAL DEVICES CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 96 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: COMPANY SNAPSHOT
FIGURE 97 UNIMAX MEDICAL SYSTEMS INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 98 UNIMAX MEDICAL SYSTEMS INC.: COMPANY SNAPSHOT
FIGURE 99 KONO SEISAKUSHO CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 100 KONO SEISAKUSHO CO., LTD.: COMPANY SNAPSHOT
FIGURE 101 HAEMOBAND SURGICAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 102 HAEMOBAND SURGICAL LTD.: COMPANY SNAPSHOT

Data collection and base year analysis are done using data collection modules with large sample sizes. The stage includes obtaining market information or related data through various sources and strategies. It includes examining and planning all the data acquired from the past in advance. It likewise envelops the examination of information inconsistencies seen across different information sources. The market data is analysed and estimated using market statistical and coherent models. Also, market share analysis and key trend analysis are the major success factors in the market report. To know more, please request an analyst call or drop down your inquiry.
The key research methodology used by DBMR research team is data triangulation which involves data mining, analysis of the impact of data variables on the market and primary (industry expert) validation. Data models include Vendor Positioning Grid, Market Time Line Analysis, Market Overview and Guide, Company Positioning Grid, Patent Analysis, Pricing Analysis, Company Market Share Analysis, Standards of Measurement, Global versus Regional and Vendor Share Analysis. To know more about the research methodology, drop in an inquiry to speak to our industry experts.
Data Bridge Market Research is a leader in advanced formative research. We take pride in servicing our existing and new customers with data and analysis that match and suits their goal. The report can be customized to include price trend analysis of target brands understanding the market for additional countries (ask for the list of countries), clinical trial results data, literature review, refurbished market and product base analysis. Market analysis of target competitors can be analyzed from technology-based analysis to market portfolio strategies. We can add as many competitors that you require data about in the format and data style you are looking for. Our team of analysts can also provide you data in crude raw excel files pivot tables (Fact book) or can assist you in creating presentations from the data sets available in the report.