



Marktsegmentierung für die Aufbereitung von Medizinprodukten im asiatisch-pazifischen Raum nach Typ (enzymatische und nicht-enzymatische Reinigungsmittel), Produkt und Dienstleistung (Unterstützung und Services bei der Aufbereitung sowie aufbereitete Medizinprodukte), Verfahren (Vorbehandlung, manuelle Reinigung, automatische Reinigung und Desinfektion), Gerätetyp (kritische, semikritische und nicht-kritische Geräte), Anwendung (Geräte und Zubehör) und Endnutzer (Krankenhäuser, Kliniken, häusliche Pflege , Diagnosezentren, Hersteller, ambulante Operationszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist Asien-Pazifik Medizinprodukte Wiederaufarbeitung Markt Größe und Wachstum Rate
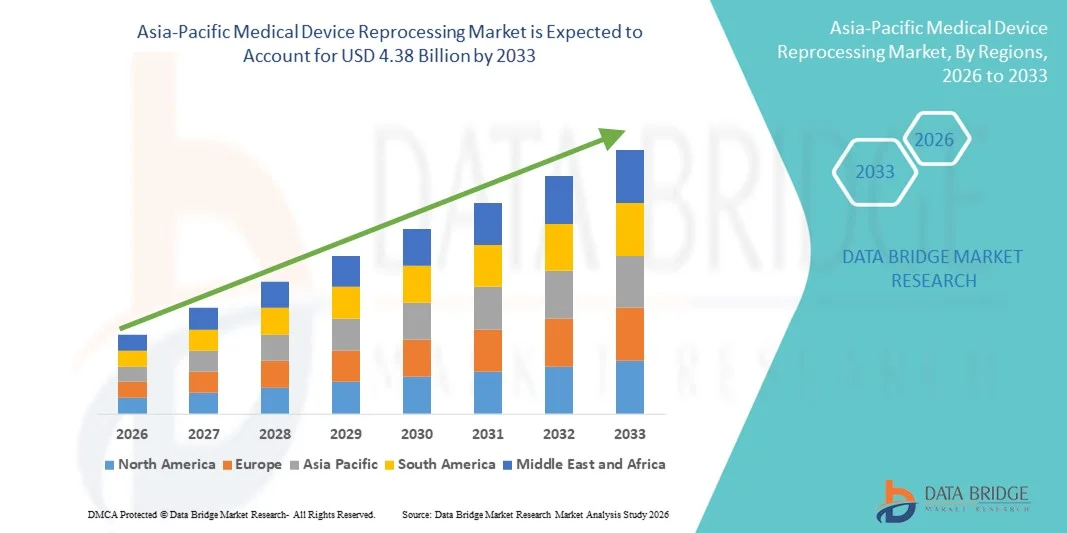
- Wie pro Data Bridge Market Research Analysis wurde die asiatisch-pazifische Medizinprodukt-Wiederaufarbeitung Marktgröße bewertet1,19 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen4,38 Milliarden USD bis 2033, beiCAGR von 17,70%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Notwendigkeit zur Verringerung der Gesundheitsausgaben und die zunehmende Betonung auf Nachhaltigkeit gefördert, was zu einer höheren Akzeptanz der Gesundheitsausgaben führtwiederaufbereitete medizinische Geräteüber Krankenhäuser und Gesundheitseinrichtungen. Die Fähigkeit der Wiederaufarbeitung, die Kosten deutlich zu senken und gleichzeitig die klinische Wirksamkeit zu erhalten, ist das Fahren von Digitalisierung und Standardisierung in sterilen Verarbeitungsabteilungen
- Darüber hinaus sorgen die zunehmende regulatorische Unterstützung, das verstärkte Bewusstsein für die Verringerung der medizinischen Abfälle und die Nachfrage nach sicheren, benutzerfreundlichen und konformen Lösungen für die Wiederaufbereitung von medizinischen Geräten als kostengünstige und umweltverträgliche Wahl. Diese konvergierenden Faktoren beschleunigen die Aufnahme medizinischer Geräte-Wiederaufbereitungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Asien-Pazifik-Marktwert (2025): USD 1.19 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.38 Milliarden
- Wettervorhersage CAGR (2026–2033): 17.70%
Was sind die großen Takeaways des Asia-Pacific Medical Device Reprocessing Market
- Die Wiederaufarbeitung von medizinischen Geräten, die die Reinigung, Desinfektion, Sterilisation, Testung und Wiederverwendung von medizinischen Instrumenten beinhalten, ist zu einem immer wichtigeren Bestandteil von Kosten-Containment-Strategien und Nachhaltigkeitsinitiativen in Krankenhäusern und Gesundheitseinrichtungen weltweit geworden. Seine Rolle bei der Reduzierung von medizinischen Abfällen und der Sicherstellung der regulatorischen Einhaltung treibt die Adoption in den entwickelten und aufstrebenden Märkten voran.
- Die zunehmende Nachfrage nach der Wiederaufarbeitung von medizinischen Geräten wird in erster Linie durch steigende Gesundheitskosten, die zunehmende Betonung auf nachhaltige Praktiken und günstige regulatorische Leitlinien, die Krankenhäuser ermutigen, wiederaufbereitete Einweggeräte zu übernehmen, um die Kosteneffizienz zu erhöhen, ohne die Patientensicherheit zu beeinträchtigen
- China dominierte den asiatisch-pazifischen Medizinprodukte-Wiederaufarbeitungsmarkt mit dem größten Umsatzanteil von etwa 32,8% im Jahr 2024, unterstützt durch eine rasche Ausweitung der Krankenhausinfrastruktur, eine Erhöhung der Einführung von Kosten-Containment-Strategien in öffentlichen Gesundheitssystemen und eine starke Regierung Betonung auf nachhaltige medizinische Praktiken. Die wachsende Menge an chirurgischen Verfahren und das zunehmende Bewusstsein für sichere Wiederaufbereitungsstandards in großen tertiären Krankenhäusern haben Chinas führende Position im regionalen Markt weiter gestärkt
- Indien wird erwartet, dass das am schnellsten wachsende Land im Medizinprodukte-Wiederaufarbeitungsmarkt während der Prognosezeit sein wird, mit einem CAGR von 23,6% von 2025 bis 2032 zu wachsen, angetrieben durch die Erhöhung der Gesundheitsausgaben, schnelle Urbanisierung und den Ausbau des Zugangs zu fortgeschrittener medizinischer Versorgung. Regierungsinitiativen zur Förderung einer erschwinglichen Gesundheitsversorgung, verbunden mit einem steigenden Fokus auf die Reduzierung von medizinischen Abfällen und Betriebskosten in Krankenhäusern, beschleunigen die Einführung von Medizinprodukten-Reparaturlösungen im ganzen Land deutlich
- Das Segment Geräte dominierte den Markt mit einem Umsatzanteil von 55,2% im Jahr 2024, da Gesundheitsdienstleister die Wiederaufarbeitung hochwertiger Instrumente, einschließlich chirurgischer und diagnosischer Geräte, priorisieren, um die Kosten zu optimieren und die Patientensicherheit zu gewährleisten
Report Scope und Medical Device Reprocessing Marktsegment
|
Attribute |
Medizinische Geräte Wiederaufarbeitung Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im asiatisch-pazifischen Medizinprodukte-Wiederaufarbeitungsmarkt
Steigerung der Bedeutung von Kosteneffizienz und Nachhaltigkeit
- Ein bedeutender und beschleunigter Trend im globalen Medizinprodukte-Wiederaufarbeitungsmarkt ist die zunehmende Betonung auf die Senkung der Gesundheitskosten und die Minimierung von medizinischen Abfällen durch regulierte Wiederaufarbeitung von Einweggeräten (SUDs). Dieser Ansatz hilft nicht nur Krankenhäusern, ihre Beschaffungskosten zu senken, sondern unterstützt auch globale Nachhaltigkeitsinitiativen, indem sie das Volumen verworfener Geräte reduzieren
- So werden beispielsweise Herz-Kreislauf-Katheter und Elektrophysiologie-Geräte unter strengen FDA- und EU-Richtlinien wiederverarbeitet, wodurch die Patientensicherheit gewährleistet wird und Krankenhäusern eine Kostensenkung von bis zu 50 % pro Gerät im Vergleich zu neuen Einkäufen anbieten. In ähnlicher Weise sind chirurgische Instrumente und orthopädische Geräte jetzt Teil von anerkannten Wiederaufarbeitungsprogrammen und erweitern den Umfang der Industrie
- Regulatorische Rahmenbedingungen in Regionen wie den USA und Europa spielen eine zentrale Rolle, indem strenge Qualitäts-, Validierungs- und Sterilisationsstandards für Wiederaufbereitungsanlagen festgelegt werden. Diese Verordnungen tragen dazu bei, das Vertrauen der Anbieter von Gesundheitsdienstleistungen zu stärken und eine stärkere Übernahme von wiederaufbereiteten Geräten in der klinischen Praxis zu fördern.
- Die nahtlose Integration von Wiederaufbereitungspraktiken innerhalb von Krankenhausversorgungsketten ermöglicht eine zentralisierte Verwaltung von Sterilisations-, Tracking- und Wiederverwendungszyklen. Durch spezialisierte Drittanbieter können Gesundheitssysteme ihr Inventar optimieren, Compliance gewährleisten und Kosteneinsparungen in mehreren Abteilungen optimieren.
- Dieser Trend zu Nachhaltigkeit und Erschwinglichkeit ist weltweit grundlegend umgestaltet. Daher erweitern Unternehmen wie Stryker Sustainability Solutions und Medline ReNewal ihre Wiederaufarbeitungsportfolios kontinuierlich um höhere Gerätekategorien, von Elektrophysiologiekathetern bis zu laparoskopischen Instrumenten
- Die Nachfrage nach medizinischer Geräteaufbereitung wächst in den entwickelten und aufstrebenden Volkswirtschaften rapide, da Gesundheitsanbieter zunehmend die Patientensicherheit, regulatorische Compliance, ökologische Nachhaltigkeit und kosteneffiziente Operationen priorisieren.
Asien-Pazifik Medizinprodukte Wiederaufarbeitung Marktdynamik
Fahrer
Wachsende Notwendigkeit aufgrund der steigenden Gesundheitskosten Kontainment und Nachhaltigkeitsziele
- Der steigende Druck auf Gesundheitssysteme zur Senkung der Betriebskosten bei gleichzeitig hohen Standards der Patientenversorgung ist ein wesentlicher Treiber für die zunehmende Einführung der medizinischen Geräteaufbereitung. Krankenhäuser und Kliniken erkennen den doppelten Nutzen von Kosteneinsparungen und ökologischer Nachhaltigkeit durch regulierte Wiederaufarbeitung von Einweggeräten (SUDs)
- So kündigte Stryker Sustainability Solutions im April 2024 den Ausbau seines FDA-genehmigten Wiederaufbereitungsportfolios an, um zusätzliche Elektrophysiologie und chirurgische Geräte einzubeziehen. Solche strategischen Erweiterungen durch Schlüsselakteure werden erwartet, dass das Wachstum der Medizinprodukteaufbereitungsindustrie während der Prognosezeit vorangetrieben wird
- Da sich die Anbieter von Gesundheitsdienstleistungen von finanziellen Zwängen und Nachhaltigkeitszielen bewusster werden, bieten wiederaufbereitete Geräte eine überzeugende Alternative zum Kauf neuer Geräte und ermöglichen Einsparungen von bis zu 50 % pro Gerät. Dies trägt auch dazu bei, das Volumen von medizinischen Abfällen zu reduzieren und Krankenhäuser bei der Erfüllung ihrer Umweltverantwortungsziele zu unterstützen.
- Darüber hinaus sind die zunehmende Annahme von zirkulären Wirtschaftsprinzipien im Gesundheitswesen und der Wunsch nach umweltfreundlicheren Praktiken die Wiederaufarbeitungsprogramme zu einem integralen Bestandteil der Strategien für die Krankenhausbeschaffung, insbesondere in entwickelten Märkten wie den USA und Europa.
- Die Gewährleistung der regulatorischen Compliance, strenge Sterilisationsprotokolle und Validierung von Drittanbietern sind Schlüsselfaktoren, die das Vertrauen und die Annahme von wiederaufbereiteten Geräten in klinischen Einstellungen fördern. Der Trend zu Krankenhauspartnerschaften mit spezialisierten Wiederaufarbeitungsunternehmen trägt weiter zur Markterweiterung bei
Zurückhaltung/Challenge
Bedenken hinsichtlich der Sicherheitsperceptions und Regulatory Barriers
- Trotz seiner Vorteile steht der Medical Device Reprocessing-Markt vor Herausforderungen, weil Bedenken hinsichtlich der Sicherheit und Wirksamkeit von wiederaufbereiteten Einweggeräten verweilt werden. Einige Gesundheitsexperten bleiben vorsichtig und befürchten, dass wiederholte Verwendung die Leistung oder die Patientensicherheit beeinträchtigen kann, auch wenn sie unter strengen Richtlinien wiederaufgearbeitet werden
- So betonten zum Beispiel hochkarätige Debatten in der EU-Rechtslandschaft im Jahr 2023 die Notwendigkeit harmonisierter Standards und Patientensicherheit, wodurch eine Hesitation unter einigen Krankenhäusern zur Erweiterung von Wiederaufarbeitungsprogrammen entsteht
- Die Behandlung dieser Sicherheitsbedenken durch transparente Validierungsstudien, strenge Sterilisationsprozesse und regelmäßige Compliance-Audits ist entscheidend für das Vertrauen in den weit verbreiteten Einsatz von wiederverarbeiteten Geräten. Unternehmen wie die Medline ReNewal und die Vanguard AG investieren aktiv in Bildungs- und Zertifizierungsprogramme zur Rettung von Gesundheitsdienstleistern
- Darüber hinaus können regulatorische Rahmenbedingungen sowohl als Fahrer als auch als Barriere wirken. Während die FDA- und EMA-Zulassungen die Glaubwürdigkeit erhöhen, verlangsamen die inkonsistenten Regelungen in den Ländern oft die Marktdurchdringung, insbesondere in Schwellenländern, in denen die Wiederaufarbeitungsrichtlinien weniger definiert sind.
- Eine weitere Herausforderung ist die relativ hohe Anfangsinvestition, die zur Errichtung einer hauseigenen Wiederaufbereitungsinfrastruktur oder einer sicheren Partnerschaft von Drittanbietern erforderlich ist, die kleinere Gesundheitseinrichtungen von der Teilnahme abschrecken kann. Obwohl Outsourcing an spezialisierte Anbieter zunehmend verfügbar ist, wirkt die wahrgenommene Komplexität der Adoption weiterhin als Zurückhaltung
- Die Bewältigung dieser Herausforderungen durch harmonisierte Vorschriften, Sensibilisierungskampagnen und eine transparentere Berichterstattung über klinische Erfolgsquoten wird für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein.
Asien-Pazifik Medizinprodukte Wiederaufbereitung Markt Scope
Der Markt wird auf Basis von Typ, Produkt und Service, Prozess, Gerätetyp, Anwendung und Endbenutzer segmentiert.
- Typ
Auf Basis des Typs wird der Medical Device Reprocessing-Markt in enzymatische und nicht-enzymatische Waschmittel segmentiert. Das enzymatische Segment dominierte den Markt mit einem Umsatzanteil von 46,3 % im Jahr 2024, da es hochwirksam ist, komplexe Proteine, Lipide und biologische Rückstände, die häufig auf kritischen medizinischen Instrumenten gefunden werden, aufzubrechen. Krankenhäuser und chirurgische Zentren bevorzugen enzymatische Detergenzien aufgrund ihrer bewährten Fähigkeit, die Wirksamkeit der nachfolgenden Sterilisationsschritte zu verbessern, wodurch das Risiko von Infektionen minimiert wird. Enzymatische Lösungen sind sowohl mit automatisierten als auch manuellen Reinigungsvorgängen kompatibel und bieten Flexibilität für unterschiedliche Gesundheitseinstellungen. Sie helfen auch bei der Verlängerung der Lebensdauer empfindlicher Instrumente, wodurch die Ersatzkosten für Gesundheitseinrichtungen reduziert werden. Die Adoption wird weiter von regulatorischen Empfehlungen und Best-Practice-Richtlinien unter Betonung der enzymatischen Reinigung für Hochrisikoinstrumente angetrieben. Darüber hinaus reduzieren enzymatische Detergenzien den Bedarf an wiederholten Reinigungszyklen, was die Betriebseffizienz verbessert und den chemischen Gebrauch senkt. Ihre breite Akzeptanz in entwickelten Gesundheitsmärkten unterstreicht ihre Dominanz in der Wiederaufarbeitungsindustrie.
Das nicht-enzymatische Detergentiensegment wird erwartet, dass das schnellste CAGR von 19,8% von 2025 bis 2032 aufgrund seiner zunehmenden Annahme in Schwellenländern und kleineren Gesundheitseinrichtungen, in denen kosteneffiziente Lösungen priorisiert werden, die schnellsten CAGR von 2025 bis 2032 zeigt. Nicht-enzymatische Detergenzien sind einfacher zu handhaben und erfordern minimales Training, so dass sie für Kliniken, diagnostische Zentren und ambulante Einrichtungen geeignet. Sie sind auch mit automatisierten Reinigungssystemen kompatibel und bieten Flexibilität und Zuverlässigkeit. Das Wachstum des Segments wird durch den steigenden Fokus auf Betriebseffizienz und Budgetoptimierung weiter unterstützt, da diese Waschmittel eine effektive Reinigung zu geringeren Kosten ermöglichen. Das zunehmende Bewusstsein für ihre Wirksamkeit, sowie Verbesserungen in der Formulierung, um eine breite Palette von Verunreinigungen zu bewältigen, treibt Akzeptanz auf den globalen Märkten. Besonders bemerkenswert ist die rasche Annahme des Segments in Regionen wie Asien-Pazifik und Lateinamerika, in denen die Infrastrukturerweiterung und die Kosteneindämmung der Gesundheitsversorgung große Prioritäten sind.
- Von Produkt und Service
Auf der Grundlage von Produkt und Service wird der Markt in die Wiederaufarbeitungsunterstützung und -dienste und wiederaufbereitete medizinische Geräte segmentiert. Das reprozessierte Medizinprodukte-Segment dominierte den Markt mit einem Anteil von 52,4% im Jahr 2024, angetrieben von Krankenhäusern und chirurgischen Zentren die Notwendigkeit, hohe Mengen an teuren Instrumenten zu verwalten, unter Beibehaltung der Patientensicherheit. Zu den wiederaufbereiteten Geräten gehören kritische Werkzeuge wie chirurgische Instrumente, Katheter und orthopädische Implantate, die unter strengen regulatorischen Standards für eine sichere Wiederverwendung validiert werden. Die Annahme dieser Geräte ermöglicht es Gesundheitsdienstleistern, die Beschaffungskosten deutlich zu senken und gleichzeitig die Einhaltung der FDA- und ISO-Vorschriften zu gewährleisten. Wiederaufbereitete Geräte helfen auch bei der Reduzierung medizinischer Abfälle und tragen zu Nachhaltigkeitsinitiativen bei. Die Dominanz des Segments wird durch eine starke Krankenhausannahme, eine weit verbreitete Verfügbarkeit von zertifizierten Wiederaufbereitungsprogrammen und die Integration in die täglichen klinischen Operationen verbessert. Detaillierte Tracking- und Qualitätssicherungsprotokolle stärken das Vertrauen in wiederaufbereitete Geräte und fördern eine größere Marktdurchdringung.
Das Segment der Wiederaufarbeitungsunterstützung und -dienstleistungen wird von 2025 bis 2032 mit 18,7 % am schnellsten CAGR rechnen, da die Gesundheitseinrichtungen zunehmend die Ressourcenaufbereitungsaktivitäten für spezialisierte Anbieter auslagern. Diese Dienstleistungen bieten Kompetenz in der Sterilisation, standardisierten Verfahren und Compliance-Management, so dass Krankenhäuser und Kliniken sich auf die Patientenversorgung und nicht auf die operative Logistik konzentrieren. Die Nachfrage wird durch den wachsenden Bedarf an kostengünstigen Lösungen und die Effizienzsteigerungen im Zusammenhang mit der Wiederaufbereitung von Drittanbietern gefördert. Ausgelagerte Dienstleistungen bieten auch Zugang zu fortschrittlichen Geräten, validierten Prozessen und geschultem Personal, das nicht in kleineren Einrichtungen zur Verfügung stehen kann. Die regionale Expansion von zertifizierten Dienstleistern und Partnerschaften mit Krankenhäusern trägt zur raschen Übernahme bei. Das Wachstum des Segments ist besonders stark in Asien-Pazifik, Lateinamerika und dem Nahen Osten, wo Krankenhäuser zunehmend externe Expertise nutzen, um Qualitäts- und Sicherheitsstandards zu erfüllen.
- Nach dem Verfahren
Auf der Grundlage des Prozesses wird der Markt in Presoak, manuelle Reinigung, automatische Reinigung und Desinfektion segmentiert. Das automatische Reinigungssegment dominierte den Markt mit einem Umsatzanteil von 48,1% im Jahr 2024, aufgrund seiner Fähigkeit, standardisierte und qualitativ hochwertige Reinigungsergebnisse konsequent über große Mengen an Instrumenten zu liefern. Krankenhäuser, chirurgische Zentren und Multi-Spezialität Kliniken bevorzugen automatische Systeme, da sie menschliche Fehler reduzieren, Wasser und chemische Nutzung optimieren und die Workflow-Effizienz verbessern. Die automatische Reinigung sorgt dafür, dass alle komplexen und empfindlichen Instrumente vor der Sterilisation richtig dekontaminiert werden und Infektionsrisiken reduzieren. Die Annahme wird durch regulatorische Empfehlungen und das wachsende Bewusstsein für standardisierte Wiederaufbereitungsprotokolle getrieben. Das Segment unterstützt auch die operative Skalierbarkeit und ermöglicht hochvolumige Einrichtungen, den steigenden Prozessanforderungen unter Beibehaltung der Patientensicherheit gerecht zu werden. Verbesserte Effizienz, reduzierte Arbeitsanforderungen und die Fähigkeit, mit Sterilisations-Workflows zu integrieren, stärken die Dominanz dieses Segments weiter.
Das manuelle Reinigungssegment wird von 2025 bis 2032 am schnellsten CAGR von 20,3 % bezeugen, da es in kleineren Gesundheitseinrichtungen, Heimgesundheitseinstellungen und Diagnosezentren unerlässlich bleibt. Die manuelle Reinigung ermöglicht eine sorgfältige Aufmerksamkeit auf empfindliche und komplexe Instrumente und sorgt für eine optimale Dekontamination, bei der automatisierte Systeme nicht möglich sind. Das Wachstum wird durch steigende Investitionen in Personalschulungen und die Betonung auf die Aufrechterhaltung von Hygienestandards in emissionsarmen Einrichtungen unterstützt. Die manuelle Reinigung bleibt auch für spezialisierte Instrumente, die den automatisierten Zyklen nicht standhalten können, unerlässlich. Die zunehmende Sensibilisierung für effektive manuelle Techniken, verbunden mit der zunehmenden Übernahme in Schwellenländern, treibt in diesem Segment erhebliche Expansionen. Seine anhaltende Relevanz in Gesundheitseinrichtungen unterstreicht neben automatisierten Prozessen seine kritische Rolle.
- Nach Gerätetyp
Der Markt wird auf Basis von Gerätetypen in kritische Geräte, halbkritische Geräte und unkritische Geräte segmentiert. Das Segment der kritischen Geräte dominierte den Markt mit einem Umsatzanteil von 54,7% im Jahr 2024, da es Instrumente wie chirurgische Werkzeuge, Herz-Kreislauf-Katheter und Endoskope umfasst, die eine gründliche Reinigung und Sterilisation erfordern, um Infektionen zu verhindern. Krankenhäuser und chirurgische Zentren priorisieren die kritische Geräteaufarbeitung, um die Patientensicherheit und die regulatorische Compliance zu erhalten. Hohe Operationsvolumina und Wiederverwendung von teuren Instrumenten treiben ständige Nachfrage. Krankenhäuser implementieren oft validierte Wiederaufbereitungsprotokolle, unterstützt von geschultem Personal und fortschrittlichen Geräten, um Qualitätsstandards zu erhalten. Die Dominanz kritischer Geräte wird durch ihre wesentliche Rolle bei lebenserhaltenden Prozeduren und komplexen Operationen, bei denen die Instrumentenzuverlässigkeit überwiegt, weiter verstärkt.
Das halbkritische Gerätesegment wird von 2025 bis 2032 am schnellsten CAGR von 19,5% bezeugt, was durch die zunehmende Nutzung von Geräten wie Atemtherapie-Instrumenten, dentalen Werkzeugen und bildgebenden Zubehören bedingt ist. Diese Geräte benötigen eine hochrangige Desinfektion und eine sorgfältige Handhabung, um die Patientensicherheit zu gewährleisten. Das Wachstum wird durch das zunehmende Bewusstsein für sichere Wiederaufarbeitungspraktiken, die Ausweitung der Gesundheitsinfrastruktur und die zunehmende Adoption in Kliniken, ambulanten Einrichtungen und Heimpflege-Einstellungen unterstützt. Kosteneinsparungen und Betriebseffizienz durch eine ordnungsgemäße halbkritische Geräteaufarbeitung tragen weiter zum Marktwachstum bei. Auch aufstrebende Märkte, in denen sich der Zugang zum Gesundheitswesen erweitert, bieten für dieses Segment erhebliche Chancen.
- Anwendung
Auf Basis der Anwendung wird der Markt in Geräte und Zubehör segmentiert. Das Segment der Geräte dominierte den Markt mit einem Umsatzanteil von 55,2% im Jahr 2024, da Gesundheitsdienstleister die Wiederaufarbeitung hochwertiger Instrumente, einschließlich chirurgischer und diagnosischer Geräte, priorisieren, um die Kosten zu optimieren und die Patientensicherheit zu gewährleisten. Die Adoption wird durch die gesetzliche Genehmigung für wiederaufbereitete Geräte, Krankenhausakzeptanz und Integration in klinische Arbeitsabläufe ausgelöst. Krankenhäuser und Operationszentren profitieren von Kosteneffizienz, Nachhaltigkeit und reduzierten Beschaffungsausgaben. Die Dominanz wird weiter verstärkt durch die konsequente Nachfrage nach wiederverwendbaren hochwertigen Geräten, die für klinische Verfahren kritisch bleiben.
Das Zubehörsegment wird voraussichtlich die schnellste CAGR von 2025 bis 2032 von 18,9 % erleben, die durch steigende Nachfrage nach Wiederaufbereitungskomponenten wie Schläuchen, Steckverbindern und Einweg-Ansätzen angetrieben wird. Diese Accessoires sind weit verbreitet in den ambulanten Pflegezentren, im hauseigenen Gesundheitswesen und in Kliniken, in denen die Wiederverwendung von Komponenten die Betriebskosten reduziert und die Hygienestandards eingehalten werden. Das Wachstum wird weiter unterstützt durch die zunehmende Sensibilisierung für die Programme zur Wiederaufarbeitung von Zubehör, die Verfügbarkeit spezialisierter Wiederaufarbeitungsdienste und die regulatorische Förderung in Schwellenregionen. Die Adoption erweitert sich weiter, da Gesundheitsanbieter kosteneffiziente Wege suchen, um Gerätezubehör zu verwalten.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken, Heimmedizin, diagnostische Zentren, Hersteller, ambulatorische chirurgische Zentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit einem Umsatzanteil von 57,6% im Jahr 2024, da hohe operative Volumen, komplexe Verfahren und strenge Sicherheitsstandards Krankenhäuser zu den größten Verbrauchern von wiederaufbereiteten medizinischen Geräten machen. Krankenhäuser verlassen sich auf validierte Wiederaufbereitungsprotokolle, Drittanbieter-Dienste und interne Sterilisationssysteme, um Qualität zu erhalten und Infektionsrisiken zu reduzieren. Kostenoptimierung, Betriebseffizienz und Einhaltung regulatorischer Standards verstärken die Dominanz dieses Segments.
Das Home Healthcare-Segment wird von 2025 bis 2032 die schnellste CAGR von 21,0% erleben, die durch die zunehmende Prävalenz von chronischen Krankheiten und das Wachstum von hausbasierten Pflegediensten, die sichere und wiederverwendbare Instrumente benötigen, getrieben wird. Die Sensibilisierung für Patienten und Gesundheitsdienstleister über die Vorteile von wiederaufbereiteten Geräten sowie Kostenvorteile und regulatorische Unterstützung wird die Annahme beschleunigen. Besonders hervorzuheben ist dieses Segment in entwickelten Regionen mit wachsender Infrastruktur im Gesundheitswesen und in Schwellenländern, in denen sich die Ambulanz rasch ausweitet.
Asien-Pazifik Medizinprodukte Wiederaufbereitung Markt Regionale Analyse
- Der asiatisch-pazifische Medizinprodukte-Wiederaufarbeitungsmarkt ist bereit, während der Prognosezeit von 2025 bis 2032 mit einem schnellen CAGR zu wachsen, der von steigenden Gesundheitsausgaben, einer schnellen Urbanisierung und zunehmendem Druck auf Gesundheitssysteme angetrieben wird, um kostengünstige und nachhaltige medizinische Praktiken zu übernehmen
- Länder wie China, Indien und Japan zeugen von einer beträchtlichen Ausweitung der Krankenhausinfrastruktur, die die Einführung von Lösungen für die Aufbereitung von medizinischen Geräten über öffentliche und private Gesundheitseinrichtungen beschleunigt. Das zunehmende Bewusstsein für Infektionsbekämpfung, Abfallreduktion und Betriebskostenersparnis unterstützt das Marktwachstum weiter
- Unterstützende Regierungspolitiken zur Förderung einer effizienten Ressourcennutzung und einer nachhaltigen Gesundheitsversorgung stärken die Annahme in Schwellenländern in Asien-Pazifik. Insgesamt wird erwartet, dass die Region ein wesentliches Wachstum mit dem globalen Medizinprodukt Wiederaufarbeitung Markt
China Medizinische Geräte Wiederaufbereitung Markt Insight
Der China Medizinprodukte-Wiederaufarbeitungsmarkt dominierte die Region Asien-Pazifik mit dem größten Umsatzanteil von etwa 32,8% im Jahr 2024, angetrieben durch eine rasche Expansion der Krankenhausinfrastruktur und die zunehmende Einführung von Kosten-Containment-Strategien in öffentlichen Gesundheitssystemen. Die Steigerung der operativen Prozedurmengen und das wachsende Bewusstsein für sichere und standardisierte Wiederaufarbeitungspraktiken in großen tertiären Krankenhäusern stärken die Nachfrage nach den Märkten. Starke Regierung betont nachhaltige medizinische Praktiken und Gesundheitseffizienz unterstützt die Annahme. Der zunehmende Einsatz fortschrittlicher Sterilisations- und Wiederaufarbeitungstechnologien in öffentlichen und privaten Gesundheitseinrichtungen fördert weiterhin das Marktwachstum. Da China sich auf die Verbesserung der Gesundheitsqualität bei gleichzeitiger Kostenkontrolle konzentriert, wird erwartet, dass die Wiederaufarbeitung des medizinischen Geräts im ganzen Land nachhaltig angenommen wird.
Indien Medizinprodukte Wiederaufarbeitung Markt Insight
Der indische Medizinprodukte-Wiederaufarbeitungsmarkt wird voraussichtlich das am schnellsten wachsende Land in der Region Asien-Pazifik sein, das bei einem CAGR von 23,6% von 2025 bis 2032 ausbaut. Dieses Wachstum wird durch die Erhöhung der Gesundheitsausgaben, die rasche Urbanisierung und den Ausbau des Zugangs zu fortschrittlicher medizinischer Versorgung in städtischen und halbstädtischen Gebieten vorangetrieben. Regierungsinitiativen zur Förderung einer erschwinglichen Gesundheitsversorgung und einer effizienten Ressourcenauslastung fördern Krankenhäuser zur Annahme von Wiederaufbereitungslösungen. Die zunehmende Konzentration auf die Verringerung medizinischer Abfälle, die Verbesserung der Infektionskontrolle und die Senkung der Betriebskosten beschleunigt die Adoption in öffentlichen und privaten Krankenhäusern. Darüber hinaus wird erwartet, dass das wachsende Bewusstsein für nachhaltige Gesundheitspraktiken und die zunehmende Investition in die Krankenhausmodernisierung die Markterweiterung in Indien weiter unterstützen.
Asien-Pazifik Medizinprodukte Wiederaufarbeitung Marktanteil
Die Medizinprodukteaufbereitungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Stryker (USA)
- Kardinal Health (USA)
- Johnson & Johnson Private Limited (USA)
- Baxter (USA)
- 3M (US)
- Medivators Inc. (USA)
- STERIS (USA)
- EverX (USA)
- Vanguard AG (USA)
- Avante Health Solutions (USA)
- UVC Lösungen (Kanada)
- Getinge (Schweden)
- SureTek Medical (USA)
- SOMA TECH INTL (USA)
- Olympus Corporation (Japan)
- Medtronic (Irland)
Neueste Entwicklungen im asiatisch-pazifischen Medizinprodukte-Wiederaufbereitungsmarkt
- Im Januar 2023 veröffentlichte die FDA eine abschließende Anleitung mit dem Titel "Transitionelle Durchsetzungspolitik für Ethylenoxid-Sterilisationsfazilitätsänderungen für Geräte der Klasse III". Diese Leitlinien liefern Informationen zu FDA-Empfehlungen und allgemeinen Grundsätzen, die von Inhabern von Zulassungsanträgen (PMAs) und Ausnahmen von humanitären Geräten (HDEs) für Geräte der Klasse III, die durch Ethylenoxid (EtO) sterilisiert sind, zu beziehen sind.
- Im Juli 2023 berichtete die Association of Medical Device Reprocessors (AMDR), dass Krankenhäuser und chirurgische Zentren über USD 465 Millionen gespeichert und 98 Millionen Pfund Treibhausgasemissionen durch die Verwendung von regulierten, wiederaufbereiteten Einweg-medizinischen Geräten vermieden wurden.
- Im November 2024 veröffentlichte die FDA die "Transitional Enforcement Policy for Ethylenoxid Sterilization Facility Changes for Class III Devices". Diese Politik zielt darauf ab, die Herausforderungen von Sterilisationsanlagen bei der Erfüllung regulatorischer Anforderungen zu bewältigen, um eine kontinuierliche Verfügbarkeit sterilisierter medizinischer Geräte bei gleichzeitiger Einhaltung von Sicherheitsstandards zu gewährleisten
- Im Juli 2025 betonte Innovative Health die Bedeutung von Reprozessoren für hohe Standards. Das Unternehmen betonte die Notwendigkeit einer strengen Qualitätskontrolle und Einhaltung regulatorischer Richtlinien, um die Sicherheit und Wirksamkeit von wiederaufbereiteten medizinischen Geräten zu gewährleisten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











