



Marktsegmentierung für Otoskope im asiatisch-pazifischen Raum nach Produkt (Taschenotoskop, Otoskop in Standardgröße und Videootoskop), Tragbarkeit (Wandmontage, Handgerät und Standgerät), Typ (kabelgebunden und kabellos), Mobilität (starr und flexibel), Anwendung (Diagnostik und Chirurgie), Endnutzer (Krankenhäuser, HNO-Zentren und Kliniken), Vertriebskanal (Direktvergabe und Einzelhandel) – Branchentrends und Prognose bis 2033
Was ist die asiatisch-pazifische Otoskop-Geräte Marktgröße und Wachstumsrate
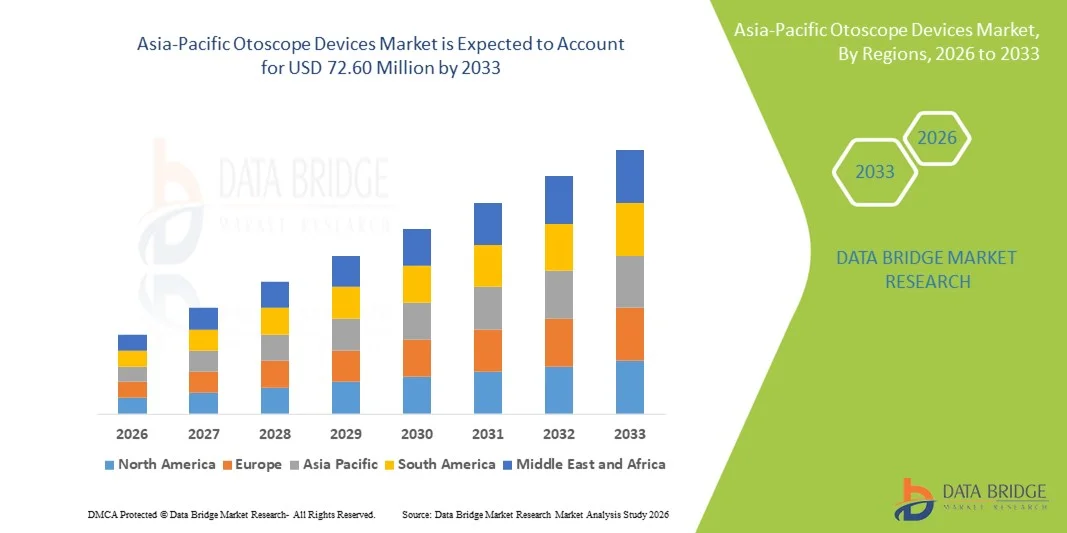
- Wie bei Data Bridge Market Research Analysis wurde die Marktgröße der asiatisch-pazifischen Otoscope-Geräte bei49,14 Mio. USD im Jahr 2025und wird voraussichtlich erreichen72,60 Mio. USD bis 2033, beiCAGR von 5,0 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den Ausbau der Gesundheitsinfrastruktur in Schwellenländern, die zunehmende Prävalenz von Ohr- und Hörstörungen und das zunehmende Bewusstsein bei Klinikern und Patienten in Bezug auf die Frühdiagnostik, die gemeinsam die Nachfrage nach fortschrittlicheren und benutzerfreundlicheren Otoscope-Lösungen treiben
- Darüber hinaus bietet die technologische Übernahme in tragbaren und digitalen Otoskopvarianten eine verbesserte Visualisierung und Konnektivität mitelektronische GesundheitsakteNeben einer breiteren ENT-Klinik-Integration in Kliniken und Krankenhäusern verstärkt die Position der Region als rasant wachsendes Segment im globalen Otoskop-Gerätemarkt
Marktgröße und Prognose:
- Marktwert (2025):49,14 Mio. USD
- Voraussichtlicher Marktwert (2033):72,60 Mio. USD
- Wettervorhersage CAGR (2026–2033):5.0%
Was sind die großen Takeaways des Asia-Pacific Otoscope Devices Market
- Otoskop-Geräte, die zur Untersuchung des Ohrkanals und des Trommelfells verwendet werden, sind aufgrund ihrer Diagnosegenauigkeit, Portabilität und Integration mit der modernen ENT-Krankheit in Krankenhäusern und Kliniken immer wichtigere Bestandteile der modernen ENT-Krankheit.digitale Bildgebungund elektronische Gesundheitsdatensätze
- Die eskalierende Nachfrage nach Otoskopgeräten wird in erster Linie durch den Ausbau der Gesundheitsinfrastruktur, die zunehmende Prävalenz von Ohr- und Hörstörungen und das zunehmende Bewusstsein bei Klinikern und Patienten über die Bedeutung der Frühdiagnose und vorbeugenden Pflege gefördert.
- China dominierte den asiatisch-pazifischen otoscope-Gerätemarkt mit einem Umsatzanteil von 25,7% im Jahr 2025, gekennzeichnet durch große Patientenpopulationen, schnelle Entwicklung von Gesundheitseinrichtungen und zunehmende Einführung moderner ENT-Diagnostiktechnologien
- Japan wird voraussichtlich das am schnellsten wachsende Land im asiatisch-pazifischen Markt während der Prognosezeit durch fortgeschrittene Gesundheitssysteme, frühzeitige Einführung von tragbaren und Video-Otoskopen und steigende Fokus auf die Verbesserung der ambulanten ENT-Dienste sein.
- Video Otoscope-Segment dominierte den asiatisch-pazifischen Otoscope-Gerätemarkt mit einem Marktanteil von 45,9% im Jahr 2025, angetrieben durch verbesserte Visualisierung, Aufnahmefähigkeiten und zunehmenden Einsatz in klinischen und chirurgischen Anwendungen
Report Scope und Asia-Pacific Otoscope Devices Marktsegmentierung
|
Attribute |
Asia-Pacific Otoscope Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die asiatisch-pazifischen Otoscope Devices Market Trends
Digitale Integration und Tele-ENT-Adoption
- Ein wesentlicher und beschleunigter Trend im asiatisch-pazifischen Otoskop-Gerätemarkt ist die zunehmende Integration von Video-fähigen und vernetzten Otoskopen mit digitalen Gesundheitsplattformen und Telemedizin-Lösungen, die Ferndiagnose und Patientenüberwachung
- Zum Beispiel ermöglichen Video-Otoscopes mit WLAN-Konnektivität ENT-Spezialisten in städtischen Krankenhäusern, Patienten in ländlichen Kliniken fernab zu untersuchen und eine zeitnahe Diagnose und Beratung ohne körperliche Reise zu ermöglichen
- Digitale Integration ermöglicht Funktionen wie das Speichern hochauflösender Ohrbilder in elektronischen Gesundheitsdaten, das Teilen von Daten über Abteilungen und die Bereitstellung von AI-gestützter diagnostischen Unterstützung für die Früherkennung von Ohrstörungen
- Die nahtlose Verbindung von Otoskopen mit Tele-Gesundheitsplattformen ermöglicht es Gesundheitsdienstleistern, die ENT-Diagnostik neben anderen Patientendaten zu verwalten und einen einheitlichen und effizienten klinischen Workflow zu schaffen
- Dieser Trend zu vernetzten, intuitiven und fernbedienbaren Otoscope-Geräten setzt die Erwartungen an die ENT-Diagnostik um und veranlasst Unternehmen, tele-ENT-kompatible Video-Otoscope mit Cloud-Speicher und AI-gestützter Analyse zu entwickeln.
- Die Nachfrage nach digital integrierten Otoscope-Geräten wächst in Krankenhäusern, ENT-Zentren und Kliniken rapide, da Gesundheitsanbieter genaue, schnelle und Remote-Diagnostik-Funktionen priorisieren
- Die zunehmende Fokussierung auf minimalinvasive Diagnostik und kombinierte ENT-chirurgische Lösungen treibt Innovation in multifunktionalen Otoskopgeräten auf den asiatisch-pazifischen Märkten voran
Asia-Pacific Otoscope Devices Marktdynamik
Fahrer
Rising Prevalence of Ear Disorders and Expanding Healthcare Infrastructure
- Das zunehmende Auftreten von Ohrinfektionen, Hörverlusten und damit verbundenen Störungen, kombiniert mit Investitionen in moderne Gesundheitsinfrastruktur, ist ein wichtiger Treiber für die Übernahme von Otoscope-Geräten
- So kündigte beispielsweise im März 2025 ein führendes Krankenhausnetzwerk in Indien die Bereitstellung von vernetzten Video-Otoscopes in ländlichen Kliniken an, um die frühzeitige Diagnose von Ohren zu verbessern
- Da die Kliniker genaue und effiziente diagnostische Werkzeuge suchen, bieten Otoscope Features wie hochauflösende Abbildung, LED-Beleuchtung und Portabilität, die eine wesentliche Verbesserung über traditionelle Untersuchungsmethoden bieten
- Darüber hinaus ist die zunehmende Betonung auf präventive Gesundheits- und Früherkennungsprogramme in Ländern wie China, Japan und Australien ein integraler Bestandteil der routinemäßigen ENT-Krankheit
- Die Einfachheit der Verwendung, Portabilität und Kompatibilität mit elektronischen Gesundheitsakten, zusammen mit wachsendem Bewusstsein bei Gesundheitsdienstleistern und Patienten, sind wichtige Faktoren, die die Adoption in Krankenhäusern, ENT-Zentren und Kliniken treiben
- Regierungsinitiativen zur Erweiterung des Hörscreenings in Schulen und Gesundheitszentren schaffen neue Nachfragekanäle für Otoskopgeräte
- Zunehmende Investitionen durch private Kliniken in städtischen Zentren für fortgeschrittene diagnostische Werkzeuge erhöhen die Einführung von digitalen und Video-Otoskopen
Zurückhaltung/Challenge
Hohe Kosten und begrenzte Aufmerksamkeit in ländlichen Gebieten
- Die relativ hohen Kosten für fortgeschrittene Video- und Digitaloskope stellen eine Herausforderung für eine breitere Übernahme in preissensitiven Märkten in Asien-Pazifik dar, insbesondere in ländlichen Gebieten
- So stehen kleinere Kliniken in abgelegenen Regionen Indiens und Indonesiens vor Budgetzwängen, die den Zugang zu High-End-Diagnostikgeräten trotz wachsender Gesundheitsbedürfnisse begrenzen.
- Die Überwindung der Erschwinglichkeit durch kostengünstige tragbare Modelle und staatliche Subventionen ist für den Ausbau der Marktdurchdringung in unterhaltsberechtigten Regionen unerlässlich.
- Darüber hinaus kann eine begrenzte Sensibilisierung und Schulung von Klinikern in ländlichen Gebieten in Bezug auf digitale Otoskop-Fähigkeiten eine effektive Nutzung und Adoption behindern
- Überwindung dieser Herausforderungen durch Sensibilisierungskampagnen, professionelle Schulungsprogramme und erschwingliche Geräteoptionen wird für ein nachhaltiges Wachstum im asiatisch-pazifischen otoscope-Gerätemarkt von entscheidender Bedeutung sein
- Inkonsistente Regulierungsstandards in Asien-Pazifik-Ländern für medizinische Diagnosegeräte können Produktzulassungen und Markteintritt verlangsamen
- Wartungsanforderungen und die Notwendigkeit einer regelmäßigen Kalibrierung von High-End-Digital-Otoskopen können die Annahme unter kleineren Kliniken mit begrenztem technischen Personal abschrecken
Asia-Pacific Otoscope Devices Market Scope
Der Markt wird auf Basis von Produkt, Portabilität, Typ, Mobilität, Anwendung, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkt
Auf der Basis des Produkts wird der Markt der Asia-Pacific-Otoskop-Geräte in Taschen-Otoskop, Vollformat-Otoskop und Video-Otoskop segmentiert. Das Segment Video Otoscope dominierte den Markt mit einem Marktanteil von 45,9% im Jahr 2025, angetrieben durch seine verbesserte Visualisierung, Echtzeit-Bildgebung und wachsende Akzeptanz in klinischen und chirurgischen Anwendungen. Klinische bevorzugen Video-Otoskope, um mit digitalen Plattformen zu verbinden, hochauflösende Bilder zu speichern und Remote-Beratungen in Tele-ENT-Programmen zu ermöglichen. Das Bewusstsein für die frühzeitige Erkennung von Hör- und Ohrstörungen, insbesondere in städtischen und halbstädtischen Gebieten, weckt die Nachfrage. Die Integration mit elektronischen Gesundheitsaufzeichnungen, WLAN-Konnektivität und AI-gestützten Diagnose-Tools stärkt die Marktführerschaft. Die zunehmende Nutzung von Video-Otoskopen im Unterricht von Krankenhäusern und ENT-Ausbildungsprogrammen trägt ebenfalls zur Dominanz bei.
Das Segment Full Size Otoscope wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch sein ergonomisches Design, seine robuste Leistung und seine weitere Vorliebe in Krankenhäusern und ENT-Zentren für hochvolumige diagnostische Workflows getrieben wird. Vollformat-Otoskope werden auch für die Kompatibilität mit einer Reihe von Zubehör- und Beleuchtungsoptionen geschätzt, wodurch die klinische Effizienz und Diagnosegenauigkeit verbessert wird. Das Segment profitiert auch von der Kompatibilität mit einer Vielzahl von Zubehör, einschließlich Spekula und Beleuchtungsoptionen, die die Diagnosegenauigkeit erhöht. Die weit verbreitete Übernahme in chirurgischen und diagnostischen Anwendungen zementiert weiter ihre Marktführerschaft. Die Nachfrage wird weiter durch Ausbildungsprogramme in medizinischen Hochschulen unterstützt, die Full-Size-Modelle für Lehrzwecke verwenden. Krankenhäuser und Spezial-ENT-Zentren priorisieren Voll-Größe-Otoskope für ihre Zuverlässigkeit und bewährte klinische Wirksamkeit
- Durch Portabilität
Auf Basis der Portabilität wird der Markt in Wandmontage, Handheld und Standalone segmentiert. Das Hand-Held-Segment dominierte den Markt im Jahr 2025, aufgrund seiner Flexibilität, einfacher Bedienung und Portabilität in verschiedenen Kliniken und ambulanten Kliniken. Hand-Otoskope ermöglichen es Klinikern, Patienten in verschiedenen Einstellungen zu untersuchen, einschließlich Nacht-Beratungen und mobile Gesundheitslager, so dass sie sehr bevorzugt. Das Segment wird auch in Routine-Check-ups und vorbeugenden Screens weit verbreitet und verbessert seine Annahme. Ergonomische Designs und Leichtbau tragen beim erweiterten Einsatz zum klinikischen Komfort bei. Kompatibilität mit unterschiedlichen Beleuchtungsoptionen und diagnostischen Werkzeugen stärkt die Dominanz des Handoskops. Krankenhäuser und HNO-Zentren in hochvolumigen Regionen verlassen sich stark auf handgeführte Modelle für Effizienz und Praxis.
Das Segment Standalone wird von 2026 bis 2033 am schnellsten CAGR erleben, das durch den wachsenden Bedarf an tragbaren, in sich geschlossenen Geräten angetrieben wird, die unabhängig in ländlichen oder entfernten Gesundheitseinrichtungen funktionieren können. Standalone-Otoskope mit integrierter Bildgebung und drahtloser Konnektivität ermöglichen es den Klinikern, Untersuchungen durchzuführen, ohne auf externe Stromquellen oder komplexe Setups zu verlassen. Die steigende Nachfrage nach Telemedizinprogrammen und mobilen Gesundheitsinitiativen in Ländern wie Indien und China beschleunigt das Wachstum weiter. Die Bequemlichkeit von eigenständigen Geräten in Outreach- und Community-Gesundheitsprogrammen macht dieses Segment sehr attraktiv für einen schnellen Einsatz.
- Typ
Auf Basis des Typs wird der Markt in drahtgebundene und drahtlose Otoskope segmentiert. Das Segment Wired dominierte den Markt im Jahr 2025 aufgrund seiner Zuverlässigkeit, durchgängigen Stromversorgung und überlegener Bildqualität, die für chirurgische und hochpräzise Diagnoseanwendungen entscheidend ist. Wired Otoscopes sind weit verbreitet in Krankenhäusern und ENT-Zentren, wo ununterbrochene Operation ist unerlässlich. Ihre Haltbarkeit und Kompatibilität mit mehreren Zubehörteilen machen sie für den langfristigen klinischen Einsatz bevorzugt. Ausbildungseinrichtungen bevorzugen auch verdrahtete Otoskope für die praktische Lehre. Die starke Präsenz des Segments in etablierten medizinischen Einrichtungen sorgt für eine anhaltende Marktherrschaft. Wartungs- und Reparaturnetzwerke sind reifer für kabelgebundene Geräte und bieten zusätzliche Sicherheit für Gesundheitsdienstleister.
Das Wireless-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, durch die zunehmende Annahme von tragbaren digitalen Otoskopen und Tele-ENT-Anwendungen. Drahtlose Otoskope ermöglichen Mobilität, Fernberatung und einfache Integration mitSmartphonesoder Cloud-Plattformen, die in abgelegenen und halbstädtischen Gebieten sehr attraktiv sind. Steigendes Interesse von Privatkliniken und Heimpflege-Anbietern treibt die Adoption weiter voran. Das Segment profitiert von Innovationen in der Batterieeffizienz, kompaktem Design und nahtloser drahtloser Vernetzung. Drahtlose Geräte werden auch für Outreach-Programme und mobile Screening-Initiativen bevorzugt, um ihr Wachstumspotenzial zu verbessern.
- Durch Mobilität
Aufgrund der Mobilität wird der Markt zu starren und flexiblen Otoskopen segmentiert. Das Rigid Segment dominierte den Markt im Jahr 2025 aufgrund seiner präzisen Kontrolle, Haltbarkeit und Standardnutzung in Krankenhäusern und ENT-Zentren. Rigid-Otoskope liefern konsistente diagnostische Ergebnisse und werden in klinischen und chirurgischen Anwendungen weit verbreitet. Ihre Kompatibilität mit hochintensiven Lichtquellen und bildgebenden Zubehören macht sie für eine detaillierte Untersuchung geeignet. In der Lehre von Krankenhäusern zur Ausbildung und Praxis werden riesengroße Geräte bevorzugt. Eine hohe Akzeptanz bei Routine-ENT-Checkups und ambulanten Verfahren sorgt für einen starken Marktanteil. Zuverlässigkeit und lange Lebensdauer stärken die Dominanz in institutionellen Einstellungen.
Das Segment Flexibel soll das schnellste Wachstum von 2026 bis 2033 beobachten, das durch Fortschritte bei der Miniaturisierung und endoskopischen Technologien vorangetrieben wird. Flexible Otoskope ermöglichen eine bessere Navigation in komplexen Ohrstrukturen und verbessern die diagnostische Genauigkeit für spezifische HNO-Erkrankungen. Steigende Annahme in spezialisierten HNO-Kliniken und chirurgische Zentren Brennstoffe Markterweiterung. Das Wachstum wird auch durch technologische Verbesserungen in der Bildauflösung und der Manövrierfähigkeit unterstützt. Flexible Otoskope werden zunehmend in Telemedizin-Setups und Ferndiagnoseprogrammen eingesetzt. Die Klienten schätzen flexible Otoskope für Patientenkomfort und verbesserte Verfahrensfähigkeiten.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Diagnose und Chirurgie segmentiert. Das Segment Diagnosis dominierte den Markt im Jahr 2025 aufgrund der großen Menge an Routineohruntersuchungen in Krankenhäusern, Kliniken und HNO-Zentren. Diagnostische Otoskope sind weit verbreitet zur Früherkennung vonOhrinfektionen, Hörverlust und andere ohrbedingte Störungen. Sie sind wesentliche Werkzeuge in präventiven Gesundheits- und Schul- oder kommunalen Screening-Programmen. Die Kompatibilität mit der digitalen und Video-Bildgebung verbessert ihr Nutzen. Die hohe Adoption in städtischen und halbstädtischen Gebieten hält Marktherrschaft. Die einfache Bedienung und niedrigere Kosten im Vergleich zu chirurgischen Otoskopen unterstützen ihre breite Nutzung weiter.
Das Chirurgische Segment wird von 2026 bis 2033 am schnellsten CAGR erleben, das von zunehmenden HNO-Strecken und minimalinvasiven Verfahren in Asien-Pazifik-Ländern angetrieben wird. Chirurgische Otoskope bieten verbesserte Optik, Präzision und Integration mit Videosystemen für fortgeschrittene Verfahren. Die wachsenden Investitionen in die Krankenhausinfrastruktur und das zunehmende Bewusstsein der Patienten für chirurgische Eingriffe tragen zum Marktwachstum bei. Integration mit Aufnahme- und Telemedizin-Lösungen für die chirurgische Ausbildung weitere Kraftstoffe Annahme. Fortgeschrittene chirurgische Otoskope verbessern Verfahrensergebnisse und werden zunehmend in hochvolumigen HNO-Zentren eingesetzt.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, HNO-Zentren und Kliniken segmentiert. Das Segment Hospitals dominierte den Markt im Jahr 2025 aufgrund hoher Patientenzufluss, Investitionskapazität und Vorliebe für fortgeschrittene diagnostische Werkzeuge. Krankenhäuser nutzen Otoskope über verschiedene Abteilungen, einschließlich HNO, Kinderärzte und allgemeine Gesundheitsuntersuchungen. Ihre Kaufkraft und Wartungsfähigkeiten bevorzugen die Annahme von High-End-Geräten. Krankenhäuser führen auch in Trainingsprogrammen für Kliniker, steigende Nachfrage nach vollwertigen Otoskopen. Eine starke Übernahme in öffentlichen und privaten Krankenhäusern sorgt für eine anhaltende Marktführerschaft. Ihre Integration mit Krankenhausinformationssystemen verbessert die Nutzung weiter.
Das Segment ENT Centres wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch den Anstieg spezialisierter ENT-Kliniken in städtischen Zentren und das Bewusstsein für Ohr und Hörpflege gestärkt wird. ENT-Zentren priorisieren fortschrittliche Video- und digitale Otoscopes für präzise Diagnosen. Das Wachstum wird von steigenden ambulanten Besuchen unterstützt und konzentriert sich auf die Spezialversorgung. Flexible und drahtlose Geräte werden zunehmend in ENT-Zentren übernommen. Die Ausweitung privater HNO-Ketten in Ländern wie Indien, China und Japan beschleunigt das Wachstum dieses Segments.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen und Einzelhandelsverkäufe segmentiert. Das Direct Tender-Segment dominierte den Markt im Jahr 2025 aufgrund des Großauftrags durch Krankenhäuser, staatliche Gesundheitsprogramme und institutionelle Käufer. Direkte Angebote ermöglichen Großkäufe, Kostenvorteile und langfristige Wartungsverträge. Krankenhäuser und ENT-Zentren bevorzugen direkte Ausschreibung für standardisierte Geräte und konsistente Versorgung. Starke Regierung und institutionelle Beteiligung sorgen für die Dominanz dieses Kanals. Langfristige Verträge mit Herstellern verbessern die Servicesicherheit und verringern die operativen Risiken.
Das Segment Retail Sales wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch steigende Adoption in Privatkliniken, kleinen Krankenhäusern und einzelnen ENT-Praktizierenden getrieben wird. Retail-Kanäle bieten Flexibilität, kleinere Auftragsmengen und Zugang zu einer Vielzahl von Modellen. Online-Handelsplattformen und E-Commerce-Verfügbarkeit erhöhen die Zugänglichkeit. Private Kliniken verlassen sich zunehmend auf Einzelhandelskäufe für schnellere Beschaffung. Der Ausbau von Telemedizin- und Heimversorgungslösungen trägt zum Einzelhandelswachstum bei.
Asia-Pacific Otoscope Devices Markt Regionale Analyse
- China dominierte den asiatisch-pazifischen otoscope-Gerätemarkt mit einem Umsatzanteil von 25,7% im Jahr 2025, gekennzeichnet durch große Patientenpopulationen, schnelle Entwicklung von Gesundheitseinrichtungen und zunehmende Einführung moderner ENT-Diagnostiktechnologien
- Healthcare-Anbieter in China schätzen die Genauigkeit, Portabilität und Integration von Otoscope-Geräten mit digitalen bildgebenden und telemedizinischen Plattformen, die Patientenversorgung, diagnostische Effizienz und Remote-Beratungen verbessern
- Diese weit verbreitete Adoption wird weiter unterstützt durch steigende Einwegeinkommen, Regierungsinitiativen zur Früherkennung und vorbeugenden Ohrenpflege sowie die wachsende Präsenz privater HNO-Kliniken, die Schaffung von Otoscope-Geräten als bevorzugte diagnostische Lösung sowohl im öffentlichen als auch im privaten Gesundheitswesen
Das China Otoscope Devices Market Insight
Der Markt für Otoscope-Geräte in China eroberte 2025 den größten Umsatzanteil von 25,7%, der durch eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für Ohr- und Hörstörungen des Patienten gestärkt wurde. Krankenhäuser und HNO-Zentren in China übernehmen zunehmend Video- und Digital-Otoskope für eine genaue Diagnose und Integration mit Telemedizin-Plattformen. Die Steigerung der verfügbaren Einkommen, staatliche Initiativen zur Förderung der präventiven Gesundheitsversorgung und starke Investitionen in öffentliche und private Gesundheitseinrichtungen treiben Marktwachstum. Darüber hinaus erhöht das Vorhandensein von heimischen Herstellern mit kostengünstigen Lösungen die Zugänglichkeit in städtischen und halbstädtischen Regionen.
Japan Otoscope Devices Market Insight
Der Markt für Otoscope-Geräte in Japan zeigt ein stetiges Wachstum, das von einem High-Tech-Krankheitssystem, fortschrittlicher ENT-Diagnostik und zunehmendem Fokus auf ambulante und vorbeugende Versorgung angetrieben wird. Japanische Krankenhäuser und Kliniken übernehmen tragbare, drahtlose und Video-Otoskope für Routineuntersuchungen und chirurgische Verfahren. Die Integration von Otoskopen mit elektronischen Gesundheitsakten und Tele-ENT-Plattformen verbessert die Effizienz des Workflows. Darüber hinaus erhöht die alternde Bevölkerung Japans die Nachfrage nach zugänglichen und präzisen diagnostischen Instrumenten, während das Bewusstsein für die Hörgesundheit in Schulen und Altenpflegezentren die Annahme weiter unterstützt.
Indien Otoskop Geräte Markt Insight
Der indische Otoskop-Geräte-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik nach China im Jahr 2025, zu einer schnellen Urbanisierung, einer wachsenden Mittelschicht und einem zunehmenden Zugang zu modernen Gesundheitseinrichtungen. Krankenhäuser, Kliniken und HNO-Zentren übernehmen digitale und Video-Otoskope, um die Diagnosegenauigkeit und Patientenversorgung zu verbessern. Regierungsinitiativen zur Förderung von gemeinschaftlichen Screening-Programmen und Telemedizin-Diensten in ländlichen Gebieten erweitern die Reichweite von Otoskop-Geräten. Die zunehmende technologische Adoption und die inländische Fertigung von erschwinglichen Otoskopen machen diese Geräte zudem über Wohn- und klinische Einstellungen zunehmend zugänglich.
Südkorea Otoscope Devices Market Insight
Der Markt für otoscope-Geräte in Südkorea wird mit einem moderaten Wachstum rechnen, das durch eine fortgeschrittene Gesundheitsinfrastruktur, steigende Spezialkliniken und eine hohe Einführung digitaler Gesundheitstechnologien gefördert wird. Krankenhäuser und Kliniken in urbanen Zentren integrieren zunehmend drahtlose und Video-Otoskope für präzise diagnostische und chirurgische Anwendungen. Die Betonung der Regierung auf präventive Gesundheits- und Telemedizinprogramme unterstützt die Markterweiterung. Darüber hinaus fördern das steigende Bewusstsein für Hörstörungen und die Verfügbarkeit moderner, benutzerfreundlicher Geräte eine weit verbreitete Adoption in Krankenhäusern und Privatkliniken.
Welche Unternehmen im asiatisch-pazifischen Otoskop-Gerätemarkt
Die Asia-Pacific Otoscope Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Welch Allyn, Inc. (USA
- American Diagnostic Corporation(US)
- HEINE Optotechnik GmbH & Co. KG(Deutschland)
- Rudolf Riester GmbH(Deutschland)
- 3M(US)
- Olympus Corporation (Japan)
- GF Health Products, Inc. (USA)
- Luxamed GmbH & Co. KG (Deutschland)
- Kirchner & Wilhelm GmbH + Co. KG (KaWe) (Deutschland)
- SyncVision Technology Corporation (Kanada)
- Firefly Global Ltd. (U.K.)
- CellScope, Inc. (USA)
- Inventis SRL (Italien)
- Zumax Medical Co., Ltd. (China)
- Orlvision GmbH (Deutschland)
- Mindmark Corporation (USA)
- Optomic España S.A. (Spanien)
- Medline Industries, Inc. (USA)
- Dr. Mom Otoscopes (USA)
Was sind die jüngsten Entwicklungen im asiatisch-pazifischen Otoscope Devices Market
- Im August 2025 wurden digitale Otoskope mit fortschrittlicher Präzisionsbildgebung und drahtloser Konnektivität als immer zentraler für die ENT-Diagnostik und die Telegesundheitsberatung hervorgehoben, die breitere Adoptionstrends der hochauflösenden und vernetzten otoskopischen Technologie in modernen Ohrengesundheitseinstellungen widerspiegeln.
- Im Juni 2025 zeigte eine MDPI-veröffentlichte klinische Bewertungsstudie eines pen‐förmigen Otoskops, das für telemedizinische und bürobasierte Otologic-Prüfungen konzipiert ist, seine Machbarkeit und Akzeptanz von Patienten unter Beweis gestellt und verdeutlicht, wie neue Formfaktoren in real‐world-Klinik-Workflows eingehen, besonders relevant für Länder mit wachsender tele‐ENT-Adoption in Asia‐Pacific
- Im Februar 2025 haben JEDMED und Otologic Tech zusammengearbeitet, um ein AI‐fähiges digitales Otoskop zu starten, das Echtzeitanalysen von Ohrenbedingungen integriert, ENT-Prüfungen optimiert und Gesundheitsdienstleister in der Telemedizin und der klinischen Versorgung unterstützt, um die Diagnosegenauigkeit zu verbessern
- Im August 2024 berichteten Forscher über die Entwicklung eines neuen OCT-integrierten Otoskops, das traditionelle Otoskopie mit optischer Kohärenztomographie (OCT) kombiniert, um eine tiefere Abbildung von Ohrstrukturen zu ermöglichen und die diagnostischen Fähigkeiten für Hörkliniken zu verbessern. Dieser Fortschritt hat Potenzial, die Diagnose von Ohrenerkrankungen zu verbessern und Kliniker in der asiatisch-pazifischen Diagnostik zu unterstützen
- Im März 2024 kündigten Otorion Medical und Philips eine strategische Zusammenarbeit an, um die AI‐verstärkte Otoskop-Bildgebung in die diagnostischen Lösungen von Philips zu integrieren, um die klinischen Diagnostikfähigkeiten mit hochpräzisen otoskopischen Abbildungen zu verbessern, die mit breiteren klinischen Hardware- und Softwaresystemen kombiniert wurden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











