



Marktsegmentierung für Laborautomatisierung in Europa nach Produkttyp (Geräte, Software & Informatik und Analysegeräte), Automatisierungstyp (modulare Automatisierung und vollständige Laborautomatisierung), Anwendung (Wirkstoffforschung, klinische Diagnostik, Genomik-Lösungen, Proteomik-Lösungen, Bioanalyse, Protein-Engineering, Lyophilisierung, Systembiologie, analytische Chemie und Sonstige), Endnutzer (Biotechnologie & Pharma, Krankenhäuser & Labore, Forschungs- und akademische Einrichtungen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Europe Lab Automation Market Size and Growth Rate
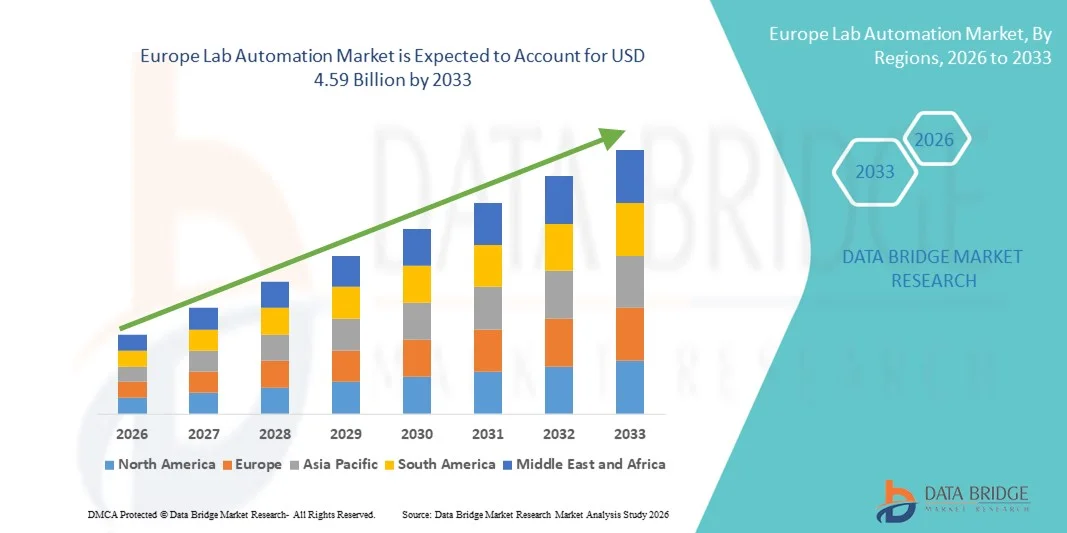
- Wie pro Data Bridge Market Research Analysis Die europäische Marktgröße für Laborautomatisierung wurde geschätzt2,88 Mrd. USD in 2025und wird voraussichtlich erreichen4,59 Milliarden USD bis 2033, beiCAGR von 6,0 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung automatisierter Laborgeräte und fortgeschrittener Robotersysteme gefördert, die eine höhere Effizienz, Genauigkeit und Durchsatz in Forschungs- und klinischen Labors ermöglichen
- Darüber hinaus stellt die steigende Nachfrage nach optimierten Labor-Workflows, reduzierten menschlichen Fehlern und kostengünstigen operativen Lösungen die Laborautomatisierung als Schlüsselkomponente moderner Labore her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Laborautomatisierungstechnologien, was das Wachstum der Industrie deutlich steigert
Marktgröße und Prognose
- Europa Marktwert (2025): USD 2.88 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.59 Milliarden
- Wettervorhersage CAGR (2026–2033): 6.0%
Was sind die großen Takeaways von Europe Lab Automation Market
- Die Laborautomation, die automatisierte Laborgeräte, Software & Informatik und Analysegeräte umfasst, wird durch verbesserte Effizienz, Genauigkeit und Reproduzierbarkeit von Experimenten zu einem wesentlichen Bestandteil moderner Forschungs-, klinischer und industrieller Laboratorien in öffentlichen und privaten Bereichen.
- Die steigende Nachfrage nach Laborautomation wird in erster Linie durch die Notwendigkeit, den Labordurchsatz zu erhöhen, den menschlichen Fehler zu reduzieren und die Betriebskosten zu optimieren, sowie Investitionen in FuE und Biotechnologie in ganz Europa
- Deutschland dominierte den europäischen Laborautomatisierungsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Forschungsinfrastruktur, hohe Einführung moderner Technologien und eine starke Präsenz wichtiger Branchenakteure, mit erheblichem Wachstum in automatisierten Laborlösungen in pharmazeutischen, klinischen Diagnostik und akademischen Forschungslaboren
- Polen wird in der Prognosezeit aufgrund der zunehmenden Investitionen in die Forschung im Bereich der Gesundheits- und Life Sciences sowie der Modernisierung von Laboreinrichtungen voraussichtlich das am schnellsten wachsende Land im europäischen Laborautomatisierungsmarkt sein.
- Das Segment Equipment dominierte den europäischen Laborautomatisierungsmarkt mit einem Marktanteil von 42,3 % im Jahr 2025, der von seiner entscheidenden Rolle bei der Unterstützung vielfältiger Anwendungen wie Medikamentenentdeckung, klinischer Diagnostik, Genomik, Proteomik und analytischer Chemie in den Bereichen Biotechnologie, Pharma und akademische Labore getrieben wurde.
Report Scope und Europe Lab Automation Marktsegmentierung
|
Attribute |
Europa Lab Automation Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends in Europe Lab Automation Market
Integration von KI und Advanced Analytics in Lab Workflows
- Ein bedeutender und beschleunigter Trend im europäischen Laborautomatisierungsmarkt ist die zunehmende IntegrationKünstliche Intelligenz(AI) und fortschrittliche Datenanalysen in Laborgeräte und Software, Verbesserung der experimentellen Genauigkeit, vorausschauende Erkenntnisse und Optimierung des Workflows
- Zum Beispiel nutzt Tecans fortschrittliche Roboterplattform KI-gesteuerte Protokolle, um den Umgang mit Flüssigkeiten zu optimieren und experimentelle Fehler zu reduzieren, während PerkinElmers Laborinformatiklösungen bietenvorausschauende Analytikfür Probenverfolgung und Experimente
- Die KI-Integration in die Laborautomatisierung ermöglicht Funktionen wie vorausschauende Wartung, intelligente Planung von Experimenten und Echtzeit-Anomalie-Erkennung in Assays, Steigerung der Produktivität und Reduzierung der Betriebsausfallzeiten
- Die nahtlose Integration von Laborautomationssystemen mit Cloud-basierten Informatikplattformen ermöglicht eine zentrale Überwachung und Steuerung mehrerer Instrumente und Workflows und schafft eine einheitliche Labormanagementumgebung
- Dieser Trend hin zu intelligenteren, datengetriebenen und vernetzten Laborsystemen ist die grundsätzliche Neuformulierung der Erwartungen an die Forschungseffizienz und Reproduzierbarkeit. Daher entwickeln Unternehmen wie Hamilton Company KI-fähige automatisierte Flüssigkeitsbehandlungssysteme mit Funktionen zur Workflow-Optimierung und Echtzeit-Entscheidungsunterstützung.
- Die Nachfrage nach Laborautomatisierungslösungen mit integrierten KI- und Analytik-Fähigkeiten wächst rasant über pharmazeutische, biotechnologische und akademische Forschungslabore, da Institutionen zunehmend Effizienz, Genauigkeit und High-Throughput-Fähigkeiten priorisieren
- Erhöhter Fokus auf personalisierte Medizin und hochdurchsatzgenomische Anwendungen ist die Nachfrage nach Automatisierungsplattformen, die in der Lage sind, große und komplexe Datensätze effizient zu verarbeiten
Europe Lab Automation Market Dynamics
Fahrer
Rising R&D Investitionen und Bedarf an Workflow-Effizienz
- Die zunehmenden Investitionen in die Pharma-, Biotechnologie- und klinische Forschung sowie die Notwendigkeit, Labor-Workflows zu optimieren, sind ein wesentlicher Treiber für die erhöhte Nachfrage nach Laborautomatisierungslösungen
- Zum Beispiel kündigte Sartorius im März 2025 eine Erweiterung seiner automatisierten Laborlösungen für biopharmazeutische FuE an, die auf eine schnellere und reproduzierbarere Analyseentwicklung abzielte.
- Da Forschungseinrichtungen und kommerzielle Labors einen höheren Durchsatz und einen reduzierten menschlichen Fehler suchen, bieten automatisierte Systeme präzise Handhabung, standardisierte Protokolle und Integration mit Laborinformationsmanagementsystemen (LIMS) an, die überzeugende operative Vorteile bieten
- Darüber hinaus ist die zunehmende Einführung von High-Throughput-Screening-, Genomics- und Proteomics-Anwendungen eine kritische Komponente der modernen Forschungsinfrastruktur
- Die zunehmende Notwendigkeit skalierbarer, kostengünstiger und reproduzierbarer experimenteller Arbeitsabläufe sowie steigender Druck zur Beschleunigung der Drogenentdeckung und -diagnostik treibt die Einführung von Laborautomation in ganz Europa voran
- Regierungs- und private Förderinitiativen zur Modernisierung von Labors und zur Förderung der Innovation in der Biotechnologie beschleunigen die Einführung von Automatisierungstechnologien
- Erweiterung des biopharmazeutischen und klinischen Diagnostiksektors in Ländern wie Deutschland, Frankreich und der Schweiz schafft zusätzliche Möglichkeiten für Laborautomatisierung und Software-Adoption
Zurückhaltung/Challenge
Hohe Kosten- und Integrationskomplexität
- Die relativ hohe Anfangsinvestition, die für fortgeschrittene Laborautomatisierungsanlagen und Informatiklösungen benötigt wird, stellt eine bedeutende Herausforderung für eine breitere Marktdurchdringung dar, insbesondere für kleinere Laboratorien oder akademische Einrichtungen
- So können z.B. ausgeklügelte modulare Automatisierungssysteme von Unternehmen wie Beckman Coulter mehrere hunderttausend Euro kosten, wodurch sie für haushaltsorientierte Labors weniger zugänglich sind.
- Integrationsherausforderungen, einschließlich Kompatibilität über verschiedene Instrumente und Software-Plattformen, erfordern zusätzliche Ressourcen, technisches Know-how und Schulungen, verlangsamende Adoption und zunehmende operative Komplexität
- Darüber hinaus können Bedenken hinsichtlich der Datensicherheit und der Einhaltung strenger regulatorischer Anforderungen in klinischen und Forschungslabors den Einsatz vernetzter Automatisierungslösungen einschränken.
- Während die Kosten nach und nach sinken und modulare Lösungen skalierbare Optionen bieten, bleiben die wahrgenommenen Komplexitäten und die hohen Investitionen für die weit verbreitete Annahme, insbesondere in kleineren oder ressourcenbegrenzten Laboreinstellungen, Barrieren.
- Die Bewältigung dieser Herausforderungen durch standardisierte Integrationsprotokolle, benutzerfreundliche Softwareschnittstellen und kostengünstige Automatisierungspakete wird für ein nachhaltiges Wachstum im europäischen Laborautomatisierungsmarkt von entscheidender Bedeutung sein.
- Begrenztes Fachpersonal, das in der Lage ist, fortschrittliche automatisierte Systeme zu betreiben und zu pflegen, beschränkt die Annahme in bestimmten Forschungs- und akademischen Labors weiterhin
- Variabilität in regionalen Regulierungsrahmen in ganz Europa kann die Umsetzung und Vermarktung von fortschrittlichen Automatisierungslösungen verlangsamen und zusätzliche Compliance-Ressourcen erfordern
Europa Lab Automation Market Scope
Der Markt wird auf Basis von Produkttyp, Automatisierungstyp, Anwendung und Endbenutzer segmentiert
- Nach Produkttyp
Auf Basis des Produkttyps wird der europäische Laborautomatisierungsmarkt in Geräte, Software & Informatik und Analysatoren segmentiert. Das Segment der Ausrüstung dominierte den Markt mit dem größten Umsatzanteil von 42,3% im Jahr 2025, angetrieben durch die wesentliche Rolle von Instrumenten wie automatisierte Flüssigkeitsgriffe, Roboterarme und Mikroplattenleser in modernen Labors. Diese Systeme bieten hohe Präzision, Reproduzierbarkeit und Skalierbarkeit bei Anwendungen wie Medikamentenentdeckung, klinische Diagnostik und Proteomik, was sie in der Forschung und biopharmazeutischen Einstellungen unverzichtbar macht. Die robuste Nachfrage wird weiter unterstützt durch den Bedarf an hochdurchsatzfähigen Workflows und einem reduzierten menschlichen Eingriff. Laboratorien in Ländern wie Deutschland, Frankreich und der Schweiz investieren stark in automatisierte Anlagen, um Produktivität und Effizienz zu steigern. Auch die Kompatibilität von automatisierten Geräten mit anderen Laborsystemen und Informationsplattformen stärkt die Marktposition. Darüber hinaus sind kontinuierliche technologische Innovationen, einschließlich modularer Designs und AI-assisted Funktionalität, in diesem Segment nachhaltig gewachsen.
Das Segment Software & Informatik wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 aufgrund des steigenden Bedarfs an Datenmanagement, der Integration von Laborinformationsmanagementsystemen (LIMS) und fortschrittlicher Analytik beobachtet wird. Cloud-basierte Lösungen und AI-getriebene Software ermöglichen eine Fernüberwachung, Workflow-Optimierung und vorausschauende Wartung. Wissenschaftliche und industrielle Labore übernehmen schnell Software-Plattformen, um die Zusammenarbeit zu verbessern, die Datenintegrität zu verbessern und die Forschungsergebnisse zu beschleunigen. Steigende Nachfrage nach Compliance, regulatorischer Berichterstattung und nahtloser Vernetzung in mehreren Standortlaboren weitere Kraftstoffe Annahme. Da die Labore zunehmend komplexe Datensätze aus der Genomik- und Proteomikforschung verarbeiten, wird der Bedarf an ausgeklügelten Informatiklösungen starke CAGR in diesem Segment vorantreiben.
- Mit Automatisierungstyp
Auf Basis des Automatisierungstyps wird der Markt in modulare Automatisierung und Gesamtlaborautomation segmentiert. Das modulare Automatisierungssegment dominierte den Markt mit einem Anteil von 55,1% im Jahr 2025, da Labors flexible, anpassbare Lösungen bevorzugen, die mit vorhandenen Geräten integriert werden können. Modulare Systeme ermöglichen inkrementelle Upgrades und ermöglichen Labors, Workflows ohne wesentliche Investitionen vor Ort zu optimieren. Ihre Anpassungsfähigkeit in unterschiedlichen Anwendungen – von der Drogenentdeckung bis zur klinischen Diagnostik – macht sie in Europa sehr beliebt. Auch Laboratorien profitieren von reduzierter Ausfallzeit, verbesserter Durchsatz und einfacher Wartung mit modularen Konfigurationen. Deutschland, die U.K. und Frankreich führen durch fortgeschrittene Forschungsinfrastruktur und hohe FuE-Ausgaben in der modularen Automatisierung. Darüber hinaus bieten modulare Systeme eine bessere Skalierbarkeit für Labore, die in hochdurchsatzgenomische und proteomische Anwendungen expandieren.
Das gesamte Segment der Laborautomation wird durch die steigende Nachfrage nach vollintegrierten, end-to-end automatisierten Lösungen von 2026 bis 2033 das schnellste Wachstum beobachten. Totale Laborautomatisierung reduziert manuelle Eingriffe, minimiert den menschlichen Fehler und verbessert die Reproduzierbarkeit in hochvolumigen Laboren. Der zunehmende Fokus auf biopharmazeutische FuE, klinische Diagnostik und personalisierte Medizin treibt die Notwendigkeit vollautomatischer Arbeitsabläufe. Länder wie Polen, Tschechien und Schweden investieren in die Laborautomation, um Labore zu modernisieren und die Zusammenarbeit mit mehreren Standorten zu unterstützen. Die zunehmende Übernahme von KI-fähigen Robotik und integrierten analytischen Plattformen beschleunigt das Wachstum in diesem Segment weiter.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt zu Medikamentenentdeckung, klinischen Diagnostik, Genomlösungen, Proteomiklösungen, Bioanalyse, Protein Engineering, Lyophilisierung, Systembiologie, analytische Chemie und andere segmentiert. Das Droge-Entdeckungssegment dominierte den Markt mit einem Anteil von 40,6% im Jahr 2025, aufgrund der hohen Nachfrage nach automatisiertem Hochdurchsatz-Screening, Probenaufbereitung und Assay-Reproduzierbarkeit in der Pharmaforschung. Automatisierte Systeme ermöglichen eine schnellere Bleierkennung, reduzierte Betriebskosten und minimierten menschlichen Fehler, kritisch für die wettbewerbsfähige Drogenentwicklung. Europäische Pharma-Hubs wie Deutschland, die Schweiz und die USA investieren stark in automatisierte Drogenentdeckungsplattformen, um die F&D-Zeiträume zu beschleunigen. Die Zusammenarbeit zwischen Automatisierungsunternehmen und Forschungseinrichtungen verstärkt die Annahme. Darüber hinaus verstärken regulatorische Anforderungen an die Datenintegrität in den Drug Discovery Workflows die Notwendigkeit zuverlässiger Automatisierungssysteme.
Aufgrund der steigenden Nachfrage nach personalisierter Medizin, der Sequenzierung der nächsten Generation und der hochdurchsatzgenomischen Analyse wird erwartet, dass das Segment Genomics Solutions das schnellste Wachstum von 2026 bis 2033 beobachtet. Automatisierte Plattformen verbessern die Probenhandhabung, reduzieren Verschmutzungsrisiken und ermöglichen eine effiziente Verarbeitung großer genomischer Datensätze. Länder, die in Präzisionsmedizin-Initiativen investieren, wie Frankreich, Spanien und die Niederlande, übernehmen genomisch fokussierte Automatisierungslösungen in einem schnellen Tempo. Die Integration mit KI- und Cloud-basierten Analysen verbessert die Effizienz und Skalierbarkeit weiter. Die zunehmenden Anwendungen in der Diagnostik, in der Krankheitsforschung und in der Biomarker-Erkundung treiben in diesem Segment weiterhin starke CAGR an.
- Durch Endbenutzer
Auf der Grundlage der Endverbraucher wird der Markt in Biotechnologie & Pharma, Krankenhäuser & Labore, Forschung und akademische Einrichtungen und andere segmentiert. Das Segment Biotechnologie & Pharma dominierte den Markt mit einem Anteil von 44,5% im Jahr 2025, da diese Organisationen hohe Durchsatz, reproduzierbare Workflows für FuE, klinische Studien und Arzneimittelherstellung benötigen. Die zunehmende Komplexität biologischer Experimente, verbunden mit der Notwendigkeit regulatorischer Compliance und schnellerer Markteinführung, treibt Investitionen in die Laborautomation an. Europäische Pharma- und Biotech-Hubs, darunter Deutschland, die Schweiz und die USA, sind führende Unternehmen von automatisierten Systemen zur Steigerung der Produktivität und Genauigkeit. Kooperationen mit Automatisierungslösungsanbietern und Instrumentenherstellern unterstützen die Umsetzung weiter. Darüber hinaus profitieren diese Endbenutzer von modularen und totalen Laborautomatisierungssystemen, die mit genomischen, proteomischen und analytischen Chemie-Workflows effizient umgehen können.
Das Segment Forschung und wissenschaftliche Institutionen wird voraussichtlich das schnellste Wachstum von 2026 bis 2033, die durch steigende Investitionen in Life Sciences Bildung, akademische Forschung und regierungsfinanzierte Labormodernisierungsprogramme gefördert. Automatisierung ermöglicht es Institutionen, Hochdurchsatzexperimente durchzuführen, manuelle Fehler zu reduzieren und die Reproduzierbarkeit in Lehr- und Forschungslabors zu verbessern. Länder wie Polen, Tschechien und Schweden entwickeln sich als schnell wachsende Märkte für die akademische Laborautomatisierung. Die Integration von KI-, Robotik- und Informatiklösungen verbessert die Forschungsleistung, die Zusammenarbeit und das Datenmanagement. Der wachsende Fokus auf Genomik, Proteomik und Systembiologie in der Wissenschaft beschleunigt die Annahme in diesem Segment weiter.
Europa Lab Automation Markt Regionale Analyse
- Deutschland dominierte den europäischen Laborautomatisierungsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Forschungsinfrastruktur, hohe Einführung moderner Technologien und eine starke Präsenz wichtiger Branchenakteure, mit erheblichem Wachstum in automatisierten Laborlösungen in pharmazeutischen, klinischen Diagnostik und akademischen Forschungslaboren
- Laboratorien im Land schätzen die Effizienz, Genauigkeit und Reproduzierbarkeit von automatisierten Geräten, Software und Analysatoren über Anwendungen wie Medikamentenentdeckung, klinische Diagnostik und genomische Lösungen.
- Diese weit verbreitete Adoption wird durch staatliche Initiativen unterstützt, die die Labormodernisierung, hohe Einweg-FuE-Budgets und Kooperationen zwischen Automatisierungsanbietern und Forschungseinrichtungen fördern und Deutschland als führendes Zentrum für Laborautomatisierungslösungen in Europa etablieren.
Der US Lab Automation Market Insight
Der US-Laborautomatisierungsmarkt wird voraussichtlich während des Prognosezeitraums bei einem bemerkenswerten CAGR wachsen, der durch den zunehmenden Fokus auf biopharmazeutische FuE, Genomik und personalisierte Medizin getrieben wird. Darüber hinaus übernehmen akademische und klinische Labore automatisierte Systeme, um die Workflow-Effizienz und die Datenreproduzierbarkeit zu verbessern. Die starke Forschungsinfrastruktur der USA, verbunden mit staatlichen Initiativen zur Unterstützung der Labormodernisierung, soll das Marktwachstum weiter fördern. Die Integration von Robotikgeräten mit Laborsoftware und Informatikplattformen verstärkt die Übernahme durch optimierte Betriebsabläufe und Echtzeitüberwachungsfunktionen.
Deutschland Lab Automation Market Insight
Der deutsche Laborautomationsmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch hohe Investitionen in die Pharma-, Biotechnologie- und klinische Forschung und einen wachsenden Schwerpunkt auf fortgeschrittenen Labortechnologien gefördert wird. Deutschlands etablierte Forschungsinfrastruktur und Innovationsschwerpunkt fördern die Einführung automatisierter Laborgeräte, Analysatoren und Informatiklösungen. Die Integration der Laborautomatisierung mit KI und Analytik verbessert Durchsatz, Reproduzierbarkeit und betriebliche Effizienz. Der regulatorische Rahmen und das Engagement für Präzision und Qualität unterstützen die Adoption sowohl in akademischen als auch kommerziellen Labors, insbesondere in Bezug auf die Drogenentdeckung, die klinische Diagnostik und die Genomik.
Frankreich Lab Automation Market Insight
Der Markt für Laborautomation in Frankreich wird während des Prognosezeitraums bei einem starken CAGR wachsen, der durch die Erhöhung der FuE-Aktivitäten in der Pharma-, Biotechnologie- und klinischen Diagnostik bedingt ist. Laboratories in Frankreich übernehmen automatisierte Geräte und Software, um die Effizienz zu verbessern, den menschlichen Fehler zu reduzieren und eine qualitativ hochwertige Datenreproduzierbarkeit zu gewährleisten. Die staatliche Unterstützung für Innovation und Labormodernisierung fördert neben Kooperationen zwischen akademischen Institutionen und Automatisierungsanbietern die Markterweiterung. Der zunehmende Fokus auf hochdurchsatzgenomische und proteomische Anwendungen beschleunigt die Annahme, insbesondere in führenden Forschungszentren wie Paris und Lyon.
Polen Lab Automation Market Insight
Der Markt für Laborautomation in Polen wird voraussichtlich den schnellsten CAGR während der Prognosezeit bezeugen, der durch zunehmende Investitionen in Biotechnologie, Pharma und akademische Forschungslabore getrieben wird. Laboratorien in Polen übernehmen automatisierte Geräte, Software und Analysatoren zur Verbesserung der Workflow-Effizienz, Reproduzierbarkeit und Datenintegrität. Die Regierungsinitiativen zur Modernisierung der Forschungsinfrastruktur und zur Förderung der Innovation beschleunigen die Annahme. Der wachsende Fokus auf High-Throughput-Anwendungen, einschließlich Genomik, Proteomik und klinische Diagnostik, stellt eine starke Nachfrage nach Automatisierungslösungen her. Die Zusammenarbeit zwischen lokalen Forschungseinrichtungen und internationalen Automatisierungsanbietern verbessert die Zugänglichkeit für fortgeschrittene Systeme.
Europa Lab Automation Marktanteil
Die Europe Lab Automation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Thermo Fisher Scientific (USA)
- Siemens Healthineers AG (Deutschland)
- Beckman Coulter (USA)
- Eppendorf SE (Deutschland)
- Agilent Technologies (USA)
- PerkinElmer (USA)
- Danaher (USA)
- Tecan Group (Schweiz)
- QIAGEN (Niederlande)
- Hamilton Company (USA)
- BD (US)
- Hudson Robotics (USA)
- F. Hoffmann La Roche (Schweiz)
- Abbott (USA)
- BioMérieux (Frankreich)
- Sartorius AG (Deutschland)
- Analytik Jena (Deutschland)
- Inpeco (Schweiz)
- Azenta (USA)
Was sind die jüngsten Entwicklungen in Europe Lab Automation Market
- Im Juli 2025 startete MilliporeSigma (Merck KGaA) die AAWTM Workstation, eine neue automatisierte Assay-Plattform, die Labor-Workflows in ganz Europa vereinfachen und beschleunigen soll. Das Plug-and-Play-System integriert verifizierte Protokolle für Protein-, Molekular- und Zellbiologie-Workflows, wodurch reduzierte Hand-on-Zeit und konsistente Ergebnisse in verschiedenen Anwendungen ermöglicht werden
- Im Mai 2025 präsentierte MGI Tech auf der SLAS Europe 2025 in Hamburg sein Automatisierungsportfolio der nächsten Generation, darunter das neue PrepALL Liquid Handling System und die aktualisierte Smart8-Plattform mit AI‐optimierter Pipettierung und modularem Design für einen verbesserten Durchsatz in Genomik und Diagnostik. Diese Innovation unterstützt Labore mit skalierbaren Automatisierungslösungen in unterschiedlichen Größen
- Im April 2025 plant QIAGEN, drei neue automatisierte Probenvorbereitungsinstrumente zu starten, darunter QIAsymphony Connect und QIAmini Anfang 2025 und weiter in 2026, um die Laborautomation in Genomik, Onkologie und pathogenen Workflows zu verbessern. Frühe Kundensitzungen fanden bei europäischen wissenschaftlichen Veranstaltungen wie ESCMID statt, um die Technologie zu demonstrieren
- Im Januar 2025 treten ABB und Agilent Technologies zusammen, um die Laborautomatisierung voranzutreiben. ABB Robotics und Agilent haben eine strategische Partnerschaft in Zürich angekündigt, die darauf abzielt, automatisierte Laborlösungen zu entwickeln, die die Robotik von ABB mit analytischen Instrumenten und Software von Agilent kombinieren, um die Effizienz und Präzision des Workflows in Pharma-, Biotechnologie-, Energie- und Lebensmittellabors zu verbessern.
- Im Juli 2023 sicherte GC biotech exklusive europäische Vertriebsrechte für die Laborautomatisierungsplattform der Genie Life Sciences, darunter die Software Genie LabMate Liquid Handling Robot und Genie LabOS, erweiterte Automatisierungslösungen in europäischen Laboren für Genomik, Proteomik, Drogenentdeckung und Zellkultur-Workflows
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











