



Marktsegmentierung für chirurgische Elektrowerkzeuge in Europa nach Produkt (Handstück, Einwegartikel und Zubehör), Technologie (elektrisch betriebene Elektrowerkzeuge, akkubetriebene Elektrowerkzeuge, pneumatische Elektrowerkzeuge und Sonstige), Gerätetyp (Elektrowerkzeuge für große, kleine und mittlere Knochen sowie Sonstige), Anwendung (Orthopädie, HNO-Chirurgie, Neurochirurgie, Zahnchirurgie, Herz-Thorax-Chirurgie und Sonstige), Endnutzer (Krankenhäuser, ambulante OP-Zentren, Kliniken und Sonstige), Vertriebskanal (Direktvergabe und Vertrieb über Dritte) – Branchentrends und Prognose bis 2033
Was ist Europa Surgische Power Tools Marktgröße und Wachstumsrate
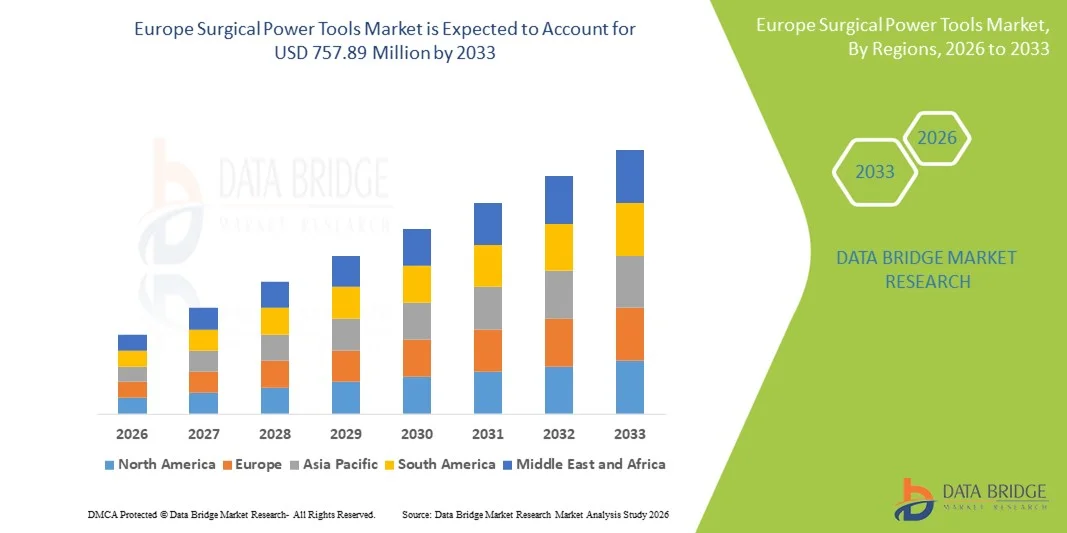
- Die Größe des europäischen Marktes für chirurgische Elektrowerkzeuge wurde nach Data Bridge Market Research Analysis geschätzt.537,04 Mio. USD 2025und wird voraussichtlich erreichen757,89 Mio. USD bis 2033, beiCAGR von 4,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Volumen der chirurgischen Eingriffe, die die Prävalenz erhöhenMuskel-Skelett-Erkrankungen, und wachsende Übernahme von technologisch fortschrittlichen, batteriebetriebenen und ergonomischen chirurgischen Werkzeugen in Krankenhäusern und ambulanten chirurgischen Zentren
- Darüber hinaus treibt kontinuierliche Innovation in chirurgischen Elektrowerkzeugen, einschließlich elektro- und batteriebetriebenen Instrumenten mit besserer Portabilität, Präzision und Integration mit modernen operativen Workflows sowie unterstützender Gesundheitsinfrastruktur und regulatorischen Rahmenbedingungen in den großen europäischen Ländern eine höhere Nachfrage nach zuverlässigen, effizienten und benutzerfreundlichen chirurgischen Lösungen, wodurch das Marktwachstum deutlich gesteigert wird.
Marktgröße und Prognose
- Europa Marktwert (2025): USD 537.04 Milliarden
- Voraussichtlicher Marktwert (2033): USD 757.89 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.40%
Was sind die großen Takeaways Europas Surgical Power Tools Market
- Chirurgische Elektrowerkzeuge, einschließlich elektrischer, pneumatischer und batteriebetriebener Instrumente, sind in modernen Operationsräumen für orthopädische, Neurochirurgie und allgemeine chirurgische Verfahren aufgrund ihrer verbesserten Präzision, Geschwindigkeit und Fähigkeit, die Ermüdung des Chirurgen zu reduzieren und die Patientenergebnisse zu verbessern
- Die eskalierende Nachfrage nach chirurgischen Elektrowerkzeugen wird in erster Linie durch das steigende Volumen der chirurgischen Eingriffe, die zunehmende Prävalenz von Muskel-Skelett-Erkrankungen und die zunehmende Annahme von fortschrittlichen, ergonomischen und technologisch integrierten Instrumenten in Krankenhäusern und chirurgischen Zentren gefördert.
- Deutschland dominierte den europäischen Markt für chirurgische Elektrowerkzeuge mit dem größten Umsatzanteil von 28.5% im Jahr 2025, gekennzeichnet durch eine robuste Gesundheitsinfrastruktur, eine hohe Einführung fortschrittlicher medizinischer Technologien und die Präsenz wichtiger Branchenakteure mit orthopädischen und neurochirurgischen Verfahren, die erhebliche Nachfrage nach neuen Anlagen und Werkzeug-Upgrades antreiben
- Polen wird während der Prognosezeit das am schnellsten wachsende Land auf dem Markt sein, da die Investitionen im Gesundheitswesen, die Kapazitäten im Krankenhaus und der Zugang zu modernen chirurgischen Technologien steigen.
- Orthopädische Chirurgie-Segment dominierte den europäischen Markt für chirurgische Elektrowerkzeuge mit einem Marktanteil von 47.5% im Jahr 2025, angetrieben von ihrer kritischen Rolle in Gelenkersatz- und Traumatachirurgie, kombiniert mit kontinuierlichen Innovationen Verbesserung der Präzision, Portabilität und operative Effizienz
Report Scope und Europa Chirurgische Power Tools Marktsegmentierung
|
Attribute |
Europa Chirurgische Power Tools Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend in Europa
Erweiterte Präzision und Ergonomie
- Ein signifikanter und beschleunigter Trend im europäischen OP-Power-Tools-Markt ist die Entwicklung fortschrittlicher Präzisionsinstrumente mit ergonomischen Designs, die die Ermüdung von Chirurgen reduzieren und die Verfahrensgenauigkeit verbessern. Dieser Trend formt Erwartungen an leistungsstarke, benutzerfreundliche chirurgische Werkzeuge
- So kombiniert Strykers CORE Surgical Power System leichtes Design mit verbesserter Drehmomentsteuerung, wodurch Chirurgen komplexe Verfahren mit reduziertem Aufwand und verbesserter Präzision ausführen können. Ebenso verfügen DePuy Synthes’ Power Tools über modulare Komponenten, die für verschiedene orthopädische und traumatische Operationen angepasst werden können
- Die Integration von Smart-Funktionen, wie Echtzeit-Moment-Überwachung, Batteriestatuswarnungen und adaptive Geschwindigkeitsregelung, erhöht die Betriebseffizienz in Operationsräumen. Zum Beispiel, einige Medtronic chirurgische Bohrer umfassen Sensoren, die automatisch die Geschwindigkeit auf Basis der Knochendichte einstellen, wodurch das Risiko von Verfahrensfehlern reduziert wird
- Die zunehmende Übernahme von Akku- und batteriebetriebenen chirurgischen Elektrowerkzeugen erleichtert Mobilität und Flexibilität im OR, so dass Krankenhäuser den Workflow optimieren und die Rüstzeit reduzieren und gleichzeitig hohe Sterilisations- und Sicherheitsstandards erhalten.
- Unternehmen konzentrieren sich auch auf Wireless-Konnektivität Funktionen, so dass Elektrowerkzeuge mit Hospital IT-Systeme für Leistungsüberwachung und vorausschauende Wartung synchronisieren
- Dieser Trend zu Präzision, Ergonomie und intelligenter Integration ist die grundsätzliche Neuformulierung der Chirurgenerwartungen für chirurgische Instrumente. Folglich entwickeln Unternehmen wie Zimmer Biomet operative Elektrowerkzeuge der nächsten Generation mit verbesserter Drehmomentrückkopplung, modularen Anbaugeräten und verbesserter Benutzeroberfläche
- Die Nachfrage nach chirurgischen Elektrowerkzeugen, die fortschrittliche Ergonomie, Präzision und intelligente Features bieten, wächst rasant über orthopädische,Neurochirurgie,und allgemeine Chirurgiesegmente, da Krankenhäuser zunehmend Effizienz, Patientensicherheit und chirurgische Ergebnisse priorisieren
Europa Chirurgische Power Tools Marktdynamik
Fahrer
Steigende chirurgische Verfahren und technologische Annahme
- Das zunehmende Volumen chirurgischer Eingriffe, insbesondere orthopädischer und neurochirurgischer Eingriffe, verbunden mit einer raschen Einführung technologisch fortschrittlicher Instrumente, ist ein bedeutender Treiber für die erhöhte Nachfrage nach chirurgischen Elektrowerkzeugen
- So startete Stryker im März 2025 sein aktualisiertes CORE 2 Chirurgisches Bohrsystem in europäischen Krankenhäusern und integriert Echtzeit-Drehmomentüberwachung und ergonomische Verbesserungen, um die operativen Ergebnisse zu verbessern. Solche Innovationen von Schlüsselunternehmen werden erwartet, dass das Marktwachstum während des Prognosezeitraums
- Da sich die Gesundheitseinrichtungen auf die Verbesserung der operativen Effizienz und der Patientenergebnisse konzentrieren, bieten chirurgische Elektrowerkzeuge hohe Präzision, reduzierte Betriebszeit und Anpassungsfähigkeit über mehrere Verfahren hinweg und bieten ein überzeugendes Upgrade über manuelle Instrumente
- Darüber hinaus erhöhen die staatlichen Initiativen, die die Modernisierung der chirurgischen Infrastruktur und Investitionen in die Krankenhauserweiterung fördern, die Einführung von kraftgestützten chirurgischen Instrumenten in ganz Europa
- Die Bequemlichkeit der schnurlosen und modularen Werkzeuge, zusammen mit der nahtlosen Integration in chirurgische Workflows, sind Schlüsselfaktoren, die die Annahme von chirurgischen Elektrowerkzeugen in Krankenhäusern und ambulanten chirurgischen Zentren fördern. Der Trend zu minimalinvasiven Operationen und fortgeschrittenen chirurgischen Techniken trägt weiter zum Marktwachstum bei
- Die zunehmende Partnerschaft zwischen chirurgischen Werkzeugherstellern und Gesundheitsdienstleistern für Schulungsprogramme treibt die Adoption an, da Chirurgen sich mit fortschrittlichen Werkzeugen vertraut machen und ihre Vorteile für Patientenergebnisse erkennen.
- Die Steigerung der Investitionen in Forschung und Entwicklung für innovative chirurgische Technologien, einschließlich AI-gestützter Führungssysteme und Knochen-Sensing-Bohrer, beschleunigt die Nachfrage in Europa weiter
Zurückhaltung/Challenge
Hohe Kosten- und Regulatorische Compliance-Hürden
- Die hohen anfänglichen Kosten für fortgeschrittene chirurgische Elektrowerkzeuge und laufende Wartungskosten stellen eine erhebliche Herausforderung für eine breitere Marktdurchdringung dar, insbesondere für kleine Krankenhäuser oder Kliniken mit begrenztem Budget.
- So haben z.B. Berichte über Budgetzwänge in regionalen Krankenhäusern die Einführung von Premium-Chirurgie-Bohrern und -Systemen verzögert, wodurch einige Institutionen die Verwendung traditioneller manueller Instrumente fortsetzen.
- Die Sicherstellung der Einhaltung strenger europäischer Vorschriften für medizinische Geräte und die Gewinnung von CE-Kennzeichnungen für neue Produkte ist kritisch und kann Produkteinführungen verzögern, was einen zeitnahen Markteintritt betrifft. Unternehmen wie DePuy Synthes und Zimmer Biomet investieren stark in regulatorische Zulassungen, um diese Herausforderungen zu bewältigen
- Während die Preise aufgrund technologischer Fortschritte und wettbewerbsfähiger Angebote allmählich abnehmen, kann die wahrgenommene Prämie für High-End-Chirurgie-Werkzeuge die Annahme in kostensensitiven Märkten oder kleineren Krankenhäusern noch behindern
- Inkonsistente Erstattungspolitik für chirurgische Instrumente und Verfahren in ganz Europa kann auch die Beschaffung durch Krankenhäuser beschränken, die Marktdurchdringung in bestimmten Regionen verringern
- Versorgungskettenstörungen, wie Verzögerungen bei hochpräzisen Komponenten oder Batterien, können die Verfügbarkeit von chirurgischen Elektrowerkzeugen beeinflussen, die Fähigkeit von Krankenhäusern, neue Instrumente schnell zu übernehmen
- Überwindung dieser Herausforderungen durch modulare, kostengünstige Werkzeugdesigns, optimierte regulatorische Genehmigungen und Optionen für die Finanzierung von Krankenhäusern werden für ein nachhaltiges Marktwachstum in Europa entscheidend sein
- Erhöhter Fokus auf Leasing- und Mietmodelle für chirurgische Elektrowerkzeuge stellt sich als Lösung zur Senkung der Vorkosten und zur Ermutigung der Übernahme von haushaltsgebundenen Krankenhäusern und Kliniken dar.
Europäischer Markt für chirurgische Elektrowerkzeuge
Der Markt wird auf Basis von Produkt, Technologie, Gerätetyp, Anwendung, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt zu Handstücken, Einweg- und Zubehörteilen segmentiert. Das Handstück-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der von seiner kritischen Rolle bei der Versorgung chirurgischer Instrumente über orthopädische, neurologische und zahnmedizinische Verfahren angetrieben wurde. Handstücke bieten hohe Präzision, Drehmomentregelung und Geschwindigkeitsregelung, so dass Chirurgen komplexe Operationen effizient durchführen können. Krankenhäuser und ambulante chirurgische Zentren bevorzugen langlebige und ergonomische Handstücke, die die Ermüdung während langer Eingriffe reduzieren. Ihr modulares Design ermöglicht die Kompatibilität mit mehreren Bohrern, Sägen und Reamern und verbessert das Dienstprogramm über Abteilungen hinweg. Die Integration von Smart-Funktionen wie Echtzeit-Moment-Überwachung und Batteriestatuswarnungen erhöht die Adoption weiter. Insgesamt bleiben Handstücke für Institutionen, die Zuverlässigkeit, Vielseitigkeit und chirurgische Effizienz suchen, unerlässlich.
Das Segment Einweg- und Zubehör soll das schnellste Wachstum von 2026 bis 2033 beobachten, das durch die zunehmende Verwendung von Einwegbohrern gefördert wird,Sägeblätter, und sterilisierbare Befestigungen zur Pflege von Hygiene und zur Verringerung des Infektionsrisikos. Ihre Erschwinglichkeit, einfachen Austausch und Kompatibilität mit fortschrittlichen Handstücken verbessern die Nachfrage. Krankenhäuser übernehmen diese Artikel zunehmend für minimalinvasive Verfahren und spezialisierte Operationen. Der wachsende regulatorische Fokus auf Sterilisation und Patientensicherheit treibt auch die Adoption an. Darüber hinaus unterstützen Einweg modulare Handstücksysteme, die Flexibilität und betriebliche Effizienz bieten. Ihr Einsatz steigt sowohl im öffentlichen als auch im privaten Gesundheitsbereich stetig an.
- Von der Technik
Auf Basis der Technik wird der Markt in Elektroantriebe, batteriebetriebene Elektrowerkzeuge, pneumatische Elektrowerkzeuge und andere segmentiert. Das Segment Elektroantriebswerkzeuge dominierte den Markt im Jahr 2025 aufgrund der gleichbleibenden Leistung, der hohen Drehmomentleistung und der Fähigkeit, lange Dauerprozesse zu unterstützen. Diese Werkzeuge sind in orthopädischen und neurochirurgischen Abteilungen bevorzugt, wo Präzision und Zuverlässigkeit kritisch sind. Ihre Modularität ermöglicht die Verwendung mit mehreren Anhängen, die Erweiterung der Funktionalität über Operationen hinweg. Erweiterte Funktionen wie integrierte Drehmomentsensoren und digitale Überwachung verbessern die chirurgische Genauigkeit. Krankenhäuser bevorzugen Elektrowerkzeuge für Hochlastaufgaben ohne Unterbrechungen. Insgesamt machen diese Faktoren Elektroantriebe zu einer primären Wahl für europäische Gesundheitseinrichtungen.
Das batteriebetriebene Power-Tools-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, aufgrund der steigenden Nachfrage nach Akku-Mobilität, reduzierter OR-Verkabelung und Flexibilität in mehreren chirurgischen Suiten. Batteriebetriebene Werkzeuge ermöglichen Portabilität, schnellere Sterilisation und einfache Einrichtung. Lithium-Ionen-Technologie verbessert Laufzeit und Leistungsabgabe für komplexe orthopädische und neurochirurgische Verfahren. Die Annahme in ambulanten chirurgischen Zentren und kleineren Krankenhäusern beschleunigt das Wachstum. Batteriewerkzeuge sind besonders attraktiv für minimalinvasive und ambulante Verfahren. Ihr kompaktes Design und eine verbesserte Ergonomie unterstützen die schnelle Aufnahme.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der Markt zu großen Knochenwerkzeugen, kleinen Knochenwerkzeugen, mittleren Knochenwerkzeugen und anderen segmentiert. Das große Knochenwerkzeugsegment dominierte den Markt im Jahr 2025 aufgrund ihrer unverzichtbaren Rolle in orthopädischen Operationen, einschließlich Gelenkersatz, Traumareparatur und Wirbelsäulenfixierung. Sie bieten hohe Drehmomente, Haltbarkeit und Präzision für dichte Knochenstrukturen. Krankenhäuser priorisieren große Knochenwerkzeuge für kritische chirurgische Eingriffe, die Zuverlässigkeit und gleichbleibende Leistung erfordern. Digitale Integrations- und Drehmomentüberwachungssysteme verbessern die operativen Ergebnisse weiter. Kontinuierliche R&D verbessert die Ergonomie und reduziert Vibrationen für den Operateurkomfort. Ihre Dominanz wird durch hochvolumige orthopädische Verfahren in ganz Europa verstärkt.
Das Segment der kleinen Knochenkraftwerkzeuge soll das schnellste Wachstum von 2026 bis 2033 beobachten, das von minimalinvasiven Operationen, ENT-Verfahren und pädiatrischen orthopädischen Eingriffen angetrieben wird. Kleine Knochenwerkzeuge bieten leichte, präzise und manövrierbare Designs für empfindliche Verfahren. Die Akzeptanz in der Neurochirurgie, der Zahnchirurgie und anderen spezialisierten Anwendungen steigt stetig. Batteriebetriebene Designs und AI-gestützte Drehmomentsteuerung verbessern die Bedienbarkeit weiter. Die Zunahme der operativen Prozedurmengen in Schwellenländern unterstützt das Wachstum. Technologische Innovationen machen diese Werkzeuge zuverlässiger und effizienter und steigern die Adoption.
- Anwendung
Auf Basis der Anwendung wird der Markt in orthopädische Chirurgie, ENT Chirurgie, Neurologiechirurgie, Zahnchirurgie, Herzchirurgie und andere segmentiert. Das Segment der orthopädischen Chirurgie dominierte den Markt im Jahr 2025 mit einem Marktanteil von 47.5%, angetrieben durch hohe Mengen an Gelenkersatz, Traumareparatur und Wirbelsäulenchirurgie in ganz Europa. Orthopädische Elektrowerkzeuge sind für Präzisionsschneiden, Bohren und Reiben von Knochen kritisch. Krankenhäuser und ASCs verlassen sich stark auf diese Werkzeuge, um die Effizienz zu verbessern, die Betriebszeit zu reduzieren und die Patientenergebnisse zu verbessern. Die Integration mit modularen Handstücken, Einweg- und Drehmoment-Sensing-Technologie hat die Effektivität verbessert. Die Prävalenz von Muskel-Skelett-Erkrankungen und zunehmende chirurgische Verfahren verstärken die Dominanz. Kontinuierliche Innovationen in ergonomischen Designs und intelligenten Feedbacksystemen führen auch zur Adoption.
Das zahnärztliche Chirurgie-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch steigende Nachfrage nach Implantologie, restorative Verfahren und minimal invasive Behandlungen. Fortgeschrittene kleine Knochen- und batteriebetriebene Werkzeuge ermöglichen präzise Operationen mit reduzierten Patientenbeschwerden. Privatkliniken und Zahntourismus in Europa tragen zum Wachstum bei. Die Einführung digitaler Zahntechniken, wie CAD/CAM und 3D-geführte Implantate, beschleunigt den Werkzeugeinsatz. Leichte und ergonomische Designs machen Verfahren effizienter. Das wachsende Bewusstsein für die orale Gesundheitsversorgung unterstützt die Markterweiterung.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren (ASC), Kliniken und andere segmentiert. Das Segment Krankenhäuser dominierte den Markt im Jahr 2025 durch gut ausgestattete chirurgische Theater, höhere Prozedurmengen und die Fähigkeit, in fortgeschrittene Werkzeuge zu investieren. Krankenhäuser fahren die Adoption durch Multi-Spezialchirurgen, einschließlich orthopädischer, Neurologie und kardiovaskuläre Verfahren. Sie konzentrieren sich auf die Verringerung der chirurgischen Zeit, die Verbesserung der Präzision und die Verbesserung der Patientenergebnisse. Die Integration mit IT-Systemen des Krankenhauses zur Werkzeugüberwachung und vorausschauenden Wartung verstärkt die Vorliebe. Krankenhäuser profitieren auch von engagierten Herstellerunterstützungs- und Serviceverträgen. Ihr Großauftrag sorgt für einen dominanten Umsatzanteil.
Das ambulante chirurgische Zentrum (ASC) Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 aufgrund steigender ambulanter Verfahren, Kosteneffizienz und flexibler chirurgischer Zeitpläne. ASCs übernehmen zunehmend batteriebetriebene, modulare und kompakte Werkzeuge für effizienten Betrieb. Minimal invasive Operationen und Verfahren des gleichen Tages fahren Adoption. ASCs profitieren von tragbaren, leichten und leicht zu sterilisierenden Instrumenten. Kleinere Investitionen und flexible Finanzierungsoptionen beschleunigen die Aufnahme. Die wachsende Nachfrage nach Ambulanz und spezialisierten Verfahren unterstützt das Segmentwachstum.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktausschreibungen und Drittanbieter-Verteilungen segmentiert. Das direkte Angebotssegment dominierte den Markt im Jahr 2025, da große Krankenhäuser und Regierungseinrichtungen den Kauf direkt von Herstellern bevorzugen, um Authentizität, Garantie und Service-Unterstützung zu gewährleisten. Direkte Beschaffung ermöglicht die Anpassung nach den Anforderungen der chirurgischen Suite. Hersteller halten engagierte Vertriebsteams für große Angebote, verstärken Dominanz. Großaufträge liefern auch vorhersehbare Einnahmen für Lieferanten. Krankenhäuser priorisieren die direkte Beschaffung für kritische Operationen, die Präzisionswerkzeuge erfordern. Langfristige Servicevereinbarungen mit Herstellern verbessern die Annahme.
Das Drittanbieter-Vertriebssegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch kleine Krankenhäuser, Kliniken und ASCs, die einen kostengünstigen Zugang zu chirurgischen Werkzeugen suchen. Händler bieten mehrere Marken, flexible Finanzierung und einfachere Beschaffung. Die Erweiterung der Vertriebsnetze in Schwellenländern unterstützt die Adoption. Drittanbieter-Kanäle ermöglichen schnellere Lieferung, Wartung und Verfügbarkeit von Verbrauchsmaterialien. Kliniken und ASCs profitieren von gebündelten Angeboten und Förderprogrammen. Die zunehmende Marktdurchdringung und das Bewusstsein in Tier-2 und Tier-3 Städten beschleunigen das Wachstum.
Europa Chirurgische Elektrowerkzeuge Markt Regionale Analyse
- Deutschland dominierte den europäischen Markt für chirurgische Elektrowerkzeuge mit dem größten Umsatzanteil von 28.5% im Jahr 2025, gekennzeichnet durch eine robuste Gesundheitsinfrastruktur, eine hohe Einführung fortschrittlicher medizinischer Technologien und die Präsenz wichtiger Branchenakteure mit orthopädischen und neurochirurgischen Verfahren, die erhebliche Nachfrage nach neuen Anlagen und Werkzeug-Upgrades antreiben
- Krankenhäuser und chirurgische Zentren in Deutschland hochwertig Präzision, Haltbarkeit und ergonomisches Design in chirurgischen Elektrowerkzeugen sowie erweiterte Funktionen wie Drehmomentüberwachung, modulare Handstücke und batteriegetriebene Mobilität, die die operative Effizienz und die Patientenergebnisse verbessern
- Die weit verbreitete Adoption wird durch kontinuierliche FuE-Investitionen, starke regulatorische Rahmenbedingungen und etablierte Krankenhausnetze unterstützt, die die Integration technologisch fortschrittlicher Werkzeuge in öffentliche und private Gesundheitseinrichtungen ermöglichen
Deutschland Chirurgische Power Tools Markt Einblick
Der deutsche OP-Power-Tools-Markt eroberte den größten Umsatzanteil von 28.5% im Jahr 2025, angetrieben durch eine robuste Gesundheitsinfrastruktur, eine hohe Einführung fortschrittlicher chirurgischer Technologien und eine starke Präsenz wichtiger Branchenakteure. Krankenhäuser und chirurgische Zentren priorisieren Präzision, drehmomentgesteuerte Handstücke und modulare Elektrowerkzeuge, die die Effizienz in orthopädischen, neurologischen und kardiovaskulären Verfahren verbessern. Der Schwerpunkt des Landes auf Forschung, Innovation und qualitativ hochwertige chirurgische Ergebnisse beschleunigt die Nachfrage weiter. Die Integration von batteriegetriebenen, schnurlosen und AI-gestützten Werkzeugen wird immer häufiger, die Verfahrensgenauigkeit verbessert und die Ermüdung des Chirurgen reduziert. Deutschland profitiert auch von etablierten Regulierungsrahmen und erleichtert die Einführung technologisch fortschrittlicher Geräte.
Frankreich Chirurgische Power Tools Markt Einblick
Der französische OP-Power-Tools-Markt wird während der Prognosezeit mit einem beträchtlichen CAGR wachsen, vor allem durch steigende operative Volumen, staatliche Initiativen zur Modernisierung der Gesundheitsinfrastruktur und steigende Nachfrage nach Präzisionsinstrumenten. Die französischen Krankenhäuser konzentrieren sich auf orthopädische und neurochirurgische Verfahren und nutzen Elektro- und batteriebetriebene Werkzeuge für verbesserte Patientenergebnisse. Modulare und ergonomische Designs ermöglichen den Einsatz von Werkzeugen über mehrere Fachbereiche und reduzieren die Betriebskosten. Die Nachfrage nach minimalinvasiven Operationen und die Integration digitaler Überwachungssysteme in chirurgische Theater unterstützt weiterhin das Marktwachstum. Kontinuierliche Innovationen und Trainingsprogramme für Chirurgen verbessern die Einführung von chirurgischen Elektrowerkzeugen der nächsten Generation.
US Surgical Power Tools Market Insight
Der US-Chirurgie-Power-Tools-Markt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, der durch den steigenden Trend der Krankenhausmodernisierung, minimal invasive Verfahren und einen Fokus auf die Patientensicherheit getrieben wird. Krankenhäuser und ambulante chirurgische Zentren bevorzugen zunehmend hochpräzise, schnurlose und ergonomische Instrumente für orthopädische, dentale und neurochirurgische Anwendungen. Bedenken hinsichtlich der operativen Effizienz und der Reduzierung der Betriebszeit Antrieb Einführung von fortschrittlichen modularen Systemen. Die gut ausgebaute Gesundheitsinfrastruktur der USA, kombiniert mit einem Fokus auf die digitale Integration und Wartung, stimuliert das Marktwachstum weiter. Partnerschaften zwischen Herstellern und Krankenhäusern für Schulungs- und Demonstrationsprogramme fördern ebenfalls die Aufnahme.
Polen Chirurgische Power Tools Marktaufsicht
Der Markt für chirurgische Elektrowerkzeuge in Polen wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird, der durch steigende Investitionen im Gesundheitswesen, die Ausweitung der Krankenhauskapazitäten und die zunehmende Einführung moderner chirurgischer Technologien verursacht wird. Kleine und mittlere Krankenhäuser, sowie ambulante chirurgische Zentren, werden zunehmend batteriebetriebene, tragbare und modulare Werkzeuge zur Steigerung der operativen Effizienz. Die wachsende Nachfrage nach orthopädischen, zahnärztlichen und minimalinvasiven Prozeduren stärkt den Markt. Die Umsetzung der Initiativen zur Modernisierung der Gesundheitsversorgung der Europäischen Union und des Zugangs zu erschwinglichen, hochwertigen chirurgischen Elektrowerkzeugen unterstützt das Wachstum. Polen ist ein wichtiger Markt für technologisch fortschrittliche und dennoch kostengünstige chirurgische Lösungen.
Europa Chirurgische Power Tools Markt Teilen
Die Europe Surgical Power Tools Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Stryker (USA)
- Medtronic (Irland)
- Zimmer Biomet (USA)
- CONMED Corporation (USA)
- B. Braun SE (Deutschland)
- De Soutter Medical (USA)
- Adeor Medical AG (Schweiz)
- (Türkei)
- NSK Ltd. (Japan)
- MicroAire Surgical Instruments, LLC (USA)
- Arthrex, Inc. (USA)
- Smith & Nephew (USA)
- Karl Storz SE & Co. KG (Deutschland)
- MatOrtho Limited (USA)
- GPC Medical Ltd. (U.K.)
- ACF Medical (Türkei)
- Shanghai Bojin Medical Instrument Co., Ltd (China)
- OsteoMed (USA)
- Brasseler USA (USA)
- KLS Martin Group (Deutschland)
Was sind die jüngsten Entwicklungen in Europa
- Im Oktober 2025 erwarb ein weltweit führendes Medizinproduktunternehmen einen Spezialisten für Präzision orthopädische Elektrowerkzeuge, erweiterte seine chirurgische Elektrowerkzeug-Ausrüstung und verstärkte seine Position in Trauma- und Gelenkersatzmärkten. Die Akquisition soll die Innovation in ergonomischen und leistungsstarken Instrumenten stärken, die in europäischen chirurgischen Suiten weit verbreitet sind.
- Im Juni 2025 startete Arthrex sein Synergy PowerTM System, eine vielseitige batteriebetriebene chirurgische Instrumentenplattform, die für eine breite Palette von orthopädischen Verfahren entwickelt wurde, einschließlich Sport, Arthroplastie, Trauma und distale Extremitäten. Das System besteht aus zwei ergonomischen Handstücken, einem Doppel-Trigger-Drehbohrer und einer Sagittalsäge, die Präzision, Flexibilität und einfache Bedienung für Chirurgen über verschiedene orthopädische chirurgische Einstellungen bietet. Dieser Start spiegelt die kontinuierliche Verschiebung in Richtung batteriebetriebenen, modularen chirurgischen Elektrowerkzeugen mit verbesserter Workflow-Effizienz und Komfort für Kliniker wider
- Im Februar 2025 hat eine europäische Healthcare-Geräte-Firma den Erwerb eines orthopädischen Elektrowerkzeug-Zubehör-Unternehmens abgeschlossen, das sein Portfolio an Verbrauchs- und Bohr-/Flächenkomponenten, die in orthopädischen Verfahren verwendet werden, festigt. Diese Akquisition zielt darauf ab, das Spektrum der chirurgischen Elektrowerkzeuge zu verbessern und umfassende Produktangebote für Trauma- und Gelenkersatzanwendungen in europäischen Krankenhäusern zu unterstützen.
- Im November 2024 erwarb Medtronic Fortimedix Surgical, ein in den Niederlanden ansässiges operatives und endoskopisches Technologieunternehmen, sein Portfolio in minimalinvasiven und chirurgischen Werkzeugtechnologien zu erweitern. Diese strategische Bewegung verbessert die Fähigkeiten von Medtronic in fortschrittlichen chirurgischen Instrumenten, die leistungsfähige Werkzeugsysteme in den chirurgischen Zentren Europas ergänzen
- Im März 2023 kündigte Stryker die Einführung seines CD-NXT-Power-Tool-Systems mit Echtzeit-Tiefenmesstechnologie an, die es Chirurgen ermöglicht, schnelle, genaue und konsequente Bohrungen mit digitalem Feedback durchzuführen, wodurch die Abhängigkeit von manuellen Tiefenmessgeräten verringert wird. Die Innovation rationalisiert operative Schritte und verbessert die Präzision in orthopädischen und anderen Knochenverfahren, was eine signifikante Weiterentwicklung der in Europa und weltweit eingesetzten chirurgischen Bohrer darstellt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











