



Globale 3D Printed Satellite Market Segmentation, Von Komponente (Strukturelle Komponenten, Antennen und HF-Komponenten, Propulsionskomponenten, Wärmemanagement-Komponenten und andere), Material (Metals, Polymers, Keramik, und Composites), Anwendung (Kommunikation, Erdbeobachtung, Navigation, Technologievorführung und andere), Endbenutzer (Commercial, Government & Defense, Industrie und Wissenschaftliche Trends und Forschung)
Was ist die 3D Printed Satellite Markt Größe und Wachstum Rate
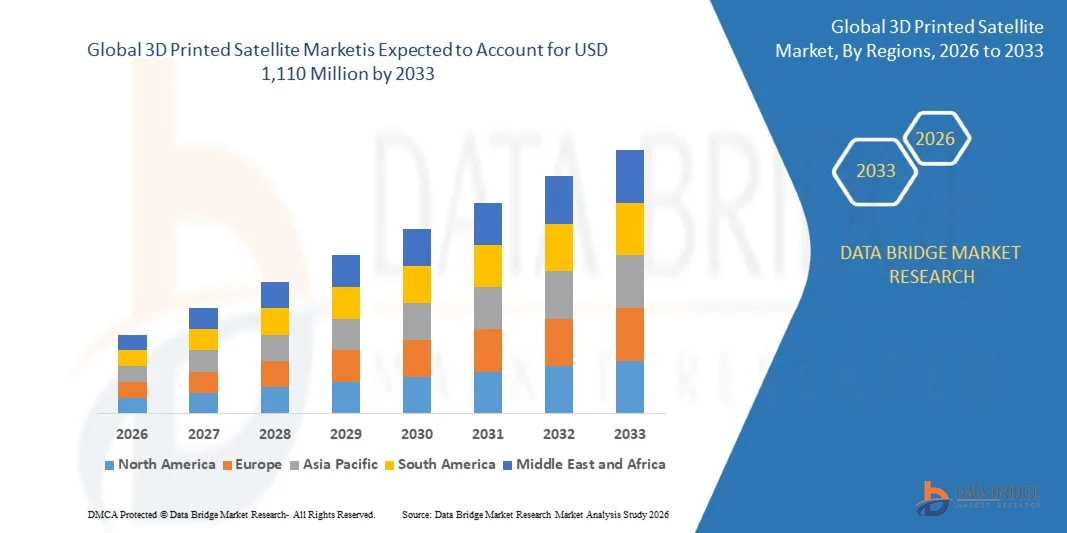
- Der 3D-gedruckte Satellitenmarkt wurde nach der Analyse von Data Bridge Market Research bewertet.169,80 Mio. USD im Jahr 2025und wird zu erreichen1,11 Milliarden USD bis 2033, in einemCAGR von 26,5% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch steigende Nachfrage nach leichten Satellitenstrukturen, kürzere Fertigungslaufzeiten und die Erweiterung kleiner Satellit-Konstellationen über Kommunikations-, Erdbeobachtungs-, Navigations- und Verteidigungsmissionen angetrieben wird.
- Die zunehmende Übernahme von Metall- und Polymerdruck, steigender Startkadenz und zunehmende staatliche Investitionen in souveräne Raumkapazitäten unterstützen die Marktakzeptanz. Die Herstellung von Additiven erfolgt über Antennen, Konsolen, Antriebskomponenten und thermische Hardware, während Nanosatelliten- und Mikrosatellitenplattformen und Kommunikationssatellitenprogramme Druckteile verwenden, um Masse, Teilzahl und Kosten zu reduzieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): 169,80 Mio. USD
- Voraussichtlicher Marktwert (2033): 1,11 Mrd. USD
- Prognose CAGR (2026–2033): 26,5%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des 3D Printed Satellite Market
- Nordamerika dominierte den 3D-Drucksatellitenmarkt mit dem größten Umsatzanteil von 41,62% im Jahr 2025, unterstützt durch eine starke kommerzielle Raumbasis, große Verteidigungsatellitenprogramme und frühe Annahme der additiven Fertigung in Flughardware.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 29,81% von 2026 bis 2033 sein, die durch den Ausbau nationaler Raumprogramme, steigender Klein-Satelliten-Starts und wachsender additiver Fertigungskapazitäten gefördert wird.
- Das Segment Strukturbauteile führte den Markt mit einem Anteil von 38,76% im Jahr 2025, angetrieben durch die zunehmende Verwendung von gedruckten Klammern, Gehäusen und Busstrukturen, um die Satellitenmasse und die Teilezahl zu reduzieren.
- Antennas & RF-Komponenten sind der am schnellsten wachsende Bauteiltyp, der zur Registrierung eines CAGR von 30,28% projiziert wird und den Bedarf an Leichtbau-, integrierten Antennen- und Wellenleiter-Hardware widerspiegelt.
- Das Metallsegment dominierte die Materialkategorie mit einem Umsatzanteil von 54,35 % im Jahr 2025, was durch den umfangreichen Einsatz von Titan, Aluminium und Kupferlegierungen in flugqualifizierten Komponenten führte.
- Die Kommunikation entfiel auf 46,83% des Marktanteils im Jahr 2025, bevorzugt durch die zunehmende Bereitstellung von Satellitenkonstellationen und geostationären Plattformen, die auf gedruckte RF und strukturelle Teile verlassen.
- Das Erdbeobachtungssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 28,94%, angetrieben durch steigende Nachfrage nach kompakten, schnell gefertigten Abbildungs- und Fernsensingsatelliten.
Report Scope und 3D Printed Satellite Market Segmentation
|
Attribute |
3D gedruckte Satelliten-Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im 3D Printed Satellite Market
- 3D-Drucksatelliten entwickeln sich zunehmend von Prototypen- und Bracket-Level-Anwendungen in die Serienfertigung von Flughardware, die Kombination von Metall- und Polymeradditivfertigung, Topologieoptimierung und digitalem Design, um leichtere, integrierte Satellitenstrukturen und RF Nutzlasten zu liefern.
- So berichtete SWISSto12 im Juli 2026 laut Vestbee mehr als 2.000 seiner 3D-printing-fähigen Satelliten-Payload-Lösungen im Orbit, 140 Millionen US-Dollar in 2025 Umsatz und eine jährliche Wachstumsrate von 110% seit 2022, was die Verschiebung der gedruckten Satelliten-Hardware in die kommerzielle Produktion unterstreicht.
- Gedruckte Gitterstrukturen, integrierte Wellenleiter und konsolidierte mehrteilige Baugruppen ermöglichen es Satellitenherstellern, Masse, Montageschritte und Bleizeiten zu schneiden, ohne die strukturelle oder thermische Leistung zu beeinträchtigen.
- Die In- und On-Orbit-Produktion ist eine wichtige Erweiterung der Technologie, da Agenturen und Hersteller Metall- und Polymerdruck in der Schwerkraft testen, um Reparaturen, große Strukturen und zukünftige Explorationsmissionen zu unterstützen.
- So haben beispielsweise im August 2024 nach Airbus Astronauten die erste von dem ersten Metall-3D-Drucker auf der Internationalen Raumstation gedruckte Probe abgeholt, die von einem Airbus-geführten Konsortium für ESA entwickelt wurde, so dass mit dem gleichen Teil, das in Toulouse produziert wurde, mikrogravitätsbedruckte Edelstahl verglichen werden konnte, was die Fortschritte bei der In-Raum-Metallherstellung zeigt.
- Da Leichtbaumaterialien, Qualifizierungsstandards und Konstellationsökonomie weiter voranschreiten, werden 3D-gedruckte Satelliten erwartet, die über Antennen und Konsolen hinaus in Antriebs-, Wärmemanagement- und Vollsatellitenbusse über kommerzielle, Verteidigungs- und wissenschaftliche Missionen erweitern.
Was sind die Haupttreiber des 3D-gedruckten Satellitenmarktes
- Die steigende Nachfrage nach leichteren Satelliten und niedrigeren Startkosten erhöht die Verwendung der additiven Fertigung, die es komplexen, topologieoptimierten Teilen ermöglicht, mehrteilige Baugruppen zu ersetzen und gleichzeitig die Massen- und Befestigungszahl zu reduzieren.
- So haben Forscher im Juli 2021 nach Angewandten Wissenschaften (MDPI) eine Titan TC4-Aerospace-Halterung mit Multi-Last-Case-Topologie-Optimierung und 3D-Druck neu gestaltet, wodurch eine 37%-Masse-Reduktion gegenüber der ursprünglichen Struktur erreicht wird, während sie die Ermüdungsleistung durch Simulation und Tests validiert und gedruckte Leichtbauwerke für Raumfahrzeuge unterstützt.
- Wachsende Kleinsatelliten-Starts, proliferierende Konstellationen und Regierungsnachfrage nach souveränen Raumfähigkeiten drängen Hersteller, Produktionszyklen zu verkürzen und auf Anfrage die Herstellung von kundenspezifischen Satellitenkomponenten zu übernehmen.
- Zum Beispiel, im Dezember 2022, nach TCT-Magazin, ein 3D-gedruckter Satellitentestbehälter an Bord des Zeus-1 Satelliten wiegt 362 g, über 50% leichter als ein geschätzt 800 g Aluminium 6061 Äquivalent, und wurde in zwei bis drei Tagen im Vergleich zu mindestens drei Wochen für ein bearbeitetes Teil produziert.
- Mit Herstellern, die zunehmend Druck in Satellitenproduktionslinien integrieren, kann der 3D-Druck schnellere Lieferung, Designflexibilität und untere Teile zählen für Kommunikation, Erdbeobachtung und Verteidigung Satellitenprogramme unterstützen.
Welche Faktoren erschweren das Wachstum des 3D-gedruckten Satellitenmarktes
- 3D-gedruckte Satellitenkomponenten erfordern qualifizierte Pulver, kontrollierte Build-Prozesse, Nachbearbeitung und umfangreiche Inspektion, um Raumflight-Standards zu erfüllen, erhöhen den Entwicklungsaufwand im Vergleich zu herkömmlichen bearbeiteten Hardware.
- So präsentierten beispielsweise im Mai 2026 nach dem NASA Technical Reports Server (NTRS), Spezialisten des NASA Marshall Space Flight Center und des Jet Propulsion Laboratory Lehren aus der Anwendung der NASA-STD-6030, die Herausforderungen bei der Anpassung von Anforderungen, Dokumentationslast und konservativen mechanischen Property-Ansätzen bei der Zertifizierung von additiv gefertigten Spaceflight Hardware.
- Diese Anforderungen können die Entwicklungskosten erhöhen und Herausforderungen im Zusammenhang mit der Teileinspektion, der Wiederholbarkeit über Maschinen, Materialzulassungen und Zertifizierungszeitlinien schaffen, insbesondere für kritische Komponenten mit komplexen internen Geometrien.
- Drucker bauen Volumen, Durchsatzgrenzen und die hohen Kosten von Metalladditivsystemen begrenzen auch die Größe und Menge der herstellbaren Teile, insbesondere für große Strukturen und hochvolumige Konstellationsprogramme.
- So wurde im Januar 2024 laut Airbus der 3D-Drucker der ESA für die International Space Station entworfen, um nur vier Edelstahlproben zu drucken, die jeweils 9 x 5 cm betragen und etwa 40 Stunden zum Drucken benötigen, was den Durchsatz und die Größenzwänge hervorhebt, die den Druck größerer Satellitenhardware noch begrenzen.
- Die Kombination von Qualifizierungskomplexität, hohen Material- und Materialkosten und geringen Bauvolumina kann die Annahme unter kostensensitiven Bedienern und Programmen einschränken, insbesondere wenn konventionelle Bearbeitung und Gießen bereits Leistungs-, Zeitplan- und Zuverlässigkeitsanforderungen erfüllen.
Wie wird der 3D Printed Satellite Market segmentiert
Der 3D-gedruckte Satellitenmarkt wird auf Basis von Bauteil, Material, Anwendung und Endverbraucher segmentiert.
- Von der Komponente
Der 3D-Drucksatellitenmarkt wird auf Basis des Bauteils zu Bauteilen, Antennen & RF-Komponenten, Antriebskomponenten, Wärmemanagementkomponenten und anderen segmentiert. Das Segment der Strukturkomponenten dominierte den Markt mit 38,76% Anteil im Jahr 2025, unterstützt durch die zunehmende Verwendung von gedruckten Klammern, Gehäusen, Platten und Busstrukturen, die Satellitenmasse und Teilzahl reduzieren. Die Additive Fertigung ermöglicht komplexe Gitter- und Hohlgeometrien, die schwierig zu bearbeiten sind, während mehrere Teile zu einem einzigen Bauteil verfestigt werden. Strukturteile haben auch Qualifikationswege etabliert, da viele leichter zu kontrollieren sind als Antriebshardware. Die steigende Nachfrage nach leichten Klein-Satelliten-Plattformen und schnelleren Produktionszyklen verstärkt die Annahme.
Das Segment Antennen & RF-Komponenten wird mit einem CAGR von 30,28% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach leichten, integrierten Antennen, Wellenleitern, Feeds und phased-array Hardware angetrieben wird. Die Additive Fertigung ermöglicht komplexe interne Kanäle und monolithische Designs, die die HF-Leistung verbessern und gleichzeitig Montageschritte reduzieren. Zu ihren Anwendungen gehören Kommunikations-Payloads, direkte Geräte-Konnektivität und sichere Regierungskommunikation. Steigende Satellitenkonstellationen und die Verschiebung in Richtung elektronisch gesteuerte Antennen erzeugen zusätzlichen Bedarf. Verbesserungen bei der Beschichtung, dem Kupferlegierungsdruck und der Oberflächenveredelung verbessern die Leistung, während Partnerschaften zwischen Satellitenherstellern und spezialisierten HF-Lieferanten die Produktionsbereitschaft verbessern.
- Von Material
Auf der Basis von Material wird der 3D-gedruckte Satellitenmarkt in Metalle, Polymere, Keramik und Verbundstoffe segmentiert. Das Metallsegment dominierte den Markt mit 54,35 % Anteil im Jahr 2025, unterstützt durch umfangreiche Verwendung von Titan, Aluminium, Edelstahl und Kupferlegierungen in flugqualifizierten Strukturen, Antriebstechnik und HF-Komponenten. Metallpulverbettfusion und gerichtete Energieabscheidung bieten hohe Festigkeits-zu-Gewichts-Verhältnisse und thermische Stabilität bei Startlasten und Orbitalbedingungen. Etablierte Materialzugelassene und wachsende Qualifizierungserfahrung helfen Satellitenherstellern, Metallteile mit geringerem technischen Risiko zu übernehmen. Auch die zunehmende Nachfrage nach Verteidigungs- und Geostationsprogrammen unterstützt das Segment.
Das Composites-Segment soll das schnellste Wachstum bei einem CAGR von 31,40% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Einführung von kohlenstofffaserverstärkten Polymeren für leichte Satellitenbusse und -strukturen. Kontinuierlicher Faserdruck ermöglicht massenarme Teile mit hoher Steifigkeit, reduzieren Schrauben, Befestigungselemente und Montagezeit. Flammhemmende und ausgasende Formulierungen erweitern den Einsatz in kleinen Satelliten und schnell reagierenden Missionen. Composite-Druck unterstützt auch kurze Produktionsabläufe und Design Iterationen zu geringeren Kosten als bearbeitete Metalle. Wachsende Starts von Nano und Mikrosatelliten schaffen zusätzliche Möglichkeiten, während laufende Strahlung, thermisches Radfahren und Vakuum-Tests das Vertrauen der Entwickler stärken.
- Anwendung
Auf Basis der Anwendung wird der 3D-gedruckte Satellitenmarkt in Kommunikation, Erdbeobachtung, Navigation, Technologiedemonstration und andere segmentiert. Das Kommunikationssegment dominierte die Anwendungskategorie mit 46,83% Anteil im Jahr 2025, unterstützt durch die zunehmende Bereitstellung von Satellitenkonstellationen und geostationären Plattformen, die auf gedruckte RF-, Struktur- und Wärmekomponenten vertrauen. Betreiber suchen leichtere Nutzlasten und schnellere Fertigung, um die Start- und Produktionskosten zu senken. Die Additive Fertigung ermöglicht integrierte Antennendesigns und kompakte Nutzlaststrukturen. Die wachsende Nachfrage nach Breitband-Konnektivität, Direkt-to-Device-Diensten und sichere Regierungskommunikationen verstärkt die Adoption über kommerzielle und souveräne Programme.
Das Erdbeobachtungssegment soll das schnellste Wachstum bei einem CAGR von 28,94% von 2026 bis 2033 erfassen, das durch die zunehmende Nachfrage nach kompakten, schnell gefertigten Abbildungs- und Fernsensaten angetrieben wird. Gedruckte Strukturen können die Masse reduzieren und die Produktion von Multi-Satelliten-Konstellationen beschleunigen, die Revisitraten verbessern. Die Integration von an Bord künstlicher Intelligenz, Multi-Sensor-Payloads und benutzerdefinierte Montagestrukturen erhöht den Bedarf an flexiblem Design. Zu den Anwendungen gehören die Landwirtschaft, die Überwachung des Seeverkehrs, die Reaktion der Katastrophen und die Aufklärung der Verteidigung. Die sinkenden Startkosten durch Rideshare-Missionen schaffen zusätzliche Nachfrage, während kürzere Bauzeiten helfen Betreibern schnell auf die Entwicklung der Kundendatenanforderungen reagieren.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der 3D-gedruckte Satellitenmarkt in kommerzielle, Regierung & Verteidigung und akademische & Forschung segmentiert. Das Geschäftssegment dominierte die Endbenutzer-Kategorie mit 52,44% Anteil im Jahr 2025, unterstützt durch Investitionen in Satelliten-Konstellationen, In-Orbit-Dienste und datengetriebene Raumfahrtunternehmen. Kommerzielle Betreiber priorisieren niedrige Kosten, schnelle Lieferung und skalierbare Produktion, die mit additiven Fertigungsmöglichkeiten ausrichten. Gedruckte Komponenten helfen, Masse, Montagezeit und Startkosten zu reduzieren. Die zunehmende Beteiligung von privaten Herstellern und Rideshare-Starts erhöht die Zahl der Missionen, die gedruckte Teile annehmen, während etablierte Lieferantenökosysteme den Zugang zu flugbereiten Komponenten verbessern.
Das Regierungs- und Verteidigungssegment soll das schnellste Wachstum bei einem CAGR von 29,15% von 2026 bis 2033 registrieren, das durch die Erhöhung der Investitionen in souveräne Raumkapazitäten, sichere Kommunikation und schnell reagierende Satellitenprogramme angetrieben wird. Verteidigungsagenturen schätzen additive Fertigung für schnellere Produktion, Supply Chain Resilience und maßgeschneiderte Nutzlasten. Gedruckte Antennen und Bauteile werden für militärische Kommunikations- und Überwachungsmissionen qualifiziert. Die Ausweitung der staatlichen Mittel für die nationale Raumfahrtinfrastruktur schafft zusätzliche Möglichkeiten, während Qualifikationsstandards und Sicherheitsanforderungen weiterhin wichtige Überlegungen für den Einsatz in unternehmenskritischen Programmen bleiben.
Welche Region hält den größten Teil des 3D-gedruckten Satellitenmarktes
- Nordamerika dominierte den 3D-Drucksatellitenmarkt mit dem größten Umsatzanteil von 41,62% im Jahr 2025, unterstützt durch eine starke kommerzielle Raumbasis, große Verteidigungsatellitenprogramme und frühe Annahme der additiven Fertigung in Flughardware.
- Die Region profitiert auch von der Präsenz etablierter Satellitenhersteller, additiver Fertigungsanbieter und Regierungsraumagenturen, zusammen mit einer starken Nachfrage nach leichten Kommunikations- und Erdbeobachtungssatelliten. Die zunehmende Nutzung von gedruckten Komponenten in Konstellationen, Verteidigungsprogramme und in-space-Produktionsdemonstrationen verstärkt weiterhin die Position Nordamerikas auf dem globalen Markt.
US 3D Printed Satellite Market Insight
Der US 3D-gedruckte Satellitenmarkt ist ein starkes Wachstum durch steigende Satelliten-Konstellationseinsätze, Verteidigungsmodernisierungsprogramme und schnelle Einführung der additiven Fertigung über kommerzielle Raumfahrtunternehmen. Das reife Luft- und Raumfahrtökosystem des Landes sowie die zunehmende Integration von gedruckten Strukturen, Antennen und Antriebsteilen in die Flughardware treibt die Nachfrage nach leichten und schnell produzierten Satelliten an. Darüber hinaus wird die zunehmende Betonung auf NASA-Qualifikationsstandards, Rideshare-Start-Zugang und häusliche Supply-Chain-Resilienz beschleunigt die Annahme von 3D-Druckkomponenten auf Regierungs- und Handelsmissionen.
Asien-Pazifik 3D Printed Satellite Market Insight
Der asiatisch-pazifische 3D-Drucksatellitenmarkt erwartet ein schnelles Wachstum, das durch den Ausbau nationaler Raumprogramme, steigender Kleinsatelliteneinführungen und zunehmende Investitionen in die additive Fertigung in Ländern wie China, Indien und Japan getrieben wird. Die wachsende Nachfrage nach kostengünstiger Satellitenproduktion, indigener Start- und Satellitenkapazitäten und staatlich unterstützten Start-ups unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die starke Fertigungsbasis der Region und die zunehmende Zusammenarbeit zwischen Satellitenentwicklern und Additivherstellern die Nachfrage nach gedruckten Satellitenkomponenten.
Japan 3D gedruckt Satellitenmarkt Einblick
Der japanische 3D-Drucksatellitenmarkt zeigt durch steigende Investitionen in sichere Satellitenkommunikation, kleine Satellitentwicklung und fortschrittliche Fertigungstechnologien ein konsequentes Wachstum. Raumfahrtagenturen, Verteidigungsorganisationen und Elektronikhersteller übernehmen zunehmend gedruckte Antennen und leichte Strukturen für präzise Nutzlasten. Darüber hinaus trägt die starke Nachfrage nach Zuverlässigkeit, kompakter Bauweise und inländischer Supply Chain-Fähigkeit, einschließlich internationaler Partnerschaften zur phasenweisen Antennenentwicklung, zum Marktwachstum in Japan bei.
China 3D gedruckt Satellitenmarkt Einblick
Der China 3D-gedruckte Satellitenmarkt wächst rasant, angetrieben durch die Erweiterung der nationalen Konstellationen, die großflächige Luft- und Raumfahrtproduktion und die zunehmende Einführung der additiven Fertigung für leichte Satellitenstrukturen. Die zunehmende Nutzung des Metalldrucks in Forschungsinstituten, staatlichen Raumfahrtunternehmen und kommerziellen Satelliten-Startups erhöht den Marktbedarf deutlich. Darüber hinaus positionieren starke Drucker- und Materialproduktion, zunehmende Startfrequenz und schnelle Entwicklung von Low Earth-Orbit-Satellitenprogrammen China als ein wichtiger Wachstumsmarkt für gedruckte Satellitenlösungen in ganz Asien-Pazifik.
U.K. 3D gedruckter Satellitenmarkt Einblick
Der US-amerikanische 3D-Drucksatellitenmarkt erlebt ein stetiges Wachstum, unterstützt durch die Erhöhung der Investitionen in die Fertigung von Klein-Satelliten, Raum-Start-ups und erweiterte technische Fähigkeiten. Forschungseinrichtungen, Verteidigungsorganisationen und kommerzielle Satellitenentwickler nutzen zunehmend additive Fertigung, um Entwicklungszyklen zu verkürzen und die Bauteilmasse zu reduzieren. Darüber hinaus unterstützt die zunehmende Teilnahme an Programmen der Europäischen Raumfahrtagentur, inländische Startinitiativen und Präzisionsfertigungspartnerschaften die breitere Übernahme von 3D-gedruckten Satellitenkomponenten in den USA.
Deutschland 3D gedruckte Satellitenmarktaufsicht
Der deutsche 3D-Drucksatellitenmarkt wächst aufgrund der starken industriellen Basis, des fortgeschrittenen additiven Fertigungssystems und der aktiven Teilnahme an europäischen Raumfahrtprogrammen stetig. Satellitenhersteller, Maschinenbauer und Forschungsinstitute nutzen zunehmend gedruckte Metallteile für Strukturen, Antriebe und thermische Systeme. Kontinuierliche Fortschritte in der Pulverbett-Fusionstechnologie, der Werkstofftechnik und der Qualitätssicherung sowie der Fokus Deutschlands auf Präzision und Zertifizierung treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen im 3D Printed Satellite Market
Die 3D-gedruckte Satellitenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SWISSto12 SA(Schweiz)
- Thales Alenia Space(Frankreich)
- Airbus SE(Niederlande)
- Lockheed Martin Corporation(US)
- Sidus Space, Inc.(US)
- Northrop Grumman Corporation (USA)
- Die Boeing Company (USA)
- Sierra Space Corporation (USA)
- Redwire Corporation (USA)
- Mitsubishi Electric Corporation (Japan)
- OHB SE (Deutschland)
- Jenseits von Gravity (Schweiz)
- MDA Space Ltd. (Kanada)
- EOS GmbH (Deutschland)
- Nikon SLM Solutions AG (Deutschland)
- Stratasys Ltd. (Israel)
- 3D Systems, Inc. (USA)
- Velo3D, Inc. (USA)
- Oerlikon AG (Schweiz)
- Colibrium Additive (US)
Was sind die neuesten Entwicklungen im 3D Printed Satellite Market
- Im September 2026 kündigte SWISSto12 eine strategische Partnerschaft mit der Mitsubishi Electric Corporation an, darunter ein Vertrag zur Entwicklung fortschrittlicher Phased Array-Antennenprodukte für das sichere Satellitenkommunikationsprogramm der japanischen Regierung. Die Vereinbarung baut auf einer wachsenden Übernahme der 3D-Druck-basierten HummingLink-Putload-Technologie von SWISSto12 und der kleinen geostationären HummingSat-Plattform auf und unterstützt die Weiterentwicklung von additiven Satelliten-Putloads.
- Im Juli 2026 erhöhte SWISSto12 70 Mio. USD in einer Förderrunde der Serie C, um die Fertigungs- und Integrationskapazität für seine Geostations-Satellitenplattform HummingSat und die Antenne HummingLink und den Nutzlastbereich zu erweitern. Das Unternehmen meldete sieben HummingSat-Verträge mit Betreibern, darunter SES und Viasat, und mehr als 2.000 seiner Lösungen im Orbit und unterstützte die Skalierung der 3D-gedruckten Satellitenproduktion.
- Im Januar 2026 erhielt SWISSto12 rund 73 Mio. EUR (etwa 84,8 Mio. USD) in der Finanzierung der Mitgliedsstaaten der Europäischen Raumfahrtagentur, um die Entwicklung und Industrialisierung ihrer HummingSat-Plattform, ihrer Produktionskapazität und ihrer fortschrittlichen Antennentechnologien für niedrige, mittlere und geostationäre Orbit-Zahlen zu beschleunigen und die europäischen Fähigkeiten in der additiven Herstellung von Satelliten-Hardware zu stärken.
- Im März 2025 kündigte Sidus Space den erfolgreichen Start, die Bereitstellung und den Betrieb von LizzieSat-3 in Low Earth Orbit auf der SpaceX Transporter-13-Rideshare-Mission an. Der Satellit trat LizzieSat-1 und LizzieSat-2 zusammen, die seit März 2024 bzw. Dezember 2024 im Orbit sind und eine Multimissionskonstellation auf einem hybriden 3D-gedruckten Satellitenbus mit an Bord künstlicher Intelligenz Datenverarbeitung baut.
- Im Januar 2024 startete die Europäische Raumfahrtagentur den ersten 3D-Drucker aus Metall an der Internationalen Raumstation an Bord der Resupply Mission Cygnus NG-20. Entwickelt von einem Airbus Defence- und Space-led-Konsortium, verwendet der 180 kg-Drucker Edelstahldraht und einen Hochleistungslaser und wurde entwickelt, um vier Exemplare zu produzieren, um zu charakterisieren, wie die Schwerkraft den Metalldruck beeinflusst, die Entwicklung der In-Raum-Produktion unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











