



Globale KI in Industrial Automation Market Segmentation, Von Komponente (Hardware, Software und Services), Technologie (Machine Learning, Computer Vision, Natural Language Processing, and Others), Anwendung (Predictive Maintenance, Quality Inspection & Control, Prozessoptimierung, Supply Chain & Logistics, and Others), End User (Automotive, Electronics & Semiconductors, Food & Beverages, Pharmaceuticals, Energy & Power Industry, Trends und andere)
Was ist die KI in Industrial Automation Market Größe und Wachstum Rate
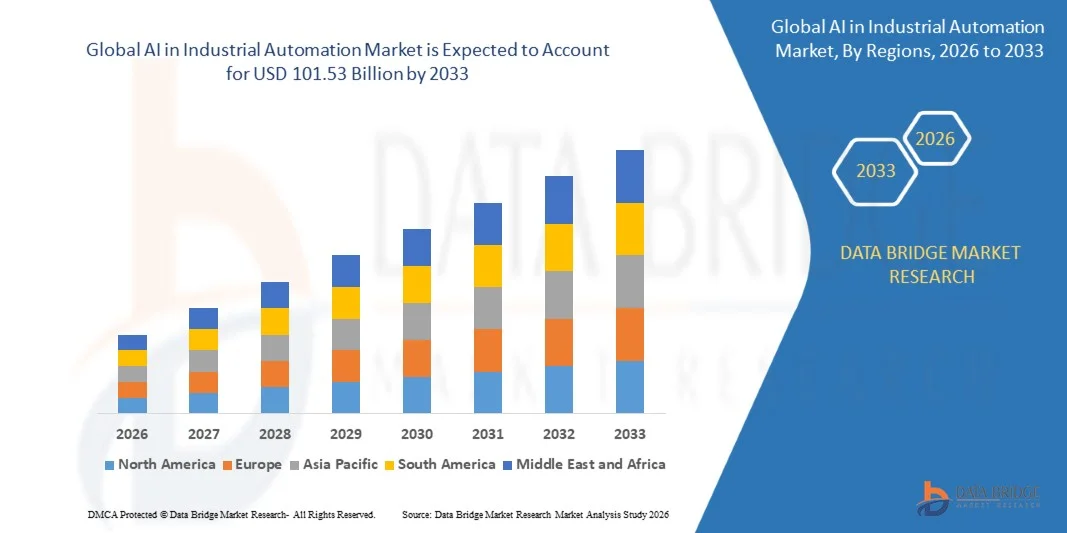
- Nach der Data Bridge Market Research Analyse wurde die KI im industriellen Automatisierungsmarkt auf23,30 Milliarden USD im Jahr 2025und wird zu erreichen101,53 Milliarden USD bis 2033, in einemCAGR von 20,2% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch steigende Nachfrage nach vorausschauender Wartung, automatisierter Qualitätsinspektion und autonomer Prozessoptimierung in der Automobil-, Elektronik-, Pharma-, Lebensmittel- und Getränkeindustrie sowie in der Energieindustrie getrieben wird.
- Die zunehmende Integration von maschinellem Lernen, Computer-Vision, generativem KI und Edge Computing in Controller, Roboter und Anlagensoftware, kombiniert mit wachsendem Druck, um die Produktivität zu verbessern und ungeplante Ausfallzeiten zu reduzieren, unterstützt die Marktakzeptanz. KI wird über vorausschauende Instandhaltungs-, Bildverarbeitungs- und Industrierobotik-Workflows eingesetzt und bietet Herstellern schnellere Entscheidungen und größere Betriebssicherheit.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 23.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 101,53 Milliarden
- Prognose CAGR (2026–2033): 20,2%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des KI im industriellen Automatisierungsmarkt
- Nordamerika dominierte die KI im industriellen Automatisierungsmarkt mit dem größten Umsatzanteil von 33.90% im Jahr 2025, unterstützt durch die frühzeitige Einführung industrieller KI-Plattformen, eine starke Präsenz von Automatisierungs- und Cloud-Anbietern und groß angelegte Smart Factory-Investitionen.
- Asia-Pacific wird mit einem CAGR von 23,41 % von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch eine schnelle Fabrikautomatisierung, große Industrieroboteranlagen und eine expandierende Elektronik- und Automobilfertigung betrieben wird.
- Das Software-Segment führte den Markt mit einem Anteil von 44,79% im Jahr 2025, angetrieben durch die zunehmende Annahme von KI-Plattformen, Analytik, digitale Zwillinge und Engineering-Kopiloten über den industriellen Betrieb.
- Dienstleistungen sind der am schnellsten wachsende Bauteiltyp, der für die Registrierung eines CAGR von 23,04% prognostiziert wird und den steigenden Bedarf an Integration, Datentechnik, Modellwartung und verwalteten KI-Betrieben widerspiegelt.
- Das Segment maschinelles Lernen dominierte die Technologiekategorie mit einem Umsatzanteil von 43,6% im Jahr 2025, der durch eine umfangreiche Bereitstellung in vorausschauender Wartung, Prozesssteuerung und Anomalieerkennung geführt wurde.
- Prädiktive Wartung entfiel auf 31,94% des Marktanteils im Jahr 2025, bevorzugt durch die Erhöhung der Notwendigkeit, unplanmäßige Ausfallzeiten zu reduzieren und die Lebensdauer der Vermögenswerte über die kontinuierliche und diskrete Fertigung zu verlängern.
- Das Qualitätsinspektions- und -kontrollsegment ist die am schnellsten wachsende Anwendungskategorie mit einem CAGR von 22.92%, angetrieben durch die zunehmende Nutzung von Computervision zur Fehlererkennung und Rückverfolgbarkeit.
Report Scope und KI im Segment Industrial Automation Market
|
Attribute |
KI in der industriellen Automatisierung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im KI im industriellen Automatisierungsmarkt
- KI in der industriellen Automatisierung entwickelt sich zunehmend von isolierten Analyse-Tools in integrierte, agentenbasierte Systeme, die maschinelles Lernen, generative KI, digitale Zwillinge und Edge Computing zu Ingenieur, Betrieb und Wartung von Produktionssystemen mit größerer Autonomie kombinieren.
- So berichteten beispielsweise im Januar 2024, laut arXiv, Forscher hinter LLM4PLC, dass ihre große Sprachmodell-Pipeline für programmierbare Logik-Controller-Programmierung verbesserte Code-Generierung Erfolg von 47% auf 72% und fachlich bewertete Code-Qualität von 2.25 bis 7.75 von 10, was die Erweiterung von generativem KI in die industrielle Steuerungstechnik hervorhebt.
- Industrielle KI-Anbieter sind die Einbettung von Copilots und Agenten direkt in Engineering-Umgebungen, Controller und Anlagensoftware, wodurch der manuelle Aufwand für die Programmierung, Konfiguration, Dokumentation und Fehlersuche reduziert wird.
- Edge AI, industrielle Datenplattformen und digitale Zwillingsvalidierung gewinnen ebenfalls an Bedeutung, da die Hersteller Echtzeit-Interferenz, kontextualisierte Betriebsdaten und sichere Tests der AI-generierten Kontrolllogik vor der Bereitstellung suchen.
- So berichteten die Forscher im Dezember 2025 laut arXiv, dass das LLM4SFC-Framework syntaktisch gültige sequentielle Funktionsdiagrammprogramme mit einem Generationserfolg von 75% bis 94% generierte und die KI-Code-Generation von textuellen SPS-Sprachen auf die grafische IEC 61131-3 Sprachen erweiterte, die in der Automatisierungstechnik verwendet werden.
- Da die Basismodelle, Edge Computing und industrielle Datenplattformen weiter reifen, erwartet KI in der industriellen Automatisierung, über Wartungs- und Inspektion hinaus in autonome Engineering-, Closed-Loop-Prozesssteuerung und voll orchestrierte Smart Factory-Operationen zu erweitern.
Was sind die Schlüsseltreiber der KI im industriellen Automatisierungsmarkt
- Die rasche Umstellung auf die intelligente Fertigung und die Notwendigkeit, ungeplante Ausfallzeiten, Qualitätsverluste und Energienutzung zu reduzieren, haben die Nachfrage nach AI-fähigen Monitoring, Vorhersagen und Optimierungen über Produktionsanlagen deutlich erhöht.
- So haben Forscher im November 2025 nach dem International Journal of Industrial Engineering and Management einen hybriden CNN-LSTM-Prädiktions-Wartungsrahmen für 127 Industriemaschinen in drei Anlagen entwickelt, der 94,3% Genauigkeit bei der Vorhersage von Fehlern 48 Stunden im Voraus erreichte, mit einer Reduzierung von 37% unplanmäßigen Ausfallzeiten, 28% niedrigeren Wartungskosten und 15% Verbesserung der Gesamtanlageneffizienz.
- Hersteller mit Arbeitsknappheit, steigenden Qualitätsanforderungen und zunehmender Produktvielfalt integrieren Roboter, Bildverarbeitung und AI-getriebene Planung, um Durchsatz und Konsistenz zu verbessern und gleichzeitig Produktionsflexibilität zu erhalten.
- So wurden im September 2025 laut International Federation of Robotics (IFR) im Jahr 2024 weltweit 542.000 Industrieroboter installiert, während der globale Betriebsbestand 4.664.000 Einheiten erreichte, um 9% aus dem Vorjahr, erweiterte die installierte Basis, auf der AI-fähige Vision-, Steuerungs- und Optimierungssoftware eingesetzt werden kann.
- Mit zunehmenden Herstellern von Verbindungsmaschinen, Sensoren und Unternehmenssystemen kann KI in der industriellen Automatisierung schnellere Entscheidungen, geringere Betriebskosten und widerstandsfähigere Produktion in diskreten und verfahrenstechnischen Branchen unterstützen.
Welche Faktoren erschweren das Wachstum der KI im industriellen Automatisierungsmarkt
- KI in der industriellen Automatisierung erfordert qualitativ hochwertige Daten, Sensor-Retrofits, Integration mit Legacy-Controllern und Enterprise-Systemen und spezialisierte Fähigkeiten, Erhöhung der Projektkomplexität im Vergleich zu herkömmlichen Automatisierungs-Upgrades.
- Zum Beispiel, im Dezember 2024, nach arXiv, Forscher entwickeln AutoPLC bemerkte, dass Anbieter IEC 61131-3 Strukturierter Text mit proprietären Erweiterungen implementieren, und das System erreichte eine 78% formale Verifikation Passrate auf dem 23-Task Agents4PLC Benchmark, was anzeigt, dass LLM-generierte Kontrollcode noch strenge Verifikation vor der Bereitstellung erfordert.
- Diese Anforderungen können die Implementierungskosten erhöhen und Herausforderungen im Zusammenhang mit Datenmarkierung, Modelldrift, Interoperabilität, Erklärbarkeit und Aufrechterhaltung einer zuverlässigen Leistung über verschiedene Maschinen, Anlagen und Betriebsbedingungen schaffen.
- Größere Konnektivität und Autonomie erweitern auch die Cyber-Angriff-Oberfläche der operativen Technologie, während Sicherheits- und Haftungsbedenken die Betreiber darauf aufmerksam machen, dass KI-Systeme physische Prozesse ohne menschliche Aufsicht steuern können.
- So stieg im Februar 2026 nach Dragos die Zahl der Ransomware-Gruppen, die auf Industrieorganisationen ausgerichtet sind, von 80 im Jahr 2024 auf 119 im Jahr 2025, kollektiv Auswirkungen auf 3.300 Organisationen, betont die Cyber-Sicherheitsrisiken, die die Annahme von vernetzten, AI-fähigen Industriesystemen erschweren können.
- Die Kombination von Datenbereitschaftslücken, Integrationskomplexität, Cybersicherheitsexposition und unsicherer Investitionsrendite kann die Übernahme von kleinen und mittleren Herstellern behindern, insbesondere wenn bestehende Automatisierung bereits grundlegende Produktionsanforderungen erfüllt.
Wie wird die KI im Industrial Automation Market segmentiert
Der KI im industriellen Automatisierungsmarkt wird auf Basis von Bauteil, Technologie, Anwendung und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der KI im industriellen Automatisierungsmarkt in Hardware, Software und Services segmentiert. Das Software-Segment dominierte den Markt mit 44,79% Anteil im Jahr 2025, unterstützt durch die zunehmende Übernahme von KI-Plattformen, Analytik, Digital Twins und Engineering-Colilots im gesamten industriellen Betrieb. Software ermöglicht es Herstellern, Modelle über mehrere Linien hinweg zu implementieren, mit Controllern und Fertigungsausführungssystemen zu integrieren und die Funktionen zu aktualisieren, ohne Geräte zu ersetzen. Subskriptionsbasierte Lizenzierung und Cloud-edge-Architekturen verbessern die Zugänglichkeit für Unternehmen verschiedener Größen. Auch Vendors stellen generative KI-Assistenten in Engineering-Tools ein, um die Programmierzeit zu reduzieren, das Segment weiter zu stärken.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 23,04% von 2026 bis 2033 erfassen, das durch die zunehmende Nachfrage nach Systemintegration, Datentechnik, Modellüberwachung, Schulung und verwalteten KI-Betrieben getrieben wird. Viele Hersteller verfügen nicht über hauseigene Daten- und Betriebstechnik-Know-how und schaffen Nachfrage nach spezialisierten Umsetzungspartnern. Services unterstützen Sensornachrüstungen, Datenpipeline-Design, Cybersicherheit und Validierung von KI-Modellen in der Produktion. Kontinuierliche Modellumschulung und Lifecycle Management schaffen wiederkehrende Umsatzmöglichkeiten. Auch die zunehmende Adoption der mittelständischen Hersteller unterstützt den Servicebedarf.
- Von der Technik
Auf der Grundlage der Technologie wird die KI im industriellen Automatisierungsmarkt in maschinelles Lernen, Computer Vision, natürliche Sprachverarbeitung und andere segmentiert. Das Segment Machine Learning dominierte den Markt mit 43,62% Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz in vorausschauender Wartung, Prozesssteuerung, Anomalie-Erkennung und Nachfrageprognose. Maschinenlernmodelle können von Vibrations-, Temperatur-, Strom- und Produktionsdaten lernen, Fehler zu erwarten und Sollwerte zu optimieren. Erstarrungsalgorithmen, die Verfügbarkeit von industriellen Datensätzen und die Kompatibilität mit Edge-Geräten erhöhen die Annahme. Die Integration mit industriellem Internet von Dingen Plattformen ermöglicht es, Modelle über mehrere Assets und Anlagen hinweg einzusetzen.
Das Segment der natürlichen Sprachverarbeitung wird das schnellste Wachstum bei einem CAGR von 24,81% von 2026 bis 2033, angetrieben durch die zunehmende Nutzung von großen Sprachmodellen in Engineering-Kopiloten, Bedienerassistenten und Wartungswissen-Systemen, registriert. Diese Tools können Controller-Code generieren, Handbücher interpretieren, Alarme zusammenfassen und Fehlerbehebungsfragen in einfacher Sprache beantworten. Ihre Anwendungen umfassen Automatisierungs-Programmierung, Dokumentation, Erstellung von Arbeitsaufträgen und Schulungen. Verbesserungen in Domain-spezifischen Modellen, Verifikationstools und sichere On-Premises-Bereitstellung verbessern das Vertrauen, während die Integration mit digitalen Zwillingen die Anwendungsfälle erweitert.
- Anwendung
Auf Basis der Anwendung wird die KI im industriellen Automatisierungsmarkt in vorausschauende Wartung, Qualitätskontrolle, Prozessoptimierung, Lieferkette & Logistik und andere segmentiert. Das vorausschauende Instandhaltungssegment dominierte die Anwendungskategorie mit 31,94% Anteil im Jahr 2025, unterstützt durch steigende Notwendigkeit, ungeplante Ausfallzeiten zu reduzieren, die Lebensdauer der Anlagen zu verlängern und die Wartungskosten zu senken. KI-Modelle können Sensordaten analysieren, um frühzeitige Anzeichen von Anlagenabbau und -planeingriffen zu erkennen, bevor Fehler auftreten. Die Integration mit Instandhaltungsmanagement- und Enterprise-Ressourcenplanungssystemen verbessert die Planung und die Verfügbarkeit von Arbeitsaufträgen über Prozess- und diskrete Branchen hinweg.
Das Qualitätsinspektions- und -kontrollsegment soll das schnellste Wachstum bei einem CAGR von 22.92% von 2026 bis 2033 erfassen, das durch die zunehmende Nutzung von Computervision zur Fehlererkennung, Maßmessung und Rückverfolgbarkeit angetrieben wird. KI-basierte Inspektion kann sich an die Produktvariation anpassen und subtile Defekte erkennen, die regelbasierte Systeme vermissen können. Zu seinen Anwendungen zählen die Elektronikmontage, die Automobilkomponenten, die Verpackung und die pharmazeutische Produktion. Steigende Qualitätsstandards, Null-Defekt-Initiativen und die Notwendigkeit, Schrott und Nacharbeit zu reduzieren, schaffen zusätzliche Nachfrage. Verbesserungen in Kameras, Kantenprozessoren und synthetischen Trainingsdaten senken den Einsatzaufwand.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers wird die KI im industriellen Automatisierungsmarkt in Automobil, Elektronik & Halbleiter, Lebensmittel & Getränke, Pharma, Energie & Power und andere segmentiert. Das Automobilsegment dominierte die Endbenutzer-Kategorie mit 28,44% Anteil im Jahr 2025, unterstützt durch hohe Robotik, komplexe Montagelinien und strenge Qualitätsanforderungen. Automakers verwenden AI für vorausschauende Wartung, visionsbasierte Inspektion, Produktionsplanung und Batterieherstellungsoptimierung. Die große installierte Basis von Robotern und programmierbaren Steuerungen der Branche bietet eine starke Grundlage für die KI-Bereitstellung, während die steigende Elektrofahrzeugproduktion weitere Möglichkeiten schafft.
Das Segment Elektronik & Halbleiter wird projiziert, um das schnellste Wachstum bei CAGR von 23,50% von 2026 bis 2033 zu registrieren, angetrieben durch zunehmende Komplexität der Chipherstellung, hohe Ertragsempfindlichkeit und Nachfrage nach mikroskopischer Fehlererkennung. KI kann Prozessparameter optimieren, Waferdefekte klassifizieren und Gerätedrift in Reinräumen vorhersagen. Hersteller verwenden auch AI für die Leiterplatteninspektion und die automatisierte Testanalyse. Schnelle Produktzyklen und Kapazitätsausweitung in fortschrittlichen Verpackungen fördern Investitionen, während die Datensicherheit und die Interoperabilität des Fab-Systems weiterhin wichtige Einsatzbedenken bleiben.
Welche Region hält den größten Teil der KI im industriellen Automatisierungsmarkt
- Nordamerika dominierte die KI im industriellen Automatisierungsmarkt mit dem größten Umsatzanteil von 33.90% im Jahr 2025, unterstützt durch die frühzeitige Einführung industrieller KI-Plattformen, eine starke Präsenz von Automatisierungs- und Cloud-Anbietern und groß angelegte Smart Factory-Investitionen.
- Die Region profitiert auch von der Präsenz führender Automatisierungshersteller, Cloud- und Halbleiteranbieter sowie einer großen Basis fortschrittlicher Hersteller sowie starker Investitionen in Smart Factorys und Reshoring. Die zunehmende Nutzung von KI für vorausschauende Wartung, Qualitätskontrolle und Engineering Automation verstärkt weiterhin die Position Nordamerikas auf dem globalen Markt.
US-KI in der industriellen Automatisierung Markt Insight
Die US-KI im industriellen Automatisierungsmarkt zeigt ein starkes Wachstum aufgrund der steigenden Einführung intelligenter Fabriktechnologien, der Wiederbelebung der Produktion und der großen Investitionen in KI-Infrastruktur in der Automobil-, Luftfahrt-, Elektronik- und Energieindustrie. Das reife Technologie-Ökosystem des Landes sowie die zunehmende Integration von KI mit programmierbaren Controllern, Robotern und Industrie-Cloud-Plattformen treibt die Nachfrage nach vorausschauenden und autonomen Operationen. Darüber hinaus wird zunehmende Betonung auf Arbeitsproduktivität, Supply Chain Resilience und operative Technologie Cybersecurity beschleunigt die Annahme von AI-fähige Industrieautomatisierung.
Asia-Pacific AI in Industrial Automation Market Insight
Die asiatisch-pazifische KI im industriellen Automatisierungsmarkt wird mit einem schnellen Wachstum rechnen, das von der Großserienautomatisierung, der Erweiterung von Roboteranlagen und der Steigerung von Investitionen in die intelligente Fertigung in Ländern wie China, Indien und Japan angetrieben wird. Die steigende Nachfrage nach höherer Produktivität, Qualitätskonsistenz und Energieeffizienz unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die starken Elektronik- und Automobilbauökosysteme und die staatlichen Digitalisierungsprogramme die Nachfrage nach AI-fähigen Industrielösungen.
Japan AI in der industriellen Automatisierung Markt Insight
Die Japan AI im industriellen Automatisierungsmarkt zeigt durch steigende Investitionen in Robotik, Präzisionsfertigung und arbeitssparende Automatisierung ein konsistentes Wachstum, um eine alternde Belegschaft anzugehen. Maschinenbauer, Elektronikhersteller und Automobilzulieferer übernehmen zunehmend KI für Inspektion, Robotersteuerung und vorausschauende Wartung. Zudem trägt die starke Nachfrage nach Zuverlässigkeit, kompakten Kantengeräten und die Integration mit etablierten Controller- und Roboterplattformen zu einem Marktwachstum in Japan bei.
China AI in der industriellen Automatisierung Markt Insight
Der China AI im industriellen Automatisierungsmarkt wächst rasant, angetrieben von der weltweit größten Industrie-Roboter-Basis, erweitert intelligente Fabrikprogramme und zunehmende Akzeptanz von KI in der Elektronik-, Automobil-, Batterie- und Schwerindustrie. Die zunehmende Nutzung von Bildverarbeitung, digitalen Zwillingen und industriellen Plattformen in großen Fertigungsclustern erhöht den Marktbedarf deutlich. Darüber hinaus positionieren starke Inlandsautomation Lieferanten, unterstützende Industriepolitiken und eine rasche Übernahme von Edge AI China als Schlüsselwachstumsmarkt für KI in der industriellen Automatisierung in ganz Asien-Pazifik.
U.K. AI in der industriellen Automatisierung Markt Insight
Der US-KI im industriellen Automatisierungsmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme von intelligenten Fertigungs-, digitalen Zwillingen und datengetriebenen Wartungen in der Luftfahrt-, Automobil-, Pharma- und Lebensmittelproduktion. Hersteller, Forschungszentren und Technologieanbieter nutzen KI zunehmend, um die Produktivität zu verbessern und den Energieverbrauch zu senken. Darüber hinaus unterstützt die wachsende Regierungsunterstützung für die industrielle Digitalisierung und Integration von KI mit industriellen Software-Plattformen eine breitere Übernahme intelligenter Automatisierung in den USA.
Deutschland KI in der industriellen Automatisierung Marktaufsicht
Aufgrund der starken industriellen Basis, der Führungsrolle in der Automatisierungstechnik und der aktiven Entwicklung industrieller KI-Plattformen wächst der deutsche KI-Markt stetig. Automobil-, Maschinen-, Chemie- und Elektronikhersteller nutzen KI zunehmend für Engineering Automation, vorausschauende Wartung und Qualitätskontrolle. Kontinuierliche Fortschritte bei digitalen Zwillingen, industriellem Edge Computing und generativen KI-Kopilots sowie der Fokus Deutschlands auf Zuverlässigkeit und Datenhoheit treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen in der KI im industriellen Automatisierungsmarkt
Die KI in der industriellen Automatisierungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens AG(Deutschland)
- ABB Ltd.(Schweiz)
- Rockwell Automation, Inc.(US)
- Schneider(Frankreich)
- Honeywell International Inc.(US)
- Emerson Electric Co. (USA)
- Mitsubishi Electric Corporation (Japan)
- FANUC Corporation (Japan)
- Yokogawa Electric Corporation (Japan)
- NVIDIA Corporation (USA)
- Microsoft Corporation (USA)
- International Business Machines Corporation (USA)
- Google LLC (USA)
- Amazon Web Services, Inc. (USA)
- Intel Corporation (US)
- Cognex Corporation (USA)
- OMRON Corporation (Japan)
- Hitachi, Ltd. (Japan)
- PTC Inc. (USA)
- C3.ai, Inc. (USA)
Was sind die neuesten Entwicklungen in der KI im industriellen Automatisierungsmarkt
- Im Juni 2026 kündigte Schneider Electric eine endgültige Vereinbarung zum Erwerb von Cognite, einem Industriedaten- und KI-Software-Anbieter, in einer All-Cash-Transaktion mit einem Wert von 3,1 Milliarden US-Dollar an. Cognite wird mit AVEVA integriert und die industriellen KI-Fähigkeiten von Schneider Electric mit einer einheitlichen industriellen Datenbasis und einer agierenden KI-Plattform gestärkt; Cognite meldete 2025 Umsatz über 170 Mio. USD und 36% Wachstum bei ARR-Buchungen.
- Im April 2026 startete Siemens den Eigen Engineering Agent auf der Hannover Messe, ein in das TIA Portal integrierter KI-Agent für Automatisierungstechnik. Die Lösung wurde mit mehr als 100 Unternehmen getestet und entwickelt, um die Programmierung, Konfiguration, Dokumentation und Fehlerbehebung von Workflows zu beschleunigen, eine Verschiebung von Copilots, die Ingenieure zu Agenten unterstützen, die technische Aufgaben ausführen.
- Im April 2026 gab Rockwell Automation bekannt, dass es auf der Hannover Messe 2026 mit der Kombination von Emulate3D Digital Twin Software, Copilot in Visual Studio Code, und FactoryTalk Design Studio auf dem Messegelände AI-orchestrated Factory System Design zeigen würde. Der Workflow paart autonome KI-Agenten mit digitaler Zwillingsvalidierung, so dass Ingenieure von einem validierten Modell zu einem voll getesteten Controller-Projekt vor dem Einsatz von Hardware bewegen können.
- Im Januar 2026 kündigte Siemens bei CES eine erweiterte Partnerschaft mit NVIDIA an, um ein Industrial AI Operating System zu bauen, das Design, Engineering, Fertigung, Betrieb und Lieferketten umfasst. Das Unternehmen stellte auch seine Digital Twin Composer Software vor und enthüllte neun industrielle Copilots, erweiterte KI über die industrielle Wertschöpfungskette und unterstützte eine breitere Einführung intelligenter Automatisierung.
- Im Oktober 2025 vereinbarte die SoftBank Group, die Robotikabteilung von ABB für 5,375 Milliarden US-Dollar zu erwerben, mit dem Ende bis Ende 2026 vorbehaltlich regulatorischer Genehmigungen zu rechnen. Die Division erzielte im Jahr 2024 einen Umsatz von 2,3 Milliarden US-Dollar und die SoftBank positionierte den Deal als Teil ihrer Bemühungen, künstliche Intelligenz mit Industrierobotik unter einer physischen KI-Strategie zu kombinieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











