


Global Aircraft-Sitzplatzierung, By Aircraft Platform (Narrow Body Aircraft, Wide Body Aircraft, Regional Aircraft, Business Jet, Military Aircraft, and Helicopters), Sitzklasse (Economy Class, Business Class, First Class und Crew Seats), Sitzsitze (Passagiersitze, Cockpit Seats, Cabin Crew Seats, Troop Seats, Medical Evacuation Seats)
Was ist die Größe und das Wachstum von Aircraft-Sitzplätzen
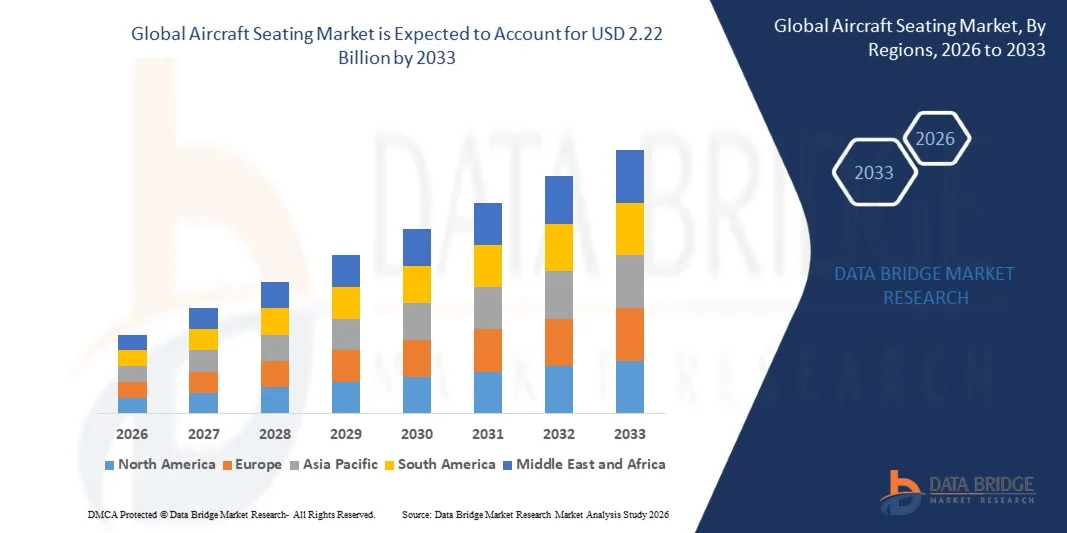
- Nach der Data Bridge Market Research Analyse wurde der Flugzeugsitzmarkt auf8,30 Milliarden USD in 2025und wird zu erreichen13,53 Milliarden USD bis 2033, in einemCAGR von 6,30% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigenden globalen Fluggastverkehr, zunehmende Flugzeugproduktions- und Flottenmodernisierungsprogramme und wachsende Nachfrage nach leichten, kraftstoffeffizienten und kundenzentrierten Sitzlösungen im gewerblichen und geschäftsführenden Luftverkehr getrieben wird.
- Die rasante Expansion von Low-Cost-Trägern und internationalen Langstreckenreisen, kombiniert mit steigender Nachfrage nach Premium-Reiseerlebnissen, beschleunigt die Einführung von Flugzeugsitzsystemen der nächsten Generation. Hersteller und Fluggesellschaften integrieren zunehmend Leichtbauverbundwerkstoffe, intelligente Sitztechniken und modulare Kabinenkonfigurationen, während das Wachstum von Flugzeugnachrüst- und Kabinensanbauaktivitäten die Nachfrage nach ergonomischen und technologisch fortschrittlichen Sitzlösungen mit verbesserter Konnektivität undIn-Flight Unterhaltungsintegration
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 13,53 Milliarden
- Prognose CAGR (2026–2033): 6,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Aircraft-Sitzmarktes
- Nordamerika dominierte den Flugzeugsitzmarkt mit dem größten Umsatzanteil von 37,40 % im Jahr 2025, unterstützt durch die Präsenz führender Flugzeughersteller und Sitzanbieter, starke Flugzeugnachrüstaktivitäten und anhaltende Nachfrage nach der Luftfahrt.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7.10% von 2026 bis 2033 sein, die durch steigenden Fluggastverkehr, schnelle Flottenerweiterung und zunehmende Flugzeuglieferungen in China, Indien und Südostasien betrieben wird.
- Das schmale Flugzeugsegment führte den Markt mit einem Anteil von 52 % im Jahr 2025, angetrieben durch das hohe Volumen an Einzelschiffen und ihren umfangreichen Einsatz auf Inlands- und Kurzstrecken.
- Business-Jet ist der am schnellsten wachsende Flugzeugplattformtyp, der eine CAGR von 8,2% registriert, was die Nachfrage nach Privat- und Unternehmensluftfahrt widerspiegelt.
- Das Segment der Wirtschaftsklasse dominierte die Kategorie der Seemannsklasse mit einem Umsatzanteil von 48% im Jahr 2025, geführt von den Economy-Sitzungen ist der größte Teil der Sitze, die in gewerblichen Passagierflugzeugen installiert sind.
- Die Passagiersitze machten im Jahr 2025 68 % des Marktanteils aus, bevorzugt durch die große Anzahl von Passagiersitzen, die über kommerzielle Flugzeugflotten installiert sind.
- Das Segment Kohlefaserverbund ist die am schnellsten wachsende Materialkategorie, mit einem CAGR von 8,6%, angetrieben durch die zunehmende Betonung der Flugzeuggewichtsreduzierung und Kraftstoffeffizienz.
Report Scope und Aircraft Sitzmarktsegmentierung
|
Attribute |
Flugzeug Sitz Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Aircraft-Sitzmarkt
- Die Hersteller von Flugzeugsitzen entwickeln zunehmend leichte und ergonomisch optimierte Sitze, um das Flugzeuggewicht zu reduzieren, die Kraftstoffeffizienz zu verbessern, den Passagierkomfort zu verbessern und die Nachhaltigkeitsziele der Fluggesellschaften in der gewerblichen Luftfahrt zu unterstützen.
- So kündigte RECARO Aircraft Seating im April 2024 an, dass Malaysia Airlines seine neuen Airbus A330neo-Flugzeuge mit mehr als 5.000 CL3810-Economy-Sitzen ausrüsten würde, die fast 15% leichter sind als ihr Vorgänger, während er ergonomische Features, USB-C/USB-A-Power und einen verbesserten Knieraum einschließt.
- Fortgeschrittene Materialien, einschließlich Kohlenstoff-Verbundwerkstoffe, Leicht-Aluminium und recycelte Komponenten, ermöglichen es Herstellern, das Sitzgewicht zu reduzieren und gleichzeitig strukturelle Festigkeit, Haltbarkeit und Fahrgastkomfort zu erhalten.
- Fluggesellschaften und Sitzhersteller integrieren auch verbesserte Fahrgast-Erfahrungs-Features, einschließlich größerer Sitzhöhe, verstellbare Kopfstützen, USB-Ladung, persönliche Geräte-Konnektivität und verbesserte Privatsphäre-Features in Kabinenkonfigurationen der nächsten Generation.
- So hat RECARO Aircraft Seating und Iberia im November 2024 den R3 Economy Class-Sitz auf Iberias A321XLR eingeführt, mit einem leichten Sitz von knapp 2 kg weniger als seinem Vorgänger und mit einer zusammengesetzten Rückenlehne, integriertem Monitor, USB-Ladung und einer verstellbaren Kopfstütze.
- Da die Fluggesellschaften zunehmend die Kraftstoffeffizienz, Nachhaltigkeit, Fahrgastkomfort und Kabinendifferenzierung priorisieren, wird die Annahme von leichten und technologisch verbesserten Flugzeugsitzen erwartet, die fortschrittliche Sitzgestaltung als Kernkomponente der Flugzeuginnenausstattung der nächsten Generation zu beschleunigen und zu verstärken.
Was sind die Schlüsseltreiber des Aircraft-Sitzmarktes
- Der zunehmende globale Fluggastverkehr und die anhaltende Expansion der Flugzeugflotte erhöhen die Nachfrage nach neuen Flugzeugsitzen deutlich, zumal Fluggesellschaften die Kapazität erweitern und ältere Flugzeuge durch kraftstoffeffizientere Modelle ersetzen.
- So begann Air India im September 2024 mit einem mehr als 400 Millionen US-Dollar-Kabine-Refit-Programm, das 67 ältere Flugzeuge umfasst, einschließlich der Installation von mehr als 15.000 Sitzen der nächsten Generation über Business-, Premium Economy- und Economy-Kabine.
- Fluggesellschaften, Flugzeughersteller und Sitzanbieter investieren zunehmend in neue Kabinenkonfigurationen und Sitztechniken, um steigende Passagiermengen bei gleichzeitiger Verbesserung des Komforts, der betrieblichen Effizienz und der Leistung von Flugzeugen zu berücksichtigen.
- So kündigte Airbus im Mai 2024 ein Kabinen-Retrofit-Abkommen mit Thai Airways für 20 A320ceo-Flugzeuge an, mit 12 Liegeplätzen der Business Class, die auf jedem Flugzeug installiert werden sollen, und demonstrierte weiterhin die Nachfrage nach Upgrade-Sitzungen, da Fluggesellschaften bestehende Flotten modernisieren.
- Mit der globalen Passagiernachfrage weiter ausbauen und Fluggesellschaften, die die Flottenmodernisierung betreiben, werden Flugzeugsitze weiterhin ein wesentlicher Bestandteil neuer Flugzeuglieferungen, Kabinen-Upgrades und langfristiger Luftfahrtkapazitätserweiterung sein.
Welche Faktoren erschweren das Wachstum des Aircraft-Sitzmarktes
- Die Hersteller von Flugzeugsitzen stellen sich vor erheblichen Einschränkungen der Lieferkette mit spezialisierten Materialien, Komponenten, Zertifizierungsanforderungen und Produktionskapazitäten, die die Herstellungskosten erhöhen und die Fertigstellung der Flugzeugkabine verzögern können.
- So berichtete die Aviation Week im Juni 2025, dass Air Indias Flottennachrüstprogramme chronischen Sitzverzögerungen standen, mit Verzögerungen bei vier seiner fünf Sitzlieferanten; ein Anbieterrückzug führte zu einer Verzögerung des Nachrüstprogramms um zwei Jahre, während andere Programme Verzögerungen von rund einem Jahr hatten.
- Diese Versorgungsstörungen können die Flugzeuglieferungen und den Einsatz von Airline-Flotten beeinflussen, insbesondere wenn Sitzlieferanten Metall-, Kunststoff-, Spezialkomponenten- oder Transportkapazitäten über internationale Versorgungsnetze erfahren.
- So berichtete die Aviation Week im Juli 2025, dass der erste Airbus A321XLR von American Airlines nicht in Betrieb genommen worden sei, weil er auf die Lieferung von Sitzen wartete, wobei das Flugzeug in Europa blieb, bis die Herausforderungen der Sitzversorgung gelöst wurden.
- Die anhaltenden Einschränkungen der Lieferkette und die steigenden Produktionskosten im Zusammenhang mit spezialisierten Flugzeugsitzkomponenten stellen die Hersteller weiterhin in Frage, vor allem, da Fluggesellschaften mit starkem Passagierbedarf und Flugzeuglieferrückständen konfrontiert sind. Diese Herausforderungen können die Vorlaufzeiten verlängern, die Beschaffungskosten erhöhen und den Einsatz neuer und renovierter Flugzeugsitzsysteme verzögern.
Wie wird der Aircraft-Sitzmarkt segmentiert
Der Flugzeugsitzmarkt wird auf Basis von Flugzeugplattform, Sitzklasse, Sitztyp, Material, Technologie und Endbenutzer segmentiert.
- Von Aircraft Plattform
Auf Basis der Flugzeugplattform wird der Flugzeugsitzmarkt in schmale Flugzeuge segmentiert,Großkörperflugzeug, regionale Flugzeuge, Geschäftsjet, militärische Flugzeuge und Hubschrauber. Das schmale Flugzeugsegment dominierte den Markt mit 52 % Anteil im Jahr 2025, aufgrund des hohen Volumens an Einzelschiffen und des umfangreichen Einsatzes auf Inlands- und Kurzstrecken. Fluggesellschaften erweitern zunehmend schmale Körperflotten, um den wachsenden Passagierverkehr zu erreichen und die Routenökonomie zu verbessern. Diese Flugzeuge benötigen große Mengen an Wirtschaft und Premium-Sitzsystemen und unterstützen die konsequente Nachfrage von Sitzherstellern. Die Expansion kostengünstiger Träger erhöht die Nachfrage nach effizienten Schmalkörperkabinenkonfigurationen. Auch der zunehmende Austausch von alternden Flugzeugen mit neueren kraftstoffeffizienten Modellen unterstützt das Segment.
Das Business-Jet-Segment wird das schnellste Wachstum bei einem CAGR von 8,2% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Privat- und Unternehmensflug. Business-Jets erfordern hochindividuelle Sitzlösungen, die Komfort, Luxus, Ergonomie und Kabinenpersonalisierung betonen. Steigende Einkäufe von Privatflugzeugen durch Unternehmen und High-Net-worth-Kunden unterstützen die Nachfrage nach Premium-Sitzkonfigurationen. Die Hersteller verfügen zunehmend über elektrisch verstellbare Sitze, verbesserte Dämpfung und hochwertige Polsterung in Business-Jet-Innenräume. Auch die wachsende Nachfrage nach längeren Geschäftsjets ist eine ermutigende Entwicklung von Sitzen für erweiterten Reisekomfort. Die zunehmende Anpassung an die Kabinen und die Sanierungsaktivitäten schaffen weitere Möglichkeiten für spezialisierte Sitzzulieferer.
- Von Seat Class
Auf Basis der Sitzklasse wird der Flugzeugsitzmarkt in Economy Class, Business Class, First Class und Crew Sitze segmentiert. Das Segment Economy Class dominierte den Markt mit einem Anteil von 48% im Jahr 2025, vor allem weil die Economy-Sitzungen den größten Anteil an Sitzen in gewerblichen Passagierflugzeugen darstellt. Der weltweite Passagierverkehr erhöht die Nachfrage nach leistungsfähigen Kabinenkonfigurationen. Low-Cost-Träger verlassen sich insbesondere auf effiziente wirtschaftliche Sitzlayouts, um die Passagierkapazität zu maximieren und die Flugzeugauslastung zu verbessern. Die Hersteller konzentrieren sich auf leichte Wirtschaft Sitze, die einen verbesserten Komfort bieten, während das Flugzeuggewicht minimiert wird. Die steigenden Flugzeuglieferungen und die Flottenerweiterung erzeugen eine erhebliche Nachfrage nach Ersatz- und Neu-Building-Sitzen.
Das Segment der Unternehmensklasse wird von 2026 bis 2033 das schnellste Wachstum bei einem CAGR von 7,5% beobachten, unterstützt durch die steigende Nachfrage nach Premium-Luftfahrten und verbesserte Passagiererlebnisse. Fluggesellschaften investieren in Lügen-Flachsitze, mehr persönlichen Raum, Privatsphäre-Partitionen und integrierte Unterhaltungssysteme, um Premium-Kabinen zu unterscheiden. Langstreckeninternationale Strecken unterstützen insbesondere die Nachfrage nach fortschrittlichen Sitzkonfigurationen der Unternehmensklasse. Die steigende Nachfrage nach Premium-Reise ist es, die Fluggesellschaften zu ermutigen, höhere Kabinenangebote zu erweitern. Die Hersteller entwickeln modulare und leichte Sitze der Geschäftsklasse, die Luxus mit verbesserter Flugzeugeffizienz kombinieren. Eine zunehmende Kabinenmodernisierung und Retrofit-Programme schaffen die Nachfrage nach modernisierten Sitzsystemen der Unternehmensklasse.
- Mit Sitztyp
Auf der Grundlage des Sitztyps wird der Flugzeugsitzmarkt in Passagiersitze, Cockpitsitze, Kabinenbesatzungssitze, Troopsitze, medizinische Evakuierungssitze und VIP-Sitze segmentiert. Das Segment Passagiersitze dominierte den Markt mit 68 % Anteil im Jahr 2025, aufgrund der großen Anzahl von Passagiersitzen, die über kommerzielle Flugzeugflotten installiert wurden. Der Passagierverkehr und die fortgesetzten Flugzeuglieferungen erhöhen die Nachfrage nach Passagiersitzsystemen direkt. Fluggesellschaften benötigen Passagiersitze in der gesamten Wirtschaft, Premium Economy, Business und erstklassige Kabinen und schaffen eine breite Nachfragebasis. Sitzhersteller entwickeln zunehmend leichte Designs mit verbesserter Ergonomie, Konnektivität und Passagierkomfort. Passagiersitze stellen auch einen wichtigen Bestandteil der Flugzeugkabinen-Renovierung und Retrofit-Programme dar.
Das VIP-Sitzsegment soll das schnellste Wachstum bei einem CAGR von 8,4% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach kundenspezifischen Luxus-Flugzeug-Innenausstattungen. VIP-Sitzplätze werden in Privatjets, Executive-Flugzeugen, Regierungsflugzeugen und spezialisierten Luftfahrtanwendungen weit verbreitet. Diese Sitze betonen personalisiertes Design, Premium-Materialien, verbesserten Komfort und erweiterte Anpassungsfähigkeit. Die zunehmende private Luftfahrt ist es, Flugzeugbesitzer und Betreiber zu ermutigen, in kundenspezifische Kabineninnen zu investieren. Hersteller integrieren fortschrittliche Verstellfunktionen, Premium-Aufbewahrung und verbesserte Komfort-Features in VIP-Sitzungen. Auch die steigende Nachfrage nach Flugzeugrenovierungen und maßgeschneiderten Innen-Upgrades unterstützt das Segment.
- Von Material
Auf der Grundlage von Material wird der Flugzeugsitzmarkt in Aluminiumlegierung segmentiert,Titanlegierung, Kohlenstofffaserverbund, Glasfaserverbund,Magnesiumlegierung,und Hybridmaterial. Das Aluminiumlegierungssegment dominierte den Markt mit einem Anteil von 50.00% im Jahr 2025, unterstützt durch seine günstige Festigkeit-zu-Gewicht-Verhältnis, Haltbarkeit, Korrosionsbeständigkeit und etablierte Verwendung in Flugzeugsitzstrukturen. Aluminiumlegierungen bieten Herstellern ein kostengünstiges Material zur Herstellung von starken und leichten Sitzrahmen. Ihre etablierten Fertigungsprozesse und die weit verbreitete Luft- und Raumfahrtzertifizierung unterstützen die Adoption weiter. Fluggesellschaften und Flugzeuge OEMs verwenden weiterhin Aluminium-basierte Strukturen über große kommerzielle Flugzeugsitzprogramme. Das Material bietet eine zuverlässige Leistung unter anspruchsvollen Flugbetriebsbedingungen.
Das Segment Kohlefaserverbund wird voraussichtlich am schnellsten mit einem CAGR von 8,6% von 2026 bis 2033, angetrieben durch die zunehmende Betonung der Flugzeuggewichtsreduzierung und der Kraftstoffeffizienz. Carbonfaserverbunde bieten eine hohe Festigkeit und Steifigkeit und bieten im Vergleich zu herkömmlichen metallischen Werkstoffen ein erhebliches Gewicht-sparendes Potential. Sitzhersteller verwenden zunehmend Composite-Komponenten in Rückenlehnen, Sitzstrukturen und anderen Leichtbauanwendungen. Die Verringerung des Sitzgewichts kann dazu beitragen, die Betriebskosten der Flugzeuge zu senken und die Kraftstoffeffizienz in großen Flotten zu verbessern. Fortschritte in der Verbundfertigung verbessern auch die Designflexibilität und die Produktionseffizienz. Die zunehmenden Nachhaltigkeitsziele von Fluggesellschaften und Flugzeugherstellern unterstützen die Annahme von Leichtbau-Kompositsitzen.
- Von der Technik
Auf Basis der Technologie wird der Flugzeugsitzmarkt in herkömmliche Sitzgelegenheiten, leichte Sitzgelegenheiten, intelligente vernetzte Sitzgelegenheiten, IoT-fähige Sitzgelegenheiten, AI-fähige personalisierte Sitzgelegenheiten und Gesundheitsüberwachungssitze segmentiert. Das Leichtbau-Sitzsegment dominierte den Markt mit 46 % Anteil im Jahr 2025, angetrieben durch die zunehmende Airline-Bemühungen, das Flugzeuggewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Leichte Sitze ermöglichen es den Fluggesellschaften, das Gesamtgewicht von Flugzeugen zu reduzieren und dabei die erforderliche strukturelle Leistungsfähigkeit und Fahrgastsicherheit zu gewährleisten. Hersteller verwenden zunehmend fortschrittliche Composites, optimierte Strukturen und Leichtbaumaterialien, um Gewichtsreduktionen zu erreichen. Die Technologie ist besonders wichtig für hochdichte Nutzfahrzeuge, bei denen eine Verringerung des individuellen Sitzgewichts sinnvolle Vorteile auf Flottenebene erzielen kann. Die steigenden Nachhaltigkeitsanforderungen sind weitere ermutigende Fluggesellschaften und OEMs, gewichtssparende Kabinenkomponenten zu übernehmen.
Das personalisierte Sitzsegment von AI-enabled wird von 2026 bis 2033 am schnellsten auf einem CAGR von 9,0 % registriert, unterstützt durch die zunehmende Nachfrage nach personalisierten und digital vernetzten Fahrgasterlebnissen. KI-fähige Systeme können potenziell Passagierpräferenzen und kontextuelle Daten verwenden, um Sitzpositionierung, Kabinenkomfort und Service-Interaktionen zu optimieren. Die Integration mit vernetzten Kabinensystemen schafft Chancen für intelligentere und ansprechendere Sitzumgebungen. Fluggesellschaften suchen immer mehr Technologien, die die Passagierzufriedenheit verbessern und gleichzeitig differenzierte Premium-Erfahrungen schaffen. Fortschritte in Sensoren, Konnektivität, künstlicher Intelligenz und Kabinen-Digital-Plattformen unterstützen die Entwicklung intelligenter Sitzlösungen. Das zunehmende Interesse an Gesundheit, Komfort und Personalisierung fördert auch die Innovation in intelligenten Sitzsystemen.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Flugzeugsitzmarkt in Flugzeuge OEMs, Fluggesellschaften, MRO-Anbieter, Flugzeug Leasingunternehmen und Regierung & Verteidigung segmentiert. Das Segment der Flugzeuge OEMs dominierte den Markt mit 42 % Anteil im Jahr 2025, unterstützt durch eine starke Nachfrage nach Sitzsystemen, die bei der Herstellung neuer Geschäfts- und Geschäftsflugzeuge installiert wurden. Zunehmende Flugzeuglieferungen erfordern große Mengen zertifizierter Sitze in verschiedenen Kabinenklassen und Flugzeugplattformen. OEMs arbeiten eng mit Sitzanbietern zusammen, um Sitze in neue Flugzeugkabinendesigns und -konfigurationen zu integrieren. Die wachsenden Flugzeugproduktionsprogramme erzeugen somit eine konsequente Nachfrage nach liniengerechten Sitzsystemen. Der zunehmende Fokus auf leichte und technologisch fortschrittliche Flugzeuginnenräume ist auch ermutigen OEMs, Sitzlösungen der nächsten Generation zu übernehmen.
Das Segment MRO-Anbieter wird von 2026 bis 2033 mit einem CAGR von 7,9 % am schnellsten wachsen, was durch die steigenden Anforderungen an Flugzeugwartung, Sanierung und Kabinenmodernisierung bedingt ist. Die Flugzeugflotten müssen regelmäßig erneuert, repariert und erneuert werden. Die Fluggesellschaften nutzen MRO-Anbieter zunehmend, um Kabineninnenräume zu aktualisieren und gleichzeitig die Betriebsdauer bestehender Flugzeuge zu verlängern. Retrofit-Programme schaffen auch die Nachfrage nach modernen Sitzen mit verbesserter Ergonomie, Konnektivität und Gewichtseffizienz. Die zunehmende Auslastung der Flugzeuge erhöht die Notwendigkeit eines regelmäßigen Wartungs- und Bauteilwechsels. Daher werden MRO-Anbieter für den Bedarf an Flugzeugsitzen immer wichtiger.
Welche Region hält den größten Teil des Flugzeugsitzmarktes
- Nordamerika dominierte den Flugzeugsitzmarkt mit dem größten Umsatzanteil von 37,40 % im Jahr 2025, unterstützt durch die Präsenz führender Flugzeughersteller und Sitzanbieter, starke Flugzeugnachrüstaktivitäten und anhaltende Nachfrage nach der Luftfahrt.
- Die Region profitiert auch von einer starken kommerziellen Luftfahrtnachfrage, einer kontinuierlichen Flottenmodernisierung, einer wachsenden Einführung von leichten und kraftstoffeffizienten Sitzsystemen sowie Investitionen in erstklassige Kabineninnenräume und Sitztechnologien der nächsten Generation. Steigende Flugzeugersatzprogramme und Aftermarket Refurbishment-Aktivitäten stärken die Führung Nordamerikas im globalen Flugzeugsitzmarkt weiter.
US Aircraft Sitzmarkt Insight
Der US-Flugzeugsitzmarkt ist ein starkes Wachstum durch steigende kommerzielle Flugzeuglieferungen, Flottenmodernisierungsprogramme und zunehmende Investitionen in fortschrittliche Kabineninnenlösungen. Das starke Ökosystem der Luft- und Raumfahrtherstellung sowie die Präsenz großer Flugzeughersteller und führender Sitzanbieter ist die Nachfrage nach leichten, ergonomischen und hochwertigen Sitzsystemen. Darüber hinaus beschleunigen zunehmende Flugzeug-Retrofit-Aktivitäten und die wachsende Nachfrage nach erhöhtem Passagierkomfort die Bestuhlungs-Upgrades auf kommerzielle und geschäftliche Luftfahrtflotten.
Asia-Pacific Aircraft Sitzmarkt Insight
Der asiatisch-pazifische Flugzeugsitzmarkt wird ein rasches Wachstum erwarten, das durch die Zunahme des Fluggastverkehrs, die Ausweitung der Fluglinienflotten und die steigenden Flugzeuglieferungen in Ländern wie China, Indien und Japan getrieben wird. Die steigenden Investitionen in die Luftfahrtinfrastruktur, die Ausweitung der Low-Cost-Träger und die zunehmende Nachfrage nach leichten und kundenzentrierten Sitzlösungen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz von Flugzeugbau- und MRO-Anlagen die Sitzannahme in kommerziellen Luftfahrtanwendungen.
Japan Aircraft Sitzmarkt Insight
Der japanische Flugzeugsitzmarkt zeigt durch steigende Investitionen in die Flottenmodernisierung, Premium-Kabine-Upgrades und fortschrittliche Flugzeuginnenausstattungstechnologien ein konsequentes Wachstum. Die japanischen Fluggesellschaften und Luftfahrtunternehmen übernehmen zunehmend leichte und technologisch fortschrittliche Sitzsysteme, um die Fahrgasterfahrung und die betriebliche Effizienz zu verbessern. Darüber hinaus trägt die steigende Nachfrage nach internationalen Flugreisen, Flugzeug-Renovierungs-Programmen und nachhaltigen Luftfahrtlösungen zu einem Marktwachstum in Japan bei.
China Aircraft Sitzmarkt Insight
Der China-Flugzeugsitzmarkt wächst rasant, angetrieben durch den Ausbau inländischer Luftfahrtnetze, die Erhöhung der Flugzeugflottengröße und steigende Investitionen in kommerzielle Flugzeugfertigungskapazitäten. Die steigende Nachfrage nach kraftstoffeffizienten Flugzeugen, Kabinenmodernisierungsprogrammen und Passagierkomfortverbesserungen erhöht den Marktbedarf deutlich. Die zunehmende Entwicklung von indigenen Luftfahrtprogrammen und die Expansion von Airline-Flotten positionieren China zudem als einer der am schnellsten wachsenden Märkte für Flugzeugsitze weltweit.
U.K. Aircraft Sitzmarkt Insight
Der US-Flugzeugsitzmarkt erfährt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung fortschrittlicher Sitztechnologien in der Luft-, Flugzeug- und MRO-Anwendungen. Zunehmende Investitionen in leichte Sitzsysteme und wachsende Nachfrage nach ergonomischen, komfortablen und kraftstoffeffizienten Kabinenlösungen tragen zum Marktwachstum bei. Darüber hinaus stärken die Präsenz etablierter Flugzeugsitzhersteller und die Weiterentwicklung der Kabinentechnologien der nächsten Generation die Position der USA in der globalen Flugzeugsitzindustrie.
Deutschland Flugzeug Sitzmarkt Insight
Der deutsche Flugzeugsitzmarkt wächst aufgrund der starken Luft- und Raumfahrtproduktionsbasis, der fortschrittlichen technischen Fähigkeiten und der zunehmenden Übernahme der Flugzeuginnenausstattungstechnologien der nächsten Generation stetig. Flugzeughersteller, Sitzanbieter, Fluggesellschaften und MRO-Anbieter nutzen zunehmend leichte und ergonomisch gestaltete Sitzsysteme, um den Fahrgastkomfort und die betriebliche Effizienz zu verbessern. Kontinuierliche Fortschritte in Verbundwerkstoffen, Premium-Kabine-Innenräumen und nachhaltige Sitztechnologien treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Aircraft-Sitzmarkt
Die Flugzeugsitzindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Safran(Frankreich)
- RECARO Aircraft Sitz GmbH & Co. KG(Deutschland)
- JAMCO Corporation(Japan)
- geven spa(Italien)
- Collins Aerospace(US)
- Hong Kong Aircraft Engineering Company Limited (China)
- Luftfahrtindustrie Corporation of China, Ltd. (China)
- Thompson Aero Sitzecke Limited (US)
- ZIM Aircraft Sitzgruppe (Deutschland)
- Mirus Aircraft Sitzecke Ltd (U.K.)
- AirGo Design Pte. Ltd. (Singapur)
- Weihe Aircraft Interior Manufacture Co., Ltd. (China)
- SAS (Frankreich)
- Aviointeriors S.p.A. (Italien)
- Optimares S.p.A. (Italien)
- Martin-Baker Aircraft Company Limited (USA)
- AUTOFLUG GmbH (Deutschland)
- AEROSPACE S.p.A. (Italien)
- Diehl Aviation (Deutschland)
Was sind die neuesten Entwicklungen im Aircraft-Sitzmarkt
- Im Mai 2025 kündigte RECARO Aircraft Sitzecke an, dass China Southern Airlines seine R3 Economy Class Sitze für 10 neue Airbus A350-900 Flugzeuge ausgewählt hatte. China Southern wurde der erste Airline-Kunde im Festland China, um den R3 auszuwählen, der ein ergonomisches Design, einen verbesserten Wohnraum, eine Lendenwirbelstütze, eine verstellbare Kopfstütze und ein integriertes 13,3-Zoll 4K-Flight-Entertainmentsystem bietet. Die Entwicklung hebt die zunehmende Einführung fortschrittlicher und kundenzentrierter Sitzlösungen auf dem asiatisch-pazifischen Luftfahrtmarkt hervor.
- Im Juli 2024 wurde RECARO Aircraft Sitzecke von Alaska Airlines ausgewählt, um seine Boeing 737-800 und 737 MAX 8 Flugzeuge mit R2 Economy-Klasse und R5 Business-Class-Sitze umzurüsten. Das Retrofit-Programm umfasst 79 Flugzeuge und ist entworfen, um den Passagierkomfort durch Funktionen wie verstellbare Kopfstützen, Kalbstützen, integrierte Gerätehalter und USB-C-Konnektivität zu verbessern. Die Entwicklung spiegelt die anhaltende Investition der Fluggesellschaft in die Kabinenmodernisierung und die verbesserten Sitzerlebnisse wider.
- Im Januar 2024 gab RECARO Aircraft Sitz seine Auswahl an Eve Air Mobility bekannt, um Sitze für Eves elektrisches vertikales Start- und Landeflugzeug (eVTOL) zu entwerfen, zu bescheinigen und zu produzieren. Das Projekt markierte das erste Luftfahrzeug-Seating-Programm von RECARO für ein eVTOL-Flugzeug und umfasst die geplante Lieferung von 75.000 Sitzen, wobei die Lieferungen im ersten Quartal 2025 beginnen sollen. Die Entwicklung demonstriert den Ausbau von Flugzeugsitztechnologien in aufstrebende elektrische urbane Luftmobilitätsanwendungen
- Im März 2022 startete Mirus Aircraft Sitzecke eine verbesserte Ableitung seines Hawk-Wirtschaftssitzes und erweiterte seine Zertifizierung und Verfügbarkeit an Boeing 737 Flugzeuge zusätzlich zur Airbus A320-Familie. Der leichte Sitz wurde mit einer ergonomisch geformten Struktur entworfen, um einen größeren Wohnraum und einen verbesserten Fahrgastkomfort zu bieten. Die Entwicklung erweiterte die annehmbare Flugzeugplattform von Mirus und verstärkte ihr Portfolio an Leichtbau-Sitzsitzen der nächsten Generation.
- Im April 2021 betreibt Corsair International seinen ersten kommerziellen Airbus A330neo, der mit Safran Seats ausgestattet ist, mit dem Z400 Leichtbau- und Z535 Premium-Sitz. Corsair wurde der Start-Kunde für die Z400 auf der A330neo, mit der Sitzkonfiguration, um Passagierkomfort mit Leichtbau zu kombinieren. Die Entwicklung markierte den Einstieg von Sitzlösungen der Safran in den kommerziellen A330neo-Service.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











