



Global Audio Market Segmentation, By Technology Type (Speech Recognition (ASR), Text-zu-Speech/Voice-Synthese, Natural Language Processing, Audio Analytics & Sound Classification, AI Music Generation), Component (Software/Platform, Hardware, Services), Bereitstellungsmodus (Cloud-Based, On-Premise/Edge), Anwendung (Virtual Assistant & Voice Agents, Customer Security
Was ist die Größe und das Wachstum von Audio AI-Markt
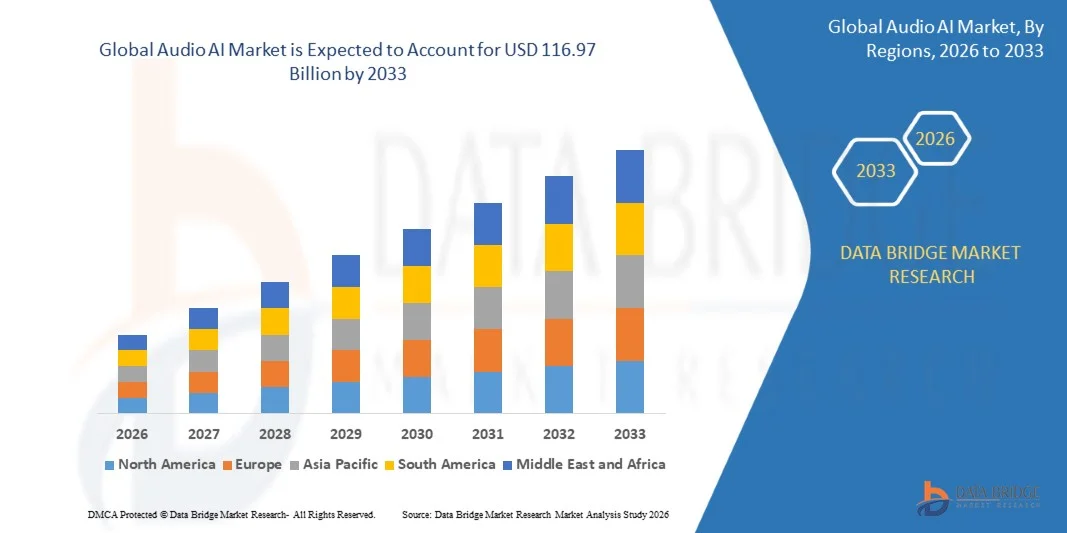
- Laut Data Bridge Market Research Analyse wurde der Audio-KI-Markt aufUSD 28.70 Milliarden in 2025und wird zu erreichenUSD 116,97 Milliarden von 2033, in einemCAGR von 19,20% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch bahnbrechende Fortschritte in generativen KI- und großen Sprachmodellen ausgelöst wird, die die Natürlichkeit, den Kontext-Bewusstsein und die kommerzielle Lebensfähigkeit von KI-generierten und KI-prozessierten Audio dramatisch verbessert haben, sowie die anhaltende Nachfrage nach stimmfähigen Automatisierungen im Kundenservice, der Content-Erstellung und der Medienproduktion.
- Die Entstehung von Sprach-Native-Architekturen, die in der Lage sind, Audio-Eingabe zu verarbeiten und Audio-Ausgang direkt zu erzeugen, um traditionelle kaskadierte Sprach-Erkennung-zu-Synthese-Pipelines zu umgehen, ermöglicht ultra-niedrige Latenz, natürliche Gesprächserfahrungen, die die Adoption über virtuelle Assistenten, Call Center und interaktive Medienanwendungen beschleunigen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 28,70 Milliarden
- Voraussichtlicher Marktwert (2033): USD 116,97 Billion
- Prognose CAGR (2026–2033): 19,20%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Audio AI Market
- Nordamerika dominierte den globalen Audio-KI-Markt mit dem größten Umsatzanteil von 39,80% im Jahr 2025, unterstützt von schweren Investitionen von großen Hyperscalern und KI-Forschungslabors und der Konzentration führender Basismodellentwickler in der Region.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 22,60% von 2026 bis 2033 sein, die durch eine rasche Unternehmens-KI-Adoption, die Ausweitung der mehrsprachigen Sprachtechnologie-Anforderung und die wachsende Investition in die häusliche KI-Infrastruktur in China, Indien und Japan betrieben wird.
- Das Segment Text-zu-Sprache-Synthese führte den Markt im Jahr 2025, angetrieben durch weit verbreitete Unternehmensadoption für Content-Erstellung, Audiobuch-Erzählung, Synchronisierung und programmatische Audio-Werbung.
- Das Segment der sprach-native/end-to-end-Modellarchitektur ist die am schnellsten wachsende Kategorie, die die Technologieverschiebung zu Modellen widerspiegelt, die Audio direkt verarbeiten, anstatt auf kaskadierte Erkennungs-zu-Synthese-Pipelines zu verlassen.
- Das Anwendungssegment Customer Service & Call Centers dominierte den Markt im Jahr 2025, was nachhaltige Unternehmensinvestitionen in die Automatisierung hochvolumiger, repetitiver Sprachinteraktionen widerspiegelte.
- Das Cloud-basierte Bereitstellungssegment hält 2025 weiterhin den größten Anteil, während die Edge-Bereitstellung das am schnellsten wachsende Subsegment ist, das von der Nachfrage nach Ultra-Low-Lattung, On-Device-Audio-KI-Verarbeitung angetrieben wird.
- Die Medien- und Unterhaltungs-Endbenutzer-Branche entfielen 2025 auf einen führenden Marktanteil des Marktes, der durch eine rasche Einführung von KI-Stimmen-Generierung und Musik-Erstellungstools in Content Production Workflows vorangetrieben wurde.
Report Scope und Audio AI Market Segmentation
|
Attribute |
Audio KI Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Audio-KI-Markt
- Führende KI-Entwickler bewegen sich zunehmend von kaskadierten Sprachpipeline in Richtung sprach-native Architekturen, die Audio-Eingabe verarbeiten und Audio-Ausgang direkt erzeugen, die Latenz reduzieren und die konversale Natürlichkeit verbessern.
- So startete ElevenLabs im Februar 2025 Scribe, sein erstes eigenständiges Sprach-zu-Text-Modell, das mehr als 99 Sprachen unterstützte, das das Unternehmen überholte Rivalen-Modelle von Google und OpenAI in Benchmark-Genauigkeitstests berichtete und das schnelle Tempo der Leistungssteigerung in der Branche widerspiegelte.
- KI-Stimmen-Unternehmen ziehen Rekordwerte der Investorenfinanzierung an, da die kommerzielle Adoption in Unternehmen und Verbraucheranwendungen beschleunigt.
- Zum Beispiel hat ElevenLabs im Februar 2026 500 Mio. USD auf eine Bewertung von 11 Mrd. USD in einer Runde unter der Leitung von Sequoia Capital mit Beteiligung von Nvidia angehoben, mehr als die Bewertung von 3,3 Mrd. USD nach einer C-Runde von 180 Mio. USD im Januar 2025.
- Da Sprach-Native-Architekturen reifen und Investorenkapital weiterhin in den Sektor fließt, werden Entwickler erwartet, dass weiterhin priorisieren Latenzreduzierung und mehrsprachige Kapazitätserweiterung, Stärkung der Konversationsnatur als Kernmarkttrend.
Was sind die Schlüsseltreiber des Audio AI-Marktes
- Durchbruchsfortschritte in generativen KI- und großen Sprachmodellen haben die Natürlichkeit und kommerzielle Lebensfähigkeit von KI-generierten und KI-verarbeiteten Audio deutlich verbessert und die Unternehmensadoption über Kundendienst, Content Kreation und Medienproduktion hinweg vorangetrieben.
- Zum Beispiel berichtete die Industrieanalyse im August 2025, dass rund 8,4 Milliarden Sprachassistenten weltweit aktiv waren, wobei 60% der Smartphone-Nutzer regelmäßig mit Stimme KI interagieren und die massive Skala der zugrunde liegenden Konsum- und Unternehmensnachfrage-Basis untermauern.
- Unternehmen setzen immer mehr Voice-KI-Agenten ein, um hochvolumige Kundendienst-Interaktionen zu automatisieren, die Betriebskosten zu senken und gleichzeitig die Kundenerfahrungsqualität zu erhalten oder zu verbessern.
- Zum Beispiel berichtete die Industrieanalyse im August 2025, dass das intelligente virtuelle Assistenzsegment des breiteren Sprach-KI-Marktes im Jahr 2025 auf rund USD 27.9 Milliarden im Jahr 2025, von USD 20.7 Milliarden im Jahr 2024 projiziert wurde, was das schnelle Tempo der Unternehmensannahme für automatisierte Gesprächsanwendungen widerspiegelt.
- Mit Unternehmen in nahezu jeder Branche, die weiterhin neue Anwendungsfälle für stimmfähige Automatisierung und AI-generierte Audioinhalte identifizieren, wird erwartet, dass nachhaltige Investitionen in die Audio-KI-Technologie weiterhin ein wichtiger Wachstumstreiber für den Markt bleiben.
Welche Faktoren erschweren das Wachstum des Audio-KI-Marktes
- KI-generierte Sprach- und Musiktechnologie hat erhebliche geistige Eigentums- und Urheberrechtsbelange angesprochen, insbesondere hinsichtlich der Verwendung urheberrechtlich geschützter Aufnahmen und Darstellerstimmen in der Modellausbildung ohne ausdrückliche Zustimmung.
- So haben zum Beispiel ab Juni 2024 und bis 2025 große Plattenlabels, darunter Universal Music Group, Sony Music und Warner Music Group, gegen Plattformen der KI-Musikerzeugungsplattformen Suno und Udio über Vorwürfe der unberechtigten Nutzung urheberrechtlich geschützter Aufnahmen in der Modellausbildung geführt, die eine anhaltende Rechtsunsicherheit für den breiteren generativen Audiosektor schafften.
- Die Recheninfrastruktur, die erforderlich ist, um großformatige Audio- und Sprachmodelle zu trainieren und zu betreiben, bleibt kostenaufwendig und schafft eine Wettbewerbsbarriere für kleinere Entwickler, die mit gut finanzierten Unternehmen konkurrieren wollen.
- Zum Beispiel, im Februar 2026, ElevenLabs die Fähigkeit, 500 Millionen US-Dollar in einer einzigen Finanzierungsrunde mit einer Bewertung von 11 Milliarden US-Dollar zu erhöhen, illustriert die Größe des Kapitals, die immer stärker an der Grenze der Entwicklung von Audio-KI-Modellen wettbewerbsfähig bleiben muss.
- Die Kombination von ungelösten Urheberrechten und geistigem Eigentum Streitigkeiten und Infrastrukturkosten, die zunehmend gutkapitalisierte Incumbents bevorzugen, schafft nach wie vor Unsicherheiten, die die Wettbewerbs- und Rechtslandschaft für Audio-KI-Anbieter prägen könnten.
Wie wird der Audio AI Market segmentiert
Der Audio-KI-Markt wird auf Basis von Technologietyp, Bauteil, Bereitstellungsmodus, Anwendung, End-User-Industrie, Sprachtyp, Organisationsgröße, Modellarchitektur, Latenztyp und Vertriebskanal segmentiert.
- Nach Technologietyp
Auf Basis des Technologietyps wird der globale Audio-KI-Markt in Spracherkennung (ASR), Text-zu-Sprachen-Synthese, natürliche Sprachverarbeitung, Audioanalyse & Sound-Klassifikation und AI-Musik-Generation segmentiert. Das Segment Text-zu-Sprache-Synthese dominierte den Markt mit einem Anteil von 34.20% im Jahr 2025, der von einer weit verbreiteten Unternehmensannahme für die Erstellung von Inhalten, Audiobuch-Erzählung, Video-Darstellung und programmatische Audio-Werbung betrieben wird.
Das Segment AI-Musik-Generation wird das schnellste Wachstum bei einem CAGR von 24.10% von 2026 bis 2033, angetrieben von schnellen Verbrauchern und Erfinder Annahme von generativen Musikplattformen, die in der Lage sind, Studio-Qualitätskompositionen aus einfachen Textansagen zu produzieren.
- Von der Komponente
Auf Basis der Komponente wird der globale Audio-KI-Markt in Software/Plattform, Hardware und Services segmentiert. Das Segment Software/Plattform dominierte den Markt mit einem Anteil von 64,50% im Jahr 2025, was die softwarezentrierte Natur der meisten Audio-KI-Fähigkeiten widerspiegelte, die vor allem über APIs, SDKs und Cloud-basierte Plattformen geliefert wurden.
Das Dienstleistungssegment wird von 2026 bis 2033 die schnellste CAGR von 21,30% erleben, die durch steigende Unternehmensnachfrage nach kundenspezifischer Sprachmodellentwicklung, Integrationsunterstützung und -beratung getrieben wird, da sich Unternehmen von Pilotprojekten auf Produktionseinsätze bewegen.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der globale Audio-KI-Markt in Cloud-basierte und On-Premise/edge segmentiert. Das Cloud-basierte Segment dominierte den Markt mit einem Anteil von 62,40% im Jahr 2025, unterstützt von den erheblichen Rechenressourcen, die benötigt werden, um große Audio- und Sprachmodelle zu trainieren und auszuführen, die am kostengünstigsten über große Cloud-Plattformen bereitgestellt werden.
Das Segment On-Premise/edge wird voraussichtlich die schnellste CAGR von etwa 25.00% von 2026 bis 2033 erleben, die von steigender Nachfrage nach ultra-Low-Lattung, Privacy-Reserving, On-Device-Audio-KI-Verarbeitung in Automobil-, Gesundheits- und Industrieanwendungen angetrieben wird.
- Anwendung
Auf der Basis der Anwendung wird der globale Audio-KI-Markt in virtuelle Assistenten & Voice Agenten, Kundendienst & Call Center, Content Kreation & Medienproduktion, Audio / Video Transkription und Sicherheit & Überwachung segmentiert. Das Segment Customer Service & Call Centers dominierte den Markt mit einem Anteil von 31,70% im Jahr 2025, was nachhaltige Unternehmensinvestitionen in die Automatisierung von hochvolumigen, repetitiven Sprachinteraktionen zur Senkung der Betriebskosten widerspiegelte.
Das Segment Content Kreation & Medienproduktion wird von 2026 bis 2033 mit dem schnellsten CAGR von 22.90% bezeugt, das von der schnellen Übernahme von KI-Stimmengeneration, Dubbing und Musik-Kreation-Tools unter unabhängigen Machern, Studios und Marketing-Teams angetrieben wird.
- Von End-User-Industrie
Auf Basis der Endbenutzerbranche wird der globale Audio-KI-Markt in Medien & Unterhaltung, BFSI, Healthcare, Retail & E-Commerce und Automotive segmentiert. Das Segment Media & Entertainment dominierte den Markt mit einem Anteil von 26,80% im Jahr 2025, angetrieben durch eine schnelle Annahme von KI-Stimmen-Generation, Synchronisierung und Musik-Erstellungstools über Film-, Spiel-, Podcasting- und Werbeproduktions-Workflows.
Das Automotive-Segment wird von 2026 bis 2033 die schnellste CAGR von 21,80% erleben, die durch eine zunehmende Integration natürlichsprachiger Sprachassistenten und In-Cabbin-Audio-KI in vernetzte und autonome Fahrzeugplattformen der nächsten Generation angetrieben wird.
- Mit dem Voice Type
Auf Basis des Sprachtyps wird der globale Audio-KI-Markt zu synthetischen/AI-generierten Sprach-, Klon-/Kunden- und mehrsprachigen Sprachmodellen segmentiert. Das synthetisch/AI-generierte Sprachsegment dominierte den Markt mit einem Anteil von 48,60% im Jahr 2025, was seinen breiten Einsatz über Standard-Virtual Assistant, IVR und Content Narration Anwendungen widerspiegelte.
Das mehrsprachige Sprachmodellsegment wird erwartet, dass das schnellste CAGR von 23,40% von 2026 bis 2033, angetrieben durch wachsende Unternehmensnachfrage nach Echtzeit-Übersetzungs- und Lokalisierungsfähigkeiten, die das globale Kundenengagement unterstützen, beobachtet wird.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der globale Audio-KI-Markt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Das große Unternehmen-Segment dominierte den Markt mit einem Anteil von 70.20% im Jahr 2025, unterstützt durch eine größere Kapitalverfügbarkeit für unternehmensweite Sprach-KI-Bereitstellung und engagierte KI-Implementierungsteams.
Das KMU-Segment wird von 2026 bis 2033 die schnellste CAGR von 22,20% erleben, die durch sinkende API-Preise und wachsende Verfügbarkeit von Low-Code-, vorgefertigten Audio-KI-Integrationstools, die auf kleinere Organisationen zugeschnitten sind, angetrieben wird.
- Von Modellarchitektur
Auf Basis der Modellarchitektur wird der globale Audio-KI-Markt in kaskadierte (ASR+LLM+TTS) Systeme und Sprach-/End-to-End-Modelle segmentiert. Das kaskadierte Systemsegment dominierte den Markt mit einem Anteil von 66.00 % im Jahr 2025, was den weiter verbreiteten Einsatz etablierter, modularer Pipelines mit separater Spracherkennung, Sprachverarbeitung und Sprachsynthesekomponenten widerspiegelte.
Das Segment Sprach-/End-to-End-Modelle wird mit dem schnellsten CAGR von ca. 27.00% von 2026 bis 2033 bezeugt, angetrieben von der Fähigkeit, Audio direkt zu verarbeiten und ultra-niedrige Latenz zu erreichen, unter 300 Millisekunden in führenden Implementierungen, für eine natürliche Gesprächsinteraktion.
- Durch Latenzart
Auf Basis des latenten Typs wird der globale Audio-KI-Markt in Echtzeit/Low-Lattung und Batch/Offline-Verarbeitung segmentiert. Das Segment Real-Time/Low-Latency dominierte den Markt mit einem Anteil von 58,30% im Jahr 2025, der von der kritischen Bedeutung von sofortigen Reaktionszeiten in Sprachagent, Kundendienst und interaktiven Medienanwendungen angetrieben wurde.
Das real-time/low-latency-Segment ist auch die am schnellsten wachsende Kategorie, die eine CAGR von ca. 23,60% von 2026 bis 2033 registriert, da sprach-native Modellarchitekturen weiterhin Latenzschwellen in Richtung natürliche menschliche Konversationsgeschwindigkeit schieben.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Audio-KI-Markt zu Direktverkäufen, API/Developer-Plattformen und Cloud-Marktplatz segmentiert. Das Segment API/Developer-Plattformen dominierte den Markt mit einem Anteil von 45,90 % im Jahr 2025, was den Entwickler-First-Go-to-Market-Ansatz widerspiegelte, den die meisten führenden Audio-KI-Anbieter annahmen.
Das Segment Cloud-Marktplatz wird von 2026 bis 2033 am schnellsten CAGR von 22,80% erleben, angetrieben durch die zunehmende Beschaffung von Audio-KI-Fähigkeiten direkt über große Cloud-Provider-Marktplätze neben anderen KI-Infrastruktur-Käufen.
Welche Region hält den größten Teil des Audio-KI-Markts
- Nordamerika dominierte den Audio-KI-Markt und entfiel auf den größten Umsatzanteil von 39,80% im Jahr 2025, unterstützt von schweren Investitionen von großen Hyperscalern und AI-Forschungslabors und der Konzentration von führenden Basismodellentwicklern in der Region.
- Die Region profitiert auch von einer reifen Unternehmens-KI-Adoptionsbasis, einer tiefen Risikokapitalfinanzierung für Audio-KI-Startups und einem frühen regulatorischen Rahmen, der sich auf AI-generierte Inhalte bezieht, die die Führungsposition Nordamerikas im globalen Markt weiter stärken.
US Audio AI Market Insight
Der US-Audio-KI-Markt erlebt ein schnelles Wachstum, unterstützt durch die Konzentration führender Basismodellentwickler und umfangreicher Hyperscaler-Investitionen in die Sprach- und Audio-KI-Forschung. Führende Unternehmen fördern weiterhin sprachbasierte Modellarchitekturen, die darauf abzielen, Latenz zu reduzieren und die Konversationsnatur zu verbessern. Die zunehmende Unternehmensakzeptanz von Sprach-KI-Agenten im Kundenservice trägt weiter zum Marktwachstum in den USA bei.
US Audio AI Market Insight
Der US-Audio-KI-Markt wächst stetig, verankert durch führende Stimme KI und synthetische Medienunternehmen einschließlich Speechmatics und Synthesia. Das wachsende Interesse des Unternehmens an mehrsprachiger Sprachtechnologie und der KI-generierten Videolokalisierung unterstützt weiterhin Innovationen und Investitionen im gesamten Audio-KI-Bereich des Landes.
Asien-Pazifik-Audiomarkt Einblick
Der asiatisch-pazifische Audio-KI-Markt wird erwartet, dass er das weltweit schnellste Wachstum bezeugt, das von einer schnellen Unternehmens-KI-Adoption, einer wachsenden Mehrsprachigkeitstechnologienachfrage und einer wachsenden Investition in die inländische KI-Infrastruktur in China, Indien und Japan angetrieben wird.
China Audio KI Markt Insight
Der China Audio AI-Markt wächst rasant, unterstützt von starken inländischen KI-Forschungsinvestitionen und führenden Unternehmen einschließlich iFLYTEK und Baidu fortschreitender Spracherkennungs- und Sprachsynthesetechnologie, die auf die chinesische Sprache und regionale Dialekte zugeschnitten ist. Die zunehmende Unternehmensakzeptanz von Stimme KI im Kundenservice und Smart Device Anwendungen unterstützt weiterhin starkes Marktwachstum in China.
Japan Audio AI Market Insight
Der japanische Audio-KI-Markt zeigt ein konsistentes Wachstum, unterstützt von der starken Consumer-Elektronik-Basis und steigendem Unternehmensinteresse an der stimmfähigen Automatisierung. Inländische und internationale Anbieter stellen weiterhin Audio-KI-Lösungen vor, die auf die sprachspezifischen Kunden- und Content-Location-Anforderungen Japans zugeschnitten sind.
Welche sind die Top-Unternehmen im Audio-KI-Markt
Die Audio-KI-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Alphabet Inc. (Google)(US)
- Microsoft Corporation(US)
- Amazon.com, Inc.(US)
- International Business Machines Corporation (IBM)(US)
- Apple Inc.(US)
- ElevenLabs, Inc.(US)
- SoundHound AI, Inc.(US)
- Nuance Communications, Inc.(US)
- iFLYTEK Co., Ltd.(China)
- Baidu, Inc.(China)
- Beschreibung, Inc.(US)
- Sprachen(USK)
- Synthesie Limited(USK)
- Adobe Inc.(US)
- Dolby Laboratories, Inc.(US)
Was sind die neuesten Entwicklungen im Audio-KI-Markt
- Im Februar 2026 erhob ElevenLabs 500 Millionen US-Dollar bei einer Bewertung von 11 Milliarden US-Dollar in einer Runde unter der Leitung von Sequoia Capital mit Beteiligung von Nvidia, mehr als seine vorherige Bewertung und Positionierung des Unternehmens für einen potenziellen Börsengang.
- Im Januar 2025 erhob ElevenLabs 180 Mio. USD in einer Förderrunde der Serie C unter der Leitung von Andreessen Horowitz und Iconiq Growth und bewertete das Unternehmen auf 3,3 Mrd. USD.
- Im Februar 2025 startete ElevenLabs Scribe, sein erstes eigenständiges Sprach-zu-Text-Modell, das mehr als 99 Sprachen unterstützte und Benchmark-Genauigkeit bewies, die Rivalen-Modelle von Google und OpenAI übertraf.
- Im Januar 2025 hat AI Avatar Startup Synthesia 200 Millionen USD im Rahmen einer breiteren Welle der europäischen KI-Finanzierung angehoben, die die KI-Startups der Region im Laufe des Jahres 2025 auf 21,6 Milliarden USD angehoben haben.
- Ab Juni 2024 und bis 2025 wurden wichtige Plattenlabels wie Universal Music Group, Sony Music und Warner Music Group gegen Plattformen der KI-Musikgeneration Suno und Udio über Vorwürfe der nicht autorisierten Nutzung urheberrechtlich geschützter Aufnahmen in der Modellausbildung verfolgt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











