


Global Automotive Carbon Canister Market Segmentation, Nach Materialtyp (Aktiviertes Kohlenstoff, Honeycomb Carbon, Andere), Kanistertyp (Einzelkanister, Mehrkant-Kanister), Fahrzeugtyp (Fahrzeuge, Leichte Nutzfahrzeuge, Schwere Nutzfahrzeuge, Zweischeibenmotoren), Antriebstyp (ICE Fahrzeuge, Hybride Elektrofahrzeuge (PHEV/HEV)
Was ist die Automotive Carbon Canister Markt Größe und Wachstum Rate
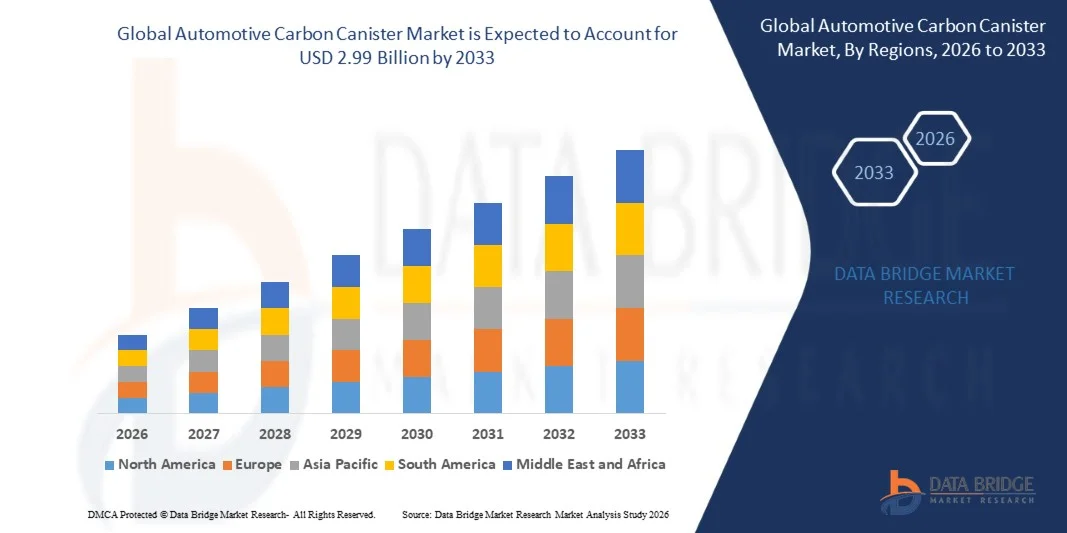
- Nach der Data Bridge Market Research Analyse wurde der Markt für Kohlenstoffkanister in der Automobilindustrie geschätzt.2,10 Mrd. USD im Jahr 2025und wird zu erreichen2,99 Milliarden USD bis 2033, in einemCAGR von 4,50% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch zunehmend strengere globale Verdunstungsregelungen, anhaltend hohe Produktionsmengen von Verbrennungsmotoren und Hybridfahrzeugen und zunehmende Einführung fortschrittlicher Mehrkanistersysteme, die auf die Einhaltung bodennaher Verdunstungsstandards ausgerichtet sind.
- Der zunehmende regulatorische Schub in Richtung einer strengeren On-Board-Retanking-Dampfrückgewinnung und verdampfende Emissionsschwellen in Nordamerika, Europa und Asien-Pazifik macht Autohersteller und Tier-1-Lieferanten gezwungen, höhere Kapazitäten, höhereffiziente Aktivkohle-Kanister in neue Fahrzeugplattformen zu integrieren. Die zunehmende Übernahme von Plug-in-Hybrid-Elektro-Fahrzeugen, die spezialisierte Kanister-Designs benötigen, um selten den Motorbetrieb und erweiterte Kraftstoff-Dampf-Retentionszeiten zu verwalten, ist weitere Umformung canister engineering Anforderungen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2,10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2,99 Milliarden
- Prognose CAGR (2026–2033): 4,50%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Automotive Carbon Canister Market
- Asia-Pacific dominierte den weltweiten Kfz-Kohlenwasserstoff-Kanistermarkt mit dem größten Umsatzanteil von 44,73% im Jahr 2025, unterstützt durch hohe Fahrzeugproduktionsmengen in China, Japan und Indien.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 5,6% von 2026 bis 2033 sein, die durch strenge verdampfende Emissionsregelungen und steigende Einführung fortgeschrittener Mehrkanistersysteme unter heimischen Autoherstellern betrieben wird.
- Das Segment Aktivkohle-Materialtyp führte den Markt mit einem Anteil von 68,42% im Jahr 2025, angetrieben durch seine etablierte Dampfadsorptionsleistung und weitverbreitete Kompatibilität mit bestehenden Kanisterherstellungsprozessen.
- Das Waben-Kohlenstoff-Typ-Segment ist die am schnellsten wachsende Material-Kategorie, die eine CAGR von 6,8% registriert, was eine steigende Akzeptanz von kompakten, hocheffizienten Dampfadsorptionsmedien in raumbelasteten Fahrzeugplattformen widerspiegelt.
- Das Segment Pkw-Fahrzeugtyp dominierte die Fahrzeugtypkategorie mit einem Umsatzanteil von 71,36% im Jahr 2025, der durch hohe globale Produktionsmengen und eine weitverbreitete Integration des verdampfenden Emissionssystems über kompakte, mittlere und luxuriöse Bezüge geführt wurde.
- Der OEM-Verkaufskanal entfiel 2025 auf 83,27 % des Marktanteils, bevorzugt für seine werksintegrierte Zuverlässigkeit und Einhaltung fahrzeugspezifischer Emissionszertifizierungsanforderungen.
- Das Hybrid-Elektrofahrzeuge Antriebstypsegment ist die am schnellsten wachsende Antriebskategorie, mit einem CAGR von 7,2%, angetrieben durch eine steigende globale Hybrid-Fahrzeugproduktion, die spezialisierte Kanister-Designs erfordert, um erweiterte Kraftstoff-Dampf-Retention zu verwalten.
Report Scope und Automotive Carbon Canister Marktsegmentierung
|
Attribute |
Automotive Carbon Canister Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Carbon Canister Markt
- Automobilzulieferer entwickeln zunehmend fortschrittliche Kohlenstoff-Kanister mit höherer Dampfadsorptionskapazität und verbesserter Spüleffizienz, um immer strengere Verdampfungs-Emissionsanforderungen zu erfüllen und gleichzeitig kompakte Verpackungen zu erhalten.
- Die zunehmende Übernahme von Hybrid- und Plug-in-Hybridfahrzeugen treibt spezialisierte Kraftstoff-Dampf-Management-Technologien an, da längere Motor-Off-Zeiten eine verbesserte Dampfrückhaltung und eine engere Kraftstoff-Systemabdichtung erfordern.
- Zum Beispiel hat Aisan Industry im Juni 2025 seine neuesten technischen Entwicklungen für HEVs und PHEVs vorgestellt, einschließlich eines stufenmotorischen Kraftstoff-Tank-Verschlussventils, das für die Vermeidung von Benzin-Dampf-Leckverlusten während längerer Motor-Off-Zeiträume ausgelegt ist. Die Technologie reduziert das Volumen um etwa 30 % und die Masse um etwa 50 % gegenüber herkömmlichen Produkten.
- Fortgeschrittene Aktivkohle-Materialien, einschließlich geformter und wabenförmiger Kohlenstoff-Strukturen, gewinnen an Annahme, weil sie hohe Benzin-Arbeitsfähigkeit, geringere Dichte, verbesserte Reinheitseffizienz und reduzierte verdampfende Emissionen bieten können.
- Zum Beispiel, im Februar 2022, Ingevity erweiterte Aktivkohle-Produktionskapazität in seiner Zhuhai, China, Anlage um ca. 15–20%, nach Ausrüstung Upgrades, um die Nachfrage nach hochleistungsfähigen Aktivkohle-Produkten, die hauptsächlich in Benzin-Dampf-Emissions-Steuerungssystemen verwendet.
- Insgesamt ermutigen die Hersteller, kompaktere, effiziente und fahrzeugspezifische Kohlenstoff-Kanister-Lösungen zu entwickeln und die technologische Weiterentwicklung über Benzin-, Hybrid- und Plug-in-Hybridplattformen zu unterstützen.
Was sind die Schlüsseltreiber des Automotive Carbon Canister Market
- Zunehmend strengere globale Verdampfungs-Emissionsregelungen, kombiniert mit anhaltend hohen Produktionsvolumen von Verbrennungsmotoren und Hybridfahrzeugen, haben die Nachfrage nach fortschrittlichen Kohlenstoff-Kanistersystemen deutlich erhöht, die in der Lage sind, Dampf-Emissionsschwellen zu festigen.
- So erweiterte Continental im März 2025 seine verdampfende Emissionskontrollkomponentenproduktionskapazität in Europa, um die steigende Nachfrage von Autoherstellern nach aktualisierten regionalen Emissionsnormen zu decken.
- Automobil-OEMs und Tier-1-Lieferanten enthalten zunehmend höhere Kapazitäten, höhereffiziente Kohlenstoff-Kanister in Standard-Fahrzeug-Plattformen, um die Einhaltung der Vorschriften zu gewährleisten und gleichzeitig Verpackungen und Kosten zu minimieren.
- So kündigte DENSO im Oktober 2024 eine Investition in zusätzliche Carbon-Kanister-Produktionskapazität an, um steigende Aufträge von Automobilkunden zu unterstützen, die die Hybrid-Fahrzeugproduktion ausbauen.
- So erweiterte Plastic Omnium im Juni 2024 sein Portfolio an Komponenten des Kraftstoffsystems um weitere fortschrittliche Canister-Designs und unterstützt die steigende Nachfrage nach OEM-konformen verdampfenden Emissionslösungen.
- Mit der weltweiten Fahrzeugproduktion setzt sich überwiegend auf Benzin- und Hybridantriebe, die den verdampfenden Emissionsvorschriften unterliegen, weiterhin Automotive-Carbon-Kanister ein unverzichtbares Emissionskontrollbauteil über Passagier- und Nutzfahrzeugsegmente weltweit.
Welche Faktoren erschweren das Wachstum des Automotive Carbon Canister Market
- Der beschleunigte globale Übergang zu Batterie-Elektrofahrzeugen (BEVs), die keine konventionellen Verdunstungskontrollsysteme benötigen, stellt eine strukturelle langfristige Herausforderung für den Automobil-Carbon-Kanistermarkt dar. Mit zunehmender EV-Pension wird erwartet, dass der adressierbare Markt für Komponenten für die Kraftstoff-Vapor-Management schrittweise geschlossen wird.
- Diese Verschiebung in Richtung Elektrifizierung beeinflusst auch die Investitions- und Produktentwicklungsstrategien von Lieferanten, da Autohersteller und Komponentenhersteller zunehmend das Kapital auf Batterien, Elektroantriebe, Wärmemanagementsysteme und andere EV-spezifische Technologien umleiten. Hybride und interne Verbrennungsfahrzeuge unterstützen jedoch weiterhin den kurzfristigen und mittelfristigen Bedarf an Kohlenstoffkanistern.
- So berichtete die European Automobile Manufacturers Association (ACEA) im September 2024, dass europäische Autohersteller Milliarden in Elektrifizierung investiert hatten, während die Industrie die Nachfrage nach batterieelektrischen Fahrzeugen veränderte. Dies unterstreicht den anhaltenden strukturellen Übergang von herkömmlichen Antriebsstrangen zu elektrifizierten Fahrzeugplattformen und den daraus resultierenden Druck auf Lieferanten von ICE-bezogenen Komponenten.
- Insgesamt wird erwartet, dass die allmähliche Verschiebung auf BEV-Plattformen das langfristige Wachstumspotenzial konventioneller Kohlenstoff-Kanister, insbesondere in Märkten, die aggressive Fahrzeug-Elektrifizierungsziele verfolgen, einschränkt. Lieferanten mit einer signifikanten Exposition gegenüber konventionellen Kraftstoff-System-Komponenten müssen zunehmend in Hybrid-, Elektro- und andere aufstrebende Fahrzeugtechnologien diversifizieren.
Wie wird der Automotive Carbon Canister Market segmentiert
Der Automotive Carbon Canister Markt wird auf Basis von Materialtyp, Kanistertyp, Fahrzeugtyp, Antriebstyp, Kraftstofftyp, Vertriebskanal, Kapazität, Bauteil, Fahrzeugklasse und Anwendung segmentiert.
- Nach Materialtyp
Auf Basis des Materialtyps wird der weltweite Kfz-Kohlenwasserstoff-Kanistermarkt in Aktivkohle, Wabenkohle und andere segmentiert. Das Aktivkohlesegment dominierte den Markt mit einem Anteil von 68,42% im Jahr 2025 aufgrund seiner etablierten Dampfadsorptionsleistung, einer kostengünstigen Produktion und einer weit verbreiteten Kompatibilität mit bestehenden Kanisterherstellungsverfahren. Dieses Material liefert bewährte, zuverlässige Kraftstoff-Dampf-Capture-Leistung, so dass es die Basismedien Kategorie über die aktuelle Kanisterproduktion der Generation.
Das Wabenkohlenstoffsegment wird mit einem CAGR von 6,8% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach kompakten, hocheffizienten Dampfadsorptionsmedien in raumbelasteten Fahrzeugplattformen angetrieben wird. Fortschritte in der Wabenstrukturgestaltung, kombiniert mit wachsender OEM-Adoption, um strenge Emissionsnormen zu erfüllen, beschleunigen Segmenterweiterung. Dieses strukturelle Format reduziert auch Druckverluste während des Spülzyklus, eine Effizienzsteigerung, die OEM-Antriebsingenieure bei der Kalibrierung der Kraftstoff-Systemleistung zunehmend schätzen.
- Von Canister Typ
Auf Basis des Kanistertyps wird der globale Kfz-Kohlenstoff-Kanistermarkt zu einem einzigen Kanister und einem Mehrkanister/gestapelten Kanister segmentiert. Das Segment der einzelnen Kanister führte den Markt mit einem Anteil von 61,73% im Jahr 2025, unterstützt durch seinen weit verbreiteten Einsatz über die Mainstream-Fahrgaststeige, die Standard-Verdampfungs-Emissionsanforderungen erfüllen.
Das multi-canister/stacked canister Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,4% von 2026 bis 2033, angetrieben durch eine zunehmende Adoption von Autoherstellern, die die strengsten nah-zero-verdampfenden Emissionsregulierungsschwellen erfüllen wollen. Diese Konfigurationen verteilen die Dampfadsorptionslast über mehrere Stufen hinweg, was die Gesamtkapazität des Systems verbessert, ohne dass ein einzelner überdimensionaler Kanisterkörper erforderlich ist.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der weltweite Kfz-Kanistermarkt in Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Zweiräder segmentiert. Das Segment Pkw dominierte den Markt mit einem Anteil von 71,36% im Jahr 2025 aufgrund seiner kritischen Rolle in der Darstellung des größten Anteils an der globalen Fahrzeugproduktion, die standardisierte verdampfende Emissionskontrollsysteme, hohe Produktionsvolumen über kompakte, mittlere und Luxus-Trimme und weit verbreitete regulatorische Anforderungen erfordert. Darüber hinaus unterstützt die zunehmende Fokussierung auf die emissionsstandardmäßige Harmonisierung über Fahrgastplattformen die starke Einführung von Kohlenstoffkanistern in dieser Fahrzeugklasse.
Das Zweiräder-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch die zunehmende Erweiterung der verdampfenden Emissionsvorschriften auf Motorrad- und Roller-Plattformen in wichtigen asiatischen Märkten. Hersteller übernehmen kompakte Carbon-Kanister-Designs, um kostengünstige, skalierbare evaporative Emissionskonformität für die Zweirad-Produktion durchzuführen. Darüber hinaus erhöht die Integration von Kanistersystemen in die Erweiterung von Zweirädern Regulierungsstandards-Compliance-Programme die Marktzuverlässigkeit, weiteres Wachstum des Antriebssegments.
- Durch den Antrieb
Auf Basis des Antriebstyps wird der weltweite Kfz-Kohlenwasserstoff-Kanistermarkt in ICE-Fahrzeuge und Hybrid-Elektrofahrzeuge (PHEV/HEV) segmentiert. Das Segment ICE-Fahrzeuge dominierte den Markt mit einem Anteil von 79,64 % im Jahr 2025 aufgrund seiner kritischen Rolle bei der Vertretung der größten globalen Fahrzeugproduktionsbasis, die Standard-Verdampfungssysteme erfordert. Die weit verbreitete Integration von Kohlenstoffkanistern über die Mainstream-ICE-Fahrzeugplattformen treibt eine starke Nachfrage nach dieser Antriebskategorie.
Das Hybrid-Elektrofahrzeuge (PHEV/HEV)-Segment wird von 2026 bis 2033 mit der schnellsten CAGR von 7,2% bezeugen, die von der steigenden globalen Produktion von Hybridfahrzeugen angetrieben wird, die spezialisierte Kanister-Designs erfordern, um eine längere Kraftstoff-Dampf-Retention während der elektrischen Betriebsperioden zu verwalten. Hersteller entwickeln zunehmend hybridspezifische Kanisterarchitekturen. Darüber hinaus beschleunigt die zunehmende globale Verschiebung in Richtung Hybridantriebe als Übergangstechnologie die Annahme dieser propulsionstypischen Kategorie weiter.
- Nach Kraftstoffart
Auf Basis des Kraftstofftyps wird der globale Kfz-Kohlenwasserstoff-Kanistermarkt zu Benzin/Petrol, Flex-Fuel und CNG/LPG segmentiert. Das Segment Benzin/Petrol dominierte den Markt mit einem Anteil von 76,28% im Jahr 2025 aufgrund seiner kritischen Rolle als der überwiegende Brennstofftyp über die globale Fahrzeugproduktion, die eine Standardabgaskontrolle erfordert. Die hohe Adoption wird durch den zunehmenden Bedarf an konformen Dampfkontrollsystemen über die Mainstream-Fahrzeugplattformen, die Integration mit standardisierten Emissionszertifizierungsprozessen und eine verbesserte Fertigungslinienkompatibilität angetrieben. Darüber hinaus verstärkt die zunehmende Investition von OEMs und Tier-1-Lieferanten zur Verbesserung der Einhaltung der Benzin-Fahrzeuge die führende Position dieses Segments auf dem Markt.
Das Segment Flex-Brennstoff wird erwartet, dass die schnellsten CAGR von 6,1% von 2026 bis 2033, angetrieben durch die zunehmende Übernahme von Flex-Brennstoff-Fahrzeugen in Südamerika und anderen biokraftstoffunterstützenden Märkten, die spezialisierte Kanister-Designs erfordern, um die unterschiedlichen Dampfeigenschaften von Ethanol-gemischten Kraftstoffen zu verwalten. Die zunehmende regulatorische Unterstützung bei der Übernahme von Biokraftstoffen beschleunigt die Markterweiterung in diesem Segment.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Kfz-Kohlenwasserstoff-Kanistermarkt in OEM und Aftermarket segmentiert. Das OEM-Segment dominierte den Markt mit einem Anteil von 83.27% in 2025 aufgrund seiner weit verbreiteten Annahme in der werksintegrierten Fahrzeugproduktion, die eine nahtlose Kompatibilität mit fahrzeugspezifischen Emissionszertifizierungsanforderungen erfordert. Hohe Adoption wird von Autoherstellern und Tier-1-Lieferanten unterstützt, die sich auf integrierte OEM-Produktionslinien verlassen, um Konsistenz, regulatorische Compliance und messbare Qualitätsergebnisse zu gewährleisten. Zusätzlich erhöht die zunehmende Integration mit fahrzeugseitigem Emissionskontrollsystem die Bauteilsicherheit und verstärkt die Dominanz des OEM-Vertriebskanalsegments.
Das Aftermarket-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 5,9 % erleben, die von der steigenden Nachfrage nach Ersatz-Carbon-Kanistern unter der großen globalen Flotte von alternden In-Service-Fahrzeugen, die Emissions-System-Komponenten-Ersatz erfordern, angetrieben wird. Durch die Bereitstellung von barrierefreien, kostengünstigen Ersatzteilen verbessert dieser Kanal die Lebensdauer der Fahrzeugemissionen und unterstützt unabhängige Reparatur-Shop-Operationen, so dass Aftermarket-Kanister für Fahrzeug-Wartungsmärkte sehr relevant liefern.
- Durch Kapazität
Auf Basis der Kapazität wird der weltweite Kfz-Kanistermarkt in kleine Kapazitäten (<1L), mittlere Kapazität (1-2L) und große Kapazitäten (>2L) segmentiert. Das Segment der mittleren Kapazität (1-2L) dominierte den Markt mit einem Anteil von 52,84% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung einer ausgewogenen Dampfadsorptionskapazität für Standard-Fahrzeugtank-Konfigurationen. Darüber hinaus ermöglichen die etablierte Fertigungsinfrastruktur, die breite Kompatibilität der OEM-Spezifikationen und die umfangreiche Produktionsgeschichte die kontinuierliche Einführung von mittelschweren Kanistern über die Mainstream-Fahrzeugplattformen.
Das große Kapazitätssegment (>2L) wird voraussichtlich die schnellste CAGR von 6,3 % von 2026 bis 2033 beobachten, die durch die zunehmende Einführung von Mehrkanal- und Hochleistungssystemen, die für die Einhaltung der strengsten evaporativen Grenzwerte bei Null erforderlich sind, angetrieben wird. Hersteller nutzen großformatige Kanister-Designs, um die Dampf-Retention-Kapazität zu verbessern, die Einhaltung fortschrittlicher Emissionsstandards zu ermöglichen und hybrid-vehicle-spezifische Anforderungen zu unterstützen.
- Von der Komponente
Auf Basis des Bauteils wird der weltweite Kfz-Kohlenwasserstoff-Kanistermarkt in Kanisterkörper, Spülventil, Entlüftungsventil und Filterelement segmentiert. Das Kanisterkörpersegment dominierte den Markt mit einem Anteil von 44,62% im Jahr 2025 aufgrund seiner kritischen Rolle als primäre Struktur- und Dampfadsorptionskomponente innerhalb des verdampfenden Emissionskontrollsystems. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die breite OEM-Lieferanten-Kenntnisse und die umfangreichen Produktionskostenoptimierungen die kontinuierliche Übernahme von Kanister-Körper-Komponenten auf globalen Fahrzeugplattformen, während starke Lieferanten-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Spülventilsegment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 6,5% beobachtet wird, das von den steigenden Präzisionsanforderungen an die Steuerung von Kraftstoff-Dampf-Reinigungs-Zeiten angesteuert wird, um den Emissionskontroll-Kalibrierstandards gerecht zu werden. Die Hersteller nutzen fortschrittliche elektronische Spülventil-Technologie, um die Emission-Steuerungsgenauigkeit zu verbessern, eine verbesserte Motor-Management-Integration zu ermöglichen und die Einhaltung der immer anspruchsvolleren an Bord Diagnoseanforderungen zu unterstützen.
- Nach Fahrzeugklasse
Auf Basis der Fahrzeugklasse wird der weltweite Kfz-Kohlenwasserstoff-Kanistermarkt in Wirtschaft, Mittengröße und Luxus segmentiert. Das Mid-Size-Segment dominierte den Markt mit einem Anteil von 41,73% im Jahr 2025 aufgrund seiner Vorliebe unter der größten Basis der Fahrzeugproduktion auf globalen Märkten, die eine Standard-Verdampfungs-Emissionskonformität erfordern. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die breite Plattform-Sharing-Kompatibilität und die umfangreichen Anforderungen im Produktionsbereich die kontinuierliche Einführung von Kanistersystemen auf mittleren Fahrzeugplattformen, während starke OEM-Supportnetze die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Luxussegment wird von 2026 bis 2033 die schnellste CAGR von 6,2% erleben, die durch die zunehmende Integration fortschrittlicher Multi-Kanister- und Waben-Kohlenstoff-Systeme angetrieben wird, da Premium-Autohersteller vor regulatorischen Mandaten die anspruchsvollsten Emissionskontrolltechnologien übernehmen. Die Hersteller nutzen Premium-Engineering-Ressourcen, um die Leistung der Emissionskontrolle zu verbessern, die frühzeitige Einhaltung der anstehenden Standards zu ermöglichen und die Markenpositionierung rund um die ökologische Technologieführerschaft zu unterstützen.
Welche Region hält den größten Teil des Automotive Carbon Canister Market
- Asia-Pacific dominierte den Automobil-Carbon-Kanister-Markt und entfiel auf den größten Umsatzanteil von 44,73% im Jahr 2025, unterstützt durch hohe Fahrzeugproduktionsmengen, starke Präsenz von Bauteilherstellern und kostenintensive Produktionsmöglichkeiten in China, Japan und Indien.
- Die Region profitiert auch von einer umfangreichen Fertigungsinfrastruktur im Automobilbau, einer hohen Einführung standardisierter Emissionskontrollsysteme und einem wachsenden Einsatz von Kohlenstoffkanistern für Fahrgast- und Zweiradanwendungen. Die zunehmende Fokussierung auf die exportorientierte Fahrzeugfertigung und die zunehmende Durchsetzung der nationalen Emissionsregulierung verstärkt die Führungsposition von Asia-Pacific im globalen Markt.
China Automotive Carbon Canister Markt Einblick
Der China Automotive Carbon Canister Markt wächst stetig, angetrieben durch hohe Inlands-Fahrzeugproduktion Volumen, Verschärfung der nationalen Emissionsstandards und steigende Investitionen in die Inlands-Komponenten-Produktionskapazität. Die zunehmende Übernahme von fortschrittlichen Carbon-Kanistersystemen über Personenkraftwagen und Hybrid-Fahrzeugproduktion erhöht den Marktbedarf deutlich. Darüber hinaus stellen die steigenden Investitionen in die häusliche Aktivkohle- und Kanisterherstellungsinfrastruktur, die Steigerung der exportorientierten Bauteilproduktion und die rasche regulatorische Compliance-Erweiterung China als führender Markt für Kfz-Kohlenwasserstoffkanister weltweit fest.
Japan Automotive Carbon Canister Markt Einblick
Der japanische Kfz-Kapazitätsmarkt zeigt durch steigende Investitionen in fortschrittliche Emissionskontrolltechnologien, Präzisionsherstellungsinnovation und starke inländische Hybrid-Fahrzeug-Produktionsführerschaft ein konsequentes Wachstum. Automobilhersteller, Zulieferer und Forschungsinstitute entwickeln zunehmend hochpräzise Wabenkohlenstoff- und Mehrkanistersysteme für Passagier- und Hybridfahrzeuge. Darüber hinaus trägt der Fokus des Landes auf die führende Rolle der Emissionstechnologie und die Exzellenz der Fertigung zum Marktwachstum bei.
Nordamerika Automotive Carbon Canister Market Insight
Der nordamerikanische Automobil-Carbon-Kanister-Markt wird stark von strengen EPA-Verordnungen und multi-verschmutzenden Standards angetrieben, die auf verdampfende Emissionen und flüchtige organische Verbindungen (VOCs) abzielen. Während die rasche Übernahme von reinen Elektrofahrzeugen eine langfristige Rückhaltung darstellt, hält die stetige Herstellung von Verbrennungs- und Hybrid-Elektrofahrzeugen (HEVs) eine gleichbleibende Nachfrage. Industriefokus hat sich in Richtung fortschrittlicher Smart-Module, hochleistungsfähiger Aktivkohlewaben und integrierter aktiver Spülpumpen, um immer engere Emissionsgrenzen zu erreichen.
US Automotive Carbon Canister Market Insight
Der US-Kfz-Carbon-Kanister-Markt erlebt ein stetiges Wachstum, das weitgehend durch strenge Umweltschutz-Agentur (EPA)-Verordnungen und California Air Resources Board (CARB)-Standards für verdampfende Emissionen und flüchtige organische Verbindungen (VOCs) angetrieben wird. Während der rasche Anstieg von Elektrofahrzeugen der Batterie eine langfristige Rückhaltung darstellt, hält die kontinuierliche Herstellung von Verbrennungsmotoren und Hybrid-Elektrofahrzeugen (HEVs) eine gesunde Nachfrage. Die Hersteller entwickeln zunehmend kompakte, hocheffiziente Kanisterkonstruktionen, die mit aktiven Spülpumpen integriert sind, um den modernen Antriebsstranganforderungen gerecht zu werden.
Kanada Automotive Carbon Canister Markt Einblick
Der kanadische Kfz-Kohlenwasserstoffkanistermarkt ist weiterhin eng an nordamerikanische Regulierungsrahmen und integrierte grenzüberschreitende Lieferketten gebunden. Während langfristige Verschiebungen in Richtung Fahrzeugelektrifizierung strukturelle Anpassungen darstellen, schützen Anpassungen in der Bundesanlassungszeit und eine anhaltende Abhängigkeit von Verbrennungsmotoren und Hybridfahrzeugen die mittelfristige Nachfrage nach verdampfenden Emissionskontrollen. Die Lieferanten konzentrieren sich auf kompakte, hocheffiziente Kanistermodule, die mit fortschrittlichen Spülsystemen integriert sind, um strenge Emissionsstandards zu erfüllen und gleichzeitig Platz für moderne Fahrzeugarchitekturen zu erhalten.
Welche sind die Top-Unternehmen im Automotive Carbon Canister Markt
Die Kfz-Kohlenwasserstoffkanisterindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- MAHLE GmbH(Deutschland)
- AG(Deutschland)
- BorgWarner Inc.(US)
- DENSO Corporation(Japan)
- Eaton Corporation plc(Irland)
- Aisan Industry Co., Ltd. (Japan)
- Kayaba Industry Co., Ltd. (KYB) (Japan)
- Kunststoff Omnium SE (Frankreich)
- Kautex Textron GmbH & Co. KG (Deutschland)
- MANN+HUMMEL GmbH (Deutschland)
- Marelli Holdings Co., Ltd. (Japan)
- Nifco Inc. (Japan)
- Meiwa Industry Co., Ltd. (Japan)
- Toyoda Gosei Co., Ltd. (Japan)
- Futaba Industrial Co., Ltd. (Japan)
- UNO Minda Group (Minda Industries Limited) (Indien)
- Sogefi S.p.A. (Italien)
- Ningbo Huaxiang Electronic Co., Ltd. (China)
- Ecoscience Automotive Ltd. (Indien)
- Shanghai Baolong Automotive Corporation (China)
- Zhejiang VIE Science & Technology Co., Ltd. (China)
- Mikuni Corporation (Japan)
- Hitachi Astemo, Ltd. (Japan)
- WOCO Industrietechnik GmbH (Deutschland)
- Cooper Standard Holdings Inc. (USA)
Was sind die neuesten Entwicklungen im Automotive Carbon Canister Market
- Im September 2025 startete MAHLE eine erweiterte Waben-Kohlenstoff-Kanister-Produktlinie für globale OEM-Kunden, die eine verbesserte Dampfadsorptionseffizienz und eine Stärkung ihrer Position im fortgeschrittenen Emissionskontroll-Komponenten-Markt bietet.
- Im Februar 2025 erweiterte DENSO seine Fertigungskapazität für Kohlenstoffkanister in Asien, um die wachsende Nachfrage von Hybridfahrzeugherstellern zu unterstützen, die spezialisierte Kanister-Designs benötigen.
- Im November 2025 führte Aisan Industry ein aufgerüstetes Multi-Kanister-System ein, das für Plug-in-Hybrid-Elektrofahrzeug-Anwendungen optimiert ist und die Dampf-Retention-Kapazität für erweiterte Elektro-Only-Fahrzeiten verbessert. Diese Entwicklung stärkt die Position von Aisan im Hybridfahrzeug-Emissionskontrollmarkt, indem Autohersteller eine zielgerichtete Lösung für die Entwicklung von Triebwerksanforderungen bieten.
- Im Oktober 2024 erweiterte Continental sein evaporatives Emissionskontroll-Komponenten-Portfolio in Europa um zusätzliche Mehrkanistersysteme, die auf die Einhaltung der Vorschriften für die Regulierungsstandards bei der Abgasemission zugeschnitten sind.
- Im Juni 2023 kooperierte Plastic Omnium mit einem Automobil-Tier-1-Lieferanten, um die Carbon-Kanister-Architektur der nächsten Generation für die Hybrid-Fahrzeug-Kraftstoff-System-Integration zu ko-developieren.
- Im März 2023 erhielt MANN+HUMMEL Fertigungszertifizierung für eine erweiterte Aktivkohle-Produktionsanlage für Kfz-Kanister-Anwendungen, die es dem Unternehmen ermöglicht, die steigende Nachfrage von OEM-Kunden zu bedienen, die eine konsequente, leistungsstarke Dampfadsorptionsmaterialversorgung erfordern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











