


Global Automotive Keyless Entry Systems Market Segmentation, Nach Typ (Passive Keyless Entry, Remote Keyless Entry), Komponenten (Elektronische Steuerungseinheit, Antennen, Empfänger, Transmitter/Key Fob, Sensoren), Technologie (RFID-Based, Bluetooth-Based, NFC-Based, Ultra-Wideband-Fahrzeug), Fahrzeugtyp (Passagierwagen, Light Commercial Vehicles
Was ist die Automotive Keyless Entry Systems Markt Größe und Wachstum Rate
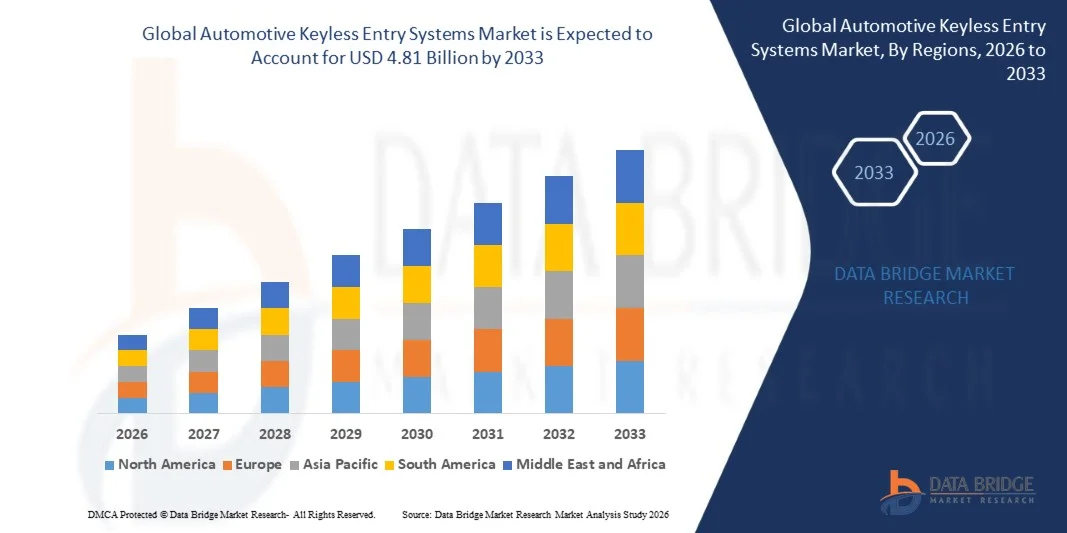
- Nach der Data Bridge Market Research Analyse wurde der Markt für schlüssellose Automobilzutrittssysteme auf1,85 Mrd. USD im Jahr 2025und wird zu erreichen4,81 Milliarden USD bis 2033, in einemCAGR von 12,7%2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch die steigende Nachfrage der Verbraucher nach komfortorientierten Fahrzeugzugriffstechnologien, die zunehmende Integration von passiven schlüssellosen Einstiegs- und Push-Button-Startsystemen in Mittel- und Economy-Fahrzeugsegmenten und die Ausweitung der Einführung von Smartphone-basierten digitalen Schlüssellösungen angetrieben wird.
- Der zunehmende Wechsel zu vernetzten und softwaredefinierten Fahrzeugen, kombiniert mit zunehmendem OEM-Schwerpunkt auf die Differenzierung von Fahrzeugzugriffserfahrungen, ist zwingende Autohersteller, ultra-breite Band- und Bluetooth-basierte schlüssellose Einstiegssysteme zu integrieren, die eine verbesserte Sicherheit und einen nahtlosen Freisprechbetrieb bieten.
- Zunehmende Bedenken gegenüber Relay-Tack-Verwundbarkeiten im Zusammenhang mit herkömmlichen Hochfrequenz-Schlüsselsystemen drängen die Komponentenlieferanten und OEMs, den Übergang zu ultra-breiteband-basierter Sicherheitstechnologie zu beschleunigen, die deutlich verbesserte Widerstand gegen Signal-Relay-Diebstahl bietet und gleichzeitig die Vorteile der Verbraucher erhalten.
- Die Verbreitung von softwaredefinierten Fahrzeugarchitekturen ermöglicht über-the-air-Updates zu schlüssellosen Eingabe-Authentifizierungsprotokollen, so dass Autohersteller die Sicherheitsmaßnahmen kontinuierlich stärken und neue Komfortfunktionen hinzufügen, ohne dass Hardware-Ersatz im gesamten Fahrzeuglebenszyklus erforderlich ist.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1,85 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.81 Milliarden
- Prognose CAGR (2026–2033): 12,7%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Automotive Keyless Entry Systems Market
- Asia-Pacific dominierte den globalen Markt für schlüssellose Automobilzutrittssysteme mit dem größten Umsatzanteil von 41.36% im Jahr 2025, unterstützt durch hohe Fahrzeugproduktionsmengen und schnelle Einführung von Komfortelektronik in China, Japan und Südkorea.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 14,2% von 2026 bis 2033 sein, die durch steigende Verbraucherpräferenz für Premium-Bequemlichkeitsmerkmale und eine zunehmende Integration der digitalen Schlüsseltechnologie unter den inländischen und internationalen Autoherstellern getrieben wird.
- Das passive schlüssellose Einstiegssegment führte den Markt mit einem Anteil von 58,74% im Jahr 2025, angetrieben durch die wachsende OEM-Annahme von Freisprech-Türzugriff und Druckknopf-Start-Systeme über Mittel- und Premium-Fahrzeugsegmente.
- Das ultra-breitebandbasierte Technologiesegment ist die am schnellsten wachsende Technologiekategorie, die für die Registrierung eines CAGR von 15,6% prognostiziert wird und den steigenden Bedarf an relaisangriffsfesten Sicherheitslösungen zwischen Premium- und vernetzten Fahrzeugplattformen widerspiegelt.
- Das Segment Pkw-Fahrzeugtyp dominierte die Fahrzeugtypkategorie mit einem Umsatzanteil von 76,28% im Jahr 2025, was durch eine weit verbreitete Integration von schlüssellosen Einstiegssystemen über kompakte, mittlere und luxuriöse Fahrgastbekleidungen führte.
- Der OEM-Verkaufskanal entfiel 2025 auf 81,53% des Marktanteils, bevorzugt für seine werksintegrierte Zuverlässigkeit und nahtlose Kompatibilität mit Fahrzeugfahrsperren und Sicherheitssystemen.
- Das Segment digitale Schlüsselanbindung auf Smartphone-Basis ist die am schnellsten wachsende Connectivity-Kategorie mit einem CAGR von 16,3%, angetrieben von steigenden Autohersteller-Partnerschaften mit Technologieunternehmen, um Telefon-as-a-key-Funktionalität zu ermöglichen.
Report Scope und Automotive Keyless Entry Systems Marktsegment
|
Attribute |
Kfz Schlüssellose Entry Systems Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und den wichtigsten Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geografisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalysen und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Automotive Keyless Entry Systems Market
- Automotive OEMs integrieren zunehmend ultrabreite Band-basierte Keyless-Entry-Technologie, um eine präzise, sichere Fahrzeug-zu-Schlüssel-Abstandsreichweite zu ermöglichen und konventionelle Hochfrequenzsysteme zu ersetzen, die für Relais-Angriffsdiebstahl anfällig bleiben.
- So erweiterte die Continental AG im April 2025 ihre ultrabreite Zugangskontrollplattform für OEM-Kunden in Europa und Asien und bietet einen verbesserten Diebstahlschutz neben nahtloser freier Eintritts- und Startfunktionalität.
- Die zunehmende Einführung von digitalen Schlüsselsystemen auf Smartphone-Basis ermöglicht es Autoherstellern, über mobile Anwendungen schlüssellose Ein- und Fernfahrzeugsteuerung zu bieten und die Notwendigkeit eines traditionellen physikalischen Schlüssels für ausgewählte Fahrzeugmodelle zu beseitigen.
- Autohersteller und Technologieunternehmen arbeiten zunehmend daran, digitale Schlüsselprotokolle zu standardisieren und die Interoperabilität zwischen Fahrzeugen und Smartphones über verschiedene Herstellerökosysteme zu ermöglichen.
- Zum Beispiel hat die DENSO Corporation im Januar 2025 mit einem führenden Halbleiter-Anbieter zusammengearbeitet, um ultra-breite Band-Schlüssel-Eingangsmodule der nächsten Generation zu entwickeln, die für kompakte und mittlere Fahrzeugplattformen optimiert sind.
- Da Autohersteller weiterhin Bequemlichkeits-, Sicherheits- und Fahrzeugdifferenzierung priorisieren, wird die Einführung fortschrittlicher schlüsselloser Einstiegssysteme erwartet, um ihre Rolle als Standardmerkmal in Fahrzeugplattformen der nächsten Generation zu beschleunigen.
Was sind die Schlüsseltreiber des Automotive Keyless Entry Systems Market
- Die steigende Verbrauchernachfrage nach komfortorientierten Fahrzeugzugangsfunktionen, kombiniert mit zunehmender Fahrzeugelektrifizierung und dem Wachstum in vernetzten Fahrzeugökosystemen, hat die Nachfrage nach fortschrittlichen passiven schlüssellosen Ein- und Fernmeldesystemen deutlich erhöht.
- Zum Beispiel hat Valeo SA im März 2025 seine schlüssellose Produktionskapazität für Einsteigersysteme in Europa erweitert, um den steigenden Bedarf von Autoherstellern zu decken, die über Mid-Size- und Premium-Fahrzeugsegmente frei zugänglich sind.
- Automotive OEMs setzen zunehmend schlüssellose Einstiegssysteme in Standard- und Mittelklasse-Fahrzeugverkleidungen ein, um ihre Angebote zu differenzieren, die wahrgenommene Eigentumsreibung zu reduzieren und den wachsenden Verbrauchererwartungen rund um den Fahrzeugkomfort anzupassen.
- So hat Huf Hülsbeck & Fürst im Oktober 2024 eine Investition in zusätzliche Fertigungskapazitäten für Bluetooth-basierte Zugangskontrollmodule zur Unterstützung steigender Aufträge von Automobilkunden in Nordamerika und Asien angekündigt.
- Mit der zunehmenden Priorisierung der vernetzten, komfortgetriebenen Eigentümererlebnisse bleiben schlüssellose Automotive-Einstiegssysteme unverzichtbar, um einen sicheren, nahtlosen Fahrzeugzugang über Passagier- und Nutzfahrzeugsegmente hinweg zu gewährleisten.
- So erweiterte Aptiv PLC im Juni 2024 seine Partnerschaft mit einem globalen Autohersteller, um integrierte digitale Schlüssel- und passive Einstiegsarchitekturen für Elektrofahrzeug-Plattformen der nächsten Generation zu entwickeln.
- Da Software-definierte Architekturen und Smartphone-Integration die moderne Mobilität neu definieren, wird der Übergang von Legacy-Fobs zu fortschrittlichen Protokollen wie Ultra-Wideband (UWB) und Bluetooth Low Energy (BLE) als grundlegende Komponenten der Fahrzeugsicherheit, der Konnektivität und des Nutzererlebnisses verfestigen.
Welche Faktoren fordern das Wachstum des Automotive Keyless Entry Systems Market
- Kfz-Schlüssel-Eingangssysteme bleiben gegenüber Relais- und Signal-Verstärkeungsdiebstahl-Techniken verletzlich, erhöhen Sicherheitsbedenken bei den Verbrauchern und führen zu einer verstärkten Kontrolle von Versicherern und Regulierungsbehörden in Bezug auf die Fahrzeugdiebstahlprävention.
- Diese Sicherheitslücken und die zusätzlichen Kosten für die Umsetzung von fortschrittlichen Gegenmaßnahmen wie Ultra-Breitband, Limit Adoption unter kostensensitiven Fahrzeugsegmenten und das Tempo der Technologie-Upgrades bei kleineren Bauteillieferanten einschränken.
- Zum Beispiel, im September 2024, betonte der Deutsche Versicherungsverband (GDV) überholte Fahrzeugdiebstahl-Angriffe, die von elektronischen Relaisangriffen angetrieben werden, und forderte europäische Autohersteller auf, schnelle Sicherheits-Upgrades über ihre Keyless-Eintrags-Portfolios.
- Die zusätzlichen Hardware- und Integrationskosten, die mit fortschrittlichen schlüssellosen Einstiegstechnologien verbunden sind, einschließlich Ultra-Breitband-Modulen und digitaler Schlüsselinfrastruktur, begrenzen weiterhin die Einführung in ein- und preissensitive Fahrzeugsegmente. Diese Kostenbarriere verlangsamt die Marktdurchdringung in Schwellenregionen, was den weit verbreiteten Einsatz fortschrittlicher schlüsselloser Zugangstechnologien trotz wachsender Verbrauchernachfrage einschränkt.
- Darüber hinaus schafft die Komplexität der plattformübergreifenden Interoperabilität zwischen Smartphone-basierten digitalen Schlüsselsystemen und diversen Fahrzeugarchitekturen weiterhin Integrationsherausforderungen für Autohersteller, die eine breite Ökosystemkompatibilität verfolgen.
- Regulatorische Fragmentierung in Regionen bezüglich der drahtlosen Spektrumzuweisung für ultra-breite Band- und Bluetooth-basierte Automotive Access-Systeme erschwert die globale Plattformstandardisierung weiter und erfordert Komponentenlieferanten, bereichsspezifische Hardwarevarianten zu entwickeln, die die Gesamtentwicklungs- und Zertifizierungskosten erhöhen.
Wie wird der Automotive Keyless Entry Systems Market segmentiert
Der Markt für schlüssellose Automobilzutrittssysteme wird auf Basis von Typ, Bauteil, Technologie, Fahrzeugtyp, Antriebstyp, Anwendung, Vertriebskanal, Fahrzeugklasse, Konnektivität und Endbenutzer segmentiert.
- Typ
Auf Basis des Typs wird der weltweite Markt für schlüssellose Einstiegssysteme in passiven schlüssellosen Einstieg und fernen schlüssellosen Einstieg segmentiert. Das passive schlüssellose Einstiegssegment dominierte den Markt mit einem Anteil von 58,74% im Jahr 2025, aufgrund der wachsenden OEM-Annahme von Freisprech-Türzugriffen und Druckknopf-Startsystemen über Mittel- und Premium-Fahrzeugsegmente. Diese Systeme bieten nahtlosen, mühelosen Fahrzeugzugriff, so dass sie die bevorzugte Wahl für Autohersteller, die das Gesamteigentum Erfahrung zu verbessern.
Das entfernte, schlüssellose Einstiegssegment, das zwar reifer ist, hält weiterhin einen signifikanten Anteil an den Einstiegs- und preissensitiven Fahrzeugsegmenten, unterstützt durch seine kostengünstigere Struktur und bewährte Zuverlässigkeit über Jahrzehnte hinweg. Eine weitere Innovation in Remote Keyless-Eintragsverschlüsselungsprotokollen hilft, ihre Relevanz zu erweitern, auch wenn passive Systeme eine breitere Akzeptanz über höhere Fahrzeugverläufe gewinnen.
- Von der Komponente
Auf Basis des Bauteils wird der globale Markt für schlüssellose Einstiegssysteme in elektronische Steuereinheit, Antenne, Empfänger, Sender/Schlüsselfob und Sensoren segmentiert. Das Segment der elektronischen Steuereinheit führte den Markt mit einem Anteil von 31,62% im Jahr 2025, unterstützt durch seine zentrale Rolle bei der Verarbeitung von Authentifizierungssignalen und der Koordination von Fahrzeugzugriffs- und Zündfunktionen.
Das Sensorsegment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 14,8% von 2026 bis 2033, angetrieben durch eine zunehmende Integration von Näherungs- und kapazitiven Sensoren, die eine berührungsfreie Türgriffaktivierung und eine verbesserte passive Eingangsreaktion ermöglichen.
- Von der Technik
Auf Basis der Technologie wird der weltweite Markt für schlüssellose Einstiegssysteme in RFID-basierte, Bluetooth-basierte, NFC-basierte und ultra-wideband-basierte. Das RFID-basierte Segment dominierte den Markt mit einem Anteil von 44,85 % im Jahr 2025 aufgrund seiner weit verbreiteten Legacy-Adoption über bestehende passive und ferne schlüssellose Einstiegssysteme, bewährte Zuverlässigkeit und kostengünstige Integration. Darüber hinaus unterstützen etablierte Anbieter-Ökosysteme und reife Fertigungsprozesse die kontinuierliche Einführung der RFID-basierten Keyless-Entry-Technologie.
Das ultrabreite Band-basierte Segment wird erwartet, dass die schnellsten CAGR von 15,6% von 2026 bis 2033, angetrieben durch die zunehmende Notwendigkeit der relais-attack-resistenten Sicherheit Range-Technologie unter Premium- und vernetzten Fahrzeugplattformen. Automakers übernehmen ultra-breite Band-Module, um präzise, taktsichere Abstandsmessung zwischen Schlüssel und Fahrzeug durchzuführen. Darüber hinaus wird durch die Integration der ultrabreiten Breitbandtechnologie mit Smartphone-basierten digitalen Schlüssel-Ökosystemen die Sicherheit und Bequemlichkeit von Fahrzeugzugriffssystemen der nächsten Generation, ein weiteres Wachstum des Fahrsegments, erhöht.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der weltweite Markt für schlüssellose Automobilzutrittssysteme in Pkw, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Das Pkw-Segment dominierte den Markt mit einem Anteil von 76,28% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von komfortorientierten Eigentumserfahrungen, hohen Produktionsvolumen und breiter OEM-Adoption über kompakte, mittlere und luxuriöse Trimme. Die weit verbreitete Integration von passiven schlüssellosen Einstiegs- und digitalen Schlüsseltechnologien auf Fahrgastplattformen treibt eine starke Nachfrage nach schlüssellosen Einstiegslösungen.
Das leichte Nutzfahrzeugsegment wird von 2026 bis 2033 am schnellsten CAGR von 13,9 % bezeugen, was durch den steigenden Bedarf an sicheren und komfortablen Flottenzugriffslösungen bei Logistik- und Lieferflottenbetreibern getrieben wird. Fleet-Management-Unternehmen integrieren zunehmend schlüssellose Einstiegs- und digitale Schlüsselsysteme, um Fahrzeug-Sharing- und Multi-Driver-Zugangsszenarien zu optimieren. Darüber hinaus wird die zunehmende Betonung der betrieblichen Effizienz im gewerblichen Flottenbetrieb die Einführung einer schlüssellosen Einstiegstechnologie in diesem Fahrzeugsegment weiter beschleunigen.
- Durch den Antrieb
Auf Basis des Antriebstyps wird der weltweite Markt für schlüssellose Automobilzutrittssysteme in ICE-Fahrzeuge, Elektrofahrzeuge und Hybridfahrzeuge segmentiert. Das Segment ICE-Fahrzeuge dominierte den Markt mit einem Anteil von 61,47 % im Jahr 2025 aufgrund seiner kritischen Rolle bei der Vertretung des größten Anteils an der weltweiten Fahrzeugproduktion und der bestehenden installierten Basis. Die hohe Adoption wird durch den zunehmenden Bedarf an komfortorientierten Zutrittslösungen auf den Mainstream-Inbustion-Fahrzeugplattformen, die Integration mit bestehenden Wegfahrsperrsystemen und eine verbesserte Fertigungsgenauigkeit angetrieben. Darüber hinaus verstärkt die wachsende Investition von OEMs und Tier-1-Lieferanten für die Verbesserung der schlüssellosen Einführung in Massenmarkt-ICE-Fahrzeugsegmente die führende Position dieses Segments auf dem Markt.
Das Segment Elektrofahrzeuge wird voraussichtlich von 2026 bis 2033 die schnellste CAGR von 17,4% beobachten. Dieses Wachstum wird durch die Erhöhung der elektrischen Fahrzeugproduktion Volumen und starke OEM Betonung auf die Integration von Premium-, Technologie-für-ward Komfort-Features, einschließlich ultra-breiteband Schlüsselless-Eingang und digitale Schlüsselsysteme, als Standard-Angebote angetrieben. Die steigenden Verbrauchererwartungen für vernetzte, softwaredefinierte Eigentümererfahrungen in Elektrofahrzeugen beschleunigen die Markterweiterung in diesem Segment weiter.
- Anwendung
Auf Basis der Anwendung wird der weltweite Markt für schlüssellose Einstiegssysteme in Türen, Kofferraum, Zündung/Motorstart und andere segmentiert. Das Segment der Türen dominierte den Markt mit einem Anteil von 48,93% im Jahr 2025 aufgrund seiner weit verbreiteten Verwendung als primäre und am häufigsten verwendete schlüssellose Einstiegsapplikation, die einen freien Zugang für den täglichen Fahrzeugeinsatz bietet. Durch die zunehmende Akzeptanz von kapazitiven Touchsensoren, die Näherungserkennung und die automatisierte Türgriff-Einstellung können Autohersteller die Nutzererfahrung verbessern, die wahrgenommene Fahrzeugqualität verbessern und die Funktionsstörung optimieren. Darüber hinaus beschleunigt die zunehmende Investition von OEMs und Zulieferern im Automobilbereich die Übernahme und Stärkung der Marktposition dieses Segments.
Das Zünd-/Motor-Startsegment wird erwartet, dass die schnellsten CAGR von 14,1% von 2026 bis 2033, angetrieben durch die zunehmende Integration von Druckknopf-Start-Systemen als Standard-Bequemlichkeitsmerkmal über Mittel-Größe und Wirtschaft Fahrzeugverkleidungen. Diese Systeme verbessern den Benutzerkomfort, reduzieren den mechanischen schlüsselbezogenen Verschleiß und ermöglichen eine nahtlose Integration mit passiver Entry-Authentifizierung, so dass schlüssellose Zündsysteme zugänglicher, wünschenswerter und wertvoll für Mainstream-Fahrzeugkäufer.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Markt für schlüssellose Automobilzutrittssysteme in OEM und Aftermarket segmentiert. Das OEM-Segment dominierte den Markt mit einem Anteil von 81,53% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme in der werksintegrierten Fahrzeugproduktion, die eine nahtlose Kompatibilität mit Fahrzeug-Immobilizer-, Sicherheits- und Infotainment-Systemen erfordert. Hohe Adoption wird von Autoherstellern und Tier-1-Lieferanten unterstützt, die sich auf integrierte OEM-Produktionslinien verlassen, um Konsistenz, Zuverlässigkeit und messbare Qualitätsergebnisse zu gewährleisten. Zusätzlich erhöht die Integration mit fahrzeugweiten elektronischen Architektur- und Cybersicherheitsprotokollen die Systemsicherheit und verstärkt die Dominanz des OEM-Vertriebskanalsegments.
Das Aftermarket-Segment wird von 2026 bis 2033 die schnellste CAGR von 13,2% beobachten. Dieses Wachstum wird in erster Linie von der steigenden Nachfrage nach schlüssellosen Einstiegsnachrüst- und Upgrade-Lösungen unter Eigentümern älterer Fahrzeugmodelle, die verbesserte Komfort- und Sicherheitsfunktionen suchen, angetrieben. Durch die Bereitstellung von zugänglichen, kostengünstigen Nachrüst-Kits erhöht dieser Kanal die Fahrzeugfunktionalität, die Eigentümerzufriedenheit und den Wiederverkaufswert, wodurch er für Aftermarket Zubehör-Händler und unabhängige Installateure sehr attraktiv ist.
- Nach Fahrzeugklasse
Auf Basis der Fahrzeugklasse wird der globale Markt für schlüssellose Automobilzutrittssysteme in Wirtschaft, Mittengröße und Luxus segmentiert. Das Luxussegment dominierte den Markt mit einem Anteil von 39,76% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von erstklassigen, technologie-forward Bequemlichkeitsmerkmalen als Standard-Differenziator über High-End-Fahrzeugverkleidungen. Darüber hinaus erweitern etablierte Partnerschaften zwischen Luxusautoherstellern, Bauteillieferanten und Halbleiter-Anbietern die Reichweite, die Verbesserung der System-Ephistik und die Einführung fortschrittlicher, schlüsselloser Einstiegslösungen auf globalen Luxus-Fahrzeugmärkten.
Das Segment Volkswirtschaft wird voraussichtlich die schnellste CAGR von 16,8% von 2026 bis 2033 beobachten. Dieses Wachstum wird in erster Linie von der steigenden Verbrauchererwartung für Komfortmerkmale, die zuvor auf Premium-Fahrzeuge beschränkt sind, angetrieben, jetzt wird Standard über Einstiegs- und Budget-Fahrzeugverkleidungen. Automakers und Komponentenlieferanten nutzen kostenoptimierte RFID- und Bluetooth-basierte, schlüssellose Einstiegsmodule, um die Erreichbarkeit zu verbessern, die Zugänglichkeit der Funktionen zu erweitern und die Übernahme des Massenmarktes über preissensitive Fahrzeugsegmente zu unterstützen.
- Durch Konnektivität
Auf Basis der Konnektivität wird der globale Markt für schlüssellose Einstiegssysteme in den Smartphone-basierten digitalen Schlüssel und den traditionellen Schlüsselfob segmentiert. Das traditionelle Key-Fob-Segment dominierte den Markt mit einem Anteil von 68,24% im Jahr 2025 aufgrund seiner Vorliebe unter der größten Basis von Fahrzeugbesitzern gewöhnt an etablierte, zuverlässige und weit kompatible Keyless-Einstieg Hardware. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die breite OEM-Lieferanten-Kenntnisse und die umfangreiche Feldreliability-Geschichte die kontinuierliche Einführung traditioneller Schlüsselfobs, während starke Händler-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das auf Smartphone basierende digitale Schlüsselsegment wird von 2026 bis 2033 die schnellste CAGR von 16,3 % sehen. Dieses Wachstum wird in erster Linie von den zunehmenden Autohersteller-Partnerschaften mit Smartphone-Herstellern und Technologieplattformen angetrieben, um die telefonische Funktionalität zu ermöglichen. Entwickler und Automobil-OEMs nutzen Nahfeldkommunikation und Ultra-Breitband-Protokolle, um die Bequemlichkeit zu verbessern, schlüsselloses Teilen unter mehreren Benutzern zu ermöglichen und die Erfahrungen der nächsten Generation von vernetzten Fahrzeugen zu unterstützen, wodurch die Adoption über Premium- und Technologie-zuward-Fahrzeugsegmente beschleunigt wird.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der weltweite Markt für schlüssellose Automobilzutrittssysteme in Einzel-/Retail- und Flottenbetreiber segmentiert. Das Individuum/Retail-Segment dominierte den Markt mit einem Anteil von 84.19% im Jahr 2025 aufgrund seiner Vorliebe unter der größten Basis von privaten Fahrzeugbesitzern, die verbesserte Bequemlichkeit, Sicherheit und Eigentumserfahrung über Personenkraftwagen suchten. Darüber hinaus ermöglichen etablierte Händlernetzwerke, OEM-Marketing von Komfortmerkmalen und die Nachfrage nach technologie-zukunftsweisenden Fahrzeugen die kontinuierliche Einführung schlüsselloser Einstiegssysteme bei einzelnen Käufern, während starke OEM-Supportnetze die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Segment der Flottenbetreiber wird voraussichtlich von 2026 bis 2033 die schnellste CAGR von 14,6% beobachten. Dieses Wachstum wird in erster Linie durch die zunehmende Einführung digitaler Schlüssel- und Multi-User-Zugangslösungen zwischen Logistik, Fahrgeschäft und Unternehmensflottenbetreibern getrieben, die die Fahrzeugteilung optimieren und das physische Schlüsselmanagement über Kopf reduzieren wollen. Diese Lösungen verbessern die betriebliche Effizienz, reduzieren die Verwaltungslast und ermöglichen eine zentrale Zutrittsverwaltung, machen schlüssellose Zutrittssysteme zugänglicher, skalierbar und wertvoll für Flottenmanagement-Anwendungen.
Welche Region hält den größten Teil des Automotive Keyless Entry Systems Markt
- Asia-Pacific dominierte den Automobil-Keyless-Eintrittssysteme-Markt und entfiel auf den größten Umsatzanteil von 41.36% im Jahr 2025, unterstützt durch hohe Fahrzeugproduktionsmengen, starke Präsenz von Bauteilherstellern und schnelle Einführung von Komfortelektronik in China, Japan und Südkorea.
- Die Region profitiert auch von der kostengünstigen Bauteilfertigung, der hohen Übernahme automatisierter Produktions- und Qualitätsinspektionsplattformen und der wachsenden Nutzung schlüsselloser Einstiegssysteme für alle Fahrzeug- und Elektrofahrzeuge. Die zunehmende Ausrichtung auf die exportorientierte Fahrzeugfertigung und das steigende Inlands-Fahrzeugeigentum verstärkt weiterhin die Führungsposition von Asia-Pacific im globalen Markt.
China Automotive Keyless Entry Systems Markt Insight
Der Markt für schlüssellose Einstiegssysteme in China wächst rasant, angetrieben durch die Erhöhung der Fahrzeugproduktion, die Erweiterung der Elektrofahrzeugfertigungsinfrastruktur und die steigende Nachfrage nach technologieorientierten Komfortmerkmalen. Die zunehmende Übernahme ultrabreiter und Bluetooth-basierter schlüsselloser Einstiegsmodule in den Bereichen Personenkraftwagen und Elektrofahrzeugen erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in häusliche Halbleiter- und Bauteilfertigungskapazitäten, eine zunehmende exportorientierte Produktion und schnelle technologische Fortschritte China als einer der am schnellsten wachsenden Märkte für schlüssellose Automobilzutrittssysteme weltweit fest.
Japan Automotive Keyless Entry Systems Markt Einblick
Der Markt für schlüssellose Einstiegssysteme in Japan zeigt durch steigende Investitionen in fortschrittliche Fahrzeugzugriffstechnologien, Präzisionsherstellungsinnovation und starke Inlandsautorisierung von erstklassigen Komfortmerkmalen ein konsistentes Wachstum. Automobilhersteller, Zulieferer und Forschungsinstitute übernehmen zunehmend hochpräzise ultrabreite Band- und passive Einstiegssysteme für Passagier- und Hybridfahrzeuganwendungen. Zudem tragen die zunehmende Integration digitaler Schlüsselökosysteme und der Fokus des Landes auf Qualität und Zuverlässigkeit zum Marktwachstum bei.
Europa Automotive Keyless Entry Systems Market Insight
Der Markt für schlüssellose Automobilzutrittssysteme in Europa wird durch starke Automobilfertigung, zunehmende Fahrzeugkonnektivität, Elektrifizierung und steigende Nachfrage nach fortschrittlichen Sicherheits- und Komfortfunktionen unterstützt. Deutschland, die U.K. und Frankreich sind wichtige Märkte, während Autohersteller zunehmend passive Keyless-Eingabe, Smartphone Digital Keys, UWB, Bluetooth und NFC-Technologien integrieren. Stringent Fahrzeugsicherheits- und Cybersicherheitsanforderungen, erstklassige Adoption und wachsendes Verbraucherbewusstsein für fortschrittliche Zugangstechnologien unterstützen auch das regionale Marktwachstum.
Deutschland Automotive Keyless Entry Systems Market Insight
Der Markt für schlüssellose Einstiegssysteme in Deutschland wächst aufgrund der starken Automotive-Produktionsbasis, der fortschrittlichen Komponenten-Engineering-Fähigkeiten und der zunehmenden Einführung ultra-breiter und digitaler Schlüsseltechnologien der nächsten Generation stetig. Automobilunternehmen, Zulieferer und Forschungsinstitute nutzen zunehmend schlüssellose Einstiegstechnologien für Premium- und Luxus-Fahrzeugsegmente. Kontinuierliche Fortschritte in den Bereichen sichere Technologien, Prozessautomatisierung und Cyber-Sicherheitsprotokolle sowie starke Regierungsfokussionen zur Fahrzeugdiebstahlprävention treiben das Marktwachstum in Deutschland weiter voran.
US Automotive Keyless Entry Systems Market Insight
Der Markt für schlüssellose Zutrittssysteme der USA wird von steigenden Fahrzeugsicherheitsbedenken, zunehmender Verbraucherpräferenz für Komfort, zunehmender Übernahme von vernetzten und elektrischen Fahrzeugen und der Integration von digitalen Schlüsseln auf Smartphones angetrieben. Fortschritte in der Bluetooth-, NFC- und UWB-Technologie unterstützen einen sicheren und nahtlosen Fahrzeugzugriff. Die starke Nachfrage nach dem Markt, die Entwicklung der Automobiltechnologie und das wachsende Bewusstsein für fortschrittliche Diebstahl-Lösungen tragen zur Markterweiterung bei.
Welche sind die Top-Unternehmen im Automotive Keyless Entry Systems Market
Die schlüssellose Automobilzulieferindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- AG(Deutschland)
- Robert Bosch GmbH(Deutschland)
- DENSO Corporation(Japan)
- Valeo SA(Frankreich)
- Forvia HELLA GmbH & Co. KGaA(Deutschland)
- Alps Alpine Co., Ltd. (Japan)
- Tokai Rika Co., Ltd. (Japan)
- Mitsubishi Electric Corporation (Japan)
- Kiekert AG (Deutschland)
- U-Shin Ltd. (Alpha Corporation) (Japan)
- Marquardt GmbH (Deutschland)
- Huf Hülsbeck & Fürst GmbH & Co. KG (Deutschland)
- Lear Corporation (USA)
- Aptiv PLC (Irland)
- Magna International Inc. (Kanada)
- ZF Friedrichshafen AG (Deutschland)
- Gentex Corporation (USA)
- STRATTEC Security Corporation (USA)
- WITTE Automotive GmbH (Deutschland)
- NXP Halbleiter N.V. (Niederlande)
- Infineon Technologies AG (Deutschland)
- STMicroelectronics N.V. (Schweiz)
- Texas Instruments Incorporated (USA)
- Panasonic Corporation (Japan)
- Voxx International Corporation (USA)
- Directed, LLC (U.S.)
- Compustar (USA)
- Omega Research and Development, Inc. (USA)
- Shenzhen Xhorse Electronics Co., Ltd. (China)
- Neusoft Corporation (China)
Was sind die neuesten Entwicklungen im Automotive Keyless Entry Systems Market
- Im September 2025 startete die Continental AG ein ultrabreites Breitbandzugriffssteuermodul der nächsten Generation für globale OEM-Kunden, das relaisangriffssichere Reichweiten-Fähigkeit und die Stärkung ihrer Position in Premium- und Elektrofahrzeugplattformen.
- Im Februar 2025 erweiterte die DENSO Corporation ihre Keyless-Input-Komponenten-Produktionskapazität in Asien, um die wachsende Nachfrage nach passiven Ein- und digitalen Schlüsselsystemen von regionalen Autoherstellern zu unterstützen.
- Im November 2025 führte Huf Hülsbeck & Fürst eine verbesserte Bluetooth- und Ultra-Breitband-Hybrid-Schlüssellose Einstiegsplattform ein, die für Mid-Size- und Economy-Fahrzeugsegmente optimiert ist, wodurch die Erreichbarkeit und Maßgenauigkeit für die kompakte Fahrzeugintegration verbessert wird. Diese Entwicklung stärkt die Position von Huf auf dem schlüssellosen Markt, indem es Autoherstellern ermöglicht, Premium-Bequemlichkeitsmerkmale auf breiteren Fahrzeugpreispunkten anzubieten.
- Im Oktober 2024 stellte Aptiv PLC eine neue digitale Schlüssel-Software-Plattform vor, die den Smartphone-Zugriff auf Cross-Manufacturer ermöglicht und eine verbesserte Interoperabilität für Autohersteller bietet, die vernetzte Fahrzeug-Ökosysteme verfolgen.
- Im Juni 2023 kooperierte NXP Semiconductors mit einem Automotive Tier-1-Lieferanten, um ultra-breite Bandsicherungschips für schlüssellose Einstiegssysteme der nächsten Generation zu entwickeln, die ihr Halbleiter-Know-how mit den Integrationsmöglichkeiten der Automobilsysteme des Partners kombinieren, um eine hochpräzise, hochsicherheitsfähige Fahrzeugzugriffsentwicklung zu unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für schlüssellose Zugangssysteme für Kraftfahrzeuge
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM WELTWEITEN MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME FÜR AUTOS
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBIL: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 MARKENANALYSE
5.3 Marktkarte des Ökosystems
5.4 TECHNOLOGISCHE TRENDS
5.5 TOP-GEWINNSTRATEGIEN
5.6 PORTERS FÜNF-KRÄFTE-ANALYSE
6 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, NACH PRODUKTTYP
6.1 ÜBERBLICK
6.2 Passives schlüsselloses Zugangssystem (PKE)
6.3 FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
7 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, NACH VERTRIEBSKANAL
7.1 ÜBERSICHT
7.2 OEM
7.3 Aftermarket
8 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 KLEINE ORGANISATIONEN
8.3 MITTELGROSSE ORGANISATIONEN
8.4 GROSSORGANISATIONEN
9 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME FÜR AUTOS, NACH FAHRZEUGTYP
9.1 ÜBERSICHT
9.2 PKW
9.2.1 LIMOUSINE
9.2.1.1. NACH PRODUKTTYP
9.2.1.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.2.1.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.2.2 SCHRÄGHECK
9.2.2.1. NACH PRODUKTTYP
9.2.2.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.2.2.1.2. Fernschlüsselloses Zugangssystem (RKE)
9.2.3 COMPAQ
9.2.3.1. NACH PRODUKTTYP
9.2.3.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.2.3.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.2.4 UVS
9.2.4.1. NACH PRODUKTTYP
9.2.4.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.2.4.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.3 LEICHTE NUTZFAHRZEUGE
9.3.1 AUTORIKSCHAS
9.3.1.1. NACH PRODUKTTYP
9.3.1.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.3.1.1.2. FERNLOSE ENTRIEGELUNG (RKE)
9.3.2 PICKUP-TRUCKS
9.3.2.1. NACH PRODUKTTYP
9.3.2.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.3.2.1.2. Fernschlüsselloses Zugangssystem (RKE)
9.3.3 MINIVANS
9.3.3.1. NACH PRODUKTTYP
9.3.3.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.3.3.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.4 SCHWERE NUTZFAHRZEUGE
9.4.1 BUSSE
9.4.1.1. NACH PRODUKTTYP
9.4.1.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.4.1.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.4.2 LKW
9.4.2.1. NACH PRODUKTTYP
9.4.2.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.4.2.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.4.3 BAGGER
9.4.3.1. NACH PRODUKTTYP
9.4.3.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.4.3.1.2. FERNBEDIENUNGS-SCHLÜSSELLOSES ZUGANGSSYSTEM (RKE)
9.4.4 SONSTIGES
9.4.4.1. NACH PRODUKTTYP
9.4.4.1.1. Passives schlüsselloses Zugangssystem (PKE)
9.4.4.1.2. FERNLOSE ENTRIEGELUNG (RKE)
10 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME FÜR AUTOS, NACH REGION
Globaler Markt für schlüssellose Zugangssysteme für Kraftfahrzeuge (die gesamte oben angegebene Segmentierung wird in diesem Kapitel nach Ländern dargestellt)
10.1 NORDAMERIKA
10.1.1 USA
10.1.2 KANADA
10.1.3 MEXIKO
10.2 EUROPA
10.2.1 DEUTSCHLAND
10.2.2 FRANKREICH
10.2.3 Vereinigtes Königreich
10.2.4 ITALIEN
10.2.5 SPANIEN
10.2.6 RUSSLAND
10.2.7 TÜRKEI
10.2.8 BELGIEN
10.2.9 NIEDERLANDE
10.2.10 SCHWEIZ
10.2.11 DÄNEMARK
10.2.12 SCHWEDEN
10.2.13 POLEN
10.2.14 NORWEGEN
10.2.15 FINNLAND
10.2.16 RESTLICHES EUROPA
10.3 ASIEN-PAZIFIK
10.3.1 JAPAN
10.3.2 CHINA
10.3.3 SÜDKOREA
10.3.4 INDIEN
10.3.5 AUSTRALIEN
10.3.6 SINGAPUR
10.3.7 THAILAND
10.3.8 MALAYSIA
10.3.9 INDONESIEN
10.3.10 PHILIPPINEN
10.3.11 NEUSEELAND
10.3.12 TAIWAN
10.3.13 VIETNAM
10.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
10.4 SÜDAMERIKA
10.4.1 BRASILIEN
10.4.2 ARGENTINIEN
10.4.3 RESTLICHES SÜDAMERIKA
10.5 NAHER OSTEN UND AFRIKA
10.5.1 SÜDAFRIKA
10.5.2 ÄGYPTEN
10.5.3 BAHRAIN
10.5.4 KATAR
10.5.5 KUWAIT
10.5.6 OMAN
10.5.7 SAUDI-ARABIEN
10.5.8 VAE
10.5.9 ISRAEL
10.5.10 RESTLICHER NAHER OSTEN UND AFRIKA
10.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
11 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
11.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.4 FUSIONEN UND ÜBERNAHMEN
11.5 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
11.6 ERWEITERUNGEN
11.7 ÄNDERUNGEN DER VORSCHRIFTEN
11.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
12 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, SWOT-ANALYSE
13 GLOBALER MARKT FÜR SCHLÜSSELLOSE ZUGANGSYSTEME IM AUTOMOBILBEREICH, FIRMENPROFIL
13.1 MOUSER ELECTRONICS
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 GEOGRAFISCHE PRÄSENZ
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 CONTINENTAL AG
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 GEOGRAFISCHE PRÄSENZ
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 HONDA CORPORATION
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 GEOGRAFISCHE PRÄSENZ
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 WILDELEKTRONIK
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 GEOGRAFISCHE PRÄSENZ
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 DENSO CORPORATION
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 GEOGRAFISCHE PRÄSENZ
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 HELLA GMBH & CO. KGAA
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 GEOGRAFISCHE PRÄSENZ
13.6.4 PRODUKTPORTFOLIO
13.6.5 JÜNGSTE ENTWICKLUNGEN
13.7 DELPHI AUTOMOTIVE
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 GEOGRAFISCHE PRÄSENZ
13.7.4 PRODUKTPORTFOLIO
13.7.5 JÜNGSTE ENTWICKLUNGEN
13.8 STEELE SOUTH LOOP HYUNDAI
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 GEOGRAFISCHE PRÄSENZ
13.8.4 PRODUKTPORTFOLIO
13.8.5 JÜNGSTE ENTWICKLUNGEN
13.9 ARCO-SCHLOSS
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 GEOGRAFISCHE PRÄSENZ
13.9.4 PRODUKTPORTFOLIO
13.9.5 JÜNGSTE ENTWICKLUNGEN
13.1 OMRON CORPORATION
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 GEOGRAFISCHE PRÄSENZ
13.10.4 PRODUKTPORTFOLIO
13.10.5 JÜNGSTE ENTWICKLUNGEN
13.11 MIKROCHIP-TECHNOLOGIE
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 GEOGRAFISCHE PRÄSENZ
13.11.4 PRODUKTPORTFOLIO
13.11.5 JÜNGSTE ENTWICKLUNGEN
13.12 NXP
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 GEOGRAFISCHE PRÄSENZ
13.12.4 PRODUKTPORTFOLIO
13.12.5 JÜNGSTE ENTWICKLUNGEN
13.13 ROBERT BOSCH GMBH
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 GEOGRAFISCHE PRÄSENZ
13.13.4 PRODUKTPORTFOLIO
13.13.5 JÜNGSTE ENTWICKLUNGEN
13.14 VALEO
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 GEOGRAFISCHE PRÄSENZ
13.14.4 PRODUKTPORTFOLIO
13.14.5 JÜNGSTE ENTWICKLUNGEN
13.15 TOKAIRICA CO, LTD
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 GEOGRAFISCHE PRÄSENZ
13.15.4 PRODUKTPORTFOLIO
13.15.5 NEUESTE ENTWICKLUNGEN
13.16 HUF-GRUPPE
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 GEOGRAFISCHE PRÄSENZ
13.16.4 PRODUKTPORTFOLIO
13.16.5 NEUESTE ENTWICKLUNGEN
13.17 ZF FRIEDRICHSHAFEN AG
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 Umsatzanalyse
13.17.3 GEOGRAFISCHE PRÄSENZ
13.17.4 PRODUKTPORTFOLIO
13.17.5 NEUESTE ENTWICKLUNGEN
13.18 GEOTAB, INC
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 Umsatzanalyse
13.18.3 GEOGRAFISCHE PRÄSENZ
13.18.4 PRODUKTPORTFOLIO
13.18.5 NEUESTE ENTWICKLUNGEN
13.19 INTELLICAR
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 UMSATZANALYSE
13.19.3 GEOGRAFISCHE PRÄSENZ
13.19.4 PRODUKTPORTFOLIO
13.19.5 JÜNGSTE ENTWICKLUNGEN
13.2 NAGRA KUDELSKI GRUPPE
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 GEOGRAFISCHE PRÄSENZ
13.20.4 PRODUKTPORTFOLIO
13.20.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 VERWANDTE BERICHTE
15 FRAGEBOGEN
16 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











