


Global Automotive Printed Circuit Board Market Segmentation, By PCB Type (Single-Layer PCB, Double-Layer PCB, Multi-Layer PCB, High-Density Interconnect (HDI) PCB, Flexible PCB und Rigid-Flex PCB), Hybrid-Fahrzeuge (Fahrzeuge und Nutzfahrzeuge), Antriebsart (Internal Combustion Engine (ICE)
Was ist die Automotive Printed Circuit Board Markt Größe und Wachstum Rate
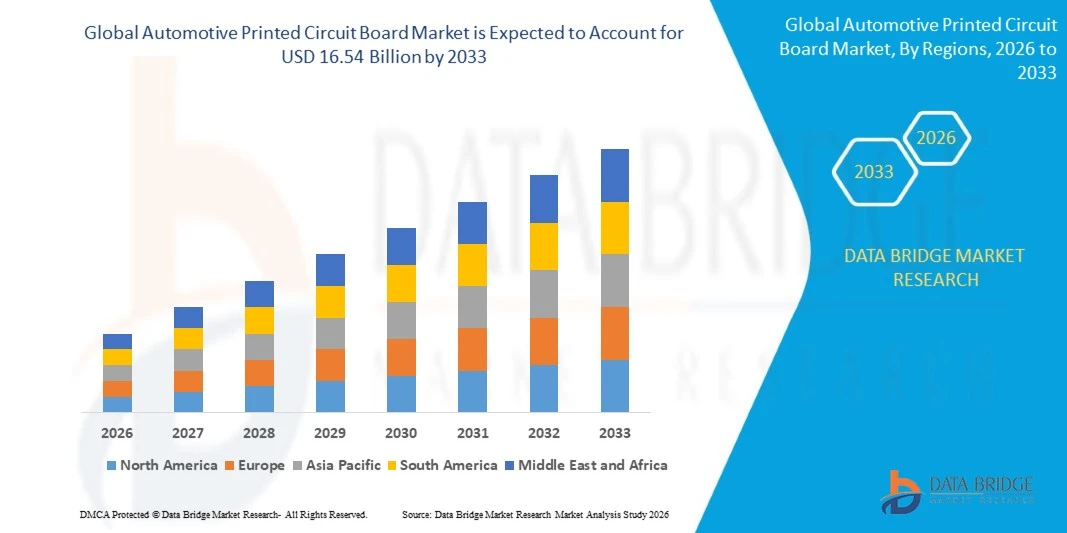
- Nach der Data Bridge Market Research Analyse wurde der Markt für Leiterplatten im Automobilbereich bewertet.10,70 Milliarden USD in 2025und wird zu erreichen16,54 Milliarden USD bis 2033, in einemCAGR von 5,60% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach fortschrittlicher Fahrzeugelektronik, Elektrofahrzeugsystemen angetrieben wird.ANHANGTechnologien, Infotainment- und Konnektivitätslösungen und hochdichte PCB-Architekturen, die zunehmende Fahrzeugelektrifizierung und die zunehmende Komplexität elektronischer Steuerungssysteme unterstützen die Nachfrage nach zuverlässigen Automobil-PCB.
- Die zunehmende Integration von ADAS, Batteriemanagementsystemen, autonomen Antriebstechnologien, digitalen Cockpits und vernetzten Fahrzeugfunktionen, kombiniert mit dem Bedarf an kompakten, leichten, thermisch zuverlässigen und leistungsfähigen elektronischen Bauteilen, macht Automobilhersteller und PCB-Lieferanten gezwungen, fortschrittliche Mehrschicht-, HDI-, flexible und starr-flex-PCB-Technologien zu übernehmen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 10,70 Milliarden
- Voraussichtlicher Marktwert (2033): USD 16.54 Milliarden
- Prognose CAGR (2026–2033): 5,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Automotive Printed Circuit Board Market
- Nordamerika dominierte den Automobil-Leiterplattenmarkt mit dem größten Umsatzanteil von 34,2%, unterstützt durch die fortschrittliche Automobil-Produktionsbasis der Region, starke Präsenz von Automobil-Elektronik-Lieferanten und frühzeitige Einführung von Elektrofahrzeugen und vernetzten Fahrzeugtechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,18% von 2026 bis 2033 sein, die durch den Ausbau der Elektrofahrzeugproduktion, die Erhöhung der Elektronik pro Fahrzeug und die weitere Investition in fortgeschrittene PCB-Produktion in China, Japan, Indien und Südkorea betrieben wird.
- Das zweischichtige PCB-Segment führte den Markt mit einem Anteil von 39,80% in 2025, angetrieben durch seine etablierte Fertigungsinfrastruktur, Kosteneffizienz und breite Nutzung in der Automobilelektronik
- Mehrschichtige PCB sind der am schnellsten wachsende PCB-Typ, der eine CAGR von 8,2% registriert, was den Anstieg der elektronischen Komplexität in modernen Fahrzeugen widerspiegelt.
- Das Pkw-Segment dominierte die Fahrzeugtypkategorie mit einem Umsatzanteil von 61,50% im Jahr 2025, der durch das große globale Produktionsvolumen von Pkw und deren zunehmende elektronische Inhalte geführt wurde.
- Die Fahrzeuge des Verbrennungsmotors (ICE) entfielen 2025 auf 54,96% des Marktanteils, bevorzugt durch die fortgesetzte Großproduktion und die installierte Basis konventioneller Fahrzeuge.
- Das autonome Fahrrechnungssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 13,86%, angetrieben durch die zunehmende Entwicklung fortschrittlicher automatisiert fahrender Architekturen.
Report Scope und Automotive Printed Circuit Board Marktsegmentierung
|
Attribute |
Automotive Printed Circuit Board Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Automotive Printed Circuit Board Market
- Automobil-PCB-Hersteller bewegen sich zunehmend in Richtung High-Density-Verbindung (HDI), flexible und starr-flex-Technologien, um Fahrzeugminiaturisierung, höhere elektronische Inhalte und zunehmend komplexe elektrische Architekturen auf modernen Fahrzeugplattformen zu unterstützen.
- So präsentierte Panasonic im September 2025 PCB-Laminatmaterialien für hochfrequente Automotive-Anwendungen auf der Electronica India 2025 sowie Lösungen, die ADAS und Elektro-Fahrzeug-Ökosysteme für zukünftige Fahrzeugelektroniksysteme unterstützen.
- Die wachsende Elektrifizierung beschleunigt die Nachfrage nach leichten flexiblen Schaltungen und fortschrittlichen Mehrschichtplatten, die in Batteriemanagementsystemen, Leistungselektronik, Ladesystemen und Elektroantriebssteuerungsanwendungen auf Fahrzeugplattformen eingesetzt werden.
- Zentralisierte Fahrzeug-Computing- und fortschrittliche Fahrerassistenzsysteme erhöhen die Anforderungen an schnelle, kompakte, thermisch effiziente PCB, die in der Lage sind, eine größere Datenübertragung, Signalintegrität und Verarbeitungslasten in Anwendungen zu unterstützen.
- Zum Beispiel, im März 2025, Wevolver hob hervor, dass fortgeschrittene HDI-PCB mit feinen Linienspuren, Mikrovias und mehrere Schichten zunehmend relevant für Anwendungen im Automobilbereich wie ADAS und Elektrofahrzeug-Batteriemanagementsysteme sind.
- Verbundene Cockpits, digitale Displays, Telematik und Fahrzeugnetzwerke erweitern PCB-Anforderungen, da Autohersteller mehr elektronische Funktionen in zunehmend softwaredefinierte Fahrzeugarchitekturen für vernetzte Mobilitätserlebnisse über Automobilplattformen integrieren.
Was sind die Haupttreiber des Automotive Printed Circuit Board Market
- Die schnelle Erweiterung von Elektrofahrzeugen erhöht den PCB-Gehalt pro Fahrzeug, da Batteriemanagement, Inverter, Onboard-Ladegeräte, thermisches Management und Stromumwandlungssysteme weltweit spezialisierte High-Reliability-Leiterplatten benötigen.
- So hat Continental im Juni 2025 eine Advanced Electronics and Semiconductor Solutions Organisation gegründet, um die Leistungsfähigkeit der Automobilelektronik zu stärken und Supply-Chain-Risiken durch größere interne Entwicklung und technologische Widerstandsfähigkeit zu reduzieren.
- Die zunehmende Adoption von ADAS erhöht die Nachfrage nach fortschrittlichen PCBs, die Kameras, Radar, Deckel, Sensorfusion, elektronische Steuergeräte und High-Speed-Prozesse unterstützen, die für Echtzeit-Fahrzeugsicherheitsfunktionen heute weltweit erforderlich sind.
- Automakers übernehmen zunehmend zentralisierte und zonale elektrische Architekturen, die elektronische Steuerungsfunktionen konsolidieren und Anforderungen an hochdichte, schnelle und thermisch zuverlässige PCB-Lösungen auf vernetzten Fahrzeugplattformen erhöhen.
- Im Dezember 2025 berichtete Valuates Reports, dass die Fahrzeugelektrifizierung und die zunehmende EV-Produktion wichtige Faktoren seien, die die Nachfrage nach der Automobilzulieferindustrie unterstützen, da Elektroantriebe von komplexen PCB-Systemen abhängen.
- Steigende Fahrzeug-Konnektivität und digitale Cockpit-Adoption erweitern PCB-Anwendungen über Infotainment, Telematik, Displays, Navigation, drahtlose Kommunikation und Fahrzeug-zu-allething-Systeme, die eine zuverlässige Hochgeschwindigkeits-Signalübertragung und erweiterte Anschlussmöglichkeiten erfordern.
Welche Faktoren fordern das Wachstum des Automotive Printed Circuit Board Market
- Automobil-PCB-Hersteller haben erhebliche Rohstoffkostenvolatilität, da Kupfer, Fiberglas,Harze, Laminate und Spezialchemikalien stellen wichtige Produktionseingänge dar, deren Preise weltweit deutlich schwanken können.
- So berichtete Reuters im Juli 2025, dass vorgeschlagene US-Kupfertarife den Kostendruck in der Automobilindustrie inmitten höherer Kupfer- und Lieferantenkosten direkt für Autohersteller erhöhen.
- Komplexe PCB-Designs erfordern umfangreiche Tests, Qualifizierung, thermisches Management und Zuverlässigkeitsvalidierung, Erhöhung der Produktionskosten und Verlängerung Entwicklungszyklen im Vergleich zu herkömmlichen kommerziellen Elektronik-Produktionsprogrammen für Fahrzeuge heute.
- Supply-Chain Störungen und geopolitische Handelsbeschränkungen können die Verfügbarkeit von Materialien und Komponenten im Automotive-Bereich beeinflussen, die Hersteller zwingen, Lieferanten zu diversifizieren und zusätzliche Lagerbestände an kritischen Produktionsstandorten weltweit zu halten.
- Zum Beispiel berichtete Reuters im April 2026, dass die globalen PCB-Preise im Vergleich zu März um bis zu 40 % anstiegen, inmitten von Verknappungen von Epoxidharz, Glasfaser und Kupferfolie, während die Kupferfolienpreise im Laufe des Jahres um bis zu 30 % stiegen, was die Material-Kosten- und Lieferkettendrucke hervorhebt, die die Herstellungskosten der Leiterplatte erhöhen können.
- Die Automobil-PCB-Produktion steht auch vor strengen Qualitätsanforderungen, da Ausfalle in sicherheitskritischen Systemen Garantiekosten, Rückrufe, Qualifizierungsverzögerungen und Reputationsrisiken für Hersteller und Lieferanten auslösen können.
Wie wird der Automotive Printed Circuit Board Market segmentiert
Der Markt für Leiterplatten ist auf Basis von PCB-Typ, Fahrzeugtyp, Antriebstyp und Anwendung segmentiert.
- Nach PCB-Typ
Auf Basis des PCB-Typs wird der Leiterplattenmarkt in einlagige PCB, doppellagige PCB, mehrlagige PCB, hochdichtes Interconnect (HDI) PCB, flexible PCB und starr-flex PCB segmentiert. Das zweischichtige PCB-Segment dominierte den Markt mit 39,80% Anteil im Jahr 2025, aufgrund seiner etablierten Fertigungsinfrastruktur, Kosteneffizienz und breitem Einsatz in der Automobilelektronik. Doppelschicht-PCBs bieten ausreichend Schaltungsdichte für viele Körperelektronik, Beleuchtung, Infotainment-Schnittstellen und Steuermodule. Ihr relativ einfaches Herstellungsverfahren unterstützt die hochvolumige Automobilproduktion. Sie bieten auch eine praktische Balance zwischen Schaltungsfunktionalität, Zuverlässigkeit und Produktionskosten. Ihre weit verbreitete Kompatibilität mit bestehenden Fahrzeugelektronik-Architekturen unterstützt weiterhin die Nachfrage.
Das mehrschichtige PCB-Segment wird im Prognosezeitraum mit 8,2% CAGR das schnellste Wachstum registrieren, das durch zunehmende elektronische Komplexität in modernen Fahrzeugen verursacht wird. Mehrschichtplatten ermöglichen die Integration zahlreicher Strom-, Masse- und Signalschichten in kompakte Strukturen. Sie werden zunehmend in ADAS-Controllern, Batterie-Management-Systemen, V2X-Modulen, Infotainment-Systemen und fortschrittlicher Leistungselektronik eingesetzt. Die wachsende Elektrifizierung erhöht den Bedarf an Boards, die eine höhere Schaltungsdichte und eine komplexe Signalführung verarbeiten können. Die Erweiterung autonomer und vernetzter Fahrzeugtechnologien verstärkt die Nachfrage nach mehrschichtigen Architekturen.
- Nach Fahrzeugtyp
Auf der Grundlage des Fahrzeugtyps wird der Markt für Leiterplatten in Pkw und Nutzfahrzeuge segmentiert. Das Segment Pkw dominierte den Markt mit einem Anteil von 61,50% im Jahr 2025, unterstützt durch das große globale Produktionsvolumen von Pkw und ihren zunehmenden elektronischen Inhalt. Passagierwagen integrieren zunehmend ADAS, Infotainment, Konnektivität, digitale Displays, Beleuchtungssteuerungen und elektronische Antriebssysteme. Der Übergang zu Elektro- und Software-definierten Personenkraftwagen erhöht die PCB-Anforderungen weiter. Auch Premium- und Mid-Range-Fahrzeuge integrieren anspruchsvollere elektronische Steuerungssysteme. Das hohe Volumen der Pkw-Produktion sorgt für einen erheblichen wiederkehrenden Bedarf an Kfz-PCB.
Das Segment Nutzfahrzeuge wird im Prognosezeitraum mit 8,6% CAGR am schnellsten Wachstum registriert, das durch zunehmende Elektrifizierung und Integration fortschrittlicher elektronischer Systeme in Lkw, Busse und Lieferwagen angetrieben wird. Kommerzielle Flotten übernehmen zunehmend Telematik- und Flottenmanagementsysteme zur Fahrzeugüberwachung und Betriebsoptimierung. ADAS-Technologien erweitern sich auch über Nutzfahrzeuge, um die Sicherheit zu verbessern und Kollisionsrisiken zu reduzieren. Die Elektrifizierung von Bussen und Lieferflotten erhöht den Bedarf an Batterie-, Strom- und Fahrzeugsteuerungselektronik. Nutzfahrzeuge benötigen zudem robuste elektronische Systeme, die unter anspruchsvollen Vibrations- und Temperaturbedingungen arbeiten können. Die zunehmende regulatorische Betonung auf die Sicherheit der Nutzfahrzeuge unterstützt den verstärkten Einsatz elektronischer Kontrollen.
- Durch den Antrieb
Auf der Grundlage des Antriebstyps wird der Automobil-Leiterplattenmarkt in Verbrennungsmotor (ICE)-Fahrzeuge, Batterie-Elektrofahrzeuge (BEVs), Hybrid-Elektrofahrzeuge (HEVs) und Plug-in-Hybrid-Elektrofahrzeuge (PHEVs) segmentiert. Das Fahrzeugsegment Verbrennungsmotor (ICE) dominierte den Markt mit einem Anteil von 54,96% im Jahr 2025, unterstützt durch die fortgesetzte Großproduktion und installierte Basis konventioneller Fahrzeuge. ICE-Fahrzeuge nutzen PCBs über Motorsteuergeräte, Getriebesysteme, Körperelektronik, Beleuchtung, Sicherheitssysteme und Infotainment. Die zunehmende elektronische Integration erhöht den PCB-Gehalt auch bei herkömmlichen Antriebsstrangen. Die große installierte Fahrzeugpopulation erzeugt weiterhin einen erheblichen Bedarf an elektronischen Fahrzeugkomponenten. Darüber hinaus sind viele ICE-Plattformen mit milden Hybrid- und 48-Volt-Technologien ausgestattet, wodurch die elektronische Komplexität erhöht wird.
Das Batterie-Elektrofahrzeuge (BEVs)-Segment wird prognostiziert, um das schnellste Wachstum bei einem 18,29% CAGR zu registrieren, der durch die zunehmende Elektrifizierung von Kraftfahrzeugantrieben angetrieben wird. BEVs benötigen PCB für Batterie-Management-Systeme, Traktionsinverter, Onboard-Ladegeräte, DC-DC-Wandler, Thermo-Management-Systeme und elektronische Steuergeräte. Diese Systeme erhöhen die benötigte Leistungsmanagement- und Überwachungselektronik pro Fahrzeug. Die Erweiterung von Hochspannungs-EV-Architekturen erhöht auch die Anforderungen an spezialisierte PCB-Designs, die anspruchsvolle elektrische und thermische Bedingungen unterstützen können. Die wachsende EV-Produktion erhöht folglich die Nachfrage nach hochdichten und hochzuverlässigen PCB-Technologien.
- Anwendung
Auf Basis der Anwendung wird der Markt für Leiterplatten in ADAS und Grundsicherheit, Karosserie, Komfort und Fahrzeugbeleuchtung, Infotainment und Konnektivität, Antriebsstrang und Elektrifizierung, autonome Fahrrechnung und Navigationssysteme segmentiert. Das Segment ADAS und die Basissicherheit dominierten den Markt mit einem Anteil von 33,71% im Jahr 2025, der durch die zunehmende Integration elektronischer Sicherheitstechnologien in modernen Fahrzeugen angetrieben wurde. ADAS-Anwendungen erfordern PCBs für Radar, Kameras, Sensoren, elektronische Steuergeräte und verwandte Verarbeitungssysteme. Merkmale wie automatische Notbremsung, adaptive Tempomatsteuerung, Spur-Assistenzsysteme und Blind-Spot-Überwachung erhöhen den elektronischen Inhalt. Regulatorische Anforderungen und die Verbrauchernachfrage nach einer verbesserten Fahrzeugsicherheit fördern den breiteren Einsatz dieser Systeme. Die zunehmende Sensordichte schafft auch größere Anforderungen an zuverlässige und hochdichte PCB-Architekturen.
Das autonome Fahrrechnungssegment wird prognostiziert, um das schnellste Wachstum mit einem 13,86% CAGR während der Prognosezeit zu registrieren, unterstützt durch die zunehmende Entwicklung fortschrittlicher automatisiert fahrender Architekturen. Autonome Fahrsysteme erfordern leistungsstarke Rechenplattformen, um große Datenmengen von Kameras, Radar, LiDAR und anderen Sensoren zu verarbeiten. Diese Rechenplattformen erfordern anspruchsvolle PCB-Architekturen mit hoher Schaltungsdichte und zuverlässiger Hochgeschwindigkeits-Signalübertragung. Der Übergang zu zentralisierten und Domänen-basierten Fahrzeugarchitekturen erhöht die PCB-Komplexität. Die zunehmende Investition in autonom fahrende Technologien schafft auch die Nachfrage nach fortschrittlichen Mehrschicht- und HDI-Boards. Zunehmende Rechenanforderungen drängen die Automobilelektronik auf anspruchsvollere thermische und elektrische Designs.
Welche Region hält den größten Teil des Automotive Printed Circuit Board Market
- Nordamerika dominierte den Automobil-Leiterplattenmarkt mit dem größten Umsatzanteil von 34,2%, unterstützt durch die fortschrittliche Automobil-Produktionsbasis der Region, starke Präsenz von Automobil-Elektronik-Lieferanten und frühzeitige Einführung von Elektrofahrzeugen und vernetzten Fahrzeugtechnologien.
- Die Region profitiert auch vom wachsenden Einsatz von ADAS, vernetzten Fahrzeugen, Elektroantrieben und hochentwickelten Infotainment-Systemen sowie von etablierten Automobilherstellern und Technologielieferanten. Die zunehmenden Investitionen in Fahrzeugelektronik, Halbleitertechnologien und fortschrittliche Fertigungsmöglichkeiten für PCB stärken weiterhin die Position Nordamerikas im globalen Markt
US Automotive Printed Circuit Board Market Insight
Der US-amerikanische Automobil-Leiterplattenmarkt zeigt starkes Wachstum durch steigende Fahrzeugelektrifizierung, zunehmende Übernahme fortschrittlicher Fahrerassistenzsysteme und wachsende Nachfrage nach vernetzten Fahrzeugtechnologien. Das reife Automobil-Ökosystem des Landes sowie die zunehmende Integration anspruchsvoller elektronischer Systeme treibt die PCB-Anforderung über Pkw und Nutzfahrzeuge hinweg an. Zudem beschleunigen wachsende Investitionen in die Elektrofahrzeugfertigung, autonome Fahrtechnologien und fortschrittliche Automobilelektronik die PCB-Adoption in der Automobilindustrie.
Asia-Pacific Automotive Printed Circuit Board Market Insight
Der asiatisch-pazifische Leiterplattenmarkt erwartet ein rasches Wachstum, das durch den Ausbau der Automobilproduktion, die zunehmende Übernahme von Elektrofahrzeugen und steigende Investitionen in fortschrittliche Automobilelektronik in Ländern wie China, Japan und Südkorea getrieben wird. Die wachsende Nachfrage nach ADAS, Infotainment, Connectivity und elektrifizierten Antriebssystemen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die starke Präsenz von PCB-Herstellern, Automobilzulieferern und Elektronikproduktionsanlagen die Übernahme in der regionalen Automobilindustrie.
Japan Automotive Printed Circuit Board Markt Einblick
Der japanische Automobil-Leiterplattenmarkt zeigt durch steigende Investitionen in Fahrzeugelektrifizierung, Automobilelektronik und fortschrittliche Sicherheitstechnologien ein konsequentes Wachstum. Automobilhersteller und Zulieferer übernehmen zunehmend anspruchsvolle Leiterplatten für ADAS, Infotainment, Antriebssteuerung und vernetzte Fahrzeuganwendungen. Zudem tragen die zunehmende Integration von hochdichten, flexiblen und mehrschichtigen PCB-Technologien sowie der Fokus des Landes auf fortschrittliche Mobilitätslösungen weiter zum Marktwachstum bei.
China Automotive Printed Circuit Board Markt Einblick
Der China Automotive Leiterplattenmarkt wächst rasant, angetrieben durch den Ausbau der Automobilproduktion, die zunehmende Übernahme von Elektrofahrzeugen und die steigende Nachfrage nach fortschrittlicher Fahrzeugelektronik. Der zunehmende Einsatz von ADAS-, Infotainment-, Connectivity-, Batteriemanagement- und Elektroantriebstechnologien erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in die Automobil- und Elektronikindustrie, steigende PCB-Produktionsfähigkeiten und schnelle technologische Fortschritte China als einer der am schnellsten wachsenden Märkte für Automotive-Leiterplatten weltweit fest.
US Automotive Printed Circuit Board Market Insight
Der US-amerikanische Automobil-Leiterplattenmarkt erlebt ein stetiges Wachstum, unterstützt durch steigende Einführung von Elektrofahrzeugen, fortschrittlichen Sicherheitssystemen und vernetzten Automobiltechnologien. Zunehmende Investitionen in die Automobilelektronik und wachsende Nachfrage nach kompakten, zuverlässigen und hochdichten PCB-Lösungen tragen zum Marktwachstum bei. Darüber hinaus verstärkt die Integration von fortschrittlichen Fahrerassistenzsystemen, elektrifizierten Antriebsstrangen und ausgeklügelten Infotainment-Technologien die PCB-Anforderung in der gesamten Automobilindustrie der USA.
Deutschland Automotive Printed Circuit Board Markt Einblick
Durch die starke Automobilfertigungsbasis, die fortschrittlichen technischen Fähigkeiten und die zunehmende Übernahme der Fahrzeugelektronik der nächsten Generation wächst der deutsche Automobil-Leiterplattenmarkt stetig. Automobilunternehmen und Komponentenhersteller nutzen zunehmend anspruchsvolle Leiterplatten für ADAS, Elektrifizierung, Infotainment, Connectivity und Powertrain-Anwendungen. Kontinuierliche Fortschritte bei Mehrschicht-, HDI- und flexiblen PCB-Technologien sowie ein starker Branchenfokus auf Fahrzeugelektrifizierung und Digitalisierung sind in Deutschland weiter treibendes Marktwachstum.
Welche sind die Top-Unternehmen im Automotive Printed Circuit Board Market
Die Leiterplattenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- TTM Technologies, Inc(US)
- Meiko Co., Ltd.(Japan)
- CMK Corporation(Japan)
- IBIDEN CO., ANHANG(Japan)
- DAEDUCK ELECTRONICS Co., Ltd.(Südkorea)
- Unimicron Technology Corp. (Taiwan)
- Stativtechnik Corporation (Taiwan)
- Compeq Co., Ltd. (Taiwan)
- KINSUS INTERCONNECT TECHNOLOGY CORP. (Taiwan)
- Zhen Ding Technology Holding Limited (Taiwan)
- Gold Circuit Electronics Ltd. (Taiwan)
- Dynamic Electronics Co., Ltd. (Taiwan)
- Chin-Poon Industrial Co., Ltd.
- WUS Printed Circuit Co., Ltd.
- KCE Electronics Public Company Limited (Thailand)
- HannStar Board Corporation (Taiwan)
- Nippon Mektron, Ltd. (Japan)
- Fujikura Ltd. (Japan)
- Sumitomo Electric Industries, Ltd. (Japan)
Was sind die neuesten Entwicklungen im Automotive Printed Circuit Board Market
- Im Mai 2025 kündigte AT&S an, dass seine neue Produktionsstätte im Kulim Hi-Tech Park, Malaysia, bereit war, eine hochvolumige Fertigung zu beginnen. Die Anlage stärkt die High-End-PCB und die Halbleiter-Fertigung in Südostasien und unterstützt den Ausbau der fortschrittlichen Elektronikproduktion. Die Entwicklung ist für die regionale PCB-Versorgungskette von Bedeutung, da die Automobilelektronik zunehmend anspruchsvolle, hochdichte Schaltungstechnologien erfordert.
- Im Mai 2024 berichtete AT&S über die Weiterentwicklung der neuen Fertigungsanlagen in Kulim und Leoben, wobei das mittelfristige Wachstum der PCB-Anforderung im Automobilbereich hervorgehoben wurde. Das Unternehmen stellte fest, dass der zunehmende elektronische Inhalt pro Fahrzeug trotz des kurzfristigen Drucks von erhöhten Lagerbeständen in der Lieferkette den Automobil-PCB-Markt unterstützte. Die Entwicklung spiegelt die laufenden Investitionen in fortschrittliche PCB-Produktionsfähigkeiten wider, um zunehmend elektronische Fahrzeugarchitekturen zu unterstützen.
- Im Juni 2023 hob die CMK Corporation ihre Strategie hervor, die Produktionskapazität für Automobil-PCB in Reaktion auf erwartetes mittel- bis langfristiges Wachstum in der Automobil-PCB-Anforderung zu erweitern. Das Unternehmen identifizierte zunehmende elektronische Inhalte und die Umstellung auf fortschrittlichere Automobilsysteme als wichtige Faktoren, die die Nachfrage nach Leiterplatten unterstützen. Darüber hinaus hat CMK seinen Fokus auf die Stärkung seines Automotive-Produktportfolios und die Steigerung der Produktionskapazitäten gelegt.
- Im Mai 2022 präsentierte Meiko Corporation auf der 2022 Printed Wiring Board Technology Exhibition in Japan seine neuesten PCB-Technologien im Automobilbereich. Das Unternehmen präsentierte für CASE-Anwendungen entwickelte High-Density-Kfz-Schaltplattentechnologien sowie flexible PCB-Technologien und Wärmeableitungs-PCB-Lösungen für fortschrittliche elektronische Systeme. Die Ausstellung demonstrierte Meikos Entwicklungsfokus auf immer kompakteren, leistungsstarken und zuverlässigen Leiterplatten.
- Im Juni 2021 kündigte AT&S Pläne zur Errichtung einer ersten Produktionsstätte in Südostasien in Kulim, Malaysia, an, die sich auf High-End-PCB und IC-Substrate konzentrierte. Das Unternehmen plante eine große Investition in den neuen Campus, mit Bau geplant in der zweiten Hälfte von 2021 beginnen und kommerzielle Operationen für 2024. Die Entwicklung erweiterte die fortschrittliche Leiterplattenfertigung in Asien und verstärkte die regionale Elektronik-Versorgungskette.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











