


Global Automotive Robotics Market Segmentation, by Robot Type (Articulated Robots, Cartesian Robots, SCARA Robots, Collaborative Robots, and Others), Component (Robotic Arm, Controller, End Effector, Sensors, Drive, and Others), Anwendung (Welding, Material Handling, Montage, Malerei & Dispensing, and Others), Endbenutzer (Fahrzeughersteller, Automobil-Komponenten-Hersteller, Hersteller
Was ist die Automotive Robotics Marktgröße und Wachstumsrate
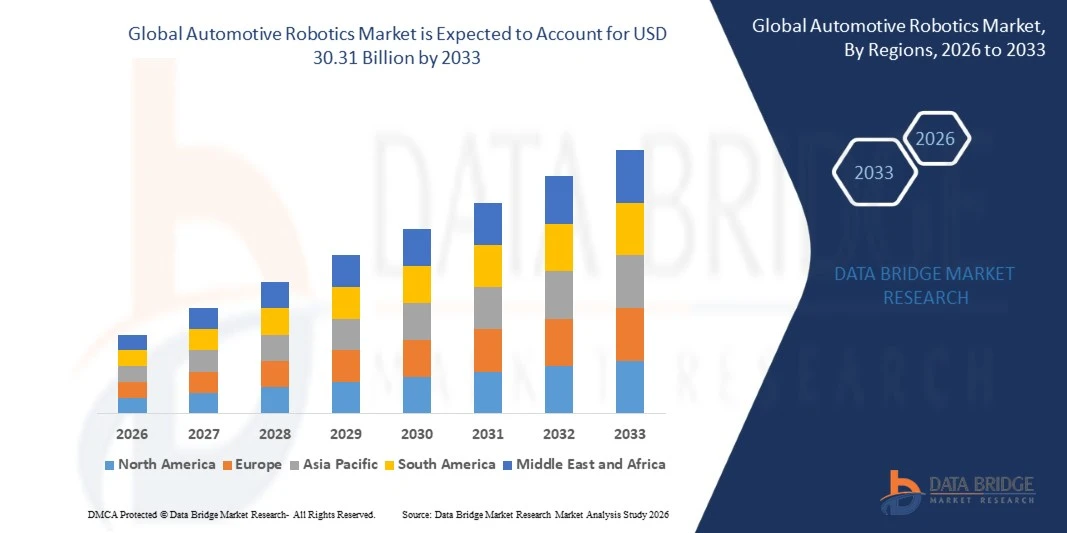
- Nach der Data Bridge Market Research Analyse wurde der Automobilrobotermarkt auf15,10 Mrd. USD im Jahr 2025und wird zu erreichen30,31 Milliarden USD bis 2033, in einemCAGR von 9,10% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach flexibler Fabrikautomatisierung, zunehmender Produktion von Elektrofahrzeugen und Batterien und erweiterten Anwendungen über Schweiß-, Materialhandling, Montage-, Lackier- und Inspektionsanwendungen bei Fahrzeug- und Bauteilherstellern angetrieben wird.
- Die zunehmende Verschiebung in Richtung KI-fähige Automatisierung, Simulationsbasierte Inbetriebnahme und arbeitssparende Produktion, kombiniert mit wachsender ÜbernahmeIndustrieroboterin den Körpergeschäften und Powertrain-Linien unterstützt die Markteinführung.Kooperationsroboterwerden über Bauteilmontage, Maschinenneigung und Inspektion angewendet, währendhumanoide Roboterwerden für die linienseitige Logistik pilotiert, bietet den Herstellern mehr Flexibilität in der Art und Weise, wie die Automatisierung auf dem Fabrikboden eingesetzt wird.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 15.10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 30.31 Billion
- Prognose CAGR (2026–2033): 9,10%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Automotive Robotics Market
- Asien-Pazifik dominierte den Automobilrobotermarkt mit dem größten Umsatzanteil von 47,62% im Jahr 2025, unterstützt durch die Konzentration von Fahrzeugbau, Batteriebau und Roboterproduktion in China, Japan und Südkorea.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 10,84% von 2026 bis 2033 sein, die von neuen Fahrzeug- und Batterieanlageninvestitionen, einer Wiederverkleinerung der Bauteilproduktion und Pilotanlagen von humanoiden Robotern betrieben wird.
- Das Segment der Gelenkroboter führte den Markt mit einem Anteil von 58,36% im Jahr 2025, angetrieben durch ihre Flexibilität in Schweiß-, Materialhandling, Malerei und Montagearbeiten.
- Verbundroboter sind der am schnellsten wachsende Robotertyp, der zur Registrierung eines CAGR von 13,45% projiziert wird und die Nachfrage nach flexibler Automatisierung widerspiegelt, die zusammen mit den Bedienern ohne umfangreiche Sicherheit arbeiten kann.
- Das Segment des Roboterarms dominierte die Bauteilkategorie mit einem Umsatzanteil von 41,78% im Jahr 2025, was durch den umfangreichen Einsatz von mehrachsigen Armen über Karosseriegeschäfte und Antriebsstrangleitungen geführt wurde.
- Die Schweißung entfiel auf 33.24% des Marktanteils im Jahr 2025, bevorzugt für seine Wiederholbarkeit und das hohe Volumen an Punkt- und Lichtbogenschweißungen in der körperinweißen Produktion.
- Das Montagesegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 11.18%, angetrieben durch die zunehmende Nutzung von blickgeführten und AI-fähigen Robotern für Innen-, Verdrahtungs- und Endmontageaufgaben.
Report Scope und Automotive Robotics Marktsegmentierung
|
Attribute |
Automobil Robotik Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Robotics Market
- Automobilroboter bewegen sich von festen, vorprogrammierten Maschinen in Richtung KI-fähige Systeme, die Bildverarbeitung, Simulations-basiertes Training und Edge Computing kombinieren, um sich an die Variation von Fahrzeugen, Teilen und Linienlayouts anzupassen, was sich verändert, wie Anlagen entwickelt und neu konfiguriert werden.
- So zählten im Februar 2026 laut Montagemagazin Mercedes-Benz und John Deere zu den Investoren, die dem humanoiden Roboter-Entwickler Apptronik mehr als 500 Millionen US-Dollar zur Skalenproduktion seines Apollo-Roboters verpflichteten, den Mercedes-Benz auf seinem Berliner Digital Factory Campus für Intralogistik-Aufgaben erprobt und den Umzug humanoider Plattformen von Labordemonstrationen zu Werkspiloten verdeutlichte.
- Schnelle Elektrifizierung von Fahrzeugplattformen verändert die Anforderungen an den Roboter, da Batteriepack-Montage, Zellhandling und großflächige Gusslinien eine zahlreiche, präzise und kontaminationsgesteuerte Automatisierung benötigen, die herkömmliche Karosserie-Layouts nicht erforderten.
- Zuliefer- und Fahrzeugherstellern gehören auch digitale Zwillinge und virtuelle Inbetriebnahmen, um Roboterzellen vor der Installation zu validieren, die Rampenzeiten verkürzt und die Kosten für Modellwechsel reduziert.
- So wurden im September 2025 laut International Federation of Robotics (IFR) im Jahr 2024 weltweit 542.000 Industrieroboter installiert, mehr als doppelt so hoch wie ein Jahrzehnt zuvor, mit globalen Installationen prognostiziert, um 6% auf 575.000 Einheiten im Jahr 2025 zu wachsen, was die Skala der Automatisierungsbasis untermauert, auf der AI-fähige Automobilroboter gebaut werden.
- Als AI-basierte Wahrnehmung, humanoide Plattformen, kollaborative Automatisierungs- und Simulationswerkzeuge reifen, wird erwartet, dass sich die Automobilrobotik über Schweiß- und Lackierzellen hinaus in eine flexible Montage-, Logistik-, Inspektions- und Batteriefertigung ausdehnt.
Was sind die Schlüsseltreiber des Automotive Robotics Market
- Der steigende Druck zur Verbesserung der Produktivität, Qualität der Konsistenz und der Arbeitssicherheit, zusammen mit qualifizierten Arbeitsknappheiten in der Fahrzeugbaugruppe, erhöht die Investitionen in die Roboterautomatisierung über Fahrzeughersteller und deren Zulieferernetzwerke.
- So stiegen beispielsweise im September 2025 nach International Federation of Robotics (IFR) Automobilroboter-Installationen in Indien im Jahr 2024 um 15% auf 4,070 Einheiten, wobei Teilelieferanten 2.100 Einheiten installierten, eine 40%ige Steigerung zeigten, wie Komponentenhersteller neben Fahrzeugherstellern Skalierungsautomatisierungen sind.
- Der Wechsel zu Elektrofahrzeugen, neuen Batterieanlagen und regionalisierter Produktion schafft neue Anforderungen an Roboter im Zellhandling, Modulbau und hochpräzises Fügen, während auch Hersteller aufgefordert, Alterungslinien zu modernisieren.
- So stiegen beispielsweise im Juni 2026 nach International Federation of Robotics (IFR) Industrieroboter-Installationen in den USA im Jahr 2025 um 11% auf 38.000 Einheiten, wobei die Automobilindustrie trotz zyklischer Investitionsmuster den größten Adopter bei 13.500 Einheiten, nur 1% unter dem Vorjahr, anzeigte, dass die Automobilautomatisierung trotz zyklischer Investitionsmuster nachhaltig gefragt ist.
- Mit Fahrzeugherstellern, die weniger Kosten pro Fahrzeug und schnellere Modellumstellungen verfolgen, werden Roboter erwartet, die von Bedienern programmiert werden können, mit Simulationssoftware integriert und mehrere Prozesse unterstützt werden, um eine breitere Akzeptanz zu sehen.
Welche Faktoren erschweren das Wachstum des Automotive Robotics Market
- Automobilroboter benötigen für Roboter, Werkzeugmaschinen, Sicherheitssysteme und Integration erhebliches Kapital und Investitionsentscheidungen sind eng mit Fahrzeugstartzyklen verbunden, was die Nachfrage für Industrieverlangsamungen sensibel macht.
- So installierte die Automobilindustrie der EU im September 2025 laut International Federation of Robotics (IFR) 30.650 Industrieroboter der EU im Jahr 2024, wurde aber nicht erwartet, dass sie das Wachstum der Roboternachfrage im Jahr 2025 ankurbelte, da die Unsicherheit die Unternehmen dazu veranlasste, Investitionsprojekte zu verschieben.
- Integrationskomplexität, Verknappung von Robotik-Ingenieuren und Programmierern und die Notwendigkeit der Umschulung von Arbeitskräften können die Einsatzzeitlinien verlängern, insbesondere für kleinere Komponentenlieferanten mit eingeschränkter hauseigener Automatisierungsexpertise.
- Handelspolitik, Tarife und Verschiebung der Nachfrage nach Elektrofahrzeugen machen die Hersteller auch vorsichtig, um neue Anlagen und Line-Upgrades zu begehen, die Roboteraufträge in betroffenen Regionen verzögern oder verkleinern können.
- So fielen beispielsweise im September 2025 nach International Federation of Robotics (IFR) Roboteranlagen in den USA 2024 um 35 % auf 2.500 Einheiten, während die Installationen in Kanada um 12 % auf 3.800 Einheiten sanken und als weitgehend abhängig von den Automotive-Investitionszyklen beschrieben wurden, was zeigt, wie sich die Nachfrage schnell zusammenziehen kann, wenn sich die Fahrzeuginvestitionen verlangsamt.
- Im Zusammenhang mit Cybersicherheit, Funktionssicherheit und der Interoperabilität von Robotern verschiedener Hersteller ergeben sich weitere Komplexität, und diese Faktoren können die Annahme von kostensensitiven Herstellern und Lieferanten zurückhalten.
Wie wird der Automotive Robotics Market segmentiert
Der Automobilrobotermarkt wird auf Basis von Robotertyp, Bauteil, Applikation und Endbenutzer segmentiert.
- Von Robotertyp
Auf der Grundlage des Robotertyps wird der Automobilrobotermarkt in artikulierte Roboter, kartesische Roboter, SCARA Roboter, kollaborative Roboter und andere segmentiert. Das artikulierte Robotersegment dominierte den Markt mit 58,36% Anteil im Jahr 2025, unterstützt durch ihre breite Reichweite, hohe Nutzlast und Flexibilität bei Schweiß-, Lackier-, Materialhandling- und Montageaufgaben. Mehrachsige Gelenkarme können für viele Fahrzeugvarianten auf der gleichen Linie programmiert werden, die der Mischmodellfertigung entspricht. Ihre lange Lebensdauer, reife Lieferantenökosysteme und Kompatibilität mit Standard-Controllern und Offline-Programmierungstools unterstützen die Nachfrage weiter. Weiter Investitionen in Karosseriegeschäfte, Antriebsstrangleitungen und Batterieanlagen halten artikulierte Roboter zentral für die Automobilautomatisierung.
Das kollaborative Robots-Segment soll das schnellste Wachstum bei einem CAGR von 13,45 % von 2026 bis 2033 registrieren, das von der Nachfrage nach flexibler Automatisierung angetrieben wird, die in der Nähe von Arbeitskräften ohne umfangreiches Fencing arbeiten kann. Verbundroboter können zwischen Aufgaben wie Schraubenantrieb, Teileinspektion, Maschinenneigung und Lichtmontage neu eingesetzt werden. Niedrigere Integrationskosten machen sie attraktiv für tier-2 und tier-3 Lieferanten, die zuvor Automatisierung unwirtschaftlich gefunden. Kraftbegrenzte Konstruktionen und verbesserte Sicherheitsstandards erweitern ihren Einsatz in der Endmontage. Die Integration mit Bildverarbeitungs- und KI-basierten Programmierwerkzeugen reduziert die Rüstzeit und erweitert das Spektrum der machbaren Anwendungen.
- Von der Komponente
Auf Basis der Komponente wird der Automobilrobotermarkt in Roboterarm, Controller, Endeffektor, Sensoren, Antrieb und andere segmentiert. Das Segment Roboterarm dominierte den Markt mit 41,78% Anteil im Jahr 2025, unterstützt durch die große Anzahl der Arme, die über Stanz-, Körper-in-weiß-, Farbe- und Endmontagearbeiten installiert wurden. Der Arm macht den größten Anteil an Roboter-Hardware-Wert aufgrund seines Präzisionsgetriebes, Motoren und der Konstruktion aus. Ersatz- und Upgrade-Zyklen in etablierten Anlagen bieten stetige Nachfrage. Fahrzeughersteller bevorzugen auch standardisierte Armfamilien, die das Wartungs- und Ersatzteilmanagement über globale Anlagen vereinfachen.
Das Sensorsegment wird für die Erfassung des schnellsten Wachstums bei einem CAGR von 11,92% von 2026 bis 2033, unterstützt durch die zunehmende Nutzung von Maschinensicht, Kraft-Drehmoment-Erfassung und Nähen-Erkennung, um Roboter adaptiv zu machen. Vision-geführte Roboter können Teilevariation handhaben, Komponenten ohne präzise Fixierung lokalisieren und Inline-Inspektion durchführen. Sensordaten ernähren zudem vorausschauende Wartungs- und Digital-Twin-Plattformen, die den Anlagen helfen, ungeplante Ausfallzeiten zu reduzieren. Die sinkenden Kosten von Kameras und Edge-Prozessoren, zusammen mit verbesserten AI-Modellen, erweitern die Annahme. Sicherheitsgesteuerte Sensoren ermöglichen eine engere Mensch-Roboter-Zusammenarbeit auf Montagelinien.
- Anwendung
Auf der Basis der Anwendung wird der Automobilrobotermarkt zu Schweißen, Materialhandling, Montage, Malerei & Dispensing und anderen segmentiert. Das Schweißsegment dominierte die Anwendungskategorie mit 33,43 % Anteil im Jahr 2025, unterstützt durch das hohe Volumen an Spot-, Lichtbogen- und Laserschweißungen in der körperinweißen Produktion. Roboter bieten gleichbleibende Schweißqualität, Wiederholbarkeit und Geschwindigkeit, die manuelle Prozesse kämpfen zu passen. Auch Schweißzellen sind gut etabliert, mit bewährten Integrationspraktiken und einer starken Lieferantenunterstützung. Der Wechsel zu Mischmaterialkörpern und Batteriegehäusen schafft zusätzliche Nachfrage nach fortschrittlichen Fügeprozessen, die auf eine präzise Roboterbewegung vertrauen.
Das Montagesegment soll das schnellste Wachstum bei einem CAGR von 11.18% von 2026 bis 2033 registrieren, angetrieben durch zunehmende Automatisierung von Innen-, Verdrahtungs-, Cockpit- und Endmontageaufgaben, die historisch manuell waren. Vision-geführte Arme, kollaborative Roboter und aufstrebende humanoide Plattformen werden auf Teile Sequenzierung und linienseitige Logistik getestet. Größere Fahrzeugkomplexität, steigende Teilezahlen und Arbeitsverfügbarkeitsdrücke ermutigen die Hersteller, mehr Montageschritte zu automatisieren. Das Batteriemodul und die Packungsbaugruppe schaffen weitere Anforderungen an eine präzise Handhabung. Software-definierte Produktionslinien erleichtern die Neukonfiguration von Montagerobotern als Modellwechsel.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Automobilrobotermarkt zu Fahrzeugherstellern, Automobilkomponentenherstellern, EV & Batterieherstellern und anderen segmentiert. Das Segment Fahrzeughersteller dominierte die Endbenutzerkategorie mit 61.47% Anteil im Jahr 2025, unterstützt durch umfangreichen Robotereinsatz über Stanz-, Karosseriebau, Malerei und Endkontrolle. Große Hersteller haben die Größe und das Kapital, vollautomatische Linien zu implementieren und Roboterplattformen über Anlagen zu standardisieren. Investitionen in neue Elektrofahrzeugplattformen und flexible Fabriken erneuern Automatisierungsausgaben. Langfristige Lieferantenbeziehungen mit Roboterherstellern unterstützen auch Wiederholaufträge und Serviceverträge.
Das Segment EV & Batteriehersteller wird das schnellste Wachstum bei einem CAGR von 12,36% von 2026 bis 2033, angetrieben durch den Bau von Zell-, Modul- und Packanlagen, die auf eine hochpräzise, hochdurchsatzautomatische Automatisierung vertrauen, registrieren. Roboter werden für Elektrodenhandling, Zellstapeln, Modulbau, Schweißen und End-of-Line-Tests in sauberen oder kontrollierten Umgebungen verwendet. Die schnelle Skalierung der Batteriekapazität und der Bedarf an gleichbleibender Qualität fördern eine größere Automatisierungsintensität. Regionale Anreize für die lokale Batterieproduktion erhöhen weitere Dynamik. Sicherheit, Rückverfolgbarkeit und Prozesskontrollanforderungen machen Robotersysteme mit integrierter Erfassung besonders attraktiv.
Welche Region hält den größten Teil des Automotive Robotics Market
- Asien-Pazifik dominierte den Automobilrobotermarkt mit dem größten Umsatzanteil von 47,62% im Jahr 2025, unterstützt durch die Konzentration von Fahrzeugbau, Batteriebau und Roboterproduktion in China, Japan und Südkorea.
- Die Region profitiert auch von großer Fahrzeugleistung, umfangreichen Lieferantennetzwerken, staatlicher Unterstützung für die Fabrikautomatisierung und dem Vorhandensein führender Roboterhersteller. Die steigende Produktion von Elektrofahrzeugen und die wachsende Automatisierung in Indien und Südostasien stärken weiterhin die Position von Asia-Pacific auf dem Weltmarkt.
China Automotive Robotics Markt Einblick
Der China Automotive Robotics-Markt wächst rasant, angetrieben von der Position des Landes als weltweit größter Fahrzeughersteller, Großfahrzeug- und Batteriefertigung und starke staatliche Unterstützung für intelligente Fertigung. Inländische Roboterhersteller gewinnen gemeinsam mit globalen Lieferanten Marktanteile, indem sie wettbewerbsfähige Preise und schnellere Anpassung anbieten. Autohersteller verbessern Karosseriegeschäfte, Batterieanlagen und Logistik mit visionsgeführten und kollaborativen Robotern. Darüber hinaus sind wachsendes Interesse an humanoiden Robotern und einer dichten Komponentenversorgungsbasis die Positionierung Chinas als zentrales Wachstumszentrum für die Automobilautomatisierung in ganz Asien-Pazifik.
Nordamerika Automotive Robotics Markt Einblick
Der nordamerikanische Automobilrobotermarkt wird mit einem raschen Wachstum rechnen, unterstützt durch neue Fahrzeug- und Batterieanlageninvestitionen, eine Neuverkürzung der Bauteilproduktion und ein zunehmendes Interesse an AI-fähigen und humanoiden Robotern für Montage und Logistik. Hersteller suchen Automatisierung, um Arbeitsmangel zu kompensieren und die Produktivität in neu gebauten, flexiblen Fabriken zu verbessern. Die zunehmende Verfügbarkeit von Simulationstools, Edge Computing und Integrationsservices senkt auch Barrieren für Lieferanten. Investitionen in den USA, Mexiko und Kanada sowie die Erweiterung der Integratornetze beschleunigen die regionale Nachfrage.
US Automotive Robotics Market Insight
Der US-amerikanische Automobilrobotermarkt zeigt durch weitere Investitionen in Fahrzeugbau, Elektrofahrzeug und Batterieanlagen und Lieferantenmodernisierung ein stetiges Wachstum. Die Automobilindustrie ist nach wie vor der größte Anbieter von Industrierobotern im Land, unterstützt durch Arbeitsengpässe und die Notwendigkeit einer gleichbleibenden Qualität. Hersteller setzen zunehmend kollaborative, visionsgeführte und AI-fähige Roboter ein, und mehrere Piloten sind humanoide Plattformen für Intralogistik. Darüber hinaus unterstützen starke Integratornetzwerke, der Zugang zu Robotik und KI-Talent und Anreize für die heimische Fertigung eine breitere Akzeptanz.
Mexiko Automotive Robotics Markt Einblick
Der mexikanische Automobilrobotermarkt wächst stetig, unterstützt von der großen Fahrzeug- und Auto-Teile-Exportbasis des Landes und der Produktion für den nordamerikanischen Markt. Die Automobilindustrie ist der wichtigste Kunde für Industrieroboter im Land, mit tier-1 und tier-2 Lieferanten erweitert die Automatisierung um Qualitäts- und Lieferanforderungen. Ausländische Automobilhersteller und globale Roboterlieferanten halten regionale Service- und Integrationsmöglichkeiten aufrecht. Darüber hinaus fördern die zunehmende Produktion von Elektrofahrzeugkomponenten und die Bemühungen, Lohn- und Arbeitsverfügbarkeitsdrucke auszugleichen, weitere Investitionen in Roboterzellen.
Deutschland Automotive Robotics Markt Einblick
Der deutsche Automobilrobotermarkt wächst aufgrund des starken Automobilbaus, des fortschrittlichen Engineering-Ökosystems und der frühzeitigen Einführung von Industrie 4.0-Praktiken stetig. Premium-Fahrzeughersteller und ihre Lieferanten nutzen Roboter weit über Karosseriegeschäfte, Lackierereien und Montage hinweg und investieren in flexible, softwaredefinierte Produktion und digitale Zwillinge. Inländische Roboter- und Automatisierungsanbieter tragen zu einem tiefen lokalen Ökosystem bei. Kostendrücke und der Übergang zu Elektrofahrzeugen gestalten jedoch Investitionszeitpunkte, mit Fokus auf Effizienz, Energieeinsparung und rekonfigurierbare Leitungen.
U.K. Automotive Robotics Markt Einblick
Der US-amerikanische Automobilrobotermarkt zeigt ein konsequentes Wachstum, unterstützt durch seine Position als eines der wichtigsten fahrzeugproduzierenden Länder Europas und eine starke Nachfrage nach Automatisierung aus der Automobilindustrie. Fahrzeughersteller und Zulieferer investieren in Roboterschweißen, Handling und Montage, um Wettbewerbsfähigkeit zu erhalten und die Produktion von Elektrofahrzeugen zu unterstützen. Regierungsprogramme zur Förderung der industriellen Digitalisierung und der Batterieproduktion schaffen zusätzliche Möglichkeiten. Darüber hinaus unterstützen ein etabliertes Netzwerk von Systemintegratoren und das Vorhandensein globaler Automotive-Werke den breiteren Einsatz von Robotern.
Welche sind die Top-Unternehmen im Automotive Robotics Market
Die Automobilroboterindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- FANUC Corporation(Japan)
- ABB Ltd.(Schweiz)
- KUKA AG(Deutschland)
- Yaskawa Electric Corporation(Japan)
- Kawasaki Heavy Industries, Ltd.(Japan)
- Dürr AG (Deutschland)
- Comau S.p.A. (Italien)
- Nachi-Fujikoshi Corp. (Japan)
- DENSO Welle Incorporated (Japan)
- OMRON Corporation (Japan)
- Seiko Epson Corporation (Japan)
- Mitsubishi Electric Corporation (Japan)
- Stäubli International AG (Schweiz)
- Universal Robots A/S (Dänemark)
- Hyundai Robotics (Südkorea)
- Boston Dynamics, Inc. (USA)
- Rockwell Automation, Inc. (USA)
- Harmonic Drive Systems Inc. (Japan)
- Estun Automation Co., Ltd. (China)
- Yamaha Motor Co., Ltd. (Japan)
Was sind die neuesten Entwicklungen im Automotive Robotics Market
- Im Juni 2026 enthüllte Kawasaki Robotics seine RL030N 8-Achsen-Roboter-Plattform für physische KI-Anwendungen, zusammen mit anderen Automatisierungssystemen, einschließlich der MXP360L mit einer 360 kg Nutzlast, bei Automate 2026 in Chicago, erweitert das Spektrum an dexteren und schweren Lastaufgaben, die Roboter in Fabriken bewältigen können.
- Im März 2026 kündigte die FANUC eine Zusammenarbeit mit NVIDIA an, um die physische KI in der Industrierobotik voranzutreiben, NVIDIA Jetson Edge Module, Isaac Sim und Omniverse Bibliotheken in ihr Roboter-Portfolio und ROBOGUIDE-Simulationssoftware zu integrieren, mit Robotern, die Sprachbefehle interpretieren und automatisch Python-Code für Anwendungen in der Automobil-, Logistik und Lebensmittelverarbeitung generieren können.
- Im Januar 2026 enthüllte Hyundai Motor Group und seine Boston Dynamics-Einheit die Produktversion des Atlas humanoid Roboters bei CES, kündigte an, ein Produktionssystem für 30.000 Roboter pro Jahr bis 2028 zu bauen und Atlas in seiner Georgia Metaplant in 2028 zu implementieren, mit Ausbildung in einem geplanten Robot Metaplant Application Center.
- Im November 2025 haben zwei humanoide Roboter aus der Abbildung AI ein 11-monatiges Projekt im BMW Group Plant in Spartanburg, South Carolina, abgeschlossen.
- Im Oktober 2025 vereinbarte die SoftBank Group, das Robotikgeschäft von ABB mit einem Unternehmenswert von rund 5,4 Mrd. USD zu erwerben, um ihre physische KI-Strategie voranzutreiben, mit dem Abschluss, der für Mitte bis Ende 2026 zielgerichtet ist, vorbehaltlich regulatorischer Genehmigungen; die Einheit beschäftigt rund 7.000 Menschen und erzielte im Jahr 2024 einen Umsatz von rund 2,3 Mrd. USD.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











