



Segmentierung des globalen Marktes für Blut- und Organbanken nach Produkt (Gewinnung, Verarbeitung und Verteilung roter Blutkörperchen, Gewinnung von Blutplasma, Organbankdienstleistungen, Gewebebankdienstleistungen, Gesundheits-Screening-Dienstleistungen, alle anderen Dienstleistungen im Bereich menschliches Blut, Reproduktions- und Stammzellbankdienstleistungen), Anwendung (Blutgewinnung, Blutlagerung, Blutverteilung, Organlagerung, Organverteilung, Forschung zu Lagerungstechnologien und Gewebereproduktion), Endnutzer (Krankenhäuser, Diagnosezentren, Blutbanken und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Blut- und Organbankgröße und -wachstumsrate
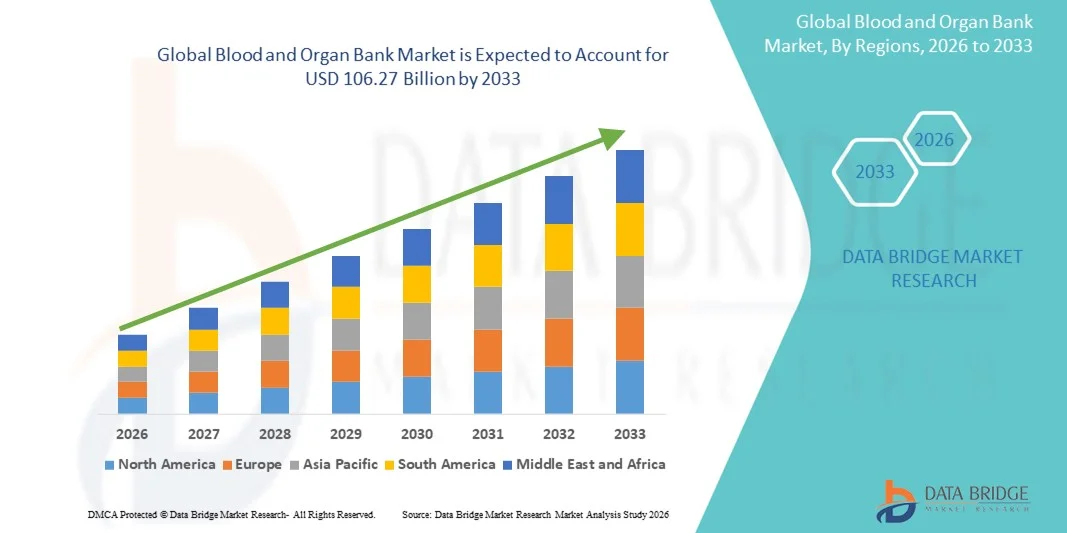
- Wie pro Data Bridge Market Research Analysis Globale Blut- und Organbankmarktgröße wurde geschätzt66,17 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen106,27 Milliarden USD bis 2033, beiCAGR von 6,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch zunehmende Prävalenz gefördertchronischKrankheiten, aufsteigendOrgantransplantationVerfahren und wachsendes Bewusstsein für die Bedeutung von Blutspende und Organkonservierung
- Darüber hinaus treiben die Fortschritte bei Speichertechnologien, automatisierten Managementsystemen und strengen regulatorischen Rahmenbedingungen für Sicherheit und Qualität Effizienz und Zuverlässigkeit im Blut- und Organbanking. Diese konvergierenden Faktoren beschleunigen die Einführung von Blut- und Organbankdienstleistungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):66,17 Mrd. USD
- Voraussichtlicher Marktwert (2033):106,27 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.10%
Was sind die großen Takeaways von Blut und Organ Bank
- Blut- und Organbanken, die die Sammlung, Prüfung, Verarbeitung, Lagerung und Verteilung von Blut und Organen bereitstellen, sind aufgrund ihrer kritischen Rolle bei der Unterstützung von Transfusionen immer wichtigere Bestandteile der modernen Gesundheitsinfrastruktur.Organtransplantation, und medizinische Notfallverfahren
- Die eskalierende Nachfrage nach Blut- und Organbankdienstleistungen wird in erster Linie durch die steigende Prävalenz von chronischen Krankheiten, die zunehmende Organtransplantation und das zunehmende Bewusstsein der Gesundheitsdienstleister und der Öffentlichkeit hinsichtlich der Bedeutung von Blutspende und Organerhaltung gefördert.
- Nordamerika dominierte den Blut- und Organbankmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung automatisierter Speicher- und Managementsysteme, und eine starke Präsenz von Schlüssel-Industrie-Spielern, mit den USA erleben erhebliche Wachstum in Organ- und Blutbank-Services durch technologische Innovationen in der Erhaltungstechnik und regulatorische Compliance
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Blut- und Organbankmarkt während der Prognosezeit sein, da die Gesundheitseinrichtungen, steigende Investitionen in die Gesundheitsinfrastruktur und das öffentliche Bewusstsein für die Blutspende und Organtransplantation erweitert werden
- Das Segment Blutplasma-Sammlung dominierte den Blut- und Organbankmarkt mit einem Marktanteil von 42,2% im Jahr 2025, angetrieben durch seine kritischen Anwendungen in therapeutischen Behandlungen, höhere Nachfrage in Krankenhäusern und etablierte Sammlungs- und Lagerprotokolle
Report Scope und Blood and Organ Bank Market Segmentation
|
Attribute |
Blut und Organ Bank Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der Blut- und Organbank
Fortschritte bei der KI-fähigen Anpassung und Rückverfolgbarkeit
- Ein signifikanter und beschleunigter Trend auf dem globalen Blut- und Organbankmarkt ist die zunehmende AnnahmeKünstliche Intelligenz(AI) und Blockchain-fähige Plattformen für Donor-Recipient-Anpassung und Supply Chain-Nachverfolgbarkeit. Diese Integration verbessert die Effizienz, Sicherheit und Transparenz der Blut- und Organverteilung
- So werden z.B. AI-powered-Plattformen wie IBM Watson Health genutzt, um die Organzuweisung zu optimieren und die Nachfrage nach bestimmten Bluttypen vorherzusagen, die Verschwendung zu reduzieren und die Patientenergebnisse zu verbessern.
- Die KI-Integration in Blut- und Organbanken ermöglicht Funktionen wie vorausschauendes Inventarmanagement, frühzeitige Erkennung von Kompatibilitätsproblemen und automatisierte Überwachung von Lagerbedingungen. Zum Beispiel nutzen einige Transmedic-Organ-Transportsysteme AI, um Temperatur und Rentabilität während des Transports zu verfolgen, um eine sichere Lieferung zu gewährleisten
- Die nahtlose Integration von KI- und digitalen Überwachungssystemen mit Krankenhaus-Management-Plattformen erleichtert die zentralisierte Kontrolle über Blut- und Organvorräte und ermöglicht es Gesundheitsdienstleistern, Ressourcen effizient zu verwalten, Transfusionen zu planen und Transplantationen zu koordinieren
- Dieser Trend zu intelligenteren, datengetriebenen und transparenten Blut- und Organbanksystemen transformiert grundsätzlich operative Standards und Patientenversorgung. Folglich entwickeln Unternehmen wie CryoLife KI-fähige Lösungen mit Funktionen wie vorausschauende Nachfrageprognose und Echtzeitüberwachung von Organlebensfähigkeit
- Die Nachfrage nach Blut- und Organbanken, die AI-getriebene Optimierung, sichere Rückverfolgbarkeit und verbessertes Inventarmanagement bieten, wächst sowohl im öffentlichen als auch im privaten Gesundheitswesen rasant, da Krankenhäuser und Kliniken zunehmend Effizienz, Sicherheit und regulatorische Compliance priorisieren
- verstärkte Partnerschaften zwischen Blut- und Organbanken undBiotechnologieUnternehmen fördern die Forschung über fortschrittliche Konservierungslösungen, einschließlich Kryokonservierung und Bio-Engineering von Organen, die die Verfügbarkeit von seltenen oder High-Demand-Typen verbessert
- Remote Monitoring-Technologien und IoT-fähige Storage-Systeme entwickeln sich als ein wichtiger Trend, was eine kontinuierliche Verfolgung von Blut- und Organbedingungen während Transport und Lagerung, eine Minimierung der Spoiler und eine Verbesserung der Transplantationserfolgsraten ermöglicht.
Blut- und Organbankmarktdynamik
Fahrer
Erhöhung der Nachfrage aufgrund der steigenden chronischen Krankheiten und Transplantationen
- Die steigende Prävalenz chronischer Krankheiten, verbunden mit einer Zunahme der Organtransplantationsverfahren, ist ein bedeutender Treiber für die erhöhte Nachfrage nach Blut- und Organbankdienstleistungen
- So berichtete beispielsweise im März 2025 die US-Abteilung für Gesundheits- und Humandienste eine beachtliche Zunahme der Nieren- und Lebertransplantationen, die Nachfrage nach fortgeschrittenen Organbanken und Lagerstätten
- Da das Bewusstsein in Bezug auf die Bedeutung von Blutspende und Organkonservierung wächst, bieten Blut- und Organbanken kritische Dienste wie sichere Sammlung, Lagerung und Verteilung, um rechtzeitige Verfügbarkeit für medizinische Verfahren
- Darüber hinaus sind die technologischen Fortschritte bei automatisierten Speicher-, Konservierungs- und Testsystemen, die Blut- und Organbanken zuverlässiger und effizienter machen und höhere Spenden- und Transplantationen unterstützen
- Die wachsenden Investitionen in öffentliche Gesundheitskampagnen, Bildungsinitiativen und Krankenhauspartnerschaften fördern die Übernahme von Blut- und Organbankdienstleistungen in entwickelten und aufstrebenden Märkten
- Die Ausweitung der seltenen Blutart und der hochauflösenden Organregistrierungen treibt spezialisierte Bankdienstleistungen an, was eine schnellere Anpassung und verbesserte Patientenergebnisse ermöglicht.
- Die Förderung von staatlicher und privater Seite für die Infrastruktur im Gesundheitswesen, einschließlich der fortschrittlichen Lagerung und der Kalt-Ketten-Logistik, unterstützt die Skalierbarkeit von Blut- und Organbankgeschäften
Zurückhaltung/Challenge
Speicherbeschränkungen und regulierende Compliance-Hürden
- Herausforderungen rund um strenge regulatorische Anforderungen und begrenzte Speicherkapazitäten stellen erhebliche Hürden für eine breitere Markterweiterung dar. Blut und Organe erfordern eine präzise Temperaturkontrolle, eine begrenzte Haltbarkeit und die Einhaltung von Gesundheitsstandards, wodurch operative Komplexitäten
- Zum Beispiel haben Berichte über die Blutverschwendung aufgrund suboptimaler Lagerbedingungen Bedenken bei Krankenhäusern und Gesundheitsdienstleistern im Hinblick auf das Ressourcenmanagement angesprochen.
- Um die Einhaltung nationaler und internationaler Vorschriften, wie z.B. FDA- und EU-Geweberichtlinien, zu gewährleisten, sind Investitionen in Überwachungssysteme, Personalausbildung und Dokumentation erforderlich, die für kleinere oder Schwellenbanken kostenintensiv sein können
- Darüber hinaus können hohe Betriebskosten, die mit fortschrittlichen Lagereinrichtungen, Transport und Tests verbunden sind, als Barriere für die Marktdurchdringung in Entwicklungsregionen oder haushaltsgebundenen Krankenhäusern wirken.
- Überwindung dieser Herausforderungen durch erweiterte Speicherinfrastruktur, AI-fähige Überwachung und optimierte regulatorische Compliance ist für das anhaltende Wachstum und die Effizienz des Blut- und Organbankmarktes von entscheidender Bedeutung.
- Begrenzte Spenderverfügbarkeit und Abhängigkeit von freiwilligen Spenden schränken weiterhin die Versorgung bestimmter Bluttypen und Organe ein, insbesondere in Regionen mit niedrigem Bewusstsein oder kulturellen Barrieren
- Risiken von Verunreinigungen oder Verderben während der Sammlung, Lagerung oder des Transports bleiben eine kritische Herausforderung, die kontinuierliche Investitionen in Sterilisation, Überwachung und Kaltkettentechnologien erfordert
Wie wird die Blut- und Organbank segmentiert
Der Markt wird auf Basis von Produkt, Anwendung und Endverbraucher segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der Blut- und Organbankmarkt in die Sammlung, Verarbeitung und Verteilung von roten Blutkörperchen, die Blutplasma-Sammlung, die Organbankdienste, die Dienstleistungen der Gewebebank, die Gesundheitsvorsorge, alle anderen Dienstleistungen der menschlichen Blutversorgung sowie die reproduktiven und Stammzellbankdienste segmentiert. Das Segment Blood Plasma Collection dominierte den Markt mit dem größten Umsatzanteil von 42,2% im Jahr 2025, angetrieben durch seine breite therapeutische Anwendungen, kritische Rolle bei Transfusionen und hohe Nachfrage in Krankenhäusern und Notversorgungsanlagen. Blutplasma ist essentiell für die Behandlung von Bedingungen wie Hämophilie, Immunschwächen und Traumata-Fällen, die seine Sammlung, Verarbeitung und Verteilung eine Priorität für Gesundheitsdienstleister. Darüber hinaus sorgen fortschrittliche Speicher- und Konservierungstechnologien für die Plasmaverfügbarkeit für dringende medizinische Bedürfnisse. Wachsende Sensibilisierungskampagnen und robuste Spendernetzwerke stärken die Dominanz dieses Segments weiter. Das Segment profitiert auch von der laufenden Forschung in plasmareduzierten Arzneimitteln und Fraktionierungsprozessen.
Das Segment Reproductive and Stem Cell Bank Services erwartet die schnellste Wachstumsrate von 22,3 % von 2026 bis 2033, die durch steigende Nachfrage nach Fruchtbarkeitskonservierung, regenerativen Therapien und fortgeschrittenen Stammzellenanwendungen getrieben wird. Die zunehmende Übernahme von Cord-Blut- und Stammzell-Banking-Diensten unter den erwarteten Eltern und Biotech-Unternehmen treibt dieses Wachstum voran. Technologische Fortschritte bei der Kryopräservierung und automatisierten Speicherlösungen machen das Fortpflanzungs- und Stammzellen-Banking zuverlässiger und zugänglich. Die Sensibilisierung für zukünftige therapeutische Anwendungen von Stammzellen und personalisierte Medizin trägt zu ihrer Annahme bei. Dieses Segment gewinnt besonders an Zugkraft in entwickelten Regionen, wo Einwegeinkommen und Gesundheitsbewusstsein höher sind.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in das Sammeln von Blut, das Speichern von Blut, das Verteilen von Blut, das Speichern von Organen, das Verteilen von Organen, die Erforschung der Speichertechnologie und die Wiedergabe von Geweben segmentiert. Das Segment Storing Organs dominierte den Markt im Jahr 2025 aufgrund des kritischen Bedarfs an Organkonservierung für Transplantation, strengen regulatorischen Anforderungen und der Übernahme fortschrittlicher Kalt-Ketten-Logistik. Krankenhäuser und Transplantationszentren verlassen sich stark auf Organbanken, um die Organlebensfähigkeit während der Lagerung zu erhalten, um erfolgreiche Transplantationsergebnisse zu gewährleisten. Verbesserte Speichertechnologien wie die hypothermische und normotherme Erhaltung treiben Effizienz in diesem Segment. Die zunehmende Anzahl von Organtransplantationen verstärkt weltweit die Dominanz dieser Anwendung.
Das Segment Researching Storage Technology wird von 2026 bis 2033 am schnellsten CAGR erleben, das durch verstärkte Investitionen in innovative Konservierungstechniken und AI-fähige Überwachungssysteme angetrieben wird. Forschungsinitiativen konzentrieren sich auf die Verlängerung der Lebensdauer von Organen und Blutregal, die Verringerung der Verschwendung und die Optimierung des Bestandsmanagements. Die zunehmende Zusammenarbeit zwischen Forschungseinrichtungen, Biotech-Unternehmen und Gesundheitsdienstleistern beschleunigt technologische Fortschritte. Dieses Segment profitiert auch von öffentlich-privaten Finanzierungen für die Organ- und Bluterhaltungsforschung. Innovationen wie Kryokonservierungsverbesserungen und Echtzeit-Überwachungssensoren erweitern den Umfang und die Annahme dieser Anwendung.
- Von End-Users
Auf Basis von Endverbrauchern wird der Markt in Krankenhäuser, Diagnosezentren, Blutbanken und andere segmentiert. Das Segment Hospitals dominierte den Markt mit dem größten Anteil im Jahr 2025, aufgrund ihrer kritischen Rolle bei Transfusionen, Operationen, Notversorgung und Organtransplantation. Krankenhäuser pflegen starke Partnerschaften mit Blut- und Organbanken, um rechtzeitigen Zugang zu essentiellen biologischen Materialien zu gewährleisten. Sie profitieren auch von hauseigenen Lagerstätten, geschultem Personal und etablierten Logistiknetzwerken für eine effiziente Verteilung. Die zunehmende Anzahl von chirurgischen Eingriffen und Organtransplantationen treibt die Nachfrage aus diesem Segment weiter an.
Das Segment Blood Banks wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, durch steigende öffentliches Bewusstsein, freiwillige Spenden und Erweiterung von Sammelzentren. Blutbanken übernehmen zunehmend automatisierte Speicher- und Verteilungssysteme, um die betriebliche Effizienz zu steigern. Wachsende Regierungs- und NGO-Initiativen zur Förderung der Blutspende erhöhen das Segment weiter. Die technologische Integration für die Echtzeit-Inventarverfolgung und die AI-getriebene Nachfrageprognose ermöglicht es Blutbanken, Operationen zu skalieren und steigende Gesundheitsanforderungen effizient zu erfüllen.
Welche Region hält den größten Teil der Blut- und Organbank
- Nordamerika dominierte den Blut- und Organbankmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung automatisierter Speicher- und Managementsysteme, und eine starke Präsenz von Schlüssel-Industrie-Spielern, mit den USA erleben erhebliche Wachstum in Organ- und Blutbank-Services durch technologische Innovationen in der Erhaltungstechnik und regulatorische Compliance
- Healthcare-Anbieter und Krankenhäuser in der Region priorisieren den Zugang zu sicheren, hochwertigen Blut und Organen, die sich auf etablierte Blut- und Organbanken verlassen, um die wachsende Nachfrage nach Transfusionen und Transplantationen zu erfüllen
- Diese weit verbreitete Adoption wird durch starke staatliche Unterstützung, regulatorische Rahmenbedingungen für Sicherheit und Qualität und gut ausgebaute Logistik für die Blut- und Organverteilung unterstützt, die Nordamerika als führende Region für Blut- und Organbanking-Services festlegt
US-Blut- und Organbankmarktaufsicht
Der US-Blut- und Organbankmarkt erfasste 2025 den größten Umsatzanteil von 82 % in Nordamerika, der durch fortgeschrittene Gesundheitsinfrastruktur, hohe Organtransplantationsraten und wachsendes Bewusstsein für die Blutspende und die Organkonservierung gefördert wurde. Healthcare-Anbieter priorisieren zunehmend den zeitnahen Zugang zu sicheren und hochwertigen Blut- und Organen, die Nachfrage nach etablierten Bankdienstleistungen. Die Übernahme automatisierter Lagerhaltung, AI-fähiges Inventarmanagement und fortschrittliche Kalt-Ketten-Logistik stärkt den Markt weiter. Darüber hinaus tragen staatliche Unterstützung, strenge Regelungen und Initiativen zur Förderung der Blutspende maßgeblich zur Markterweiterung bei.
Europa Blood and Organ Bank Market Insight
Der europäische Markt für Blut- und Organbanken wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, vor allem durch strenge Sicherheits- und Regulierungsstandards, steigende Organtransplantationen und wachsende Gesundheitsinvestitionen. Die zunehmende Urbanisierung und das zunehmende Bewusstsein für die Blutspende fördern die Übernahme von Blut- und Organbankdienstleistungen. Die europäischen Healthcare-Anbieter konzentrieren sich auf die Verbesserung des Bestandsmanagements und sorgen für eine rechtzeitige Verteilung, wobei Blut- und Organbanken zunehmend in öffentliche und private Gesundheitsnetze integriert werden.
US-Blut- und Organbankmarktaufsicht
Der US-Blut- und Organbankmarkt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die von steigenden Organtransplantationen, öffentlichen Aufklärungskampagnen und der Betonung sicherer, zuverlässiger Blutversorgungsketten angetrieben wird. Darüber hinaus fördern die Prävalenz von chronischen Krankheiten und die wachsende Nachfrage nach spezialisierten Blut- und Stammzellendienstleistungen sowohl Krankenhäuser als auch Forschungszentren, um sich auf professionelle Bankdienstleistungen zu verlassen. Die etablierte Gesundheitsinfrastruktur der USA, kombiniert mit aktiven Donor Rekrutierungsprogrammen, soll das Marktwachstum weiter stimulieren.
Deutschland Blut- und Organbankmarktaufsicht
Der deutsche Blut- und Organbankmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch technologische Fortschritte bei der Lagerung und Konservierung, einen starken Schwerpunkt auf der Forschung und die zunehmende Anzahl von Organtransplantationen gefördert wird. Deutschlands fortschrittliche Gesundheitsinfrastruktur, strenge regulatorische Compliance und Fokus auf Innovation in der Biobanking fördern die Einführung von Blut- und Organbankdienstleistungen. Die Integration digitaler Überwachungs- und KI-basierter Inventarsysteme wird immer häufiger, da Gesundheitsanbieter Sicherheit, Rückverfolgbarkeit und Effizienz priorisieren.
Asien-Pazifik Blut- und Organbank Marktaufsicht
Der asiatisch-pazifische Blut- und Organbankmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit einem schnellsten CAGR von 23,5% zu wachsen, der durch die Ausweitung der Gesundheitsinfrastruktur, die Erhöhung der chronischen Krankheitsprävalenz und staatliche Initiativen zur Förderung der freiwilligen Blutspende angetrieben wird. Länder wie China, Japan und Indien erleben zunehmende Investitionen in die Kälte-Ketten-Logistik, automatisierte Lagersysteme und Organkonservierungsanlagen. Das zunehmende Gesundheitsbewusstsein der Region, die rasche Urbanisierung und die Einführung fortschrittlicher Technologien treiben den Ausbau von Blut- und Organbankdienstleistungen voran.
Japan Blood and Organ Bank Market Insight
Der japanische Blut- und Organbankmarkt gewinnt aufgrund der alternden Bevölkerung, des hohen Bewusstseins für Organspende und der fortgeschrittenen Gesundheitsinfrastruktur an Dynamik. Die Nachfrage nach effizienter Lagerung, sicherer Verteilung und Forschung in Konservierungstechnologien treibt das Marktwachstum voran. Die Integration von KI- und digitalen Überwachungssystemen in Blut- und Organbanken erleichtert die Rückverfolgbarkeit, die Reduzierung der Verschwendung und die Verbesserung der Patientenergebnisse. Darüber hinaus trägt Japans Fokus auf medizinische Forschung und regenerative Therapien zur zunehmenden Abhängigkeit von professionellen Blut- und Organbankdienstleistungen bei.
Indien Blut und Organ Bank Markt Insight
Der indische Blut- und Organbankmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf steigende öffentliches Bewusstsein, staatliche Spendefahrten und den Ausbau von Gesundheitseinrichtungen zurückzuführen ist. Indiens wachsende Mittelklasse, zunehmende Zahl von Krankenhäusern und eine rasche Urbanisierung treiben die Nachfrage nach zuverlässigen Blut- und Organlagerungs- und Verteilungsdienstleistungen. Die Errichtung moderner Kaltkettenlogistik, Stammzellenbanken und automatisierter Bestandsverwaltungssysteme sowie inländische Investitionen in die Biobanking-Infrastruktur sind wesentliche Faktoren, die das Marktwachstum in Indien fördern.
Welche sind die Top-Unternehmen in der Blut- und Organbank
Die Blut- und Organbank-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Das amerikanische Nationale Rote Kreuz (USA)
- CSL Plasma (US)
- NHS Blut und Transplantation (U.K.)
- Cordlife Group Limited (Singapur)
- Cryo Cell International, Inc. (USA)
- LifeCell International Pvt. Ltd.(Indien)
- Cells4Life Group LLP (U.K.)
- New York Blood Center (USA)
- Bloodworks Northwest (USA)
- Anthony Nolan (USA)
- DKMS gGmbH (Deutschland)
- LifeSouth Community Blood Centers (USA)
- Sanquin (Niederlands)
- OneBlood (USA)
- ViaCord (USA)
- FamiCord Group (Polen)
- Blood Centers of America (USA)
- American Foundation for Donation and Transplantation (USA)
- National Marrow Donor Program (USA)
Was sind die jüngsten Entwicklungen im globalen Blut- und Organbankmarkt
- Das Blood Center in New Orleans hat im Oktober 2025 das Automated Blood Processing System ReveosTM eingesetzt, das zum zweiten U.S.-Gerät wurde, um diese FDA-geklärte Automatisierungstechnologie zu übernehmen, ihre Thrombozytenversorgung zu erweitern und ihre Blutverarbeitungsoperationen zu modernisieren, um Krankenhäuser und Patienten in der Region besser zu unterstützen
- Im September 2025 kündigte die Organisationsspende & Transplantation Alliance einen nationalen Aufruf zur Teilnahme an der Artificial Intelligence Transplant & Donation Resource Collaborative an, einer Multi-Stakeholder-Initiative, die darauf abzielt, AI‐getriebene Innovationen zu koordinieren, um Organspende- und Transplantationsprozesse zu verbessern, die Patientenergebnisse zu verbessern und die Datenfreigabe und die Zusammenarbeit über das Ökosystem zu fördern.
- Im Januar 2025 wurde Carter BloodCare zum ersten U.S.-Blutzentrum, um den Übergang zur automatisierten Vollblutverarbeitung durch die Implementierung des ReveosTM-Systems von Terumo BCT und der LumiaTM Software Platform zu vervollständigen.
- Im August 2023 erhielt Terumo Blood and Cell Technologies die US-FDA-Freigabe für sein Reveos® Automated Whole Blood Processing System, ein innovatives Gerät, das die gesamte Bluttrennung in Plättchen, Plasma und roten Blutkörperchen in einem einzigen Zyklus automatisiert, um die operative Effizienz und die Thrombozytenversorgung des Blutzentrums zu stärken. Diese Clearance markierte eine signifikante technologische Weiterentwicklung in der Automatisierung der Blutverarbeitung, hilft Zentren besser klinischen Anforderungen gerecht zu werden, während Arbeits- und Kostenreduzierung
- Im November 2021 wurde die American Red Cross Blood Donor App als Best Charitable Giving App von BestApp.com benannt und erkannte ihre Wirksamkeit bei der Unterstützung von Spendern in der Nähe von Blut-Laufwerken, Termine und Track Spende-Geschichte eine Entwicklung, die die wachsende Rolle von digitalen Plattformen bei der Verbesserung der Spenderverlobung und Blutentnahme Bequemlichkeit hervorgehoben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











