



Segmentierung des globalen Marktes für kardiovaskuläre Prothesen nach Typen (Herzklappen und Herzschrittmacher), Anwendungen (Chirurgie und Forschung), Endnutzer (Krankenhäuser, Kliniken/Herzzentren, ambulante Operationszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Cardiovascular Prosthetic Devices Marktgröße und Übersicht
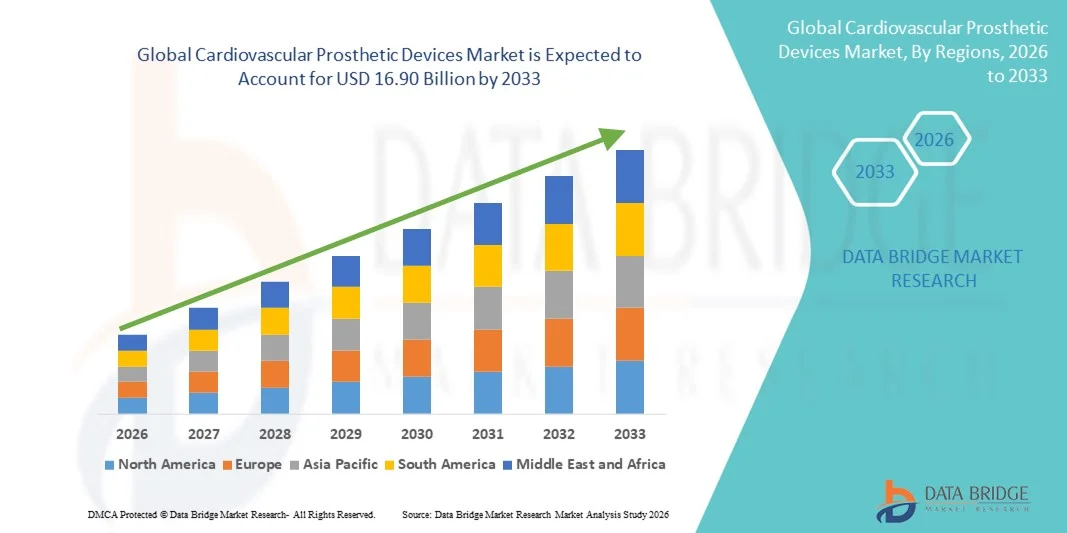
- Wie bei Data Bridge Market Research Analyse Die weltweite kardiovaskuläre Prothesenmarktgröße wurde bei8,86 Milliarden USD in 2025und wird voraussichtlich erreichen16,90 Milliarden USD bis 2033, beiCAGR von 8,41%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Prävalenz von Herz-Kreislauf-Erkrankungen, der zunehmenden Alterung der Bevölkerung und kontinuierlichen Fortschritten in Herz-Kreislauf-Implantat-Technologien angetrieben, was zu einer stärkeren Übernahme von prothetischen Lösungen in Krankenhäusern und Herzpflegezentren weltweit führt
- Darüber hinaus stellt die wachsende Nachfrage nach minimalinvasiven Verfahren, verbesserten Patientenergebnissen und lang anhaltenden, biokompatiblen Prothetikgeräten – wie Herzklappen, Gefäßtransplantationen und Stents – Herz-Kreislauf-Prothesen als kritischer Bestandteil der modernen Herzbehandlung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Herz-Kreislauf-Prothesenlösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD8.86 Milliarden
- Voraussichtlicher Marktwert (2033): USD16.90 Milliarden
- Wettervorhersage CAGR (2026–2033):8.41%
Was sind die großen Takeaways des Cardiovascular Prosthetic Devices Market
- Herz-Kreislauf-Prothesen, einschließlich Herzklappen, Gefäßtransplantate und Ringe der Ringe der Ringe der Ringe der Ringe der Ringe der Ringe der Ringe der Ringe der Ringe der Herz-Kreislauf-Krankheit in Krankenhäusern und spezialisierten Herz-Kreislauf-Zentren aufgrund ihrer Fähigkeit, die normale Herz-Kreislauf-Funktion wiederherzustellen, die Überlebensraten der Patienten zu verbessern und die Lebensqualität zu verbessern
- Die zunehmende Nachfrage nach Herz-Kreislauf-Prothesen wird in erster Linie durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, eine wachsende geriatrische Bevölkerung und kontinuierliche technologische Fortschritte, die minimalinvasive und transcatheter Verfahren mit verbesserter Sicherheit und klinische Ergebnisse ermöglichen
- Nordamerika dominierte den Markt für Herz-Kreislauf-Prothesen mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt von fortschrittlicher Gesundheitsinfrastruktur, hoher Annahme von innovativen Herz-Implantaten, günstiger Rückzahlungspolitik und der starken Präsenz führender Hersteller von Medizinprodukten. Die USA entfielen auf den Großteil der regionalen Nachfrage aufgrund hoher Prozedurvolumina und schneller Aufnahme von prothetischen Herzklappen und Gefäßimplantaten der nächsten Generation
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für Herz-Kreislauf-Prothetikgeräte während der Prognosezeit sein, prognostiziert, um bei einem CAGR von 21,2% zu erweitern, angetrieben durch steigende Gesundheitsausgaben, steigendes Bewusstsein für Herz-Kreislauf-Gesundheit, expandierende Krankenhausinfrastruktur und zunehmenden Zugang zu fortgeschrittenen Herz-Kreislauf- und Interventionsverfahren in Ländern wie China und Indien
- Das operative Segment dominierte den Markt mit dem größten Umsatzanteil von 71,2% im Jahr 2025, angetrieben durch das hohe Volumen von Herz-Kreislauf-Chirurgie-Verfahren weltweit durchgeführt
Report Scope und Herz-Kreislauf Prothetische Geräte Marktsegmentierung
Attribute |
Herz-Kreislauf-Prothesen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Herz-Kreislauf-Prothesenmarkt
Advancements in Minimal Invasive und Next-Generation Cardiovascular Prosthetics
- Ein bedeutender und beschleunigter Trend im globalen Markt für Herz-Kreislauf-Prothesen ist die kontinuierliche Weiterentwicklung minimalinvasiver Technologien und prothetische Designs der nächsten Generation, einschließlich transkatheter Herzklappen, bioengineered Pfropfen und polymerbasierte Gefäßprothesen. Diese Innovationen transformieren Herz-Kreislauf-Eingriffe, indem chirurgisches Trauma reduziert, Krankenhausaufenthalte verkürzt und langfristige Patientenergebnisse verbessert werden
- So hat z.B. die zunehmende Übernahme von Transcatheter-Aortenventilen (TAVR)-Prothesenventilen den Behandlungszugang für Patienten mit hohem oder mittlerem chirurgischem Risiko deutlich erweitert. Geräte wie ballonexpandierbare und selbstexpandierende Herzklappenprothesen werden in entwickelten und aufstrebenden Gesundheitssystemen weit verbreitet
- Technologische Fortschritte in der Materialwissenschaft, einschließlich der Verwendung von biokompatiblen Polymeren, gewebeverstärkten Materialien und verbesserten Beschichtungen, verbessern die Haltbarkeit, Hämokompatibilität und Leistung von kardiovaskulären Prothesen. Diese Innovationen helfen, Komplikationen wie Thrombose, Kalkulation und Gerätedegeneration im Laufe der Zeit zu reduzieren
- Die Integration fortschrittlicher Bildgebungskompatibilität und patientenspezifischer Prothetikdesigns verbessert die Verfahrensgenauigkeit weiter. Maßgeschneiderte Herz-Kreislauf-Prothesen, die auf Patientenanatomie zugeschnitten sind, unterstützen bessere Geräteplatzierung und langfristige Funktionsergebnisse, insbesondere bei komplexen Herz- und Gefäßverfahren
- Dieser Trend zu weniger invasiven, langlebigeren und patientenzentrierten Herz-Kreislauf-Prothetik-Lösungen ist die Neuformulierung von klinischen Praktiken und die Erweiterung der förderfähigen Patientenpopulation für prothetische Implantationsverfahren weltweit
- Dadurch investieren führende Medizinproduktehersteller zunehmend in Forschung und Entwicklung, um innovative Herz-Kreislauf-Prothetik-Geräte einzuführen, die mit sich entwickelnden klinischen Richtlinien und chirurgischen Vorlieben vereinbar sind.
Cardiovascular Prosthetic Devices Market Dynamics
Fahrer
Rising Prevalence of Cardiovascular Diseases and Aging Population
- Die zunehmende globale Belastung von Herz-Kreislauf-Erkrankungen, einschließlich Koronararterie-Erkrankungen, Herz-Kreislauf-Erkrankungen und periphere Gefäßerkrankungen, ist ein wichtiger Fahrer, der die Nachfrage nach Herz-Kreislauf-Erkrankungen treibt. Die zunehmenden Inzidenzraten tragen direkt zu höheren Mengen chirurgischer und interventioneller Eingriffe bei, die prothetische Lösungen erfordern
- So hat die steigende Zahl von Patienten, die mit aortischen Stenose- und Herzklappenstörungen diagnostiziert wurden, die Annahme von prothetischen Herzklappen sowohl bei chirurgischen als auch bei transkatheteren Verfahren, insbesondere bei älteren Populationen, deutlich erhöht.
- Die globale Alterungspopulation ist ein weiterer kritischer Faktor, der das Marktwachstum treibt, da ältere Individuen anfälliger für kardiovaskuläre Bedingungen sind, die prothetische Interventionen erfordern. Alterbedingte Degeneration von Herzklappen und Blutgefäßen erhöht den Bedarf an Ersatz- und Reparaturverfahren
- Fortschritte in der Gesundheitsinfrastruktur, verbesserter Zugang zur Herz-Kreislauf-Betreuung und zunehmendes Bewusstsein für die frühe Diagnose und Behandlung beschleunigen die Nutzung von Herz-Kreislauf-Prothesen in Krankenhäusern und Spezial-Kreislauf-Zentren.
- Darüber hinaus unterstützen günstige Rückzahlungspolitiken in entwickelten Regionen und die Ausweitung von Gesundheitsinvestitionen in Schwellenländern höhere Verfahrensvolumina, wodurch Marktwachstumsaussichten gestärkt werden
Zurückhaltung/Challenge
Hohe Gerätekosten und Risiko von Post-Implantationskomplikationen
- Die hohen Kosten, die mit fortschrittlichen Herz-Kreislauf-Prothesengeräten verbunden sind, sind nach wie vor eine wichtige Herausforderung für die breite Akzeptanz, insbesondere bei kosten- und ressourcenschonenden Gesundheitseinstellungen. Premium-Prothesenventile und Gefäßtransplantate können die Gesamtbehandlungskosten erheblich erhöhen
- Zum Beispiel sind transcatheter Herzklappenprothesen oft deutlich teurer als herkömmliche chirurgische Alternativen, die ihre Zugänglichkeit in Entwicklungsregionen und kleinere Gesundheitseinrichtungen mit eingeschränkten Budgets begrenzen.
- Trotz technologischer Fortschritte erhöht das Risiko von Nachimplantationskomplikationen wie Geräteinsuffizienz, Thrombose, Infektion und struktureller Verschlechterung weiterhin Bedenken bei Klinikern und Patienten. Diese Risiken erfordern eine langfristige Überwachung und in einigen Fällen wiederholt Interventionen
- Strenge regulatorische Anforderungen und lange Zulassungsverfahren für Herz-Kreislauf-Prothesen können die Produktvermarktung verzögern und die Entwicklungskosten für Hersteller erhöhen, die Markterweiterung weiter beeinflussen
- Die Bewältigung dieser Herausforderungen durch Kosten-Optimierungsstrategien, verbesserte klinische Ergebnisse, verbesserte Gerätestabilität und eine breitere Erstattungsdeckung werden entscheidend sein, um das langfristige Wachstum im Herz-Kreislauf-Prothesenmarkt zu erhalten.
Wie wird der Cardiovascular Prosthetic Devices Market segmentiert
Der Markt wird auf Basis von Typ, Anwendung und Endbenutzer segmentiert.
- Nach Arten
Auf Basis des Typs wird der Global Cardiovascular Prosthetic Devices Markt in Ventile und Herzschrittmacher segmentiert. Das Segment der Ventile dominierte den Markt mit dem größten Umsatzanteil von 58,4% im Jahr 2025, angetrieben durch die hohe Prävalenz von valvularen Herzerkrankungen wie Aortenstenose und Mitralregurgitation. Die weltweit steigende Alterung hat die Nachfrage nach Herzklappenersatzverfahren deutlich erhöht. Technologische Fortschritte inBioprothetikund mechanische Ventile haben verbesserte Haltbarkeit und Patientenergebnisse. Die zunehmende Übernahme minimal invasiver Verfahren wie der transcatheter aortic Ventilersatz (TAVR) unterstützt die Segmentherrschaft weiter. Starke klinische Beweise, die Ventilwirkung unterstützen, treibt die Vorliebe des Arztes an. Eine günstige Erstattungspolitik in entwickelten Regionen fördert die Annahme. Das zunehmende Bewusstsein für die frühe Diagnose von Valvularstörungen trägt auch zu Verfahrensvolumina bei. Die Expansion von Herz-Kreislauf-Zentren weltweit verstärkt die Führung dieses Segments.
Das Tempomachersegment wird von 2026 bis 2033 die schnellste CAGR von 9,6% erleben, die durch steigende Arrhythmien und Verhaltensstörungen verursacht wird. Die zunehmende Prävalenz von lebensbedingten Herz-Kreislauf-Erkrankungen erhöht die Nachfrage deutlich. Fortschritte bei Leadless Temporatoren und MRI-kompatiblen Geräten verbessern Sicherheit und Adoption. Die wachsende geriatrische Bevölkerung ist ein wichtiger Beitrag zu den Implantationsraten von Schrittmachern. Technologische Innovationen, die eine Fernüberwachung ermöglichen, verbessern das Patientenmanagement. Die Ausweitung des Zugangs zu Herz-Elektrophysiologie-Diensten unterstützt das Wachstum. Erhöhtes Arztbewusstsein und Patientenakzeptanz beschleunigen die Adoption weiter. Rising-Investitionen in Herzstück-R&D stärken die künftige Markterweiterung.
- Anwendung
Auf Basis der Anwendung wird der Global Cardiovascular Prosthetic Devices Markt in Chirurgie und Forschung segmentiert. Das operative Segment dominierte den Markt mit dem größten Umsatzanteil von 71,2% im Jahr 2025, angetrieben durch das hohe Volumen an Herz-Kreislauf-Chirurgie-Verfahren weltweit durchgeführt. Steigende Belastung der koronaren Arterienkrankheit, Herzinsuffizienz und angeborene Herzfehler unterstützen die chirurgische Nachfrage. Herz-Kreislauf-Prothesen sind kritisch bei Ventilersatz, Rhythmusmanagement und strukturellen Herzreparaturchirurgen. Fortschritte in chirurgischen Techniken und Gerätepräzision verbessern Verfahrenserfolgeraten. Die zunehmende Verfügbarkeit von spezialisierten Herzkliniken verstärkt dieses Segment weiter. Starke Rückerstattungsrahmen unterstützen chirurgische Eingriffe. Die zunehmende Übernahme minimalinvasiver und hybrider chirurgischer Ansätze erhöht die Auslastung. Die Steigerung der Gesundheitsausgaben in Schwellenländern trägt zu einer anhaltenden Dominanz bei.
Das Forschungssegment wird mit dem schnellsten CAGR von 10,8% von 2026 bis 2033 wachsen, angetrieben durch zunehmenden Fokus auf Herz-Kreislauf-Innovation und Prothesenentwicklung der nächsten Generation. Wissenschaftliche Institutionen und Forschungsorganisationen investieren stark in Gerätetests und Validierung. Das Wachstum in klinischen Studien für neuartige Prothesen unterstützt die Nachfrage. Kooperationen zwischen Medizinprodukten und Forschungsinstituten beschleunigen die Innovation. Die Erhöhung der Mittel für die Herz-Kreislauf-Forschung von Regierungen und Privatpersonen erhöht die Aktivität. Die Entwicklung von bioengineered und smart prosthetics treibt das Wachstum weiter voran. Die Ausweitung der Translationsforschungsinitiativen stärkt die Segmentdynamik. Langfristige Innovationspipelines unterstützen nachhaltige Expansion.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Global Cardiovascular Prosthetic Devices Markt in Krankenhäuser, Kliniken/Kardinälen, ambulatorische Operationszentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 49,6% im Jahr 2025, angetrieben durch die Verfügbarkeit von fortschrittlichen chirurgischen Infrastruktur und spezialisierten Herzpflegeeinheiten. Krankenhäuser verwalten komplexe Herz-Kreislauf-Verfahren, die multidisziplinäre Expertise erfordern. Die Präsenz erfahrener kardiothorakischer Chirurgen unterstützt höhere Verfahrensvolumina. Erweiterte diagnostische und bildgebende Einrichtungen verbessern die chirurgische Präzision. Krankenhäuser profitieren von einer starken Rückerstattung Deckung für Herz-Kreislauferkrankungen. Die zunehmende Patientenpräferenz für die Krankenhauspflege unterstützt Dominanz. Kontinuierliche Upgrades in chirurgischen Geräten verstärken die Annahme. Hohe Notfall-Handling-Kapazität verstärkt Führung.
Das Segment Kliniken/Kardinäle wird voraussichtlich die schnellste CAGR von 11,9% von 2026 bis 2033 registrieren, angetrieben durch die rasche Expansion spezialisierter Herzzentren weltweit. Diese Zentren bieten konzentrierte Herz-Kreislauf-Pflege mit kürzeren Patienten-Wartezeiten. Die zunehmende Vorliebe für ambulante und minimalinvasive Verfahren unterstützt das Wachstum. Geringere Betriebskosten im Vergleich zu Krankenhäusern fördern die Geräteannahme. Die zunehmenden Investitionen im privaten Gesundheitswesen beschleunigen den Ausbau des Zentrums. Die Steigerung des medizinischen Tourismus in der Herzpflege erhöht die Nachfrage weiter. Technologische Fortschritte ermöglichen komplexe Verfahren in spezialisierten Kliniken. Verbesserte Patientenfreundlichkeit stärkt langfristige Wachstumsaussichten.
Kardiovaskuläre Prothetikgeräte Markt Regionale Analyse
- Nordamerika dominierte den Markt für Herz-Kreislauf-Prothesen mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch hochmoderne Gesundheitsinfrastruktur, starke Einführung innovativer Herzimplantate und die Präsenz führender Hersteller von Medizinprodukten
- Die Region profitiert von hohem Bewusstsein für Herz-Kreislauf-Erkrankungen, Frühdiagnose und weit verbreitete Verfügbarkeit von fortgeschrittenen chirurgischen und interventionellen Kardiologie-Verfahren. Favorable Rückzahlungspolitik für Herzklappenersatz, Herzschrittmacherimplantation und vaskuläre Prothetikverfahren unterstützen die Marktherrschaft
- Kontinuierliche technologische Weiterentwicklungen bei transcatheter Herzklappen und minimal invasive Herzgeräte beschleunigen die Adoption. Hohe Gesundheitsausgaben und starke klinische Expertise in Krankenhäusern und Herzzentren stärken die Führungsposition Nordamerikas
US Cardiovascular Prosthetic Devices Market Insight
Der US-amerikanische Markt für Herz-Kreislauf-Prothesen machte den Großteil der regionalen Nachfrage im Jahr 2025 aus, angetrieben durch hohe Prozedurmengen und schnelle Aufnahme von prothetischen Herzklappen der nächsten Generation, Herzschrittmachern und Gefäßimplantaten. Das Land hat eine hohe Prävalenz von Herz-Kreislauf-Erkrankungen aufgrund von alternden Bevölkerungs- und lebensbedingten Risikofaktoren. Starke klinische Studienaktivität und frühzeitige Einführung innovativer Technologien unterstützen das Marktwachstum. Favorable Rückerstattung Frameworks fördern den Einsatz fortschrittlicher Prothetikgeräte in chirurgischen und katheterbasierten Eingriffen. Die Präsenz von großen Herstellern und kontinuierlichen Produkteinführungen stärken den US-Markt weiter. Die zunehmende Fokussierung auf minimalinvasive und transcatheter Verfahren treibt die anhaltende Nachfrage weiter voran.
Europa Cardiovascular Prosthetic Devices Market Insight
Der europäische Markt für Herz-Kreislauf-Prothesen wird in der Vorausschätzungsperiode auf einem beträchtlichen CAGR ausgebaut, unterstützt durch steigende Herz-Kreislauf-Erkrankungen und eine alternde Bevölkerung. Bekannte öffentliche Gesundheitssysteme in ganz Westeuropa ermöglichen einen weit verbreiteten Zugang zu Herzchirurgieprozessen. Die zunehmende Übernahme von Transcatheter-Ventil-Ersatz und fortgeschrittene Gefäßprothesen treibt Marktwachstum an. Starke regulatorische Unterstützung für die Innovation von Medizinprodukten und die klinische Forschung beschleunigt die Annahme. Länder in der ganzen Region investieren in die Modernisierung der kardialen Pflegeinfrastruktur. Die zunehmende Betonung auf frühzeitige Interventionen und verbesserte Patientenergebnisse unterstützt eine nachhaltige Expansion in ganz Europa.
US Cardiovascular Prosthetic Devices Market Insight
Der US-amerikanische Markt für Herz-Kreislauf-Prothesen wird voraussichtlich während der Prognoseperiode stetig wachsen, angetrieben durch zunehmende Nachfrage nach Herz-Kreisläufen und interventionellen Kardiologieverfahren. Der National Health Service (NHS) spielt eine Schlüsselrolle bei der Gewährleistung des Zugangs zu fortschrittlichen Herz-Kreislauf-Behandlungen. Die zunehmende Übernahme minimalinvasiver Herzklappenersatz- und Schrittmachertechnologien unterstützt das Marktwachstum. Die zunehmende Prävalenz der koronaren Arterienerkrankung und Herzrhythmusstörungen erfordern weitere Kraftstoffe. Die fortschreitenden Investitionen in Herzzentren von Exzellenz und spezialisierter Ausbildung erhöhen die Prozessvolumina. Das starke klinische Forschungsumfeld der U.K. trägt auch zu Innovation und Adoption bei.
Deutschland Cardiovascular Prosthetic Devices Market Insight
Der deutsche Markt für Herz-Kreislauf-Prothesen stellt einen der größten Märkte für Herz-Kreislauf-Prothesen in Europa dar, unterstützt durch seine fortschrittliche Gesundheitsinfrastruktur und starke Betonung auf medizinische Innovation. Das Land hat ein hohes Volumen an Herz-Kreislauf-Verfahren, insbesondere bei Ventilersatz und Gefäßchirurgie. Die frühe Annahme von technologisch fortschrittlichen Prothesen treibt das Marktwachstum an. Starke Erstattungsdeckung und ein gut ausgebautes Krankenhausnetz unterstützen die weit verbreitete Nutzung. Die deutsche Führung in der Medizintechnik und der klinischen Forschung stärkt die Markterweiterung. Kontinuierliche Upgrades in Herzpflegeanlagen verstärken die langfristige Nachfrage.
Asien-Pazifik Herz-Kreislauf Prothetische Geräte Markt Einblick
Der asiatisch-pazifische Markt für Herz-Kreislauf-Prothesen wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region sein, die auf einem CAGR von 21,2% von 2026 bis 2033 ausbaut. Das Wachstum wird durch die Erhöhung der Gesundheitsausgaben, das zunehmende Bewusstsein für die Herz-Kreislauf-Gesundheit und den Ausbau der Krankenhausinfrastruktur getrieben. Schnelle Urbanisierung und Lebensstiländerungen tragen zu einer höheren Prävalenz von Herzerkrankungen in der gesamten Region bei. Regierungen investieren stark in die Verbesserung des Zugangs zu fortschrittlicher Herzpflege. Die Ausweitung der Verfügbarkeit von qualifizierten Herzchirurgen und interventionellen Kardiologen unterstützt die Adoption. Auch der wachsende medizinische Tourismus in Herzverfahren erhöht die regionale Nachfrage.
Japan Cardiovascular Prosthetic Devices Markt Einblick
Der japanische Markt für Herz-Kreislauf-Prothesen gewinnt aufgrund der schnell alternden Bevölkerung und der hohen Prävalenz von Herz-Kreislauf-Erkrankungen stetige Traktion. Japan hat weltweit einen der höchsten Anteile älterer Menschen, der die Nachfrage nach Herzklappenersatz und Herzschrittmacherimplantationen deutlich erhöht. Starke Betonung auf minimalinvasive und katheterbasierte Verfahren unterstützt das Marktwachstum. Fortgeschrittene Krankenhausinfrastruktur und hohe Einführung innovativer medizinischer Technologien verbessern Verfahrensergebnisse. Kontinuierliche Investitionen in Herz-Kreislauf-Forschung und Geräteinnovation stärken den Markt weiter. Günstige Rückerstattungsrichtlinien unterstützen die weitverbreitete Nutzung fortgeschrittener Prothetikgeräte.
China Herz-Kreislauf Prothetische Geräte Markt Insight
China Herz-Kreislauf-Prothetik-Geräte Markt entfiel auf den größten Umsatzanteil in der Region Asien-Pazifik im Jahr 2025, angetrieben von einer schnell wachsenden Patientenpopulation und erweiterten Zugang zu fortgeschrittener Herz-Kreislauf-Pflege. Das zunehmende Auftreten von Herz-Kreislauf-Erkrankungen durch Urbanisierung und Lebensstilwechsel ist ein wichtiger Wachstumstreiber. Regierungsinitiativen zur Modernisierung der Gesundheitsinfrastruktur und zur Erweiterung von Herzspezialkliniken beschleunigen die Adoption. Die zunehmende Verfügbarkeit qualifizierter Herzchirurgen und Interventionseinrichtungen unterstützt das Prozesswachstum. Inländische Hersteller verbessern die Erreichbarkeit und Zugänglichkeit von Herz-Kreislauf-Prothesen. Das zunehmende Bewusstsein für die frühe Diagnose und Behandlung verstärkt die Markterweiterung in China.
Cardiovascular Prosthetic Devices Market Share
Die Cardiovascular Prosthetic Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
•Medtronic(Irland)
• Abb.(US)
•Wissenschaftlich(US)
•Edwards Lifesciences (USA)
•Johnson & Johnson (USA)
•Biotronik (Deutschland)
•LivaNova (USA)
•Terumo Corporation (Japan)
•Stryker Corporation (USA)
•MicroPort Scientific Corporation (China)
•Merit Medical Systems (US)
•B. Braun Melsungen AG (Deutschland)
•Cook Medical (USA)
Neueste Entwicklungen im globalen Markt für Herz-Kreislauf-Prothesen
- Im März 2021 erhielt Medtronic plc die US-FDA-Zulassung für seine HarmonyTM Transcatheter Pulmonary Valve (TPV), die erste minimal-invasive Therapie für Patienten mit schweren pulmonalen Regurgitation im Zusammenhang mit angeborenen Herzerkrankungen, wodurch ein Katheter-basierter Ansatz ermöglicht wird, der die Notwendigkeit einer offenen Herzoperation sowohl bei Erwachsenen als auch bei Kindererkrankungen reduziert
- Im August 2021 kündigte Medtronic die FDA-Zulassung des Evolut FX Transcatheter Aortic Valve Replacement (TAVR)-Systems der nächsten Generation an, das eine einfache und verfahrenstechnische Präzision bei der Behandlung symptomatischer schwerer aortischer Stenose erhöht und seine Führung in der transcatheter Herzklappentechnologie verstärkt
- Im August 2023 wurde Genesis MedTechs J-Valve Transfemoral System von der US FDA für die Behandlung schwerer nativer aortischer Regurgitation und gemischter aortischer Ventilerkrankungen über einen minimalinvasiven Ansatz, die Entwicklung und Regulierungskommunikation für dieses neuartige Prothesenventilsystem erteilt.
- Im März 2024 kündigte Medtronic die FDA-Zulassung des neuesten Evolut FX+ TAVR-Systems für die Behandlung symptomatischer schwerer aortischer Stenose an, mit Designverbesserungen, die den koronären Zugang erleichtern, ohne die Ventilleistung zu beeinträchtigen, was eine wichtige Weiterentwicklung der TAVR-Technologie darstellt.
- Im Februar 2024 wurde das EVOQUETM Tricuspid Valve Ersatzsystem von Edwards Lifesciences zur ersten Transcatheter-Therapie, die von der US FDA für die Behandlung von Tricuspid Regurgitation zugelassen wurde und eine minimalinvasive Option für Patienten bietet, die nicht ausreichend auf eine optimale medizinische Therapie reagiert haben
- Im Mai 2025 kündigte Edwards Lifesciences an, dass seine SAPIEN 3 Transcatheter Aortic Valve Replacement (TAVR) Plattform FDA-Zulassung für den Einsatz bei Patienten mit schwerer aortischer Stenose erhielt, die asymptomatisch sind und die klinische Patientenpopulation, die für minimalinvasive Ventilersatz geeignet ist, erweitert.
- Im Januar 2025 berichtete Abbott Laboratories über die erfolgreiche Fertigstellung des EVOLUT PRO+ Transcatheter Valve Replacement klinische Studie, die eine verbesserte Verfahrenseffizienz für Patienten mit kleineren oder komplexeren aortischen Annullierungen zeigt und die potenzielle Anwendbarkeit von TAVR-Therapien erweitert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











