


Globaler Markt für Continuous Integration (CI)-Tools, nach Bereitstellungsmodus (On-Premises, Cloud), Unternehmensgröße (Kleine und mittlere Unternehmen, Großunternehmen), Branche ( Bankwesen, Finanzdienstleistungen und Versicherungen , Einzelhandel und E-Commerce, Telekommunikation, Bildung, Medien und Unterhaltung, Gesundheitswesen, Fertigung, Sonstige), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Übriges Asien-Pazifik, Saudi-Arabien, VAE, Südafrika, Ägypten, Israel, Übriger Naher Osten und Afrika) Branchentrends und Prognose bis 2029.
Was ist die Global Continuous Integration (CI) Tools Market Size and Growth Rate
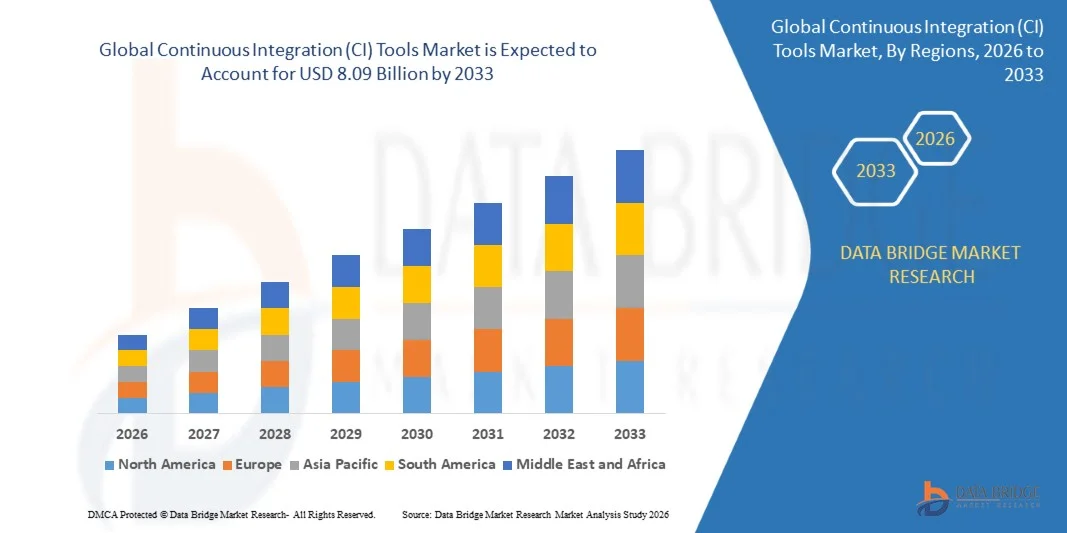
- Wie bei Data Bridge Market Research Analysis wurde die weltweite kontinuierliche Integration (CI)-Tools Marktgröße bewertet2,33 Milliarden USD in 2025und wird voraussichtlich erreichen8,09 Milliarden USD bis 2033, beiCAGR von 16,80%während des Prognosezeitraums
- Der kontinuierliche Integrations- (CI)-Werkzeugmarkt wird von der steigenden Nachfrage nach Automatisierung im Weiterentwicklungsprozess der Software angetrieben. Der Anstieg der Nachfrage nach kontinuierlicher Integration (CI)-Werkzeuge unter allen Branchen-Strecken ist ein wesentlicher Faktor, der das Wachstum des Marktes treibt. Die Steigerung der Produktivität mit Hilfe der kontinuierlichen Integration (CI)-Werkzeuge treibt die Nachfrage nach kontinuierlicher Integration (CI)-Werkzeugmarkt an
Marktgröße und Prognose
- Globaler Marktwert (2025):2,33 Milliarden USD
- Voraussichtlicher Marktwert (2033):8,09 Milliarden USD
- Wettervorhersage CAGR (2026–2033):16.80%
Was sind die großen Takeaways des Continuous Integration (CI) Tools Market
- Die hohe Nachfrage nach fortschrittlicher Datenintegration sowie Management-Tools und der signifikante Wandel in Richtung auf Technologien wie maschinelles Lernen und künstliche Intelligenz werden den kontinuierlichen Integrations-Tools-Markt für den oben genannten Prognosezeitraum beeinflussen
- Darüber hinaus wird die Steigerung der Adoptionsrate von Cloud-Computing-Lösungen und die wachsende Nachfrage von automatisierten Werkzeugen unter den Unternehmen die vorteilhaften Möglichkeiten für die kontinuierliche Integration (CI)-Tools Marktwachstum steigern
- Nordamerika dominierte den kontinuierlichen Integrations- (CI)-Tools-Markt mit einem Umsatzanteil von 41,95 % im Jahr 2025, angetrieben durch starke Annahme von DevOps-Praktiken, schnelle Cloud-Migration, Enterprise-Software-Modernisierung und steigende Nachfrage nach automatisierten Software-Liefer-Pipelines in den USA und Kanada.
- Asia-Pacific wird die schnellste CAGR von 2026 bis 2033 von 10.72% registrieren, angetrieben durch schnelle Erweiterung von Software-Entwicklungszentren, steigende Cloud-Adoption und wachsende digitale Transformation in China, Indien, Japan, Südkorea und Südostasien
- Das Cloud-Segment dominierte den Markt mit einem Anteil von 61,4% im Jahr 2025, da es das bevorzugte Bereitstellungsmodell für Unternehmen bleibt, die Skalierbarkeit, Fernzugriff, schnellere Implementierung und geringere Infrastrukturkosten suchen
Report Scope und kontinuierliche Integration (CI) Tools Marktsegmentierung
|
Attribute |
Kontinuierliche Integration (CI) Werkzeuge Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Continuous Integration (CI) Tools Market
„Steigerung von Shift Toward Cloud-Native, AI-Enabled und DevOps-Integrated CI Plattformen„
- Der kontinuierliche Integrations- (CI)-Tools-Markt zeigt eine starke Einführung von Cloud-basierten, skalierbaren und automatisierungsgetriebenen Plattformen, die schnellere Software-Buildings, Tests und Bereitstellung in agilen Entwicklungsumgebungen unterstützen sollen.
- Anbieter stellen AI-fähige Pipeline-Optimierung, automatisierte Test-Frameworks und DevSecOps-Integrationen vor, die Bereitstellungsgeschwindigkeit, Code-Qualität und Release-Effizienz verbessern
- Die wachsende Nachfrage nach kontinuierlicher Software-Lieferung, Mikroservice-Architektur und containerizzate Anwendungen treibt die Nutzung über Unternehmen, SaaS-Anbieter und digital-native Organisationen
- So erweitern Unternehmen wie Microsoft, Atlassian, CloudBees, AWS und GitHub die CI-Fähigkeiten durch fortschrittliche Orchestrierung, Echtzeitüberwachung und Cloud-native Integrationen.
- Die zunehmende Notwendigkeit schneller Release-Zyklen, die Zusammenarbeit über verteilte Teams und die automatisierte Qualitätssicherung beschleunigen die Verschiebung auf integrierte CI-Plattformen
- Da Software-Ökosysteme agiler und komplexer werden, bleiben CI-Tools für schnellere Releases, automatisierte Tests und kontinuierliche Produktinnovation von entscheidender Bedeutung.
Was sind die Key Drivers of Continuous Integration (CI) Tools Market
- Die steigende Nachfrage nach schnelleren Softwareentwicklungszyklen und die automatisierte Codevalidierung ist ein wichtiger Wachstumstreiber für Unternehmen und Startups
- So erweiterten die führenden Anbieter 2025–2026 ihre Plattformen mit KI-gestützten Debugging-, Testautomatisierung- und Pipeline-Analysefähigkeiten.
- Die wachsende Übernahme von DevOps, Agile, Kubernetes, Cloud Computing und Remote Engineering Teams erhöht die Nachfrage in den USA, Europa und Asien-Pazifik
- Fortschritte bei der CI/CD-Orchestrierung, API-Integrationen, Containerunterstützung und Cloud-native Bereitstellungs-Workflows haben die Plattformleistung und Skalierbarkeit gestärkt
- Die zunehmende Nutzung von KI-Anwendungen, SaaS-Produkten, Fintech-Plattformen und mobilen Anwendungen schafft eine starke Nachfrage nach robusten CI-Tools
- Unterstützt durch stetige Investitionen in digitale Transformation, Unternehmenssoftware und Cloud-Infrastruktur wird erwartet, dass der CI-Tools-Markt ein starkes langfristiges Wachstum zeigt
Welchen Faktor stellt das Wachstum des kontinuierlichen Integrationsmarkts (CI) dar
- Hohe Kosten im Zusammenhang mit unternehmenseigenen CI-Plattformen, Premium-Integrationen und groß angelegten Cloud-Bereitstellungen beschränken die Übernahme von KMU und Frühphasen-Startups
- Zum Beispiel, während 2024–2025, steigende Cloud-Infrastrukturkosten und Software-Lizenzkosten erhöhte Bereitstellungsbudgets für mehrere Organisationen
- Komplexität bei der Verwaltung von Multi-Cloud-Pipelines, Legacy-Systemintegration und Sicherheits-Compliance-Workflows erhöht den Bedarf an qualifizierten DevOps-Profis und Schulungen
- Begrenztes Bewusstsein in aufstrebenden Märkten in Bezug auf CI/CD Best Practices und Automatisierungsreife verlangsamt die Annahme
- Wettbewerb aus Open-Source-Alternativen, integrierte DevOps-Suiten und interne Bereitstellungsrahmen schaffen Preisdruck und reduziert Produktdifferenzierung
- Um diese Probleme zu lösen, konzentrieren sich Unternehmen auf kostenoptimierte Abonnements, AI-getriebene Automatisierung und vereinfachte Integrationen, um die globale Einführung von Continuous Integration (CI) Tools zu erhöhen
Wie wird der Continuous Integration (CI) Tools Market segmentiert
Der Markt wird auf der GrundlageEinsatzmodus, Organisationsgröße und vertikal.
• Durch Bereitstellungsmodus
Auf Basis des Bereitstellungsmodus wird der Continuous Integration (CI) Tools-Markt in On-Premises und Cloud segmentiert. Das Segment Cloud dominierte den Markt mit einem Anteil von 61,4% im Jahr 2025, da es das bevorzugte Bereitstellungsmodell für Unternehmen bleibt, die Skalierbarkeit, Fernzugriff, schnellere Implementierung und geringere Infrastrukturkosten suchen. Cloud-basierte CI-Tools sind weit verbreitet für automatisierte Build-Pipelines, Code-Tests, Version Control Integration und DevOps-Kollaboration über verteilte Teams. Ihre Fähigkeit, Echtzeit-Updates, nahtlose Drittanbieter-Integrationen und schnellere Software-Release-Zyklen zu unterstützen, treibt weiterhin starke Adoption über Startups und große Unternehmen. Die zunehmende Nutzung von SaaS-basierten Entwicklungsumgebungen und die wachsende Nachfrage nach agiler Software-Lieferung verstärken die Segmentherrschaft weiter.
Das Segment On-Premises wird von 2026 bis 2033 am schnellsten CAGR wachsen und wird durch steigende Nachfrage aus hoch regulierten Branchen wie BFSI, Healthcare und Regierung angetrieben, wo die Datenkontrolle, die Sicherheit und die kundenspezifische Infrastruktur kritisch bleiben.
• Durch Organisationsgröße
Auf Basis der Organisationsgröße wird der Markt in kleine und mittlere Unternehmen und große Unternehmen segmentiert. Das Segment Large Enterprises dominierte den Markt mit einem Anteil von 57,8% im Jahr 2025, unterstützt durch umfangreiche Softwareentwicklungsoperationen, höhere DevOps-Budgets und starke Nachfrage nach unternehmenseigenen Automatisierungspipelines. Große Organisationen setzen CI-Tools zunehmend ein, um die Code-Integration zu optimieren, Tests zu automatisieren, Release-Qualität zu verbessern und Ausfallzeiten in mehreren Teams und Business Units zu reduzieren. Die Integration mit Enterprise-Tools wie Container-Orchestrierung, Sicherheitstests und Performance Monitoring-Plattformen unterstützt die Adoption weiter.
Das Segment Small and Medium Enterprises wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das durch die zunehmende digitale Transformation, die steigende SaaS-Adoption und das wachsende Bewusstsein für DevOps-Praktiken zwischen Startups und mittelständischen Unternehmen geprägt ist.
• Von Vertical
Auf der Grundlage der vertikalen, die kontinuierliche Integration (CI) Der Tools-Markt wird in Banking, Financial Services and Insurance, Retail und E-Commerce, Telekommunikation, Bildung, Medien und Unterhaltung, Healthcare, Manufacturing und andere segmentiert. Das IT & Telecommunication Segment dominierte den Markt mit einem Anteil von 34,6% im Jahr 2025, angetrieben durch kontinuierliche Software-Release, Cloud-native Anwendungsentwicklung und hohe Nachfrage nach agilen DevOps Workflows. Telecom-Anbieter und Software-Unternehmen nutzen CI-Tools umfassend für schnellere Anwendungsupdates, Netzwerk-Software-Tests und Service-Verlässlichkeitssteigerung.
Das Segment Banking, Financial Services and Insurance wird voraussichtlich von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das durch eine zunehmende Digitalisierung von Finanzdienstleistungen, schnelle App-Bereitstellungsanforderungen und einen starken Fokus auf sicheren, automatisierten Software-Liefer-Pipelines angetrieben wird.
Welche Region hält den größten Anteil am kontinuierlichen Integrationsmarkt (CI)
- Nordamerika dominierte den kontinuierlichen Integrations- (CI)-Tools-Markt mit einem Umsatzanteil von 41,95 % im Jahr 2025, angetrieben durch starke Annahme von DevOps-Praktiken, schnelle Cloud-Migration, Enterprise-Software-Modernisierung und steigende Nachfrage nach automatisierten Software-Liefer-Pipelines in den USA und Kanada. Eine hohe Durchdringung der Cloud-native Applikationsentwicklung, der Mikroservice-Architektur, der Containerisierung und der agilen Workflows setzt die Nachfrage nach CI-Tools in Softwareunternehmen, BFSI-Institutionen, Telekommunikationsanbietern, IT-Systemen im Gesundheitswesen und großen digitalen Plattformen fort.
- Führende Unternehmen in Nordamerika stellen fortschrittliche CI/CD-Plattformen mit AI-powered Code-Tests, automatisierten Einsatz-Workflows, Container-Orchestrations-Integration und Echtzeit-Monitoring-Funktionen vor, die die technologische Führung der Region stärken. Kontinuierliche Investitionen in Software-Engineering-Innovation, Cybersicherheit und digitale Transformation führen zur langfristigen Markterweiterung.
- Hohe Konzentration an Technologietalent, reife Startup-Ökosysteme und nachhaltige IT-Investitionen des Unternehmens verstärken die regionale Marktführerschaft
U.S. Continuous Integration (CI) Tools Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch die Präsenz von großen Cloud-Dienstleistern, Software-Entwicklungsunternehmen und Unternehmenstechnologie-Unternehmen. Die zunehmende Übernahme von DevOps-Pipelines, Git-basierten Workflows, automatisierten Test-Frameworks und Release Automation-Plattformen verstärkt die Nachfrage nach fortschrittlichen CI-Tools in den Bereichen BFSI, SaaS, Healthcare, Retail und Telecom. Die starke Nachfrage nach schnelleren Produkt-Releases, reduzierten Einsatzfehlern und die verstärkte Zusammenarbeit zwischen Entwicklungs- und Betriebsteams beschleunigt weiterhin das Marktwachstum.
Canada Continuous Integration (CI) Tools Market Insight
Kanada trägt wesentlich zum regionalen Wachstum bei, das durch steigende Investitionen in die digitale Infrastruktur, wachsende SaaS-Startups und zunehmende Unternehmenswolkenannahme getrieben wird. Organisationen nutzen CI-Tools zunehmend für automatisierte Builds, Codevalidierung und Bereitstellungseffizienz. Regierungsgestützte Innovationsinitiativen und eine starke Verfügbarkeit von Software-Talenten stärken die Adoption im ganzen Land.
Asia-Pacific Continuous Integration (CI) Tools Market
Asia-Pacific wird die schnellste CAGR von 2026 bis 2033 von 10,72% registrieren, angetrieben durch schnelle Erweiterung von Software-Entwicklungszentren, steigende Cloud-Adoption und wachsende digitale Transformation in China, Indien, Japan, Südkorea und Südostasien. Die zunehmende Nachfrage nach schnellerer Applikations-Bereitstellung, mobile App-Entwicklung und Unternehmensautomatisierung beschleunigt weiterhin die CI-Tool-Adoption über Startups und große Unternehmen.
China Continuous Integration (CI) Tools Market Insight
China ist der größte Beitrag zu Asia-Pacific aufgrund eines starken Wachstums in der Unternehmens-IT, Cloud-Infrastruktur und großen Software-Entwicklungsökosystemen. Die schnelle Digitalisierung über Finanzen, Einzelhandel, Telekommunikation und Fertigung treibt eine starke Nachfrage nach CI-Plattformen.
Japan Continuous Integration (CI) Tools Market Insight
Japan zeigt ein stetiges Wachstum, das durch die Modernisierung der Unternehmenssoftware, die starke Telekommunikationsinfrastruktur und die zunehmende Automatisierung über IT-Systeme in Unternehmen unterstützt wird.
Indien Continuous Integration (CI) Tools Market Insight
Indien ist ein wichtiger Wachstumsstandort, der durch den Ausbau von IT-Services, Startup-Ökosystemen, SaaS-Unternehmen und die steigende DevOps-Adoption angetrieben wird.
Südkorea Kontinuierliche Integration (CI) Tools Market Insight
Südkorea trägt maßgeblich durch eine schnelle digitale Transformation, fortschrittliche Telekommunikationsinfrastruktur und starke Unternehmenssoftwareinnovation bei.
Welches sind die Top-Unternehmen in Continuous Integration (CI) Tools Market
Die kontinuierliche Integration (CI)-Werkzeugindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Broadcom Inc. (USA)
- Amazon Web Services, Inc. (USA)
- Microsoft Corporation (USA)
- IBM (US)
- Oracle Corporation (USA)
- CloudBees, Inc. (USA)
- Red Hat, Inc. (USA)
- Circle Internet Services, Inc. (CircleCI) (USA)
- JetBrains s.r.o. (Tschechische Republik)
- Buildkite Pty Ltd. (Australien)
- TRAVIS CI GmbH (Deutschland)
- Bitrise Limited (Ungarn)
- Nevercode Ltd. (U.K.)
- SmartBear Software (US)
- Atlassian (Australien)
- Mikrofokus (U.K.)
- Puppet (USA)
- VSoft Technologies Pvt. Ltd. (India)
- JFrog Ltd. (Israel)
- AutoRABIT (US)
- AppVeyor Systems Inc. (Kanada)
- Harness Inc. (USA)
- Rendered Text (Serbia)
Was sind die jüngsten Entwicklungen im Global Continuous Integration (CI) Tools Market
- Im Januar 2026 führte CloudBees eine einheitliche, multi-platforme DevOps-Management-Lösung ein, um Unternehmens-Toolchains zu optimieren, indem es zentralisierte Governance über Plattformen wie GitHub, GitLab und Jenkins über eine einzige SaaS-basierte Steuerungsebene ermöglicht, wodurch die Workflow-Sichtbarkeit, Governance-Effizienz und unternehmensweite CI/CD-Orchestrationskapazitäten gestärkt werden
- Im Dezember 2025 hat JetBrains TeamCity mit nativen Docker-Integrationen und erweiterten Pipeline-Visualisierungsfunktionen aufgerüstet, so dass CI/CD-Setup für KMU durch Drag-and-Drop-Editoren und integrierte Container-Unterstützung einfacher wird und damit die Bereitstellungseffizienz, Usability und die Übernahme von Mid-Size-Entwicklungsteams verbessert wird.
- Im November 2025 rollte GitHub Actions bedeutende architektonische Verbesserungen aus, darunter YAML-Anker, private Workflow-Vorlagen, tiefere wiederverwendbare Workflow-Fähigkeiten und erweiterte Cache-Kapazitäten, wodurch Flexibilität, Leistung und Skalierbarkeit für großflächige CI/CD-Umgebungen erhöht werden
- Im März 2024 startete JetBrains TeamCity Pipelines, die später in seine Enterprise Edition integriert wurde, um das CI/CD Pipeline-Management mit einer intuitiveren Schnittstelle und einer verbesserten Skalierbarkeit für größere Teams zu vereinfachen und so eine bessere Zusammenarbeit, schnellere Releases und stärkere Workflows von DevOps zu unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












