



Segmentierung des globalen Marktes für Stanzbiopsien nach Typ (vollautomatische und halbautomatische Stanzbiopsiegeräte), Anwendungen (Krankenhäuser, Kliniken und Sonstige), Erkrankungen (Lungenkrebs, Leberkrebs, Brustkrebs und Prostatakrebs), Durchmesser (14G–18G, 18G) und Vertriebskanal (Direktvertrieb und Distributoren) – Branchentrends und Prognose bis 2033
Was ist die Core Needle Biopsy Markt Größe und Wachstum Rate
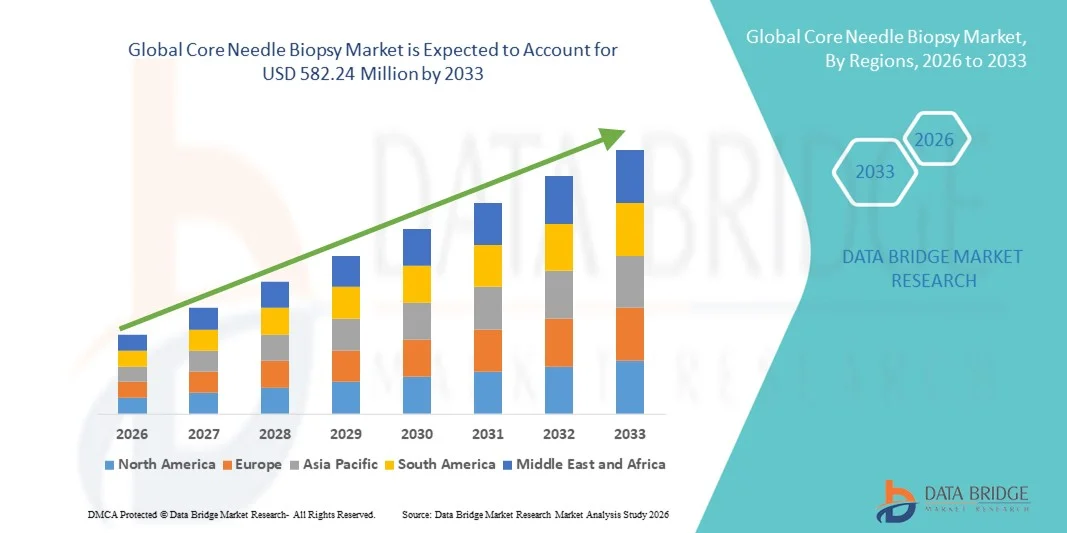
- Wie bei Data Bridge Market Research Analysis wurde die globale Kern-Nadel-Biopsie-Marktgröße geschätzt473,79 Mio. USD 2025und wird voraussichtlich erreichen582.24 Mio. USD 2033, beiCAGR von 2,61%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie von der zunehmenden Verbreitung von Krebs weltweit, dem zunehmenden Bewusstsein für die Früherkennung von Krankheiten und der steigenden Nachfrage nach minimalinvasiven Diagnoseverfahren in Gesundheitseinrichtungen angetrieben.
- Darüber hinaus werden Fortschritte inBiopsienadelDesign, verbesserte bildgebende Beratungstechnologien und der Ausbau der Gesundheitsinfrastruktur in Schwellenländern verstärken die Einführung von Kernnadel-Biopsiensystemen. Diese kombinierten Faktoren beschleunigen die Marktdurchdringung und unterstützen ein stetiges globales Wachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):473,79 Mio. USD
- Voraussichtlicher Marktwert (2033):582.24 Mio. USD
- Wettervorhersage CAGR (2026–2033): 2.61%
Was sind die großen Takeaways des Core Needle Biopsy Market
- Kernnadelbiopsie, eine minimalinvasive Diagnosetechnik zur Gewinnung von Gewebeproben, spielt eine wichtige Rolle bei der genauen Krebsdiagnose und -überwachung aufgrund ihrer Effizienz, Sicherheit und Fähigkeit, zuverlässige histopathologische Ergebnisse zu liefern
- Das Wachstum des Marktes wird in erster Linie durch die zunehmende globale Prävalenz von Krebs, das zunehmende Bewusstsein für die Früherkennung von Krankheiten und die zunehmende Vorliebe für minimalinvasive Verfahren gegenüber chirurgischen Alternativen in klinischen und Krankenhauseinstellungen getrieben.
- Nordamerika dominierte den Kern-Nadel-Biopsiemarkt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch fortgeschrittene diagnostische Infrastruktur, starke Einführung automatisierter Biopsiesysteme und die hohe Häufigkeit von Krebs-Screening-Programmen in den USA und Kanada
- Asia-Pacific wird in der Prognosezeit als die am schnellsten wachsende Region prognostiziert, die auf den Ausbau des Gesundheitszugangs, der staatlichen Krebserkenntniskampagnen und schnelle technologische Fortschritte in den Biopsie-Leitsystemen zurückzuführen ist
- Das vollautomatisierte Kernnadel-Biopsie-Gerätesegment dominierte den Markt mit dem größten Marktanteil von 46,7% im Jahr 2025, angetrieben durch seine verbesserte Präzision, operative Effizienz und wachsende Nutzung in Krankenhäusern und diagnostischen Labors für hochvolumige Biopsieverfahren
Report Scope und Core Needle Biopsy Market Segmentation
|
Attribute |
Kernbedarf Biopsy Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Core Needle Biopsy Market
Technologische Fortschritte in automatisierten und bildgeprüften Biopsiesystemen
- Ein entscheidender und beschleunigter Trend im globalen Kernnadelbiopsienmarkt ist die Integration fortschrittlicher Bildverarbeitungstechnologien und Automatisierung, die Präzision, Effizienz und Sicherheit von Biopsieverfahren zu verbessern
- Zum Beispiel entwickeln Unternehmen vollautomatische Biopsiegeräte, die Echtzeit-Ultraschall oderMRTAnleitung, die Ärzten erlaubt, Verletzungen mit größerer Genauigkeit anzusprechen und Patientenbeschwerden und -zeit zu reduzieren
- Die Einführung automatisierter und bildgeführter Systeme ermöglicht eine konsistente Gewebeprobenahme, eine Minimierung der Abhängigkeit des Bedieners und eine Verbesserung der Diagnosesicherheit, insbesondere in komplexen Krebsfällen
- Darüber hinaus verbessert die Integration von digitaler Bildgebung und robotergestützter Führung die Workflow-Effizienz und unterstützt entfernte oder AI-gestützte Diagnosen, besonders vorteilhaft in hochvolumigen klinischen Einstellungen
- Die nahtlose Integration dieser Technologien mit diagnostischen Bildgebungsplattformen erleichtert eine schnellere Analyse und verbesserte Patientenergebnisse, die auf die wachsende Nachfrage nach minimalinvasiven Verfahren ausgerichtet sind.
- Dieser Trend in Richtung Automatisierung, Präzision und Integration ist die Neuformulierung von Biopsie-Praktiken, indem führende Hersteller wie BD und Hologic ihre Portfolios mit AI-gestützten, bildgeführten und vollautomatisierten Kernbiopsiensystemen erweitern
- Die Nachfrage nach technologisch fortschrittlichen Biopsie-Geräten steigt in Krankenhäusern und diagnostischen Zentren rapide an, da Gesundheitsdienstleister die Genauigkeit, Effizienz und Patientensicherheit bei der Krebsdiagnose und Gewebeprobenahme priorisieren.
Core Needle Biopsy Market Dynamics
Fahrer
Steigende Krebsprävalenz und wachsende Präferenz für minimalinvasive Diagnostik
- Die weltweite Belastung von Krebs und das zunehmende Bewusstsein für die Früherkennung von Krankheiten sind Schlüsselfaktoren für die weltweite Nachfrage nach Kernnadelbiopsieverfahren.
- Zum Beispiel berichtete die Weltgesundheitsorganisation 2024 über 20 Millionen neue Krebsfälle, die einen Anstieg der diagnostischen Verfahren mit Kernnadelbiopsie als Standardansatz für die Gewebeanalyse zur Folge hatten.
- Da Gesundheitssysteme die Früherkennung und Präzisionsdiagnostik zunehmend priorisieren, bietet die Kernnadelbiopsie eine sichere, schnellere und weniger invasive Alternative zu chirurgischen Biopsien, was zu höheren Patientenakzeptanzraten führt.
- Darüber hinaus hat die Verschiebung in Richtung ambulante und tägliche Diagnose-Einstellungen den Einsatz von kompakten und automatisierten Biopsie-Geräten erweitert, die Effizienz steigern und die Erholungszeit reduzieren
- Die kontinuierliche Innovation im Gerätedesign, verbunden mit einer verbesserten Abbildungskompatibilität, treibt die Adoption in Krankenhäusern, Kliniken und Krebsspezialitäten weltweit voran
- Die steigende Nachfrage nach personalisierter Medizin und molekularer Profilierung erhöht den Einsatz von gewebebasierten Diagnostiken und unterstützt die Aufnahme von Kernnadel-Biopsienproben für genomische und biomarkerische Tests.
- Regierungsinitiativen zur Förderung der Krebsvorsorge und der Entwicklung der diagnostischen Infrastruktur, insbesondere in Schwellenländern, verstärken das Wachstumspotenzial des Marktes
Zurückhaltung/Challenge
Risiko von Komplikationen und strengen Regulierungsanforderungen
- Trotz seiner Vorteile konfrontiert der Kernnadelbiopsiemarkt Herausforderungen aufgrund von Risiken wie Blutungen, Infektionen oder Gewebeschäden, die das Patientenvertrauen und klinische Ergebnisse beeinflussen können
- Zum Beispiel erfordern bestimmte Biopsieverfahren mit zarten Organen wie Leber oder Lunge fortgeschrittene bildgebende und qualifizierte Operatoren, Komplikationen zu minimieren, die Verfahrenskomplexität zu erhöhen und Kosten
- Regelmäßige Zulassungsverfahren für neue Biopsiegeräte, einschließlich Anforderungen der FDA und der europäischen MDR, können Produktstarts verzögern und die Innovationsgeschwindigkeit in globalen Märkten begrenzen
- Darüber hinaus schaffen Variationen der Biopsiestandards und der Rückzahlungspolitik in den Regionen Barrieren für Hersteller, die konsequenten Markteintritt und Expansion suchen
- Überwindung dieser Herausforderungen durch verbesserte Sicherheitsdesigns, klinische Schulungsprogramme und schnellere regulatorische Wege sind unerlässlich, um ein nachhaltiges Marktwachstum zu gewährleisten
- Der begrenzte Zugang zu Fachärzten und Interventionsspezialisten in Ländern mit niedrigem und mittlerem Einkommen beschränkt weiterhin die weit verbreitete Einführung fortgeschrittener Kernbiopsiegeräte
- Hohe anfängliche Investitionskosten und mangelnde Standardisierung in Gesundheitseinrichtungen behindern die Skalierbarkeit von automatisierten und bildgeführten Biopsiesystemen in ressourcenbedingten Einstellungen weiter
Wie wird der Core Needle Biopsy Market segmentiert
Der Markt wird auf Basis von Typ, Anwendungen, Krankheit, Reichweite und Verteilungskanal segmentiert.
- Typ
Der Kernnadelbiopsiemarkt wird auf Basis des Typs zu vollautomatisierten Kernnadelbiopsiegeräten und halbautomatischen Kernnadelbiopsiegeräten segmentiert. Das vollautomatisierte Kernnadel-Biopsiegerät-Segment dominierte den Markt mit dem größten Marktanteil von 46,7% im Jahr 2025, angetrieben durch seine überlegene Genauigkeit, reduzierte Abhängigkeit des Betreibers und wachsende Akzeptanz in hochvolumigen Krankenhauseinstellungen. Vollautomatisierte Systeme bieten gleichbleibende Probenqualität, kürzere Prozedurzeiten und engere Integration mit bildgebenden Modalitäten (ultrasound/MRI), die sie in tertiären Pflege- und Onkologiezentren bevorzugt. Außerdem reduzieren sie die Variabilität gegenüber den Bedienern, verbessern die diagnostische Reproduzierbarkeit und ermöglichen optimierte Pathologie-Workflows. Serviceverträge und gebündelte Lösungen führender Hersteller fördern die Beschaffung von automatisierten Plattformen im Krankenhaus.
Das halbautomatisierte Kernnadel-Biopsiegerät-Segment wird erwartet, dass die schnellste Wachstumsrate von 5,8% von 2026 bis 2033, unterstützt durch seine geringeren Kapitalkosten, Portabilität und einfachere Wartungsanforderungen. Halbautomatische Geräte sind attraktiv für ambulante Kliniken, kleinere Krankenhäuser und mobile Screening-Programme, da sie die Leistung mit der Erschwinglichkeit ausgleichen. Ihre einfache Bedienung ermöglicht Chirurgen und Radiologen in ressourcenbelasteten Einstellungen, zuverlässige Biopsien ohne die Oberleitung der vollen Automatisierung durchzuführen. Die zunehmenden Screening-Initiativen in aufstrebenden Märkten und die Notwendigkeit einer Point-of-Care-Diagnose werden die semi-automatisierte Annahme weiter vorantreiben.
- Durch Anwendungen
Auf der Grundlage von Anwendungen wird der Markt in Krankenhäuser, Kliniken und andere unterteilt. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 62,3% im Jahr 2025, aufgrund konzentrierter Patientenvolumen, Verfügbarkeit von fortschrittlichen bildgebenden Suiten und multidisziplinären Teams, die bildgeführte Biopsien routinemäßig durchführen. Krankenhäuser profitieren von integrierten Pathologie-Services und Rückerstattungs-Frameworks, die Biopsie-Prozeduren unterstützen, so dass sie die primären Endnutzer von automatisierten und halbautomatisierten Systemen. Große Krankenhäuser führen auch die Produktakzeptanz durch klinische Studien und Partnerschaften mit Geräteherstellern, beschleunigen die klinische Vertrautheit und Vertrauen. Zugang zu Spezialisten und peri-Verfahrenspflege weitere Zementkliniken als dominante Anwendungsumgebung.
Das Kliniksegment wird voraussichtlich die schnellste CAGR von 7,4% während 2026–2033 registrieren, da ambulante und ambulante Pflegezentren zunehmend minimalinvasive Diagnosen zur Verbesserung des Patientenkomforts und zur Senkung der Gesundheitskosten anbieten. Kliniken investieren in kompakte Biopsiesysteme und Schulungen, um höhere Fallbelastungen ohne Krankenhauszulassung zu bewältigen. Diese Verschiebung wird durch Telepathologiedienste und schnellere Probentransportlogistik unterstützt, die eine klinikbasierte Diagnose ermöglichen. Da die Patientenpräferenz für den gleichen Tag wächst, werden die Kliniken einen steigenden Anteil an Routine-Biopsie-Volumen erfassen.
- Durch Krankheit
Auf der Grundlage der Krankheit wird der Markt in Lungenkrebs, Leberkrebs, Brustkrebs und Prostatakrebs eingestuft. Das Brustkrebssegment dominierte den Markt mit dem größten Anteil von 41,5% im Jahr 2025, was hohe Screening-Raten widerspiegelte, weit verbreitete Verfügbarkeit von Mammographie/Ultraschall-Leitungen und die Präferenz für Kernnadelbiopsie als diagnostische Standard für verdächtige Brustläsionen.BrustkrebsWorkflows sind gut etabliert über Screening-Programme und spezialisierte Brustzentren, die konsequente Nachfrage nach kompatiblen Biopsienadeln und Geräten. Der Bedarf an Gewebe, das für Histopathologie und Rezeptortests (ER/PR/HER2) ausreichend ist, hält den Kernnadeleinsatz in der Brustdiagnostik weiter aufrecht.
Das Lungenkrebssegment soll mit einem CAGR von 6,1 % von 2026 bis 2033 das schnellste Wachstum beobachten, das durch steigende Lungenkrebsinzidenz, verbesserte CT- und Bronchoskopie-geführte Biopsietechniken und größere Betonung auf die Gewinnung von Gewebe für die molekulare Profilierung getrieben wird. Fortschritte in der Navigationsbronchoskopie und perkutanen CT-Leitungen reduzieren Komplikationsraten und erweitern die Durchführbarkeit von Lungenbiopsien. Als gezielte Therapien und genomische Testproliferation wird die Nachfrage nach qualitativ hochwertigen Lungengewebeproben wachsen und die Einführung spezialisierter Nadeln und bildgeführter Systeme fördern.
- Von Range
Auf der Grundlage der Reichweite wird der Markt in 14G–18G, <14G und >18G segmentiert. Das Segment 14G–18G dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 57,0%, denn diese Messlinie bietet einen optimalen Kompromiss zwischen Probengröße und Sicherheit für übliche Indikationen wie Brust, Prostata und Leberbiopsien. Klinische bevorzugen 14G–18G Nadeln für Routine-Histopathologie und Immunhistochemie unter Beibehaltung akzeptabler Komplikationsprofile. Ihre Kompatibilität mit einer Vielzahl von automatisierten und halbautomatisierten Waffen und bildgebenden Führungssystemen zementiert weiter ihre führende Position. Die Standardisierung um diese Messgeräte vereinfacht die Inventarisierung und Schulung über Institutionen hinweg.
Das Segment <14G wird prognostiziert, um die schnellste Wachstumsrate von 8,0 % über den Prognosezeitraum zu registrieren, da Onkologiezentren und Molekularlabore zunehmend größere Kernproben für die Sequenzierung der nächsten Generation, Multigene Panels und fortgeschrittene Biomarker-Tests benötigen. Größere Nadeln ermöglichen die Retrieval von höher-integrity Gewebe geeignet für komplexe molekulare Assays, Begleitdiagnostik und Forschungsanwendungen. Da sich die Präzisionsmedizin ausdehnt, wird die Nachfrage nach <14G-Sampling in spezialisierten Zentren steigen, insbesondere wenn eine umfassende genomische Profilierung Routine ist.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in direkte Vertriebs- und Vertriebskanäle geweiht. Das Direktverkaufssegment dominierte den Markt mit dem größten Umsatzanteil von 68,4% im Jahr 2025, angetrieben von großen Herstellern bevorzugen direkte Beziehungen zu großen Krankenhaussystemen, um gebündelte Beschaffungs-, Schulungs- und langfristige Servicevereinbarungen anzubieten. Direkte Kanäle ermöglichen es Lieferanten, Geräteleistung, regulatorische Compliance und maßgeschneiderte klinische Unterstützung zu gewährleisten – was für hochwertig automatisierte Plattformen von Bedeutung ist. Exklusive Verträge und integrierte Lösungen verstärken Hersteller-Hauptpartnerschaften und schließen wiederkehrende Service-Umsätze ein.
Das Segment Verteilerkanal wird voraussichtlich die schnellste Wachstumsrate von 6,5% von 2026 bis 2033 aufzeichnen, da die regionalen Distributoren in kleine Krankenhäuser, Kliniken und Schwellenmärkte, in denen direkte Hersteller Präsenz begrenzt ist, expandieren. Händler bieten lokalisierte Inventar, flexible Finanzierung und After-Sales-Service, die Markteintrittsschranken zu senken. Ihre Netzwerke helfen den Herstellern dabei, die unterschiedlichen Beschaffungspraktiken über Geographien hinweg rasch zu skalieren und die Händler für die Marktdurchdringung in unterbewahrten Regionen wesentlich zu machen.
Welche Region hält den größten Teil des Core Needle Biopsy Market
- Nordamerika dominierte den Kern-Nadel-Biopsiemarkt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch fortgeschrittene diagnostische Infrastruktur, starke Einführung automatisierter Biopsiesysteme und die hohe Häufigkeit von Krebs-Screening-Programmen in den USA und Kanada
- Das Wachstum der Region wird weiter vorangetrieben durch die zunehmende Sensibilisierung für die Früherkennung von Krebs und das Vorhandensein von großen Medizinproduktenherstellern, die in automatisierte Biopsietechnologien investieren
- Technologische Innovation und Forschungskooperationen zwischen Krankenhäusern und diagnostischen Unternehmen haben auch die Entwicklung und Nutzung von vollautomatisierten Biopsiesystemen vorangetrieben und die Führung Nordamerikas in diesem Sektor konsolidiert
US Core Needle Biopsy Market Insight
Der US-Kernnadel-Biopsie-Markt entfiel auf die Mehrheit der nordamerikanischen Einnahmen im Jahr 2025, angetrieben durch eine zunehmende Belastung von Brust-, Lungen- und Prostatakrebs. Der starke Fokus des Landes auf die Krebsforschung, kombiniert mit einer schnellen Einführung vollautomatischer Biopsiesysteme, unterstreicht das Marktwachstum. Unterstützte Gesundheitspolitiken, Versicherungen für diagnostische Verfahren und laufende klinische Innovationen beschleunigen weiterhin die Übernahme in Krankenhäusern und diagnostischen Zentren. Darüber hinaus verbessert die Integration von KI-basierten Bildgebungswerkzeugen und robotisch unterstützten Biopsiegeräten die Diagnosegenauigkeit und Effizienz.
Europa Core Needle Biopsy Market Insight
Der Europa-Kernnadel-Biopsy-Markt wird in der Vorausschätzungszeit mit einem stetigen CAGR expandiert, der von der steigenden Krebsprävalenz, den unterstützenden staatlichen Screening-Programmen und einer zunehmenden Verschiebung in Richtung ambulante Diagnostik-Dienste angetrieben wird. Das wachsende Bewusstsein für die Früherkennung, insbesondere für Brust- und Prostatakrebs, unterstützt die Einführung von Kernbiopsiensystemen in der gesamten Region. Auch europäische Gesundheitseinrichtungen investieren in technologisch fortschrittliche und geduldenfreundliche Biopsielösungen. Darüber hinaus fördern Kooperationen zwischen akademischen Forschungszentren und medizinischen Gerätefirmen die Entwicklung innovativer, automatisierter Biopsie-Plattformen.
U.K. Core Needle Biopsy Market Insight
Der US-Kernnadel-Biopsiemarkt wird voraussichtlich während der gesamten Prognosezeit ein beachtliches Wachstum verzeichnen, unterstützt durch robuste Krebs-Screening-Initiativen und NHS-geführte Programme, die die Frühdiagnose fördern. Der Fokus des Landes auf die Verbesserung der Diagnosegenauigkeit und die Reduzierung der Wartezeiten hat die Einführung automatisierter und bildgeführter Biopsiegeräte in Krankenhäusern und spezialisierten Kliniken gefördert. Darüber hinaus fördern laufende Investitionen in die Digitalisierung der Gesundheitsversorgung und Partnerschaften mit globalen Medtech-Firmen den Zugang zu fortschrittlichen Biopsietechnologien.
Deutschland Core Needle Biopsy Market Insight
Der deutsche Kern-Nadel-Biopsie-Markt wird sich aufgrund der starken Gesundheitsinfrastruktur, des hohen Bewusstseins für die Krebsdiagnostik und der technologischen Innovation bei einem signifikanten CAGR bis 2033 ausweiten. Deutschlands Schwerpunkt auf Präzisionsmedizin und digitale Integration in diagnostischen Workflows hat den Einsatz von vollautomatisierten Biopsiesystemen beschleunigt. Die Annahme von bildgeführten und vakuumgestützten Biopsiegeräten ist besonders stark in den Onkologiezentren und Krankenhäusern. Kontinuierliche FuE-Investitionen und günstige staatliche Unterstützung für Krebs-Screening-Programme stärken das Marktwachstum weiter.
Asien-Pazifik Core Needle Biopsy Market Insight
Der asiatisch-pazifische Kern-Nadel-Biopsie-Markt wird während des Prognosezeitraums (2026–2033) mit dem schnellsten CAGR von 6,9% wachsen, der durch steigende Krebserkrankungen, die Verbesserung der Zugänglichkeit im Gesundheitswesen und eine rasche technologische Annahme in Ländern wie China, Japan und Indien gefördert wird. Die Erhöhung der Gesundheitsausgaben, verbunden mit staatlichen Krebserkenntnisinitiativen, erweitert die diagnostische Reichweite des Marktes. Die zunehmende Verfügbarkeit von erschwinglichen Biopsie-Geräten und das Entstehen lokaler Hersteller erhöhen das Eindringen in Schwellenländer.
Japan Core Needle Biopsy Market Insight
Der japanische Kernnadel-Biopsiemarkt zeigt bemerkenswertes Wachstum, unterstützt von der alternden Bevölkerung des Landes und starke Betonung auf Frühkrebs-Erkennung. Krankenhäuser übernehmen schnell bildgeführte und minimalinvasive Biopsiesysteme, um die Diagnosegenauigkeit und den Patientenkomfort zu verbessern. Technologische Innovation, vor allem in robotischen und automatisierten Biopsiegeräten, gewinnt an Traktion zwischen japanischen Gesundheitsdienstleistern. Die Integration von Biopsiewerkzeugen mit KI-basierten Bildgebungsplattformen verstärkt auch diagnostische Fähigkeiten in den Onkologieabteilungen.
Indien Core Needle Biopsy Market Insight
Der indische Kernnadel-Biopsie-Markt entfiel auf einen erheblichen Anteil der Asien-Pazifik-Region im Jahr 2025, die durch die Ausweitung von Krebs-Screening-Programmen, die Erhöhung der Gesundheits-Investitionen und die schnelle Urbanisierung getrieben wurde. Die wachsende Zahl an diagnostischen Laboren und Krankenhäusern, die Biopsieverfahren einführen, sowie eine verbesserte Gesundheitsinfrastruktur unterstützen ein starkes Marktwachstum. Auch die heimische Herstellung kostengünstiger Biopsiegeräte trägt zur Marktzugangsmöglichkeit bei. Darüber hinaus fördern die zunehmende Sensibilisierung für die Früherkennung von Krebs und Partnerschaften zwischen globalen Medizinprodukten und lokalen Händlern eine weit verbreitete Adoption im ganzen Land.
Welche sind die Top-Unternehmen im Core Needle Biopsy Market
Die Core Needle Biopsy Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Hologic, Inc. (USA)
- BD (US)
- Kochen (US)
- B. Braun SE (Deutschland)
- Kardinal Health (USA)
- Merit Medical Systems, Inc. (USA)
- Devicor Medical Products, Inc. (USA)
- AngioDynamics, Inc. (USA)
- PAJUNK (Deutschland)
- NeoDynamics AB (Schweden)
- Limaca Medical Ltd. (Israel)
- Mermaid Medical System (Dänemark)
- Argon Medical Devices, Inc. (USA)
- Olympus Corporation (Japan)
- Teleflex Incorporated (US)
- Medline Industries, Inc. (USA)
- SOMATEX Medical Technologies GmbH (Deutschland)
- Xerus Medical Inc. (USA)
- Endomag Ltd. (U.K.)
- Invendo Medical GmbH (Deutschland)
Was sind die neuesten Entwicklungen im Global Core Needle Biopsy Market
- Im Juni 2025 kündigte Mermaid Medical Group® die Einführung seines Full Core Biopsy Device an, das Millimeter-by-millimeter einstellbare Wurflänge, ein ultraleichtes Design, das mit CT-Gantries kompatibel ist, und einen internen Probenerfassungsmechanismus zur Minimierung von Brechschäden und zur Erhaltung der Probenintegrität aufweist. Das Gerät bietet Flexibilität für Kliniker über ein breites Spektrum an Gewebetypen, die eine individuelle Probenahmetiefe und verbesserte Kernqualität ermöglichen
- Im November 2024 führte Mammotome das Mammotome AutoCoreTM Single-Insertion Core Biopsy System in den USA ein, bietet eine knopflose automatische Armierung und vereinfachte Workflow, um Schritte zu reduzieren und die Ultraschall-geführte Brustbiopsie-Effizienz zu verbessern. Das Gerät ermöglicht es Klinikern, präzise Gewebeproben mit reduzierter Prozesszeit und verbesserter ergonomischer Handhabung durchzuführen, wodurch es für hochvolumige klinische Einstellungen geeignet ist
- Im September 2024 erweiterte Mammotome sein HydroMARKTM Plus Breast Biopsy Site Marker-Portfolio durch die Einführung der neuen „HummingbirdTM“-Markerform (neben DragonflyTM) um die Ultraschallsichtbarkeit zu verbessern und die Verlagerung der Brustbiopsielokalisierung zu reduzieren. Diese neuen Konfigurationen verbessern die Erkennung und Verfolgung von Nachbearbeitungsläsionen für die Nachbildung, ein entscheidender Faktor im personalisierten Brustkrebsmanagement
- Im September 2023 erhielt Limaca Medical Ltd. die U.S. FDA 510(k) Clearance für sein Precision-GITM Endoskopisches Ultraschallgerät (EUS) Biopsy Device, entwickelt, um gastrointestinale Läsionsproben mit verbesserter Automatisierung zu verbessern. Das Precision-GITM Gerät ermöglicht eine kontinuierliche Probenerfassung unter Ultraschallführung, reduziert die Anzahl der Einfügungen und verbessert die Gewebeintegrität. Das automatisierte Vakuum-gestützte System sorgt für eine konsequente Absaugung und zuverlässige Kernsammlung, die eine genauere pathologische Bewertung unterstützt
- Im April 2023 kündigte NeoDynamics, Inc. die U.S. Verfügbarkeit von NEONAVIA, das erste pulstechnische Biopsiesystem für Brust- und Axillar-Lymphknoten-Biopsien, das gezieltere Nadeleinbringung und höhere Gewebeausbeute aus schwierigen Läsionen liefern soll. Das NEONAVIA-System nutzt pulsgesteuerte Nadelbewegungen, um eine präzise, konsistente Probenahme zu erreichen und das Gewebetrauma während des Verfahrens zu reduzieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











