



Global Cultured Poultry Meat Market Segmentation, By Source (Chicken, Duck, Türkei und andere), Technologie (Suspension Culture, Scaffold-Based Culture, and Others), End Use (Foodservice, Retail, Pet Food, and Others), Produktform (Processed Products, Minced and Ground, and Whole-Cut und Structured) - Branchentrends und Prognose bis 2033
Was ist die kultivierte Geflügelfleischmarktgröße und -wachstumsrate
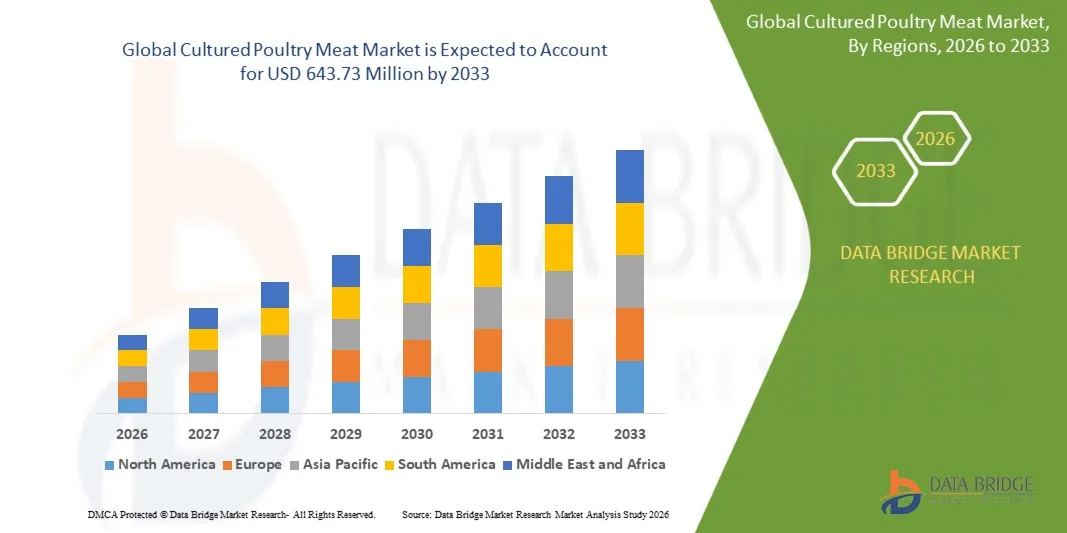
- Der kultivierte Geflügelfleischmarkt wurde gemäß der Data Bridge Market Research Analyse auf135,55 Mio. USD im Jahr 2025und wird zu erreichen643,73 Mio. USD bis 2033, in einemCAGR von 21,50% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch steigenden globalen Geflügelkonsum, Fortschritte in der Zellkultur, serumfreie Medien und Bioreaktortechnologien und die Ausweitung regulatorischer Zulassungen in den USA, Singapur, Australien und Europa verursacht wird. Die wachsende Nachfrage nach tierfreundlichem und nachhaltigem Protein unterstützt die Adoption über Lebensmittelservice, Einzelhandel und Tiernahrung.
- Erhöhung der Investitionen inkultiviertes Fleischundkultiviertes RindfleischPlattformen, kombiniert mit der Umstellung von kultivierten Produkten von Pilot-Skala auf Restaurants und Einzelhandelseinführungen, unterstützen die Markteinführung. Kulturelle Geflügelprodukte werden über Nuggets, Würste, Hackfleischzubereitungen und strukturierte Vollschnitte angewendet, die den Verbrauchern vertrauten Geschmack und Textur durchgezüchtetes Geflügelfleischhergestellt in kontrollierten Bioreaktoren.
Marktgröße und Prognose
- Globaler Marktwert (2025): 135,55 Mio. USD
- Voraussichtlicher Marktwert (2033): USD 643.73 Millionen
- Prognose CAGR (2026–2033): 21,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Kulturgutmarktes
- Nordamerika dominierte den kultivierten Geflügelfleischmarkt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, unterstützt durch USDA- und FDA-Reparaturen für kultiviertes Huhn, starke Risikofinanzierung und frühe Restauranteinführungen in den USA.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 24,60% von 2026 bis 2033 sein, die von Singapurs Regulierungsführerschaft, Zulassungen in Australien und steigender Proteinnachfrage in China, Indien und Südostasien betrieben wird.
- Das Hühnersegment führte den Markt mit einem Anteil von 71,30% im Jahr 2025, angetrieben durch die Skala des globalen Hühnerkonsums und die Reife der avian Zelllinien und Produktionsprozesse.
- Duck ist die am schnellsten wachsende Quelle, projiziert eine CAGR von 25,80%, was die Entstehung von Mehrsorten Produktionsplattformen und die jüngste Entenfreigabe in Singapur widerspiegelt.
- Das Segment Suspensionskultur dominierte die Technologiekategorie mit einem Anteil von 49,70% im Jahr 2025, was durch seine Eignung für hochdichte, skalierbare Bioreaktorproduktion führte.
- Der Lebensmittelservice entfiel auf 63,90 % des Marktanteils im Jahr 2025, bevorzugt von Restaurants und Köchen für Premium-, Small-Batch-Starts von gezüchteten Geflügelgerichten.
- Das Retail-Segment ist die am schnellsten wachsende Endverwendungskategorie, mit einem CAGR von 26,10%, angetrieben durch Etikettenzulassungen, sinkende Produktionskosten und der allmähliche Eintrag von Kulturprodukten in Supermärkte.
Bericht Umfang und kultivierte Geflügel Fleischmarktsegmentierung
|
Attribute |
Kulturelle Geflügel Fleisch Schlüsselmarkt Insights |
|
Verdeckte Segmente |
Quelle: Huhn, Duck, Türkei und andere Von der Technik: Hängekultur, Gerüstkultur und andere Durch die Endverwendung: Lebensmittelservice, Einzelhandel, Tiernahrung und andere Nach Produktform: Verarbeitete Produkte, gemindert und geschliffen, und Ganz-Cut und strukturiert |
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Kulturgutmarkt
- Die kultivierte Geflügelproduktion bewegt sich zunehmend von Pilot-Skala, serumabhängigen Prozessen auf kontinuierliche, serumfreie Fertigungs- und Mehrsorten-Plattformen, wodurch die Produzenten Kosten senken, Zelldichten erhöhen und eine technische und regulatorische Plattform über Huhn, Ente und andere Aviäre Produkte erweitern können.
- So nutzten Forscher im August 2024 nach Nature Food eine tangentiale Strömungsfiltration zur kontinuierlichen Herstellung von kultiviertem Huhn, die bis zu 130 Millionen Zellen pro Milliliter in einem tierstofffreien Medium kostete 0,63 USD pro Liter, während eine techno-ökonomische Analyse einer 50.000 Liter-Anlage einen Preis von etwa 6,2 USD pro Pfund prognostizierte.
- Die Produzenten bewegen sich auch auf Hybrid-Formulierungen und höhere Kulturzell-Inklusionsraten, mit kultivierten avian Muskel- und Fettzellen, um den Geschmack, die Textur und das Nährprofil von konventionellem Geflügel zu liefern.
- Regulatoren bauen klarere Genehmigungswege für gezüchtetes Geflügel, fördern Unternehmen, Produkte und Dossiers zu entwerfen, die über mehrere Zuständigkeiten gleichzeitig eingereicht werden können.
- So hat Parima im April 2026 laut Vegconomist die Zulassung der Singapore Food Agency für ihre kultivierte Ente sechs Monate nach ihrer kultivierten Hühnerzulassung gesichert, als erstes Unternehmen mit Clearance für zwei Arten und mit acht aktiven regulatorischen Einreichungen, einschließlich in der EU und der USA.
- Da die Zellkultureffizienz, die regulatorische Klarheit und die Mehrsortenproduktionsplattformen weiter voranschreiten, wird erwartet, dass kultiviertes Geflügel von Premium-Restaurant-Angeboten zu Heimtierfutter, verarbeiteten Produkten und ausgewählten Einzelhandelskanälen erweitert wird.
Was sind die Haupttreiber des Kulturgutmarktes
- Die weltweite Nachfrage nach Geflügel, dem weltweit konsumiertesten und preisgünstigsten Fleisch, ermutigt Lebensmittelunternehmen und Investoren, kultivierte Alternativen zu entwickeln, die ohne konventionelles Aufzuchten und Schlachten hergestellt werden können.
- So wird im Juli 2025 laut OECD und FAO der weltweite Geflügelverbrauch bis 2034 auf 173 Millionen Tonnen verbrauchsbereit prognostiziert, was 62% des weltweit im Laufe des Jahrzehnts verbrauchten zusätzlichen Fleisches ausmacht und den Umfang des Proteinmarktes, den das kultivierte Geflügel dienen soll, unterstreicht.
- Die zunehmende Sorge um Tierschutz, Antibiotikanutzung, Aviäre Krankheitsausbrüche und der ökologische Fußabdruck der intensiven Geflügelzucht erhöhen das Interesse an zellbasierten Produktionssystemen, die in kontrollierten, hygienischen Bioreaktorumgebungen arbeiten.
- So erhielt Believer Meats im Oktober 2025 laut Food Business Middle East & Africa die endgültige USDA-Zulassung für die Produktion und den Verkauf von kultiviertem Huhn, das erste Nicht-US-Unternehmen und das fünfte Gesamt geräumt, um kultiviertes Fleisch in den USA zu verkaufen, während acht Start-ups weltweit eine Form der Marktzulassung im Jahr 2025 gesichert.
- Mit regulatorischen Clearancen Expansion, Produktionskosten sinken und Lebensmittelsicherheitsstrategien, die alternative Proteine fördern, wird kultiviertes Geflügel positioniert, um weitere Investitionen von Lebensmittelherstellern, Lebensmittelunternehmern und Tiernahrungsmarken anzuziehen.
Welche Faktoren erschweren das Wachstum des kultivierten Geflügelfleischmarktes
- Die kultivierte Geflügelproduktion erfordert spezialisierte Bioreaktoren, Zelllinien, Wachstumsmedien und Lebensmittelanlagen, was zu kapitalintensiven Operationen und Einheitskosten führt, die weit über denen des konventionellen Huhns liegen.
- Zum Beispiel, im September 2025, nach FoodNavigator-USA, Texas erlassen Senat Bill 261 banning den Verkauf von kultiviertem Fleisch für zwei Jahre, mit Strafen von bis zu USD 25.000 pro Tag, wurde der siebte US-Staat, um das Produkt zu beschränken und eine Klage von UPSIDE Foods and Wildtype.
- Staatsverbote, Kennzeichnungsbeschränkungen und unterschiedliche Zeitpläne für neuartige Lebensmittelzulassungen in Regionen schaffen Regulierungsunsicherheit und Verzögerungsvermarktung, insbesondere für Unternehmen, die Simultaneinführungen in mehreren Ländern suchen.
- Verbraucherakzeptanz, wahrgenommene Natürlichkeit und Preisprämien bleiben Barrieren, da viele Verbraucher zögern, zellbasiertes Fleisch zu kaufen und begrenzte Produktionsmengen beschränken die Verfügbarkeit über ausgewählte Restaurants hinaus.
- Zum Beispiel, im November 2025, nach Reuters, wie von The Poultry Site berichtet, Singapur sank seine 30- bis 30 Lebensmittel-selbstversorgungs-Ziel, mit dem Minister feststellte, dass die Bemühungen, die lokale alternative Proteinindustrie zu vergrößern, durch höhere Produktionskosten und schwächere als erwartete Verbraucherakzeptanz zurückgehalten wurden.
- Die Kombination von hohen Produktionskosten, regulatorischer Fragmentierung und unsicherer Verbrauchernachfrage kann die Investitionen verlangsamen und die Adoption begrenzen, insbesondere wenn konventionelles Geflügel reichlich, erschwinglich und weithin akzeptiert bleibt.
Wie wird der kultivierte Geflügelfleischmarkt segmentiert
Der kultivierte Geflügelfleischmarkt wird auf Basis von Quelle, Technologie, Endverwendung und Produktform segmentiert.
- Quelle
Auf Basis der Quelle wird der kultivierte Geflügelfleischmarkt zu Hühnern, Enten, Truthühnern und anderen segmentiert. Das Hühnersegment dominierte den Markt mit 71,30% Anteil im Jahr 2025, unterstützt durch die Skala des globalen Hühnerkonsums und die Reife von avian Zelllinien und faserblastbasierten Produktionsprozessen. Das Huhn war das erste kultivierte Geflügelprodukt, das in den USA und Singapur gecleart wurde und ihm den weitesten regulatorischen und kommerziellen Rekord verleiht. Sein neutraler Geschmack und seine Vielseitigkeit über Nuggets, Cutlets und gezähmte Anwendungen stärken den Appell an den Foodservice. Weiterführende Fortschritte bei serumfreien Medien- und Bioreaktorausbeuten verstärken ihre Führung weiter. Wachsende Tiernahrung Starts schaffen zusätzliche Mengenmöglichkeiten.
Das Enten-Segment soll das schnellste Wachstum bei einem CAGR von 25,80% von 2026 bis 2033 registrieren, angetrieben durch den Premium-Gastronomiebedarf und die Entwicklung von Mehrsorten-Produktionsplattformen. Duck-Zellen ermöglichen differenzierte Produkte wie fettreiche Präparate, die höhere Preispunkte in feinen Speisen beauftragen. Unternehmen erweitern bestehende Zellkultur-Plattformen von Huhn bis Ente, was die Entwicklungszeiträume verkürzt und regulatorische Kenntnisse wiederverwendet. Die jüngste Clearance in Singapur hat einen lebensfähigen Genehmigungsweg für neue Vogelarten gezeigt. Das wachsende Interesse der asiatisch-pazifischen und europäischen Lebensmittelunternehmer wird voraussichtlich kommerzielle Starts unterstützen. Kleinere Volumina und höhere Stückzahlen machen Ente für die frühe Kommerzialisierung attraktiv.
- Von der Technik
Der kultivierte Geflügelfleischmarkt wird auf der Grundlage der Technik zu Suspensionskultur, Gerüstkultur und anderen segmentiert. Das Segment Suspensionskultur dominierte den Markt mit 49,70% Anteil im Jahr 2025, unterstützt durch seine Eignung für hochdichten, skalierbaren Bioreaktorbetrieb. Suspensionssysteme ermöglichen es Zellen, ohne Verankerung zu wachsen, die Ernte zu vereinfachen und eine kontinuierliche oder perfusionsbasierte Fertigung zu ermöglichen. Diese Prozesse können Zelldichten erhöhen und den Medienverbrauch pro Kilogramm Produkt reduzieren. Durch die Kompatibilität mit Rührkessel- und Airlift-Bioreaktoren können Hersteller etablierte Fermentationskompetenz nutzen. Die zunehmende Übernahme tierstofffreier Medien verbessert die Wirtschaftlichkeit der Suspensionsproduktion weiter.
Das auf Gerüsten basierende Kultursegment soll das schnellste Wachstum bei einem CAGR von 24,30% von 2026 bis 2033 registrieren, angetrieben durch die Nachfrage nach strukturierten Ganzschnittprodukten mit realistischer Faserausrichtung und -struktur. Edible und pflanzenerzeugte Gerüste führen Muskel- und Fettzellen-Ansatz, so dass Cutlets und Filets statt nur abgebaute Formate. Fortschritte in Biomaterialien, 3D-Biodruck und Gewebetechnik verbessern die Zellinfiltration und Nährstoffabgabe in dickeren Geweben. Die Zusammenarbeit zwischen kultivierten Fleischentwicklern und Materiallieferanten beschleunigt die Gerüstinnovation. Da die Hersteller auf eine Premium- Ganzschnitt-Positionierung abzielen, werden die auf Gerüsten basierenden Systeme voraussichtlich einen wachsenden Anteil an neuer Kapazität erfassen. Fertigungskomplexität und Validierungsanforderungen bleiben wichtige Überlegungen.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der kultivierte Geflügelfleischmarkt in Lebensmittelservice, Einzelhandel, Heimtierfutter und andere Segmente unterteilt. Das Segment Foodservice dominierte die Endverwendungskategorie mit einem Anteil von 63,90% im Jahr 2025, unterstützt von restaurant-geführten Starts, die es den Produzenten ermöglichen, begrenzte Mengen zu Premium-Preispunkten einzuführen. Küchenchefs und Restaurateuren fungieren als Frühanwender und helfen, die Bekanntheit der Verbraucher und die Glaubwürdigkeit der Marke aufzubauen. Verkostung Menüs und kurierte Gerichte reduzieren die Preisempfindlichkeit im Zusammenhang mit frühen Kulturprodukten. Direkte Beziehungen zu Restaurants vereinfachen auch die Logistik und Compliance in der anfänglichen Vermarktungsphase. Regulatorische Clearance von Foodservice-ersten Produkten in den USA und Singapur hat die Führung dieses Kanals verstärkt.
Das Retail-Segment soll das schnellste Wachstum bei einem CAGR von 26,10% von 2026 bis 2033, angetrieben durch Etikettenzulassungen, sinkende Produktionskosten, und den schrittweisen Eintrag von Kultur- und Hybridgeflügelprodukten in Supermärkte registrieren. Der Einzelhandel bietet deutlich größere Mengenmöglichkeiten als Restaurants und ermutigt die Produzenten, verpackte Nuggets, Würste und Hackprodukte zu entwickeln. Hybride Formulierungen, die kultivierte Zellen mit pflanzlichen Inhaltsstoffen vermischen, helfen, den Einzelhandelspreis zu erreichen. Klare Kennzeichnungsanforderungen, wie z.B. die "Zell-kultivierte" Bezeichnung, stellen die Transparenz der Verbraucher dar. Partnerschaften mit Lebensmittelketten und Lebensmittelherstellern sollen den Zugang erweitern. Preisparität und Akzeptanz der Verbraucher bleiben für Skalierung in diesem Kanal kritisch.
- Nach Produktform
Auf der Grundlage der Produktform wird der kultivierte Geflügelfleischmarkt zu Verarbeitungserzeugnissen, Hackfleisch und Boden sowie Vollschnitt und Strukturierung segmentiert. Das verarbeitete Produktsegment, das Nuggets, Würste und Patties umfasst, dominierte die Kategorie mit 54.20% Anteil im Jahr 2025, unterstützt durch die Fähigkeit, kultivierte Zellen mit Bindemitteln, Fetten und pflanzlichen Proteinen ohne komplexe Gewebestruktur zu kombinieren. Verarbeitete Formate tolerieren niedrigere Zelleinschlussraten und variable Textur, wodurch die Produktionskosten pro Portion reduziert werden. Vertraute Formate senken die Barriere für den Verbraucherprozess. Gegründete Lebensmittelverarbeitungsanlagen und Co-Hersteller können zur Formgebung, Kochen und Verpackung verwendet werden. Hybride Formulierungen verbessern die Erschwinglichkeit und Geschmackskonsistenz.
Das Ganzschnitt- und Struktursegment soll das schnellste Wachstum bei einem CAGR von 27,60% von 2026 bis 2033 registrieren, angetrieben durch das Streben nach echten Hähnchen-Brust- und Oberschenkel-ähnlichen Essenserlebnissen. Der Fortschritt bei Gerüsten, Bioprinting und Perfusionsbioreaktoren ermöglicht ein dickeres und ausgerichtetes Gewebe. Ganze Produkte können höhere Preispunkte im Premium-Foodservice und Gourmet-Einzelhandel beauftragen. Unternehmen investieren in die Zell-Line-Stabilität, Vaskularisierungsstrategien und Textur Engineering, um die Konsistenz zu verbessern. Der Erfolg in strukturierten Produkten würde auch den adressierbaren Markt über verarbeitete Anwendungen hinaus ausweiten. Hohe technische Komplexität und Kapitalintensität bleiben wichtige Einschränkungen bei kurzfristigen Volumen.
Welche Region hält den größten Teil des Kulturgutmarktes
- Nordamerika dominierte den kultivierten Geflügelfleischmarkt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, unterstützt durch USDA- und FDA-Reparaturen für kultiviertes Huhn, starke Risikofinanzierung und frühe Restauranteinführungen in den USA.
- Die Region profitiert auch von einem tiefen biotechnologischen Talentpool, etablierten Start-ups der Lebensmitteltechnologie und Partnerschaften mit großen Fleischverarbeitern. Das wachsende Interesse der Verbraucher an alternativen Proteinen, kombiniert mit den Zulassungen von Bundesmarken, verstärkt weiterhin die Position Nordamerikas, obwohl staatliche Beschränkungen weiterhin ein Faktor für den Marktzugang sind.
U.S. Kulturelle Geflügel Fleischmarkt Insight
Der US-kultivierte Geflügelfleischmarkt ist ein starkes Wachstum durch die bundesstaatliche Regulierungsfreistellung für kultiviertes Huhn, die Präsenz führender Entwickler und nachhaltige Investitionen in Zellkultur- und Bioreaktortechnologien. Der gemeinsame FDA- und USDA-Weg hat einen klaren Rahmen für Produktion, Inspektion und Kennzeichnung von zellangebautem Geflügel geschaffen. Darüber hinaus beschleunigen Restaurant-led Starts, wachsendes Interesse von Tiernahrungsmarken und Partnerschaften mit großen Fleischverarbeitern die Vermarktung. Gleichzeitig bilden die staatlichen Beschränkungen in mehreren Staaten, wo und wie Produkte im ganzen Land verkauft werden können.
Asien-Pazifik Kulturelle Geflügel Fleischmarkt Einblick
Der asiatisch-pazifische Geflügelfleischmarkt erwartet ein rasches Wachstum, das von Singapurs wegweisenden Regulierungsrahmen, Zulassungen in Australien und Neuseeland und steigender Proteinnachfrage in China, Indien und Südostasien angetrieben wird. Regierungen unterstützen alternative Proteinforschung zur Verbesserung der Ernährungssicherheit in importabhängigen Märkten. Darüber hinaus beschleunigen die große Geflügelkonsumpopulation der Region, starke Biomanufakturfähigkeiten und wachsende Investitionen in die Infrastruktur der Zellkultur. Die Stärkung der städtischen Einkommen und die Offenheit für neuartige Lebensmittel in mehreren Märkten unterstützen die regionale Expansion.
Japan Kulturelle Geflügel Fleischmarkt Insight
Der japanische kultivierte Geflügelfleischmarkt zeigt ein stetiges Wachstum aufgrund starker Forschungskapazitäten in der Zellbiologie, des staatlichen Interesses an der Innovation in der Lebensmitteltechnologie und einer hochqualitativen Konsumbasis. Inländische Start-ups, Universitäten und Lebensmittelhersteller arbeiten an Zellkultur-, Gerüst- und Gewebetechnik-Technologien zusammen. Darüber hinaus fördern Japans großer Geflügelkonsum, alternde Bevölkerung und die Betonung auf die Ernährungssicherheit die Erforschung alternativer Proteine. Regulatorische Rahmenbedingungen für kultivierte Lebensmittel entwickeln sich weiter, und klare Leitlinien sollen die Kommerzialisierung in den kommenden Jahren unterstützen.
China Kulturelle Geflügel Fleischmarkt Insight
Der in China kultivierte Geflügelfleischmarkt wächst rasant, angetrieben durch nationales Interesse an neuen Proteinquellen, großräumiger Biomanufakturkapazität und der weltweit größten Geflügelkonsumpopulation. Inländische Start-ups und Forschungsinstitute fördern Zelllinien, serumfreie Medien und Bioreaktorprozesse für kultiviertes Huhn und anderes Fleisch. Darüber hinaus ist die Unterstützung der politischen Aufmerksamkeit auf neuartige Lebensmittelquellen ermutigende öffentliche und private Investitionen. Regulatorische Genehmigungswege für kultivierte Produkte werden noch definiert, und Fortschritte auf ihnen werden das Tempo der kommerziellen Starts im ganzen Land beeinflussen.
U.K. Kulturelle Geflügel Fleischmarkt Insight
Der kultivierte Geflügelfleischmarkt der USA erlebt ein stetiges Wachstum, unterstützt von einer regulatorischen Sandbox für kultiviertes Fleisch, starke Forschungseinrichtungen und frühe Aktivitäten in kultivierten Heimtiernahrung. Die Food Standards Agency arbeitet mit Unternehmen und Regulierungsexperten zusammen, um die Sicherheitsbewertungen zu beschleunigen, und kultivierte Hühner- und Entendossiers werden derzeit überprüft. Darüber hinaus unterstützt das Interesse von nachhaltigen Verbrauchern, Lebensmittelhändlern und Investoren Werbepläne. Regulatorische Unabhängigkeit nach Brexit gilt auch als Chance für schnellere Neu-Food-Entscheidungen in den USA.
Deutschland Kulturelle Geflügel Fleischmarkt Insight
Der kultivierte Geflügelfleischmarkt in Deutschland wächst aufgrund des starken Ernährungssektors, des fortgeschrittenen Biotechnologie-Ökosystems und des wachsenden Interesses an nachhaltigen Proteinen stetig. Forschungseinrichtungen, Start-ups und etablierte Fleischproduzenten erforschen Zellkultur- und Bioreaktortechnologien für Geflügelanwendungen. Darüber hinaus bedeutet Deutschlands Rolle in der Europäischen Union, dass die Fortschritte bei der Beurteilung von neuartigen Lebensmitteln, einschließlich der im Rahmen des Rahmens eingereichten ersten kultivierten Lebensmittelanwendung, die Marktzeit stark beeinflussen werden. Hohe Verbraucherstandards für Qualität, Kennzeichnung und Tierschutz prägen auch die Produktentwicklung.
Welche sind die Top-Unternehmen im Kulturgutmarkt
Die kultivierte Geflügelfleischindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- UPSIDE Lebensmittel(US)
- Essen Sie einfach, Inc.(US)
- Aleph Farms Ltd.(Israel)
- Mosa Meat B.V.(Niederlande)
- SuperMeat The Essence of Meat Ltd.(Israel)
- Parima (Frankreich)
- Vow Group Pty Ltd (Australia)
- Wildtype, Inc. (USA)
- Mission Barns (USA)
- Steakholder Foods Ltd. (Israel)
- BioTech Foods (JBS S.A.) (Spanien)
- Ivy Farm Technologies Ltd.
- Meatly Ltd. (U.K.)
- Integriculture Inc. (Japan)
- CellX Limited (China)
- Joes Future Food (China)
- Umami Bioworks (Singapur)
- Tyson Foods, Inc. (USA)
- Cargill, Incorporated (USA)
- Charoen Pokphand Foods PCL (Thailand)
Was sind die neuesten Entwicklungen im Kulturgutmarkt
- Im Februar 2026 erklärte das Ministerium für Nachhaltigkeit und Umwelt in Singapur in einer schriftlichen parlamentarischen Antwort, dass die Singapore Food Agency seit 2024 64 Millionen bis 21 mehrjährige alternative Protein-Forschungsprojekte mit SGD ausgezeichnet hat, und bekräftigte die öffentliche Unterstützung für kultivierte Lebensmittelfähigkeiten in der Prozessentwicklung, Ernährung und Funktionalität trotz branchenweiten Kosten- und Konsumentakzeptanz-Hürden.
- Im Oktober 2025 erhielt Parima, gebildet durch den Zusammenschluss von Gourmey und Vital Meat, die Singapur Food Agency Genehmigung für sein kultiviertes Huhn, die erste Genehmigung für ein europäisches kultiviertes Fleischunternehmen. Das Produkt wird aus Zellen von befruchteten Hühnereiern hergestellt und in Bioreaktoren mit kombinierten Kapazitäten von mehreren tausend Litern produziert, nach Angaben des Unternehmens.
- Im April 2025 erhielt Vow die Genehmigung von Food Standards Australia New Zealand für seinen kultivierten Quail, die Verlängerung der regulatorischen Fußabdruck des australischen Unternehmens über Singapur, wo sein Produkt im April 2024 gelöscht wurde und seitdem über Restaurants in Gerichten wie Parfaits und Foie gras serviert.
- Im April 2024 genehmigte die Singapur-Food-Agentur Vows kultivierten Quail und fügte den im Stadtstaat geclearten Produkten neben dem Huhn von GOOD Meat eine zweite Vogelart hinzu. Das Quail wurde anschließend in einer Vielzahl von Restaurant-Gerichte in ganz Singapur, einschließlich Parfaits und Foie gras.
- Im Juni 2023 erteilte das US-Landwirtschaftsministerium UPSIDE Foods and GOOD Meat die Genehmigung, kultiviertes Huhn zu produzieren und zu verkaufen, die erste US-Freiheit seiner Art nach FDA-Sicherheitsüberprüfung. Die Produkte debütierten in Restaurants in San Francisco und Washington, D.C. und tragen das obligatorische „Zell-kultivierte“ Etikett.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











