


Curved Panel Market Nach Typ (90 Grad, 180 Grad, 270 Grad, 360 Grad, und andere), Anwendung (Architektur, Automotive, Verkehr, Handel und Industrie), Material (Glas, Metall, Kunststoff, Composite und andere), Technologie (OLED, LCD, LED, QLED, und andere), Endverwendung (Automotive, Consumer Electronics, Bau, Einzelhandel und Werbung, und andere Prognosen)
Was ist die gebogene Panel Markt Größe und Wachstum Rate
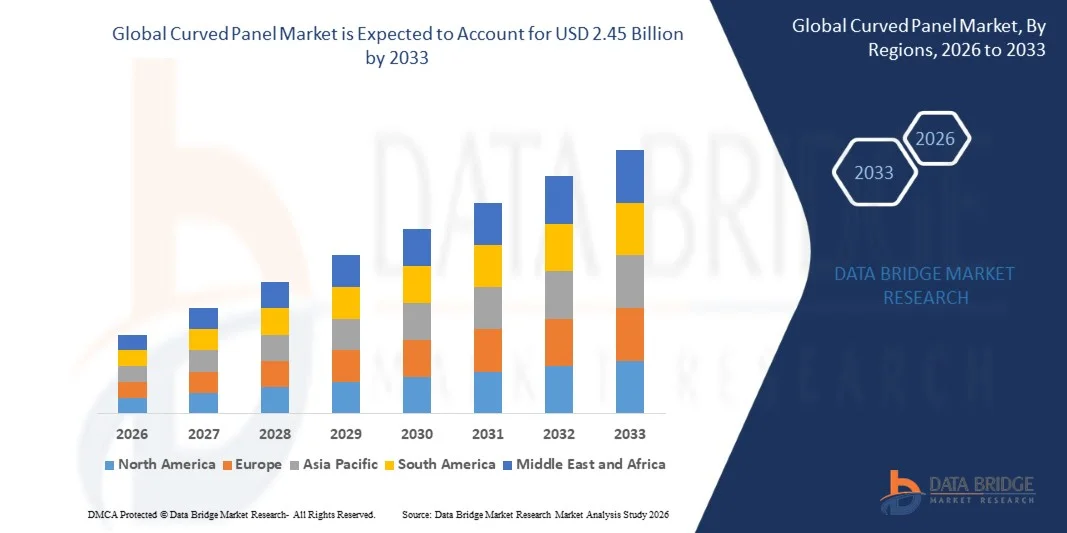
- Wie bei der Data Bridge Market Research Analyse, wurde der geschwungene Panelmarkt auf1,58 Milliarden USD im Jahr 2025und wird zu erreichen2,45 Mrd. USD bis 2033, in einemCAGR von 5,65% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die zunehmende Nachfrage nach immersiven Display-Erlebnissen, die zunehmende Übernahme von gebogenen Platten in der Automobil- und Unterhaltungselektronik, den wachsenden Einsatz in architektonischen und kommerziellen Anwendungen und die wachsende Präferenz für schlanke, qualitativ hochwertige Display-Lösungen getrieben wird. Durch die verstärkte visuelle Attraktivität und das immersive Blickerlebnis werden immer mehr Bogenpaneele in Fernsehen, Monitoren, Automobildisplays, Digital Signage und Architekturinstallationen übernommen.
- Die zunehmende Einführung fortschrittlicher Display-Technologien, Premium-Automobil-Innenräume, Gaming-Monitore, Digital Signage und intelligente Architekturlösungen ermutigt Hersteller, in innovative gekrümmte Panel-Technologien zu investieren. OLED-, QLED-, flexible Display- und LED-Technologien zeichnen sich dadurch aus, dass sie verbesserte Bildqualität, dünnere Designs, größere Designflexibilität, verbesserte Benutzererfahrung und eine breitere Anwendung in der Automobil-, Unterhaltungselektronik-, Gewerbe- und Architekturumgebung ermöglichen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.58 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2.45 Milliarden
- Prognose CAGR (2026–2033): 5,65%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des gebogenen Plattenmarktes
- Nordamerika dominierte den geschwungenen Plattenmarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt von technologischen Fortschritten in Display-Systemen, starke Annahme von geschwungenen Displays, das Vorhandensein von großen Technologieunternehmen und steigende Nachfrage von Automotive-, Entertainment- und Gaming-Anwendungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,1% von 2026 bis 2033 sein, die durch den Ausbau der Elektronikproduktion, die steigende Nachfrage der Verbraucher nach immersiven Displays, die zunehmende Automobilproduktion und die zunehmende Übernahme von OLED und anderen fortschrittlichen Bogen-Display-Technologien angetrieben wird.
- Das Segment 90 Grad führte den Markt mit einem Anteil von 48,2% im Jahr 2025, angetrieben durch seine breite Anwendbarkeit in architektonischen Strukturen, kommerziellen Installationen, Display-Systemen und industriellen Anwendungen, wo moderate Krümmung für Design Flexibilität und einfache Installation bevorzugt wird.
- 180 Grad ist der am schnellsten wachsende Typ, der für die Registrierung eines CAGR von 7,0% projiziert wird und die zunehmende Nachfrage nach hoch immersiven und umhüllenden Displaylösungen im Automobilinnenraum, Digital Signage, Unterhaltung, Architekturinstallationen und fortschrittlichen Visualisierungsanwendungen widerspiegelt.
- Das architektonische Segment dominierte die Anwendungskategorie mit einem Umsatzanteil von 41,5% im Jahr 2025, unterstützt durch die zunehmende Übernahme von gebogenen Platten in kommerziellen Gebäuden, Innenräumen, öffentlichen Räumen, Gastfreundschaftsprojekten und ästhetisch fokussierten architektonischen Designs.
- Das Branchensegment wird voraussichtlich die am schnellsten wachsende Anwendungskategorie sein, mit einem CAGR von 7,2%, angetrieben durch die zunehmende Übernahme von gebogenen Platten in Industrieanlagen, Fertigungsumgebungen, spezialisierten Displaysystemen und kundenspezifischen kommerziellen Anwendungen.
Bericht Umfang und gebogene Marktsegmentierung
|
Attribute |
Gebogene Panel Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im gebogenen Plattenmarkt
- Die gebogene Plattenherstellung bewegt sich zunehmend in Richtung auf leistungsstarke und leichte Display-Lösungen, da die Hersteller versuchen, immersive Blickerlebnisse, mehr Designflexibilität und nahtlose Integration in Automobil-, Unterhaltungselektronik-, Architektur-, Gewerbe- und Industrieanwendungen zu liefern.
- Zum Beispiel hat Tianma im Januar 2025 auf der CES 2025 ein mehrstufiges OLED-Display mit zwei 13-Zoll-OLED-Displays mit mehrfarbigem Deckglas eingeführt, um eine kontinuierliche Kfz-Cockpit-Anzeige zu erstellen.
- Die Hersteller konzentrieren sich zunehmend auf fortschrittliche OLED-, LCD-, LED- und QLED-Technologien, um die Bildqualität, Flexibilität, Helligkeit, Haltbarkeit und Blickwinkel zu verbessern und gekrümmte und nicht-traditionelle Display-Designs über mehrere Anwendungen zu ermöglichen.
- Die zunehmende Betonung auf immersive Displays und flexible Formfaktoren ist es, die Hersteller von Bogenpaneelen dazu zu ermutigen, mehrwüchsige Designs, biegsame Materialien, fortschrittliche glasbildende Technologien und leichte Displaystrukturen zu integrieren, anstatt sich ausschließlich auf konventionelle Flachpaneele zu verlassen.
- Energieeffizienz und nachhaltige Fertigung gewinnen auch an Bedeutung, da Hersteller gekrümmte Platten suchen, die den Materialeinsatz, die Verarbeitungsanforderungen und den Energieverbrauch reduzieren können und gleichzeitig hohe optische Leistung und Haltbarkeit gewährleisten. Die ColdForm-Technologie von Corning ermöglicht es beispielsweise, das Automobilglas bei Raumtemperatur zu formen und den CO2-Fußabdruck gegenüber der herkömmlichen gebogenen Glasform um bis zu 25% zu reduzieren.
- So kündigte OLEDWorks im Oktober 2025 die kommerzielle Verfügbarkeit von Atala Wave an, einem biegsamen OLED-Beleuchtungspanel für die Automobilintegration und demonstrierte die zunehmende Einführung flexibler und gekrümmter Technologien für Fahrzeuginnenräume.
- Die Nachfrage nach fortschrittlichen Bogenpaneelen erweitert sich auch über Automobil-, Unterhaltungselektronik-, Einzelhandels- und Werbe-, Bau- und Industrieanwendungen, wobei Hersteller zunehmend leichte, langlebige, hochauflösende und präzise geformte Paneele für komplexe Designs benötigen.
Was sind die Schlüsseltreiber des gebogenen Plattenmarktes
- Die rasante Expansion von Automobildisplays, Unterhaltungselektronik, Retail-Werbung und Architekturanwendungen erhöht die Nachfrage nach gebogenen Panels, die in der Lage sind, immersive Blickerlebnisse, verbesserte Ästhetik und mehr Designflexibilität zu liefern.
- So stellte Porsche im Jahr 2025 den Cayenne Electric mit einem geschwungenen OLED Flow Display vor, das sich nahtlos in die Mittelkonsole einfügt und die zunehmende Einführung von geschwungenen Displaytechnologien in Premium-Fahrzeugen demonstriert.
- Automakers übernehmen zunehmend geschwungene OLED- und fortschrittliche Glasplatten, da diese Technologien größere, nahtlose Cockpit-Displays, verbesserte Treiber-Interaktion und flexible Integration über Armaturenbretter und Mittelkonsolen ermöglichen.
- Die zunehmende Übernahme von Elektro- und Premium-Fahrzeugen unterstützt die Nachfrage nach fortschrittlichen Bogenpaneelen, da Autohersteller differenzierte Innenräume, größere digitale Oberflächen, leichte Bauteile und verbesserte Infotainment-Erfahrungen suchen.
- Zum Beispiel, im Januar 2025, Visteon präsentierte gebogene OLED-Cluster auf CES 2025, die den wachsenden Einsatz von gekrümmten Displays für die nächste Generation Automobil-Cockpits.
- Die Hersteller investieren zunehmend in flexible OLED-, Micro-LED-, fortschrittliche glasbildende und Multi-Curvature-Technologien, die den Austausch konventioneller Flach-Display-Designs mit anpassungsfähigeren Plattenlösungen fördern.
- Die Erweiterung der kommerziellen Displays, der digitalen Werbung, der immersiven Unterhaltung und der architektonischen Installationen unterstützt die Nachfrage nach gebogenen LED- und anderen flexiblen Panel-Technologien, da Unternehmen größere Blickwinkel, stärkere visuelle Auswirkungen und differenzierte Display-Umgebungen suchen.
Welche Faktoren erschweren das Wachstum des gebogenen Plattenmarktes
- Hohe Fertigungs- und Technologiekosten können das Marktwachstum einschränken, da fortschrittliche gebogene OLED-, flexible LED- und präzisionsgeformte Glasplatten spezialisierte Materialien, Ausrüstungen, Verarbeitungstechnologien und Qualitätskontrollsysteme benötigen.
- So betonte Omdia im Januar 2026, dass hohe Preise nach wie vor eine große Barriere für eine breitere Automobil-OLED-Adoption sind, vor allem weil die OLED-Panels der Automobilklasse teurer bleiben als die Mainstream-Display-Technologien.
- Die Fluktuationen in der Automobil- und Consumer-Elektronik-Produktion bleiben eine wichtige Herausforderung, da die schwächere Nachfrage aus den großen Endverbrauchern die Aufträge für fortgeschrittene Bogenpaneele und Verzögerungsinvestitionen in neue Produktionskapazitäten reduzieren kann.
- Komplexe Fertigungsprozesse und Lieferketten können die Produktionskosten und Lieferzeiten erhöhen, da gekrümmte Platten spezialisierte Substrate, flexible Materialien, Präzisionsformen, Displaykomponenten, Beschichtungen und Bonding-Technologien benötigen.
- So benötigte Tianma im Januar 2025 die mehrstufige Automobil-OLED-Lösung spezialisierte SLOD-Technologie und Corning ColdForm-Multi-Curve-Deckelglas, was die technologische Komplexität bei der Herstellung von fortschrittlichen Bogenpaneelen zeigt.
- Der Wettbewerb zwischen Display- und Panelherstellern kann Preisdruck erzeugen, insbesondere da Hersteller in ganz Asien Pazifik die Produktionskapazitäten erweitern und zunehmend kostenintensive OLED-, LCD-, LED- und Micro-LED-Lösungen anbieten.
- Die steigenden technischen Anforderungen an Haltbarkeit, optische Konsistenz, thermische Leistung und Zuverlässigkeit können die Entwicklungskosten weiter erhöhen, insbesondere für gekrümmte Platten, die in der Automobilindustrie und anderen anspruchsvollen Anwendungen eingesetzt werden, bei denen hohe Leistungs- und Sicherheitsanforderungen erfüllt werden müssen.
Wie wird der gebogene Plattenmarkt segmentiert
Der geschwungene Plattenmarkt wird auf Basis von Art, Anwendung, Material, Technologie und Endverwendung segmentiert.
- Typ
Auf Basis des Typs wird der Plattenmarkt in 90 Grad, 180 Grad, 270 Grad, 360 Grad und andere segmentiert. Das Segment 180 Degrees dominierte den Markt mit 31,7% Anteil im Jahr 2025, aufgrund seiner weit verbreiteten Verwendung in immersiven Displays, kommerziellen Installationen, Automobilinnenräumen, Simulationssystemen und architektonischen Anwendungen. Die 180-Grad-Konfiguration bietet ein erweitertes Sichtfeld unter Beibehaltung relativ handhabbarer Einbau- und Fertigungsanforderungen. Die zunehmende Übernahme von geschwungenen kommerziellen Displays und immersiven Umgebungen unterstützt das Segmentwachstum. Die zunehmende Nachfrage nach großformatigen und panoramischen Displaylösungen für Automobil-, Einzelhandels-, Unterhaltungs- und Industrieanwendungen soll seine führende Position stärken.
Das 360-Grad-Segment soll das schnellste Wachstum von 2026 bis 2033 bei einem 8,2% CAGR registrieren, das durch steigende Nachfrage nach voll immersiven visuellen Umgebungen, Panorama-Digital-Schildage, Simulationssysteme, Kontrollräume und experimentellen Installationen angetrieben wird. Rundum gekrümmte Paneele bieten eine breitere Sichtabdeckung und ermöglichen eine immersive Visualisierung über mehrere Anwendungen. Die zunehmende Einführung fortschrittlicher Simulations- und Unterhaltungstechnologien trägt zur Segmenterweiterung bei. Folglich wird erwartet, dass das Segment 360 Degrees während des Prognosezeitraums ein starkes Wachstum hält.
- Anwendung
Auf Basis der Anwendung wird der Plattenmarkt in Architektur, Automotive, Verkehr, Handel und Industrie segmentiert. Das Automotive-Segment dominierte den Markt mit einem Anteil von 30,5% im Jahr 2025, unterstützt durch die zunehmende Einführung von geschwungenen Cockpit-Displays, umhüllenden Infotainment-Systemen, digitalen Instrumenten-Clustern und gekrümmten Automobilglas. Automakers integrieren zunehmend größere und gekrümmte Displays, um die Kabinenästhetik zu verbessern und verbesserte digitale Erfahrungen zu bieten. Die wachsende Produktion von Premium-Fahrzeugen und Elektrofahrzeugen unterstützt die Nachfrage weiter. Neuere Branchendaten zeigen auch eine anhaltende Expansion in der Automobil-Display-Größe, wobei sich die Gesamt-Zentralinformations-Display-Bereiche 2025 um 19% erhöhen.
Das Automotive-Segment soll das schnellste Wachstum bei einem 8,1% CAGR von 2026 bis 2033 registrieren, das durch eine zunehmende Integration von gekrümmten Displays in Fahrzeug-Cockpits der nächsten Generation angetrieben wird. Die zunehmende Einführung von OLED- und fortschrittlichen LCD-Technologien sowie die Nachfrage nach nahtlosen Säule-zu-Säulen-Displays wird voraussichtlich die Segmenterweiterung unterstützen. OLED gewinnt besonders in Premium-Kfz-Anwendungen aufgrund seiner Fähigkeit, flexible und gekrümmte Formfaktoren zu unterstützen.
- Von Material
Auf Basis des Materials wird der Plattenmarkt in Glas, Metall, Kunststoff, Composite und andere segmentiert. Das Segment Glas dominierte den Markt mit 38,5% Anteil im Jahr 2025, aufgrund seiner überlegenen optischen Klarheit, Haltbarkeit, Oberflächenqualität und Eignung zur Präzisionsformung. Das gebogene Glas wird in der Automobilverglasung, Architekturfassaden, Unterhaltungselektronik und Display-Anwendungen weit verbreitet. Die zunehmende Nachfrage nach Panorama-Automobilverglasungen und ästhetisch fortschrittlichen Gebäudedesigns unterstützt das Segmentwachstum.
Das Composite-Segment wird das schnellste Wachstum mit einem 8,4% CAGR von 2026 bis 2033, angetrieben durch steigende Nachfrage nach leichten, langlebigen und hoch anpassbaren gekrümmten Strukturen, registrieren. Verbundwerkstoffe ermöglichen es Herstellern, komplexe Geometrien zu erreichen und gleichzeitig Gewicht zu reduzieren und die strukturelle Leistungsfähigkeit zu verbessern. Die zunehmende Adoption in Automobil-, Industrie-, Luft- und Raumfahrtanwendungen und fortschrittliche Architekturanwendungen soll die Segmenterweiterung im gesamten Prognosezeitraum stärken.
- Von der Technik
Auf Basis der Technik wird der Plattenmarkt in OLED, LCD, LED, QLED und andere segmentiert. Das OLED-Segment dominierte den Markt mit 34,8% Anteil im Jahr 2025, unterstützt durch sein hohes Kontrastverhältnis, dünner Formfaktor, geringe Ansprechzeit und Fähigkeit, flexible und gebogene Designs zu unterstützen. Die OLED-Technologie wird zunehmend in Premium-Verbraucherelektronik und Automotive-Displays eingesetzt, wo verbesserte visuelle Qualität und unverwechselbare Formfaktoren erforderlich sind. In Automobilanwendungen gewinnt OLED trotz höherer Kosten und technischer Anforderungen an Premium-Cockpit-Displays.
Das OLED-Segment wird mit einem 9,2% CAGR von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die zunehmende Einführung von flexiblen Displays, Premium-Smartphones, gekrümmten Monitoren, Automotive-Cockpit-Displays und die nächste Generation der Verbraucherelektronik angetrieben wird. Die Fähigkeit der Technologie, gekrümmte, nahtlose und leichte Display-Oberflächen zu unterstützen, ermutigt Hersteller, OLED-Anwendungen zu erweitern.
- Endverwendung
Auf Basis der Endverwendung wird der Plattenmarkt in Automotive, Consumer Electronics, Construction, Retail and Advertising und Others segmentiert. Das Segment Consumer Electronics dominierte den Markt mit 31,8% Anteil im Jahr 2025, unterstützt durch die weit verbreitete Einführung von gekrümmten Monitoren, Fernsehern, Smartphones, Tablets und anderen Display-Geräten. Die zunehmende Verbraucherpräferenz für immersive Blickerlebnisse, hochauflösende Bildschirme und ästhetisch differenzierte Produkte unterstützt das Segmentwachstum. Die zunehmende Übernahme von OLED-, QLED- und fortschrittlichen LCD-Technologien verstärkt die Nachfrage nach gebogenen Platten.
Das Automotive-Segment soll das schnellste Wachstum von 2026 bis 2033 bei einem 8,6% CAGR registrieren, das durch die zunehmende Integration von gekrümmten Displays, digitalen Cockpits, Panorama-Schnittstellen und erweiterten Infotainment-Systemen angetrieben wird. Die zunehmende Produktion von Elektrofahrzeugen und die zunehmende Betonung digital verbesserter Fahrzeuginnenräume schaffen zusätzliche Möglichkeiten für Bogenpaneelhersteller. Der Automobil-Display-Markt verlagert sich auch auf höherwertige OLED- und LTPS-LCD-Technologien, unterstützt die Nachfrage nach fortschrittlichen, gekrümmten Displaylösungen
Welche Region hält den größten Teil des gebogenen Plattenmarktes
- Nordamerika dominierte den geschwungenen Plattenmarkt mit dem größten Umsatzanteil von 34,0% im Jahr 2025, unterstützt durch starke Technologie-Infrastruktur, hohe Einführung fortschrittlicher Display-Lösungen, wachsender Automobil- und Elektronikproduktion und steigender Nachfrage nach Premium-Wölbungen.
- Die Region profitiert auch von wachsenden Investitionen in Smart Displays, Automobilelektronik, Digital Signage, Gaming und kommerzielle Display-Infrastruktur in den USA, Kanada und Mexiko. Die zunehmende Nachfrage nach leistungsstarken und immersiven Display-Lösungen, kombiniert mit einer starken Akzeptanz von Unterhaltungselektronik und technologischer Innovation, verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. gebogene Markt Einblick
Der geschwungene Plattenmarkt der USA zeigt ein stetiges Wachstum aufgrund der zunehmenden Einführung fortschrittlicher Displays in den Bereichen Automotive, Consumer Electronics, Gaming, Handels Signage und Unternehmensanwendungen. Die wachsende Nachfrage nach größeren, hochauflösenden, energieeffizienten und immersiven Displays ist es, die Hersteller zu ermutigen, OLED, LED, QLED und fortschrittliche LCD-Technologien zu übernehmen. Die Erweiterung von digitalen Cockpits, Premium-Fahrzeugen, gekrümmten Gaming-Monitoren und kommerziellen Display-Installationen unterstützt die Marktentwicklung weiter. Nordamerika bleibt ein wichtiger Premium-Markt für fortschrittliche geschwungene Displaylösungen.
Asien-Pazifik gebogene Panel Markt Einblick
Der asiatisch-pazifische Plattenmarkt erwartet ein schnelles Wachstum, das durch das starke Display-Produktions-Ökosystem der Region, die Expansion der Automobilproduktion, die wachsende Unterhaltungselektronikindustrie und die zunehmende Einführung fortschrittlicher Display-Technologien getrieben wird. China, Japan, Südkorea und Indien unterstützen die regionale Expansion durch Investitionen in Automobildisplays, OLED-Produktion, Elektrofahrzeuge, Gaming-Monitore und Digital Signage.
Japan gebogene Panel Markt Einblick
Der japanische Plattenmarkt zeigt durch die etablierte Automobil- und Elektronikindustrie, die fortschrittlichen Fertigungsmöglichkeiten und die starke Präsenz von Display- und Bauteilherstellern ein konsequentes Wachstum. Die zunehmende Übernahme von geschwungenen Automobildisplays, OLED-Technologien, digitalen Cockpits und Premium-Verbraucherelektronik unterstützt den Marktbedarf. Japans etablierte Präzisionsfertigungsfähigkeiten und kontinuierliche Investitionen in fortschrittliche Automobil- und Displaytechnologien tragen zu einem regionalen Marktwachstum bei.
China gebogene Panel Markt Einblick
Der China-geschwungene Plattenmarkt wächst rasant, angetrieben durch den Ausbau der Automobilproduktion, der Elektrofahrzeugfertigung, der Unterhaltungselektronikproduktion und der starken häuslichen Produktionskapazitäten. Die zunehmende Einführung von großformatigen Automobildisplays, OLED-Panels, gekrümmten Monitoren, Digital Signage und immersive Displaylösungen unterstützt die Markterweiterung. China profitiert auch von einem konzentrierten Display-Produktions- und Komponentenversorgungs-Ökosystem, das seine Position als führender Plattenmarkt in Asien-Pazifik feststellt.
U.K. gebogene Markt Einblick
Der geschwungene Plattenmarkt der USA erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung fortschrittlicher Displays in den Bereichen Automotive, Einzelhandel, Werbung, Spiele, Handel und Architektur. Die wachsende Nachfrage nach hochauflösenden gekrümmten Monitoren, immersiven kommerziellen Displays, Digital Signage und fortschrittlichen Automotive Interfaces unterstützt die Marktentwicklung. Zunehmende Investitionen in Premium-Fahrzeugtechnologien und digitale Cockpitsysteme fördern die Einführung von geschwungenen Displaylösungen im Land.
Deutschland gebogene Panel Markt Einblick
Durch die starke Automobilfertigungsbasis, die Premium-Fahrzeugproduktion, die Engineering-Fähigkeiten und die zunehmende Einführung fortschrittlicher digitaler Cockpittechnologien wächst der deutsche Plattenmarkt stetig. Wachsende Investitionen in OLED, hochauflösende Displays, gekrümmte Automotive-Schnittstellen und vernetzte Fahrzeugtechnologien unterstützen den Marktbedarf. Deutschland stellt auch einen der wichtigen Automobil-Display-Märkte Europas dar, unterstützt von der starken Luxus-Fahrzeugindustrie und der zunehmenden Einführung fortschrittlicher Display-Technologien.
Welche sind die Top-Unternehmen im gebogenen Plattenmarkt
Die gebogene Plattenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- AGC Inc. (Japan)
- Saint-Gobain S.A. (Frankreich)
- Corning Incorporated (USA)
- SCHOTT AG (Deutschland)
- Guardian Industries (USA)
- Vitro Architectural Glass (USA)
- Fuyao Glass Industry Group Co., Ltd. (China)
- NSG Gruppe (Japan)
- Xinyi Glass Holdings Limited (China)
- CRICURSA (Spanien)
- Parapan (Kanada)
- FORMS+SURFACES (USA)
- Pflegeglas (Irland)
- InVision Glass Design (USA)
- Bent Glass Design, Inc. (USA)
- HHH Tempering Resources Inc. (USA)
- Goldray Industries Ltd. (Kanada)
- Viracon (USA)
- GSC Glass Ltd. (U.K.)
- DuPont (USA)
- VELUX Group (Dänemark)
- VIA optronics AG (Deutschland)
- Visteon Corporation (USA)
- OLEDWorks LLC (USA)
- Mocom Co., Ltd (Südkorea)
Was sind die neuesten Entwicklungen im gebogenen Plattenmarkt
- Im Januar 2025 präsentierte Tianma America auf der CES 2025 in Las Vegas fortschrittliche multi-curved OLED- und Micro-LED-Kfz-Display-Technologien, darunter ein mit Corning entwickeltes Dual-Screen-Multi-Curved-Farb-Match-OLED-Display. Das Display verfügte über mehrere Krümmungsradien und wurde entworfen, um eine kontinuierliche, immersive Cockpit-Erfahrung zu bieten. Die Entwicklung unterstreicht die zunehmende Übernahme fortschrittlicher geschwungener OLED-Lösungen über Automotive-Anwendungen in Nordamerika.
- Im Januar 2025 präsentierte Visteon gekrümmte OLED-Cluster auf der CES 2025 und integriert gekrümmte Displays mit fortschrittlichen Cockpittechnologien und softwaredefinierten Fahrzeuglösungen. Die Entwicklung spiegelte die wachsende Nachfrage nach immersiven, hochauflösenden und platzsparenden Displaysystemen in den Fahrzeugen der nächsten Generation wider und demonstrierte weitere Innovationen in geschwungenen Panellösungen im nordamerikanischen Automobilmarkt.
- Im März 2025 nahmen die nordamerikanischen Automobilhersteller zunehmend größere und fortschrittlichere geschwungene Display-Lösungen an, unterstützt durch die wachsende Nachfrage nach digitalen Cockpits, vernetzten Fahrzeugen, Elektrofahrzeugen und Premium-Infotainment-Systemen. Der US-Kfz-Displaymarkt erreichte 2025 3,3 Milliarden USD, während Investitionen in OLED- und gekrümmte Displaytechnologien die Entwicklung fortschrittlicher Fahrzeugschnittstellen weiter unterstützten.
- Im Januar 2025 präsentierte Corning und CarUX die Dynamic Décor und ColdForm-Technologie bei CES, wodurch das Automobil-Displayglas bei Raumtemperatur geformt und die Entwicklung von gekrümmten Displays mit immersiven In-Cabbin-Erfahrungen unterstützt wird. Die Technologie unterstreicht den zunehmenden Fokus auf nachhaltige Fertigung, flexible Formfaktoren und fortschrittliche geschwungene Display-Integration in der nordamerikanischen Automobilindustrie.
- Im Juni 2026 erweiterte sich die OLED-Adoption weiterhin in fortgeschrittenen Automobildisplays, wobei OLED 5% des Umsatzes von CID/DIC ausmachte und weltweit ein Umsatzwachstum von 26% gegenüber dem Vorjahr verzeichnete. Die Flexibilität, der hohe Kontrast und die Eignung für geschwungene und Säulen-zu-Säulen-Oberflächen unterstützen die steigende Nachfrage nach hochwertigen gebogenen Paneelen und fortschrittlichen Cockpit-Displays, insbesondere in Nordamerikas Premium- und Elektrofahrzeugsegmenten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











