


Global Data Center CPU Market Segmentation, nach Typ (x86 Processor, ARM Processors, and Power Processors), Data Centre (Hyperscale, Enterprise, Colocation und Edge), Anzahl CPU Core (1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, 128-Core, und andere/2-Core), Server-Form Factor (Rack-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server-Server Industrietrends und Prognosen bis 2033
Was ist die Data Center CPU Marktgröße und Wachstumsrate
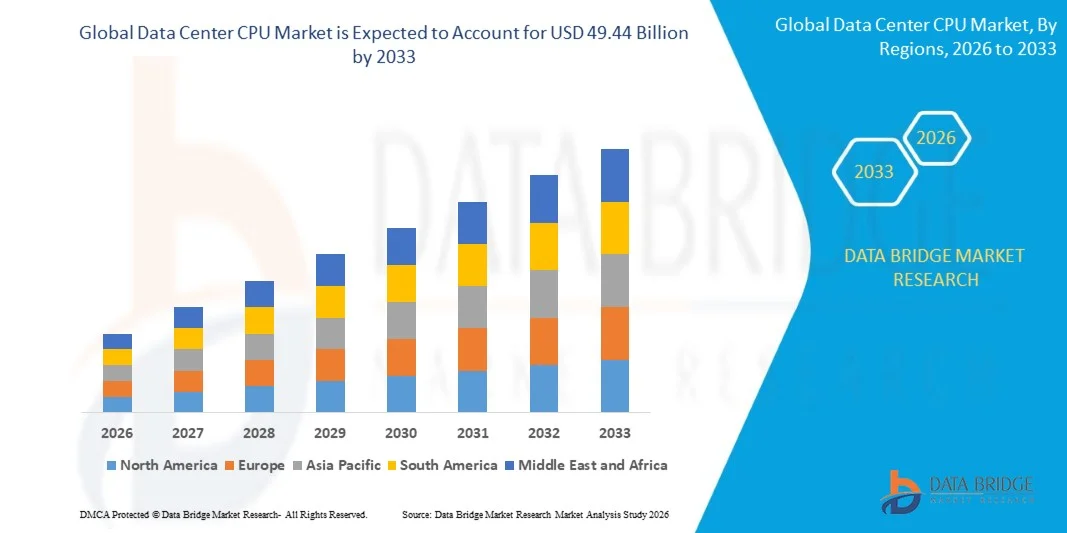
- Wie pro Data Bridge Market Research Analyse, wurde der Rechenzentrum CPU-Markt auf21,30 Mrd. USD im Jahr 2025und wird zu erreichen49,44 Milliarden USD bis 2033, in einemCAGR von 11.10% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach leistungsstarkem Computing, schnellen Fortschritten in Serverprozessortechnologien und der Erweiterung der Rechenzentrumsinfrastruktur zur Unterstützung von Cloud Computing angetrieben wird,Künstliche Intelligenz, maschinelles Lernen und andere datenintensive Workloads.
- Die zunehmende Übernahme von Cloud-Services und KI-getriebenen Anwendungen weltweit, kombiniert mit wachsenden Investitionen in Hyperscale- und Unternehmensdatenzentren, sind zwingende Organisationen, um fortschrittliche CPUs mit höheren Verarbeitungskapazitäten und Energieeffizienz einzusetzen. Multi-Core-, High-Performance- und KI-optimierte Prozessoren werden zunehmend angenommen, um skalierbares Computing, Virtualisierung, Echtzeitanalyse und intensive Workloads in modernen Rechenzentren zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 21.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 49,44 Milliarden
- Prognose CAGR (2026–2033): 11.10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Data Center CPU Market
- Nordamerika dominierte den Rechenzentrums-CPU-Markt mit dem größten Umsatzanteil von 41,0% im Jahr 2025, unterstützt von der starken Präsenz von Hyperscale Cloud-Anbietern, der schnellen KI-Infrastruktur-Bereitstellung und bedeutenden Investitionen in leistungsstarke Recheninfrastruktur
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 13,5% von 2026 bis 2033 sein, die durch den Ausbau von Hyperscale Data Center-Investitionen, die Beschleunigung der Cloud-Adoption, digitale Transformationsinitiativen und die Steigerung der AI-Workload-Bereitstellung in ganz China, Indien, Japan und Südostasien betrieben wird.
- Das Segment x86 Prozessoren führte den Markt mit einem Anteil von 72,4% im Jahr 2025, angetrieben durch seine umfangreiche Bereitstellung auf Unternehmensservern, Hyperscale Cloud-Infrastruktur und missionskritischen Workloads.
- ARM-Prozessoren sind der am schnellsten wachsende Typ, der zur Registrierung eines CAGR von 16,8% projiziert wird und den Bedarf an energieeffizienten Computer- und kundenspezifischen Prozessorarchitekturen widerspiegelt.
- Das Hyperscale-Segment dominierte die Datencenter-Kategorie mit einem Umsatzanteil von 49,8% im Jahr 2025, führte durch eine rasche Expansion von Cloud-Dienstleistern und steigende Investitionen in die KI-Infrastruktur
- 64-Core entfielen auf 31,6% des Marktanteils im Jahr 2025, bevorzugt durch den weit verbreiteten Einsatz über Hyperscale-Cloud-Plattformen und Enterprise Virtualization-Umgebungen.
- Das Machine Learning-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 15,9%, angetrieben durch den Ausbau der Übernahmevorausschauende Analytik, intelligente Automatisierung und Enterprise AI-Lösungen.
Report Scope und Data Center CPU Marktsegmentierung
|
Attribute |
Datenzentrum CPU Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Key Trend im Data Center CPU Market
- Die Entwicklung der Rechenzentrums-CPU bewegt sich zunehmend in Richtung hochkerniger, AI-optimierter und energieeffizienter Prozessoren, die in der Lage sind,Cloud Computing, künstliche Intelligenz, Hochleistungs-Computing und andere rechnerintensive Workloads.
- So startete Intel im Februar 2025 neue Xeon 6 Prozessoren mit Performance-Cores, die eine bis zu 2x höhere KI-Verarbeitungsleistung bei gleichzeitiger Verbesserung der Performance-per-Watt für moderne Rechenzentrums-Workloads bieten.
- Hyperscale Cloud-Anbieter übernehmen zunehmend kundenspezifische und alternative CPU-Architekturen, um die Recheneffizienz, die Workload-Skalierbarkeit und die Gesamtbetriebskosten für große Infrastruktur-Einsätze zu verbessern.
- Wachsende KI-Workloads treiben auch die CPU-Innovation zur engeren Integration mit GPUs, Beschleunigern, High-Bandbreite-Speicher und fortschrittlichen Netzwerktechnologien, um Prozessorengpässe zu verhindern.
- So hat Intel im Mai 2025 drei Xeon 6 Prozessoren vorgestellt, die speziell entwickelt wurden, um GPU-getriebene KI-Systeme zu verwalten, mit Technologien, die die CPU-Frequenzen für anspruchsvolle KI-Workloads dynamisch steigern.
- Da Cloud-Anbieter und Unternehmen weiterhin KI-Leistung, Rechendichte und Energieeffizienz priorisieren, wird die Nachfrage nach fortschrittlichen Rechenzentrums-CPUs erwartet, die Prozessorinnovation als Kerninfrastrukturpriorität zu beschleunigen und zu verstärken.
Was sind die Key Drivers des Data Center CPU Market
- Die rasche Expansion von künstlicher Intelligenz, maschinellem Lernen und generativen KI-Workloads erhöht die Nachfrage nach leistungsstarken CPUs, die Datenvorverarbeitung, Inferenz, Virtualisierung, Orchestrierung und beschleunigerbasierten Rechenumgebungen unterstützen können.
- Zum Beispiel hat Google Cloud im April 2025 neue virtuelle C4D- und H4D-Maschinen vorgestellt, die von 5. Gen AMD EPYC-Prozessoren betrieben werden. C4D lieferte bis zu 80% höhere Durchsätze pro vCPU als frühere Generationen.
- Hyperscale Cloud-Anbieter, Unternehmen und Colocation-Anbieter erweitern die Server-Infrastruktur, um wachsende Cloud-Dienste, digitale Anwendungen, Datenanalysen und KI-Workloads, die skalierbare und zuverlässige Rechenkapazität erfordern, zu unterbringen.
- So erweiterte Oracle im März 2025 seine Cloud-Infrastruktur mit Compute E6 Formen, die von 5. Gen AMD EPYC Prozessoren betrieben werden, und lieferte bis zu 2x höhere Kostenleistung im Vergleich zu seiner bisherigen E5-Generation.
- Mit KI-Adoption, Cloud-Migration und datenintensiven Anwendungen, die sich global weiter ausdehnen, bleibt die Notwendigkeit einer höheren Verarbeitungsleistung, einer größeren Kerndichte und einer verbesserten Energieeffizienz ein wichtiger Treiber der Nachfrage nach Rechenzentrum CPU.
Welche Faktoren erschweren das Wachstum des Data Center CPU Market
- Erweiterte Rechenzentren CPUs erfordern erhebliche Investitionen in Halbleiterbau, führende Fertigungsprozesse, Serverplattformen, Kühlsysteme und unterstützende Infrastruktur, Erhöhung der Beschaffungs- und Bereitstellungskosten für Rechenzentrumsbetreiber.
- Zum Beispiel, im September 2026, FERC richtete PJM an, seinen Strombeschaffungsplan inmitten eines 6800-MW Stromausfalls, der mit einer rasch steigenden Nachfrage von Rechenzentren verbunden ist, zu überarbeiten, wodurch Infrastrukturdrucke im Zusammenhang mit der Expansion hervorgehoben werden.
- Der Stromverbrauch aus zunehmend dichteren Recheninfrastruktur schafft auch Druck, um die CPU-Effizienz zu verbessern, insbesondere da KI-Workloads eine deutlich höhere Verarbeitungskapazität und einen kontinuierlichen Betrieb erfordern.
- Zum Beispiel berichtete Reuters im Juli 2026, dass die Server-CPU-Preise in China seit Anfang des Jahres um mehr als 40% gestiegen waren, während Intel und AMD mit Server-CPU-Bestellungszeiten von bis zu sechs Monaten inmitten der steigenden Nachfrage konfrontiert waren.
- Versorgungsengpässe und steigende Prozessorpreise können die Server-Einstellungen weiter verzögern, insbesondere wenn die starke AI-Infrastrukturnachfrage den Wettbewerb für fortgeschrittene Server-CPUs und Halbleiter-Produktionskapazität erhöht.
Wie wird der Data Center CPU Market segmentiert
Der Datencenter-CPU-Markt wird auf Basis von Typ, Rechenzentrum, Anzahl CPU-Kern, Server-Formfaktor und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Rechenzentrum CPU-Markt in x86 Prozessoren, ARM-Prozessoren und Leistungsprozessoren segmentiert. Das Segment x86 Prozessoren dominierte den Markt mit einem Anteil von 72,4% im Jahr 2025, aufgrund seiner umfangreichen Bereitstellung auf Unternehmensservern, Hyperscale Cloud-Infrastruktur und missionskritischen Workloads. x86 Prozessoren bieten eine breite Kompatibilität mit etablierten Unternehmenssoftware- und Virtualisierungsplattformen. Wichtige Rechenzentrumsbetreiber verlassen sich weiterhin auf x86-basierte Serverprozessoren für Cloud Computing und Hochleistungs-Workloads. Kontinuierliche Verbesserungen der Kerndichte und der Verarbeitungseffizienz verstärken ihre Leistungsfähigkeit. Das reife x86-Ökosystem bietet zudem umfangreiche Hardware-, Software- und OEM-Unterstützung.
Das Segment ARM-Prozessoren wird das schnellste Wachstum bei einem CAGR von 16,8% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach energieeffizienten Computer- und kundenspezifischen Prozessorarchitekturen, registrieren. ARM-basierte CPUs bieten starke Performance-Per-Watt-Eigenschaften für Cloud-native Workloads. Hyperscale-Anbieter setzen zunehmend kundenspezifische ARM-Prozessoren in ihren Rechenzentren ein. Der zunehmende Stromverbrauch ermutigt die Betreiber, energieeffiziente Prozessorarchitekturen zu priorisieren. Verbesserungen in der Softwarekompatibilität unterstützen zudem eine breitere Übernahme über spezialisierte Cloud-Workloads. Die zunehmende Bereitstellung von KI-Infrastruktur schafft die Nachfrage nach effizienten Serverprozessoren.
- Von der Datenzentrale
Auf der Grundlage des Rechenzentrums wird der Markt in Hyperscale, Enterprise, Colocation und Edge segmentiert. Das Hyperscale-Segment dominierte den Markt mit einem Anteil von 49,8% im Jahr 2025, der durch eine rasche Expansion von Cloud-Service-Anbietern und zunehmende Investitionen in die KI-Infrastruktur getrieben wurde. Hyperscale-Anlagen benötigen große Mengen an Hochleistungs-CPUs, um umfangreiche Rechen-Workloads zu unterstützen. Die zunehmende Cloud-Adoption ist eine weitere Erweiterung der Hyperscale-Infrastruktur. Auch die zunehmenden KI- und Datenanalyse-Workloads erhöhen die Nachfrage nach fortschrittlichen Serverprozessoren. Hohe Serverdichte schafft zusätzliche Anforderungen an leistungsstarke und effiziente CPUs. Kontinuierliche Infrastrukturerweiterung und Server-Upgrades weiterer Support-Prozessor-Anforderung.
Das Edge-Segment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 15,2% von 2026 bis 2033 registrieren, was durch die zunehmende Bereitstellung von 5G-, IoT- und latenzempfindlichen Anwendungen getrieben wird. Edge-Datenzentren benötigen kompakte und energieeffiziente Prozessoren für lokalisiertes Computing. Die wachsende Nachfrage nach Echtzeit-Analysen ist eine ermutigende Verarbeitung näher an Endnutzern. Autonome Systeme und industrielle Automatisierung erhöhen auch die Anforderungen an verteilte Rechenfunktionen. Fortschritte in Low-Power-CPU-Architekturen verbessern die Eignung von Prozessoren für Edge-Umgebungen. Unternehmen übernehmen zunehmend verteilte Infrastrukturen, um die Latenz und die Netzüberlastung zu reduzieren. Diese Entwicklungen sollen die CPU-Bereitstellung über Edge Data Center-Umgebungen beschleunigen.
- Nach Anzahl der CPU Core
Auf Basis der Anzahl der CPU-Kerne wird der Markt zu 1-Kern, 2-Kern, 3-Kern, 4-Kern, 8-Kern, 16-Kern, 32-Kern, 64-Kern, 128-Kern und anderen segmentiert. Das Segment 64-Core dominierte den Markt mit einem Anteil von 31,6% im Jahr 2025, unterstützt durch eine weit verbreitete Bereitstellung über Hyperscale Cloud-Plattformen und Enterprise Virtualization-Umgebungen. High-Core-count-Prozessoren ermöglichen es Rechenzentren, mehrere Workloads auf weniger physischen Servern zu konsolidieren. Sie bieten umfangreiche Verarbeitungskapazitäten für Virtualisierungs-, Analyse- und Cloud-Anwendungen. Die zunehmende Nachfrage nach Workload-Konsolidierung unterstützt die Übernahme von High-Core-count-CPUs. Verbesserungen in der Prozessor-Architektur und Speicherfähigkeiten verbessern ihre Leistung. Die Rechenzentrenbetreiber priorisieren auch eine höhere Rechendichte innerhalb bestehender Infrastruktur.
Das 128-Kern-Segment soll das schnellste Wachstum bei einem CAGR von 17,1% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach KI-Workloads und Hochleistungs-Computing angetrieben wird. Ultra-high-core-count-Prozessoren ermöglichen eine größere parallele Verarbeitungskapazität für anspruchsvolle Workloads. Die zunehmende Komplexität der generativen KI- und Großanalytik erhöht die Anforderungen an fortgeschrittene Serverprozessoren. Hyperscale-Operatoren übernehmen höherkernige Konfigurationen, um die Rechendichte zu verbessern. Verbesserungen in der Speicherbandbreite und Prozessor-Architektur verbessern die Leistungsfähigkeit der High-Core-count CPU. Die wachsende Investition in die KI-Infrastruktur schafft zusätzliche Nachfrage nach leistungsstarken Server-CPUs. Der zunehmende Einsatz von rechnerisch intensiven Anwendungen soll die Einführung von 128-Core-Prozessoren beschleunigen.
- Von Server Form Factor
Anhand des Server-Formfaktors wird der Markt in Rackserver (1U/2U/4U), Schaufelserver, Turmserver und Mikroserver segmentiert. Das Segment Rackserver (1U/2U/4U) dominierte den Markt mit einem Anteil von 61,3 % im Jahr 2025, der durch eine weit verbreitete Bereitstellung über Hyperscale- und Unternehmensdatenzentren angetrieben wird. Rack-Server bieten eine effiziente Nutzung des Rechenzentrums-Bodenraums und unterstützen eine hohe Rechendichte. Ihre standardisierte Architektur ermöglicht es Organisationen, leistungsstarke CPUs und Netzwerktechnologien effizient zu integrieren. Sie sind weit verbreitet für Cloud Computing, Virtualization, Enterprise Applications und AI Workloads. Die Kompatibilität mit High-Core-count-Prozessoren unterstützt weiter ihre Annahme. Ihre Skalierbarkeit ermöglicht es den Rechenzentrumsbetreibern, die Rechenleistung entsprechend den Arbeitslastanforderungen zu erweitern.
Das Mikroserver-Segment wird mit einem CAGR von 14,8% von 2026 bis 2033 das schnellste Wachstum bezeugen, das durch die zunehmende Übernahme von leichten Workloads, Edge Computing und energieeffizienter Infrastruktur angetrieben wird. Microserver bieten kompakte Rechenlösungen für Anwendungen, die keine konventionellen Hochleistungsserver benötigen. Ihre geringeren Leistungsanforderungen machen sie für verteilte Rechenumgebungen geeignet. Die zunehmende Bereitstellung von Edge-Anwendungen schafft zusätzliche Nachfrage nach kompakten Server-Plattformen. Die ARM-basierte Prozessorentwicklung verbessert auch die Leistung und Effizienz von Mikroservern. Die zunehmende Betonung auf die Reduzierung des Energieverbrauchs von Rechenzentren unterstützt das Interesse an kleineren Serverarchitekturen. Der zunehmende Einsatz in Leichtbauwolken und verteilten Workloads wird voraussichtlich das Segmentwachstum unterstützen.
- Anwendung
Auf Basis der Anwendung wird der Markt in Webhosting, Cloud Computing, High Performance Computing, künstliche Intelligenz, maschinelles Lernen und Big Data Analytics segmentiert. Das Segment Künstliche Intelligenz dominierte den Markt mit 37 % Anteil im Jahr 2025, unterstützt durch eine rasche Einführung generativer KI, großer Sprachmodelle und Enterprise KI-Anwendungen. KI-Workloads benötigen CPUs für die Datenaufbereitung, Workload-Orchestrierung, Inferenz und Kommunikation mit spezialisierten Beschleunigern. Hyperscale Cloud-Anbieter erweitern die AI-ready-Infrastruktur, um steigende Rechenanforderungen zu erfüllen. Unternehmen stellen auch KI-Anwendungen über mehrere Geschäftsfunktionen bereit. Die zunehmende Integration von CPUs mit GPUs und anderen Beschleunigern verbessert heterogene Rechenfunktionen.
Das Machine Learning-Segment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 15,9% von 2026 bis 2033 registrieren, das durch die Ausweitung der Adoption von Vorhersageanalysen, intelligenter Automatisierung und Enterprise AI-Lösungen angetrieben wird. Machine Learning Workloads erfordern skalierbare Recheninfrastruktur für die Datenverarbeitung, Modellentwicklung und Inferenz. Organisationen in mehreren Branchen integrieren zunehmend maschinelles Lernen in operative und analytische Prozesse. Cloud-basierte maschinelle Lernplattformen erweitern den Zugang zu diesen Technologien weiter. Die zunehmende Modellkomplexität erzeugt eine größere Nachfrage nach effizienten Serverprozessoren. Fortschritte in der heterogenen Berechnung verbessern auch die CPU-Auslastung in maschinellen Lernumgebungen. Die steigenden Investitionen in die KI-Infrastruktur sollen das anhaltende Wachstum der CPU-Anforderung von maschinellen Lernanwendungen unterstützen.
Welche Region hält den größten Anteil des Rechenzentrums CPU-Markt
- Nordamerika dominierte den Rechenzentrums-CPU-Markt mit dem größten Umsatzanteil von 41,0% im Jahr 2025, unterstützt von der starken Präsenz von Hyperscale Cloud-Anbietern, der schnellen Bereitstellung von AI-Infrastruktur und bedeutenden Investitionen in leistungsstarke Recheninfrastrukturen.
- Die Region profitiert auch von einer raschen Einführung generativer KI-Workloads, einer kontinuierlichen Expansion von Hyperscale- und Colocation-Datenzentren und starken Investitionen von großen Technologieunternehmen in der Cloud-Infrastruktur der nächsten Generation. Die steigende Nachfrage nach AI-optimierten Prozessoren, die digitale Transformation von Unternehmen und fortschrittliche Serverarchitekturen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Data Center CPU Market Insight
Der US-amerikanische Rechenzentrums-CPU-Markt zeigt ein starkes Wachstum aufgrund steigender Investitionen in die Hyperscale-Cloud-Infrastruktur, die künstliche Intelligenz (KI)-Computing und die leistungsstarke Rechenzentrumserweiterung. Das reife Cloud-Ökosystem des Landes sowie der zunehmende Einsatz von KI-optimierten Serverprozessoren treiben die Nachfrage in Unternehmen, Regierungen und Forschungsanwendungen. Darüber hinaus beschleunigen die zunehmende Einführung fortschrittlicher Recheninfrastruktur und die weitere Erweiterung von Hyperscale-Anlagen die Nachfrage nach leistungsstarken und energieeffizienten CPUs.
Asia-Pacific Data Center CPU Market Insight
Der asiatisch-pazifische Rechenzentrums-CPU-Markt wird ein schnelles Wachstum erwarten, das durch die zunehmende KI-Adoption, den Ausbau der Cloud-Infrastruktur und die beschleunigte Digitalisierung in Ländern wie China, Japan, Indien und Südkorea vorangetrieben wird. Die zunehmenden Investitionen in Hyperscale-Datenzentren, die KI-Computing-Infrastruktur und das Hochleistungs-Computing unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die zunehmende Präsenz von Neocloud-Anbietern und die steigende Nachfrage nach spezialisierter Rechenleistung die Bereitstellung fortschrittlicher CPUs in der gesamten Region.
Japan Data Center CPU Market Insight
Der japanische Rechenzentrums-CPU-Markt zeigt durch steigende Investitionen in KI-Infrastruktur, Cloud Computing und fortschrittliche Rechenzentrumstechnologien ein konsequentes Wachstum. Rechenzentrumsbetreiber, Technologieunternehmen und Unternehmen setzen zunehmend leistungsstarke Prozessoren zur Unterstützung von KI-Workloads, Cloud-Services und datenintensiven Anwendungen ein. Darüber hinaus tragen zunehmende Investitionen in KI-orientierte Rechenzentren und der Schwerpunkt des Landes auf die Stärkung der inländischen digitalen Infrastruktur zu einem Marktwachstum in Japan bei.
China Data Center CPU Market Insight
Der China Data Center CPU-Markt wächst rasant, getrieben von zunehmender KI-Adoption, wachsender Cloud-Infrastruktur und steigender Nachfrage nach leistungsstarken Rechenfunktionen. Technologieunternehmen investieren stark in KI-Infrastruktur und Rechenzentrumskapazität, um wachsende Workloads zu unterstützen, während die Nachfrage nach fortschrittlichen Prozessoren über Cloud- und Unternehmensanwendungen weiter zunimmt. Zudem positionieren Chinas expandierendes KI-Ökosystem und weitere Investitionen in die Recheninfrastruktur das Land als ein wichtiger Wachstumsmarkt für Rechenzentrums-CPUs.
U.K. Data Center CPU Market Insight
Der U.K. Rechenzentrums-CPU-Markt erlebt ein stetiges Wachstum, unterstützt durch steigende Annahme von AI, Cloud Computing und hochdichte Rechenzentrumsinfrastruktur. Zunehmende Investitionen von Hyperscalern und Neocloud-Anbietern schaffen Nachfrage nach fortschrittlichen Rechenkapazitäten, die KI-Training, Inferenz und Cloud-Workloads unterstützen können. Darüber hinaus unterstützen die Erweiterung der Rechenzentrumskapazität und der wachsende Fokus auf KI-bereite Infrastruktur die Übernahme von leistungsstarken und energieeffizienten CPUs in den USA.
Deutschland Rechenzentrum CPU Market Insight
Der deutsche Rechenzentrums-CPU-Markt wächst aufgrund der starken digitalen Infrastruktur, der wachsenden Nachfrage nach Cloud-Diensten und der zunehmenden Übernahme von KI- und Big Data-Technologien stetig. Rechenzentrumsbetreiber und Unternehmen investieren zunehmend in fortschrittliche Recheninfrastruktur, um datenintensive Workloads, digitale Transformation und leistungsstarke Anwendungen zu unterstützen. Darüber hinaus treibt Deutschland den Fokus auf Energieeffizienz, Nachhaltigkeit und sichere Rechenzentrumsinfrastruktur für effiziente CPU-Technologien der nächsten Generation weiter an.
Welche sind die Top-Unternehmen im Data Center CPU Market
Die Rechenzentrums-CPU-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Intel Corporation(US)
- Advanced Micro Devices, Inc(US)
- NVIDIA Corporation(US)
- Ampere Computing LLC(US)
- Armbegrenzt(USK)
- Qualcomm Technologies, Inc. (USA)
- IBM (US)
- Oracle (US)
- Marvell (USA)
- Fujitsu (Japan)
- Huawei Technologies Co., Ltd. (China)
- Siemens (Deutschland)
- SiPearl (Frankreich)
- Loongson Technology Corporation Limited (China)
- Phytium Technology Co., Ltd. (China)
- Hygon Information Technology Co., Ltd. (China)
- Amazon Web Services, Inc. (USA)
- Microsoft Corporation (USA)
- Google LLC (USA)
- Alibaba Cloud (China)
Was sind die neuesten Entwicklungen im Data Center CPU Market
- Im Februar 2025 startete Intel seine Xeon 6 Prozessoren mit Performance-Cores (P-Cores), die auf modernes Rechenzentrum und AI-Workloads ausgerichtet sind. Die neuen Prozessoren bieten eine verbesserte Leistung und Energieeffizienz und dienen als Host-CPUs für KI-Systeme und stärken das Rechenzentrums-Prozessor-Portfolio von Intel für Cloud-, Enterprise- und KI-Anwendungen.
- Im Oktober 2024 startete AMD seine 5. Gen AMD EPYC Prozessoren für moderne Rechenzentren-Workloads. Basierend auf der Zen 5-Architektur wurde die EPYC 9005 Serie für Enterprise-, KI- und Cloud-Anwendungen eingeführt, mit einer breiten Palette von Prozessorkonfigurationen und Verbesserungen in der Leistung und Energieeffizienz.
- Im April 2024 stellte Google seine Axion Prozessoren vor, seine ersten benutzerdefinierten Arm-basierten CPUs speziell für Rechenzentren konzipiert. Die Prozessoren wurden entwickelt, um eine hohe Leistungsfähigkeit und Energieeffizienz für Workloads zu bieten, einschließlich Informationen Retrieval, Cloud-Dienste und generative AI, was die zunehmende Einführung von benutzerdefinierten Arm-basierten CPU-Architekturen in Rechenzentren hervorhebt.
- Im Mai 2022 gab AWS die allgemeine Verfügbarkeit von Amazon EC2 C7g Instanzen bekannt, die von AWS-designed Graviton3 Prozessoren betrieben werden. Die neuen Arm-basierten Prozessoren wurden entwickelt, um eine verbesserte Leistung und Energieeffizienz für rechnerintensive Workloads zu gewährleisten, darunter Hochleistungs-Computing, Machine Learning Inference, wissenschaftliche Modellierung und verteilte Analytik.
- Im März 2022 kündigte AMD die allgemeine Verfügbarkeit seiner 3rd Gen EPYC Prozessoren mit 3D V-Cache-Technologie an. Die Milan-X-Prozessoren stellten eine signifikante Weiterentwicklung des Rechenzentrums CPU-Designs dar, indem sie 3D-Druckstapeln und erweiterte Cache-Kapazität einschließen, technische Computer-Workloads ansprechen und AMDs hochleistungsfähiges Server-Prozessor-Portfolio stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











