



Global Data Monetization in Telecom Market Segmentation, By Component (Lösungen, Services), Monetization Type (Direct Monetization, Indirect Monetization), Deployment Mode (Cloud, On-Premises), Data Type (Subscriber Data, Network Data, Location Data, Usage/Behavioral Data), Anwendung (Customer Analytics &hir Personalization, Network Optimization, Fraud Det & Risk Management
Was ist die Data Monetization in Telecom Markt Größe und Wachstum Rate
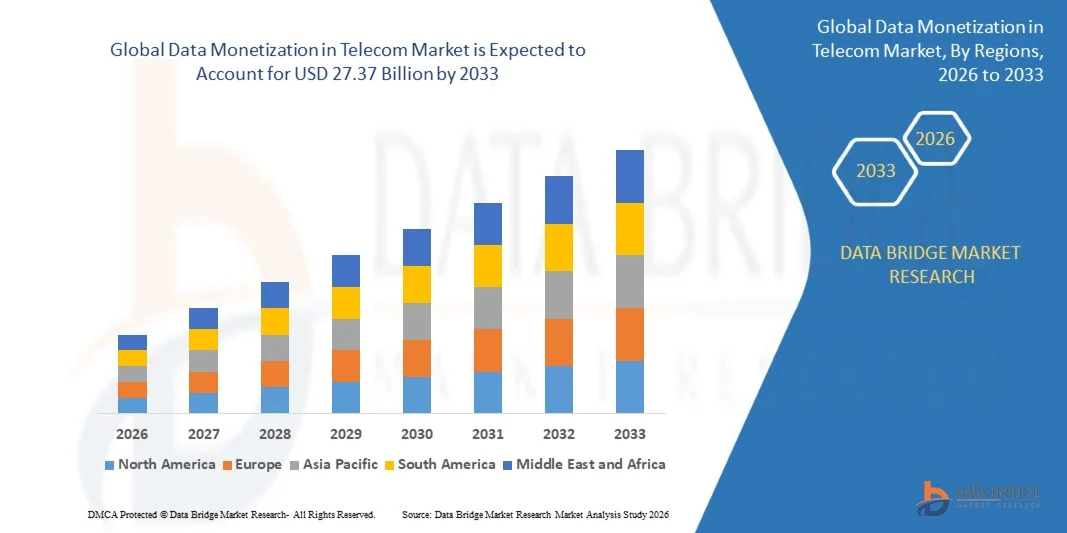
- Wie bei der Data Bridge Market Research Analyse wurde die Datenmonetisierung auf dem Telekommunikationsmarkt bewertet6,28 Milliarden USD im Jahr 2025und wird zu erreichen27,37 Milliarden USD bis 2033, in einemCAGR von 20,20% von 2026 bis 2033.
- Der Markt erlebt ein schnelles Wachstum, das durch die Verringerung der traditionellen Sprach- und Daten-Plan-Umsätze pro Benutzer, steigenden 5G-Netzwerk-Rollout generiert reichere Netzwerk- und Standortdaten, und wachsende Nachfrage von Unternehmen und Werbetreibenden für anonymisierte, datenkonforme Teilnehmer-Einsichten.
- Der zunehmende Druck auf Telekommunikationsbetreiber, über Konnektivitätsdienste hinaus Umsatzströme zu diversifizieren, kombiniert mit zunehmender Verfügbarkeit von KI-getriebenen Analyseplattformen, ist es zwingend, dass Betreiber Netzwerk-, Standort- und Verhaltensdaten zu monetarisierbaren Einsichten-as-a-Service-Angeboten für Einzelhandels-, Werbe- und Stadtplanungskunden verpacken. Die zunehmende Übernahme offener API-Marktplätze ermöglicht es Telecom-Operatoren, Netzwerkfähigkeiten und Datenvermögen an Drittanbieter-Entwickler und Unternehmenspartner auszusetzen.
- Die zunehmende Unternehmensnachfrage nach Echtzeit-Kunden-Einsichten und ortsbasierten Analysen im Einzelhandel, Logistik und Smart-City-Anwendungen erweitert den adressierbaren Markt für Telekommunikations-Datenprodukte, Positionierungsbetreiber als Schlüsseldateninfrastrukturanbieter in breiteren Ökosystemen der digitalen Wirtschaft.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6.28 Milliarden
- Voraussichtlicher Marktwert (2033): USD 27.37 Milliarden
- Prognose CAGR (2026–2033): 20,20%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways der Data Monetization in Telecom Market
- Nordamerika dominierte die globale Daten-Monetisierung im Telekommunikationsmarkt mit dem größten Umsatzanteil von 36,84% im Jahr 2025, unterstützt durch fortgeschrittene 5G-Netzwerk-Infrastruktur und frühzeitige Übernahme von Daten-Monetisierungsplattformen unter den großen Betreibern.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 22,6% von 2026 bis 2033 sein, angetrieben durch schnelle 5G Rollout, große Teilnehmerbasen, und zunehmende Nachfrage nach Telekommunikations-Daten-Einsichten in ganz China, Indien und Südostasien.
- Das Segment Lösungskomponenten führte den Markt mit einem Anteil von 61,72% im Jahr 2025, angetrieben durch die steigende Übernahme von Big Data Analytics und AI-basierten Monetarisierungsplattformen unter Telekombetreibern.
- Das indirekte Monetarisierungstyp-Segment ist die am schnellsten wachsende Monetarisierungskategorie, die eine CAGR von 22,8% registriert, was die zunehmende Nutzung von Dateneinsichten zur Verbesserung der internen Kundenerfahrung, der Netzwerkoptimierung und der Zerkleinerung widerspiegelt.
- DieKundenanalyse& Personalisierungs-Anwendungssegment dominierte die Anwendungskategorie mit einem Umsatzanteil von 32.47% im Jahr 2025, was von der Betreibernachfrage nach verbesserten Teilnehmerbindungen und gezielten Serviceangeboten führte.
- Der Cloud-Bereitstellungsmodus belief sich auf 68,93% des Marktanteils im Jahr 2025, bevorzugt für seine Skalierbarkeit, schnellere Bereitstellungszeiträume und reduzierte Infrastrukturinvestitionen im Vergleich zu On-Premises-Plattformen.
- Das Segment 5G Netzwerktyp ist die am schnellsten wachsende Netzwerkkategorie, mit einem CAGR von 24,3%, angetrieben durch die deutlich reicheren Daten-Generation Fähigkeiten von 5G-Netzwerken im Vergleich zur alten 4G/LTE-Infrastruktur.
Report Scope und Data Monetization im Segment Telecom Market
|
Attribute |
Data Monetization in Telecom Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend bei der Data Monetization in Telecom Market
- Telecom-Operatoren starten zunehmend offene API-Marktplätze, die es Drittanbietern ermöglichen, anonymisierte Netzwerk-, Standort- und Teilnehmer-Insight-Daten für den Aufbau neuer Anwendungen und Dienste zuzugreifen.
- So erweiterte die Deutsche Telekom im April 2025 ihre offene API-Entwicklerplattform über weitere europäische Märkte und ermöglichte Unternehmenskunden, auf Netzwerkqualität und Standort-Insight-APIs für Logistik- und Einzelhandelsanwendungen zuzugreifen.
- Die konsequente Übernahme von KI-getriebenen Kundenanalyseplattformen ermöglicht es den Betreibern, mehr körnige, aktionsfähige Teilnehmer-Einsichten zu generieren und gleichzeitig die Einhaltung der sich entwickelnden Datenprivacy-Verordnungen zu gewährleisten.
- Betreiber bilden zunehmend datentrennende Partnerschaften mit Werbetechnik-Unternehmen und Einzelhandelsanalytikern, um anonymisierte Standort- und Verhaltensdaten zu monetisieren, ohne direkt Rohdaten zu verkaufen.
- So erweiterte Vodafone im Januar 2025 seine Datenanalysepartnerschaft mit einem globalen Anbieter von Werbetechnologie, um datenkonforme Publikumseinsichten für gezielte Marketingkampagnen auf europäischen Märkten anzubieten.
- Da Telecom-Betreiber weiterhin die Diversifizierung der Einnahmen außerhalb der Kernverbindungsdienste priorisieren, wird erwartet, dass die Einführung fortschrittlicher Data Monetization-Plattformen ihre Rolle als strategischer Wachstumshebel in der globalen Telekommunikationsindustrie beschleunigen und verstärken.
Was sind die Haupttreiber der Data Monetization in Telecom Market
- Der Rückgang der Durchschnittseinnahmen pro Nutzer von traditionellen Sprach- und Daten-Plan-Diensten, kombiniert mit einer Intensivierung des Preiswettbewerbs, hat die Nachfrage des Telekombetreibers nach alternativen, datengetriebenen Umsatzströmen deutlich erhöht.
- Zum Beispiel erweiterte AT&T im März 2025 seine Datenanalyse- und -einsichten-Geschäftseinheit um steigende Nachfrage von Einzelhandels- und Logistikunternehmen, die standortbasierte Verbraucherverhaltensdaten suchen.
- Telecom-Operatoren setzen zunehmend große Datenanalysen und KI-Plattformen in ihre Kerngeschäfte ein, um Churn zu reduzieren, Netzwerkinvestitionen zu optimieren und neue monetarisierbare Datenprodukte zu identifizieren.
- So kündigte Ericsson im Oktober 2024 eine Investition in zusätzliche Netzwerk-Daten-Analyse-Plattform-Fähigkeiten an, um die steigende Nachfrage des Betreibers nach monetarisierbaren 5G-Netzwerk-Einsichten zu unterstützen.
- Mit dem zunehmenden Einsatz von Telekommunikationsbetreibern auf Datenanlagen zur Diversifizierung der Einnahmen über Konnektivitätsdienste bleiben Daten-Monetarisierungsplattformen für Netzwerkoptimierung, Kundenanalyse und Drittanbieter-Datenproduktanwendungen weltweit unverzichtbar.
- So erweiterte Amdocs im Juni 2024 seine Data Monetization-Software-Plattform um zusätzliche KI-basierte Kunden-Insight-Module, die die wachsende Nachfrage nach Personalisierung und gezielten Angeboten unterstützen.
- Daher wird der Daten-Monetarisierungsmarkt in der Telekommunikation von sinkenden traditionellen Konnektivitätserträgen, einer Intensivierung des Preiswettbewerbs und der zunehmenden Übernahme von Big Data Analytics und AI angetrieben. Da die Betreiber zunehmend Netzwerk- und Kundendaten nutzen, um die Operationen zu optimieren, churn zu reduzieren, Angebote zu personalisieren und neue Datenprodukte von Drittanbietern zu entwickeln, werden Daten-Monetarisierungsplattformen zu einem entscheidenden Bestandteil der Strategien des Telekombetreibers zur Diversifizierung und Erweiterung von Umsatzströmen.
Welche Faktoren erschweren das Wachstum der Data Monetization in Telecom Market
- Telecom-Daten-Monetarisierungsinitiativen stehen vor einer erheblichen regulatorischen Komplexität im Zusammenhang mit der Privatsphäre der Teilnehmerdaten, dem Einwilligungsmanagement und den grenzüberschreitenden Datentransfer-Einschränkungen und der Schaffung von Compliance-Bürgen, die im Wesentlichen über die Zuständigkeiten hinweg variieren.
- Diese regulatorischen Komplexitäten und die Privatsphäre der Verbraucher beschränken den Umfang der monetarisierbaren Datenprodukte und beschränken das Tempo neuer Daten-Produkt-Starts unter Risiko-Averse-Operatoren.
- Zum Beispiel erlebte Proximus, ein führender regionaler Telekommunikationsbetreiber in Europa, im September 2024 Verzögerungen und musste seine geplanten kommerziellen Daten- und Standortanalytik-Produkt-Rollouts aufgrund strenger Compliance-Bewertungen und zunehmender Interpretationen des Datenschutzes unter europäischen Datenschutz-Rahmen neu bewerten.
- Die regulatorische Komplexität und verbraucher-trust-Sensitivitäten im Zusammenhang mit Teilnehmerdaten-Monetisierung schränken weiterhin das Tempo neuer Produkteinführungen, insbesondere in Märkten mit strengen Datenschutz-Rahmen. Diese Compliance-Bürde verlangsamt die Marktdurchdringung in bestimmten Regionen und begrenzt die weit verbreitete Bereitstellung von fortschrittlichen Daten-Monetarisierungsplattformen trotz starker zugrunde liegender Umsatz-Diversifizierungs-Anreize.
Wie wird die Data Monetization in Telecom Market segmentiert
Die Daten-Monetarisierung im Telekommunikationsmarkt wird auf Basis von Komponenten, Monetarisierungstyp, Bereitstellungsmodus, Datentyp, Anwendung, Technologie, Organisationsgröße, Endbenutzer, Monetarisierungsmodell und Netzwerktyp segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der Markt zu Lösungen und Dienstleistungen segmentiert. Das Segment der Lösungen dominierte den Markt mit einem Anteil von 61,72% im Jahr 2025, da große Datenanalyse- und KI-basierte Monetarisierungsplattformen unter den Telekombetreibern, die interne Datenproduktfähigkeiten aufbauen wollten. Diese Plattformen liefern die zentrale Datenverarbeitungs- und Insight-Generations-Infrastruktur und sind damit die größte Anlagekategorie für Betreiber-Datenmonetisierungsinitiativen.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 21,6% von 2026 bis 2033 registrieren, das von steigender Nachfrage nach Beratungs-, Systemintegration und Managed Services begleitet wird, die Betreiber unterstützen, die keine hauseigene Data-Science-Expertise besitzen. Fortschritte in Outsourced Analytics-Liefermodellen, kombiniert mit wachsendem Fokus auf Kernkonnektivitätsoperationen, beschleunigen die Segmenterweiterung.
- Von Monetization Type
Auf der Grundlage der Monetarisierung wird der Markt in direkte Monetarisierung und indirekte Monetarisierung segmentiert. Das direkte Monetarisierungssegment führte den Markt mit einem Anteil von 56,38% im Jahr 2025, unterstützt durch die zunehmende Übernahme von Data-Selling und API-Monetarisierung Geschäftsmodelle auf Unternehmens- und Werbekunden.
Das indirekte Monetarisierungssegment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 22,8% von 2026 bis 2033 erleben, das durch die zunehmende Nutzung von Dateneinsichten zur Verbesserung des internen Kundenerlebnisses, der Netzwerkoptimierung und der churn-Reduktionsinitiativen, die Wert generieren, ohne direkte Datenverkäufe.
- Durch Einsatzmodus
Auf Basis des Einsatzmodus wird der Markt in Cloud und On-Premises segmentiert. Das Cloud-Segment dominierte den Markt mit einem Anteil von 68,93% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme bei Betreibern, die skalierbare, schnell betriebsfähige Analyseinfrastrukturen ohne signifikante Investitionen im Vorfeld des Kapitals suchten, die Nachfrage nach elastischen Rechenkapazitäten für die Verarbeitung von Netzwerk- und Teilnehmerdaten und die wachsende Integration mit Cloud-basierten Drittanbietern. Darüber hinaus unterstützt der steigende Fokus auf Einsatzgeschwindigkeit und Infrastrukturflexibilität die starke Übernahme von Cloud-basierten Monetarisierungsplattformen.
Das Cloud-Segment wird auch erwartet, dass das schnellste CAGR von 2026 bis 2033 von 22,4% beobachtet wird, was durch die zunehmende Vorliebe des Betreibers für verbrauchsbasierte Preismodelle und einen reduzierten Infrastruktur-Management-Overhead bedingt ist. Betreiber übernehmen Cloud-native Analytics-Plattformen, um kostengünstige, skalierbare und schnell implementierbare Datenmonetisierungsinitiativen durchzuführen. Darüber hinaus verbessert die Integration von Cloud-Plattformen mit fortschrittlichen KI- und Machine-Learning-Services die Raffinesse monetarisierbarer Datenprodukte, das weitere Wachstum des Segments.
- Nach Datentyp
Auf Basis des Datentyps wird der Markt in Teilnehmerdaten, Netzwerkdaten, Standortdaten und Nutzungs-/Behavioraldaten segmentiert. Das Segment Netzwerkdaten dominierte den Markt mit einem Anteil von 34,86% im Jahr 2025 aufgrund seiner weit verbreiteten Nutzung in Netzwerk-Optimierung und Infrastruktur-Planung Anwendungen, die neben externen Monetarisierungspotenzialen direkten Betriebswert generieren. Die weit verbreitete Verfügbarkeit von Netzwerk-Performance-Daten über die Betreiberinfrastruktur ist eine starke Nachfrage nach dieser Datenkategorie.
Das Standortdatensegment wird voraussichtlich von 2026 bis 2033 die schnellste CAGR von 23,1 % bezeugen, die von der steigenden Unternehmensnachfrage nach anonymisierten Foot-Traffic- und Mobilitäts-Einsichten über Einzelhandels-, Logistik- und Stadtplanungsanwendungen angetrieben wird. Betreiber verpacken Standortdaten zunehmend in datenkonforme Einblicke für Unternehmenskunden. Darüber hinaus wird die zunehmende Betonung auf standortbasierte Analysen in Smart-City- und Retail-Planing-Initiativen weiter beschleunigt die Annahme dieser Datenkategorie.
- Anwendung
Auf Basis der Anwendung wird der Markt in Kundenanalyse & Personalisierung, Netzwerkoptimierung, Betrugserkennung & Risikomanagement, gezielte Werbung, standortbasierte Dienstleistungen und Business Intelligence & Reporting segmentiert. Das Kundenanalyse- & Personalisierungssegment dominierte den Markt mit einem Anteil von 32.47% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Verbesserung der Kundenbindung, der Personalisierung von Serviceangeboten und der Reduzierung von churn durch datengesteuerte Erkenntnisse. Die hohe Adoption wird durch den zunehmenden Bedarf an wettbewerbsorientierter Differenzierung, Integration mit Kundenbeziehungsmanagementsystemen und einen verbesserten Kundenlebenswert angetrieben. Darüber hinaus verstärkt die wachsende Investition von Telekommunikationsbetreibern zur Verbesserung der Kundenerfahrung und -bindung die führende Position dieses Segments auf dem Markt.
Das gezielte Werbesegment wird von 2026 bis 2033 die schnellste CAGR von 23,6% sehen. Dieses Wachstum wird durch die zunehmende Nachfrage von Werbetreibenden und Marketing-Technologie-Unternehmen für anonymisierte, datenkonforme Publikums-Einsichten, die von Telecom-Teilnehmer-Verhaltensdaten abgeleitet werden, getrieben. Die zunehmende Übernahme von Telecom-Datenpartnerschaften mit Werbetechnologieplattformen beschleunigt die Markterweiterung in diesem Segment.
- Von der Technik
Auf Basis der Technologie wird der Markt in Big Data Analytics, künstliche Intelligenz und maschinelles Lernen, Blockchain und APIs/open Datenplattformen segmentiert. Das große Datenanalysesegment dominierte den Markt mit einem Anteil von 41,27% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als Basistechnologie zur Verarbeitung und Analyse von großflächigen Telekommunikationsnetz- und Teilnehmerdaten. Die zunehmende Übernahme von verteilten Datenverarbeitungsarchitekturen über die Betreiberinfrastruktur ermöglicht es Telekommunikationsunternehmen, den analytischen Durchsatz zu steigern, die Geschwindigkeit der Einsichtsgeneration zu verbessern und die Leistung der Monetisierungsplattform zu optimieren. Darüber hinaus beschleunigt die zunehmende Investition von Telekommunikationsbetreibern und Technologieanbietern die Übernahme und Stärkung der Marktposition dieses Segments.
Das Segment Künstliche Intelligenz und maschinelles Lernen wird von 2026 bis 2033 am schnellsten CAGR von 24,8% erleben, angetrieben durch die zunehmende Integration von prädiktiven Analytik und maschinelles Lernen in Daten-Monetisierungsplattformen, um anspruchsvollere, höherwertige Erkenntnisse zu generieren. Diese Technologien verbessern die Einsichtsgenauigkeit, ermöglichen eine vorausschauende Customer-Behavior-Modellierung und ermöglichen eine körnigere monetarisierbare Datensegmentierung, wodurch AI-getriebene Monetarisierungsplattformen für Telekommunikationsbetreiber zugänglicher, wertvoller und differenzierter werden.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der Markt in große Unternehmen (Tier-1 Operatoren) und kleine und mittlere Unternehmen (Tier-2/3 Operatoren) segmentiert. Die großen Unternehmen (Tier-1 Operatoren) dominierten den Markt mit einem Anteil von 71,36% im Jahr 2025 aufgrund seiner Vorliebe bei den größten globalen Telekommunikationsbetreibern mit ausreichender Teilnehmerskala, Kapitalressourcen und Daten-Wissenschaftskapazitäten, um umfassende Monetarisierungsplattformen aufzubauen. Darüber hinaus ermöglichen etablierte Daten-Infrastruktur-Investitionskapazitäten, breite Unternehmenspartnerschaftsnetzwerke und umfangreiche Teilnehmer-Basis-Skala die kontinuierliche Übernahme fortschrittlicher Monetisierungsplattformen unter Tier-1-Operatoren, während starke Anbieter-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Segment Klein- und Mittelbetriebe (Tier-2/3-Operatoren) wird von 2026 bis 2033 am schnellsten CAGR von 22,9 % bezeugen, das von der zunehmenden Verfügbarkeit kostenoptimierter, Cloud-basierter Monetarisierungsplattformen angetrieben wird, die den kleineren regionalen Betreibern fortschrittliche Datenanalytik-Fähigkeiten zugänglich machen. Anbieter nutzen skalierbare Software-as-a-Service-Lizenzmodelle, um die Erschwinglichkeit zu verbessern, die schrittweise Technologieannahme zu ermöglichen und die wettbewerbsfähige Positionierung gegen größere Betreiber zu unterstützen, wodurch die Annahme über kleine und mittlere Telekommunikationsbetreiber weltweit beschleunigt wird.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Telekommunikationsbetreiber, Unternehmen/Drittanbieter-Datenkäufer, Werbetreibende und Vermarkter sowie Regierung und öffentlicher Sektor segmentiert. Das Segment Telecom-Operatoren dominierte den Markt mit einem Anteil von 58,72% im Jahr 2025 aufgrund seiner kritischen Rolle als primäre Datenquelle und interner Verbraucher von Monetization-Plattform-Einsichten für die Netzwerkoptimierung und Kundenanalyse. Darüber hinaus ermöglichen etablierte interne Data-Governance-Frameworks, breite organisatorische Daten-Access-Rechte und umfangreiche Plattform-Integration-Geschichte die weitere Übernahme von Daten-Monetisierungsplattformen unter den Telekombetreibern, während eine starke interne Stakeholder-Anpassung die Bereitstellungserfolgsraten verbessert und die führende Marktposition dieses Segments weiter gestärkt.
Das Werbetreibende & Vermarkter-Segment wird von 2026 bis 2033 die schnellste CAGR von 23,4% erleben, die von der steigenden Nachfrage nach anonymisierten, datenkonformen Publikums-Insight-Daten zur Verbesserung der gezielten Werbekampagneneffizienz angetrieben wird. Werbetreibende und Marketing-Technologie-Unternehmen nutzen Telekommunikations-Datenpartnerschaften, um das Publikum Segmentierung zu verbessern, eine verbesserte Kampagne zur Präzisionsorientierung zu ermöglichen und messbare Werberendite auf Investitionen zu unterstützen, wodurch die Annahme über das digitale Werbe-Ökosystem beschleunigt wird.
- Von Monetization Modell
Auf Basis des Monetarisierungsmodells wird der Markt in B2B, B2B2C und B2C segmentiert. Das B2B-Segment dominierte den Markt mit einem Anteil von 54,83% im Jahr 2025 aufgrund seiner kritischen Rolle bei der direkten Monetarisierung von Datenvermögen durch unternehmensdatenlizenzierende Vereinbarungen, API-Zugangsgebühren und Analytics-as-a-Service-Kontrakte. Darüber hinaus ermöglichen etablierte Unternehmensvertriebsbeziehungen, breite branchenvertikale Partnerschaften und umfangreiche Vertragsverhandlungserfahrungen die kontinuierliche Übernahme von B2B-Monetarisierungsmodellen unter den Telekombetreibern, während starkes Unternehmens-Kunden-Treuhandvertrauen die Deal-Konsistenz verbessert und die führende Marktposition dieses Segments weiter gestärkt.
Das B2B2C-Segment wird von 2026 bis 2033 die schnellste CAGR von 23,7% beobachten, die durch die zunehmende Prävalenz von Daten-Sharing-Partnerschaften, in denen die Betreiber Einblicke liefern, dass Drittunternehmen in verbraucherorientierte Produkte und Dienstleistungen eingebunden sind. Betreiber und Partnerunternehmen nutzen diese Vorkehrungen, um die Produktdifferenzierung zu verbessern, neue datengetriebene Funktionen von Verbrauchern zu ermöglichen und innovative Service-Bündelungen zu unterstützen, wodurch die Adoption über das Ökosystem der digitalen Dienste beschleunigt wird.
Welche Region hält den größten Teil der Data Monetization in Telecom Markt
- Nordamerika dominierte die Datenmonetisierung im Telekommunikationsmarkt und entfiel auf den größten Umsatzanteil von 36,84% im Jahr 2025, unterstützt durch fortgeschrittene 5G-Netzwerkinfrastruktur, frühzeitige Einführung von Datenmonetisierungsplattformen unter den großen Betreibern und das Vorhandensein von etablierten Technologieanbietern und Cloud-Dienstleistern.
- Die Region profitiert auch von reifen datenprivacy regulatorischen Rahmenbedingungen, die Compliance Klarheit bieten, hohe Annahme von AI-getriebenen Analyseplattformen und wachsende Nutzung von Telekommunikations-Monetisierung über Werbe-, Einzelhandels- und Unternehmensanalytikanwendungen. Der zunehmende Fokus auf die Umsatzdiversifizierung über Kernverbindungsdienstleistungen hinaus verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Data Monetization in Telecom Market Insight
Die US-Daten-Monetisierung auf dem Telekommunikationsmarkt wächst stetig, angetrieben durch sinkende traditionelle Konnektivität-Service-Umsätze, erweiterte 5G-Netzwerk-Bereitstellung, die reichere Daten-Assets generiert, und steigende Unternehmensnachfrage nach telecom-derived Analytics in Einzelhandels-, Logistik- und Werbebranchen. Die zunehmende Übernahme offener API-Plattformen und von KI-getriebenen Kunden-Analytics-Tools unter führenden Betreibern erhöht die Marktnachfrage deutlich. Darüber hinaus stellen steigende Investitionen in die Cloud-basierte Analyseinfrastruktur, zunehmende Daten-Partnerschaftsaktivitäten zwischen Betreibern und Technologieunternehmen sowie schnelle Produktinnovation die USA als führender globaler Markt für Telekommunikationsdaten-Monetisierung vor.
Kanada Data Monetization in Telecom Market Insight
Die China-Daten-Monetarisierung im Telekommunikationsmarkt wächst rasant, unterstützt von der massiven Teilnehmerbasis des Landes, schnellen 5G-Netzwerk-Rollout und steigenden inländischen Technologie-Investitionen in AI-getriebene Analyseplattformen. Telecom-Operatoren integrieren zunehmend Big Data Analytics und Standort-Insight-Funktionen in interne Operationen und unternehmensnahe Datenprodukte. Die stetige Expansion der heimischen Cloud-Infrastruktur und die steigende staatliche Unterstützung für die Entwicklung der digitalen Wirtschaft treiben das Marktwachstum in China weiter voran.
Europa Data Monetization in Telecom Market Insight
Die Europa-Daten-Monetisierung auf dem Telekommunikationsmarkt wächst rasant, unterstützt durch den Anstieg des Datenverkehrs von 5G-Netzen, die Annahme von Cloud und Edge Computing und die Nachfrage nach fortschrittlichen Kundenanalysen. Telecom-Operatoren nutzen zunehmend KI-getriebene Monetarisierungsstrategien und navigieren strenge Datenschutz- und Datenschutzbestimmungen. Weitere Informationen finden Sie unter Telecom Review.
US Data Monetization in Telecom Market Insight
Die US-Datenmonetisierung auf dem Telekommunikationsmarkt zeigt ein stetiges Wachstum aufgrund der reifen Telekom-Infrastruktur des Landes, des etablierten Datenschutzrechtsrahmens und der anhaltenden Investitionen in Datenmonetisierungsplattformen. Telekommunikationsbetreiber, Technologieanbieter und Unternehmenskunden arbeiten zunehmend an datenkonformen Daten-Insight-Produkten für Einzelhandels- und Werbeanwendungen zusammen. Kontinuierliche Fortschritte bei der AI-getriebenen Analytik und wachsender Unternehmensnachfrage nach standortbasierten Erkenntnissen unterstützen das Marktwachstum im Vereinigten Königreich weiter.
Deutschland Data Monetization in Telecom Market Insight
Durch die starke industrielle und Unternehmenskundenbasis des Landes, strenge Datenschutzstandards, die die Nachfrage nach konformen Monetarisierungsrahmen antreiben, sowie die zunehmende operative Investition in KI-basierte Analytik-Plattformen wächst die deutsche Datenmonetisierung im Telekommunikationsmarkt stetig. Telekommunikationsbetreiber und Unternehmenskunden arbeiten zunehmend an Netzwerk-Insight- und Standortanalytik-Datenprodukten für industrielle und logistische Anwendungen zusammen. Kontinuierliche Fortschritte in der datenkonformen Datenverarbeitungstechnik treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen in der Data Monetization in Telecom Market
Die Daten-Monetisierung in der Telekommunikationsindustrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- AT&T Inc.(US)
- Verizon Communications Inc.(US)
- Deutsche Telekom AG(Deutschland)
- Vodafone Group Plc(USK)
- Telefónica S.A.(Spanien)
- Orange S.A. (Frankreich)
- China Mobile Limited (China)
- NTT Docomo, Inc. (Japan)
- Singapore Telecommunications Limited (Singtel) (Singapur)
- IBM Corporation (US)
- SAP SE (Deutschland)
- Oracle Corporation (USA)
- Amdocs Limited (USA)
- Nokia Corporation (Finland)
- Telefonaktiebolaget LM Ericsson (Schweden)
- Huawei Technologies Co., Ltd. (China)
- Guavus, Inc. (ein Thales-Unternehmen) (USA)
- Subex Limited (Indien)
- Mahindra Comviva (Indien)
- Netcracker Technology Corporation (USA)
- Cisco Systems, Inc. (USA)
- Microsoft Corporation (USA)
- Google LLC (USA)
- Amazon Web Services, Inc. (USA)
- Tata Consultancy Services Limited (Indien)
- Wipro Limited (Indien)
- Infosys Limited (Indien)
- (Irland)
- CSG Systems International, Inc. (USA)
Was sind die neuesten Entwicklungen in der Data Monetization in Telecom Market
- Im September 2025 startete AT&T eine erweiterte Enterprise Data-Insights-Plattform mit datenkonformer Standort- und Verhaltensanalyse für Einzelhandels- und Logistikkunden, die ihre Position im direkten Daten-Monetisierungssegment festlegte.
- Im Februar 2025 erweiterte Vodafone seine offene API-Entwickler-Plattform auf weitere europäische Märkte, sodass Drittunternehmen Anwendungen aufbauen können, die Netzwerkqualität und Standort-Insight-Daten nutzen.
- Im November 2025 stellte Ericsson eine aktualisierte Netzwerk-Daten-Analyse-Plattform mit einer verbesserten AI-basierten Erkenntnissen-Generierung vor, die das Monetarisierungspotenzial von 5G-Netzwerk-Leistungsdaten für Betreiberkunden verbessert. Diese Entwicklung stärkt die Position von Ericsson im Telekommunikationsmarkt, indem es den Betreibern anspruchsvollere, höherwertige Datenprodukte bietet.
- Im Oktober 2024 erweiterte IBM sein Telecom-Analyse-Software-Portfolio in Nordamerika um zusätzliche KI-basierte Kunden-Insight- und Netzwerk-Optimierungs-Module, die auf Datenmonetisierungsinitiativen zugeschnitten sind.
- Im Juni 2023 kooperierte Amdocs mit einem regionalen Telekommunikationsbetreiber zusammen, um eine maßgeschneiderte Daten-Monetisierungsplattform zu entwickeln, die Netzwerk- und Teilnehmer-Einsichten kombiniert und seine Software-Plattform-Know-how mit den Anforderungen des Betreibers zur Unterstützung von konformen, umsatzerzeugenden Datenprodukten kombiniert.
- Im März 2023 erhielt Subex eine Technologie-Zertifizierung für ein erweitertes AI-getriebenes Betrugs- und Umsatz-Assurance-Analyse-Modul, das es dem Unternehmen ermöglicht, neben seinen Kernsicherungsangeboten die wachsende Nachfrage nach monetisierbaren Risikomanagement-Datenprodukten zu bedienen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











