



Marktsegmentierung für Dermatomgeräte weltweit nach Typ (Trommel-Dermatom, Luft-Dermatom, Messer-Dermatom und motorbetriebenes Dermatom), Endnutzer (Krankenhäuser, ambulante Operationszentren und Fachkliniken) – Branchentrends und Prognose bis 2033
Dermatome Gerätemarktgröße
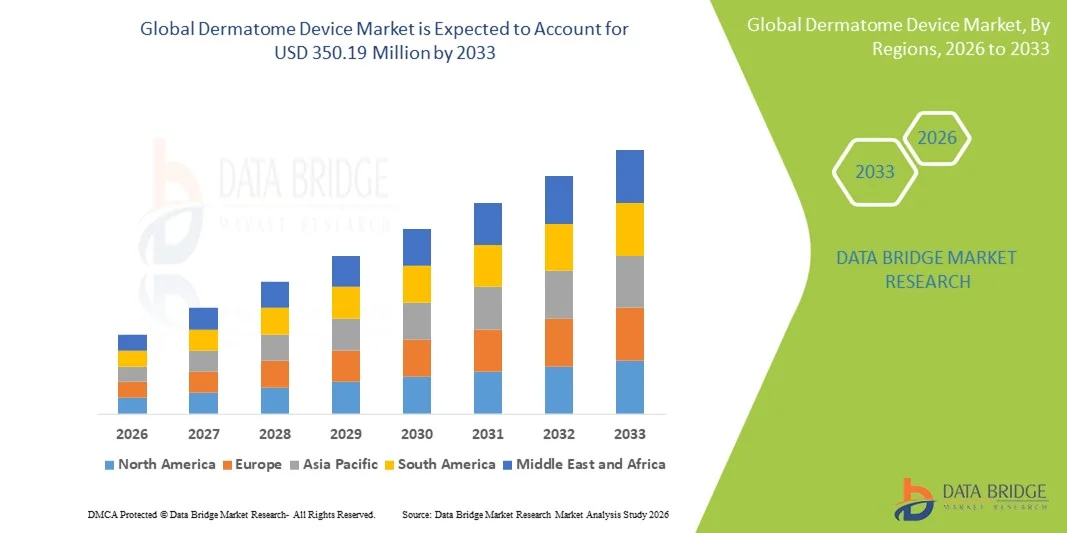
- Wie pro Data Bridge Market Research Analysis wurde die globale Dermatome-Gerätemarktgröße bewertetUSD 226.98 Mio. in 2025und wird voraussichtlich erreichen350,19 Mio. USD bis 2033, beiCAGR von 5,57%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Anzahl von Brandverletzungen, chronischen Wunden und Hauttraumata weltweit gefördert, die die Nachfrage nach Hautpfropfverfahren antreiben, bei denen Diematomen wesentliche Werkzeuge sind. Darüber hinaus trägt das steigende Volumen von kosmetischen und rekonstruktiven Operationen weltweit zur erweiterten Übernahme von Dermatom-Geräten bei
- Darüber hinaus setzen technologische Fortschritte in der Gerätepräzision, steigender Verbrauchernachfrage nach minimal-invasiven und genauen chirurgischen Werkzeugen und die Ausweitung der Gesundheitsinfrastruktur in Entwicklungsregionen Diematome-Geräte als kritische Instrumente im Wundmanagement und plastische chirurgische Verfahren ein. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Dermatomlösungen, wodurch das Wachstum der Industrie deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 226.98 Millionen
- Voraussichtlicher Marktwert (2033):350,19 Mio. USD
- Wettervorhersage CAGR (2026–2033):5.57%
Dermatome Gerätemarktanalyse
- Dermatome-Geräte, zur präzisen Ernte verwendetHauttransplantatein rekonstruktiven und brennen Operationen sind zunehmend essentielle Werkzeuge in modernen chirurgischen und Wundpflege-Praktiken aufgrund ihrer Genauigkeit, Effizienz und Fähigkeit, Gewebeschäden zu minimieren
- Die eskalierende Nachfrage nach Dermatom-Geräten wird in erster Linie durch das steigende Auftreten von Brandverletzungen, chronischen Wunden und Hauttraumata weltweit, verbunden mit wachsenden Mengen von kosmetischen und rekonstruktiven Operationen und eine zunehmende Vorliebe für minimalinvasive und präzise chirurgische Werkzeuge
- Nordamerika dominierte den Dermatome-Gerätemarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer chirurgischer Geräte und die Präsenz großer Marktteilnehmer. Die USA führen in der Dermatome-Gerätenutzung, insbesondere in Burn-Einheiten und plastischen Chirurgiezentren, unterstützt durch kontinuierliche technologische Fortschritte und Chirurgen Vorliebe für Präzisionsinstrumente
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Dermatome-Gerätemarkt während der Prognosezeit durch steigende Gesundheitsinvestitionen, Erweiterung von Krankenhausnetzen, zunehmendes Bewusstsein für fortgeschrittene Wundversorgung, und eine wachsende Anzahl von rekonstruierenden und kosmetischen Verfahren
- Das Segment Powered Dermatome dominierte den Markt mit einem Marktanteil von 46,5% im Jahr 2025, angetrieben durch seine Präzision, konsequente Pfropfdicke und Effizienz
Report Scope und Dermatome Device Market Segmentation
|
Attribute |
Dermatome Geräteschlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Dermatome Gerätemarkt Trends
Fortschritte in der Präzision und automatisierten Dermatome
- Ein wichtiger und beschleunigender Trend im globalen Dermatom-Gerätemarkt ist die Entwicklung von präzisen und automatisierten Dermatomen, die eine gleichbleibende Hauttransplantatdicke ermöglichen, die chirurgische Zeit reduzieren und die Patientenergebnisse verbessern
- So bieten z.B. angetriebene Dermatome von Unternehmen wie Zimmer Biomet und Aesculap eine einstellbare Tiefenkontrolle und automatisierte Ernte, wodurch Chirurgen Pfropfverfahren mit höherer Genauigkeit und minimalem manuellen Aufwand durchführen können.
- Integration mit digitalen Abbildungs- und Messsystemen ermöglicht Dermatomen, Echtzeit-Feedback auf die Pfropfdicke und -fläche zu liefern, die Verfahrenseffizienz zu verbessern und Gewebeabfälle zu minimieren
- Diese technologischen Fortschritte erleichtern einen verbesserten Arbeitsablauf in Betriebsräumen, insbesondere in Brandeinheiten und rekonstruktiven Chirurgiezentren, wo Präzision und Geschwindigkeit kritisch sind
- Der Trend zu automatisierteren, präziseren und chirurgisch-freundlichen Dermatom-Geräten gestaltet die Erwartungen der Nutzer, mit medizinischen Einrichtungen, die Lösungen suchen, die Verfahrenssicherheit und Ergebnisse verbessern
- Die Nachfrage nach Dermatomen, die Präzision, Automatisierung und einfache Bedienung kombinieren, nimmt weltweit zu, da Krankenhäuser und Spezialkliniken Patientensicherheit, Verfahrenseffizienz und reduzierte operative Variabilität priorisieren.
- Die Erweiterung der Einführung von tragbaren und batteriebetriebenen Dermatomen ermöglicht einen schnelleren Einsatz in Notverbrennungsanlagen und Feldkliniken und schafft neue Nutzungsmöglichkeiten über herkömmliche Operationsräume hinaus
Dermatome Device Market Dynamics
Fahrer
zunehmende Inzidenz von Burns und rekonstruktiven Surgeries
- Die steigende Prävalenz von Brandverletzungen, chronischen Wunden undrekonstruktive Operationenweltweit ist ein wichtiger Treiber für die wachsende Nachfrage nach Dermatom-Geräten
- Zum Beispiel berichtete Zimmer Biomet durch einen Anstieg der Hauttransplantation und rekonstruktive Eingriffe eine verstärkte Annahme seiner leistungsfähigen Dermatome in Verbrennungszentren.
- Da sich die Gesundheitsdienstleister auf die Verbesserung der Patientenergebnisse und die Verringerung operativer Komplikationen konzentrieren, bieten die Dermatome-Geräte eine präzise Ernte und gleichbleibende Pfropfqualität, die für eine erfolgreiche Pfropfung unerlässlich ist
- Darüber hinaus treibt die wachsende Zahl von kosmetischen und plastischen Operationen die Adoption in Krankenhäusern und Spezialkliniken an, was einen breiteren Bedarf an fortschrittlichen Hauttransplantationslösungen widerspiegelt.
- Die Nachfrage nach minimalinvasiven und effizienten chirurgischen Instrumenten nimmt zu und macht Dermatome zu einem kritischen Bestandteil moderner chirurgischer Praxis.
- Die Erweiterung der Gesundheitsinfrastruktur und Investitionen in fortgeschrittene chirurgische Werkzeuge in Schwellenländern schaffen neue Märkte für Dermatome-Geräte
- Erhöhte Sensibilisierungs- und Trainingsprogramme für Chirurgen über die Vorteile automatisierter Dermatome beschleunigen die Adoption und treiben das Gesamtmarktwachstum
Zurückhaltung/Challenge
Hohe Gerätekosten und Trainingsanforderungen
- Die relativ hohen Kosten für fortgeschrittene angetriebene Dermatome im Vergleich zu manuellen Optionen stellen eine Herausforderung für die Adoption dar, insbesondere in Entwicklungsregionen und kleineren Kliniken
- So können beispielsweise die für automatisierte Dermatomesysteme von Unternehmen wie Aesculap benötigten Investitionen für haushaltsbewusste Krankenhäuser und ambulante chirurgische Zentren untersagt werden.
- Darüber hinaus ist eine spezialisierte Ausbildung für Chirurgen und Operationssaalpersonal erforderlich, um diese Geräte sicher und effektiv zu bedienen, die langsame Annahme
- Kleinere Gesundheitseinrichtungen können zögern, in diese Geräte aufgrund der Betriebskosten, der Wartung und der Lernkurve mit Präzisionsdermatomen zu investieren
- Überwindung dieser Herausforderungen durch kostengünstige Gerätemodelle, Chirurgen-Trainingsprogramme und Demonstrationen verbesserter Patientenergebnisse wird entscheidend für ein nachhaltiges Marktwachstum sein
- Bedenken hinsichtlich der Wartung und des Austauschs von Geräten können die Annahme in ressourcenbelasteten Einrichtungen begrenzen
- Regulatorische Zulassungen und Compliance-Anforderungen für angetriebene Dermatome in verschiedenen Regionen können den Markteintritt und die Einführung neuer Produkteinführungen verzögern
Dermatome Device Market Scope
Der Markt wird auf Basis von Typ und Endverbraucher segmentiert.
- Typ
Auf der Grundlage des Typs wird der Dermatome-Gerätemarkt in Trommel Dermatome, Luft Dermatome, Messer Dermatome und angetriebene Dermatome segmentiert. Das Segment Powered Dermatome dominierte den Markt mit dem größten Marktanteil von 46,5% im Jahr 2025, angetrieben durch seine Präzision, konsequente Pfropfdicke und die Fähigkeit, den manuellen Aufwand während der Operationen zu reduzieren. Krankenhäuser und Verbrennungszentren bevorzugen angetriebene Dermatome aufgrund ihrer Zuverlässigkeit und Fähigkeit, hochvolumige Pfropfverfahren effizient durchzuführen. Die Automatisierungs- und einstellbare Tiefensteuerungsfunktionen ermöglichen es Chirurgen, gleichmäßige Pfropfdicke zu erhalten, die Patientenergebnisse zu verbessern und Komplikationen zu reduzieren. Auch für rekonstruktive und kosmetische Operationen ist das leistungsfähige Dermatom bevorzugt, wo Präzision und Geschwindigkeit kritisch sind. Technologische Fortschritte, einschließlich der digitalen Integration und verbesserten Klingensysteme, haben seine Marktposition weiter gestärkt. Darüber hinaus werden leistungsfähige Dermatome in Schwellenländern aufgrund der Ausweitung der Gesundheitsinfrastruktur und der wachsenden Zahl rekonstruktiver Operationen zunehmend angenommen.
Knife Dermatome-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch seine Einfachheit, geringere Kosten und Portabilität angetrieben wird. Messer dermatomes sind weit verbreitet in kleineren Kliniken und ambulanten chirurgischen Zentren, wo High-End-Geräte möglicherweise nicht machbar. Surgeons wert Messer Dermatome für ihre einfache Sterilisation und Manövrierfähigkeit in kleineren Operationsräumen. Die geringen Wartungsanforderungen und die Anpassungsfähigkeit an verschiedene Pfropfdicken machen es für Entwicklungsbereiche geeignet. Das zunehmende Bewusstsein für rekonstruktive und kosmetische Operationen in aufstrebenden Märkten verstärkt die Einführung von Messer Dermatomen. Darüber hinaus tragen Schulungsprogramme für Chirurgen und eine verbesserte Verfügbarkeit von Einwegblättern zur beschleunigten Adoption bei.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Dermatome-Gerätemarkt in Krankenhäuser, ambulante chirurgische Zentren und Spezialkliniken segmentiert. Das Segment der Krankenhäuser dominierte den Markt mit einem Marktanteil von 62,1% im Jahr 2025, aufgrund des hohen VolumensBrennen Sie sichund rekonstruktive Operationen im Krankenhaus durchgeführt. Krankenhäuser haben fortgeschrittene chirurgische Infrastruktur, geschulte Chirurgen und etablierte Protokolle, die die Verwendung von Präzisionsdermatomen, vor allem angetriebene Modelle bevorzugen. Der Bedarf an konsequenter Pfropfqualität, reduzierter Betriebszeit und höherem Patientendurchsatz stärkt die Dominanz der Krankenhäuser. Die große Adoption wird auch durch Investitionen in moderne Brandeinheiten und plastische Chirurgie-Abteilungen angetrieben. Krankenhäuser profitieren von besseren postoperativen Pflegeeinrichtungen, so dass sie ideale Endbenutzer für High-End Dermatome-Geräte. Darüber hinaus verbessern Krankenhäuser in entwickelten Regionen ihre Ausrüstung mit fortschrittlichen angetriebenen Dermatomen weiter, um die operative Effizienz und die Patientenergebnisse zu verbessern.
Ambulatory Surgical Centres (ASCs) werden erwartet, dass die schnellste Wachstumsrate von 18,7% von 2026 bis 2033, angetrieben durch die zunehmende Anzahl von kleinen rekonstruktiven, kosmetischen und ambulanten Verfahren. ASCs bieten kostengünstige und bequeme Alternativen zu Krankenhauschirurgie und machen sie attraktiv für elektive kosmetische Verfahren. Die Annahme von tragbaren und benutzerfreundlichen Messer- und Luftdermatomen beschleunigt in ASCs aufgrund von Platz- und Kostenbeschränkungen. Surgeons und Patienten bevorzugen ASCs für schnelle Verfahren mit kürzeren Erholungszeiten, die mit den Vorteilen von kompakten Dermatome-Geräten ausgerichtet sind. Der steigende Trend der ambulanten kosmetischen Operationen in entwickelten und aufstrebenden Märkten trägt zu einem schnellen Wachstum bei. Darüber hinaus sind die technologischen Verbesserungen in tragbaren Dermatomen sehr kompatibel mit ASC-Umgebungen, die die Annahme fördern.
Dermatome Gerätemarkt Regionale Analyse
- Nordamerika dominierte den Dermatome-Gerätemarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer chirurgischer Geräte und die Präsenz großer Marktteilnehmer
- Healthcare-Anbieter und Krankenhäuser in der Region priorisieren Präzision und Effizienz bei der Hauttransplantation, macht powered Dermatomes die bevorzugte Wahl für rekonstruktive und kosmetische Operationen
- Diese weit verbreitete Adoption wird durch das Vorhandensein von wichtigen Marktteilnehmern, hohe Chirurgen-Bewusstheit und Schulungsprogramme sowie kontinuierliche Investitionen in moderne Verbrennungs- und plastische Chirurgiezentren unterstützt und Dermatome als wesentliche Instrumente in chirurgischen Praktiken für Krankenhäuser, Spezialkliniken und Verbrennungseinheiten
US Dermatome Device Market Insight
Der amerikanische Dermatome-Gerätemarkt eroberte den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, angetrieben durch die hohe Prävalenz von Brandverletzungen und rekonstruktiven Operationen. Krankenhäuser und Spezialkliniken priorisieren zunehmend angetriebene Dermatome für die präzise Pfropfernte und Effizienz in hochvolumigen Verfahren. Die wachsende Zahl von kosmetischen und plastischen Operationen, verbunden mit fortschrittlicher Gesundheitsinfrastruktur und geschultem chirurgischem Personal, unterstützt die Markterweiterung. Zudem steigt die Nachfrage nach minimalinvasiven und automatisierten Dermatomlösungen aufgrund der Patientensicherheit und verbesserten Verfahrensergebnissen. Die USA profitieren auch von aktiven FuE-Vorhaben und der Präsenz großer Marktteilnehmer, die innovative Geräte einführen, die die Annahme stärkt. Darüber hinaus erleichtern die Rückzahlungsrichtlinien für rekonstruktive Operationen den breiteren Einsatz von High-End-Demmatomsystemen in Krankenhäusern und Kliniken.
Europa Dermatome Device Market Insight
Der europäische Dermatome-Gerätemarkt wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandiert, vor allem durch das zunehmende Bewusstsein für das Brandmanagement und die rekonstruktive Chirurgie. Der Anstieg von Krankenhausinvestitionen und spezialisierten chirurgischen Zentren fördert die Übernahme von powered and Precision Dermatomes. Europäische Gesundheitsdienstleister priorisieren Verfahrenseffizienz, Pfropfkonsistenz und Sicherheit, die wesentliche Vorteile moderner Dermatomgeräte sind. Darüber hinaus unterstützen staatliche Initiativen zur Förderung fortgeschrittener chirurgischer Ausrüstungen und Trainingsprogramme für Chirurgen das Marktwachstum. Die Region zeigt auch wachsende Nachfrage in Krankenhäusern, ambulanten chirurgischen Zentren und Spezialkliniken, die eine breitere Akzeptanz von Dermatomen für neue und bestehende chirurgische Einrichtungen widerspiegeln. Verbraucher und medizinische Fachkräfte schätzen Diematome für verbesserte Patientenergebnisse und reduzierte Betriebszeit, insbesondere bei hochauflösenden, rekonstruktiven Verfahren.
U.K. Dermatome Gerätemarkt Einblick
Der amerikanische Dermatome-Gerätemarkt wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, der durch die zunehmende Übernahme von leistungsfähigen Dermatomen in Krankenhäusern und Spezialkliniken angetrieben wird. Das zunehmende Bewusstsein für die Brandpflege, die kosmetische Chirurgie und die Hauttransplantation fördert medizinische Einrichtungen, um in Präzisionsdermatome zu investieren. Darüber hinaus fördern staatliche Förderprogramme und Sicherheitsstandards den Einsatz fortschrittlicher Dermatome-Geräte. Die Gesundheitsinfrastruktur der U.K., kombiniert mit hoher Chirurgen-Know-how und Patientenpräferenz für minimalinvasive Verfahren, wird erwartet, dass das Wachstum des Marktes weiter vorangetrieben wird. Der Fokus auf konsistenter Pfropfdicke, reduzierter Betriebszeit und verbesserten Patientenergebnissen macht Dermatomgeräte hochwertig. Darüber hinaus steigt die Integration von Dermatomen in moderne chirurgische Arbeitsabläufe über rekonstruktive und elektive Operationen hinweg.
Deutschland Dermatome Gerätemarkt Einblick
Der deutsche Dermatome-Gerätemarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch steigende Investitionen in die Gesundheitsinfrastruktur und zunehmende Betonung auf rekonstruktive und kosmetische Verfahren gefördert wird. Krankenhäuser und Verbrennungszentren priorisieren Präzision, Sicherheit und Effizienz, macht powered Dermatomes die bevorzugte Wahl. Deutschlands Schwerpunkt auf Innovation und Übernahme fortschrittlicher Medizinprodukte fördert die Aufnahme automatisierter Dermatome. Darüber hinaus verlassen sich Chirurgen zunehmend auf diese Geräte zur konsequenten Pfropfernte und reduzierten intraoperativen Komplikationen. Die Nachfrage nach Dermatomen wird auch von Patientenerwartungen für verbesserte Ergebnisse und minimale Erholungszeiten angetrieben. Technologische Fortschritte, wie die Integration mit digitaler Bildgebung und einstellbaren Klingensystemen, unterstützen weiterhin die Übernahme in Krankenhäusern und Spezialkliniken.
Asia-Pacific Dermatome Gerätemarkt Einblick
Der asiatisch-pazifische Dermatome-Gerätemarkt ist bereit, mit dem schnellsten CAGR von 25 % während 2026–2033 zu wachsen, angetrieben durch zunehmende Brandfälle, zunehmende rekonstruktive Operationen und steigende Gesundheitsinvestitionen in Ländern wie China, Japan und Indien. Die wachsenden Krankenhausnetze der Region, Spezialkliniken und ambulante chirurgische Zentren übernehmen powered und Messer Dermatome zur Verbesserung der Pfropfeffizienz. Regierungsinitiativen zur Förderung der Modernisierung der Gesundheitsversorgung, Schulungsprogramme für Chirurgen und zur Sensibilisierung für kosmetische Verfahren unterstützen die Annahme. Darüber hinaus reduziert die Herstellung von Dermatom-Geräten lokal die Kosten und macht erweiterte Geräte zugänglicher. Die zunehmende Zahl von kosmetischen Operationen und Hauttransplantationen heizt die Nachfrage weiter aus. Die zunehmende Urbanisierung und steigende verfügbare Einkünfte ermöglichen ein breiteres Eindringen von Dermatom-Geräten in den öffentlichen und privaten Gesundheitssektoren.
Japan Dermatome Gerätemarkt Einblick
Der japanische Dermatome-Gerätemarkt gewinnt aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der hohen chirurgischen Standards und der wachsenden Nachfrage nach Präzision in rekonstruktiven und kosmetischen Verfahren an Dynamik. Krankenhäuser und Spezialkliniken konzentrieren sich auf angetriebene Dermatome für gleichbleibende Pfropfdicke und Effizienz. Die steigende Zahl von kosmetischen Operationen und eine alternde Bevölkerung treiben die Nachfrage nach Geräten, die Verfahren vereinfachen und operative Komplikationen reduzieren. Die Integration mit digitalen chirurgischen Werkzeugen verbessert die Genauigkeit und den Workflow in Operationsräumen. Darüber hinaus schätzen medizinische Fachleute Diematome für die Minimierung von Gewebeschäden und die Verbesserung der Patientenergebnisse. Auch die staatliche Unterstützung für fortgeschrittene chirurgische Ausrüstungen beschleunigt das Marktwachstum.
Indien Dermatome Gerätemarkt Einblick
Der indische Dermatome-Gerätemarkt entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, was einer schnellen Urbanisierung, einer wachsenden Mittelschicht und einer erhöhten Gesundheitsausgaben zuzuschreiben ist. Krankenhäuser, ambulatorische chirurgische Zentren und Spezialkliniken übernehmen zunehmend Powered und Messer Dermatome, um die steigende Nachfrage nach Brandpflege und rekonstruktive Operationen zu erfüllen. Die Förderung der Modernisierung der Gesundheitsinfrastruktur und Initiativen für das Bewusstsein für kosmetische Chirurgie unterstützt das Marktwachstum. Erschwingliche Geräteoptionen und die lokale Herstellung von Dermatomen machen sie für eine breite Palette von Gesundheitseinrichtungen zugänglich. Die zunehmende Zahl von kosmetischen Verfahren und Hauttransplantationen treibt weiter an. Darüber hinaus tragen steigende Chirurgen-Trainingsprogramme und das Bewusstsein für fortgeschrittene Dermatome-Technologie zur schnelleren Marktdurchdringung bei.
Dermatome Gerätemarkt teilen
Die Dermatome Device Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Zimmer Biomet (USA)
- Integra LifeSciences Corporation (USA)
- B. Braun SE (Deutschland)
- Aesculap, Inc. (USA)
- Surtex Instruments (U.K.)
- De Soutter Medical (USA)
- Humeca (Niederlands)
- Nouvag AG (Schweiz)
- Exsurco Medical, Inc. (USA)
- A.P. Chirurgische Industrien (USA)
- Aygun Surgical Instruments Co., Inc. (USA)
- Weigao Group (China)
- Shanghai Medical Instruments Ltd. (China)
- Ermis MedTech (Schlüssel)
- Yuanhua Medical (China)
- Ranfac Corp. (USA)
- Delacroix Chevalier (Frankreich)
- Medin Technologies (Tschechische Republik)
- SteriLance Medical Inc. (China)
- Millennium Surgical Corp. (USA)
Was sind die jüngsten Entwicklungen im globalen Dermatome Device Market
- Im Januar 2026 betonten die Forscher Fortschritte bei bio-engineerierten Hauttransplantaten, die neue Hoffnung auf die Behandlung schwerer Verbrennungsverletzungen bieten und den klinischen Fortschritt bei der Herstellung von lebenden Hautgewebetransplantationen aus eigenen Zellen des Patienten aufzeigen, die potenziell zukünftige Pfropfansätze beeinflussen und die Abhängigkeit von traditionellen Dermatomen minimieren
- Im Februar 2025 berichtete CUTISS positive klinische Studienergebnisse der Phase 2 für denovoSkinTM, was vielversprechende Ergebnisse in der Rekonstruktiv- und Verbrennungsoperation mit reduziertem Bedarf an traditioneller Pfropfernte und verbesserter Patientenrückgewinnung zeigt.
- Im Oktober 2024 kündigte die CUTISS AG den ersten Einsatz des bio-engineerierten DenovoSkinTM-Pfropfs in einer mitfühlenden rekonstruktiven Chirurgie in den USA für einen pädiatrischen Verbrennungspatienten an und markiert einen bedeutenden klinischen Meilenstein in der fortgeschrittenen Pfropf- und Rekonstruktivhauttechnologie.
- Im März 2024 genehmigte die US Food and Drug Administration (FDA) die Vermarktung des Medline Autologous Regeneration of Tissue (ART) Skin Harvesting Systems, eines erstklassigen halbautomatisierten Handgeräts, das Hautmikrografts erntet und direkt auf Wunden in minimalinvasiver Weise anwendet und den klinischen Einsatz über herkömmliche Pfropfverfahren hinaus ausdehnt.
- Im März 2024 zeigten detaillierte regulatorische Dokumentationen die FDA De Novo-Klassifikation für das Medline ART Skin Harvesting System, bestätigten es als neuartige halbautomatisierte Gerätekategorie für die Hauttransplantation und Anwendung eines grundlegenden regulatorischen Meilensteins, der eine breitere klinische Adoption ermöglicht
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











