



Global Digital Utility Market Segmentation, By Network (Generation, Transmission & Distribution und Retail), Component (Hardware, Software und Services), Utility Type (Electricity, Water und Gas), Bereitstellungsmodus (Cloud und On-Premises)- Industrietrends und Prognose bis 2033
Was ist die Digital Utility Market Größe und Wachstum Rate
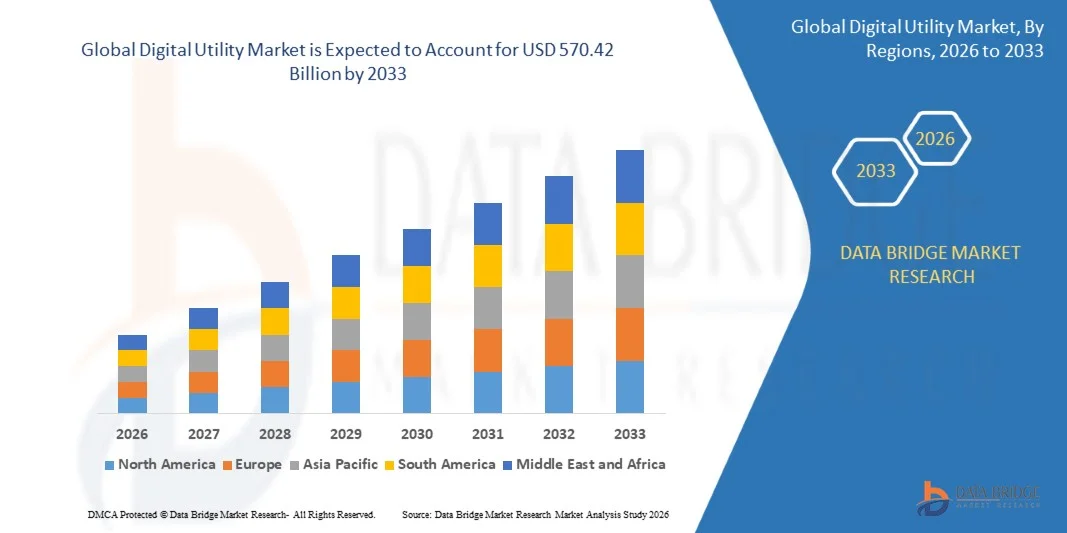
- Nach der Data Bridge Market Research Analyse wurde der digitale Versorgungsmarkt auf240,50 Mrd. USD im Jahr 2025und wird zu erreichen570,42 Milliarden USD bis 2033, in einemCAGR von 11,40% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das von steigender Nachfrage nach Netzmodernisierung, zunehmender Übernahme von intelligenten Zählern und Analytik und zunehmendem Einsatz von Cloud, künstlicher Intelligenz und vernetzten Geräten über Strom-, Wasser- und Gasversorgungsanlagen angetrieben wird.
- Die zunehmende Umstellung auf intelligente Netze, verteilte Energieressourcen und datengesteuertes Asset Management, kombiniert mit zunehmender Integration fortschrittlicher Dosier-, Sensoren- und Cloud-Plattformen, unterstützt die Marktakzeptanz. Digitale Utility-Lösungen werden über Stromerzeugung, Netzbetrieb, Wassernetze und Kundenengagement eingesetzt und bieten Versorgungsunternehmen mehr Sichtbarkeit und Kontrolle durch intelligente Versorgungsunternehmen, intelligente elektrische Zähler und intelligente Netztechnologien.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 240,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 570,42 Billion
- Prognose CAGR (2026–2033): 11,40%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Digital Utility Market
- Nordamerika dominierte den digitalen Versorgungsmarkt mit dem größten Umsatzanteil von 36,80% im Jahr 2025, unterstützt durch frühe Smart Grid Adoption, große Versorgungsanlagen und eine starke Basis von Technologie- und Softwareanbietern.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 13,60% von 2026 bis 2033 sein, die von nationalen Smart-Meßprogrammen, schnellem Stromnachfragewachstum und großen Netz- und Erneuerbare-Energie-Investitionen betrieben wird.
- Das Segment Transmission & Distribution führte den Markt mit einem Anteil von 46,80% im Jahr 2025, angetrieben durch Netzautomatisierung, Outage Management und großflächige Modernisierung von Alterungsnetzwerken.
- Retail ist das am schnellsten wachsende Netzwerksegment, das eine CAGR von 12,60% registriert, was die steigende Nachfrage nach Kundenanalysen, digitalen Abrechnungen und personalisierten Energiedienstleistungen widerspiegelt.
- Das Hardware-Segment dominierte die Komponentenkategorie mit einem Umsatzanteil von 44.20% in 2025, geführt von intelligenten Zählern, Sensoren, Kommunikationsgeräten und Netzkantengeräten.
- Im Jahr 2025 entfielen auf Stromunternehmen 71,30% des Marktanteils, bevorzugt für große Netzinfrastrukturen, hohe digitale Investitionen und Anforderungen an die erneuerbare Energieintegration.
- Das Cloud-Bereitstellungssegment ist der am schnellsten wachsende Bereitstellungsmodus, mit einem CAGR von 14,10%, angetrieben durch Skalierbarkeit, niedrigere Vorkosten und Nachfrage nach AI-fähigen Analyseplattformen.
Report Scope und Digital Utility Market Segmentation
|
Attribute |
Digital Utility Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Digital Utility Market
- Digitale Nutzungen entwickeln sich zunehmend von grundlegenden Dosier- und Abrechnungssystemen zu intelligenten, softwaredefinierten Netzplattformen, kombinieren Sensoren, digitale Zwillinge, künstliche Intelligenz und Cloud-Analysen, um Angebot und Nachfrage in Echtzeit zu orchestrieren.
- So stellte das Unternehmen im Juni 2026 laut GE Vernova GridOS für Transmission zwei AI-Whitepaper zur Netzplanung und Netz-Eigentumsautonomie auf seiner Orchestrate 2026-Konferenz vor und betonte, wie Software die Netzmodernisierung umgestaltet, da die Stromnachfrage zunimmt und die Komplexität des Netzes steigt und die Nutzungen dazu ermutigt, einheitliche digitale Plattformen zu übernehmen.
- Edge Intelligence gewinnt die Traktion, da die Dienste fortschrittliche Zähler und Gittersensoren bereitstellen, die Daten lokal verarbeiten und schnellere Ausfallerkennung, Spannungsmanagement und Koordination verteilter Energieressourcen ermöglichen.
- Anbieter bündeln zunehmend Hardware, Software und Managed Services in einheitliche Plattformen, da Versorgungsunternehmen Lösungen auf Interoperabilität, Cybersicherheit, Skalierbarkeit und Gesamtbetriebskosten in Strom-, Wasser- und Gasnetzen vergleichen.
- So hat das Unternehmen im Januar 2026 laut Itron sein Grid Edge Intelligence-Portfolio erweitert, um KI- und maschinelles Lernen am Rande mit Partnern wie NVIDIA, Microsoft, AWS und Snowflake zu ermöglichen und ein neues Resiliency Solutions-Segment geschaffen, das die wachsende Konvergenz von Datenplattformen und Dienstprogrammen zeigt.
- Da Künstliche Intelligenz, Edge Computing, Cloud Adoption und Elektrifizierung weiter voranschreiten, sollen sich digitale Versorgungslösungen über die Dosierung in vorausschauende Wartung, flexible Nachfrage-Orchestrierung und kundenzentrierte Energiedienstleistungen hinaus ausweiten.
Was sind die Schlüsseltreiber des Digital Utility Market
- Das rasche Wachstum der Stromnachfrage, der erneuerbaren Energien und der Elektrofahrzeuge hat den Bedarf an digitalen Werkzeugen deutlich erhöht, die die Netzsicht, Zuverlässigkeit und Effizienz im gesamten Netz verbessern.
- So hat der Energie- und KI-Bericht im April 2025 laut International Energy Agency (IEA) prognostiziert, dass der Stromverbrauch des globalen Rechenzentrums bis 2030 um 945 TWh mehr als doppelt so hoch ist, dass die Versorgungsunternehmen mit digitalen Netztechnologien prognostizieren, verwalten und ausgleichen müssen.
- Strom-, Wasser- und Gasversorgungsunternehmen, Regler und Technologieanbieter investieren in intelligente Zähler, Analysen und Automatisierung, um Verluste zu reduzieren, den Kundenservice zu verbessern, verteilte Generationen zu integrieren und Zuverlässigkeits- und Nachhaltigkeitsziele zu erreichen.
- Zum Beispiel, im März 2025, nach Siemens, hat das Unternehmen mit CPFL Energia zusammengearbeitet, um etwa 1,6 Millionen Wohn-Smart Meter in São Paulo bis 2029 zu modernisieren, indem es seine Gridscale X Meter Data Management Software verwendet, um die Netzsicherheit zu stärken und die Verteilungsdigitalisierung über ein großes brasilianisches Versorgungsnetz zu beschleunigen.
- Mit Regierungen, Regulierungsbehörden und Versorgungsunternehmen, die Netzmodernisierung und Cloud-Anbieter finanzieren, die energieorientierte Angebote erweitern, können digitale Versorgungslösungen mehr Sichtbarkeit, Adoption und wiederkehrende Einnahmen über Generationen, Netzwerke und Einzelhandelsgeschäfte gewinnen.
Welche Faktoren erschweren das Wachstum des digitalen Utility-Marktes
- Digitale Utility-Projekte erfordern große Investitionen in Zähler, Sensoren, Kommunikationsnetze und Software, und lange regulatorische Genehmigungs- und Rückzahlungszyklen können die Bereitstellung, insbesondere für kleinere Dienstprogramme, verzögern.
- Zum Beispiel, im Februar 2026, nach der US Cybersecurity and Infrastructure Security Agency (CISA), eine Warnung am Dezember 2025 Energiesektor Zwischenfall in Polen betonte gefährdete Edge-Geräte und Lücken in der operativen Technologie und industrielle Steuerung Systemsicherheit, unter Hinweis auf Cyber-Risiko in verbundenen Versorgungsnetzen.
- Diese Sicherheits- und Kostendrucke können die Annahme von Diensten mit begrenzten Budgets und Fähigkeiten verlangsamen, während die Integration mit Altsystemen und fragmentierten Standards die Projektzeiträume verlängern und das Umsetzungsrisiko erhöhen kann.
- Datenschutz, Interoperabilität und Qualifikationslücken in der Belegschaft schränken das Wachstum weiter ein und erfordern Versorgungsunternehmen und Anbieter, in sichere Architekturen, Datenmanagement und Schulungen zu investieren, die die Bereitstellungs- und Betriebskosten erhöhen können.
- Die Kombination von hohen Kapitalkosten, Cybersicherheitsrisiken, Vermächtnis-Systemintegration und regulatorischen Verzögerungen kann die Übernahme kleinerer Versorgungs- und kostensensitiver Märkte behindern, insbesondere wenn die bestehende Infrastruktur weiterhin grundlegende Zuverlässigkeitsanforderungen und Budgets erfüllt.
Wie wird der Digital Utility Market segmentiert
Der digitale Versorgungsmarkt wird auf der Grundlage von Netzwerk-, Komponenten-, Versorgungstyp und Bereitstellungsmodus segmentiert.
- Von Netzwerk
Auf Basis des Netzwerks wird der digitale Versorgungsmarkt in Generation, Übertragung und Vertrieb und Einzelhandel segmentiert. Das Segment Transmission & Distribution dominierte den Markt mit 46,80% Anteil im Jahr 2025, unterstützt durch groß angelegte Netzmodernisierung, Automatisierung und die Notwendigkeit, verteilte Energieressourcen und wachsende Stromnachfrage zu verwalten. Um die Zuverlässigkeit zu verbessern, werden fortschrittliche Distributionsmanagementsysteme, Sensoren und digitale Unterstationen eingesetzt. Intelligente Zähler und Überwachungsgeräte bieten Echtzeit-Übersicht in Lasten und Ausfälle. Regulatorische Unterstützung für Widerstandsfähigkeit und Verlustreduktion verstärkt die Investitionen weiter. Die Integration von Analytik, digitalen Zwillingen und Fernsteuerung verbessert die betriebliche Effizienz und reduziert die Ausfalldauern, während die Alterung von Asset-Ersatz-Zyklen die langfristige Nachfrage nach digitalen Upgrades hält.
Das Retail-Segment soll das schnellste Wachstum bei einem CAGR von 12,60% von 2026 bis 2033 aufzeichnen, angetrieben durch steigende Nachfrage nach Kundenanalysen, digitalen Abrechnungen, personalisierten Tarife und Self-Service-Plattformen. Utilities nutzen Kundendaten, um Nachfragereaktionen, Energieeffizienzprogramme und Nutzungstermine anzubieten. Mobile Apps und Portale verbessern das Engagement und reduzieren die Callcenterkosten. Das Wachstum von Solar-, Elektro- und Heimbatterien schafft zusätzliche Möglichkeiten für den Einzelhandel. Fortschritte bei der künstlichen Intelligenz verbessern Prognosen, Betrugserkennung und Kundensegmentierung. Der Wettbewerb zwischen Einzelhändlern fördert Investitionen in Loyalitätsprogramme, gebündelte Dienstleistungen und transparente digitale Erfahrungen, die den Kundenschurm reduzieren.
- Von der Komponente
Auf Basis der Komponente wird der digitale Versorgungsmarkt in Hardware, Software und Services segmentiert. Das Hardware-Segment dominierte den Markt mit 44.20% Anteil in 2025, unterstützt durch großflächige Bereitstellung von Smart Meter, Sensoren, Kommunikationsgeräten und Netz-Eck-Geräten. Nationale Dosierprogramme und der Austausch von alternden Zählern schaffen stetige Nachfrage. Hardware bietet die Datengrundlage, die Software- und Analyseplattformen benötigen. Das Segment profitiert von langen Produktlebenszyklen, regulatorischen Mandaten und etablierten Lieferantenbeziehungen. Kontinuierliche Verbesserungen in der Zähler-Intelligenz, der Konnektivität und der Sicherheit stärken ihre Führung weiter, während steigende Mengen in Schwellenländern zunehmen.
Das Software-Segment soll das schnellste Wachstum bei einem CAGR von 13,80% von 2026 bis 2033 aufnehmen, das von steigender Nachfrage nach Analytik, Raster-Orchestrierung, Asset-Management und AI-fähigen Entscheidungstools angetrieben wird. Utilities verlagern Investitionen auf Plattformen, die Zähler- und Sensordaten in Betriebsentscheidungen umwandeln. Cloud-native Architektur, digitale Zwillinge und verteiltes Energieressourcenmanagement erweitern Anwendungsfälle. Subskriptionsmodelle verbessern die Kostenvorhersage und die Geschwindigkeit des Einsatzes. Zu den Anbietern gehören auch Cybersicherheit, Interoperabilität und Over-the-Air-Update-Fähigkeiten, um die Anforderungen an die Beschaffung zu erfüllen.
- Von der Gebrauchsart
Auf der Grundlage des Gebrauchsmusters wird der digitale Versorgungsmarkt in Strom, Wasser und Gas segmentiert. Das Stromsegment dominierte den Markt mit 71,30% Anteil im Jahr 2025, angetrieben durch große Netzinfrastruktur, steigende Nachfrage, erneuerbare Integration und hohe Investitionen in Smart-Grid-Projekte. Stromverbraucher stehen vor Druck von Elektrifizierung, Rechenzentrumslast und extremem Wetter, die eine fortschrittliche Überwachung und Kontrolle erfordern. Regulatorische Anreize für Zuverlässigkeit und Modernisierung unterstützen Ausgaben. Verteilte Solar-, Speicher- und Elektrofahrzeugaufladungen fügen Komplexität hinzu, die digitale Werkzeuge helfen zu verwalten. Gegründete Vendor-Ökosysteme und reife Technologiestandards verstärken weiterhin die Führung dieses Segments.
Das Wassersegment soll das schnellste Wachstum bei einem CAGR von 12,40 % von 2026 bis 2033 aufnehmen, unterstützt durch die zunehmende Fokussierung auf Leckagereduktion, Wassererhaltung und alternde Infrastrukturersatz. Intelligente Wasserzähler, Drucksensoren und Analytik helfen Versorgungsunternehmen, Lecks zu erkennen und nicht-Revenue-Wasser zu reduzieren. Klimabelastung und Dürrerisiko sind ermutigende Investitionen in das Monitoring und das Nachfragemanagement. Öffentliche Förderprogramme und Nachhaltigkeitsziele beschleunigen Projekte. Cybersicherheit, Budgetgrenzen und fragmentiertes Eigentum bleiben wichtige Überlegungen zur Annahme. Pilotprojekte und leistungsbasierte Verträge helfen kleineren Wasserversorgungs-Testlösungen, bevor sie skalieren.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der digitale Versorgungsmarkt in Cloud und On-Premises segmentiert. Das Segment On-Premises dominierte den Markt mit einem Anteil von 54,60% im Jahr 2025, unterstützt durch strenge Sicherheitsanforderungen, regulatorische Compliance und die Notwendigkeit einer schwächeren Kontrolle kritischer Operationen. Viele Versorgungsunternehmen halten Kernbetriebssysteme innerhalb privater Netze. Vorhandene Investitionen in Kontrollzentren, Server und Legacy-Anwendungen bevorzugen auch On-Premises-Bereitstellung. Datenhoheitsregeln und -bedenken über Ausfälle unterstützen dieses Modell weiter. Gegründete Beziehungen mit langjährigen Anbietern verstärken weiterhin das Segment und lange Asset-Lifecycles langsame Migration. Für empfindliche Unterstationen und Kontrollräume sind auch dedizierte Kommunikationsnetze und luftvernetzte Umgebungen bevorzugt.
Das Cloud-Segment wird das schnellste Wachstum bei einem CAGR von 14,10% von 2026 bis 2033, angetrieben durch Skalierbarkeit, niedrigere Vor-Ort-Kosten und Nachfrage nach AI-fähigen Analytik-Plattformen, aufnehmen. Cloud-Plattformen ermöglichen es den Diensten, große Mengen von Zähler- und Sensordaten zu verarbeiten und neue Anwendungen schnell einzusetzen. Hyperscalers addieren energiespezifische Tools und Partnerschaften mit Netzsoftware-Anbietern. Hybrid-Modelle helfen Versorgungsunternehmen, die lokale Steuerung mit Cloud-Analysen zu kombinieren. Sicherheitszertifizierungen und souveräne Cloud-Optionen verbessern das Vertrauen der vorsichtigen Betreiber. Pay-as-you-go-Preise hilft auch kleinere Dienstprogramme Zugang zu erweiterten Fähigkeiten.
Welche Region hält den größten Teil des Digital Utility Market
- Nordamerika dominierte den digitalen Versorgungsmarkt mit dem größten Umsatzanteil von 36,80% im Jahr 2025, unterstützt durch frühe Smart Grid Adoption, große Versorgungsanlagen und eine starke Basis von Technologie- und Softwareanbietern.
- Die Region profitiert auch von großen Versorgungskapitalprogrammen, einer starken regulatorischen Unterstützung für die Netzmodernisierung und der Präsenz führender Technologie-, Software- und Gerätelieferanten. Die zunehmende Belastung des Rechenzentrums, die extremen Wetter-Resilienzanforderungen und die Übernahme verteilter Energieressourcen sowie die aktive Risikoinvestition in die Netztechnologie stärken weiterhin die Position Nordamerikas im globalen Markt.
US Digital Utility Market Insight
Der digitale Versorgungsmarkt der USA zeigt starkes Wachstum durch steigende Stromnachfrage, alternde Netzinfrastruktur und starke Investitionen in die Netzmodernisierung und Widerstandsfähigkeit. Die große Basis von Investor-Eigentümern sowie die zunehmende Übernahme fortschrittlicher Dosier-, Distributions- und Cloud-Analysen ist die Nachfrage nach digitalen Lösungen. Darüber hinaus beschleunigen wachsendes Rechenzentrumslast-, Wildbrand- und Sturmrisiko, Cybersicherheitsanforderungen, unterstützende staatliche Regulierung und aktive Partnerschaften zwischen Versorgungsunternehmen und Technologieunternehmen die Übernahme von Elektro-, Wasser- und Gasunternehmen.
Kanada Digital Utility Market Insight
Der digitale Versorgungsmarkt in Kanada erlebt ein stetiges Wachstum, das von der intelligenten Netzmodernisierung, der erneuerbaren Energieintegration und der steigenden Nachfrage nach Energieeffizienz angetrieben wird. Utilities übernehmen fortschrittliche Dosierinfrastruktur, Cloud-Plattformen, künstliche Intelligenz und IoT-Technologien, um den Betrieb zu optimieren und Kundenerlebnisse zu verbessern. Regierungsdekarbonisierungsziele und Infrastrukturinvestitionen unterstützen die digitale Transformation weiter. Cybersicherheitsrisiken, regulatorische Komplexität, Legacy-Systeme und hohe Implementierungskosten bleiben jedoch weiterhin zentrale Herausforderungen, die Chancen für innovative Technologieanbieter und digitale Lösungsentwickler schaffen.
Asia-Pacific Digital Utility Market Insight
Der asiatisch-pazifische digitale Versorgungsmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch nationale intelligente Dosierprogramme, schnelle Stromnachfrage Wachstum, und große Netz- und erneuerbare Energien Investitionen in Ländern wie China, Indien und Japan. Die zunehmende Urbanisierung, die steigende industrielle Produktion und die zunehmende Übernahme von Elektrofahrzeugen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen staatliche Digitalisierungsinitiativen, Vertriebsreform, wachsende Beteiligung lokaler Technologieanbieter und sinkende Kosten von Sensoren und Kommunikationsmodulen die Verfügbarkeit und Annahme.
Japan Digital Utility Market Insight
Der japanische Digital-Dienstleistungsmarkt zeigt durch starke Smart-Meter-Abdeckung, Katastrophenlastizitätsanforderungen und steigender erneuerbarer Energien ein konsequentes Wachstum. Versorgungsunternehmen, Netzbetreiber und Technologieunternehmen übernehmen zunehmend Analyse-, Automatisierungs- und Anforderungsreaktionstools. Darüber hinaus trägt die starke Nachfrage nach zuverlässiger Energie, fortschrittlicher Sensorik und effizientem Energiemanagement zusammen mit der laufenden Liberalisierung des Stromhandels zu einem Marktwachstum in Japan bei.
China Digital Utility Market Insight
Der Markt für digitale Energieversorgung in China wächst rasant, angetrieben von großen Netzinvestitionen, erneuerbarer Energieausweitung, elektrischem Fahrzeugwachstum und fortschrittlicher Übertragungsinfrastruktur. Der zunehmende Einsatz von intelligenten Zählern und digitalen Umspannwerken erhöht die Marktnachfrage deutlich. Darüber hinaus stellen starke Inlandstechnologie-Lieferanten, staatliche Unterstützung für Smart Grids, Ultra-High-Spannungs-Netzwerke und schnelle Übernahme von Cloud und künstlicher Intelligenz China als Schlüsselwachstumsmarkt über Asien-Pazifik, mit großen Pilotprojekten in großen Städten.
Welche sind die Top-Unternehmen im Digital Utility Market
Die digitale Versorgungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens AG(Deutschland)
- Schneider(Frankreich)
- ABB Ltd.(Schweiz)
- General Electric Company(US)
- Das Unternehmen(US)
- (Irland)
- Capgemini SE (Frankreich)
- SAP SE (Deutschland)
- International Business Machines Corporation (USA)
- Microsoft Corporation (USA)
- Cisco Systems, Inc. (USA)
- Itron, Inc. (USA)
- Landis+Gyr Group AG (Schweiz)
- Honeywell International Inc. (USA)
- Eaton Corporation plc (Irland)
- Hitachi Energy Ltd. (Schweiz)
- Huawei Technologies Co., Ltd. (China)
- Cognizant Technology Solutions Corporation (USA)
- Infosys Limited (Indien)
- Wipro Limited (Indien)
Was sind die neuesten Entwicklungen im Digital Utility Market
- Im Juni 2026 stellte GE Vernova auf seiner Orchestrate 2026 Konferenz in Atlanta GridOS for Transmission, eine einheitliche Netzintelligenzlösung für den Betrieb und die Orchestrierung des Übertragungsnetzes als ein System vor. Das Unternehmen veröffentlichte auch zwei AI-Whitepapers, die die Netzplanung und autonome Netz-Edge-Betriebe ansprechen, da die Stromnachfrage und die Netzkomplexität für Versorgungsunternehmen weltweit beschleunigt.
- Im Januar 2026 betonte Itron Fortschritte in Grid Edge Intelligence und Widerstandsfähigkeit bei der DTECH 2026, einschließlich KI und maschinelles Lernen am Rande entwickelt mit NVIDIA, Microsoft, AWS, Snowflake und anderen Partnern. Das Unternehmen führte auch ein Segment Resiliency Solutions ein, das Urbint, Locusview und seine Netzrandfähigkeiten kombiniert, um Versorgungsunternehmen dabei zu unterstützen, kritische Systeme, extremes Wetterrisiko und Bauabläufe zu verwalten.
- Im März 2025 hat Siemens mit CPFL Energia zusammengearbeitet, um bis 2029 rund 1,6 Millionen Wohn-Smartmeter in São Paulo zu modernisieren. Das Projekt nutzt die Siemens Gridscale X Meter Data Management Software, um die Datenerfassung zu unterstützen, die Netzsicherheit zu stärken und die Digitalisierung des brasilianischen Stromverteilungsnetzes zu beschleunigen und gleichzeitig die Abrechnungsgenauigkeit, die Verlusterkennung und den Kundenservice für die Wohnkunden des Versorgungsunternehmens zu verbessern.
- Im März 2024 arbeitete Aclara mit Utilidata zusammen, um die verteilte KI-Plattform von Utilidata in Aclara Smart Meter zu integrieren. Die Zusammenarbeit zielt darauf ab, Echtzeit-Spitzenanalysen auf den Zähler zu bringen und zu helfen, die Netzsicht zu verbessern, verteilte Energieressourcen zu verwalten und die Elektrifizierung zu unterstützen, während den Betreibern mehr körnige Daten über Spannung, Last und Energiequalität über Wohn-Feeder und Verteilertransformatoren zur Verfügung gestellt werden.
- Im Februar 2024 gaben Itron und GE Vernova eine Zusammenarbeit zur Vereinheitlichung von Netzrand- und Netzbetriebsdaten durch die Integration von Itrons Grid Edge Intelligence-Lösungen mit der GridOS-Orchestrationssoftware von GE Vernova bekannt. Die Partnerschaft soll Versorgungsunternehmen Echtzeit-Einsichten geben, um erneuerbare Energien und verteilte Energieressourcen wie Solar-, EV-Lade- und Batteriespeicher zu verwalten, Zuverlässigkeit und Widerstandsfähigkeit zu verbessern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











