



Global Drone-as-a-Service (DaaS) Marktsegmentierung, Durch Drone-Typ (Rotary-Wing, Fixed-Wing und Hybrid), Betriebsmodus (VLOS und BVLOS), Service-Typ (Mapping & Surveying, Inspection & Monitoring, Precision Agriculture, Delivery & Logistics, and Others), End User (Landwirtschaft, Bau & Infrastruktur, Energie & Utilities, Bergbau, Industrie und andere Trends & Entwicklung)
Was ist die Drone-as-a-Service (DaaS) Marktgröße und Wachstumsrate
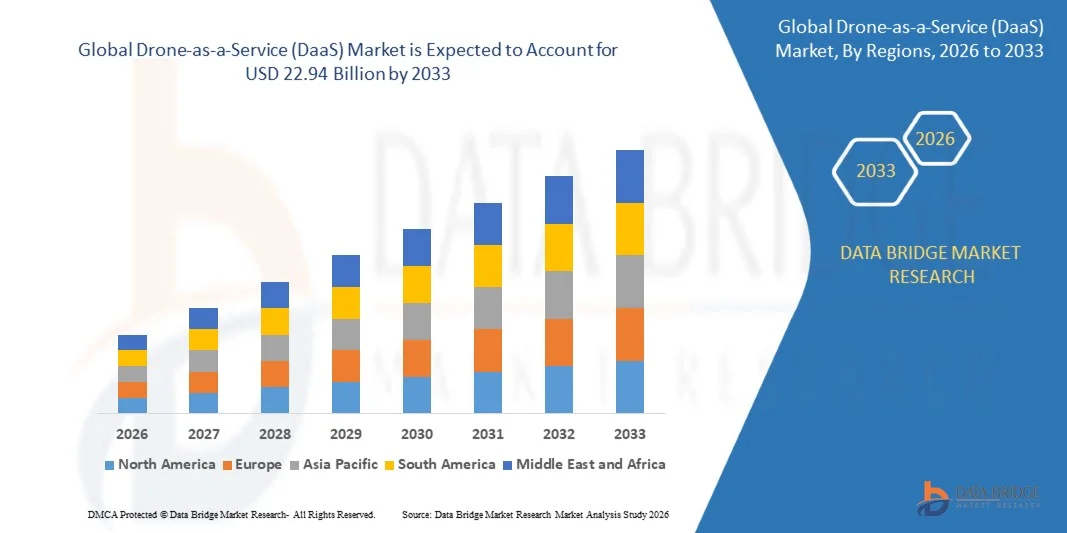
- Nach der Data Bridge Market Research Analyse wurde der Drohne-as-a-Service-Markt aufUSD 6,40 Milliarden in 2025und wird zu erreichen22,94 Milliarden USD bis 2033, in einemCAGR von 17,3% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach ausgelagerten Luftdatenerhebung, -inspektion und -lieferungen getrieben wird, da Unternehmen versuchen, Drohnenbesitz, Pilotausbildung und regulatorische Compliance-Kosten zu vermeiden.
- Die zunehmende Verschiebung in Bezug auf aeriale Abonnentendienste, Fortschritte in der Autonomie, künstliche Intelligenz und jenseits visueller Sichtweisen und unterstützende Regulierungsrahmen unterstützen die Marktakzeptanz. Drone-as-a-Service wird über Infrastrukturinspektion, Kartierung,präzise Landwirtschaft, undLieferung von Drohnepaket, bietet Organisationen einen sicheren, schnelleren und kostengünstigeren Zugang zu Luftdaten und Logistik durch kommerzielle Drohnenflotten, die von spezialisierten Anbietern betrieben werden.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6.40 Milliarden
- Voraussichtlicher Marktwert (2033): USD 22.94 Milliarden
- Prognose CAGR (2026–2033): 17,3%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Drone-as-a-Service (DaaS) Marktes
- Nordamerika dominierte den Drohnen-as-a-Service-Markt mit dem größten Umsatzanteil von 39,22% im Jahr 2025, unterstützt durch starke Annahme von kommerziellen Drohnen, einem reifen regulatorischen Rahmen, und schnelles Wachstum von Drohnen Lieferung und Infrastruktur Inspektion Dienstleistungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 2026 bis 2033 von 20.18% sein, die durch rasche Übernahme landwirtschaftlicher Drohnendienste, staatliche Unterstützung für Drohnenökosysteme und die Erweiterung der Infrastrukturentwicklung betrieben wird.
- Das Drehflügelsegment führte den Markt mit einem Anteil von 61,84% im Jahr 2025, angetrieben durch die zunehmende Annahme von Multirotor Drohnen für Inspektion, Kartierung, Fotografie und Kurzstreckenlieferung.
- Hybride Drohnen sind der am schnellsten wachsende Drohnentyp, der zur Registrierung eines CAGR von 20,42% projiziert wird und den Nachfrageschub für vertikale Startflugzeuge mit längerer Reichweite und Ausdauer widerspiegelt.
- Das VLOS-Segment dominierte die Betriebsart-Kategorie mit einem Umsatzanteil von 63,54% im Jahr 2025, führte durch umfangreiches Einsatz von Drohnen innerhalb der Betreiberlinie nach etablierten Vorschriften.
- Inspektion & Monitoring entfielen 2025 auf 33,76% des Marktanteils, bevorzugt durch Erhöhung der Notwendigkeit einer sicheren, kostengünstigen Inspektion von Stromleitungen, Rohrleitungen, Windenergieanlagen und ziviler Infrastruktur.
- Das Liefer- und Logistiksegment ist die am schnellsten wachsende Service-Kategorie mit einem CAGR von 24.81%, angetrieben durch die zunehmende Expansion von Einzelhandels-, Lebensmittel- und Gesundheitsdrohnenliefernetzwerken.
Report Scope und Drone-as-a-Service (DaaS) Marktsegmentierung
|
Attribute |
Drone-as-a-Service (DaaS) |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Drone-as-a-Service (DaaS) Markt
- Drone-as-a-Service entwickelt sich zunehmend von pilotierten, projektbasierten Flügen zu autonomen, abo-basierten Luftplattformen, der Kombination von Drohnen, Dockingstationen, Cloud-Software und künstlicher Intelligenz, um wiederkehrende Daten, Inspektionen und Logistikdienstleistungen im Maßstab zu liefern.
- So hatte das Unternehmen im Juli 2026 laut Zipline mehr als 2,5 Millionen kommerzielle Lieferungen, einschließlich 1 Million in den letzten 12 Monaten, abgeschlossen und mehr als 135 Millionen autonome Meilen geflogen, was die schnelle Skalierung der Drohnenlieferung als Servicemodell in mehreren Ländern hervorhebt.
- Künstliche Intelligenz ermöglicht die automatisierte Flugplanung, Fehlererkennung und Analytik, reduziert die Abhängigkeit von qualifizierten Piloten und ermöglicht es Dienstleistern, rohe Luftbilder in handlungsfähige Erkenntnisse für Kunden zu verwandeln.
- Ein weiterer wichtiger Trend ist der regulatorische Fortschritt in Richtung Routine über die Sichtlinie hinaus, da die Behörden von Fall zu Fall auf standardisierte Berechtigungen übergehen, die es den Bedienern ermöglichen, entfernte und automatisierte Missionen zu skalieren.
- So veröffentlichte die US Federal Aviation Administration and Transportation Security Administration im August 2025 nach Angaben des Bundesregisters die Teil 108-Ankündigung des vorgeschlagenen Regelwerkes, ein 731-seitiges Rahmenwerk, das außerhalb der Sichtlinie der Sichtgenehmigungen durch ein Genehmigungs- und Zertifikatsmodell für routinemäßige Drohnenoperationen ersetzen würde.
- Da die Autonomie, die Docking-Stationen und die regulatorischen Rahmen weiter reifen, wird von Drone-as-a-Service erwartet, dass sich über Inspektion und Kartierung hinaus in kontinuierliche Überwachung, On-Demand-Logistik, öffentliche Sicherheitsreaktion und integrierte Unternehmensdaten-Workflows erweitern.
Was sind die Schlüsseltreiber des Drone-as-a-Service (DaaS) Marktes
- Der wachsende Bedarf an kosteneffizienten, sicheren und schnellen Luftdatenerhebungen hat die Nachfrage nach ausgelagerten Drohnendiensten deutlich erhöht, sodass Organisationen ohne Investitionen in Flotten, Piloten und Compliance-Infrastruktur auf fortgeschrittene Fähigkeiten zugreifen können.
- So entwickelten Forscher im November 2024 nach arXiv ein automatisiertes UAV-Trajektorienplanungsverfahren für Windenergieanlageninspektion, das die Inspektionszeit um 78 % reduzierte und mit einem PID-Controller Abweichungen von optimalen Flugwegen um 68 % reduzierte, um Wind zu kompensieren, was die Effizienzsteigerungen der automatisierten Drohneninspektion belegte.
- Energie-, Bau-, Landwirtschafts-, Bergbau- und Logistikunternehmen übernehmen Drohnen-as-a-Service, um die Exposition von Arbeitnehmern an gefährlichen Standorten zu reduzieren, Kontrollzyklen zu verkürzen und die Entscheidungsfindung durch häufige, hochauflösende Luftdaten zu verbessern.
- So genehmigte das Union Cabinet im November 2023 gemäß dem Presseinformationsbüro (Government of India) ein System mit einem Aufwand von INR 1.261 crore, um Drohnen zu 15.000 Frauen Selbsthilfegruppen für die Vermietung von Dienstleistungen für Landwirte zu liefern, mit zentraler Hilfe von 80% der Drohnenkosten bis INR 8 lakh.
- Mit zunehmend digitalisierten Organisationen können Drone-as-a-Service schnellere Inspektionen, geringere Betriebskosten und Integration mit Analytik, digitalen Zwillingen und Asset Management-Plattformen unterstützen.
Welche Faktoren erschweren das Wachstum des Drone-as-a-Service (DaaS) Marktes
- Drone-as-a-Service-Anbieter müssen die Wartung von Flugzeugen, die Pilotzertifizierung, Versicherungen, Luftraumberechtigungen und die Datensicherheit über mehrere Zuständigkeiten hinweg verwalten, erhöhen die operative Komplexität im Vergleich zu internen, einzigen Standort Drohnenprogrammen.
- So reichte die FAA im Juli 2026 laut DroneXL am 10. Juli den letzten Teil 108 über die visuelle Sichtregel hinaus mit dem White House Office of Information and Regulatory Affairs ein, nachdem sie eine vom Executive Order 14307 gesetzte Frist vom 1. Februar 2026 verstrichen hatte und die Regulierungsunsicherheit für Betreiber, die skalierbare Remote-Operationen planen.
- Diese regulatorischen und operativen Anforderungen können die Servicekosten erhöhen und Herausforderungen im Zusammenhang mit Ausnahmegenehmigungen, Luftraumintegration, Wetterbeschränkungen, Batterieausdauer, Nutzlastzwänge und Akzeptanz von Lärm und Privatsphäre schaffen.
- Was die Datensicherheit, die Einschränkungen der Drohnenversorgungskette und die Regeln für Flüge in der Nähe kritischer Infrastruktur und öffentlicher Einrichtungen betrifft, kann auch einschränken, wo und wie die Dienste eingesetzt werden.
- So hat die FAA im Mai 2026 laut DroneXL eine Regel vorgeschlagen, in der unbemannte Flugeinschränkungen über Festgeländeanlagen entstehen, eine vom Kongress 2016 bestellte Anforderung, in der gezeigt wird, wie sich die Luftraumsicherheitsregeln und die Compliance-Unsicherheitsanbieter bei der Planung von Operationen in der Nähe kritischer Infrastruktur entwickeln.
- Die Kombination von Regulierungsunsicherheit, Betriebskomplexität, begrenzter Drohnenausdauer und wirtschaftlichem Druck, um die Kosten konventioneller Inspektions- und Liefermethoden zu decken, kann die Annahme bei kostensensitiven Kunden, insbesondere wenn manuelle oder bodenbasierte Alternativen bereits Anforderungen erfüllen.
Wie wird der Drone-as-a-Service (DaaS) Markt segmentiert
Der Drohnen-as-a-Service-Markt wird auf Basis von Drohnentyp, Betriebsmodus, Servicetyp und Endbenutzer segmentiert.
- Von Drone Typ
Aufgrund des Drohnentyps wird der Drohnen-as-a-Service-Markt in Dreh-, Fest- und Hybrid-Segmente segmentiert. Das Drehflügelsegment dominierte den Markt mit 61,84% Anteil im Jahr 2025, unterstützt durch umfangreiche Nutzung von Multirotor Drohnen für Inspektion, Kartierung, Fotografie und Kurzstreckenlieferung. Drehflügelflugzeuge können schweben, vertikal abheben und in beengten Räumen arbeiten, so dass sie für Strukturen, Baustellen und urbane Umgebungen geeignet sind. Ihre geringeren Kosten, einfache Bedienung und breite Nutzlastkompatibilität erweitern den Kundenstamm. Docking-Stationen und automatisierte Flugsoftware verbessern die Nutzung und ermöglichen wiederholbare, geplante Missionen.
Das Hybrid-Segment soll das schnellste Wachstum bei einem CAGR von 20,42% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach vertikalen Startflugzeugen, die Hover-Fähigkeit mit der Reichweite und Ausdauer fester Designs kombinieren. Hybride Drohnen können Rohrleitungen, Stromkorridore, Land- und Lieferwege ohne Pisten oder Startausrüstung abdecken. Zu ihren Anwendungen zählen die Fernüberwachung, Kartierung, medizinische Logistik und Paketzustellung. Fortschritte in Batterien, Antriebs- und Detekt-und-Vermeiden-Technologien verbessern die Zuverlässigkeit, während die Zertifizierung und die Integration von Luftraum wichtige Überlegungen bleiben.
- Durch den Betriebsmodus
Auf Basis des Betriebsmodus wird der Drone-as-a-Service-Markt in Sichtlinie (VLOS) und über Sichtlinie (BVLOS) segmentiert. Das VLOS-Segment dominierte den Markt mit einem Anteil von 63,54% im Jahr 2025, unterstützt von etablierten Vorschriften, geringerer Zulassungskomplexität und weit verbreitetem Einsatz in Inspektion, Kartierung, Bauüberwachung und landwirtschaftlichem Spritzen. Betreiber können VLOS-Missionen schnell mit kleineren Crews und geringeren Geräteanforderungen bereitstellen. Ihr vorhersehbarer Compliance-Pfad macht sie attraktiv für Unternehmen, die zuverlässige Dienste benötigen, während die Verfügbarkeit von geschulten Piloten und reifen Software-Tools hilft Anbietern, Routineoperationen zu skalieren.
Das BVLOS-Segment soll das schnellste Wachstum bei einem CAGR von 22,71% von 2026 bis 2033 registrieren, das durch die steigende Nachfrage nach entfernten, automatisierten Operationen, die Kosten pro Mission senken und die Deckung großer Vermögenswerte ermöglichen, angetrieben wird. Mit BVLOS können lange Rohrleitungen, Übertragungsleitungen, Schienenkorridore und Förderstrecken von entfernten Betriebszentren bedient werden. Fortschritte in Detekt-and-avoid-Systemen, Kommando-Links und Verkehrsmanagement verbessern Sicherheitsfälle. Regulatorische Initiativen, die sich von Verzicht auf standardisierte Genehmigungen bewegen, schaffen zusätzliche Dynamik, während Cybersicherheit und Betreiber Rechenschaftspflicht bleiben Schlüsselüberlegungen.
- Nach Servicetyp
Der Drohnen-as-a-Service-Markt wird auf Basis des Service-Typs in Mapping & Vermessung, Inspektion & Monitoring, Präzisionslandwirtschaft, Lieferung & Logistik und andere segmentiert. Das Inspektions- und Überwachungssegment dominierte die Dienstleistungskategorie mit 33,76% Anteil am Jahr 2025, unterstützt durch die zunehmende Notwendigkeit einer sicheren, kostengünstigen Inspektion von Stromleitungen, Rohrleitungen, Windenergieanlagen, Brücken und Industrieanlagen. Drohnen reduzieren den Bedarf an Gerüsten, Seilzugang und bemannten Flugzeugen und liefern hochauflösende visuelle, thermische und LiDAR-Daten. Die Integration mit Analyse- und Asset-Management-Systemen verbessert die Instandhaltungsplanung, und Eigentümer bevorzugen zunehmend wiederkehrende Serviceverträge.
Das Liefer- & Logistik-Segment wird das schnellste Wachstum bei einem CAGR von 24,81% von 2026 bis 2033, angetrieben durch die zunehmende Expansion von Einzelhandels-, Lebensmittel- und Healthcare Drohnenliefernetzwerken. Die Drone-Lieferung kann Lieferzeiten verkürzen, entfernte Standorte erreichen und Emissionen im Vergleich zu fahrzeugbasierten Last-Meilen-Diensten reduzieren. Partnerschaften zwischen Drohnenbetreibern, Händlern und Lieferplattformen erweitern den Kundenzugang. Die Verbesserung der Autonomie, des Payload-Handlings und der Flottenmanagement-Software unterstützen höhere Volumina, während regulatorische Genehmigungen, die Akzeptanz der Gemeinschaft und die Einheitsökonomie weiterhin wichtige Faktoren sind.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Drohnen-as-a-Service-Markt in Landwirtschaft, Bau & Infrastruktur, Energie & Versorgungsbetriebe, Bergbau, öffentliche Sicherheit & Regierung und andere segmentiert. Das Segment Energie & Versorgungsunternehmen dominierte die Endbenutzerkategorie mit 27,64 % Anteil am Jahr 2025, unterstützt durch steigende Anforderungen an die Inspektion von Übertragungsleitungen, Umspannwerken, Solarbetrieben, Windenergieanlagen und Rohrleitungen. Nutzungen nutzen Drohnendienste, um Ausfälle zu reduzieren, die Arbeitssicherheit zu verbessern und Wartungsanforderungen zu erfüllen. Thermische und LiDAR-Daten helfen, Fehler und Vegetationsrisiken frühzeitig zu identifizieren, während die Zunahme der regenerativen Kapazitäten und alternden Netzanlagen eine anhaltende Nachfrage nach einer ausgelagerten Inspektion schaffen.
Das Landwirtschaftssegment soll das schnellste Wachstum bei einem CAGR von 21,32 % von 2026 bis 2033 erfassen, das durch den zunehmenden Einsatz von Drohnen für das Pflanzenspritzen, die Feldkartierung und die Überwachung der Erntegesundheit angetrieben wird. Service-Provider ermöglichen es Landwirten, ohne Flugzeuge auf Spritz- und Bildgebungsfähigkeiten zuzugreifen. Die staatliche Unterstützung, wie Subventionen für Drohnen, die Frauen Selbsthilfegruppen in Indien gewähren, erweitert die Adoption. Die Präzisionsapplikation kann den Einsatz und die Arbeitsanforderungen reduzieren, während saisonale Nachfrage, Pilotverfügbarkeit und Nutzlastzulassungen wichtige Überlegungen bleiben.
Welche Region hält den größten Teil des Drone-as-a-Service (DaaS) Markt
- Nordamerika dominierte den Drohnen-as-a-Service-Markt mit dem größten Umsatzanteil von 39,22% im Jahr 2025, unterstützt durch starke Annahme von kommerziellen Drohnen, einem reifen regulatorischen Rahmen, und schnelles Wachstum von Drohnen Lieferung und Infrastruktur Inspektion Dienstleistungen.
- Die Region profitiert auch von der Präsenz führender Drohnenbetreiber, Einzelhändler und Technologie-Anbieter sowie aktiver Regulierungsprogramme, die über die visuelle Linie von Sichtprüfungen und Liefererweiterung hinaus unterstützen. Die zunehmende Nutzung von Drohnen für Infrastrukturinspektion, öffentliche Sicherheit und E-Commerce-Lieferung verstärkt weiterhin die Position Nordamerikas auf dem Weltmarkt.
US Drone-as-a-Service (DaaS) Marktaufsicht
Der US-Drone-as-a-Service-Markt zeigt ein starkes Wachstum aufgrund der steigenden Annahme von Drohnenlieferung, Versorgungs- und Infrastrukturinspektion sowie Unternehmen Drohnenprogramme im Einzelhandel, Energie, Bau und öffentliche Sicherheit. Die großen Einzelhandels- und Logistiknetze des Landes sowie zunehmende Partnerschaften zwischen Drohnenbetreibern und Lieferplattformen treiben die Nachfrage nach automatisierten Luftverkehrsdiensten. Darüber hinaus wird die zunehmende Betonung über die Sichtlinie der Sichtregulierung, die Automatisierung der Docking Stationen und die einheimischen Drohnenversorgungsketten hinaus beschleunigt die Übernahme von Drone-as-a-Service über kommerzielle und staatliche Anwendungen.
Asien-Pazifik Drone-as-a-Service (DaaS) Marktaufsicht
Der asiatisch-pazifische Drohnenmarkt erwartet ein rasches Wachstum, das durch den Ausbau landwirtschaftlicher Drohnendienste, steigende Infrastrukturinvestitionen und unterstützende Regierungsprogramme in Ländern wie China, Indien und Japan getrieben wird. Die wachsende Nachfrage nach erschwinglichen Bezahl-pro-Use-Aerial-Lösungen, der Präzisions- und Großinspektion unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen das starke Drohnen-Produktions-Ökosystem der Region und die zunehmende Anzahl von Service-Startups die Nachfrage nach Drohnen-as-a-Service in der Landwirtschaft, Energie und Bauanwendungen.
Japan Drone-as-a-Service (DaaS) Marktaufsicht
Der japanische Drohnen-as-a-Service-Markt zeigt durch die steigende Nutzung von Drohnen für Infrastrukturinspektion, Katastrophenreaktion, Landwirtschaft und Arbeitsknappheit, die durch eine alternde Belegschaft verursacht werden, ein konsequentes Wachstum. Versorgungsunternehmen, Bauunternehmen und lokale Regierungen übernehmen zunehmend Drohnendienste für eine sichere und effiziente Vermögensüberwachung. Darüber hinaus tragen starke Nachfrage nach Verlässlichkeit, unterstützende Regulierung für fortgeschrittene Operationen und wachsende Inlandsdienstleister zu einem Marktwachstum in Japan bei.
China Drone-as-a-Service (DaaS) Marktaufsicht
Der China-Drone-as-a-Service-Markt wächst rasant, angetrieben durch großflächiges landwirtschaftliches Spritzen, umfangreiche Infrastrukturnetze und eine starke inländische Drohnenproduktionsbasis. Die zunehmende Nutzung von Drohnen in der Landwirtschaft, Stromnetzinspektion, Vermessung und Notfallreaktion erhöht die Marktnachfrage deutlich. Darüber hinaus stellen günstige politische Unterstützung für die Low-Altitude-Wirtschaft, schnelle Kommerzialisierung der Drohnenlieferung und eine starke Integration mit Cloud-Plattformen China als Schlüsselwachstumsmarkt für Drone-as-a-Service in ganz Asien-Pazifik.
U.K. Drone-as-a-Service (DaaS) Marktaufsicht
Der US-Drone-as-a-Service-Markt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme von Drohnen für Versorgungsinspektion, Offshore-Energie, Bauüberwachung und Gesundheitslogistik. Dienstleister, Versorgungsunternehmen und öffentliche Einrichtungen nutzen zunehmend Drohnen, um Kosten zu senken und die Sicherheit bei der Anlageninspektion zu verbessern. Darüber hinaus unterstützt die zunehmende Unterstützung über die visuelle Linie von Sehversuchen und die Integration von Drohnen mit digitalen Asset Management-Plattformen die breitere Übernahme von Drone-as-a-Service in den USA.
Deutschland Drone-as-a-Service (DaaS) Marktaufsicht
Durch die starke industrielle Basis, die fortschrittliche Energieinfrastruktur und das wachsende Interesse an automatisierter Inspektion und Logistik wächst der deutsche Drohnenmarkt stetig. Versorgungsunternehmen, Hersteller und Infrastrukturbetreiber nutzen zunehmend Drohnendienste für Inspektion, Vermessung und Anlagenüberwachung. Kontinuierliche Fortschritte bei der Autonomie, der Docking-Stationen und der Datenanalyse sowie der Fokus Deutschlands auf Sicherheit und Datenschutz treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen im Drone-as-a-Service (DaaS) Markt
Die Drohnen-as-a-Service-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- SZ DJI Technology Co., Ltd.(China)
- Zipline International Inc.(US)
- Wing Aviation LLC(US)
- Skydio, Inc.(US)
- Terra Drone Corporation(Japan)
- Aerodyne Group (Malaysia)
- Garuda Aerospace Pvt. Ltd. (Indien)
- Flytrex (Insel)
- Matternet, Inc. (USA)
- Manna Drone Lieferung (Irland)
- XAG Co., Ltd.
- Wingcopter GmbH (Deutschland)
- Parrot SA (Frankreich)
- DroneDeploy, Inc. (USA)
- Cyberhawk Innovations Ltd. (U.K.)
- IdeeForge Technology Ltd. (India)
- Amazon Prime Air (USA)
- Volatus Aerospace Corp. (Kanada)
- Avy B.V. (Niederländer)
- AgEagle Aerial Systems Inc. (USA)
Was sind die neuesten Entwicklungen im Drone-as-a-Service (DaaS) Markt
- Im August 2026 kündigten Uber und Zipline eine strategische Partnerschaft an, um Zipline Drohnenlieferungen an Uber Eats in den USA zu bringen, wobei die ersten Einsätze in Dallas und Houston vor Ende 2026 erwartet wurden. Die Unternehmen haben Ende 2029 ein Ziel von einer Million Drohnenlieferungen pro Tag gesetzt, und Uber wird im Rahmen des Arrangements eine unverschlossene strategische Investition in Zipline tätigen.
- Im Mai 2026 kündigte Walmart an, dass es eine Million kumulative Drohnenlieferungen in 66 Filialen in vier US-Staaten durch Flugzeuge von Wing und Zipline bestand. Der Meilenstein unterstreicht die wachsende Rolle von Drohnenlieferungsdiensten in der Einzelhandelslogistik und die Verschiebung der Drohnenlieferung von Pilotprogrammen bis hin zu skalierten Geschäftsbetrieben auf mehreren Metropolmärkten.
- Im Januar 2026 kündigte Zipline an, dass es 600 Millionen US-Dollar in einer neuen Förderrunde angehoben hatte, die das Unternehmen auf 7,6 Milliarden US-Dollar bewertete, mit Beteiligung von Fidelity Management & Research Company, Baillie Gifford, Valor Equity Partners und Tiger Global. Das Unternehmen sagte, es hätte zwei Millionen kommerzielle Lieferungen übertroffen und plante, sich Anfang 2026 nach Houston und Phoenix zu erweitern.
- Im April 2025 kündigte Garuda Aerospace, ein indisches Unternehmen, das Drohnen-as-a-Service neben der Drohnenherstellung anbietet, eine Finanzierungsrunde der Serie B von INR 100 crore unter der Leitung von Venture Catalysts an, die seine Bewertung auf 250 Millionen USD legte. Die Mittel sind auf die Erweiterung von Produktionsanlagen, Verteidigung Drohnen Forschung und Entwicklung gerichtet und ein neues Designzentrum zu schaffen.
- Im November 2024 stieg Skydio, ein US-Drohne-Hersteller, der öffentliche Sicherheit, Dienst- und Verteidigungskunden bediente, eine 170 Millionen US-Dollar-Erweiterungsrunde an und ergänzte die 230 Millionen US-Serie E, die sie früher geschlossen hatte. Die Finanzierung spiegelt das wachsende Interesse des Investors an autonomen Drohnenplattformen wider, die die Unternehmensinspektion, Überwachung und Drohnen-as-a-Service-Einsätze unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











