


Globale Dual Fuel Engine Market Segmentation, Nach Kraftstoffart (Diesel–Naturgas, Diesel–LNG, Diesel–LPG, Diesel–Hydrogen, Diesel–Biogas, Benzin–CNG/LPG und andere Kraftstoffkombinationen), Technologie (Compression Ignition and Spark Ignition), Anwendung (Marine, Power Generation, Oil & Gas, Industrial, Automotive, Mining & Construction, and Others), Motoren und Trends
Was ist die Dual Fuel Engine Market Größe und Wachstum Rate
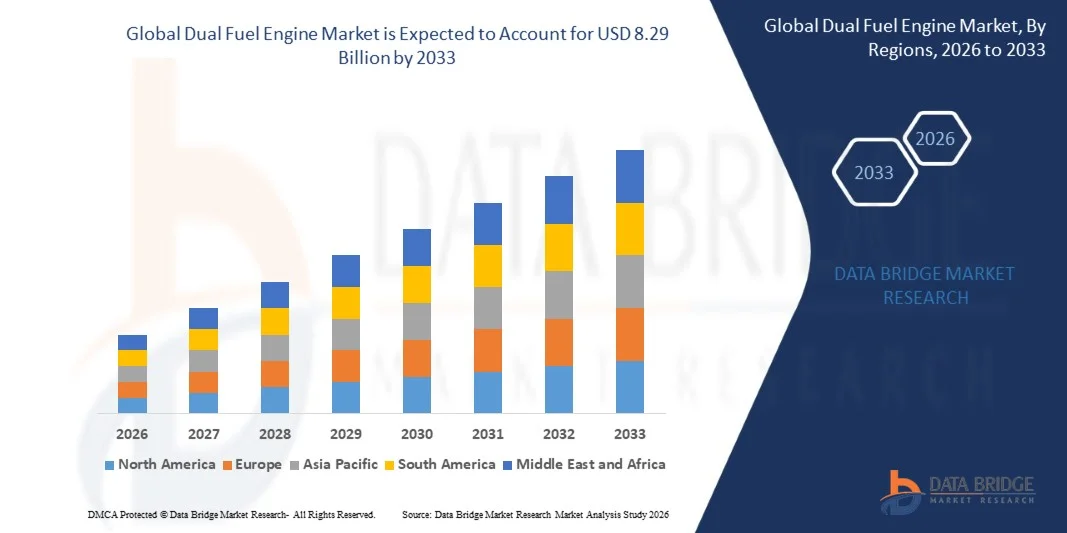
- Nach der Data Bridge Market Research Analyse wurde der duale Kraftstoffmotormarkt auf4,90 Mrd. USD in 2025und wird zu erreichen8,29 Milliarden USD bis 2033, in einemCAGR von 6,80% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach kraftstoffflexiblen und emissionsarmen Motorentechnologien, zunehmender Erdgas- und LNG-Annahme als alternative Kraftstoffe und erweiterten Anwendungen im Seeverkehr angetrieben wird,Stromerzeugung, Öl- und Gas- und Industriesektoren.
- Die zunehmende Umsetzung strenger Emissionsvorschriften weltweit, kombiniert mit zunehmenden Anstrengungen zur Senkung der Kraftstoffkosten und der CO2-Emissionen, sind zwingende Schiffsbetreiber, Stromerzeuger und Industrienutzer, um Zweimotoren zu übernehmen. Fortgeschrittene Viertakt- und Zweitaktsysteme ersetzen zunehmend konventionelle Eintreibstoffmotoren, bieten eine höhere Kraftstoffflexibilität, Betriebseffizienz und die Möglichkeit, zu saubereren Kraftstoffen zu wechseln und gleichzeitig eine zuverlässige Motorleistung zu gewährleisten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 8,29 Milliarden
- Prognose CAGR (2026–2033): 6,80%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Dual Fuel Engine Market
- Nordamerika dominierte den dualen Kraftstoff-Motorenmarkt mit dem größten Umsatzanteil von 32,4% im Jahr 2025, unterstützt durch etablierte Erdgasinfrastruktur, strenge Emissionsregelungen und zunehmende Einführung von kraftstoffflexiblen Motortechnologien auf See, Stromerzeugung und industrielle Anwendungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,2% von 2026 bis 2033 sein, die durch die Ausweitung der maritimen Aktivität, die Erhöhung der LNG-Infrastruktur, die schnelle Industrialisierung und die zunehmende Einführung von saubereren Kraftstofftechnologien in China, Japan, Südkorea und Indien betrieben wird.
- Das Segment Diesel-LNG führte den Markt mit einem Anteil von 46% im Jahr 2025, angetrieben durch seine etablierte Annahme über Schiffsantrieb, Stromerzeugung und industrielle Anwendungen.
- Diesel-Wasserstoff sind der am schnellsten wachsende Kraftstofftyp, der eine CAGR von 12 % registriert, was den Anstieg der Investitionen in wasserstoffbasierte Entkohlungstechnologien widerspiegelt.
- Das Segment Kompressionszündung dominierte die Technologiekategorie mit einem Umsatzanteil von 60% im Jahr 2025, der durch seinen umfangreichen Einsatz in den Bereichen Schiffsantrieb, Stromerzeugung, Öl & Gas und industrielle Anwendungen führte
- Im Jahr 2025 entfielen auf Marine 38,7% des Marktanteils, bevorzugt durch die zunehmende Einführung von emissionsmindernden Systemen und strengeren Meeresemissionen.
- Das Zweitaktsegment ist die am schnellsten wachsende Motorenart, mit einem CAGR von 9%, angetrieben durch die zunehmende Übernahme in großen Seeschiffen
Report Scope und Dual Fuel Engine Market Segmente
Attribute |
Dual Fuel Engine Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Dual Fuel Engine Market
- Zweistoffmotorenhersteller entwickeln zunehmend Multi-Kraftstoff-Plattformen, die mit LNG, Methanol, Ammoniak, Wasserstoff und anderen kohlenstoffarmen Kraftstoffen betrieben werden können, so dass Reeder und Stromerzeuger zu zukunftssicheren Langlebigkeits-Engineering-Aktiva unter Beibehaltung der Kraftstoffflexibilität gelangen.
- So begannen die MITSUI E&S im Februar 2025 mit einer umfassenden Prüfung des weltweit ersten kommerziellen Zweitakt-Dual-Brennstoff-Ammoniak-Motors, des MAN B&W 7S60ME-LGIA, der für die Installation auf einem 200.000-Dwt-Brennstoff-Träger geplant ist und den Wandel der Industrie in Richtung des Ammoniak-fähigen Zweistoffantriebs zeigt.
- Motorhersteller integrieren zunehmend fortschrittliche Verbrennungssteuerungen und Kraftstoff-Management-Systeme, um die Effizienz zu verbessern, Emissionen zu reduzieren und einen zuverlässigen Wechsel zwischen konventionellen und alternativen Kraftstoffen während des Schiffs- oder Kraftwerksbetriebs zu ermöglichen.
- Marine-Betreiber beschleunigen die Einführung von alternativen Kraftstoff-Motoren wie LNG, Methanol, Ammoniak und wasserstoffbereite Technologien werden zunehmend für neue Build-Schiffe und Motor-Conversion-Projekte zur Verfügung.
- Zum Beispiel berichtete Reuters im November 2024, dass 522 Zweistoff-Containerschiffe ab Oktober 2024 in Betrieb waren, darunter 303 LNG-betankte und 216 Methanol-betankte Schiffe, was die zunehmende Übernahme von kraftstoff-flexiblen Motoren hervorhebt, da sich die Schifffahrtsunternehmen auf den Übergang zu niedrigeren Kraftstoffen vorbereiten.
- Da die Industrien der Schifffahrt und der Stromerzeugung zunehmend die Kraftstoffflexibilität, die Emissionsreduktion und die langfristige Anpassungsfähigkeit der Anlagen priorisieren, wird erwartet, dass mehr Kraftstoff-Doppelkraftstoffplattformen zu einem immer wichtigeren Weg für den Übergang zu saubereren Energiesystemen werden.
Was sind die Schlüsseltreiber des Dual Fuel Engine Market
- Die Verschärfung globaler Emissionsbestimmungen und Entkohlungsziele erhöht die Nachfrage nach Zweistoffmotoren, die auf saubereren Kraftstoffen arbeiten können und gleichzeitig konventionelle Kraftstoffe für die Betriebssicherheit halten.
- So genehmigte die Internationale Seeverkehrsorganisation (IMO) im April 2025 Entwürfe von Net-Zero-Rahmenregelungen, die verbindliche Treibhausgas-Brennstoffstandards und globale Emissionspreise für große Seeschiffe einführen, die Regulierungsvorschläge für sauberere Kraftstoffe und die Beschleunigung der Nachfrage nach Zweistoffmotorentechnologien.
- Reeder, Versorgungsunternehmen und Industriebetreiber integrieren Dual-Fuel-Systeme, um Emissionen zu senken, Kraftstoffflexibilität zu verbessern, die Exposition gegenüber Kraftstoffpreisschwankungen zu reduzieren und zuverlässige Operationen zu halten, da die Verfügbarkeit von alternativen Kraftstoffen erweitert wird.
- So berichtete Wärtsilä im Juni 2024, dass LNG 20–30% weniger CO2 produziert als schweres Heizöl, wenn es verbrannt wurde, und dass Methanschlupf aus seinen Zweistoffmotoren seit 1993 um rund 90% reduziert wurde und weniger als 2 Gramm pro kWh erreichte, was die Annahme von LNG-fähigen Zweistoffmotoren für emissionsarme Schiffsbetriebe unterstützte.
- Mit der zunehmenden Umstellung der maritimen und energiewirtschaftlichen Industrien auf kohlenstoffarme Brennstoffe und der Forderung nach zuverlässiger Leistung und Antrieb werden Zweistoffmotoren weiterhin eine wichtige Technologie zur Abgleich von Abkohlungszielen mit operativer Flexibilität sein.
Welche Faktoren fordern das Wachstum des Dual Fuel Engine Market
- Die Umweltleistung von LNG-basierten Zweistoffmotoren bleibt durch Methanschlupf in Frage gestellt, bei dem unverbranntes Methan durch den Abgasausstoß entweicht und den gesamten Treibhausgasnutzen des Schaltens von herkömmlichen Schiffskraftstoffen reduzieren kann.
- So kündigte MAN Energy Solutions im März 2024 an, dass ammoniakbetriebene Schiffsmotoren weitere Testphasen, Infrastrukturentwicklung und strenge Sicherheitsmaßnahmen erfordern würden, da Ammoniak giftig ist, während die Produktion von grünem Ammoniak vor 2030 nicht wesentlich zunimmt und die hohen Infrastruktur- und Technologieanforderungen im Zusammenhang mit den Zweistoffmotoren der nächsten Generation hervorhebt.
- Diese Herausforderung ist besonders für Niederdruck-Viertaktmotoren mit niedrigeren Lasten von Bedeutung, bei denen die Methanemissionen wesentlich zunehmen können und fortschrittliche Verbrennungs- und Nachbehandlungstechnologien erfordern.
- Die Entwicklung von Methanreduktionstechnologien, Onboard-Überwachungsanlagen und alternative Kraftstoffe wie Ammoniak und Wasserstoff erhöht die Komplexität der Technik und kann die Entwicklung von Motoren, Installationen, Kraftstoffspeichern und Wartungskosten erhöhen.
- Zum Beispiel berichtete Reuters im März 2024, dass die Schifffahrtsindustrie Unsicherheit gegenüber alternativen Kraftstoffanlagen habe, da unterschiedliche Kraftstoffoptionen, Infrastrukturanforderungen und neue Emissionsvorschriften Entscheidungen über künftige Schiffs- und Motortechnologien erschweren.
- Diese technischen, wirtschaftlichen und infrastrukturellen Herausforderungen können die Annahme verlangsamen, insbesondere wenn LNG-Bunker- oder alternative Kraftstoffversorgungsnetze begrenzt bleiben und die Betreiber mit Unsicherheit hinsichtlich der langfristigen Verfügbarkeit und Kosten sauberer Brennstoffe konfrontiert sind.
Wie wird der Dual Fuel Engine Market segmentiert
Der Zweistoffmotorenmarkt wird auf der Grundlage von Kraftstoffart, Technologie, Anwendung und Motortyp segmentiert.
- Nach Kraftstoffart
Auf der Grundlage des Kraftstofftyps wird der Zweistoffmotorenmarkt in Diesel-Naturgas, Diesel-LNG, Diesel-LPG, Diesel-Wasserstoff, Diesel-Biogas, Benzin-CNG/LPG und andere Kraftstoffkombinationen segmentiert. Das Segment Diesel-LNG dominierte den Markt mit 46% Anteil im Jahr 2025, aufgrund seiner etablierten Annahme über Schiffsantrieb, Stromerzeugung und industrielle Anwendungen. LNG bietet niedrigere Emissionen als herkömmliche Schiffskraftstoffe und ermöglicht es Motoren, konventionelle Kraftstoffe zu halten. Die Verfügbarkeit der LNG-Bunkerinfrastruktur unterstützt auch den Einsatz im gesamten Handelsverkehr. Die großen Schiffsbetreiber wählen zunehmend LNG-fähige Zweistoffmotoren aus, um den Anforderungen an die Verschärfung der Emissionen gerecht zu werden. Die Technologie bietet Kraftstoffflexibilität bei gleichzeitig verbesserter Betriebseffizienz.
Das Diesel-Wasserstoff-Segment soll das schnellste Wachstum bei CAGR von 12 % während des Prognosezeitraums erfassen, das durch die Erhöhung der Investitionen in wasserstoffbasierte Entkohlungstechnologien bedingt ist. Wasserstoff kann CO2-Emissionen bei der Verwendung als Zusatz- oder Ersatzbrennstoff in Verbrennungsmotoren deutlich reduzieren. Motorhersteller entwickeln wasserstofffähige Plattformen, die Diesel als Pilot- oder Backup-Brennstoff halten. Diese Konfiguration bietet operative Flexibilität, während die Wasserstoffinfrastruktur weiter ausgebaut wird. Die Nachfrage steigt über Schiffsantrieb, Stromerzeugung, Schwerlasttransport und industrielle Anwendungen. Die staatliche Unterstützung für die Wasserstofferzeugung und die saubere Energieinfrastruktur ist eine weitere Förderung der Entwicklung.
- Von der Technik
Auf Basis der Technik wird der Zweistoffmotorenmarkt in die Zündung und Zündung des Zündfunkens segmentiert. Das Segment Kompressionszündung dominierte den Markt mit 60% Anteil im Jahr 2025, unterstützt durch seinen umfangreichen Einsatz in den Bereichen Schiffsantrieb, Stromerzeugung, Öl & Gas und industrielle Anwendungen. Zweistoffmotoren verwenden Diesel als Pilotbrennstoff zur Zündung von Erdgas oder einem anderen gasförmigen Kraftstoff. Diese Konfiguration ermöglicht eine wesentliche Substitution herkömmlicher Diesel unter Beibehaltung eines zuverlässigen Motorbetriebs. Die Technologie eignet sich besonders für hochlastige Anwendungen, die hohe Drehmomente, Haltbarkeit und kontinuierliche Leistung erfordern. Vorhandene Diesel-Motor-Plattformen können auch für den Zweistoffbetrieb angepasst werden, was die Nachrüstmöglichkeiten unterstützt.
Das Funkenzündungssegment wird prognostiziert, um das schnellste Wachstum bei CAGR von 8% während der Prognoseperiode zu registrieren, unterstützt durch den zunehmenden Einsatz von gasförmigen Kraftstoffmotoren in stationären und verteilten Stromanwendungen. Funkentzündungssysteme eignen sich gut für Erdgas, Wasserstoff und Biogas, da diese Brennstoffe durch kontrollierte Zündung effektiv verbrannt werden können. Die zunehmende Nachfrage nach emissionsmindernden Stromerzeugungen ermutigt ihre Annahme in kommerziellen und industriellen Anlagen. Fortschritte bei der elektronischen Motorsteuerung verbessern das Verbrennungsmanagement und die Betriebseffizienz. Die zunehmende Verfügbarkeit erneuerbarer Gase und Wasserstoff schafft zusätzliche Möglichkeiten für diese Technologie. Das Segment profitiert auch von der wachsenden Nachfrage nach flexiblen verteilten Generationen.
- Anwendung
Auf Basis der Anwendung wird der duale Kraftstoff-Motorenmarkt in Marine, Stromerzeugung, Öl & Gas, Industrie, Automotive, Bergbau & Bau und andere segmentiert. Das maritime Segment dominierte den Markt mit 38,7% Anteil im Jahr 2025, angetrieben durch die zunehmende Annahme von emissionsmindernden Systemen und strengeren maritimen Emissionsanforderungen. Zweistoffmotoren ermöglichen den Betrieb von Schiffen mit LNG und anderen alternativen Kraftstoffen unter Beibehaltung konventioneller Kraftstoffe. Die Schifffahrtsunternehmen investieren zunehmend in Zweistoffschiffe, um die Entkohlungsanforderungen anzugehen und die Kraftstoffflexibilität zu verbessern. LNG-fähige Motoren werden über Containerschiffe, Tanker, Schüttgüter, LNG-Träger und andere Nutzfahrzeuge eingesetzt. Die Erweiterung der alternativen Kraftstoff-Bunker-Infrastruktur unterstützt die Meeresadoption weiter.
Das Segment der Stromerzeugung wird in der Vorausschätzungsperiode das schnellste Wachstum bei CAGR von 8% registriert, das durch steigende Stromnachfrage und steigende Anforderungen an die flexible, emissionsarme Erzeugung getrieben wird. Zweistoffmotoren ermöglichen es den Stromerzeugern, je nach Verfügbarkeit und Betriebsbedingungen zwischen Erdgas, Diesel und anderen Kraftstoffen umzuschalten. Sie eignen sich zunehmend für verteilte Erzeugungs-, Backup-Power-, Inhaftierungs- und Fernstromanwendungen. Die Erdgasverfügbarkeit in den großen Märkten verbessert die Attraktivität von gasfähigen Generationssystemen. Die Integration erneuerbarer Energien erhöht auch die Nachfrage nach einer flexiblen Erzeugung, die eine intermittierende erneuerbare Leistung ausgleichen kann. Mehr Investitionen in widerstandsfähige und sauberere AnlagenEnergieinfrastrukturschaffen zusätzliche Möglichkeiten.
- Typ des Motors
Auf der Grundlage des Motortyps wird der Zweimotorenmarkt in Viertakt und Zweitakt segmentiert. Das Viertaktsegment dominierte den Markt mit einem Anteil von 52 % im Jahr 2025, unterstützt durch eine weit verbreitete Annahme über Stromerzeugung, kommerzielle Schiffsschiffe, Öl- und Gasbetriebe und industrielle Anwendungen. Viertaktmotoren bieten eine starke Kraftstoffflexibilität und eignen sich für mittlere Drehzahl- und Hochgeschwindigkeitsbetriebsanforderungen. Sie sind weit verbreitet in Generator-Sets und Hilfs-Bodenantriebssystemen, wo Zuverlässigkeit und flexibler Betrieb wichtig sind. Auch die etablierte Fertigungs- und Wartungsinfrastruktur unterstützt ihre Übernahme. Kontinuierliche Verbesserungen der Verbrennungstechnologien, des digitalen Motormanagements und der emissionsmindernden Systeme verstärken ihre Leistung
Das Zweitaktsegment soll das schnellste Wachstum bei CAGR von 9 % während des Prognosezeitraums registrieren, vor allem aufgrund der zunehmenden Übernahme großer Seeschiffe. Zweitaktmotoren bieten eine hohe Antriebseffizienz und eignen sich besonders für Schiffe, die über längere Betriebszeiten beträchtliche Leistung benötigen. Führende Hersteller entwickeln zweitaktige Plattformen, die mit LNG, Methanol, Ammoniak und anderen alternativen Kraftstoffen arbeiten können. Die steigenden Aufträge für alternative Tankschiffe, Tanker, Schüttgüter und Gasträger schaffen eine starke Nachfrage. Der Übergang zu Ammoniak und Methanol als Schiffskraftstoffe ist weitere ermutigende Investitionen in die Zweitakttechnologie der nächsten Generation. Es wird erwartet, dass der zunehmende Druck zur Reduzierung der Emissionen im Schiffverkehr beschleunigt wird.
Welche Region hält den größten Teil des Dual Fuel Engine Market
- Nordamerika dominierte den dualen Kraftstoff-Motorenmarkt mit dem größten Umsatzanteil von 32,4% im Jahr 2025, unterstützt durch etablierte Erdgasinfrastruktur, strenge Emissionsregelungen und zunehmende Einführung von kraftstoffflexiblen Motortechnologien auf See, Stromerzeugung und industrielle Anwendungen.
- Die Region profitiert auch von strengen Emissionsbestimmungen, einer starken Nachfrage nach kraftstoffeffizienten Antriebssystemen und steigenden Investitionen in LNG- und alternative Kraftstofftechnologien. Die zunehmende Fokussierung auf die Verringerung der CO2-Emissionen und die Verbesserung der Motoreffizienz in den Bereichen See-, Energie- und Industriesektoren verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Dual Fuel Engine Market Insight
Der US-Dual-Brennstoffmotorenmarkt ist ein starkes Wachstum durch steigende Investitionen in sauberere Energiesysteme, Erdgasinfrastruktur und fortschrittliche Motortechnologien. Das etablierte Energie-, See- und Industrieökosystem des Landes sowie die zunehmende Einführung von LNG- und wasserstofffähigen Motorensystemen treiben die Nachfrage nach Stromerzeugungs-, Schiffs-, Öl- und Gas- und Industrieanwendungen. Darüber hinaus ist die zunehmende Betonung auf die Verringerung der Emissionen und die Verbesserung der Kraftstoffeffizienz die beschleunigte Einführung von Zweistoffmotoren in Energieunternehmen, Flottenbetreibern und Industrieanlagen.
Asien-Pazifik Dual Fuel Engine Market Insight
Der asiatisch-pazifische Dual-Brennstoff-Motor-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau des Seeverkehrs, zunehmende Industrialisierung und steigende Investitionen in sauberere Infrastruktur der Stromerzeugung in Ländern wie China, Japan, Südkorea und Indien. Die zunehmende Übernahme von LNG-getriebenen Motoren, das steigende Umweltbewusstsein und die zunehmende Nachfrage nach effizienten Antriebssystemen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die starke Präsenz von Schiffbauindustrien, Energieunternehmen und Produktionsanlagen die Einführung von Zweimotoren in den Bereichen Marine, Industrie und Energieerzeugung.
Japan Dual Fuel Engine Market Insight
Der japanische Dual-Brennstoffmotorenmarkt zeigt durch steigende Investitionen in sauberere Schiffsantriebe, fortschrittliche Motortechnologien und Energieeffizienzinitiativen ein konsequentes Wachstum. Schifffahrtsunternehmen, Reedereien, Betreiber der Stromerzeugung und Industrieorganisationen übernehmen zunehmend duale Kraftstoffmotoren, um die Kraftstoffflexibilität zu verbessern, Emissionen zu reduzieren und die Betriebseffizienz zu steigern. Zudem tragen die zunehmende Entwicklung von LNG-, Ammoniak- und wasserstofffähigen Technologien sowie der Fokus des Landes auf den kohlenstoffarmen Seeverkehr weiter zum Marktwachstum bei.
China Dual Fuel Engine Market Insight
Der China-Dual-Brennstoff-Motorenmarkt wächst rasant, angetrieben durch den Ausbau des Seeverkehrs, zunehmende industrielle Aktivität und steigende Regierung Fokus auf sauberere Energie und Emissionsreduktion. Die zunehmende Übernahme von LNG-, Methanol-, Ammoniak- und anderen alternativen Kraftstoff-Motorentechnologien in den Bereichen Marine, Stromerzeugung und Industrie erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in den Schiffbau, die Energieinfrastruktur, die fortschrittliche Motorenfertigung und kohlenstoffarme Technologien China als einer der am schnellsten wachsenden Märkte für Zweimotoren weltweit.
US Dual Fuel Engine Market Insight
Der US-amerikanische Zweistoffmotorenmarkt erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung sauberer Antriebstechnologien in maritimen, Stromerzeugung und industriellen Anwendungen. Zunehmende Investitionen in alternative Kraftstoffinfrastrukturen und wachsende Nachfrage nach kraftstoffflexiblen, effizienten Motorsystemen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von LNG, Wasserstoff, Ammoniak und fortschrittlichen digitalen Motoren-Management-Technologien die Betriebseffizienz und die Emissionsleistung, die Positionierung der U.K. als ein wichtiger Innovationskern in der Dual-Brennstoff-Engine-Industrie.
Deutschland Dual Fuel Engine Market Insight
Der deutsche Zweistoffmotorenmarkt wächst aufgrund der starken industriellen Basis, der fortschrittlichen technischen Fähigkeiten und der zunehmenden Einführung alternativer Kraftstofftechnologien der nächsten Generation stetig. Schiffsbetreiber, Stromerzeugungsunternehmen, Industriehersteller und Motorentwickler nutzen zunehmend duale Kraftstoffsysteme, um die Kraftstoffflexibilität, Effizienz und Emissionsleistung zu verbessern. Kontinuierliche Fortschritte bei Wasserstoff-, Ammoniak-, LNG- und Digitalmotorentechnologien sowie starke Regierungsfokusse auf Dekarbonisierung und Energieeffizienz werden in Deutschland weiter treiben.
Welche sind die Top-Unternehmen im Dual Fuel Engine Market
Die Zweimotorenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- MAN Energy Solutions SE(Deutschland)
- Wärtsilä Corporation(Finnland)
- WinGD Ltd.(Schweiz)
- Caterpillar Inc.(US)
- YANMAR HOLDINGS CO., LTD(Japan)
- Rolls-Royce plc (U.K.)
- Bergen Motoren AS (Norwegen)
- DEUTZ AG (Deutschland)
- Kawasaki Heavy Industries, Ltd. (Japan)
- Mitsubishi Heavy Industries, Ltd.
- IHI Power Systems Co., Ltd. (Japan)
- Mitsui E&S Co., Ltd.
- Mitsui E&S DU Co., Ltd. (Japan)
- Doosan Enerbility Co., Ltd. (Südkorea)
- Makita Corporation (Japan)
- Anglo Belgian Corporation nv (Belgien)
- Daihatsu Diesel Co., Ltd. (Japan)
- Fairbanks Morse Defense (USA)
- HD Hyundai Heavy Industries Co., Ltd. (Südkorea)
- CSSC-MES Diesel Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Dual Fuel Engine Market
- Im Februar 2025 kündigten MAN Energy Solutions und MITSUI E&S den Beginn einer flächendeckenden Prüfung des weltweit ersten kommerziellen Zweitakt-, Zweistoff-Ammoniakmotors an. Der Prototyp von MAN B&W 7S60ME-LGIA Mk 10.5 startete mit Ammoniak-Brennstoff-Tests an der Tamano Factory von MITSUI E&S in Japan und markiert einen wichtigen Schritt in Richtung kommerzieller Einsatz von Ammoniak betriebenen Schiffsmotoren. Die Entwicklung unterstützt den Übergang der maritimen Industrie zu kohlenstoffarmen Kraftstoffen bei gleichzeitiger Aufrechterhaltung der dualen Betriebsfähigkeit.
- Im August 2024 unterzeichnete Wärtsilä eine Vereinbarung mit Eidesvik Offshore, um das Versorgungsschiff der Viking Energy-Plattform für den Betrieb auf Ammoniak-Brennstoff umzurüsten. Das Projekt beinhaltet die Bereitstellung der Ausrüstung, die für die Nachrüstung des Behälters für den Ammoniakbetrieb erforderlich ist, mit der Umstellung für 2026. Die Initiative wird erwartet, dass Viking Energy zum weltweit ersten in Betrieb genommenen Ammoniak-betankten Schiff wird, was die Ausweitung der Anwendung von Dual-Fuel-Technologie für emissionsarme maritime Operationen beweist.
- Im November 2023 stellte Wärtsilä die erste kommerziell erhältliche Viertakt-Motor-basierte Lösung für Ammoniak-Brennstoff vor. Die Ammoniaklösung wurde rund um die Wärtsilä 25 Motorplattform entwickelt und wurde entwickelt, um den Schiffsbetreibern einen kraftstoffflexiblen Weg in Richtung niedrigere Emissionsvorgänge zu bieten. Die Entwicklung stärkte das Portfolio von Multi-Fuel-Motor-Technologien und erweiterte die kommerzielle Verfügbarkeit von ammoniakfähigen Dual-Fuel-Systemen.
- Im September 2022 hat Wärtsilä sein kraftstoffflexibles Motor-Portfolio mit dem Wärtsilä 25 erweitert, einem mittleren Geschwindigkeitsmotor der nächsten Generation, der für mehrere Kraftstoffoptionen ausgelegt ist. Die Plattform wurde entwickelt, um adaptierbare Stromerzeugung und zukünftige Kraftstoffübergänge zu unterstützen, mit Ausführungen für Diesel-, LNG- und Ammoniakanwendungen. Die modulare Architektur ermöglicht es den Schiffsbetreibern, sauberere Kraftstoffe zu verabschieden und gleichzeitig die Betriebsflexibilität zu erhalten und den breiteren Wandel in Richtung Multi-Fuel-Technologien zu unterstützen.
- Im März 2021 demonstrierte MAN Energy Solutions seine ME-GA-Engine-Technologie, um die Entwicklung des gasbetriebenen Zweistoffantriebs für die maritime Industrie voranzutreiben. Die ME-GA-Plattform wurde entwickelt, um einen effizienten Betrieb mit Gas unter Beibehaltung der Flexibilität im Zusammenhang mit der Zweistoffmotortechnik zu gewährleisten. Die Demonstration unterstützte die breitere Annahme von emissionsarmen Schiffsantrieben und verstärkte die Verfügbarkeit von Gas-basierten Alternativen zu konventionellen Schiffskraftstoffen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











