



Marktsegmentierung für globale medizinische Bildbetrachtungssysteme für Unternehmen nach Komponenten (Hardware und Software), Endnutzern (Ärzte, Chirurgen und andere medizinische Fachkräfte) – Branchentrends und Prognose bis 2033
Was ist die Enterprise Medical Image Viewers Marktgröße und Wachstumsrate
- Wie pro Data Bridge Market Research Analysis wurde die globale Unternehmens-medizinische Bildbetrachter Marktgröße bewertet104,52 Mio. USD im Jahr 2025und wird voraussichtlich erreichen158,34 Mio. USD bis 2033, beiCAGR von 5,33%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme fortschrittlicher IT-Infrastruktur im Gesundheitswesen, die Integration digitaler Bildgebungslösungen und die steigende Nachfrage nach einem effizienten, interoperablen medizinischen Bildzugang über Gesundheitseinrichtungen, die Verbesserung diagnostischer Workflows und die klinische Entscheidungsfindung gefördert.
- Darüber hinaus treibt die zunehmende Betonung auf telemedizinischen, Cloud-basierten Bildgebungsplattformen und AI‐getriebenen Analytik die Anbieter von Gesundheitsdienstleistungen dazu an, Unternehmensimages bereitzustellen, die einen sicheren, Echtzeit-Zugriff auf hochauflösende medizinische Bilder bieten und ihnen wesentliche Werkzeuge für moderne Diagnostik- und Behandlungsprozesse ermöglichen
Marktgröße und Prognose
Globaler Marktwert (2025):104,52 Mio. USD
Voraussichtlicher Marktwert (2033):158,34 Mio. USD
Wettervorhersage CAGR (2026–2033):5.33%
Was sind die großen Takeaways des Enterprise Medical Image Viewers Market
- Unternehmen medizinische Bildbetrachter, die einen zentralisierten Zugang und eine Visualisierung diagnostische medizinischer Bilder über Gesundheitseinrichtungen bieten, werden aufgrund ihrer Fähigkeit, klinische Arbeitsabläufe zu optimieren, die Diagnosegenauigkeit zu verbessern und nahtlos mitelektronische Gesundheitsdaten(EHR) Systeme
- Die steigende Nachfrage nach betriebsmedizinischen Bildbetrachtern wird in erster Linie durch die zunehmende Einführung digitaler Bildgebungstechnologien, den wachsenden Bedarf an interoperablen und sicheren Bildzugriffen und den Schwerpunkt auf der Verbesserung der klinischen Effizienz und der Patientenergebnisse durch zeitnahe Diagnosen getrieben.
- Nordamerika dominierte den Markt für betriebsmedizinische Bildbetrachter mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch die frühzeitige Annahme fortschrittlicher IT-Infrastruktur im Gesundheitswesen, hohe Ausgaben im Gesundheitswesen und eine starke Präsenz führender Anbieter, wobei die USA einen bedeutenden Einsatz von Unternehmensbildbetrachtern in Krankenhäusern und Abbildungszentren beobachten konnten, die von Innovationen in der AI-gestützten Bildanalyse und Cloud-basierten Plattformen betrieben werden.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Unternehmen medizinische Bildbetrachter Markt während der Prognosezeit durch die Ausweitung der Gesundheitsinfrastruktur, die zunehmende Anzahl von Diagnosezentren und steigende Investitionen in Telemedizin und digitale Gesundheitslösungen
- Das Software-Segment dominierte den Markt mit einem Anteil von 65,4% im Jahr 2025, angetrieben von der Nachfrage nach fortschrittlichen Analysen, Cloud-basierten Lösungen und Integrationsmöglichkeiten mit bestehenden IT-Systemen im Gesundheitswesen
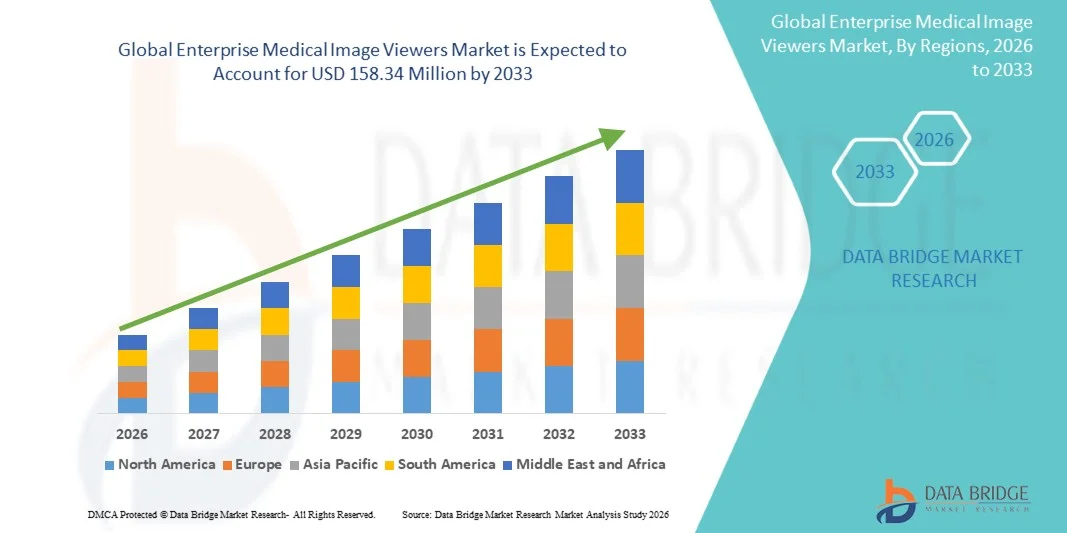
Report Scope und Enterprise Medical Image Viewers Marktsegmentierung
|
Attribute |
Enterprise Medical Image Viewers Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Enterprise Medical Image Viewers Market
„Verbesserte Diagnoseeffizienz durch KI- und Cloud-Integration“
- Ein signifikanter und beschleunigter Trend im globalen Markt für medizinische Bildbetrachter des Unternehmens ist die Vertiefung der Integration mitKünstliche Intelligenz(AI) und Cloud-basierte Plattformen, die eine schnellere, genauere Diagnose und Echtzeit-Zugriff auf bildgebende Daten über mehrere Gesundheitseinrichtungen ermöglichen
- Zum Beispiel bietet der Aidoc AI-powered Bildbetrachter eine automatisierte Anomalie-Erkennung für Radiologen, hilft, dringende Fälle zu priorisieren und Workflow Engpässe zu reduzieren, während Sectra PACS Viewer einen Cloud-basierten Zugang für nahtlose Zusammenarbeit in Krankenhäusern bietet.
- Die KI-Integration in medizinische Bildbetrachter ermöglicht Funktionen wie automatisierte Bildanalyse, Anomalie-Erkennung und vorausschauende Erkenntnisse, eine Verbesserung der klinischen Entscheidungseffizienz. Zum Beispiel nutzen einige Siemens Healthineers und IBM Watson Health-Lösungen KI, um verdächtige Regionen in Radiologie-Scans hervorzuheben, Interpretationszeit und menschliche Fehler zu reduzieren
- Cloud-Integration erleichtert den sicheren, zentralisierten Zugriff auf medizinische Bilder von mehreren Standorten und ermöglicht es den Klinikern, Bilder zu sehen, zu teilen und anzumelden, ohne sich auf Server vor Ort zu verlassen, Telemedizin und Fernberatung zu verbessern
- Der Trend zu intelligenteren, kollaborativen und Cloud-fähigen Bildgebungsplattformen setzt die Erwartungen in der Healthcare IT um. Daher entwickeln Unternehmen wie Philips und GE Healthcare KI-fähige Bildbetrachter mit prädiktiver Analytik und Cloud-basierter Zugänglichkeit, um klinische Arbeitsabläufe zu verbessern
- Die Nachfrage nach betriebsmedizinischen Bildbetrachtern mit KI- und Cloud-Integration wächst in Krankenhäusern und diagnostischen Zentren rapide, da Gesundheitsanbieter eine schnellere Diagnose, Interoperabilität und eine optimierte Zusammenarbeit priorisieren.
- Wachsende Patienten-zentrierte Pflegeinitiativen ermutigen Krankenhäuser, Bildbetrachter zu übernehmen, die einen sicheren Zugang zu ihren diagnostischen Bildern ermöglichen, das Engagement und die Transparenz in der Gesundheitsversorgung fördern
Enterprise Medical Image Viewers Marktdynamik
Fahrer
„Wachstumsnachfrage aufgrund der steigenden diagnostischen Arbeitsbelastung und der digitalen Gesundheitsannahme“
- Die zunehmende Prävalenz komplexer Diagnostikfälle und die zunehmende Einführung digitaler Gesundheitstechnologien ist ein wesentlicher Treiber für die erhöhte Nachfrage nach betriebsmedizinischen Bildbetrachtern
- Zum Beispiel hat Sectra im März 2025 Erweiterungen seiner PACS- und Cloud-basierten Bildverarbeitungslösungen zur Unterstützung von Ferndiagnosen für Mehr-Site-Krankheitsnetze angekündigt, die Marktakzeptanz im Straßenverkehr
- Da Gesundheitsanbieter mit steigenden Workloads und der Notwendigkeit einer schnellen Bildanalyse konfrontiert sind, bieten Unternehmensbetrachter fortschrittliche Funktionen wie AI-gestützte Diagnosen, automatisierte Berichterstattung und zentralisiertes Bildmanagement, verbesserte Effizienz
- Die zunehmende Betonung auf Telemedizin, Fernberatung und interoperable IT-Systeme im Gesundheitswesen macht Bildbetrachter zu einem wesentlichen Werkzeug, das eine nahtlose Integration mit EHR und anderen IT-Systemen im Krankenhaus ermöglicht
- Die Bequemlichkeit des Fernzugriffs, die kollaborative Überprüfung von hochauflösenden Bildern und die sicheren Multi-User-Fähigkeiten sind wichtige Faktoren, die die Annahme von Krankenhäusern, Radiologiezentren und diagnostischen Labors vorantreiben, die durch die Verfügbarkeit von benutzerfreundlichen, Cloud-fähigen Lösungen weiter beschleunigt werden
- Zunehmende staatliche Initiativen und Fördermittel zur Digitalisierung der Gesundheitsinfrastruktur, insbesondere in Schwellenländern, beschleunigen den Einsatz von betriebsmedizinischen Bildbetrachtern
- Die Sensibilisierung der Gesundheitsdienstleister über die Vorteile der AI-gestützten Diagnostik bei der Reduzierung von Fehlern und der Verbesserung der Patientenergebnisse erhöht die Adoptionsraten in fortgeschrittenen und mittleren Krankenhäusern
Zurückhaltung/Challenge
„Datensicherheitsbedenken und hohe Implementierungskosten“
- Fragen rund um Datenschutz,Internet und InternetSicherheitslücken und die Einhaltung der Gesundheitsvorschriften stellen wichtige Herausforderungen für eine breitere Marktakzeptanz dar, da Image-Betrachter von Unternehmen sensible Patienteninformationen digital speichern
- Zum Beispiel haben Berichte über Sicherheitslücken in PACS und Cloud-basierten medizinischen Bildgebungssystemen einige Gesundheitsdienstleister zögerlich gemacht, diese Lösungen auf mehreren Standorten vollständig einzusetzen
- Die Bewältigung dieser Sicherheitsbedenken durch robuste Verschlüsselung, sichere Zugriffskontrollen und die Einhaltung der HIPAA/GDPR ist entscheidend für das Vertrauensaufbauen. Unternehmen wie Philips und Sectra betonen ihre sichere Datenverarbeitung und Compliance-Maßnahmen zur Rettung von Kunden
- Darüber hinaus kann die hohe anfängliche Investition für fortgeschrittene AI-fähige oder Cloud-basierte Zuschauer, verbunden mit laufenden Wartungskosten, eine Barriere für kleinere Krankenhäuser und Kliniken sein, insbesondere in Entwicklungsregionen oder haushaltsgebundenen Einrichtungen
- Während die Preise nach und nach wettbewerbsfähiger werden, kann die wahrgenommene Prämie für fortschrittliche Unternehmensbildgebungslösungen die Annahme unter Institutionen beschränken, die keinen sofortigen ROI sehen, Cybersicherheit, Kosteneffizienz und Benutzerausbildung für nachhaltiges Wachstum kritisch machen
- Begrenzte IT-Infrastruktur und unzureichende technische Expertise in kleineren Krankenhäusern oder ländlichen Gesundheitszentren können den Einsatz und die Übernahme von anspruchsvollen Image-Viewern des Unternehmens behindern
- Widerstand gegen Veränderungen bei den Klinikern, die an traditionelle bildgebende Workflows gewöhnt sind, kann die Umsetzung verlangsamen, wobei umfassende Schulungs- und Change-Management-Initiativen erforderlich sind.
Wie wird der Enterprise Medical Image Viewers Market segmentiert
Der Markt wird auf Basis von Komponenten und Endnutzern segmentiert.
- Von den Komponenten
Auf Basis von Komponenten wird der Markt für betriebsmedizinische Bildbetrachter in Hardware und Software segmentiert. Das Software-Segment dominierte den Markt mit dem größten Marktanteil von 65,4% im Jahr 2025, angetrieben durch die zunehmende Abhängigkeit von fortschrittlichen Analysen, AI-powered Diagnostik-Tools und Cloud-fähige Plattformen. Softwarelösungen bieten Interoperabilität mit IT-Systemen des Krankenhauses, darunter PACS und EHR, die einen zentralen Zugriff und optimierte Workflows ermöglichen. Krankenhäuser und diagnostische Zentren bevorzugen zunehmend Softwarelösungen für ihre Skalierbarkeit, Flexibilität und einfache Updates, die dazu beitragen, neue Features ohne zusätzliche Hardware-Investitionen zu integrieren. Das Software-Segment profitiert auch von steigender Telemedizin-Adoption, so dass Kliniker Zugang zu medizinischen Bildern remote. Darüber hinaus haben kontinuierliche Verbesserungen in der KI- und maschinellen Lernfähigkeiten softwaregetriebene Zuschauer für die Früherkennung, Vorhersageanalyse und verbesserte klinische Entscheidungsfindung wesentlich gemacht. Starker Anbieter-Fokus auf benutzerfreundliche Schnittstellen und anpassbare Dashboards konsolidiert die Dominanz des Softwaresegments weiter.
Das Hardware-Segment wird erwartet, dass die schnellste Wachstumsrate von 14% von 2026 bis 2033, die durch die Notwendigkeit von hochauflösenden Displays, dedizierten Workstations und bildgebenden Servern in Krankenhäusern und großen diagnostischen Zentren betrieben wird. Erweiterte Hardware sorgt für bessere Bildwiedergabe, reduziert Latenz und unterstützt3D Visualisierung, die für komplexe Diagnostik kritisch ist. Die wachsende Nachfrage nach Vor-Ort-PACS-Servern und sicheren Speicherlösungen treibt die Erweiterung des Hardwaresegments voran. Krankenhäuser in Schwellenländern investieren zunehmend in Hardware-Upgrades, um AI-gestützte Software-Anwendungen zu unterstützen. Hardware-Verbesserungen verbessern auch die klinische Erfahrung, indem ergonomisch gestaltete Workstations mit Dual-Monitor-Setups für die multimodale Bilddarstellung zur Verfügung gestellt werden. Zudem trägt die zunehmende Übernahme integrierter Bildverarbeitungssuiten, die Hardware- und Softwarekomponenten kombinieren, zum beschleunigten Wachstum des Hardwaresegments bei.
- Durch Endbenutzer
Auf der Grundlage von Endbenutzern wird der Markt für medizinische Bildbetrachter in Ärzte, Chirurgen und andere medizinische Fachleute segmentiert. Das Segment Ärzte hielt 2025 den größten Marktanteil von 50 %, da Ärzte in der täglichen Diagnostik und Patientenversorgung eine entscheidende Rolle spielen. Ärzte verlassen sich stark auf Image-Viewer von Unternehmen, um diagnostische Bilder für genaue Entscheidungsfindung zuzugreifen, zu analysieren und zu interpretieren. Die Integration mit EHR und kollaborativen Funktionen ermöglicht es Ärzten, Bilder aus der Ferne zu überprüfen und die Effizienz der Patientenversorgung zu verbessern. Das Segment profitiert von der zunehmenden Annahme von AI-gestützten Werkzeugen zur Priorisierung von Fällen und zur Identifizierung von Anomalien, wodurch Ärzte den Workflow optimieren können. Eine hohe Nachfrage nach einem sicheren und zuverlässigen Zugriff auf bildgebende Daten trägt auch zur Dominanz dieses Segments bei. Darüber hinaus priorisieren Krankenhäuser und Kliniken arztfokussierte Schnittstellen mit Annotations-, Mess- und Berichtsfähigkeiten und machen diese Zuschauer unverzichtbar.
Das Segment Chirurgen und andere medizinische Fachkräfte wird von 2026 bis 2033 die schnellste CAGR erleben, die von einer wachsenden Nachfrage nach präoperativer Planung, intraoperativer Bildgebung und multidisziplinärer Zusammenarbeit angetrieben wird. Enterprise medizinische Bildbetrachter ermöglichen Chirurgen, hochauflösende 3D-Bilder zu visualisieren, die chirurgische Präzision und Ergebnisse zu verbessern. Die Integration mit Cloud-basierten Systemen ermöglicht den Echtzeitaustausch mit Anästhesilogen, Radiologen und anderen Spezialisten während der Prozeduren. Der Anstieg von minimalinvasiven und robotischen Operationen erhöht die Notwendigkeit fortschrittlicher Bildgebungswerkzeuge weiter. Darüber hinaus wird das Segmentwachstum durch zunehmendes Bewusstsein bei alliierten Gesundheitsexperten über die Vorteile der kollaborativen Diagnostik unterstützt. Krankenhäuser investieren in maßgeschneiderte Lösungen für chirurgische Teams, um einen schnellen Bildzugriff und eine Team-basierte Behandlungsplanung zu ermöglichen.
Welche Region hält den größten Teil des Enterprise Medical Image Viewers Market
- Nordamerika dominierte den Markt für betriebsmedizinische Bildbetrachter mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch die frühzeitige Annahme fortschrittlicher IT-Infrastruktur im Gesundheitswesen, hohe Ausgaben im Gesundheitswesen und eine starke Präsenz führender Anbieter, wobei die USA einen bedeutenden Einsatz von Unternehmensbildbetrachtern in Krankenhäusern und Abbildungszentren beobachten konnten, die von Innovationen in der AI-gestützten Bildanalyse und Cloud-basierten Plattformen betrieben werden.
- Healthcare-Anbieter in der Region setzen zunehmend auf Unternehmensbild-Ansichter für schnellere, genaue Diagnosen, Remote-Beratungen und optimierte Workflows in Krankenhäusern und Diagnosezentren
- Diese weit verbreitete Adoption wird durch die Integration von AI-gestützten diagnostischen Werkzeugen, Cloud-basierten Bildgebungsplattformen und eine hohe Interoperabilität mit EHR- und PACS-Systemen unterstützt und Unternehmensbildbetrachtern als wesentliche Lösungen für Krankenhäuser, Radiologiezentren und Kliniken
US Enterprise Medical Image Viewers Market Insight
Der US-Unternehmens-medizinische Bildbetrachter-Markt erfasste 2025 den größten Umsatzanteil von 82 % in Nordamerika, der durch die rasche Einführung fortschrittlicher IT-Infrastruktur im Gesundheitswesen und AI-fähige Bildgebungslösungen gefördert wurde. Healthcare-Anbieter priorisieren zunehmend schnellere und genauere Diagnosen, Remote-Beratungen und nahtlose Integration mit EHR- und PACS-Systemen. Die zunehmende Betonung auf Telemedizin und Krankenhausnetzinteroperabilität verstärkt das Marktwachstum. Darüber hinaus tragen starke Regierungsinitiativen zur Unterstützung der digitalen Gesundheits-Adoption sowie hohe Gesundheitsausgaben und eine tech-savvy klinische Belegschaft maßgeblich zur Markterweiterung bei.
Europa Enterprise Medical Image Viewers Markt Einblick
Der Markt für medizinische Bildbetrachter in Europa wird in der Vorausschätzungsperiode in einem wesentlichen CAGR ausgebaut, vor allem durch strenge Gesundheitsvorschriften und den wachsenden Bedarf an effizienten und interoperablen Diagnoselösungen. Zunehmende Investitionen in die digitale Gesundheitsinfrastruktur und PACS-Systeme fördern die Übernahme in Krankenhäusern und diagnostischen Zentren. Auch die europäischen Gesundheitsdienstleister sind durch verbesserte Workflow-Effizienz, kollaborative Diagnostik und Patientenpflege-Optimierung motiviert. Die Region erlebt ein starkes Wachstum sowohl in öffentlichen als auch in privaten Krankenhäusern, wobei die Zuschauer in neue Krankenhauseinrichtungen sowie Modernisierungsprojekte integriert werden.
U.K. Enterprise Medical Image Viewers Markt Einblick
Der US-Unternehmensmarkt für medizinische Bildbetrachter wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die digitale Transformation des Gesundheitswesens und die steigende Nachfrage nach präzisen Echtzeit-Bildgebungslösungen angetrieben wird. Der Schwerpunkt auf der Verbesserung der Patientenergebnisse und der Verringerung von Diagnosefehlern ist die Ermutigung von Krankenhäusern und Kliniken, fortgeschrittene Unternehmensbetrachter zu übernehmen. Das robuste IT-Framework der USK unterstützt mit dem Fokus auf Telemedizin und Cross-institutionelle Image Sharing das Marktwachstum. Darüber hinaus stimulieren staatliche Initiativen zur Digitalisierung des Gesundheitswesens und eine starke Übernahme von Cloud-basierten Plattformen weiterhin die Nachfrage.
Deutschland Enterprise Medical Image Viewers Markt Einblick
Der deutsche Unternehmensmarkt für medizinische Bildbetrachter soll sich während der Prognosezeit mit einer beträchtlichen CAGR ausweiten, die durch das zunehmende Bewusstsein für digitale Gesundheitslösungen und den zunehmenden Fokus auf qualitativ hochwertige diagnostische Dienstleistungen gefördert wird. Eine gut ausgebaute Krankenhausinfrastruktur, technologische Innovation und die Einhaltung strenger Gesundheitsvorschriften sind eine wichtige Voraussetzung. Deutschland erlebt eine wachsende Integration von AI-fähigen Zuschauern und Cloud-basierten Lösungen und unterstützt eine effiziente Zusammenarbeit zwischen Radiologen, Chirurgen und anderen Spezialisten. Healthcare-Anbieter investieren zunehmend in Lösungen, die die Patientensicherheit verbessern, Diagnoseverzögerungen reduzieren und einen sicheren Mehrortenzugang ermöglichen.
Asia-Pacific Enterprise Medical Image Viewers Markt Einblick
Der asiatisch-pazifische Markt für medizinische Bildbetrachter für Unternehmen ist bereit, während der Prognosezeit mit dem schnellsten CAGR von 24 % zu wachsen, das von steigenden Investitionen in die Gesundheitsinfrastruktur, steigender Akzeptanz von digitalen Bildgebungslösungen und staatlichen Initiativen zur Förderung von Telemedizin angetrieben wird. Länder wie China, Japan und Indien erweitern schnell ihre diagnostischen Einrichtungen und schaffen eine starke Nachfrage nach Unternehmensbetrachtern. Der Anstieg von Multi-hospital-Netzwerken und Cloud-basierten Bildgebungsplattformen erleichtert die standortübergreifende Zusammenarbeit und die Ferndiagnose. Darüber hinaus beschleunigen die Erschwinglichkeits-, Technologiebewusstseins- und Ausbildungsinitiativen in der APAC die Übernahme sowohl von öffentlichen als auch privaten Gesundheitsdienstleistern.
Japan Enterprise Medical Image Viewers Markt Einblick
Der Markt für medizinische Bildbetrachter in Japan gewinnt aufgrund der fortschrittlichen IT-Infrastruktur des Landes, der hohen Übernahme von AI-gestützten Diagnosen und der Nachfrage nach präziser Bildgebung in komplexen Verfahren an Dynamik. Die Integration von Unternehmensbetrachtern mit PACS, EHR und anderen Krankenhaussystemen unterstützt eine effiziente Patientenversorgung und interdisziplinäre Zusammenarbeit. Schnelle Urbanisierung, Telemedizin-Wachstum und ein Schwerpunkt auf minimalinvasiven Operationen weitere Markteinführung. Darüber hinaus treibt Japans alternde Bevölkerung die Notwendigkeit schnellerer und zuverlässiger bildgebender Lösungen in Krankenhäusern und ambulanten Diagnosezentren an.
Indien Enterprise Medical Image Viewers Markt Einblick
Der indische Unternehmen medizinische Bildbetrachter-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der auf die wachsende Gesundheitsinfrastruktur des Landes, die zunehmende Zahl der diagnostischen Zentren und die zunehmende Einführung digitaler Gesundheitstechnologien zurückzuführen ist. Indien zeigt die steigende Nachfrage nach effizienten bildgebenden Lösungen in städtischen Krankenhäusern und ländlichen Kliniken. Regierungsinitiativen wie digitale Gesundheitsmissionen, der Schub für intelligente Krankenhäuser und die zunehmende Telemedizindurchdringung sind Schlüsselfaktoren für Wachstum. Die Verfügbarkeit von kostengünstigen Unternehmensbetrachtern, kombiniert mit steigendem Bewusstsein bei Fachkräften im Gesundheitswesen, unterstützt die Markterweiterung.
Welche sind die Top-Unternehmen im Enterprise Medical Image Viewers Market
Die Enterprise Medical Image Viewers Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- GE HealthCare(US)
- Siemens Healthineers AG (Deutschland
- Agfa HealthCare(Belgien)
- INFINITT Healthcare(Südkorea)
- Intelerad Medical Systems (Kanada)
- Merative (Merge Imaging) (US)
- McKesson Corporation (USA)
- Mach7 Technologies (Australien)
- Novarad (USA)
- Sectra AB (Schweden)
- Hyland Software, Inc. (USA)
- Carestream Health (US)
- FUJIFILM Holdings Corporation (Japan)
- TeraRecon, Inc. (USA)
- Ambra Health (USA)
- PaxeraGesundheit (USA)
- Kofax, Inc. (USA)
- Zebra Medical (Israel)
- CANON MEDICAL SYSTEME CORPORATION (Japan)
Was sind die neuesten Entwicklungen im Enterprise Medical Image Viewers Market
- Im November 2025 stellte Royal Philips Philips das Philips Image Management 15 vor, eine neue Entwicklung seiner Vue PACS-Plattform mit einem Zero-Fußabdruck, webbasierten Diagnostik-Viewer, der über einen Standard-Webbrowser volle Funkfähigkeiten liefert und erweiterte KI- und interaktive Reporting-Tools integriert, die Zugänglichkeit und Workflow-Effizienz im gesamten Unternehmen verbessert
- Im November 2025 auf der RSNA, Visage Imaging (Pro Medicus) präsentierte Erweiterungen zu seiner Visage 7 Enterprise Imaging Platform, beleuchtete AI‐optimierte Workflow Priorisierung, Cloud-Unterstützung, digitale Pathologie-Betrachtung und erweiterte kollaborative Funktionen, die einen einheitlichen Unternehmensbetrachter für Bildgebung und klinische Daten verstärken
- Im November 2024 stellte Mach7 Technologies UnityVue und andere bildgebende Informatikinnovationen vor, die auf die Radiologie- und Unternehmensdiagnostik der nächsten Generation abzielen, die Cloud-basierte Betrachtung, Interoperabilität und Echtzeit-Zugriff für klinische Teams zu verbessern
- Im Oktober 2024 kündigte GE HealthCare ein neues Angebot an, das darauf abzielt, die Übernahme von künstlicher Intelligenz in seinen Unternehmensbildgebungslösungen zu beschleunigen, um intelligentere Interpretationshilfe, verbesserte Workflow-Optimierung und eine tiefere Integration von KI-Fähigkeiten in bildgebende Überprüfungsprozesse zu ermöglichen.
- Im November 2021 bei HIMSS zeigten mehrere Anbieter überarbeitete PACS- und Enterprise-Imaging-Betrachter mit verbesserten Geschwindigkeiten, tiefere Integration mit Vendor-neutralen Archiven (VNAs), Null-Fußabdruck-Betrachtung für Radiologen und Ärzte und engere KI/Drittanbieter-Anwendungsunterstützung, die frühe Marktdynamik für den modernen Unternehmensbildzugriff anzeigen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











