


Global Flip Chip Technology Market Segmentation, By Wafer Bumping Process (Copper Pillar, Tin-Lead Eutectic Solder, Lead Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), Packaging Technology (FC-BGA, FCCSP/CSP, Sensor-Out Wafer-Level/Panel-Level Packaging, 2.5D InterposerPU, 3D Stacked
Was ist die Flip Chip Technologie Markt Größe und Wachstum Rate
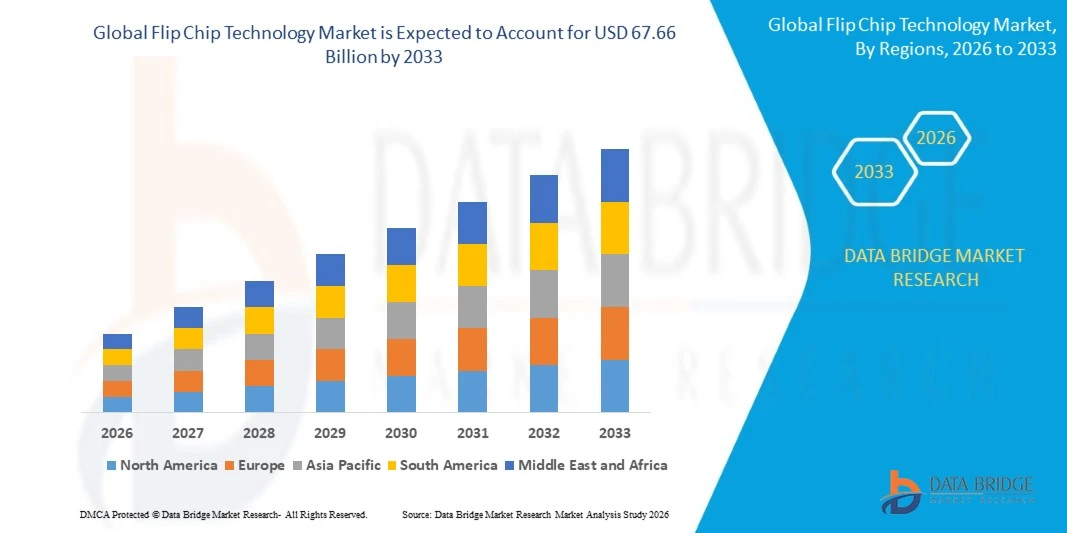
- Nach der Data Bridge Market Research Analyse wurde der Flip-Chip-Technologiemarkt aufUSD 37.1 Milliarden in 2025und wird zu erreichenUSD 67,66 Milliarden von 2033, in einemCAGR von 7,80% von 2026 bis 2033.
- Der Markt profitiert von dem breiten Übergang der Halbleiterindustrie zu Chiplet-basierten Architekturen, die dichte, thermisch effizienteVerbindungsleitungendass Flip-Chip-Verpackung gut positioniert ist, um über Hochleistungs-Computing zu liefern,KI, und mobile Anwendungen.
- steigende Nachfrage nachGPUs und AI-Beschleuniger, zusammen mit anhaltendem Wachstum in 5G-Infrastruktur und High-Bandbreite-Speicher, treibt nachhaltige Investitionen in Kupfersäule und Hybrid-Bindungs-Verbindungstechnologien unter IDMs, Gießereien und OSATs.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 37.1 Milliarden
- Voraussichtlicher Marktwert (2033): USD 67,66 Milliarden
- Prognose CAGR (2026–2033): 7,80%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Flip Chip Technology Market
- Asien-Pazifik dominierte den globalen Flip-Chip-Technologiemarkt mit dem größten Umsatzanteil von 61.40% im Jahr 2025, unterstützt durch die Konzentration von Gießerei und OSAT-Kapazität in Taiwan, Südkorea und China.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 9,20% von 2026 bis 2033 sein, die durch anreizorientierte Erweiterung der inländischen erweiterten Verpackungskapazität und steigender KI-Beschleunigerproduktion von US-basierten Chipherstellern gefördert wird.
- Kupfersäule hielt den führenden Anteil von 49,20% durch Wafer-Pumping-Prozess in 2025, reflektieren seine Dominanz in High-Density-Verbindung Anwendungen über Server-Prozessoren, Netzwerk-ASICs und mobile Anwendungs-Prozessoren.
- Cu-to-Cu-Hybridbindung wird als das am schnellsten wachsende Stoßprozesssegment projiziert, das eine CAGR von 10,30% registriert, angetrieben durch beschleunigte Annahme von Sub-5 μn-Pitch-Anforderungen für High-Bandbreite-Speicher der nächsten Generation und logisch-on-logic Architekturen.
- FC-BGA führte den Markt mit einem Anteil von 40,40% durch Verpackungstechnik in 2025, angetrieben durch Server-Klasse-Prozessor-Verpackungsnachfrage von Rechenzentrum und AI-Infrastruktur-Buildings.
- Fan-Out-Wafer-Level- und Panel-Level-Verpackungen werden voraussichtlich das am schnellsten wachsende Verpackungstechnologie-Segment sein, das bei einem CAGR von 10,70% anwächst, da die kostenoptimierte heterogene Integration Mid-Tier-Anwendungen erreicht.
- Die Speichergeräte entfielen 2025 auf 34.20% des Marktes, während die GPU- und KI-Beschleunigerverpackungen mit einem CAGR von 13,40% das schnellste Wachstum der Produktsegmente erfassen werden.
- Verbraucherelektronik und Wearables stellten das führende Segment der Endverbraucherbranche mit einem Anteil von 31,10% im Jahr 2025 dar, während Datencenter- und Cloud-Anwendungen voraussichtlich das schnellste Wachstum durch den Prognosezeitraum bei einem CAGR von 8,56% sehen.
Report Scope und Flip Chip Technologie Marktsegmentierung
|
Attribute |
Flip Chip Technologie Markt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im Flip Chip Technology Market
- Halbleiterhersteller beschleunigen die Einführung von Cu-to-Cu-Hybridbonding, um Sub-5 Mikron-Interconnect-Pitches zu unterstützen, die für High-Bandbreite-Speicher der nächsten Generation und logisch-on-logic Stacking erforderlich sind.
- Zum Beispiel, in 2025, ein großer Netztechnik-Anbieter integriert Flip-Chip verpackt ASICs in seine nächste Generation Router-Linie, erzielt deutlich höhere Port-Durchsatz und niedrigere Betriebstemperaturen im Vergleich zu früheren Designs.
- Fan-out-Wafer-Level- und Panel-Level-Verpackungen gewinnen als kostenoptimierte Alternativen zu herkömmlichen substratbasierten Flip-Chip-Verpackungen für Mid-Tier-Anwendungen Traktion und erweitern die heterogene Integration auf eine breite Palette von Geräten.
- Zum Beispiel 2025 setzte TSMC seine fortschrittliche Verpackungskapazität von CoWoS fort, um die steigende Nachfrage nach KI-Beschleuniger-Verpackungen zu decken und nachhaltige Investitionen in 2,5D-interposer-basierte Flip-Chip-Technologie unter führenden Gießereien zu reflektieren.
- OSATs und Gießereien standardisieren zunehmend auf Verpackungsformaten auf Plattenebene, um die Fertigungseffizienz und die geringeren Kosten pro Einheit zu verbessern, da Flip-Chip Adoption in höhervolumige, preisempfindliche Produktkategorien reicht.
- Zum Beispiel 2025 setzte die ASE Technology Holding ihre Pilotlinien auf Plattenebene weiter aus und zielte auf eine verbesserte Kosteneffizienz für Fan-out-basierte Flip-Chip-Produkte, die mobile und Verbraucherelektronik-Kunden bedienen.
- Der zunehmende Einsatz von Kupfersäulen-Bumping in Automotive-Power-Modulen erweitert die Flip-Chip-Technologie über die traditionellen Konsum- und Computing-Stiefen hinaus in hochzuverlässige Industrie- und Transportanwendungen.
- Zum Beispiel im Jahr 2025 erweiterte STMicroelectronics seine Flip-Chip-Verpackungskapazität für Automotive-Power-Management-Produkte und unterstützt die steigende Nachfrage von Elektrofahrzeugen und ADAS-Kunden.
- Insgesamt bewegt sich der Flip-Chip-Technologie-Markt in Richtung höherer Dichte-Verbindungen, feiner-Pitch-Pumping und fortschrittliche Verpackungsarchitekturen, die die steigende Rechenleistung unterstützen und gleichzeitig die Leistungseffizienz und die Fertigungsökonomie verbessern. Die zunehmende Übernahme von Hybridbonding, Kupfersäulentechnologie, Fan-out-Wafer-Level- und Panel-Level-Verpackungen und die 2,5D/3D-Integration erweitert Flip-Chip-Anwendungen auf KI, Hochleistungs-Computing, Automotive, Kommunikation und Unterhaltungselektronik.
Was sind die Schlüsseltreiber des Flip Chip Technology Market
- Das rasante Wachstum von KI-Beschleuniger und GPU-Anforderungen treibt nachhaltige Investitionen in Flip-Chip-Verbindungstechnologien an, die die hohen Pin-Gegenstände und Wärmebelastungen unterstützen können, die durch leistungsstarke Rechenpakete benötigt werden.
- Zum Beispiel 2025 setzte Amkor Technology seine fortschrittliche Verpackungsanlage in Arizona weiter aus, fügte Flip-Chip und 2,5D-Verpackungskapazität hinzu, um US-basierte Kunden in KI-, Hochleistungs-Computing- und Automotive-Anwendungen zu unterstützen.
- Die Erweiterung des 5G-Infrastruktur-Bereitstellungs- und wachsender Automotive-Elektronik-Inhalte, insbesondere für das ADAS- und Elektrofahrzeug-Power-Management, erweitert die Flip-Chip-Adoption über herkömmliche Consumer-Elektronik-Anwendungen hinaus.
- Zum Beispiel in 2025, Samsung Electronics weiter erweitert seine erweiterte Verpackungskapazität, um Flip-Chip-basierte Speicher und Logik-Verpackung für KI-und mobilen Prozessor-Kunden zu unterstützen, seine Position in der High-Bandbreite-Speicher-Versorgungskette.
- Die steigende Nachfrage nach miniaturisierten, leistungsfähigen Smartphones und Wearables unterstützt weiterhin die Flip-Chip-Adoption, da die Technologie eine höhere Input/Output-Dichte innerhalb zunehmend kompakter Formfaktoren ermöglicht.
- Zum Beispiel in 2025, Texas Instruments erweitert Flip-Chip-basierte analoge und Power-Management-IC-Produktion an seinen inländischen Produktionsanlagen, unterstützt die wachsende Nachfrage von Industrie- und Automobilkunden.
- Die zunehmende Auslagerung von fortschrittlichen Verpackungen durch fabless Halbleiterfirmen an spezialisierte OSATs erweitert den adressierbaren Markt für Flip-Chip-Ausrüstung und Materiallieferanten.
Welche Faktoren erschweren das Wachstum des Flip Chip Technology Market
- Flip-Chip-Verpackungen erfordern erhebliche Kapitalinvestitionen in Stoß-, Unterfüllungs- und Präzisionsplatzieranlagen, wodurch eine hohe Barriere für kleinere OSATs geschaffen werden, die mit etablierten Führern konkurrieren wollen.
- Zum Beispiel im Jahr 2025 zitierten mehrere mittelständische OSATs die Kosten für die Qualifizierung von Cu-to-Cu-Hybrid-Bindungsanlagen als Barriere für die Teilnahme an High-Band-Speicherverpackungen der nächsten Generation, was die Kapitalintensität gegenüber kleineren Anbietern gegenüber führenden Gießereien illustriert.
- Die fortschreitenden geopolitischen Spannungen und Exportkontrollmaßnahmen, die Halbleiterausrüstungen und Materialien betreffen, schaffen weiterhin eine Supply-Chain-Unsicherheit für die Expansion von Flip-Chip-Verpackungskapazitäten in bestimmten Regionen.
- Das Thermische Management bleibt eine anhaltende technische Herausforderung, da die Verbindungsdichte ansteigt und eine kontinuierliche Innovation in Unterfüllungsmaterialien und Wärmeableitungsstrukturen erfordert, um Zuverlässigkeitsprobleme in Hochleistungspaketen zu verhindern.
- Zum Beispiel im Jahr 2025 berichteten mehrere Hochleistungs-Computing-Kunden thermisch-management-bezogene Qualifikationsverzögerungen für Flip-Chip-Pakete der nächsten Generation mit erhöhter Leistungsdichte, was die laufende technische Herausforderung der Wärmeverwaltung in dichteren Interconnect-Architekturen hervorhebt.
- Insgesamt wird das Wachstum des Flip-Chip-Technologiemarktes durch hohe Kapitalanforderungen, zunehmende Prozesskomplexität, Supply-Chain- und geopolitische Unsicherheiten und Herausforderungen des thermischen Managements im Zusammenhang mit einer höheren Verbindungsdichte und einem höheren Stromverbrauch eingeschränkt. Diese Faktoren erhöhen die Qualifizierungsanforderungen und die Herstellungskosten, insbesondere für kleinere Verpackungsanbieter, und fördern weiterhin Investitionen in fortschrittliche Materialien, thermische Lösungen, Prozessoptimierung und Gerätetechnologien.
Wie wird der Flip Chip Technology Market segmentiert
Der Markt für Flip-Chip-Technologie wird auf Basis von Wafer-Pumping-Prozess, Verpackungstechnologie, Produkt und End-Use-Industrie segmentiert.
- Von Wafer Schlagprozess
Auf Basis des Wafer-Pumping-Prozesses wird der Markt in Kupfersäule, Zinn-Blei eutektisches Lot, bleifreies Lot/SAC, Cu-to-Cu-Hybridbonding und Gold-Stock-Pumpe segmentiert. Kupfersäule 49,2% Umsatzanteil im Jahr 2025, reflektieren seine Dominanz in High-Density-Verbindung Anwendungen über Server-Prozessoren, Netzwerk ASICs und mobile Anwendungen Prozessoren.
Cu-to-Cu-Hybridbindung wird als das am schnellsten wachsende Segment prognostiziert, bei einem CAGR von 10,3 % durch die Prognoseperiode, da Sub-5 μn-Pitch-Anforderungen die Adoption für High-Bandbreite-Speicher der nächsten Generation und logisch-on-logic Architekturen beschleunigen.
- Durch Verpackungstechnik
Auf Basis der Verpackungstechnik wird der Markt in FC-BGA, FCCSP/CSP, Fan-out-Wafer-Level/Panel-Level-Verpackungen, 2,5D-Interposer und 3D-Gestapelt segmentiert. FC-BGA führte den Markt mit einem Anteil von 40,4% im Jahr 2025, angetrieben durch Server-Klasse-Prozessor-Verpackungsnachfrage von Rechenzentrum und AI-Infrastruktur-Buildings.
Fan-out-Wafer-Level- und Panel-Level-Verpackungen werden prognostiziert, um mit 10,7% CAGR zu erweitern, da kostenoptimierte heterogene Integration mittlerer Verbraucher- und Industrieanwendungen erreicht.
- Nach Produkt
Auf Basis des Produkts wird der Markt in Speicher (DRAM/NAND/HBM), CMOS-Bildsensor, CPU/MPU, GPU/AI-Beschleuniger, Netzwerk-/Schalter ASIC und PMIC/analog segmentiert. Speichergeräte entfielen auf 34,2% des Umsatzes von 2025, unterstützt durch steigenden High-Bandbreite-Speicherinhalt in KI- und Hochleistungs-Computing-Paketen.
Die GPU- und KI-Beschleunigerverpackungen werden mit 13,4% CAGR, dem schnellsten der Produktsegmente, vorangetrieben durch die steigende Nachfrage nach KI-Trainings- und Inferenzinfrastruktur.
- Von End-Use Industrie
Auf Basis der Endverbraucherbranche wird der Markt in Consumer-Elektronik & Wearables, Datacenter & Cloud, Automotive & Transport, Industrial & Robotics, Telekommunikation und Aerospace & Defense segmentiert. Die Unterhaltungselektronik und die Wearables hielten 2025 einen Anteil von 31,1 %, unterstützt durch die fortgesetzte Flip-Chip-Adoption in Smartphones, Wearables und kompakten Verbrauchergeräten.
Data-center- und Cloud-Anwendungen werden voraussichtlich eine 8,56% CAGR über die Prognoseperiode registrieren, die durch die anhaltende KI-Infrastruktur-Building und die leistungsfähige Computing-Anforderung getrieben wird.
Welche Region hält den größten Teil des Flip Chip Technology Market
- Asia-Pacific dominierte den globalen Flip-Chip-Technologie-Markt und entfiel auf den größten Umsatzanteil von 61.40% im Jahr 2025, unterstützt durch die Konzentration der Gießerei- und OSAT-Kapazität in Taiwan, Südkorea und China, und nachhaltige Investitionen von führenden Halbleiterherstellern.
- Die Region profitiert auch von etablierten Lieferketten für Substrate, Belagsmaterialien und Verpackungsausrüstung, sowie weiterhin staatliche Unterstützung für inländische erweiterte Verpackungskapazitäten in mehreren asiatisch-pazifischen Volkswirtschaften. Die anhaltende CoWoS- und Hybrid-Bindungskapazitätserweiterung durch führende taiwanesische Gießereien verstärkt die Führungsposition der Region weiter.
U.K. Flip Chip Technologie Markt Einblick
Der US-Flip-Chip-Technologiemarkt wird durch das etablierte Halbleiter-Forschungs-Ökosystem unterstützt, wachsende Investitionen in fortschrittliche Verpackungen und steigende Nachfrage nach leistungsstarken elektronischen Komponenten. Die Annahme von Flip-Chip-Verpackungen wird durch Anwendungen in der Telekommunikation, in der Automobilelektronik, in der Luft- und Raumfahrt und in der Hochleistungs-Computing unterstützt, wo kompakte Formfaktoren, verbesserte elektrische Leistung und effizientes Wärmemanagement wichtig sind. Darüber hinaus unterstützen Entwicklungen in der heterogenen Integration, Chiplet-Architekturen und fortschrittlichen Interconnect-Technologien die Nachfrage nach ausgeklügelten Flip-Chip-Lösungen in den USA.
Deutschland Flip Chip Technologie Markt Einblick
Durch die starke Halbleiter-, Automobil-, Industrieelektronik- und Leistungselektronikbranche wächst der deutsche Flip-Chip-Technologiemarkt. Die zunehmende Übernahme fortschrittlicher Verpackungen für Automotive-Prozessoren, Sensoren, Power Management-Geräte und leistungsstarke elektronische Systeme unterstützt die Nachfrage nach Flip-Chip-Technologien. Der Fokus Deutschlands auf die Erweiterung der Halbleiterherstellung, die Miniaturisierung, die Zuverlässigkeit und die fortschrittliche Verpackungsforschung ist zudem die Annahme von Kupfersäulen-, Wafer-Level-Verpackungen und anderen hochdichten Verbindungstechnologien.
Asien-Pazifik Flip Chip Technologie Markt Einblick
Der asiatisch-pazifische Flip-Chip-Technologiemarkt zeigt starkes Wachstum, angetrieben durch die Konzentration der Halbleitergießereien, OSATs, Elektronikhersteller und fortschrittliche Verpackungsanlagen in Taiwan, China, Südkorea und Japan. Die steigende Nachfrage nach KI-Beschleunigern, High-Bandbreite-Speicher, Smartphones, Unterhaltungselektronik, Automotive-Halbleiter und High-Performance-Computing beschleunigt die Einführung von Flip-Chip und 2,5D/3D-Verpackungstechnologien. Darüber hinaus stärken Investitionen in Fan-out-Wafer-Level-Verpackungen, Kupfersäulen-Bumping, Hybridbonding und heterogene Integration das regionale Flip-Chip-Ökosystem.
Japan Flip Chip Technologie Markt Einblick
Der Markt für Flip-Chip-Technologie in Japan erlebt ein konsequentes Wachstum, unterstützt durch die fortschrittliche Halbleiter-Material- und Geräteindustrie des Landes, die Automobil-Elektronik-Branche und starke Fähigkeiten in der Präzisionsfertigung. Halbleiterhersteller übernehmen zunehmend Flip-Chip-Verpackungen für Prozessoren, Speichergeräte, Sensoren, Automobilelektronik und Hochleistungsanwendungen, die kompakte Designs und hohe elektrische Leistung erfordern. Darüber hinaus unterstützt die zunehmende Investition in fortschrittliche Verpackungs-, Chiplet-Integration-, Wafer-Level-Verpackungs- und High-Density-Verbindungstechnologien die Entwicklung von Flip-Chip-Lösungen der nächsten Generation in Japan.
China Flip Chip Technologie Markt Einblick
Der Markt für Flip-Chip-Technologien in China wächst rasant, unterstützt durch den Ausbau der häuslichen Halbleiterfertigung, die Erhöhung der OSAT-Kapazität und staatlich unterstützte Anstrengungen zur Stärkung der lokalen Halbleiterversorgungskette. Die steigende Nachfrage nach Smartphones, Unterhaltungselektronik, Automobilelektronik, KI-Prozessoren und Kommunikationsgeräten erhöht den Einsatz von Flip-Chip-Verpackungen über eine breite Palette von Halbleiteranwendungen. Darüber hinaus stärken Investitionen in fortschrittliche Verpackungsanlagen, Kupfersäulen-Bumping, Fan-out-Verpackungen und heterogene Integration die häuslichen Flip-Chip-Fähigkeiten und unterstützen den Übergang zu einer höherdichten Halbleiter-Verpackung.
Welche sind die Top-Unternehmen im Flip Chip Technology Market
Die Flip-Chip-Technologieindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Intel Corporation(US)
- Samsung Electronics Co., Ltd.(Südkorea)
- Amkor Technology, Inc.(US)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Texas Instruments Incorporated (USA)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Schweiz)
- Powertech Technology Inc. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd. (China)
- 3M Unternehmen (USA)
- Fujitsu Limited (Japan)
- Erweiterte Halbleitertechnik, Inc. (ASE) (Taiwan)
- JCET Group Co., Ltd. (China)
- Tongfu Microelectronics Co., Ltd. (China)
- Hana Micron Inc. (Südkorea)
- Nepes Corporation (Südkorea)
- Amkor Technology Korea, Inc. (Südkorea)
- KYOCERA Corporation (Japan)
- ROHM Co., Ltd. (Japan)
- Renesas Electronics Corporation (Japan)
- Infineon Technologies AG (Deutschland)
- NXP Halbleiter N.V. (Niederlande)
- Onsemi (USA)
- Broadcom Inc. (USA)
Was sind die neuesten Entwicklungen im Flip Chip Technology Market
- Im Januar 2025 berichtete TSMC weiterhin Investitionen in fortschrittliche Verpackungskapazitäten, da die AI-bezogene Nachfrage weiterhin stark war. Das Unternehmen pflegte einen Investitionsplan von 38–42 Milliarden USD, der die fortschrittliche Technologie und Verpackungskapazität unterstützte. Die CoWoS-Plattform von TSMC integriert Logikstempel und High-Bandbreite-Speicher durch fortschrittliche interposerbasierte Verpackungen, die die Rolle von Flip-Chip und verwandten stoßbasierten Technologien in KI- und Hochleistungs-Computing-Anwendungen stärken.
- Im April 2025 führte TSMC auf seinem North America Technology Symposium weitere fortschrittliche Verpackungsentwicklungen für KI und Hochleistungs-Computing ein. Das Unternehmen kündigte eine weitere Erweiterung seiner CoWoS Roadmap an, einschließlich Pläne für ein 9,5-Lack-Größe CoWoS-Paket, das 12 oder mehr HBM-Stacks integrieren kann, mit Volumenproduktion für 2027. TSMC berichtete auch Fortschritte bei fortschrittlichen Chip-Stacking- und Interconnect-Technologien, die zunehmend komplexe KI-Prozessoren unterstützen.
- Im April 2025 hat Amkor Technology eine strategische Partnerschaft mit Intel geschlossen, um die Kapazitäten der erweiterten EMIB-Verpackungen in Korea, Portugal und den USA zu erweitern. Die Zusammenarbeit soll die Verfügbarkeit von hochdichten Multi-Diät-Verpackungen für KI, Hochleistungs-Computing und datenintensive Anwendungen erhöhen. Obwohl EMIB eher eine brückenbasierte Technologie als herkömmlicher Flip-Chip ist, zeigt die Entwicklung die breitere Bewegung der Industrie in Richtung High-Density-die-to-die-Verbindung und fortschrittliche Verpackung.
- Im April 2025 hob Amkor die steigende Nachfrage nach 2,5D- und RDL-basierten fortschrittlichen Verpackungen von leistungsstarken Computing- und KI-Kunden hervor. Während der ersten Quartal 2025 Ergebnisdiskussion berichtete das Unternehmen weiterhin Engagement in 2.5D- und RDL-Technologien und kündigte Pläne zur Erweiterung seines US-Fußabdrucks mit dem Bau seiner Arizona-Anlage in der zweiten Hälfte von 2025 an.
- Im Februar 2025 startete ASE offiziell sein fünftes Werk in Penang, Malaysia, und erweiterte den erweiterten Verpackungs- und Testfußabdruck des Unternehmens. Die Erweiterung vergrößerte den geplanten Bodenraum des Standorts Malaysia von ca. 1 Million Quadratmetern auf 3,4 Millionen Quadratmeter und wurde zum Teil durch steigende Nachfrage nach Anwendungen der nächsten Generation wie generative AI angetrieben. ASE hält auch dedizierte Flip-Chip-Verpackungsfunktionen aufrecht, darunter FCBGA und FCCSP-Technologien, unterstützt Computer-, Telekommunikations-, Speicher- und andere Hochleistungsanwendungen.
- Im Mai 2025 genehmigte TSMC etwa 15,25 Mrd. USD an Kapitalerträgen für die Kapazitätsausweitung, einschließlich fortschrittlicher Verpackungs-, Reifen- und Spezialtechnologien und Abbau. Die Investitionen bildeten einen Teil der Kapazitätsplanung von TSMC auf der Grundlage der Marktnachfrage und ihrer Technologie-Roadmap und unterstützen die weitere Skalierung fortschrittlicher Verpackungsinfrastrukturen, die in AI, HPC und anderen Hochleistungs-Halbleiteranwendungen eingesetzt werden.
- Im Oktober 2025 brach Amkor den Boden auf seinem erweiterten Verpackungs- und Testcampus in Arizona und erhöhte die geplante Investition auf 7 Milliarden USD. Das Zweiphasenprojekt soll mehr als 750.000 Quadratmeter Reinraum bieten und hochvolumige fortschrittliche Verpackungen für KI-, Hochleistungs-Computing-, Mobilfunk- und Automotive-Anwendungen unterstützen. Die Anlage wird voraussichtlich Anfang 2028 mit der Produktion beginnen und stellt eine signifikante Erweiterung der fortschrittlichen Verpackungskapazität auf US-Basis dar.
- Im Jahr 2025 berichtete TSMC, dass Feinpitch-Kupfer-Bump-Technologie für Flip-Chip-Verpackungen auf seinem 2nm-Prozess erfolgreich in die Volumenproduktion eintrat. Die Entwicklung ist für den Flip-Chip-Technologie-Markt besonders relevant, da Kupfer-Bump-Verbindungen hochdichte elektrische Verbindungen zwischen der Matrize und dem Paket liefern und dabei zunehmend fortschrittliche Halbleiter-Prozessknoten unterstützen. TSMC berichtete auch, dass seine fortschrittliche Verpackungstechnologie CoWoS-L im Jahr 2025 in sein zweites Jahr der Volumenproduktion eintrat.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











