


Globale GPU-Verleihmarktsegmentierung, nach GPU-Typ (High-End/Data Center GPUs, Mid-Range GPUs, Consumer-Grade GPUs), Bereitstellungsmodell (Public Cloud, Private Cloud, Hybrid Cloud), Pricing Model (On-Demand/Pay-as-you-go, Reserved/Committed Procedures, Spot Instanzen), Anwendung (AI/ML-Modelltraining, AI Provider-Inference,
Was ist die GPU Rental Market Größe und Wachstum Rate
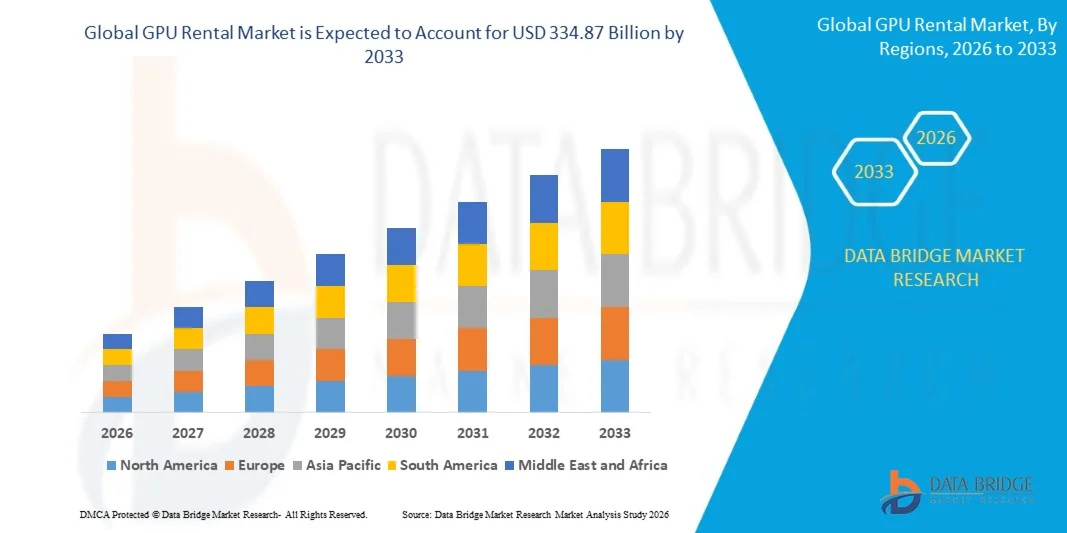
- Der GPU-Verleihmarkt wurde gemäß Data Bridge Market Research Analyse auf39,81 Mrd. USD im Jahr 2025und wird zu erreichen334,87 Milliarden USD bis 2033, in einemCAGR von 30,50% von 2026 bis 2033.
- Der Markt erlebt explosionsartiges Wachstum, das durch den beispiellosen Nachfrageschub für große Sprachmodellausbildung und generative AI-Inferenz-Workloads, chronische Mängel des High-End-Datenzentrums GPU-Hardware mit direkter Unternehmensbeschaffung und schnelles Erscheinen spezialisierter GPU-Cloud-Anbieter verursacht wird, die zugänglichere und oft kostengünstigere Alternativen zu Hyperscale-Cloud-Plattformen bieten.
- Die zunehmende Anerkennung von Unternehmen und KI-Startups, die GPU-Compute-Kapazität mieten, vermeidet massive Vor-Ort-Kapitalausgaben, lange Hardware-Beschaffungs-Führungszeiten und schnelle Technologie-Obsoleszenz-Risiko ist zwingende Organisationen aller Größen, um die KI-Infrastrukturstrategie auf flexible, verbrauchsbasierte GPU-Zugangsmodelle zu verschieben. Spezielle „neocloud“-Anbieter, die ausschließlich auf GPU-Compute ausgerichtet sind, ergänzen sich zunehmend und konkurrieren in vielen Workloads direkt mit traditionellen Hyperscale-Cloud-Plattformen, bieten wettbewerbsfähigere Preise und oft schnelleren Zugang zu den neuesten GPU-Generationen.
- Das rasante Tempo der GPU-Architektur-Innovation, mit neuen Generationen, die erhebliche Leistungsverbesserungen auf einer beschleunigenden Kadenz bieten, verstärkt den wirtschaftlichen Fall für die Vermietung über Eigentum, da Unternehmen auf die neueste Hardware zugreifen können, ohne das volle Kosten- und Abschreibungsrisiko von häufigen Kapitalanlagen-Erfrischungszyklen zu tragen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 39,81 Milliarden
- Voraussichtlicher Marktwert (2033): USD 334.87 Billion
- Prognose CAGR (2026–2033): 30,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des GPU Rental Market
- Nordamerika dominierte den globalen GPU-Mietmarkt mit dem größten Umsatzanteil von 44,62% im Jahr 2025, unterstützt durch Konzentration von führenden AI-Forschungslabors, Hyperscale-Cloud-Provider-Hauptsitz, und erhebliche Risikokapitalinvestitionen, die die GPU-Startup-Anforderungen von KI belasten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 34,8% von 2026 bis 2033 sein, die durch rasch expandierende inländische KI-Entwicklungsökosysteme, wachsende Investitionen in die KI-Infrastruktur und zunehmende Kapazitätsaufbau in Rechenzentren in China, Indien, Japan und Singapur gefördert wird.
- Das Segment High-End/Data Center GPUs führte den Markt mit einem Anteil von 71,34% im Jahr 2025, angetrieben von überwältigender Nachfrage nach den leistungsfähigsten verfügbaren Beschleunigern, immer größere generative AI-Modelle effizient zu trainieren und zu betreiben.
- Das KI-Inferenz-Anwendungssegment ist die am schnellsten wachsende Kategorie, die eine CAGR von 34,2% registriert, was eine rasche Verbreitung von eingesetzten generativen KI-Anwendungen widerspiegelt, die eine anhaltende, skalierbare Rechenkapazität erfordern, um wachsende Benutzeranfragevolumen zu bedienen.
- Das Anwendungssegment AI/ML-Modelltraining dominierte die Anwendungskategorie mit einem Umsatzanteil von 48,73% im Jahr 2025, was durch eine anhaltend intensive Berechnungsnachfrage von Basismodellentwicklern geführt wurde, die schrittweise größere und leistungsfähigere KI-Systeme trainierte.
- Die On-Demand/Pay-as-you-go-Preise entfielen 2025 auf 52,16 % des Marktanteils der Preismodelle, bevorzugt für seine Flexibilität bei der Erfüllung unvorhersehbarer und schnell skalierender Anforderungen an die Arbeitsbelastung von AI.
- Das Segment Neoclouds Provider Typ ist die am schnellsten wachsende Kategorie, mit einem CAGR von 38,6%, angetrieben durch schnelles Auftauchen spezialisierter GPU-fokussierter Cloud-Anbieter, die großflächige GPU-Einsätze sichern und traditionelle Hyperscaler-Preise für AI-spezifische Workloads unterschreiben.
- Das Segment Public-Cloud-Bereitstellungsmodell entfiel 2025 auf 58,24% des Marktanteils, was seine weit verbreitete Zugänglichkeit und eine geringere Einreisesperre für Organisationen ohne bestehende Rechenzentrumsinfrastruktur widerspiegelt.
- Das Unternehmen Endbenutzersegment hielt 2025 einen Anteil von 41,83%, unterstützt durch die weit verbreitete Unternehmensannahme von generativen KI-Anwendungen, die erhebliche laufende Rechenkapazität erfordern.
Report Scope und GPU-Verleihmarktsegmentierung
|
Attribute |
GPU Vermietung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im GPU Rental Market
- Die GPU Cloud-Anbieter investieren zunehmend in die nächste Generation von GPU-Kapazität und KI-spezifische Infrastruktur, um die steigende Nachfrage nach KI-Trainings- und Inferenz-Workloads zu erfüllen.
- So wurde CoreWeave im Februar 2025 zum ersten Cloud-Anbieter, NVIDIA GB200 NVL72 Instanzen in der Regel zur Verfügung zu stellen und Kunden Zugang zu Rack-Skala-Systemen mit 72 NVIDIA Blackwell GPUs.
- Spezialisierte GPU-Cloud-Anbieter unterscheiden sich zunehmend durch zielgerichtete Rechenzentren mit Flüssigkeitskühlung, High-Density-Power und High-Speed-Netzwerken, anstatt sich ausschließlich auf herkömmliche Cloud-Infrastruktur zu verlassen.
- So berichtete CoreWeave im April 2025, dass die meisten seiner neuen Rechenzentren die Flüssigkeitskühlung nutzen würden, wodurch eine höhere GPU-Dichte ermöglicht und die thermischen Anforderungen der NVIDIA-Systeme der nächsten Generation unterstützt würden.
- GPU Cloud-Anbieter konzentrieren sich auch auf die GPU-Nutzung und Infrastruktureffizienz durch Workload-Optimierung, Terminierung und spezialisierte Software.
- So berichtete CoreWeave im März 2025, mehr als 50 % der Modell-FLOPS-Verwendung auf NVIDIA Hopper GPUs zu erreichen, was den wachsenden Fokus auf die Maximierung der nützlichen Berechnung aus gemieteten GPU-Kapazität unterstreicht.
- Die Anbieter erweitern ihre GPU-Portfolio zunehmend über mehrere Generationen von Beschleunigern, sodass Kunden die Infrastruktur nach Workload-Leistung, Verfügbarkeit und Kostenanforderungen auswählen können.
- So kündigte CoreWeave im Januar 2026 Pläne zur Bereitstellung von NVIDIA Vera Rubin-Systemen an, um seine Cloud-Plattform auf eine andere Generation von NVIDIA-Beschleunigungstechnologie zu erweitern.
- Da KI-Trainings- und Inferenz-Workloads weiterhin ein groß angelegtes beschleunigtes Computing erfordern, bewegt sich der GPU-Mietmarkt zunehmend in Richtung KI-optimierte Infrastruktur, schneller Zugang zu GPUs der nächsten Generation, Flüssigkeitskühlung, leistungsstarke Vernetzung und verbesserte Nutzungseffizienz.
Was sind die Haupttreiber des GPU Rental Market
- Der beispiellose Bedarfsschub für große Sprachmodellausbildung und generative KI-Anwendungsentwicklung hat die Nachfrage nach Unternehmen und Startups nach skalierbaren, on-Demand-Zugriff auf High-End-GPU-Compute-Kapazität deutlich erhöht, über das hinaus die meisten Organisationen selbst wirtschaftlich beschaffen und betreiben können.
- So erweiterte Lambda im April 2025 seine GPU-Cloud-Infrastruktur-Kapazität deutlich, um die steigende Nachfrage von KI-Startups und Unternehmenskunden, die Zugang zum neuesten Rechenzentrum GPUs der Generation für groß angelegte Modellausbildungsprojekte suchen, zu decken.
- Der anhaltende globale Mangel an High-End-Datenzentrum GPUs relativ zur Nachfrage ist treibende Organisationen ohne direkten Herstellerzuweisung Zugang zu mietbasierten Verbrauchsmodellen als der praktischste Weg, um die notwendige Rechenkapazität innerhalb angemessener Zeiträume zu sichern.
- So erweiterte Crusoe Energy Systems im Dezember 2024 seine GPU-Cloud-Rechenzentrumskapazität als Reaktion auf eine anhaltende Unternehmensnachfrage, die über das verfügbare Angebot hinausgeht, um das anhaltende kapazitätsbedingte Ungleichgewicht des treibenden Mietmarktwachstums hervorzuheben.
- Die zunehmende Verbreitung von Open-Source- und offen zur Verfügung stehenden KI-Modellen senkt die Barriere für die KI-Anwendungsentwicklung für eine viel breitere Basis von Entwicklern und kleineren Organisationen, von denen viele nicht das Kapital oder Know-how für den Betrieb der eigenen GPU-Infrastruktur haben und sich daher als Hauptweg für Experimente und Bereitstellungen auf mietbasierter Compute-Zugang wenden.
- Mit fortwährender schneller Weiterentwicklung der KI-Modellfähigkeiten, die immer größere Rechenressourcen, anhaltende GPU-Hardware-Versorgungszwänge und wachsende Unternehmenspräferenz für flexible verbrauchsbasierte Infrastrukturmodelle erfordern, wird der GPU-Verleihmarkt innerhalb der breiteren globalen Technologie-Infrastrukturbranche zu den am schnellsten wachsenden Segmenten gehören.
Welche Faktoren erschweren das Wachstum des GPU-Mietmarktes
- GPU-Versorgungszwänge bleiben eine große Herausforderung, da die Nachfrage nach fortgeschrittenen Beschleunigern weiterhin das verfügbare Angebot übersteigt, Kapazitätsengpässe und potenziellen Preisdruck für Mietkunden schafft.
- Zum Beispiel, im November 2024, NVIDIA betonte Angebotsbeschränkungen, die die Lieferungen der neuesten KI-Prozessoren inmitten einer starken Nachfrage beeinflussen.
- Strom- und Netzbegrenzungen beschränken die Erweiterung der GPU-Datenzentrumskapazität, da KI-Infrastruktur erhebliche Strom benötigt und neue Netzverbindungen erhebliche Zeit benötigen. So schätzt die IEA beispielsweise, dass rund 20% der geplanten Rechenzentrumsprojekte aufgrund von Netzengpässe verzögert werden könnten.
- Hohe Investitions- und Technologieabschreibungskosten schaffen Finanzdruck für GPU-Vermieter, die kontinuierlich in GPUs, Rechenzentren, Netzwerk-, Kühl- und Strominfrastruktur investieren müssen. Schnell eingeführte GPU-Generationen können auch Hardware-Lebenszyklen verkürzen und Abschreibungsrisiken erhöhen.
Wie wird der GPU Rental Market segmentiert
Der GPU-Mietmarkt wird auf Basis von GPU-Typ, Bereitstellungsmodell, Preismodell, Anwendung, Endbenutzer und Provider-Typ segmentiert.
- Nach GPU-Typ
Auf Basis des GPU-Typs wird der globale GPU-Mietmarkt in High-End/Data Center GPUs, Mid-Range GPUs und Consumer-GPUs segmentiert. Das Segment High-End/Data Center GPUs dominierte den Markt mit einem Anteil von 71,34% im Jahr 2025, da die überwältigende Nachfrage nach den leistungsfähigsten verfügbaren Beschleunigern immer größere generative AI-Modelle effizient trainieren und betreiben konnte. Diese GPUs sind weiterhin die bevorzugte Wahl für Unternehmen und KI-Labore, die eine groß angelegte Modellausbildung und hochdurchgesetzte Arbeitsbelastungen durchführen.
Das Segment Mittelklasse-GPUs wird das schnellste Wachstum bei einem CAGR von 32,7% von 2026 bis 2033, angetrieben durch steigende Nachfrage von kleineren KI-Startups, akademischen Forschern und Entwicklern für kostengünstige Rechenkapazität geeignet für Modell-Fein-Tuning, kleineres Training und Inferenz-Workloads, die keine Flagship-Beschleuniger-Hardware benötigen, registrieren.
- Durch Einsatzmodell
Auf Basis des Bereitstellungsmodells wird der globale GPU-Mietmarkt in Public Cloud, Private Cloud und Hybrid Cloud segmentiert. Das Segment Public Cloud führte den Markt mit einem Anteil von 58,24% im Jahr 2025, unterstützt durch seine weit verbreitete Zugänglichkeit, elastische Skalierbarkeit und eine geringere Barriere für den Zugang für Organisationen ohne bestehende Rechenzentrumsinfrastruktur oder langfristige Kapazitätsverpflichtungen.
Das Hybrid-Cloud-Segment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 33,9% von 2026 bis 2033 erleben, das von steigendem Unternehmensinteresse an der Kombination von unternehmenseigenen On-Premises-GPU-Infrastruktur für Basis-Workloads mit gemieteten Cloud-GPU-Kapazität für Burst-Anforderungen angetrieben wird und die Kosteneffizienz und Kapazitätsflexibilität optimiert.
- Mit dem Pricing Modell
Auf der Grundlage des Preismodells wird der globale GPU-Mietmarkt in On-Demand/pay-as-you-go, reservierte/gemeinsame Instanzen und Spot-Instanzen segmentiert. Das on-demand/pay-as-you-go-Segment dominierte den Markt mit einem Anteil von 52,16 % im Jahr 2025 aufgrund seiner Flexibilität, unvorhersehbare und schnell skalierende Anforderungen an AI-Workload-Computes ohne langfristiges finanzielles Engagement entgegenzunehmen. die weit verbreitete Vorliebe bei KI-Startups und Forschungsteams für den flexiblen, Low-Commitment-Zugang verstärkt weiterhin die führende Position dieses Segments.
Das Segment der reservierten/gemeinsamen Instanzen wird voraussichtlich die schnellste CAGR von 31,8% von 2026 bis 2033 bezeugen, die von diesem Wachstum angetrieben wird, wird durch die wachsende Unternehmenspräferenz für die Sicherung des garantierten GPU-Kapazitätszugangs und der vorhersehbarer Preise durch langfristige Verpflichtungen, insbesondere für unternehmenskritische, kontinuierlich laufende KI-Ausbildungs- und Inferenz-Workloads, gefördert.
- Anwendung
Auf der Basis der Anwendung wird der globale GPU-Mietmarkt in KI/ML-Modellausbildung, KI-Beziehung, High-Performance Computing & Scientific Computing, Rendering & visuelle Effekte, Kryptowährung Bergbau und Cloud-Gaming segmentiert. Das Segment AI/ML-Modellausbildung dominierte den Markt mit einem Anteil von 48,73% im Jahr 2025 aufgrund der anhaltenden intensiven Berechnungsnachfrage von Basismodellentwicklern, die zunehmend größere und leistungsfähigere KI-Systeme trainierten. das laufende Rennen von KI-Unternehmen, immer leistungsfähigere Modelle zu entwickeln, verstärkt die Dominanz dieses Segments.
Das AI-Inferenz-Segment wird voraussichtlich die schnellste CAGR von 34,2% von 2026 bis 2033 erleben, die durch eine rasche Verbreitung der eingesetzten generativen KI-Anwendungen verursacht wird, die eine anhaltende, skalierbare Rechenkapazität erfordern, um wachsenden Benutzerabfragevolumen über Konsum- und Unternehmens-KI-Produkte zu bedienen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale GPU-Mietmarkt in Unternehmen, KI/ML-Startups, Forschungseinrichtungen & Wissenschaft, Regierung & Verteidigung und einzelne Entwickler segmentiert. Das Segment Unternehmen dominierte den Markt mit einem Anteil von 41,83% im Jahr 2025 aufgrund der weit verbreiteten Unternehmensannahme von generativen KI-Anwendungen, die erhebliche laufende Kapazitäten für die interne Werkzeugentwicklung und die kundenorientierte KI-Produktentwicklung erfordern. die weit verbreitete Unternehmens-KI-Adoption in fast jeder Branche vertikal verstärkt die führende Position dieses Segments.
Das Segment AI/ML-Startups wird voraussichtlich die schnellste CAGR von 35,7% von 2026 bis 2033 bezeugen, angetrieben von anhaltend starken Risikokapitalinvestitionen, die in KI-Startups fließen, die sich stark auf gemietete GPU-Compute und nicht auf kapitalintensives direktes Hardwareeigentum stützen, um die Modellentwicklung und den Einsatz zu finanzieren.
- Typ des Anbieters
Auf Basis des Anbietertyps wird der globale GPU-Mietmarkt in Hyperscale Cloud-Anbieter, spezialisierte GPU-Cloud-Anbieter und Neoclouds segmentiert. Das Segment der Hyperscale-Cloud-Anbieter dominierte den Markt mit einem Anteil von 54,72% im Jahr 2025 aufgrund ihrer umfangreichen bestehenden Infrastruktur, der breiten geografischen Erfassung und etablierten Unternehmenskundenbeziehungen, die weit über die GPU-Compute hinausgingen. etablierte Unternehmensbeschaffungsbeziehungen und integrierte Cloud-Service-Ökosysteme verstärken die führende Position dieses Segments weiter.
Das Segment Neoclouds wird von 2026 bis 2033 den schnellsten CAGR von 38,6% erleben, der durch das rasche Auftauchen spezialisierter GPU-fokussierter Cloud-Anbieter, die großflächige GPU-Einsätze sichern und traditionelle Hyperscaler-Preise für KI-spezifische Workloads untergraben, eine bedeutende Risiko- und Infrastrukturfinanzierung für eine rasche Kapazitätsausweitung gewinnen.
Welche Region hält den größten Teil des GPU-Mietmarktes
- Nordamerika dominierte den GPU-Mietmarkt und entfiel auf den größten Umsatzanteil von 44,62% im Jahr 2025, unterstützt durch Konzentration von führenden KI-Forschungslabors, Hyperscale Cloud-Provider-Hauptsitz und erhebliche Risikokapitalinvestitionen, die KI-Startup-GPU-Compute-Anforderungen fördern.
- Die Region profitiert auch von einer dichten Konzentration von Fundamentmodellentwicklern, einer etablierten Rechenzentrumsinfrastruktur und einer signifikanten Kapitalverfügbarkeit, die eine schnelle GPU-Cloud-Provider-Infrastrukturerweiterung unterstützt. Die weitere Führung in der Frontier AI-Modellentwicklung verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US GPU Vermietung Markt Insight
Der US-GPU-Verleihmarkt hält den größten Anteil in Nordamerika, angetrieben durch Konzentration von führenden KI-Forschungslabors und Gründungsmodellentwicklern, umfangreiche Hyperscale- und spezialisierte GPU-Cloud-Provider-Infrastruktur, und erhebliche Risikokapitalinvestitionen, die KI-Startup-Compute-Anforderungen treiben. Die Steigerung der generativen KI-Akzeptanz und die fortschreitende KI-Modellentwicklung unterstützen weiterhin ein robustes Marktwachstum. Darüber hinaus wird die Position des Landes als globales Zentrum der GPU-Mietmarktaktivitäten durch erhebliche Infrastrukturinvestitionen sowohl von etablierten Hyperscalern als auch von neu entstehenden Neocloud-Anbietern gestärkt.
Kanada GPU Vermietung Markt Insight
Kanadas GPU-Mietmarkt expandiert, da KI-Startups, Unternehmen, Forschungseinrichtungen und Technologieunternehmen einen flexiblen Zugang zu High-Performance-Computing ohne große Hardware-Investitionen suchen. Die Nachfrage wird durch generative KI, maschinelles Lernen, Cloud Computing und fortschrittliche Datenanalysen unterstützt. Anbieter bieten zunehmend NVIDIA-basierte GPU-Instanzen, schnelle Vernetzung und skalierbare Infrastruktur an. Kanadas starkes KI-Forschungsökosystem und wachsende datenzentrierte Investitionen schaffen Chancen, während Stromkosten, GPU-Verfügbarkeit, Infrastrukturengpässe und ein intensiver Wettbewerb zentrale Herausforderungen bleiben.
Asien-Pazifik-GPU-Verleihmarkt Einblick
Der asiatisch-pazifische GPU-Verleihmarkt wird erwartet, dass ein rasches Wachstum zu beobachten ist, das durch die sich schnell erweiternden Ökosysteme der inländischen KI-Entwicklung, wachsende Investitionen in die KI-Infrastruktur und zunehmende Kapazitäten im Rechenzentrum in der gesamten Region verursacht wird. Die Steigerung der Unternehmensgenerative KI-Adoption und die wachsende Risikokapitalinvestition in regionalen KI-Startups unterstützen die Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz von internationalen und inländischen GPU-Cloud-Anbietern, die regionale Rechenzentrumskapazitäten einrichten, die Marktakzeptanz in der gesamten Region.
Indien GPU Vermietung Markt Insight
Der indische GPU-Mietmarkt zeigt ein starkes Wachstum, das durch das rasante Wachstum des inländischen KI-Startup-Ökosystems, die Zunahme von staatlichen Investitionen in nationale KI-Infrastrukturinitiativen und die Steigerung der KI-Adoption von Unternehmen in den Bereichen Technologie und Dienstleistungen getrieben wird. Die wachsende Verfügbarkeit von internationalen und inländischen GPU-Cloud-Anbietern unterstützt die Markterweiterung. Darüber hinaus konzentriert sich die steigende Regierung auf den Aufbau der souveränen KI-Compute-Kapazität, die die Marktakzeptanz im ganzen Land weiter beschleunigt.
Japan GPU Vermietung Markt Insight
Der japanische GPU-Verleihmarkt zeigt ein stetiges Wachstum, das durch eine zunehmende Unternehmensgenerative KI-Adoption, wachsende staatliche Investitionen in die nationale KI-Computing-Infrastruktur und steigende Nachfrage von inländischen Technologieunternehmen, die KI-Anwendungen entwickeln, getrieben wird. Die japanischen Unternehmen in den Bereichen Technologie, Automotive und Fertigung übernehmen weiterhin GPU-Verleihdienste, um den Einsatz von AI-Initiativen ohne große Investitionen zu beschleunigen. Die anhaltende staatliche Unterstützung für die Entwicklung der KI-Infrastruktur trägt zum Marktwachstum in Japan bei.
Welche sind die Top-Unternehmen im GPU Rental Market
Die GPU-Verleihindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NVIDIA Corporation(US)
- Amazon Web Services, Inc.(US)
- Microsoft Corporation(US)
- Google LLC(US)
- CoreWeave, Inc.(US)
- Lambda, Inc. (USA)
- Oracle Corporation (USA)
- Paperspace (DigitalOcean, Inc.) (USA)
- RunPod Inc. (USA)
- Vast.ai Inc. (USA)
- Crusoe Energy Systems Inc. (USA)
- Gemeinsam AI, Inc. (USA)
- Fluidstack Ltd. (U.K.)
- Nebius Gruppe N.V. (Niederlande)
- Spannungspark (US)
- TensorDock, Inc. (USA)
- Genesis Cloud GmbH (Deutschland)
- Alibaba Cloud (Alibaba Group) (China)
- Tencent Cloud (Tencent Holdings) (China)
- IBM Corporation (US)
Was sind die neuesten Entwicklungen im GPU Rental Market
- Im September 2025 kündigte CoreWeave eine große Erweiterung seiner Rechenzentrumskapazität mit neuen Einrichtungen für die GPU-Bereitstellung der nächsten Generation an, um die verfügbare Rechenkapazität für Schulungen und Inferenzkunden von Unternehmen KI deutlich zu erhöhen.
- Im Januar 2025 sicherte Lambda zusätzliche Infrastrukturfinanzierung, um seine GPU-Cloud-Kapazität zu erweitern und die Verfügbarkeit von High-End Rechenzentrum GPUs für KI-Start- und Unternehmensforschungsteams zu erhöhen.
- Im November 2025 erweiterte die Nebius-Gruppe ihren europäischen GPU-Cloud-Rechenzentrums-Fußabdruck und fügte neue Kapazitäten hinzu, die speziell darauf ausgerichtet sind, die wachsende Nachfrage nach Unternehmen in der EU unter den steigenden Datenhoheitsaspekten zu bedienen.
- Im November 2024 kündigte Crusoe Energy Systems eine größere Rechenzentrumserweiterung an, die zunehmend von erneuerbaren und verseilten Energiequellen betrieben wird und auf Nachhaltigkeitsbewusste Unternehmenskunden abzielt, die niedrigere CO2-GPU-Compute-Optionen suchen.
- Im Juni 2023, Together AI mit mehreren Open-Source-KI-Modellentwicklern zusammengearbeitet, um subventionierte GPU-Cloud-Zugriff für Forschungs- und Gemeinschaftsmodell-Trainingsprojekte zu bieten, die die Positionierung des Unternehmens innerhalb des breiteren offenen AI-Forschungsökosystems zeigen.
- Im August 2024 erweiterte Vast.ai seine dezentrale GPU-Marktplatz-Plattform, um einzelne und kleinere Rechenzentrums-GPU-Besitzer mit AI-Entwicklern zu verbinden, die einen kostengünstigen Rechenzugriff suchen und die Vielfalt der verfügbaren GPU-Verleihquellen erweitern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











