


Globaler Markt für Hallux-valgus-Behandlungen, nach Typ (angeborener Hallux valgus, juveniler oder jugendlicher Hallux valgus, Schneiderballen), Diagnosen (Röntgen, Anamnese, körperliche Untersuchung, Radiographie, Sonstiges), Behandlung (Medikamente, Selbstbehandlung, Geräte, Chirurgie, medizinische Verfahren), Dosierung (Injektion, Tabletten, Sonstiges), Verabreichungsweg (oral, parenteral, Sonstiges), Endnutzer (Klinik, Krankenhaus, Sonstiges), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke) – Branchentrends und Prognose bis 2029
Was ist die Hallux Valgus Behandlung Markt Größe und Wachstum Rate
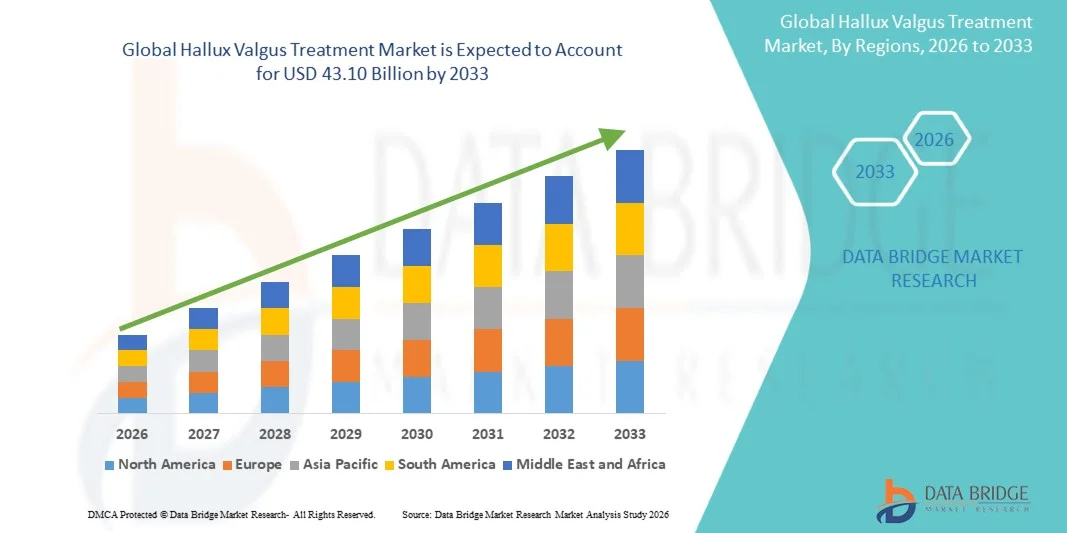
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße von hallux valgus25,09 Milliarden USD in 2025und wird voraussichtlich erreichen43,10 Milliarden USD bis 2033, beiCAGR von 7,00 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz von Fußdeformitäten wie Bungalows (hallux valgus), die von alternden Populationen, Lebensstilveränderungen und erhöhte Nutzung von restriktiven Schuhen angetrieben werden, was zu einer höheren Nachfrage nach chirurgischen und nicht chirurgischen Behandlungsoptionen über orthopädische Pflegeeinstellungen führt
- Darüber hinaus wächst das Bewusstsein in Bezug auf die frühe Diagnose, Fortschritte bei minimalinvasiven chirurgischen Eingriffen und zunehmende Präferenz für die KorrekturOrthopädieHallux Valgus Behandlungslösungen als wichtiges Segment vonMuskeln SkelettI Healthcare. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Hallux Valgus Behandlungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):25,09 Milliarden USD
Voraussichtlicher Marktwert (2033):43,10 Mrd. USD
Wettervorhersage CAGR (2026–2033):7.00%
Was sind die großen Takeaways des Hallux Valgus Behandlungsmarktes
- Hallux Valgus Behandlungslösungen, einschließlich Korrekturorthotik, Physiotherapie, minimalinvasive Bungionchirurgie und fortgeschrittene orthopädische Implantate, sind zunehmend lebenswichtige Bestandteile moderner muskuloskeletaler Gesundheitssysteme aufgrund der steigenden Prävalenz von Fußverformungen, Alterungspopulationen und erhöhtes Bewusstsein für Korrekturbehandlungsmöglichkeiten
- Die eskalierende Nachfrage nach Hallux Valgus-Behandlung wird in erster Linie durch die zunehmende Häufigkeit von Bungalows, die durch Lebensstil und Schuhgewohnheiten verursacht werden, die zunehmende Vorliebe für minimalinvasive chirurgische Eingriffe und Fortschritte in orthopädischen Behandlungstechnologien, die Erholungsergebnisse verbessern und postoperative Komplikationen verringern
- Nordamerika dominierte den Hallux valgus-Behandlungsmarkt mit dem größten Umsatzanteil von 41,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Übernahme orthopädischer Korrekturverfahren, starke Versicherungsdeckung und die Präsenz führender orthopädischer Gerätehersteller und Spezialkliniken
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hallux valgus-Behandlungsmarkt während der Prognosezeit durch steigende Gesundheitsausgaben, zunehmendes Bewusstsein für Fußdeformität Behandlungen, erweiterten orthopädischen Pflege Zugang und eine wachsende alternde Bevölkerung
- Das Segment Oral dominierte den größten Marktanteil von 66,5% im Jahr 2025, angetrieben durch einfache Bedienung und hohe Patientenkonformität
Report Scope und Hallux Valgus Treatment Market Segment
|
Attribute |
Hallux Valgus Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Hallux Valgus Behandlungsmarkt
„Hinweise in minimal-invasiven Verfahren, Personalisierte Orthopädie und 3D-Printed Orthotic Solutions„
- Ein signifikanter und beschleunigter Trend im globalen Hallux Valgus-Behandlungsmarkt ist die zunehmende Einführung minimalinvasiver chirurgischer Techniken und fortschrittlicher nicht-chirurgischer Korrekturlösungen, die darauf abzielen, die Patientenergebnisse zu verbessern, die Erholungszeit zu reduzieren und die Behandlungsgenauigkeit zu verbessern
- So gewinnen z.B. minimal invasive Bungonenkorrekturverfahren mit spezialisierten Osteotomietechniken durch reduzierte postoperative Schmerzen, kleinere Schnitte und schnellere Rehabilitation im Vergleich zu herkömmlichen offenen Operationen.
- Die Integration von 3D-Bildgebung und computergestützter chirurgischer Planung ermöglicht es Chirurgen, höhere Präzision bei der Deformitätskorrektur und der Ausrichtungswiederherstellung zu erreichen
- So werden z.B. kundenspezifische orthotische Geräte und Schienen zunehmend mit 3D-Scantechnologien entwickelt, um patientenspezifische Unterstützung und verbesserte biomechanische Korrektur zu bieten.
- Fortschritte bei Biomaterialien, die in Implantaten und Fixiervorrichtungen verwendet werden, verbessern die operativen Ergebnisse durch Verbesserung der Haltbarkeit und Verringerung der Komplikationsraten
- Die zunehmende Nutzung personalisierter Rehabilitationsprogramme, einschließlich Physiotherapie und Gait-Korrekturtherapie, unterstützt auch die langfristige Erholung und Wiederauftretensvorbeugung
- Diese Verschiebung in Richtung patientenspezifischer, weniger invasiver und technologiegestützter orthopädischer Betreuung ist die grundsätzliche Umgestaltung der Behandlungserwartungen im Hallux valgus Management
Hallux Valgus Behandlungsmarkt Dynamik
Fahrer
„Rising Prevalence of Foot Deformities and Increasing Demand for Elective Orthopedic Procedures“
- Die zunehmende Prävalenz von hallux valgus, vor allem unter der alternden Bevölkerung und Individuen, die unsachgemäße Schuhe tragen, ist ein wichtiger Markttreiber
- Zum Beispiel ist eine längere Verwendung von schmalen oder hochgebackenen Schuhen stark mit der Entwicklung und dem Fortschreiten von Bungalowverformungen verbunden, wodurch die Nachfrage nach Korrekturbehandlung erhöht wird
- Das zunehmende Bewusstsein für die Fußgesundheit und die Verfügbarkeit fortgeschrittener Behandlungsoptionen ermutigt mehr Patienten, sich für eine frühzeitige Intervention zu entscheiden
- Zum Beispiel melden orthopädische Kliniken aufgrund verbesserter Sicherheits- und Rückgewinnungsergebnisse zunehmend höhere Patientenvolumina für Wahlhähnekorrekturverfahren.
- Steigende Gesundheitsausgaben und besserer Zugang zu orthopädischen Pflegediensten unterstützen die Markterweiterung weltweit
- Die zunehmende Einführung ambulanter chirurgischer Eingriffe trägt auch zu einer schnelleren Therapieaufnahme bei
Zurückhaltung/Challenge
„Hohe chirurgische Kosten, postoperative Komplikationen und begrenzte Aufmerksamkeit in Schwellenregionen„
- Eine der größten Herausforderungen im Hallux valgus-Behandlungsmarkt sind die hohen Kosten im Zusammenhang mit chirurgischen Korrekturverfahren, die die Zugänglichkeit für viele Patienten begrenzen
- Beispielsweise können fortgeschrittene minimalinvasive Operationen und angepasste Implantate die Gesamtbehandlungskosten erheblich erhöhen
- Nachoperative Komplikationen wie Wiederauftreten von Deformität, Infektion, Steifigkeit und verlängerte Rehabilitation können die Patientenzufriedenheit und Ergebnisse beeinflussen
- Zum Beispiel können einige Patienten zusätzliche Korrekturverfahren benötigen, wenn die Deformität nach der ersten Operation zurückkehrt.
- Eine begrenzte Sensibilisierung für die frühe Phase der nicht-chirurgischen Behandlungsmöglichkeiten in Entwicklungsregionen führt oft zu einer verzögerten Diagnose und Progression des Zustands
- Der Mangel an Zugang zu spezialisierter orthopädischer Versorgung in ländlichen Gebieten begrenzt zudem eine rechtzeitige Intervention
- Die Bewältigung dieser Herausforderungen erfordert verbesserte Sensibilisierungsprogramme, die Erweiterung der orthopädischen Gesundheitsinfrastruktur und die Entwicklung kostengünstiger Behandlungslösungen
Wie wird der Hallux Valgus Behandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Art, Diagnose, Behandlung, Dosierung, Verabreichungsweg, Endverbraucher und Verteilungskanal segmentiert.
• nach Typ
Auf Basis des Typs wird der Hallux Valgus Behandlungsmarkt in Congenital Hallux Valgus, Juvenile oder Adolescent Hallux Valgus und Tailor’s Bunion segmentiert. Das Segment Congenital Hallux Valgus dominierte den größten Marktanteil von 46,8% im Jahr 2025, angetrieben durch die zunehmende Anerkennung von erblichen Fußverformungen und früh eingetretenen strukturellen Abnormitäten. Das Bewusstsein für die Fußgesundheit und die frühe orthopädische Intervention unterstützt die Nachfrage weiter. Die zunehmende Prävalenz angeborener Deformitäten in Kinderpopulationen erhöht die Diagnoseraten. Fortschritte in der Bildgebung und Diagnose-Tools verbessern die Früherkennung. Mehr orthopädische Konsultationen weltweit tragen zum Segmentwachstum bei. Die Steigerung des Gesundheitszugangs in Schwellenländern verbessert die Therapieaufnahme. Die Ausweitung der Verwendung von Korrekturgeräten und chirurgischen Eingriffen unterstützt das Management. Physiker empfehlen immer mehr früheste Korrekturtherapien. Das zunehmende Bewusstsein der Patienten über die Mobilitätsqualität des Lebens treibt die Nachfrage an. Die Versicherungsdeckung für Korrekturverfahren stärkt die Zugänglichkeit. Insgesamt dominieren angeborene Fälle aufgrund frühzeitiger Diagnose und langfristiger Behandlungsanforderungen.
Das Segment Juvenile oder Adolescent Hallux Valgus wird von 2026 bis 2033 die schnellste CAGR von 7,9% erleben, die durch zunehmende sportbedingte Fußverletzungen und Lebenswandel in jüngeren Populationen angetrieben wird. Die zunehmende Nutzung unangemessener Schuhe bei Jugendlichen trägt zur Deformitätsentwicklung bei. Das zunehmende Bewusstsein der Eltern hinsichtlich der frühen orthopädischen Korrektur unterstützt die Nachfrage. Die Ausweitung der pädiatrischen orthopädischen Pflegedienste verbessern die Diagnoseraten. Die zunehmende Teilnahme an Sportaktivitäten führt zu Verletzungsfällen. Fortschritte in minimalinvasiven Korrekturverfahren verbessern die Ergebnisse. Steigende Verfügbarkeit von spezialisierten Kliniken erhöht den Zugang zur Behandlung. Frühe Interventionstrends werden in entwickelten Regionen immer häufiger. Die steigenden Gesundheitsausgaben für Kinderpflege unterstützen die Adoption. Bewusstseinskampagnen in Schulen und Gemeinden führen zur Diagnose. Insgesamt entsteht juvenile hallux valgus als schnell wachsendes Segment.
• Durch Diagnose
Auf Basis der Diagnose wird der Hallux Valgus-Behandlungsmarkt in X-Rays, Medical History, Physical Examination, Radiography und andere segmentiert. Das Segment X-Rays dominierte den größten Marktanteil von 52,3% im Jahr 2025, was durch seine breite Verfügbarkeit und hohe diagnostische Genauigkeit bei strukturellen Fußverformungen bedingt ist. Röntgenstrahlen bleiben der Goldstandard zur Beurteilung der Knochenausrichtung und Schwere von hallux valgus. Die zunehmende orthopädische Beratung erhöht die Nachfrage nach bildgebenden Diagnosen. Die zunehmende Prävalenz der Fußverformungen unterstützt die Bildausnutzung. Technologische Fortschritte in der digitalen Radiographie verbessern Klarheit und Effizienz. Krankenhäuser und Kliniken verlassen sich auf Röntgenbildgebung zur Behandlungsplanung. Die wachsende Gesundheitsinfrastruktur verbessert den Zugang zu Diagnoseeinrichtungen. Früherkennungsprogramme fördern die Bildgebung weiter. Physiker bevorzugen Röntgenstrahlen zur vorchirurgischen Auswertung. Die Versicherungsdeckung für diagnostische Bildgebung unterstützt die Erschwinglichkeit. Insgesamt dominieren Röntgenstrahlen aufgrund der Genauigkeit und der klinischen Zuverlässigkeit.
Das Segment Physikalische Prüfung wird erwartet, dass die schnellste CAGR von 6,8% von 2026 bis 2033, durch die zunehmende Betonung auf Frühsiebung und Vorsorge. Das zunehmende Bewusstsein für die Fußgesundheit fördert Routine-Check-ups. Die Ausweitung der primären Gesundheitsdienste unterstützen die Frühdiagnose. Die zunehmende Akzeptanz von Gesundheitsprogrammen der Gemeinschaft erhöht die Screening-Raten. Physikalische Untersuchung bleibt ein kostengünstiger diagnostischen Ansatz. Der zunehmende Zugang zu orthopädischen Spezialisten erhöht die Bewertungsgenauigkeit. Die zunehmenden pädiatrischen Screening-Initiativen tragen zur Nachfrage bei. Eine verbesserte Schulung von Gesundheitsexperten unterstützt eine bessere Erkennung. Sensibilisierungskampagnen in Schulen und Arbeitsplätzen führen zur Teilnahme. Frühphasendiagnostiktrends stärken die Adoption. Insgesamt wächst die körperliche Untersuchung durch präventive Gesundheitsorientierung.
• Durch Behandlung
Auf der Grundlage der Behandlung wird der Hallux Valgus Behandlungsmarkt in Medikamente, Self-Care, Geräte, Chirurgie und medizinische Verfahren segmentiert. Das Segment Surgery dominierte den größten Marktanteil von 49,6% im Jahr 2025, was durch seine Wirksamkeit bei der Korrektur schwerer Deformitäten und der Wiederherstellung der Fußfunktion getrieben wurde. Die zunehmende Prävalenz fortgeschrittener Hallux Valgus-Fälle unterstützt die chirurgische Adoption. Das Bewusstsein für langfristige Korrekturlösungen erhöht die Nachfrage. Technologische Fortschritte in minimalinvasiven Operationen verbessern die Ergebnisse. Die wachsende orthopädische Infrastruktur erhöht die chirurgische Zugänglichkeit. Die zunehmende geriatrische Bevölkerung trägt zu einem höheren chirurgischen Bedarf bei. Die Versicherungsdeckung für Korrekturchirurgie unterstützt die Erschwinglichkeit. Ärzte bevorzugen Operationen in schweren und progressiven Fällen. Die steigende Patientenpräferenz für eine dauerhafte Korrektur stärkt die Annahme. Verbesserte postoperative Pflege reduziert Komplikationen. Insgesamt bleibt die Operation aufgrund endgültiger Behandlungsergebnisse dominant.
Das Segment Devices wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 8,1 % beobachtet wird, was durch die zunehmende Vorliebe für nicht-invasive Korrekturverfahren bedingt ist. Das Bewusstsein für orthopädische Streben und orthopädische Geräte unterstützt die Nachfrage. Durch die zunehmende Einführung von Behandlungslösungen in der Frühphase wird die Nutzung gesteigert. Technologische Weiterentwicklungen in Korrekturschuhen verbessern Komfort und Effektivität. Zunehmende Kinderkoffer bevorzugen nicht-chirurgische Eingriffe. Die Ausweitung der Verfügbarkeit orthopädischer Produkte erhöht die Zugänglichkeit. Steigende Fokus auf präventive Pflege unterstützt die Geräteannahme. Ärzte empfehlen Geräte für milde bis moderate Fälle. Die zunehmende Verfügbarkeit von E-Commerce steigert die Distribution. Patientenpräferenz für schmerzfreie Behandlungen treibt das Wachstum weiter voran. Insgesamt entstehen Geräte als Wachstumssegment.
• Durch Dosierung
Auf der Grundlage der Dosierung wird der Hallux Valgus Behandlungsmarkt in Injektion, Tabletten und andere segmentiert. Das Segment Tablets dominierte den größten Marktanteil von 61,2% im Jahr 2025, angetrieben durch einfache Verwaltung und weit verbreiteten Einsatz im Schmerz- und Entzündungsmanagement. Orale Medikamente werden häufig für symptomatische Entlastung vorgeschrieben. Eine zunehmende Patientenpräferenz für nicht-invasive Behandlung unterstützt die Nachfrage. Verfügbarkeit von entzündungshemmenden und analgetischen Medikamenten erhöht den Gebrauch. Erweiterung der Pharmazie-Netzwerke verbessern die Zugänglichkeit. Ärzte empfehlen häufig Tabletten zur konservativen Behandlung. Die steigende Prävalenz von milden bis moderaten Fällen unterstützt den Verbrauch. Die Wirtschaftlichkeit verstärkt die Annahme. Das zunehmende Bewusstsein für die frühe Behandlung verbessert die Nutzungsraten. Versicherungsdeckung erhöht die Erschwinglichkeit. Insgesamt dominieren Tabletten durch Komfort und Zugänglichkeit.
Das Injection-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 7,4% beobachtet wird, das durch die zunehmende Anwendung in der schweren Schmerzbehandlung und der perioperativen Pflege verursacht wird. Die Behandlungen auf Krankenhausbasis unterstützen eine injizierbare Annahme. Fortschritte in in injizierbaren Formulierungen verbessern die Wirksamkeit. Wachsende chirurgische Eingriffe erhöhen die Nachfrage nach postoperativer Schmerzkontrolle. Die Erweiterung orthopädischer Kliniken verbessert die Zugänglichkeit. Die zunehmende Patientenpräferenz für schnelle Schmerzlinderung unterstützt das Wachstum. Die Steigerung der Gesundheitsinfrastruktur in Schwellenregionen erhöht die Nutzung. Ärzte bevorzugen Injektionen in akuten Fällen. Verbesserte Drogenliefersysteme verbessern Ergebnisse. Die zunehmende klinische Adoption in Krankenhäusern unterstützt die Expansion. Insgesamt wachsen Injektionen aufgrund schneller therapeutischer Wirkung.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Hallux Valgus Behandlungsmarkt in Oral, Parenteral und andere segmentiert. Das Segment Oral dominierte den größten Marktanteil von 66,5% im Jahr 2025, was durch einfache Bedienung und hohe Patienten Compliance bedingt ist. Orale Medikamente sind weit verbreitet für Schmerz und Entzündungsmanagement. Die zunehmende Verfügbarkeit von NSAIDs unterstützt die Adoption. Ärzte bevorzugen orale Route für nicht-invasive Behandlung. Die wachsende Ambulanz erhöht die Nachfrage. Die Sensibilisierung für die konservative Behandlung unterstützt die Nutzung. Die Erweiterung der Pharmazienetze im Einzelhandel verbessert die Zugänglichkeit. Die Wirtschaftlichkeit erhöht die Patientenpräferenz. Die zunehmende Prävalenz von milden Fällen unterstützt den langfristigen Gebrauch. Verbesserte Arzneimittelformulierungen verbessern die Wirksamkeit. Insgesamt dominiert die orale Verabreichung aufgrund der Bequemlichkeit.
Das Segment Parenteral wird von 2026 bis 2033 die schnellste CAGR von 7,2% erleben, die durch die zunehmende Verwendung von akuter Pflege im Krankenhaus bedingt ist. Injizierbare Therapien werden für schwere Schmerzen und chirurgische Unterstützung verwendet. Steigende orthopädische Operationen unterstützen die Nachfrage. Fortschritte bei injizierbaren Medikamenten verbessern die Ergebnisse. Erhöhung der Krankenhauszulassungen erhöhen die Nutzung. Physiker bevorzugen Elternroute für schnelle Erleichterung. Die wachsende Gesundheitsinfrastruktur verbessert den Zugang. Die Zunahme der älteren Bevölkerung trägt zur Nachfrage bei. Verbesserte klinische Protokolle unterstützen die Adoption. Der zunehmende Fokus auf postoperative Pflege treibt Wachstum. Insgesamt erweitert sich die parenterale Route in klinischen Einstellungen.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Hallux Valgus-Behandlungsmarkt in Klinik, Krankenhaus und andere segmentiert. Das Segment Hospital dominierte 2025 den größten Marktanteil von 57,9%, der durch einen hohen Patientenzufluss für Diagnose und chirurgische Korrektur verursacht wurde. Krankenhäuser bieten fortschrittliche orthopädische Infrastruktur und qualifizierte Chirurgen. Die zunehmende Prävalenz von Fußverformungen erhöht die Krankenhausbesuche. Verfügbarkeit moderner chirurgischer Technologien unterstützt Behandlungsergebnisse. Die Erhöhung der Gesundheitsausgaben erhöht die Krankenhauskapazität. Die Versicherungsdeckung verbessert die Erschwinglichkeit. Die wachsende geriatrische Bevölkerung erhöht die Zulassung. Krankenhäuser bieten auch postoperative Rehabilitationsdienstleistungen. Starke diagnostische Fähigkeiten unterstützen eine genaue Behandlungsplanung. Staatliche Investitionen stärken die Krankenhausinfrastruktur. Insgesamt bleiben Krankenhäuser das dominante Endbenutzersegment.
Das Segment Klinische Klinik wird von 2026 bis 2033 die schnellste CAGR von 8,0 % erleben, die durch steigende Nachfrage nach ambulanter orthopädischer Versorgung getrieben wird. Die zunehmende Vorliebe für minimalinvasive Behandlungen unterstützt Klinikbesuche. Die wachsende Anzahl an orthopädischen Spezialkliniken erhöht die Zugänglichkeit. Das Bewusstsein für die Früherkennung erhöht die Nachfrage. Kostengünstige Behandlungsoptionen ziehen Patienten an. Die Erweiterung städtischer Gesundheitseinrichtungen unterstützt das Wachstum. Verbesserte Verfügbarkeit orthopädischer Spezialisten treibt die Annahme an. Der zunehmende Fokus auf präventive Pflege unterstützt die Nutzung der Klinik. Schnellere Termin- und Behandlungszyklen verbessern die Präferenz. Der wachsende Patientenkomfort beschleunigt die Nachfrage weiter. Insgesamt entstehen Kliniken als schnell wachsendes Segment.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Hallux Valgus Behandlungsmarkt in Hospital Pharmacy, Retail Pharmacy und Online Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte 2025 den größten Marktanteil von 53,4%, was durch eine hohe Abhängigkeit von der postchirurgischen Medikamentenabgabe bedingt ist. Krankenhäuser sind primäre Behandlungszentren für orthopädische Verfahren. Starke Supply Chain Integration sorgt für die Verfügbarkeit von Medikamenten. Erhöhung der chirurgischen Fälle unterstützen die Nachfrage. Physizinische Medikamente fahren Krankenhaus-Apotheken-Nutzung. Versicherungsdeckung verbessert die Erschwinglichkeit. Steigende Krankenhauseinnahmen erhöhen den Verbrauch. Verfügbarkeit von spezialisierten orthopädischen Medikamenten unterstützt den Vertrieb. Staatliche Gesundheitsprogramme verbessern die Beschaffung. Klinische Überwachungsanforderungen verstärken die Krankenhausabgabe. Insgesamt bleiben Krankenhauspharmazeutika aufgrund strukturierter Pflegesysteme dominant.
Das Online-Apotheke-Segment wird von 2026 bis 2033 die schnellste CAGR von 9,3% erleben, die durch die zunehmende digitale Gesundheitsannahme angetrieben wird. Patienten bevorzugen Online-Plattformen für Bequemlichkeit und Heimlieferung. Rising Smartphone Penetration unterstützt Zugriff. Das Wachstum im E-Commerce steigert den pharmazeutischen Umsatz. Das zunehmende Bewusstsein für die orthopädische Betreuung unterstützt die Nachfrage. Ermäßigte Preise ziehen Verbraucher an. Telemedizin-Integration verbessert die Einhaltung der Vorschriften. Die Erweiterung der Logistiknetze verbessert die Liefereffizienz. Die zunehmende Vorliebe für die Privatsphäre im Gesundheitswesen treibt Wachstum. Regulatorische Unterstützung für Online-Medikament-Verkäufe erhöht die Annahme. Insgesamt erweitern sich Online-Apotheken schnell als Schlüsselkanal.
Welche Region hält den größten Teil des Hallux Valgus Behandlungsmarktes
- Nordamerika dominierte den Hallux valgus-Behandlungsmarkt mit dem größten Umsatzanteil von 41,7% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Annahme orthopädischer Korrekturverfahren, starke Versicherungsabdeckung, und das Vorhandensein führender orthopädischer Gerätehersteller und Spezialorthopädie-Kliniken. Die Region profitiert auch vom frühen Zugang zu innovativen chirurgischen Techniken, minimalinvasiven Verfahren und etablierten postoperativen Rehabilitationsdienstleistungen
- Patienten in der Region entscheiden sich zunehmend für Korrektur-Hahnchirurgie und fortgeschrittene nicht-chirurgische Eingriffe aufgrund eines starken klinischen Bewusstseins, einer günstigen Rückerstattungspolitik und verbesserten Behandlungsergebnissen durch moderne orthopädische Technologien
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, ein gut ausgebautes Krankenhausnetz und eine starke Verfügbarkeit spezialisierter orthopädischer Chirurgen, die Nordamerika als eine wichtige Umsatzerzeugungsregion im globalen Hallux Valgus Behandlungsmarkt etabliert
US Hallux Valgus Behandlung Markt Insight
Der US hallux valgus-Behandlungsmarkt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, angetrieben durch eine hohe Prävalenz von Fußverformungen, starke Annahme von elektiven orthopädischen Verfahren und weit verbreiteten Zugang zu fortgeschrittener chirurgischer Versorgung. Das Land verfügt über ein hochentwickeltes orthopädisches Gesundheitsökosystem mit umfangreicher Verfügbarkeit von minimalinvasiven Bungalowkorrekturverfahren und fortschrittlichen Fixationstechnologien. So führen z.B. orthopädische Zentren auf US-Basis zunehmend ambulante Hallux Valguschirurgen mit modernen Techniken durch, die die Erholungszeit reduzieren und die Patientenergebnisse verbessern. Darüber hinaus beschleunigen starke Versicherungsdeckung und kontinuierliche Innovation durch führende orthopädische Gerätehersteller das Marktwachstum weiter.
Europa Hallux Valgus Behandlungsmarkt Einblick
Der Europe hallux valgus-Behandlungsmarkt wird in einem beträchtlichen CAGR während des Prognosezeitraums, unterstützt von einer alternden Bevölkerung, steigendem Bewusstsein für die Fußgesundheit und zunehmender Verfügbarkeit moderner orthopädischer Versorgung, erweitert. So übernehmen europäische Gesundheitssysteme zunehmend standardisierte Behandlungsprotokolle für Fußdeformitäten, einschließlich chirurgischer und konservativer Managementansätze. Die Region profitiert auch von einer starken Medizinproduktinnovation und dem Ausbau des Zugangs zu minimalinvasiven orthopädischen Verfahren in Krankenhäusern und Spezialkliniken.
U.K. Hallux Valgus Behandlung Markt Insight
Der US hallux valgus-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigende Nachfrage nach orthopädischen Korrekturverfahren und starke öffentliche Gesundheitsfürsorge durch den National Health Service (NHS) getrieben wird. So behandeln NHS orthopädische Abteilungen zunehmend Hallux Valgus-Fälle durch chirurgische und nichtchirurgische Eingriffe je nach Schwere. Das wachsende Patientenbewusstsein und der verbesserte Zugang zu Fachfuß- und Knöchelkliniken unterstützen die Markterweiterung.
Deutschland Hallux Valgus Behandlungsmarkt Einblick
Der deutsche Hallux valgus-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch fortgeschrittene orthopädische Infrastruktur, starke klinische Expertise und zunehmende Einführung minimalinvasiver chirurgischer Techniken betrieben wird. So sind z.B. deutsche Krankenhäuser weitestgehend in die modernen Osteotomie-Verfahren und fortgeschrittene Fixationsgeräte für die Bungalowkorrektur integriert. Der Schwerpunkt des Landes auf Präzisionsmedizin und qualitativ hochwertige chirurgische Ergebnisse verstärkt das Marktwachstum.
Asia-Pacific Hallux Valgus Behandlungsmarkt Einblick
Der Asia-Pacific hallux valgus-Behandlungsmarkt ist bereit, während der Prognosezeit durch steigende Gesundheitsausgaben, zunehmendes Bewusstsein für Fußdeformitätsbehandlungen, erweiterten orthopädischen Pflegezugriff und eine schnell wachsende alternde Bevölkerung in Ländern wie China, Japan und Indien zu wachsen. So investieren Regierungen in der gesamten Region in die Krankenhausinfrastruktur und erweitern orthopädische Spezialdienste, um den Zugang zu Korrekturverfahren zu verbessern. Die zunehmende Einführung moderner chirurgischer Techniken und die Verbesserung der Erreichbarkeit orthopädischer Behandlungen beschleunigen das Marktwachstum weiter.
Japan Hallux Valgus Behandlungsmarkt Einblick
Der Japan hallux valgus Behandlungsmarkt gewinnt aufgrund seiner alternden Bevölkerung, des fortgeschrittenen Gesundheitssystems und des hohen Fokus auf orthopädische Pflegequalität an Dynamik. So führen die japanischen Krankenhäuser zunehmend minimal-invasive Hasenkorrekturoperationen durch, um die Erholungsergebnisse zu verbessern und die Krankenhausaufenthaltszeit zu reduzieren. Der starke Schwerpunkt des Landes auf Mobilitätserhaltung und Altenpflege ist die weitere Nachfrage nach chirurgischen und konservativen Behandlungsoptionen.
China Hallux Valgus Behandlung Markt Insight
Der China hallux valgus-Behandlungsmarkt entfiel auf den größten Umsatzanteil im asiatischen Pazifik im Jahr 2025, der durch schnelle Urbanisierung, steigenden Gesundheitszugang und eine wachsende Belastung von muskuloskeletalen Erkrankungen verursacht wurde. So bieten z.B. große städtische Krankenhäuser in China zunehmend fortschrittliche orthopädische chirurgische Eingriffe für die Hasenkorrektur, unterstützt durch eine verbesserte medizinische Infrastruktur. Starke staatliche Investitionen in die Modernisierung des Gesundheitswesens und steigendes Bewusstsein für Fußdeformitätsbehandlungen unterstützen die Markterweiterung im ganzen Land.
Welche sind die Top-Unternehmen im Hallux Valgus Behandlungsmarkt
Die Hallux Valgus Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Zimmer und Zimmer(US)
- Stryker Corporation(US)
- Smith und Nephew(USK)
- Johnson & Johnson(US)
- Medtronic(Irland)
- B. Braun SE (Deutschland)
- Arthrex Inc. (USA)
- Össur (Insel)
- DJO Global (USA)
- CONMED Corporation (USA)
- Wright Medical Group (USA)
- NuVasive (USA)
- GE HealthCare (USA)
- Siemens Healthineers (Deutschland)
- Philips Healthcare (Niederlande)
- Hillrom (USA)
- Integra LifeSciences (USA)
- Orthofix Medical Inc. (USA)
- LimaCorporate (Italien)
- Trulife (Irland)
Was sind die neuesten Entwicklungen im Hallux Valgus Behandlungsmarkt
- Im Juli 2025 kündigte Johnson & Johnson die Einführung des VIRTUGUIDETM AI-Powered Patienten-Matched Lapidus Systems in den Vereinigten Staaten, eine AI-getriebene chirurgische Planungs- und Beratungslösung zur Unterstützung personalisierter Bungalows (hallux valgus) Korrekturverfahren, mit dem Ziel, die operative Genauigkeit und Ergebnisse zu verbessern
- Im März 2025 veröffentlichten die Forscher aktualisierte Konzepte zur radiographischen Bewertung und chirurgischen Behandlung von hallux valgus Deformität, betont Fortschritte in minimalinvasiven chirurgischen Techniken und verbesserte diagnostische Kriterien, um Behandlungsentscheidungen besser zu leiten
- Im Mai 2025 wurde ein neues Skeleton-Guided Diffusion Modell zur Synthesisierung von präzisen Fuß-Röntgen-Bildern in der akademischen Forschung vorgestellt, das die Diagnose und Bewertung von hallux valgus Deformität durch verbesserte Bildqualität und Skelett-Markenbewertung verbessern kann
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











