Globaler Markt für Hämaturiebehandlungen, nach Typ (grobe Hämaturie, mikroskopische Hämaturie), Behandlungsart (Medikamente, Therapien), Verabreichungsweg (oral, parenteral, sonstige), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Hematuria Behandlung Markt Größe und Wachstum Rate
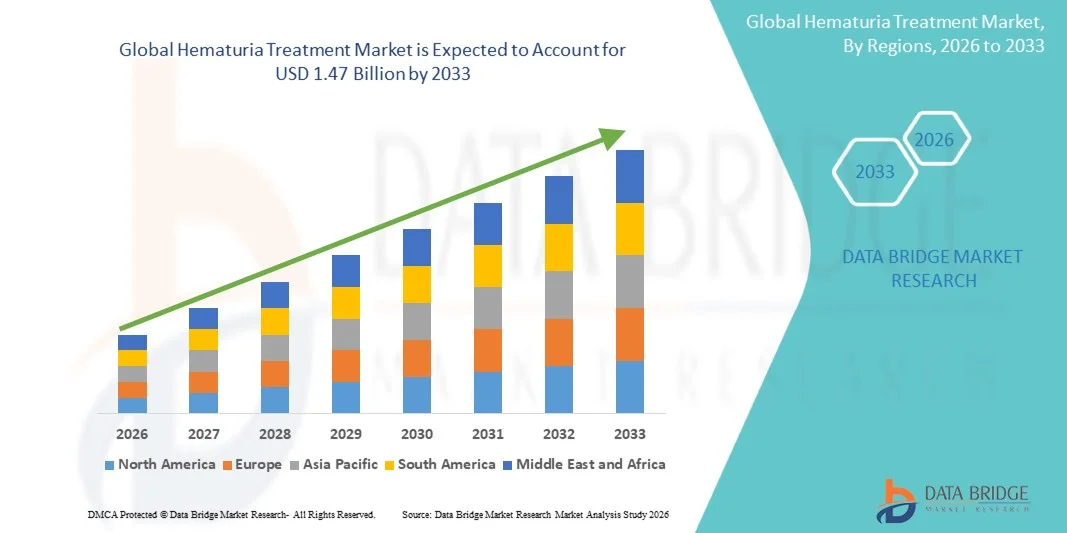
- Wie pro Data Bridge Market Research Analysis wurde die globale Hematuria-Behandlungsmarktgröße bewertet1,17 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1,47 Milliarden USD bis 2033, beiCAGR von 2,90 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz der zugrunde liegenden Bedingungen wie Harnwegeinfektionen, Nierensteine und Blasenkrebs sowie das zunehmende Bewusstsein und die frühe Diagnose von urologischen Störungen gefördert, was zu einer höheren Nachfrage nach effektiven Behandlungsoptionen führt.
- Darüber hinaus werden zunehmende Fortschritte bei diagnostischen Techniken, ein verbesserter Zugang zu Gesundheitsdiensten und eine zunehmende Nachfrage nach gezielten und minimalinvasiven Behandlungslösungen als kritischer Bestandteil der urologischen Versorgung mit Hämaturia-Management etabliert. Diese konvergierenden Faktoren beschleunigen die Einführung von Behandlungslösungen und erhöhen damit das Wachstum der Industrie deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025): 1,17 Mrd. USD
- Voraussichtlicher Marktwert (2033): 1,47 Mrd. USD
- Prognose CAGR (2026–2033): 2,90%
Was sind die großen Takeaways des Hematuria-Behandlungsmarktes
- Hematuria-Behandlung, umfassend Therapien, die darauf abzielen, Blut in Urin aufgrund der zugrunde liegenden Bedingungen wie Harnwegeinfektionen, Nierensteine und bösartigen Erkrankungen zu adressieren, spielt aufgrund der Notwendigkeit einer genauen Diagnose, gezielten Behandlung und Vermeidung von Komplikationen eine entscheidende Rolle in der modernen urologischen Versorgung.
- Die eskalierende Nachfrage nach der Linderungsbehandlung wird in erster Linie durch die steigende Prävalenz von urologischen Störungen, die zunehmende geriatrische Bevölkerung und das wachsende Bewusstsein für die Frühdiagnose und die rechtzeitige Bewirtschaftung der urinären Bedingungen gefördert.
- Nordamerika dominierte den Hematuria-Behandlungsmarkt mit dem größten Umsatzanteil von 38,50% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnostikraten und eine starke Präsenz führender Pharmazeutika undmedizinisches GerätUnternehmen, mit den USA, die ein erhebliches Wachstum durch zunehmende Fälle von Blasenkrebs und Nieren-bedingte Störungen durch günstige Rückerstattungsrichtlinien unterstützt
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im hematuria-Behandlungsmarkt während der Prognosezeit sein, da die Gesundheitsinfrastruktur, die steigenden Gesundheitsausgaben und das Bewusstsein der Patienten in Schwellenländern verbessert werden
- Das Drogensegment dominierte den Hematuria-Behandlungsmarkt mit einem Marktanteil von 46,8% im Jahr 2025, der durch den weit verbreiteten Einsatz von Antibiotika getrieben wurde,entzündungshemmende Medikamente, und andere Medikamente, die auf die Wurzel Ursachen von Hämaturie und bietet effektive erstklassige Behandlungsmöglichkeiten
Bericht Umfang und Hematuria Behandlung Marktsegment
|
Attribute |
Hematuria Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hematuria Behandlungsmarkt
„Vorteile in der diagnostischen Präzision und minimal invasive Behandlung“
- Ein signifikanter und beschleunigter Trend im globalen Hematuria-Behandlungsmarkt ist die zunehmende Einführung fortschrittlicher Diagnostiktechnologien und minimalinvasiver Behandlungsansätze, die eine genauere Identifizierung der zugrunde liegenden Ursachen und verbesserten Patientenergebnisse ermöglicht. Diese Entwicklung der medizinischen Fähigkeiten erhöht die klinische Effizienz und die Qualität der Patientenversorgung deutlich
- So werden z.B. Zystoskopieverfahren und fortgeschrittene Bildgebungstechniken wie CT-Urographie zunehmend zur präzisen Diagnose von Hämaturieursachen eingesetzt, während minimalinvasive Eingriffe wie z.B.LaserLithotripsy für Nierensteine bieten eine effektive Behandlung mit reduzierter Erholungszeit. Ebenso gewinnen die urinbasierten molekularen Diagnostiken zur Früherkennung von Blasenkrebs an Traktion.
- Die technologische Integration in das Hämaturiemanagement ermöglicht Funktionen wie Früherkennung, verbesserte Überwachung der Patientenbedingungen und verbesserte Behandlungsgenauigkeit. Zum Beispiel nutzen einige Healthcare-Anbieter AI-gestützte Bildgebungswerkzeuge, um Anomalien effizienter zu identifizieren und Alarme für potenzielle Malignitäten bereitzustellen. Darüber hinaus bieten minimalinvasive Techniken Patienten reduziert Krankenhausaufenthalte und schnellere Erholung, Verbesserung der gesamten Behandlungserfahrung
- Die nahtlose Integration fortschrittlicher Diagnostik mit Behandlungsplanung erleichtert einen koordinierteren und patientenzentrierten Ansatz zur urologischen Betreuung. Durch vereinheitlichte Gesundheitssysteme können Kliniker Diagnose, Behandlung und Follow-up innerhalb einer einzigen Plattform verwalten, die Effizienz verbessern und bessere klinische Ergebnisse gewährleisten
- Dieser Trend zu genaueren, effizienten und patientenfreundlichen Behandlungslösungen ist die grundsätzliche Neuformulierung der Erwartungen in der urologischen Versorgung. Daher entwickeln Unternehmen wie Olympus Corporation fortschrittliche endoskopische Systeme mit verbesserten Bildgebungsfähigkeiten und minimalinvasive Funktionalitäten für ein verbessertes Hämaturiemanagement
- Die Nachfrage nach fortschrittlichen diagnostischen und minimal invasiven Behandlungslösungen wächst rasant über Gesundheitssysteme hinweg, da Anbieter zunehmend frühzeitige Erkennung, Genauigkeit und verbesserte Patientenergebnisse priorisieren.
Hematuria Behandlungsmarktdynamik
Fahrer
„Rising Prevalence of Urological Disorders and Increasing Diagnostic Awareness“
- Die zunehmende Prävalenz von urologischen Störungen wie Harnwegeinfektionen, Nierensteinen und Blasenkrebs, verbunden mit steigendem Bewusstsein in Bezug auf die Frühdiagnose, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach der Hämaturiebehandlung
- So kündigte F. Hoffmann-La Roche Ltd im März 2025 Fortschritte bei diagnostischen Lösungen an, die darauf abzielen, die Anomalie von Harnwege frühzeitig zu erkennen und zeitnahe und effektive Behandlungsansätze zu unterstützen. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das Wachstum des Hematuria-Behandlungsmarkts in der Prognosezeit vorangetrieben wird
- Da Patienten und Gesundheitsdienstleister bei der Identifizierung von Symptomen, die mit der Hämaturie verbunden sind, proaktiver werden, steigt die Nachfrage nach präzisen diagnostischen Werkzeugen und effektiven Behandlungsoptionen weiter an und verbessert die Frühinterventionsraten
- Darüber hinaus machen die wachsende alternde Bevölkerung und die zunehmende Häufigkeit chronischer Nierenerkrankungen das Hämaturie-Management zu einem wesentlichen Bestandteil der Gesundheitssysteme und die konsequente Nachfrage nach Behandlungslösungen
- Die Verfügbarkeit verbesserter Diagnostikmethoden, der Zugang zu Gesundheitsdiensten und erweiterten Screening-Programmen sind wichtige Faktoren, die die Annahme von Lösungen für die Behandlung von Hämaturia auf den entwickelten und aufstrebenden Märkten fördern. Der Trend zum präventiven Gesundheits- und Früherkrankungenmanagement trägt weiter zum Marktwachstum bei
Zurückhaltung/Challenge
„Hohe Behandlungskosten und diagnostische Komplexitätsstörung“
- Die hohen Kosten für fortgeschrittene Diagnoseverfahren und Behandlungsoptionen, einschließlich bildgebender Tests und minimalinvasiver Operationen, stellen eine große Herausforderung für eine breitere Marktakzeptanz dar. Da Hämaturie oft mehrere Diagnoseschritte erfordert, um die zugrunde liegende Ursache zu identifizieren, können die Gesamtbehandlungskosten beträchtlich sein, insbesondere in Niedrig- und Mitteleinkommensbereichen
- So können beispielsweise die Kosten für Verfahren wie z.B. Zystoskopie und CT-Scans die Zugänglichkeit für eine signifikante Patientenpopulation begrenzen, insbesondere in Regionen mit eingeschränkter Versicherungsdeckung oder Rückerstattungsunterstützung.
- Die Bewältigung dieser kostspieligen Herausforderungen durch kostengünstige Diagnoselösungen, verbesserte Rückerstattungspolitik und die Entwicklung der Gesundheitsinfrastruktur ist entscheidend für den Ausbau des Patientenzugangs. Unternehmen wie Siemens Healthineers AG betonen Innovation in kostengünstigen Bildgebungstechnologien zur Verbesserung der Zugänglichkeit und Effizienz. Zusätzlich kann die Komplexität der genauen Diagnose der Hauptursache der Hämaturie, die von gutartigen Infektionen bis zu schweren bösartigen Erkrankungen reichen kann, die Initiierung der Behandlung und Auswirkungen der Patientenergebnisse verzögert werden
- Während die Gesundheitssysteme voranschreiten, bleiben die Unterschiede im Zugang zu spezialisierten urologischen Einrichtungen und diagnostischen Einrichtungen eine Barriere, insbesondere in Entwicklungsregionen, die die rechtzeitige Diagnose und Behandlung beeinflussen
- Überwindung dieser Herausforderungen durch Kostenoptimierung, verbesserte Gesundheitsversorgung und erweiterte diagnostische Fähigkeiten werden für ein nachhaltiges Marktwachstum entscheidend sein
Wie wird der Hematuria Behandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Typ, Behandlungstyp, Verwaltungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Auf der Grundlage des Typs wird der Hematuria-Behandlungsmarkt in grobe Hämaturie und mikroskopische Hämaturie segmentiert. Das Bruttohematuria-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch seine sichtbaren Symptome, die sofortige medizinische Aufmerksamkeit und schnellere Diagnose. Patienten mit grober Hämaturie sind eher auf der Suche nach dringender Sorgfalt, was zu höheren Behandlungsraten und einer erhöhten Nachfrage nach diagnostischen Verfahren wie Bildgebung und Zystoskopie führt. Die Schwere, die mit sichtbarem Blut im Urin verbunden ist, zeigt oft ernste zugrunde liegende Bedingungen wie Blasenkrebs oder Nierensteine, weitere treibende klinische Intervention. Darüber hinaus priorisieren Gesundheitsdienstleister aufgrund des höheren Risikos von Komplikationen grobe Hämaturierungsfälle und tragen zur Dominanz bei. Die Verfügbarkeit etablierter Diagnosewege und Behandlungsprotokolle unterstützt auch die starke Marktpräsenz dieses Segments.
Das mikroskopische Hematuria-Segment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums beobachtet wird, was durch eine zunehmende Annahme von Routine-Screening und präventiven Gesundheitspraktiken verursacht wird. Fortschritte bei diagnostischen Technologien, einschließlich Urinanalyse und molekularer Tests, ermöglichen eine frühzeitige Erkennung von mikroskopischen Hämaturien auch bei asymptomatischen Patienten. Dieser Trend ist besonders bei alternden Populationen und Hochrisikogruppen von Bedeutung, bei denen eine frühzeitige Identifizierung einen Krankheitsfortschritt verhindern kann. Die zunehmende Sensibilisierung der Gesundheitsdienstleister über die Bedeutung der Frühdiagnose beschleunigt das Segmentwachstum weiter. Darüber hinaus tragen staatliche Initiativen zur Förderung regelmäßiger Gesundheitsüberprüfungen zu höheren Nachweisraten bei. Dies führt dazu, dass dieses Segment aufgrund seines Potenzials für frühe Eingriffe und verbesserte Patientenergebnisse an Dynamik gewinnt.
- nach Behandlungsart
Auf der Grundlage des Behandlungstyps wird der Hematuria-Behandlungsmarkt in Medikamente und Therapien segmentiert. Das Medikamentensegment dominierte den Markt mit dem größten Umsatzanteil von 46,8% im Jahr 2025, angetrieben von seiner Rolle als Erstlinienbehandlung für die meisten zugrunde liegenden Ursachen wie Infektionen, Entzündungen und milde Nierenbedingungen. Antibiotika, entzündungshemmende Medikamente und andere Medikamente sind aufgrund ihrer Wirksamkeit und Zugänglichkeit weit verschrieben. Die Bequemlichkeit der pharmakologischen Behandlung und geringere Kosten im Vergleich zu chirurgischen Eingriffen unterstützen seine Dominanz weiter. Darüber hinaus werden Medikamente oft in Kombination mit anderen Behandlungen verwendet, um ihre zentrale Rolle in der Hämaturie-Management zu stärken. Die starke Präsenz von Pharmaunternehmen und die kontinuierliche Entwicklung verbesserter Arzneimittelformulierungen tragen ebenfalls zum Segmentwachstum bei. Die weit verbreitete Verfügbarkeit dieser Medikamente über die Gesundheitseinstellungen gewährleistet eine gleichbleibende Nachfrage.
Das Segment Therapien wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums bezeugt wird, was durch die zunehmende Annahme von minimalinvasiven und fortgeschrittenen Behandlungsverfahren verursacht wird. Techniken wie Lasertherapie, Lithotripsy und endoskopische Eingriffe gewinnen aufgrund ihrer Effektivität und reduzierter Regenerationszeit Popularität. Diese Therapien sind besonders wichtig für die Behandlung schwerer zugrunde liegender Bedingungen wie Nierensteine und Tumoren. Technologische Fortschritte in medizinischen Geräten verbessern die Behandlungsgenauigkeit und Patientenergebnisse. Auch die zunehmende Patientenpräferenz bei minimalinvasiven Verfahren beschleunigt die Nachfrage. Darüber hinaus verbessern steigende Investitionen in die Gesundheitsinfrastruktur den Zugang zu fortschrittlichen therapeutischen Optionen.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Hematuria-Behandlungsmarkt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von oralen Medikamenten zur Behandlung von Infektionen und milden urologischen Bedingungen. Mundmedikamente bieten eine hohe Patientenkonformität durch einfache Verabreichung und Bequemlichkeit, insbesondere in ambulanten Einstellungen. Sie werden oft als First-Line-Therapie verschrieben, so dass sie eine bevorzugte Option bei Gesundheitsdienstleistern. Die Wirtschaftlichkeit von oralen Medikamenten im Vergleich zu injizierbaren Behandlungen unterstützt weiter ihre Dominanz. Zusätzlich erhöht die Verfügbarkeit einer Vielzahl von oralen Formulierungen die Behandlungsflexibilität. Dieses Segment profitiert weiterhin von einer starken Nachfrage in den entwickelten und aufstrebenden Märkten.
Das elterliche Segment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums beobachtet wird, was durch die zunehmende Notwendigkeit einer schnellen und effektiven Behandlung in schweren Fällen verursacht wird. Injizierbare Therapien werden häufig in Krankenhauseinstellungen für Patienten verwendet, die eine sofortige Intervention oder Komplikationen erfordern. Das steigende Auftreten schwerer urologischer Bedingungen und Krankenhauszulassungen trägt zum Segmentwachstum bei. Die parenterale Verabreichung gewährleistet eine höhere Bioverfügbarkeit und eine schnellere therapeutische Wirkung, was sie bei der akuten Pflege kritisch macht. Auch Advancen in injizierbaren Arzneimittelformulierungen verbessern die Behandlungsergebnisse. Darüber hinaus unterstützt der Ausbau der Krankenhausinfrastruktur eine verstärkte Übernahme dieser Strecke.
- Von End-Users
Auf Basis von Endverbrauchern wird der Hematuria-Behandlungsmarkt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Verfügbarkeit von fortschrittlichen Diagnose- und Behandlungseinrichtungen. Krankenhäuser sind der primäre Punkt der Pflege für Patienten mit schweren Symptomen oder komplexen zugrunde liegenden Bedingungen, die eine umfassende Bewertung erfordern. Die Präsenz von Fachkräften im Gesundheitswesen und der Zugang zu bildgebenden Technologien stärken dieses Segment weiter. Darüber hinaus behandeln Krankenhäuser ein hohes Volumen an Notfall- und stationärer Fälle und tragen zur konsequenten Nachfrage bei. Die Integration von multidisziplinären Pflegeansätzen verbessert auch die Wirksamkeit der Behandlung. Diese Dominanz wird durch starke Rückerstattungsrahmen in entwickelten Regionen weiter unterstützt.
Das Homecare-Segment wird voraussichtlich während der Prognosezeit die schnellste Wachstumsrate beobachten, die durch die zunehmende Vorliebe für die Fern- und Patientenpflege bedingt ist. Fortschritte bei Telemedizin und Fernüberwachungstechnologien ermöglichen es Patienten, milde Bedingungen von zu Hause aus zu verwalten. Dieser Trend ist besonders bei älteren Patienten und Langzeitpflegebedürftigen von Bedeutung. Homecare reduziert die Krankenhauskosten und verbessert den Patientenkomfort und macht es zu einer attraktiven Option. Darüber hinaus unterstützen das wachsende Gesundheitsbewusstsein und die Zugänglichkeit von Medikamenten diese Verschiebung. Der Ausbau der Heimversorgungsdienstleistungen beschleunigt das Segmentwachstum weiter.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Hematuria-Behandlungsmarkt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die hohe Menge an Rezepten, die innerhalb von Krankenhaus-Einstellungen generiert. Patienten, die in Krankenhäusern diagnostiziert und behandelt werden, erhalten häufig Medikamente direkt aus Krankenhaus-Apotheken, um einen sofortigen Zugang zu gewährleisten. Die Verfügbarkeit von spezialisierten Medikamenten und professionelle Beratung unterstützt dieses Segment weiter. Darüber hinaus spielen Krankenhaus-Apotheken eine entscheidende Rolle bei der Verwaltung komplexer Behandlungsregime. Eine starke Integration mit Krankenhaussystemen gewährleistet eine gleichbleibende Nachfrage. Dieses Segment führt weiterhin aufgrund seiner Zuverlässigkeit und Zugänglichkeit.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit, durch die zunehmende Digitalisierung und wachsende Verbraucherpräferenz für bequeme Kaufoptionen. Online-Plattformen bieten einfachen Zugang zu Medikamenten, wettbewerbsfähigen Preisen und zu Hause Lieferung Dienstleistungen, Verbesserung der Patientenbequemlichkeit. Die zunehmende Einführung von E-Commerce im Gesundheitswesen trägt maßgeblich zum Segmentwachstum bei. Darüber hinaus unterstützen die verstärkte Internetdurchdringung und die Smartphone-Nutzung diesen Trend. Regulatorische Unterstützung für Online-Apotheken in verschiedenen Regionen ist weitere Steigerung der Adoption. Dies führt dazu, dass sich dieses Segment in den entwickelten und aufstrebenden Märkten schnell vorantreibt.
Hematurierungsmarkt Regionale Analyse
- Nordamerika dominierte den Hematuria-Behandlungsmarkt mit dem größten Umsatzanteil von 38,50% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnostikraten und eine starke Präsenz führender Pharma- und Medizinprodukteunternehmen
- Patienten in der Region hochwertig fortschrittliche diagnostische Technologien, effektive Behandlungslösungen und Zugang zu etablierten Gesundheitssystemen, die eine zeitnahe und genaue Verwaltung von hämaturiabezogenen Bedingungen ermöglichen
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz führender Pharma- und Medizinprodukteunternehmen, die Hematuria-Behandlung als kritischer Bestandteil der urologischen Versorgung sowohl im Krankenhaus als auch im Spezialbereich
US Hematuria Behandlung Markt Insight
Der US-Hematuria-Behandlungsmarkt erfasste den größten Umsatzanteil von 79 % im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz urologischer Störungen und die zunehmende Einführung fortschrittlicher Diagnostiktechnologien gefördert wurde. Die Patienten priorisieren zunehmend die Frühdiagnose und die effektive Behandlung von Harnbedingungen durch einen verbesserten Zugang zum Gesundheitswesen und Bewusstsein. Die wachsende Vorliebe für minimalinvasive Verfahren, kombiniert mit einer starken Nachfrage nach innovativen Medikamententherapien und diagnostischen Werkzeugen, treibt den Hematuria-Behandlungsmarkt weiter aus. Darüber hinaus trägt die zunehmende Integration fortschrittlicher Bildgebungssysteme und Molekulardiagnostik maßgeblich zur Expansion des Marktes bei.
Europa Hematuria Behandlung Markt Insight
Der europäische Hematuria-Behandlungsmarkt soll sich während der gesamten Prognosezeit mit einem erheblichen CAGR ausweiten, vor allem durch etablierte Gesundheitssysteme und das steigende Auftreten von Nieren- und Blasenstörungen. Die Zunahme der alternden Bevölkerung, verbunden mit der Nachfrage nach frühdiagnostischen Dienstleistungen, fördert die Annahme von Lösungen zur Behandlung von Hämaturie. Die europäischen Patienten sind auch auf die Verfügbarkeit fortschrittlicher medizinischer Technologien und verbesserte Behandlungsergebnisse angewiesen. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, Spezialkliniken und ambulanten Einstellungen, wobei das Hematuria-Management in sowohl Routinediagnostik als auch spezialisierte Pflegewege integriert wird.
U.K. Hematuria Behandlung Markt Insight
Der US-Hematuria-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für die Harngesundheit und die Bedeutung der Früherkennung getrieben wird. Darüber hinaus sind Bedenken in Bezug auf ernsthafte zugrunde liegende Bedingungen wie Blasenkrebs ermutigen Patienten, rechtzeitig medizinische Aufmerksamkeit zu suchen. Die starke Gesundheitsinfrastruktur der USA wird neben dem Fokus auf vorbeugende Pflege und diagnostische Effizienz weiterhin das Marktwachstum fördern.
Deutschland Hematuria Behandlungsmarkt Einblick
Der deutsche Hematuria-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch steigende Nachfrage nach technologisch fortschrittlichen Diagnoselösungen und effektiven Behandlungsoptionen getrieben wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit ihrem Schwerpunkt auf Innovation und Präzisionsmedizin, fördert die Einführung fortschrittlicher Hematuria-Management-Ansätze. Auch die Integration von diagnostischen Abbildungen und minimalinvasiven Therapien wird immer häufiger, mit einer starken Vorliebe für hochwertige und effiziente Gesundheitsdienste, die auf die Patientenerwartungen ausgerichtet sind.
Asien-Pazifik Hematuria Behandlung Markt Insight
Der asiatisch-pazifische Hematuria-Behandlungsmarkt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 3,6 % wachsen, der durch steigende Gesundheitsausgaben, zunehmendes Bewusstsein für urologische Störungen und den Zugang zu diagnostischen Dienstleistungen in Ländern wie China, Japan und Indien geprägt ist. Der wachsende Fokus der Region auf die Früherkennung von Krankheiten, unterstützt durch staatliche Initiativen zur Förderung der Entwicklung der Gesundheitsinfrastruktur, treibt die Annahme von Lösungen für die Behandlung von Hämaturia an. Darüber hinaus, da APAC weiterhin seine Gesundheitsfähigkeiten erweitert, verbessern sich die Zugänglichkeit und Erreichbarkeit von Diagnose- und Behandlungsoptionen für eine größere Patientenpopulation.
Japan Hematuria Behandlung Markt Insight
Der Japan-Hamaturie-Behandlungsmarkt gewinnt an Dynamik aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der steigenden Nachfrage nach Frühdiagnose. Der japanische Markt legt einen erheblichen Schwerpunkt auf die vorbeugende Versorgung, und die Annahme der Hematurie-Behandlung wird durch das steigende Auftreten altersbedingter urologischer Bedingungen angetrieben. Die Integration fortschrittlicher Diagnostiktechnologien mit Behandlungsverfahren treibt Wachstum voran. Darüber hinaus dürfte die alternde Bevölkerung Japans die Nachfrage nach effizienten und minimalinvasiven Behandlungslösungen sowohl im Krankenhaus als auch im ambulanten Umfeld ankurbeln.
Indien Hematuria Behandlung Markt Insight
Der indische Hematuria-Behandlungsmarkt entfiel 2025 auf den größten Marktanteil des Marktes im asiatisch-pazifischen Raum, der auf die wachsende Gesundheitsinfrastruktur des Landes, die wachsende Bevölkerung und das Bewusstsein für die urologische Gesundheit zurückzuführen ist. Indien ist einer der am schnellsten wachsenden Märkte für Diagnostik- und Behandlungsdienstleistungen, und das Hämaturia-Management wird in städtischen und ländlichen Gesundheitseinrichtungen immer wichtiger. Die Förderung eines verbesserten Gesundheitszugangs und die Verfügbarkeit kosteneffizienter Behandlungsoptionen sind neben steigenden Regierungsinitiativen wichtige Faktoren, die den Markt in Indien fördern.
Welche sind die Top-Unternehmen im Hematuria-Behandlungsmarkt
Die Hematuria-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merck & Co., Inc.(US)
- Bristol-Myers Squibb Company(US)
- AstraZeneca(USK)
- Pfizer Inc.(US)
- Novartis AG(Schweiz)
- F. Hoffmann-La Roche Ltd. (Schweiz)
- Johnson & Johnson Services, Inc. (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- GSK plc (USA)
- Teva Pharmaceutical Industries Ltd.
- Bayer AG (Deutschland)
- Sanofi (Frankreich)
- Abbott (USA)
- Siemens Healthineers AG (Deutschland)
- BD (US)
- Danaher (USA)
- UroGen Pharma Ltd. (USA)
- Ferring Pharmaceuticals (Schweiz)
- Vera Therapeutics, Inc. (USA)
- Vesica Health, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Hematuria-Behandlungsmarkt
- Im Dezember 2025 berichteten Pfizer und Partner, dass die PADCEVTM (enfortumab vedotin) plus Keytruda® (Pembrolizumab) Kombination das Gesamtüberleben und das ereignisfreie Überleben im Muskel-invasiven Blasenkrebs signifikant verbesserten und einen potenziellen neuen Pflegestandard hervorhob.
- Im Dezember 2025 führte die American Urological Association aktualisierte Hematuria-Richtlinien mit verbesserten Risikoverlagerungsmodellen, Verbesserung der Früherkennung und Bewirtschaftung von Harnwegemalignitäten und anderen zugrunde liegenden Ursachen von Hämaturien.
- Im September 2025 kündigte Johnson & Johnson an, dass die US-FDA INLEXZOTM (Gemcitabin-Intravesical-System), ein neuartiges Medikamenten-Liefersystem für Patienten mit BCG-unresponsive nicht-muscle-invasive Blasenkrebs, ermöglichte eine dauerhafte Medikamentenfreisetzung direkt in die Blase und bietet eine nicht-chirurgische Therapie Alternative
- Im Juni 2025 erhielt UroGen Pharma die US FDA Zulassung für Zusduri (UGN-102), eine Gel-basierte Mitomycin-Therapie für minderwertigen nicht-muskelinvasiven Blasenkrebs, demonstriert eine 78% vollständige Reaktionsrate und bietet eine nicht-chirurgische Behandlungsoption für wiederkehrende Tumore
- Im April 2024 erhielt ImmunityBio die US-FDA-Zulassung für Anktiva (Nogapendekin alfa inbakicept), einen erstklassigen IL-15-Rezeptor-Agonisten für BCG-unresponsive nicht-muscle-invasive Blasenkrebs, der eine bahnbrechende Immuntherapie im Bereich der Urologiebehandlung markiert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.