



Global Integrated Facility Management Market Segmentation, By Solution (Maintenance Management, Asset & Space Management, Energy & Sustainability Management, Project & Real Estate Portfolio Management, and Others), Bereitstellungsmodus (On-Premises and Cloud), Organisationsgröße (Large Enterprises und KMU), Endbenutzer (Real Estate & Infrastructure, Healthcare, BFSI, Fertigung, Regierung und andere)- Industrietrends und Prognose bis 2033
Was ist die integrierte Facility Management Marktgröße und Wachstum Rate
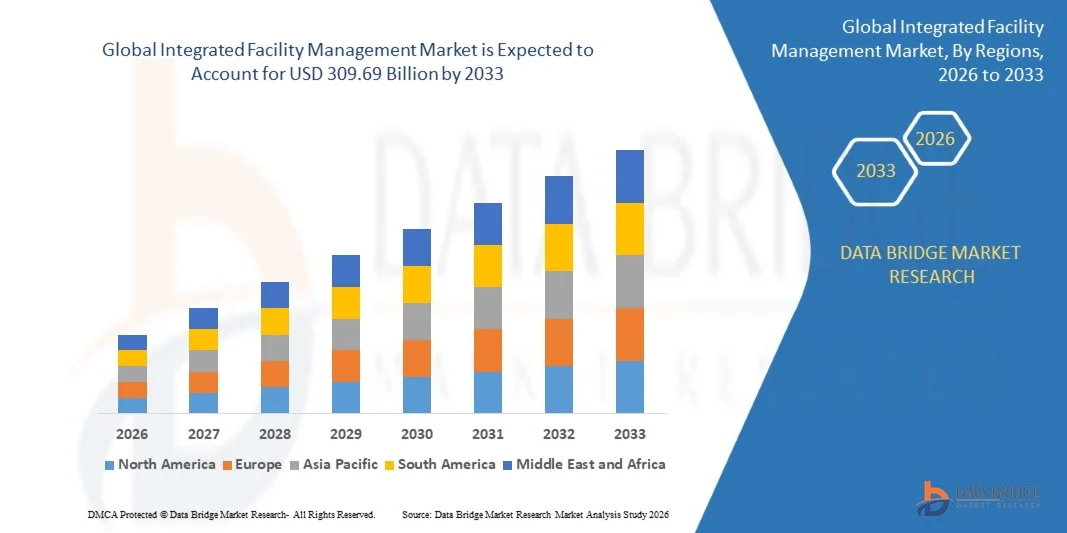
- Wie bei der Data Bridge Market Research Analyse wurde der integrierte Facility Management-Markt auf178,90 Mrd. USD in 2025und wird zu erreichen309,69 Milliarden USD bis 2033, in einemCAGR von 7,10% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach ausgelagerten Single-Provider-Services, die zunehmende Übernahme von Smart Building und AI-fähigen Plattformen und die Ausweitung von Anwendungen auf Gewerbeimmobilien, Gesundheitsversorgung, Herstellung und Regierungseinrichtungen verursacht wird.
- Der zunehmende Wandel in Richtung Outsourcing von Nicht-Core-Operationen, datengetriebenem Gebäudemanagement und energieeffizienten Arbeitsplätzen, kombiniert mit zunehmender Integration von IoT-Sensoren, Analytics und mobilen Arbeitsplattformen, unterstützt die Marktakzeptanz. Das integrierte Facility Management wird in Büros, Krankenhäusern, Fabriken, Rechenzentren und Campus angewendet, bietet Organisationen mehr Komfort bei der Koordination von Wartungs-, Reinigungs-, Sicherheits- und Facility Management-Services durch integrierte Arbeitsverwaltung und intelligente Gebäudelösungen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 178,90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 309.69 Milliarden
- Prognose CAGR (2026–2033): 7,10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des integrierten Facility Management Market
- Nordamerika dominierte den integrierten Facility Management-Markt mit dem größten Umsatzanteil von 33,80% im Jahr 2025, unterstützt durch reife Outsourcing-Praktiken, große kommerzielle Immobilienportfolios und eine starke Basis von globalen Dienstleistern und Technologie-Anbietern.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,30% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Expansion des gewerblichen und industriellen Baus und steigende Übernahme von ausgelagerten Dienstleistungen betrieben wird.
- Das Segment Instandhaltungsmanagement führte den Markt mit einem Anteil von 32,40% im Jahr 2025, angetrieben durch regulatorische Compliance, Asset-Uptime-Anforderungen und Nachfrage nach geplanten und vorausschauenden Wartungsarbeiten.
- Das Energie- und Nachhaltigkeitsmanagement ist die am schnellsten wachsende Lösung, die eine CAGR von 9,20% registriert und die steigende Nachfrage nach Energieeffizienz, Kohlenstoffreduktion und Nachhaltigkeitsberichterstattung widerspiegelt.
- Das On-Premises-Segment dominierte die Einsatzkategorie mit einem Umsatzanteil von 52,20 % unter der Leitung von Datensicherheitsanforderungen und etablierten Unternehmenssystemen.
- Große Unternehmen machten im Jahr 2025 68,30% des Marktanteils aus, bevorzugt für Multi-Site-Portfolios, Skalenvorteile und Ein-Punkt-Rechenbarkeit.
- Das Segment KMU ist die am schnellsten wachsende Organisationsgröße, mit einem CAGR von 9,60%, angetrieben von Cloud-basierten Plattformen, flexiblen Verträgen und der Notwendigkeit, die Betriebskosten zu reduzieren.
Report Scope und Integriertes Facility Management Marktsegment
|
Attribute |
Integrierte Facility Management Schlüsselmarkt-Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im integrierten Facility Management Markt
- Das integrierte Facility Management entwickelt sich zunehmend von gebündelten Reinigungs- und Wartungsverträgen bis hin zu technologiegeführten Arbeitsplatz- und Asset-Performance-Services, der Kombination von Sensoren, Datenplattformen, künstlicher Intelligenz und kompetenter Service-Lieferung unter einem Anbieter.
- So unterstützt Mities Daten- und KI-Einsichtsplattform Mozaic360 bereits im Juli 2026 nach Bekanntgabe der empfohlenen Übernahme durch OCS mehr als 140 strategische Kunden und zeigt, wie führende Anbieter technologiefähige Servicemodelle aufbauen
- Kritische Infrastruktur- und Rechenzentrumsleistungen gewinnen an Bedeutung, da die Anbieter qualifizierte Ingenieurteams ausbauen, um geschäftskritische Anlagen zu betreiben und aufrechtzuerhalten, die eine strenge Standzeit, Kühlung und Leistungssicherheit erfordern.
- Kunden konsolidieren zunehmend Lieferanten, da Unternehmen Anbieter über Service-Integration, Performance-Daten, Nachhaltigkeitsergebnisse und Kostentransparenz vergleichen und sich von fragmentierten Verträgen zu gebündelten oder integrierten Modellen bewegen.
- So stiegen im Juli 2026 nach den Ergebnissen des zweiten Quartals von CBRE die Umsatzerlöse der kritischen Infrastrukturdienste im Segment Building Operations & Experience um 68%, was durch ein starkes Wachstum der Lösungen des Rechenzentrums und der Beiträge der Pearce Services Akquisition im November 2025 bedingt war.
- Da Künstliche Intelligenz, vorausschauende Wartung, Nachhaltigkeitsziele und Anbieterkonsolidierung weiter voranschreiten, wird erwartet, dass das integrierte Facility Management über traditionelle Dienstleistungen hinaus in datengesteuerte Arbeitsplatz-, Energie- und Asset-Optimierung expandiert.
Was sind die Haupttreiber des integrierten Facility Management Market
- Die zunehmende Vorliebe für Outsourcing-Nicht-Kerngeschäfte hat die Nachfrage nach Single-Proider-Fazilitätsdiensten deutlich erhöht, die die Komplexität des Anbieters verringern und die Rechenschaftspflicht in Multi-Site-Portfolios verbessern.
- So stiegen beispielsweise im April 2026 nach den Ergebnissen des ersten Quartals von CBRE die Einnahmen aus dem Bauwesen & Experience um 20 %, wobei die Einnahmen aus dem Anlagenmanagement um 17 % und das Management von Unternehmensanlagen um zweistellige, von der Technologie-, Industrie- und Life Sciences-Branche geleitete Management von Unternehmenseinrichtungen umgeleitet wurden.
- Corporate Real Estate-Teams, Krankenhäuser, Hersteller und öffentliche Einrichtungen übernehmen integrierte Modelle, um Kosten zu kontrollieren, Compliance-Funktionen zu erfüllen, Arbeitsplatzerfahrung zu verbessern und eine einheitliche Sichtbarkeit in die Gebäudeleistung zu erlangen.
- So erreichte der Workplace Management-Umsatz im April 2026 nach den Ergebnissen des ersten Quartals von JLL 3,58 Mrd. USD, um 10% gegenüber dem Vorjahr, was die anhaltende Kundennachfrage nach ausgelagerten Arbeitsplatz- und Facility-Services verdeutlichte.
- Mit Organisationen, die Kosteneinsparungen, Nachhaltigkeitsziele und bessere Arbeitsplatzerfahrung verfolgen, kann das integrierte Facility Management umfassendere Adoptions-, Vertrags- und Erneuerungsraten in kommerziellen, medizinischen, industriellen und öffentlichen Bereichen erzielen.
Welche Faktoren fordern das Wachstum des integrierten Facility Management-Markts auf
- Integriertes Facility Management ist ein arbeitsintensives Unternehmen, so dass Lohninflation, Arbeitskräftemangel und Festpreisverträge Margen reduzieren und Investitionen in Technologie begrenzen können.
- So stieg die US National Living Wage nach GOV.UK und der Low Pay Commission im April 2026 für Arbeitnehmer im Alter von 21 Jahren um 4,1% auf GBP 12,71 pro Stunde, was die Arbeitskosten für Reinigungs-, Sicherheits- und Cateringverträge erhöht.
- Diese Kostendrücke können Margen auf langfristige Festpreisvereinbarungen drücken, während komplexe Vertragsmobilisierung und Schwierigkeiten bei der Integration mehrerer Servicelinien die Einsparungen verzögern und die Kundenzufriedenheit verringern können.
- Datensicherheit, Interoperabilität mit Altbausystemen und begrenzte digitale Fähigkeiten unter Frontline-Mitarbeitern schränken das Wachstum weiter ein und verlangen, dass Anbieter in Ausbildung, sichere Plattformen und Systemintegration investieren, die die Betriebskosten erhöhen können.
- So hatten z.B. im September 2026 nach der IFMA-Arbeitsplatzbehörde US-Einrichtungen Manager ein mittleres Alter von 52,7 im Vergleich zu 42,1 für alle Beschäftigten, und Job-Öffnungen übertrafen im Juli 2026 noch die Anmietungen, was Abfolge und Talentmangel im Beruf hervorhebt.
- Die Kombination von steigenden Arbeitskosten, Talentknappheit, Integrationskomplexität und Cyber-Sicherheitsbedenken kann die Annahme bei kostensensitiven Käufern und kleineren Anbietern einschränken, insbesondere wenn fragmentierte Inhouse- oder Single-Service-Kontrakte bereits Grundbedürfnisse erfüllen.
Wie wird der integrierte Facility Management Market segmentiert
Der integrierte Facility Management-Markt wird auf Basis von Lösung, Bereitstellungsmodus, Organisationsgröße und Endbenutzer segmentiert.
- Durch Lösung
Der integrierte Facility Management-Markt wird auf der Basis von Lösung in Wartungsmanagement, Asset & Space Management, Energie & Nachhaltigkeit Management, Projekt & Immobilien Portfolio Management und andere segmentiert. Das Segment Instandhaltungsmanagement dominierte den Markt mit einem Anteil von 32,40% im Jahr 2025, unterstützt durch regulatorische Compliance, Asset-Uptime-Anforderungen und die Nachfrage nach geplanter und vorausschauender Wartung. Die Anbieter verwalten Heiz-, Kühl-, Elektro-, Sanitär-, Brandschutz- und Liftsysteme über große Portfolios. Computergestützte Arbeitsplattformen verbessern Reaktionszeiten und Berichterstattung. Gebäude und strengere Sicherheitsregeln stärken die Nachfrage weiter. Bedingte Überwachungs- und mobile Techniker-Tools verbessern die Effizienz und reduzieren ungeplante Ausfallzeiten.
Das Segment Energie- und Nachhaltigkeitsmanagement soll das schnellste Wachstum bei einem CAGR von 9,20% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach Energieeffizienz, Kohlenstoffreduktion und Nachhaltigkeitsberichterstattung angetrieben wird. Gebäudebesitzer verwenden Dosierung, Analyse und Automatisierung, um den Verbrauch zu reduzieren und Netto-Null-Verpflichtungen zu erfüllen. Integrierte Anbieter bieten neben dem täglichen Betrieb Energieaudits, Retrofits und Leistungsverträge an. Verordnungs- und Investorenerwartungen erhöhen den Bedarf an überprüften Daten. Fortschritte bei der künstlichen Intelligenz und der Gebäudekontrolle verbessern Einsparungen und schaffen neue Service-Einnahmen.
- Durch Einsatzmodus
Auf Basis des Einsatzmodus wird der integrierte Facility Management-Markt in On-Premises und Cloud segmentiert. Das On-Premises-Segment dominierte den Markt mit 52,10% Anteil im Jahr 2025, unterstützt durch Datensicherheitsanforderungen, Compliance-Anforderungen und etablierte Unternehmenssysteme. Große Organisationen halten oft Anlagen-, Zugangs- und Gebäudekontrollsysteme in privaten Umgebungen. Die Integration mit bestehenden Gebäudemanagement- und Sicherheitsplattformen ist in kontrollierten Einstellungen einfacher. Auch langfristige Anbieterbeziehungen und Anpassungsanforderungen unterstützen dieses Modell. Regierungs-, Gesundheits- und Verteidigungskunden bevorzugen weiterhin die lokale Kontrolle sensibler Daten.
Das Cloud-Segment soll das schnellste Wachstum bei einem CAGR von 10,80% von 2026 bis 2033 registrieren, angetrieben durch Skalierbarkeit, niedrigere Vor-Ort-Kosten und schnelle Bereitstellung von Analytik und mobilen Tools. Cloud-Plattformen ermöglichen es Anbietern, mehrere Websites zu überwachen, Reporting- und Update-Funktionen schnell zu standardisieren. Fernüberwachung und mobile Arbeitsbestellanwendungen verbessern die Servicegeschwindigkeit. Abonnementpreise macht erweiterte Tools für kleinere Kunden zugänglich. Verbesserte Sicherheitszertifizierungen und Hybridarchitekturen erhöhen das Vertrauen bei vorsichtigen Käufern.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der integrierte Facility Management-Markt in große Unternehmen und KMU segmentiert. Das große Unternehmen Segment dominierte den Markt mit 68,30% Anteil im Jahr 2025, angetrieben durch Multi-Site-Portfolio, komplexe Compliance-Funktionen und die Vorteile von Skalen. Große Organisationen bevorzugen einen einzigen verantwortlichen Anbieter mit globalen Reichweiten und konsequenten Servicestandards. Langfristige Verträge, Leistungsgarantien und Unterstützung bei der Datenberichterstattung Dedizierte Immobilien- und Beschaffungsteams verwalten Beschaffungsprogramme. Die etablierten Beziehungen zu globalen Anbietern verstärken die Führung dieses Segments weiter.
Das KMU-Segment soll das schnellste Wachstum bei einem CAGR von 9,60% von 2026 bis 2033, unterstützt von Cloud-basierten Plattformen, flexiblen Vertragsbedingungen und der Notwendigkeit, die Betriebskosten zu senken, registrieren. Kleinere Organisationen fehlen in-house Facility-Teams und kaufen immer mehr gebündelte Dienstleistungen. Software-as-a-Service-Tools bieten erschwingliche Arbeitsbeschaffung, Raum und Asset Management. Regionale Anbieter ergänzen den Wettbewerb um Technologie. Das Bewusstsein für Energieeinsparungen und Compliance-Verpflichtungen ist ebenfalls ermutigend.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der integrierte Facility Management-Markt in Immobilien & Infrastruktur, Gesundheitsversorgung, BFSI, Produktion, Regierung und andere segmentiert. Das Segment Immobilien & Infrastruktur dominierte den Markt mit 31,70% Anteil in 2025, unterstützt von großen kommerziellen Portfolios, tenant Erfahrungsprioritäten und Nachfrage nach kosteneffizienten Operationen. Eigentümer und Insassen Outsourcing Wartung, Reinigung, Sicherheit und Energiemanagement an spezialisierte Anbieter. Büro-, Einzelhandels-, Logistik- und Mixed-Use-Assets benötigen einheitliche Standards an Standorten. Das Wachstum von Rechenzentren und Lebenswissenschaften schafft weitere Möglichkeiten. Die etablierten Kundenbeziehungen verstärken die Führung dieses Segments weiter.
Das Healthcare-Segment wird das schnellste Wachstum bei einem CAGR von 9,40 % von 2026 bis 2033, angetrieben durch die Ausweitung der Krankenhauskapazität, Infektionskontrollanforderungen und Druck zur Senkung der nicht-klinischen Kosten, registrieren. Anbieter Outsource Reinigung, Catering, Engineering und Sicherheit, um sich auf die Patientenversorgung zu konzentrieren. Die Einhaltung strenger Hygiene- und Sicherheitsstandards erhöht die Nachfrage nach erfahrenen Bedienern. Alternde Bevölkerungen erweitern Kliniken und Pflegeeinrichtungen. Datengetriebene Wartungs- und Energieprogramme verbessern Zuverlässigkeit und Nachhaltigkeit.
Welche Region hält den größten Teil des integrierten Facility Management Market
- Nordamerika dominierte den integrierten Facility Management-Markt mit dem größten Umsatzanteil von 33,80% im Jahr 2025, unterstützt durch reife Outsourcing-Praktiken, große kommerzielle Immobilienportfolios und eine starke Basis von globalen Dienstleistern und Technologie-Anbietern.
- Die Region profitiert auch von einem hohen Bewusstsein für Outsourcing-Leistungen, große Unternehmensimmobilien-Portfolios und starke Investitionen in Rechenzentren, Gesundheits- und Life Sciences-Einrichtungen. Die zunehmende Übernahme von Smart Building-Technologien und Nachhaltigkeitsprogrammen verstärkt weiterhin die Position Nordamerikas im globalen Markt.
US Integrierter Facility Management Market Insight
Der in den USA integrierte Facility Management-Markt zeigt starkes Wachstum durch große kommerzielle Immobilienportfolios, steigende Outsourcing und starke Nachfrage von Technologie, Industrie und Life Sciences Kunden. Die reife Service Provider-Basis des Landes, zusammen mit der zunehmenden Übernahme von KI-fähigen Work-order-Plattformen, Energieanalysen und mobilen Werkzeugen, treibt die Nachfrage nach integrierten Lösungen. Darüber hinaus beschleunigen wachsende Datencenter-Konstruktionen, alternde Gebäude und Nachhaltigkeitsziele die Übernahme über kommerzielle, medizinische und öffentliche Einrichtungen.
Kanada Integrierter Markt für Facility Management
Der integrierte Facility Management-Markt in Kanada zeigt ein stetiges Wachstum, das durch die steigende Nachfrage nach Kostenoptimierung, operativer Effizienz und nachhaltigem Gebäudemanagement getrieben wird. Organisationen übernehmen integrierte Dienste, die Wartung, Sicherheit, Reinigung, Energiemanagement und Raumoptimierung umfassen. Die zunehmenden Investitionen in intelligente Gebäude, digitale Facility Management-Plattformen und energieeffiziente Infrastruktur unterstützen die Markterweiterung. Dennoch bleiben Arbeitsknappheit, steigende Betriebskosten und komplexe regulatorische Anforderungen zentrale Herausforderungen und schaffen Chancen für technologiefähige Facility Management-Anbieter.
Asia-Pacific Integrated Facility Management Markt Einblick
Der asiatisch-pazifische integrierte Facility Management-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch schnelle Urbanisierung, Expansion von kommerziellen und industriellen Bau, und steigende Übernahme von ausgelagerten Dienstleistungen in Ländern wie China, Indien und Japan. Die Zunahme ausländischer Investitionen, die Ausweitung der Rechenzentren und die steigende Nachfrage nach professionellem Gebäudemanagement unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die großen Krankenhaus-, Flughafen- und Campusprojekte der Region die Verfügbarkeit und Einführung integrierter Modelle.
China Integrierter Markt für Facility Management
Der in China integrierte Facility Management-Markt wächst rasant, angetrieben durch groß angelegte kommerzielle Entwicklung, erweiterte Industrieparks und zunehmende Fokus auf professionelle Immobiliengeschäfte. Die wachsende multinationale Präsenz und die steigende Kapazität von Krankenhaus- und Rechenzentrumsanlagen erhöhen den Marktbedarf deutlich. Darüber hinaus positionieren starke Inlandsdienstleister, intelligente Bauprogramme und staatliche Unterstützung für grüne Gebäude China als ein wichtiger Wachstumsmarkt in ganz Asien-Pazifik.
Japan Integrated Facility Management Market Inight
Der in Japan integrierte Facility Management-Markt zeigt durch alternde Gebäude, hohe Servicequalitätserwartungen und steigendes Interesse an Energieeffizienz ein konsequentes Wachstum. Immobilienbesitzer, Konzerne und Gesundheitswesen nehmen zunehmend ausgelagerte Wartung und Gebäudemanagement an. Darüber hinaus trägt die starke Nachfrage nach Zuverlässigkeit, Katastrophenvorbereitung und technologieverbindlichen Operationen zu einem Marktwachstum in Japan bei.
Welche sind die Top-Unternehmen im Integrierten Facility Management Markt
Die integrierte Facility Management-Branche wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- CBRE Group, Inc.(US)
- Jones Lang LaSalle Incorporated(US)
- Sodex(Frankreich)
- ISS A/S(Dänemark)
- Compass Group PLC(USK)
- Cushman & Wakefield plc (USA)
- Mitie Group plc (USA)
- OCS Group Limited (USA)
- Coor Service Management Group AB (Schweden)
- EMCOR Group, Inc. (USA)
- ENGIE SA (Frankreich)
- Aramark (USA)
- Johnson Controls International plc (Irland)
- Honeywell International Inc. (USA)
- Siemens AG (Deutschland)
- Schneider Electric SE (Frankreich)
- International Business Machines Corporation (USA)
- Oracle Corporation (USA)
- Accruent, LLC (USA)
- MRI Software LLC (USA)
Was sind die neuesten Entwicklungen im integrierten Facility Management Markt
- Im Juli 2026 kündigte OCS einen empfohlenen Erwerb von Mitie in einem Deal an, der die U.K.-Anlagengruppe auf etwa 3,1 Milliarden GBP bewertet und ein kombiniertes Geschäft mit einem Umsatz von rund 8,5 Milliarden GBP schaffte. Die Mitie-Aktionäre erhalten bis zu 221,6 Pence pro Aktie, eine Prämie von fast 45 %, was die Konsolidierung und den Wert von technologiefähigen Dienstleistungen widerspiegelt.
- Im Juni 2026 sicherte Sodexo einen fünfjährigen Vertrag im Wert von mehr als 100 Millionen AUD, um integrierte Dorf- und Industriereinigungsdienstleistungen für Westgold Resources zu liefern. Die Auszeichnung stärkt die Position des Unternehmens im Bereich Remote- und Ressourcen-Sektor-Services in Australien.
- Im Mai 2026 hat ISS im Rahmen seines Wachstums in der nordischen Region eine Vereinbarung über den Erwerb von Tomagruppen AS, einem norwegischen Dienstleistungsunternehmen, getroffen. Die Transaktion erweitert die lokale Servicekapazität und unterstützt die Strategie des Unternehmens zur Gebäudeskala in integrierten Facility Services.
- Im November 2025 absolvierte CBRE den Erwerb von Pearce Services, einem kritischen Infrastrukturdienstleister, der zu einem schnellen Wachstum im Segment Building Operations & Experience beigetragen hat. Der Deal stärkt die Fähigkeiten von CBRE im Bereich Rechenzentrumsoperationen und unternehmenskritischer Facility-Unterstützung.
- Im September 2025 wurde ISS mit dem australischen Verteidigungsministerium mit einem sechsjährigen integrierten Anlagenmanagementvertrag ausgezeichnet. Der Vertrag umfasst die Lieferung integrierter Anlagenverwaltungsdienste und unterstreicht die anhaltende Nachfrage nach ausgelagerten Anlagen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











