


Global Liquid Fertilizers Market Segmentation, Nach Kategorie (Organisch und synthetisch), Typ (Nitrogen, Kalium, Phosphat und andere), Crop-Typ (Gewirkstoffe & Getreide, Obst & Gemüse, Ölsaaten & Pulse und andere), Anwendung (Öl, Blatt, Fertigung und andere) Komponente (Calcium Ammonium Nitrate, Ammonium Trends
Was ist die Liquidität Dünger Marktgröße und Wachstum Rate
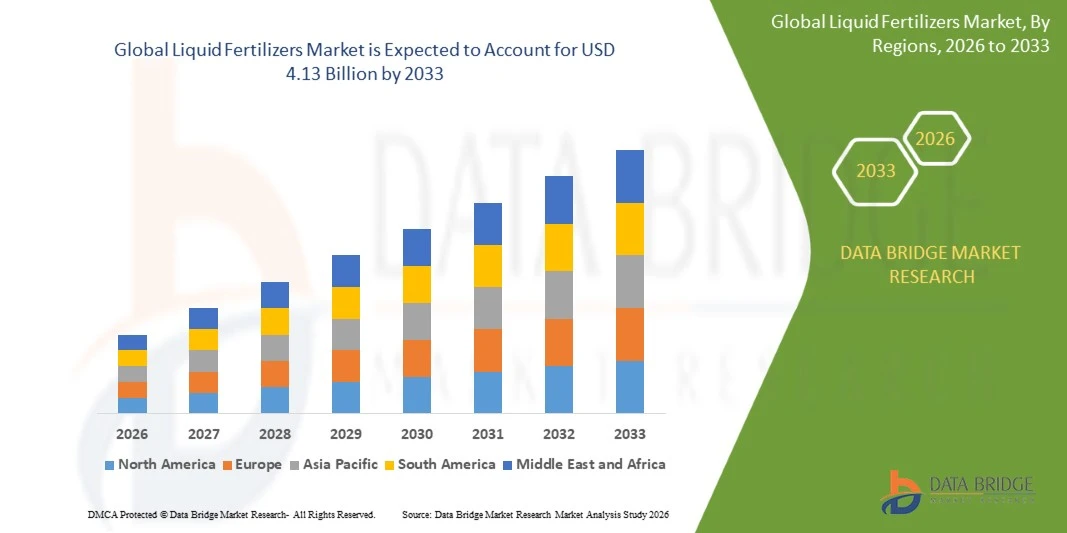
- Nach der Data Bridge Market Research Analyse wurde der Markt für flüssige Düngemittel auf3,05 Milliarden USD in 2025und wird zu erreichen4,13 Milliarden USD bis 2033, in einemCAGR von 3,85 % von 2026 bis 2033.
- Der Markt wächst aufgrund der steigenden Nachfrage nach verbesserter landwirtschaftlicher Produktivität, der zunehmenden Einführung von hocheffizienten Düngern, der steigenden Nachfrage nach flüssigen Nährlösungen und der zunehmenden Verwendung von Präzisions- und modernen landwirtschaftlichen Praktiken. Flüssige Düngemittel ermöglichen eine effiziente Nährstoffanwendung und unterstützen eine verbesserte Nährstoffverfügbarkeit in verschiedenen pflanzlichen Produktionssystemen.
- Flüssige Düngemittel enthalten in flüssiger Form zugeführte Nährstoffzubereitungen, einschließlich Stickstoff, Phosphor, Kalib, Mikronährstoffe undBiodünger, die durch Bodenapplikation, Blattspritzen, Fertigation und andere Methoden aufgetragen werden. Der Markt umfasst Anwendungen in Getreide und Getreide, Obst und Gemüse, Ölsaaten und Hülsenfrüchten und anderen Kulturen, während die zunehmende Annahme von Präzisionslandwirtschaft und effizientes Nährstoffmanagement die Marktentwicklung unterstützt.
Marktgröße und Prognose
- Globaler Marktwert (2025): 3,05 Mrd. USD
- Voraussichtlicher Marktwert (2033): 4,13 Mrd. USD
- Prognose CAGR (2026–2033): 3,85%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Liquid Fertilizers Market
- Europa dominierte den Markt für flüssige Düngemittel mit einem Umsatzanteil von 35,0% im Jahr 2025, unterstützt von hoher landwirtschaftlicher Produktion, steigender Nachfrage nach pflanzlicher Produktivität, wachsender Annahme moderner Landwirtschaftspraktiken und wachsender Nutzung effizienter Nährlösungen.
- Asia-Pacific wird das schnellste regionale Wachstum bei einem CAGR von 4,60% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Präzisionslandwirtschaft, wachsende Nachfrage nach einer effizienten Nährstoffversorgung und technologische Fortschritte in der landwirtschaftlichen Input-Management registriert.
- Synthetische Dünger dominierten das Kategoriesegment mit einem Umsatzanteil von 65,4% im Jahr 2025, unterstützt durch ihre hohe Nährstoffkonzentration, konsistente Zusammensetzung, Wirtschaftlichkeit und Kompatibilität mit modernen landwirtschaftlichen Praktiken.
- Getreide & Getreide dominierte das Segment der pflanzlichen Sorte mit einem Umsatzanteil von 42,7% im Jahr 2025, unterstützt durch umfangreichen Anbau von Weizen, Reis, Mais und anderen Grundkulturen und deren wesentliche Nährstoffanforderungen.
- Das Segment Fruits & Vegetables wird von 2026 bis 2033 bei einem CAGR von 21,8% wachsen, der durch die Ausweitung der Gartenbauproduktion und die zunehmende Einführung von Präzisions-Nährstoffmanagement-Praktiken angetrieben wird.
- Die Bodenanwendung dominierte das Anwendungssegment mit einem Umsatzanteil von 48,5% im Jahr 2025, unterstützt durch seinen etablierten Einsatz in der konventionellen Landwirtschaft und effektiven Nährstoffabgabe in pflanzliche Wurzelzonen.
- Das Segment Urea Ammonium Nitrate mit einem Umsatzanteil von 21,5% im Jahr 2025 bleibt im Segment der Komponente von Bedeutung, unterstützt durch die hohe Nährstoffeffizienz und die weit verbreitete landwirtschaftliche Anwendung.
Report Scope und Liquid Dünger Marktsegmentierung
|
Attribute |
Flüssige Dünger Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Liquid Düngermarkt
- Der Markt für flüssige Düngemittel bewegt sich zunehmend in Richtung Präzisions-Nährstoffmanagement und effiziente Anwendungstechnologien, da die Landwirte versuchen, die Nährstoffeffizienz zu verbessern, die Verschwendung zu reduzieren und die Produktivität der Pflanzen zu steigern. Die zunehmende Annahme von Fertigation, Tropfbewässerung, Blattapplikation und Präzisionslandwirtschaft unterstützt die Nachfrage nach flüssigen Formulierungen, da Nährstoffe gleichmäßiger und näher an den Anbauanforderungen geliefert werden können.
- So startete Coromandel International im Dezember 2025 Fertinex, ein wasserlöslicher Dünger der nächsten Generation, der für fertigation-Anwendungen entwickelt wurde. Das Produkt umfasst Smart Signalling Technology zur Verbesserung der Nährstoffaufnahme, Pflanzenphysiologie und Bodengesundheit und unterstreicht die Bewegung der Industrie in Richtung technologie-fähige und anwendungsspezifische flüssige Düngerlösungen.
- Der Markt bewegt sich auch auf spezialisierte Mikronährstoffmischungen, wasserlösliche Formulierungen und leistungsfähige Dünger. Zunehmende Bedenken hinsichtlich Nährstoffverlusten, Wasserknappheit, Bodennährstoffmangel und nachhaltiger Kulturproduktion sind die Entwicklung von Formulierungen, die Mikronährstoffe wie Zink und Bor enthalten, sowie Technologien zur Verbesserung der Nährstoffverfügbarkeit und zur Reduzierung von Anwendungsverlusten.
- Insgesamtflüssige DüngemittelDer Markt wird zunehmend durch Präzisions-, Fertigation-, wasserlösliche Mikronährstoffe, leistungsfähige Formulierungen, digitale Erntegutüberwachung und nachhaltiges Nährstoffmanagement geprägt. Die Hersteller konzentrieren sich auf spezialisierte Formulierungen und Anwendungstechnologien, die die Nährstoffnutzungseffizienz verbessern, Umweltverluste reduzieren und eine höhere Ernteertragung unterstützen.
Was sind die Schlüsseltreiber des Liquid Fertilizers Markt
- Der flüssige Düngermarkt bewegt sich zunehmend in Richtung einer effizienten und präzisen Nährstoffanwendung, da die Landwirte versuchen, die Nährstoffnutzungseffizienz, die Ernteproduktivität und die Düngerauslastung zu verbessern. Flüssige Formulierungen können durch Fertigation und Blattspritzen angewendet werden, wodurch eine gleichmäßigere Nährstoffverteilung und die Unterstützung moderner Präzisions-Landwirtschaftspraktiken ermöglicht wird. Die zunehmende Notwendigkeit, die Ernteerträge zu verbessern und den Dünger- und Wassereinsatz zu optimieren, unterstützt daher die Nachfrage nach flüssigen Düngerlösungen.
- Zum Beispiel, im September 2025, Adufértil Fertilizantes, Teil der Indorama Corporation, unterzeichnete endgültige Vereinbarungen Fass Agro zu erwerben, ein Unternehmen spezialisiert auf flüssige Düngemittel. Die Transaktion sollte Adufértils flüssiges Düngemittelportfolio erweitern, seine technischen Fähigkeiten und Kundennähe stärken und eine breitere Plattform für flüssige Düngemittellösungen schaffen, die sich auf die Produktivität und Nachhaltigkeit der Landwirtschaft konzentriert.
- Der Markt bewegt sich auch zu spezialisierten Flüssignährstoff-Formulierungen und wasserlöslichen Düngerlösungen, insbesondere solchen, die mit Fertigation, Blattapplikation, Tropfbewässerung und Präzisionsnährstoff-Management-Systemen kompatibel sind. Diese Formulierungen ermöglichen eine kontrollierte Nährstoffabgabe und können die Nährstoffverfügbarkeit verbessern und gleichzeitig Düngerverluste reduzieren, ihre Annahme über Getreide und Getreide, Obst und Gemüse, Ölsaaten und Hülsenfrüchte und andere Kulturen unterstützen.
- Insgesamt wird der Flüssigdüngermarkt zunehmend durch Präzisionslandwirtschaft, Fertigation, Blattfütterung, wasserlösliche Formulierungen, effizientes Nährstoffmanagement, nachhaltige Landwirtschaftspraktiken und die Nachfrage nach höherer Pflanzenproduktivität geprägt. Die Hersteller konzentrieren sich auf die Verbesserung der Formulierungseffizienz, der Nährstoffverfügbarkeit, der Kompatibilität mit modernen Bewässerungssystemen und der Anwendungsflexibilität, um den wachsenden Bedarf an optimierter Kulturernährung zu decken. Die Erweiterung der liquiden Düngemittelportfolios durch Akquisitionen, wie die Adufértil– Fass Agro-Transaktion, die zunehmende Industrie konzentriert sich auf spezialisierte flüssige Kulturernährungslösungen.
Welche Faktoren erschweren das Wachstum des Accelerometer-basierten Digital Pen Market
- Der Markt für flüssige Düngemittel steht vor Rohstoffpreisschwankungen und Versorgungskettenstörungen, insbesondere für Stickstoff-, Phosphat-, Kalib-, Ammoniak- und Erdgaseingänge. Die Weltbank berichtete, dass die Düngemittelpreise im Jahr 2025 aufgrund höherer Inputkosten, hoher Nachfrage und Handelsbeschränkungen angehoben blieben, während die EU weiterhin mit importiertem Dünger und Rohstoffen konfrontiert ist.
- Handelsbeschränkungen, geopolitische Spannungen und die Abhängigkeit von internationalen Düngemittelversorgungsketten bleiben für Marktteilnehmer weiterhin wichtige Herausforderungen. Chinas Beschränkungen bei der Ausfuhr von Stickstoffdünger und Sanktionen, die die belarussische Kalivorräte betreffen, haben die globale Verfügbarkeit verschärft, während neuere Handelsmaßnahmen zu Veränderungen der Düngerhandelsströme und -preise beigetragen haben.
- Zum Beispiel, im September 2025, Adufértil Fertilizantes, Teil der Indorama Corporation, kündigte den Erwerb von Fass Agro, ein Unternehmen spezialisiert auf flüssige Dünger. Die Transaktion soll Adufértils flüssiges Düngemittelportfolio, technische Fähigkeiten, betriebliche Effizienz und Kundennähe erweitern. Diese Entwicklung verdeutlicht den zunehmenden Fokus der Industrie auf den Ausbau spezialisierter Flüssigdünger-Portfolio und die Stärkung des Marktzugangs.
- Die Produktinnovation und die Einführung von leistungsfähigen Flüssigdüngern sind zunehmend wichtig, da die Landwirte eine verbesserte Nährstoffausnutzung und eine genauere Anwendung suchen.
- Insgesamt wird der Markt für flüssige Düngemittel zunehmend durch Rohstoff- und Energiepreisvolatilität, internationale Handelsbeschränkungen, Umweltvorschriften, Kohlenstoffemissionen, Lieferkettenabhängigkeit, Rentabilität der Landwirte und die Notwendigkeit einer effizienten Nährstoffversorgung geprägt. Die Hersteller konzentrieren sich daher auf leistungsfähige Düngemittel, Präzisionsapplikation, wasserlösliche Formulierungen, biologische Technologien und spezialisierte flüssige Produkte, um die Nährstoffeffizienz zu verbessern und dabei den Nachhaltigkeits- und Kostendruck zu berücksichtigen.
Wie wird der Liquid Düngermarkt segmentiert
Der Markt für flüssige Düngemittel wird auf der Grundlage der Kategorie, des Typs, der Sorte, der Anwendungsart und der Komponente segmentiert.
- Nach Kategorie
Auf Basis der Kategorie wird der globale Markt für flüssige Düngemittel in organische und synthetische Segmente unterteilt. Das synthetische Segment dominierte den Markt mit einem Umsatzanteil von 64,70% im Jahr 2025, unterstützt durch seine breite Verfügbarkeit, konsequente Nährstoffzusammensetzung, Wirtschaftlichkeit und umfangreichen Einsatz in der landwirtschaftlichen Großproduktion.
Das Bio-Segment wird von 2026 bis 2033 bei einem CAGR von 9,20% wachsen, der durch die zunehmende Annahme nachhaltiger landwirtschaftlicher Praktiken, die zunehmende Betonung auf Bodengesundheit und die Nachfrage nach umweltfreundlichen Nährlösungen verursacht wird.
- Typ
Auf der Basis des Typs wird der globale Flüssigdüngermarkt in Stickstoff, Kalium, Phosphat und andere segmentiert. Das Segment Stickstoff dominierte den Markt mit einem Umsatzanteil von 43,1% im Jahr 2025, unterstützt durch die wesentliche Rolle von Stickstoff in Pflanzenwachstum, Pflanzenproduktivität und Nährstoffmanagement über Getreide, Getreide, Obst, Gemüse und Ölsaaten.
Das Stickstoffsegment wird hypothetisch mit einem CAGR von 6,40 % von 2026 bis 2033 wachsen, unterstützt durch steigende Nachfrage nach Stickstoff-basierten Nährlösungen, Präzisionslandwirtschaft, Fertigation und verbesserter Pflanzenproduktivität.
- Nach dem Crop-Typ
Auf der Grundlage des pflanzlichen Typs wird der globale Markt für flüssige Düngemittel in Getreide & Getreide, Obst & Gemüse, Ölsaaten & Pulse und andere segmentiert. Das Segment Getreide & Getreide dominierte den Markt mit einem Umsatzanteil von 43,00 % im Jahr 2025 aufgrund des umfangreichen Getreideanbaus und der hohen Nährstoffanforderungen an Weizen, Mais, Reis und andere Getreideanbauten.
Das Segment Obst & Gemüse wird hypothetisch mit einem CAGR von 7,20% von 2026 bis 2033 wachsen, angetrieben durch die Steigerung der Anbau von hochwertigen Kulturen, wachsende Annahme von Fertigation und Blattanwendung, und steigende Nachfrage nach effizientem Nährstoffmanagement.=
- Durch Anwendung
Der globale Markt für flüssige Düngemittel wird auf Basis der Anwendungsweise in Boden, Laub, Fertigation und andere segmentiert. Die Fertigation entfiel auf einen Umsatzanteil von 62,60% im Jahr 2025, unterstützt durch die zunehmende Annahme von Präzisionsbewässerung, Tropfbewässerung und effiziente Nährstoffabgabe direkt in die pflanzliche Wurzelzone.
Das fertigation-Segment wird auch eine CAGR von 7,30% von 2026 bis 2033 registrieren, was die steigende Nachfrage nach verbesserter Nährstoffnutzungseffizienz und reduzierten Düngerverlusten widerspiegelt.
- Von der Komponente
Auf Basis der Komponente wird der globale Markt für flüssige Düngemittel in Calciumammoniumnitrat, Harnstoffammoniumnitrat, Kaliumnitrat, Phosphorpentoxid und andere segmentiert. Das Segment Harnstoffammoniumnitrat entfiel auf einen Umsatzanteil von 32,69% im Jahr 2025, unterstützt durch sein ausgewogenes Stickstoffprofil, einfache Anwendung und Eignung für fertigation Systeme.
Das Harnstoff-Ammoniumnitrat-Segment wird von 2026 bis 2033 bei einem CAGR von 6,70% anwachsen, unterstützt durch die zunehmende Nachfrage nach effizienter Stickstofflieferung, Kompatibilität mit modernen Bewässerungssystemen und die zunehmende Übernahme von flüssigen Nährstoffformulierungen.
Welche Region hält den größten Teil des Flüssigdüngermarktes
- Europa dominierte den Markt für flüssige Düngemittel mit einem Umsatzanteil von 35,0% im Jahr 2025, unterstützt von hoher landwirtschaftlicher Produktion, steigender Nachfrage nach pflanzlicher Produktivität, wachsender Annahme moderner Landwirtschaftspraktiken und wachsender Nutzung effizienter Nährlösungen.
- Die Region profitiert auch von der zunehmenden Annahme von Fertigation, moderner Bewässerungsinfrastruktur und nachhaltiger landwirtschaftlicher Praktiken. Wachsende Investitionen in die landwirtschaftliche Technologie und die steigende Nachfrage nach einer effizienten Nährstoffversorgung verstärken den Einsatz von flüssigen Düngemitteln auf den wichtigsten Agrarmärkten in China, Indien, Japan und anderen Ländern Asien-Pazifik.
US Liquid Dünger Markt Insight
Der US-Flüssigdüngermarkt wird durch den großen landwirtschaftlichen Sektor des Landes, die weit verbreitete Annahme von Präzisionslandwirtschaft und die steigende Nachfrage nach einem effizienten Nährstoffmanagement unterstützt. Die zunehmende Verwendung von Fertigation-, Laubanwendungs- und fortgeschrittenen Bewässerungssystemen unterstützt die Annahme von Flüssigdüngerformulierungen über Getreide und Getreide, Obst und Gemüse, Ölsaaten und Spezialkulturen. Die zunehmende Betonung auf die Verbesserung der Nährstoffeffizienz und die Verringerung der Düngemittelverluste trägt zum Marktwachstum bei. Darüber hinaus schaffen technologische Weiterentwicklungen von Düngemitteln und zunehmendem Fokus auf nachhaltige landwirtschaftliche Praktiken Möglichkeiten für flüssige Düngemittelhersteller.
Kanada Liquid Dünger Markt Insight
Der Markt für flüssige Düngemittel in Kanada wird durch den großen Anbau von Getreide, Getreide, Ölsaaten und Hülsenfrüchten, insbesondere Weizen, Mais, Canola und Gerste, angetrieben. Die zunehmende Annahme von Präzisions-Agrar-, Fertigation- und effizienten Nährstoffmanagement-Praktiken unterstützt die Nachfrage nach Flüssigdünger-Formulierungen. Stickstoffbasierte Düngemittel bleiben aufgrund ihrer Rolle bei der Verbesserung der pflanzlichen Produktivität und der Nährstoffverfügbarkeit wichtig. Das wachsende Bewusstsein für Düngemitteleffizienz und nachhaltige Landwirtschaft ist auch die Annahme spezialisierter flüssiger Formulierungen. Darüber hinaus sollen technologische Fortschritte in der Anwendungstechnik und zunehmender Fokus auf die Reduzierung von Nährstoffverlusten die Markterweiterung in ganz Kanada unterstützen.
Deutschland Flüssige Dünger Markt Einblick
Der deutsche Markt für flüssige Düngemittel wird durch den fortschrittlichen Agrarsektor des Landes unterstützt, die Annahme von Präzisionszucht und die zunehmende Betonung auf ein effizientes Nährstoffmanagement. Die Nachfrage nach flüssigen Formulierungen steigt, da die Landwirte eine verbesserte Nährstoff-Nutzen-Effizienz, eine genaue Anwendung und Kompatibilität mit fertigation und modernen landwirtschaftlichen Maschinen suchen. Getreide und Getreide stellen einen wichtigen Anwendungsbereich dar, während flüssige Düngemittel auf Stickstoffbasis für die pflanzliche Produktivität weit verbreitet bleiben. Der zunehmende regulatorische Fokus auf die Reduzierung von Nährstoffverlusten und Umweltauswirkungen ist auch die Einführung effizienterer Düngemittelapplikationstechnologien und nachhaltiger Ernährungsmanagementpraxis.
US Liquid Dünger Markt Insight
Der US-amerikanische Markt für flüssige Düngemittel wird durch die zunehmende Annahme von Präzisionslandwirtschaft, kontrollierter Nährstoffanwendung und nachhaltiger Landwirtschaft unterstützt. Die Nachfrage nach flüssigen Stickstoff-, Phosphat- und Kaliumdüngern steigt, da die Landwirte eine verbesserte Nährstoffnutzungseffizienz und eine höhere Ernteproduktivität suchen. Die Fertigstellung und die Blattanwendung werden durch ihre Fähigkeit, Nährstoffe effizient zu liefern und die Anwendungsverluste zu reduzieren, aufmerksam. Die zunehmende Betonung auf die Verringerung der Umweltauswirkungen und die Verbesserung der Bodengesundheit ist auch die Annahme von verbesserten Effizienz und organischen Flüssigdünger Formulierungen. Der Markt wird durch technologische Fortschritte im Nährstoffmanagement und moderner landwirtschaftlicher Ausrüstung weiter unterstützt.
Asia-Pacific Liquid Dünger Markt Insight
Der Markt für flüssige Düngemittel in Asien-Pazifik zeigt ein stetiges Wachstum, unterstützt durch die Erweiterung der landwirtschaftlichen Produktion, steigender Lebensmittelnachfrage und die zunehmende Einführung moderner Landwirtschaftspraktiken. Länder wie China, Indien, Japan und Australien übernehmen zunehmend Fertigation, Blattanwendung und Präzisions-Nährstoff-Management-Technologien, um die Produktivität und die Effizienz des Düngereinsatzes zu verbessern. Der Anbau von Getreide und Getreide, Obst und Gemüse, Ölsaaten und Hülsenfrüchten unterstützt die Nachfrage nach flüssigen Nährlösungen weiter. Darüber hinaus werden staatliche Initiativen zur Förderung einer nachhaltigen Landwirtschaft, einer effizienten Bewässerung und einer ausgewogenen Nährstoffanwendung erwartet, um Wachstumschancen für flüssige Düngerhersteller in der ganzen Region zu schaffen.
China Liquid Dünger Markt Insight
Der Markt für flüssige Düngemittel in China erlebt ein stetiges Wachstum, unterstützt durch die Erhöhung der landwirtschaftlichen Produktivitätsanforderungen, die Modernisierung der landwirtschaftlichen Praktiken und die zunehmende Einführung von Präzisions-Nährstoffmanagement. Der Anbau von Getreide, Getreide, Obst, Gemüse und Kassenfrüchten treibt die Nachfrage nach effizienten flüssigen Nährlösungen. Die Fertigstellung und die Blattanwendung gewinnen an Bedeutung, da die Landwirte eine verbesserte Nährstoffnutzungseffizienz und reduzierte Düngerverluste suchen. Staatliche Initiativen zur Förderung nachhaltiger Landwirtschaft, Bodengesundheit und effizienter Ressourcennutzung unterstützen die Marktentwicklung weiter. Die zunehmende Einführung von hocheffizienten Düngemitteln und fortschrittlichen Anwendungstechnologien soll zusätzliche Möglichkeiten für flüssige Düngemittelhersteller in ganz China schaffen.
Japan Liquid Dünger Markt Insight
Der japanische Markt für flüssige Düngemittel unterstützt den Fokus des Landes auf die Verbesserung der landwirtschaftlichen Produktivität, des effizienten Nährstoffmanagements und der nachhaltigen Landwirtschaft. Die zunehmende Annahme von Präzisionslandwirtschaft, Fertigation und kontrollierter Nährstoffanwendung ermutigt die Verwendung von Flüssigdüngerformulierungen über Reis, Gemüse, Obst und andere hochwertige Kulturen. Begrenzte Ackerflächen und die Notwendigkeit, die Ernteerträge zu verbessern, unterstützen die Nachfrage nach effizienten Nährlösungen. Darüber hinaus sollen staatliche Initiativen zur Förderung der intelligenten Landwirtschaft und der ressourceneffizienten Landwirtschaft die technologische Annahme fördern. Das wachsende Interesse an umweltverträglichen landwirtschaftlichen Inputs schafft auch Möglichkeiten für fortgeschrittene und spezielle flüssige Dünger.
Welche sind die Top-Unternehmen im Liquid Düngermarkt
Die Flüssigdüngerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nutrien Ltd.(Kanada)
- Yara International ASA(Norwegen)
- Die Mosaic Company(US)
- CF Industries Holdings, Inc.(US)
- ICL Group Ltd.(Israel)
- K+S Aktiengesellschaft (Deutschland)
- EuroChem Group (Schweiz)
- OCP S.A. (Morocco)
- OCI Global (Niederlands)
- Coromandel International Ltd (Indien)
- Indische Bauern Dünger Cooperative Limited (IFFCO) (Indien)
- Haifa Negev technologies LTD (Israel)
- SQM (Chile)
- Compass Minerals (US)
- Tessenderlo Gruppe (Belgien)
- DFPCL (Indien)
- Zuari Agro Chemicals LTD (Indien)
- Gujarat State Fertilizers & Chemicals Limited (Indien)
Was sind die neuesten Entwicklungen im Liquid Fertilizers Market
- Im Oktober 2025 hat Adufértil den Erwerb von Fass Agro abgeschlossen. Adufértil Fertilizantes, Teil der Indorama Corporation, hat den Erwerb von Fass Agro abgeschlossen, einem brasilianischen Unternehmen spezialisiert auf flüssige Dünger. Die Akquisition verstärkte Adufértils Präsenz im leistungsfähigen Flüssigdüngersegment und erweiterte seine Produktionskapazitäten und technische Expertise.
- Im Juni 2026, Switch Bioworks fortgeschrittene mikrobielle Dünger Feldversuche, Das Unternehmen kündigte Feldversuche für einen mikrobiellen Dünger, um lebende Mikroorganismen zu verwenden, um Stickstoff aus der Atmosphäre zu fixieren und sie an Kulturen zu liefern. Die Versuche erhielten die Genehmigung der US-Abteilung für Landwirtschaft und Umweltschutz.
- Im März 2026 sicherte Solugen die Produktion von Azogen in Höhe von 50 Mio. USD, ein schnell wiederkehrender flüssiger ammoniakalischer Stickstoffdünger aus der Schweinegärung. Die Finanzierung soll die Produktion des kohlenstoffarmen Düngers erweitern und zirkuläre landwirtschaftliche Nährlösungen unterstützen.
- Im Juli 2026 haben ADM und REDSTAR im Rahmen der Vereinbarung eine Vertriebsvereinbarung geschlossen, REDSTAR wird NeoVita 43 unter der Marke REDVITA 43 in seinem landwirtschaftlichen Einzelhandels- und Direktverkaufsnetz vertreiben. Das flüssigkeitsverträgliche Biostimulationsmittel soll die Nährstoffeffizienz verbessern und das frühe Erntewachstum bei der Anwendung mit flüssigem Starterdünger oder als Blattbehandlung unterstützen.
- In China im Jahr 2026 erweiterte Indorama seine Düngerkapazität nach dem Erwerb von Anyang Stickstoff Dünger. Im September 2026 sicherte Indorama 2,4 Milliarden RMB für eine Phase-II-Erweiterung in Henan. Das Projekt wird voraussichtlich bis 2029 die Kapazität des Standorts für Harnstoffdünger auf etwa 2 Millionen Tonnen pro Jahr verdoppeln, wodurch die Düngemittelproduktion und die Versorgungskapazität gestärkt werden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Flüssigdüngemittel
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGROßE FÜR FLÜSSIGDÜNGEMITTEL
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.7 UNTERNEHMENSMARKTANTEILSANALYSE
2.8 MULTIVARIATE MODELLIERUNG
2.9 VARIABLEN AUF DER NACHFRAGE- UND ANGEBOTSSEITE
2.1 VERBRAUCHSTENDENZ DER ENDPRODUKTE
2.11 ANALYSE VON OBEN NACH UNTEN
2.12 MESSSTANDARDS
2.13 ANALYSE DES LIEFERANTENANTEILS
2.14 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.15 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.16 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 LIEFERKETTENANALYSE
5.3 PORTERS FÜNF-KRÄFTE-ANALYSE
5.3.1 Verhandlungsmacht der Lieferanten
5.3.2 VERHANDLUNGSMACHT DER KÄUFER/VERBRAUCHER
5.3.3 Bedrohung durch neue Marktteilnehmer
5.3.4 Bedrohung durch Ersatzprodukte
5.3.5 INTENSITÄT DES WETTBEWERBS
5.4 WACHSTUMSSTRATEGIEN DER WICHTIGSTEN MARKTPLAYER
5.5 ÜBERBLICK ÜBER TECHNOLOGISCHE INNOVATIONEN
5.6 Branchentrends und Zukunftsperspektiven
5.7 Faktoren, die die Kaufentscheidung von Endverbrauchern beeinflussen
5.8 Strategie zur Einführung neuer Produkte
6 MARKEN-WETTBEWERBSANALYSE
6.1 STÄRKEN
6.2 SCHWÄCHE
6.3 ZERTIFIZIERUNGEN
6.4 MARKENWERTVERSPRECHEN
7 REGULATORISCHER RAHMEN UND RICHTLINIEN
8 Auswirkungen der Konjunkturabschwächung auf den Markt
8.1 AUSWIRKUNGEN AUF DEN PREIS
8.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
8.3 AUSWIRKUNGEN AUF DEN VERSAND
8.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
9 PREISANALYSE
10 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH PRODUKTTYP, 2022–2031, (MILLIONEN USD), (KILO-TONNEN)
10.1 ÜBERSICHT
10.2 STICKSTOFF
10.2.1 WASSERFREIES AMMONIAK
10.2.2 Ammoniakwasser
10.2.3 KALZIUMAMMONIUMNITRAT (DOSE)
10.2.4 HARNSTOFF-AMMONIUMNITRAT (UAN)
10.2.4.1.28 MASSE%N
10.2.4.2. 30 MASSE%N
10.2.4.3. 32 MASSE% N
10.2.5 Harnstoff
10.3 Phosphor
10.3.1 PRO-GERMINATOR (PRG)
10.3.2 P54
10.3.3 DAP
10.4 Flüssiger Kaliumdünger
10.5 MIKRONÄHRSTOFFE
10.5.1 KUPFER (CU)
10.5.2 EISEN (FE)
10.5.3 MANGAN (MN)
10.5.4 ZINK (ZN)
10.5.5 BOR
10.5.6 CHLORID
10.5.7 SONSTIGES
10.6 BIODÜNGER
10.7 ANDERE (FALLS VORHANDEN)
11 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH TYP, 2022–2031, (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 EINZELDÜNGEMITTEL
11.3 Mehrnährstoffdünger
12 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH ROHSTOFFTYP, 2022–2031, (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 NATÜRLICH
12.3 SYNTHETISCH
13 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH LANDWIRTSCHAFTSART, 2022–2031, (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 Indoor-Landwirtschaft
13.3 VERTIKALE LANDWIRTSCHAFT
14 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH KÄUFER, 2022–2031, (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 LANDWIRTE
14.3 GEWÄCHSHAUS- UND BAUMSCHULBETREIBER
14.4 GÄRTNER UND HAUSBESITZER
14.5 Golfplätze und Sportrasen
14.6 FORSCHUNGSEINSTITUTEN UND BILDUNGSEINRICHTUNGEN
15 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH ANWENDUNGSART, 2022–2031, (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 BODENBEHANDLUNG
15.3 BLÄTTER
15.4 Saatgutbehandlung
15.5 DÜNGUNG
15.6 SONSTIGES
16 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH VERTIKAL, 2022–2031, (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 GETREIDE & KÖRNER
16.2.1 GETREIDE UND KÖRNER NACH PFLANZENART
16.2.1.1. REIS
16.2.1.2. WEIZEN
16.2.1.3. LUZERNE
16.2.1.4. MAIS
16.2.1.5. GERSTE
16.2.1.6. SORGHUM
16.2.1.7. HAFER
16.2.1.8. SONSTIGES
16.2.2 GETREIDE UND KÖRNER NACH PRODUKTART
16.2.2.1. STICKSTOFF
16.2.2.2. Phosphor
16.2.2.3. Flüssiger Kaliumdünger
16.2.2.4. MIKRONÄHRSTOFFE
16.2.2.5. BIODÜNGER
16.2.2.6. SONSTIGES
16.3 ÖLSAATEN & HÜLSENFRÜCHTE
16.3.1 ÖLSAATEN UND HÜLSENFRÜCHTE NACH PFLANZENART
16.3.1.1. Sojabohnen
16.3.1.2. Baumwollsamen
16.3.1.3. ERDNUSS
16.3.1.4. Raps
16.3.1.5. PEA
16.3.1.6. GRAM
16.3.1.7. KICHERERBSEN
16.3.1.8. LINSEN
16.3.1.9. SESAM
16.3.1.10. SONNENBLUMEN
16.3.1.11. SONSTIGES
16.3.2 ÖLSAATEN & HÜLSENFRÜCHTE, NACH PRODUKTART
16.3.2.1. STICKSTOFF
16.3.2.2. Phosphor
16.3.2.3. Flüssiger Kaliumdünger
16.3.2.4. MIKRONÄHRSTOFFE
16.3.2.5. BIODÜNGER
16.3.2.6. SONSTIGES
16.4 FRÜCHTE
16.4.1 Früchte nach Anbauart
16.4.1.1. ÄPFEL
16.4.1.2. ORANGE
16.4.1.3. BANANE
16.4.1.4. GRAPFRUIT
16.4.1.5. ERDBEEREN
16.4.1.6. BLAUBEEREN
16.4.1.7. BROMBEEREN
16.4.1.8. KIRSCHE
16.4.1.9. AVACADO
16.4.1.10. SCHWARZER STROM
16.4.1.11. BROTFRUCHT
16.4.1.12. MELONAUPONELLE
16.4.1.13. Preiselbeere
16.4.1.14. Holunderbeere
16.4.1.15. PFLAUME
16.4.1.16. Pfirsiche
16.4.1.17. MANGO
16.4.1.18. MANADRIN
16.4.1.19. PAPAYA
16.4.1.20. BIRNE
16.4.1.21. Ananas
16.4.1.22. HIMBEEREN
16.4.1.23. WASSERMELONE
16.4.1.24. SONSTIGES
16.4.2 OBST, NACH PRODUKTART
16.4.2.1. STICKSTOFF
16.4.2.2. Phosphor
16.4.2.3. Flüssiger Kaliumdünger
16.4.2.4. MIKRONÄHRSTOFFE
16.4.2.5. BIODÜNGER
16.4.2.6. SONSTIGES
16.5 GEMÜSE
16.5.1 GEMÜSE NACH ART
16.5.1.1. BLATTGRÜN
16.5.1.1.1. Salat
16.5.1.1.2. Spinat
16.5.1.1.3. Grünkohl
16.5.1.1.4. Grünkohl
16.5.1.1.5. ROMANISCHER SALAT
16.5.1.1.6. Silberrübe
16.5.1.1.7. SONSTIGES
16.5.1.2. KREUZBLUMEN
16.5.1.2.1. KOHL
16.5.1.2.2. Blumenkohl
16.5.1.2.3. ROSENKOHL
16.5.1.2.4. BROKKOLI
16.5.1.2.5. SONSTIGES
16.5.1.3. Knochenmark
16.5.1.3.1. Kürbis
16.5.1.3.2. GURKE
16.5.1.3.3. ZUCCIHINI
16.5.1.3.4. SQUASH
16.5.1.3.5. ZUCCHINI
16.5.1.3.6. SONSTIGES
16.5.1.4. PFEFFER
16.5.1.4.1. Paprika
16.5.1.4.2. Grüne Paprika
16.5.1.4.3. MINI-PAPRIKA
16.5.1.4.4. JALAPENO
16.5.1.4.5. SONSTIGES
16.5.1.5. ROOT
16.5.1.5.1. KARTOFFEL
16.5.1.5.2. SÜSSKARTOFFEL
16.5.1.5.3. YAM
16.5.1.5.4. INGWER
16.5.1.5.5. KNOBLAUCH
16.5.1.5.6. Taro-Wurzel
16.5.1.5.7. SCHALOTTE
16.5.1.5.8. ZWIEBELN
16.5.1.5.9. SONSTIGES
16.5.1.6. ESSBARER PFLANZENSTAMM
16.5.1.6.1. SELLERIE
16.5.1.6.2. SPARGEL
16.5.1.6.3. SONSTIGES
16.5.1.7. SONSTIGES
16.5.1.7.1. Erbsen
16.5.1.7.2. TOMATE
16.5.1.7.3. MAIS
16.5.1.7.4. GRÜNE BOHNEN
16.5.1.7.5. Zuckerbohne
16.5.1.7.6. Wachsbohnen
16.5.1.7.7. TRÜFFEL
16.5.1.7.8. PILZ
16.5.1.7.9. AUBERGINE
16.5.2 GEMÜSE NACH PRODUKTART
16.5.2.1. STICKSTOFF
16.5.2.2. Phosphor
16.5.2.3. Flüssiger Kaliumdünger
16.5.2.4. MIKRONÄHRSTOFFE
16.5.2.5. BIODÜNGER
16.5.2.6. SONSTIGES
16.6 KRÄUTER
16.6.1 KRÄUTER NACH PFLANZENART
16.6.1.1. BASIL
16.6.1.2. KORIANDER
16.6.1.3. Petersilie
16.6.1.4. DILL
16.6.1.5. SONSTIGES
16.6.2 KRÄUTER, NACH PRODUKTTYP
16.6.2.1. STICKSTOFF
16.6.2.2. Phosphor
16.6.2.3. Flüssiger Kaliumdünger
16.6.2.4. MIKRONÄHRSTOFFE
16.6.2.5. BIODÜNGER
16.6.2.6. SONSTIGES
16.7 RASEN & ZIERPFLANZEN
16.7.1 RASEN & ZIERPFLANZEN, NACH PFLANZENART
16.7.1.1. Rasen
16.7.1.2. RASENFLÄCHEN
16.7.1.3. Blühende Zierpflanzen
16.7.1.4. STRÄUCHER
16.7.1.5. ZIERBÄUME
16.7.1.6. SONSTIGES
16.7.2 RASEN & ORNAMENTE, NACH PRODUKTTYP
16.7.2.1. STICKSTOFF
16.7.2.2. Phosphor
16.7.2.3. Flüssiger Kaliumdünger
16.7.2.4. MIKRONÄHRSTOFFE
16.7.2.5. BIODÜNGER
16.7.2.6. SONSTIGES
16.8 SONSTIGES
17 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, UNTERNEHMENSLANDSCHAFT
17.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
17.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
17.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
17.4 FUSIONEN UND ÜBERNAHMEN
17.5 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
17.6 ERWEITERUNGEN & PARTNERSCHAFTEN
17.7 ÄNDERUNGEN DER VORSCHRIFTEN
18 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, NACH GEOGRAFIE, 2022-2031 (WERT UND VOLUMEN)
ÜBERSICHT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
18.1 NORDAMERIKA
18.1.1 USA
18.1.2 KANADA
18.1.3 MEXIKO
18.2 EUROPA
18.2.1 DEUTSCHLAND
18.2.2 Vereinigtes Königreich
18.2.3 ITALIEN
18.2.4 FRANKREICH
18.2.5 SPANIEN
18.2.6 SCHWEIZ
18.2.7 NIEDERLANDE
18.2.8 BELGIEN
18.2.9 RUSSLAND
18.2.10 TÜRKEI
18.2.11 RESTLICHES EUROPA
18.3 ASIEN-PAZIFIK
18.3.1 JAPAN
18.3.2 CHINA
18.3.3 SÜDKOREA
18.3.4 INDIEN
18.3.5 AUSTRALIEN
18.3.6 SINGAPUR
18.3.7 THAILAND
18.3.8 INDONESIEN
18.3.9 MALAYSIA
18.3.10 PHILIPPINEN
18.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
18.4 SÜDAMERIKA
18.4.1 BRASILIEN
18.4.2 ARGENTINIEN
18.4.3 RESTLICHES SÜDAMERIKA
18.5 NAHER OSTEN UND AFRIKA
18.5.1 SÜDAFRIKA
18.5.2 VAE
18.5.3 SAUDI-ARABIEN
18.5.4 KUWAIT
18.5.5 REST DES NAHEN OSTENS UND AFRIKAS
19 GLOBALER MARKT FÜR FLÜSSIGDÜNGEMITTEL, SWOT- UND DBMR-ANALYSE
20 GLOBALER FLÜSSIGDÜNGEMITTELMARKT, UNTERNEHMENSPROFILE
20.1 NUTRIEN LTD.
20.1.1 UNTERNEHMENSÜBERSICHT
20.1.2 Umsatzanalyse
20.1.3 PRODUKTPORTFOLIO
20.1.4 JÜNGSTE ENTWICKLUNGEN
20.2 YARA INTERNATIONAL ASA
20.2.1 UNTERNEHMENSÜBERSICHT
20.2.2 Umsatzanalyse
20.2.3 PRODUKTPORTFOLIO
20.2.4 JÜNGSTE ENTWICKLUNGEN
20.3 ISRAEL CORPORATION (ICL)
20.3.1 UNTERNEHMENSÜBERSICHT
20.3.2 Umsatzanalyse
20.3.3 PRODUKTPORTFOLIO
20.3.4 JÜNGSTE ENTWICKLUNGEN
20.4 K PLUS S AKTIENGESELLSCHAFT
20.4.1 UNTERNEHMENSÜBERSICHT
20.4.2 Umsatzanalyse
20.4.3 PRODUKTPORTFOLIO
20.4.4 JÜNGSTE ENTWICKLUNGEN
20,5 SOCIEDAD QUÍMICA Y MINERA (QM)
20.5.1 UNTERNEHMENSÜBERSICHT
20.5.2 Umsatzanalyse
20.5.3 PRODUKTPORTFOLIO
20.5.4 JÜNGSTE ENTWICKLUNGEN
20.6 AIM CAPITAL SE (EUROCHEM GROUP)
20.6.1 UNTERNEHMENSÜBERSICHT
20.6.2 Umsatzanalyse
20.6.3 PRODUKTPORTFOLIO
20.6.4 JÜNGSTE ENTWICKLUNGEN
20.7 CF INDUSTRIES, INC
20.7.1 UNTERNEHMENSÜBERSICHT
20.7.2 Umsatzanalyse
20.7.3 PRODUKTPORTFOLIO
20.7.4 JÜNGSTE ENTWICKLUNGEN
20.8 Sonstiges Ergebnis
20.8.1 UNTERNEHMENSÜBERSICHT
20.8.2 Umsatzanalyse
20.8.3 PRODUKTPORTFOLIO
20.8.4 JÜNGSTE ENTWICKLUNGEN
20.9 KUGLER COMPANY
20.9.1 UNTERNEHMENSÜBERSICHT
20.9.2 Umsatzanalyse
20.9.3 PRODUKTPORTFOLIO
20.9.4 JÜNGSTE ENTWICKLUNGEN
20.1 GRUPA AZOTY SA (COMPO-EXPERTE)
20.10.1 UNTERNEHMENSÜBERSICHT
20.10.2 Umsatzanalyse
20.10.3 PRODUKTPORTFOLIO
20.10.4 NEUESTE ENTWICKLUNGEN
20.11 AMPLE EBUSINESS (AGRO BIOCHEMIE)
20.11.1 UNTERNEHMENSÜBERSICHT
20.11.2 Umsatzanalyse
20.11.3 PRODUKTPORTFOLIO
20.11.4 NEUESTE ENTWICKLUNGEN
20.12 CEVITAL (BRANDT EUROPE, SL)
20.12.1 UNTERNEHMENSÜBERSICHT
20.12.2 Umsatzanalyse
20.12.3 PRODUKTPORTFOLIO
20.12.4 NEUESTE ENTWICKLUNGEN
20.13 FERNZ CORPORATION (NUFARM)
20.13.1 UNTERNEHMENSÜBERSICHT
20.13.2 Umsatzanalyse
20.13.3 PRODUKTPORTFOLIO
20.13.4 NEUESTE ENTWICKLUNGEN
20.14 DOLE FOOD COMPANY (NUTRI-TECH SOLUTIONS PTY LTD.)
20.14.1 UNTERNEHMENSÜBERSICHT
20.14.2 Umsatzanalyse
20.14.3 PRODUKTPORTFOLIO
20.14.4 NEUESTE ENTWICKLUNGEN
20.15 IFFO
20.15.1 UNTERNEHMENSÜBERSICHT
20.15.2 Umsatzanalyse
20.15.3 PRODUKTPORTFOLIO
20.15.4 NEUESTE ENTWICKLUNGEN
20.16 FOXFARM BODEN- UND DÜNGEMITTEL CO
20.16.1 UNTERNEHMENSÜBERSICHT
20.16.2 Umsatzanalyse
20.16.3 PRODUKTPORTFOLIO
20.16.4 NEUESTE ENTWICKLUNGEN
20.17 DIE MOSAIC COMPANY
20.17.1 UNTERNEHMENSÜBERSICHT
20.17.2 Umsatzanalyse
20.17.3 PRODUKTPORTFOLIO
20.17.4 NEUESTE ENTWICKLUNGEN
20.18 ARIES AGRO LIMITED
20.18.1 UNTERNEHMENSÜBERSICHT
20.18.2 UMSATZANALYSE
20.18.3 PRODUKTPORTFOLIO
20.18.4 NEUESTE ENTWICKLUNGEN
20.19 Plant Food Company, Inc.
20.19.1 UNTERNEHMENSÜBERSICHT
20.19.2 Umsatzanalyse
20.19.3 PRODUKTPORTFOLIO
20.19.4 NEUESTE ENTWICKLUNGEN
20.2 WILBUR ELLIS
20.20.1 UNTERNEHMENSÜBERSICHT
20.20.2 Umsatzanalyse
20.20.3 PRODUKTPORTFOLIO
20.20.4 JÜNGSTE ENTWICKLUNGEN
20.21 Kompassmineralien
20.21.1 UNTERNEHMENSÜBERSICHT
20.21.2 Umsatzanalyse
20.21.3 PRODUKTPORTFOLIO
20.21.4 JÜNGSTE ENTWICKLUNGEN
20.22 HAIFA-GRUPPE
20.22.1 UNTERNEHMENSÜBERSICHT
20.22.2 Umsatzanalyse
20.22.3 PRODUKTPORTFOLIO
20.22.4 JÜNGSTE ENTWICKLUNGEN
Hinweis: Die Liste der profilierten Unternehmen ist nicht vollständig und entspricht den Anforderungen unserer früheren Kunden. Wir haben in unserer Studie mehr als 100 Unternehmen profiliert. Daher kann die Liste der Unternehmen auf Anfrage geändert oder ersetzt werden.
21 VERWANDTE BERICHTE
22 FRAGEBOGEN
23 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











