


Global Livestock Farm Robotics Market Segmentation, By Robot Type (Automated Milking Robots, Feeding Robots, Cleaning & Manure Management Robots, Herd Monitoring Robots, Health & Disease Detection Robots, Robotic Sorting & Handling Systems, Andere Livestock Robots), Autonomy Level (Semi-Autonomous, Fully Farm Management, Feeding Management, Cleaning & Manure Management, Livestock Monitoring Industrietrends und Prognosen bis 2033
Was ist die Livestock Farm Robotics Markt Größe und Wachstum Rate
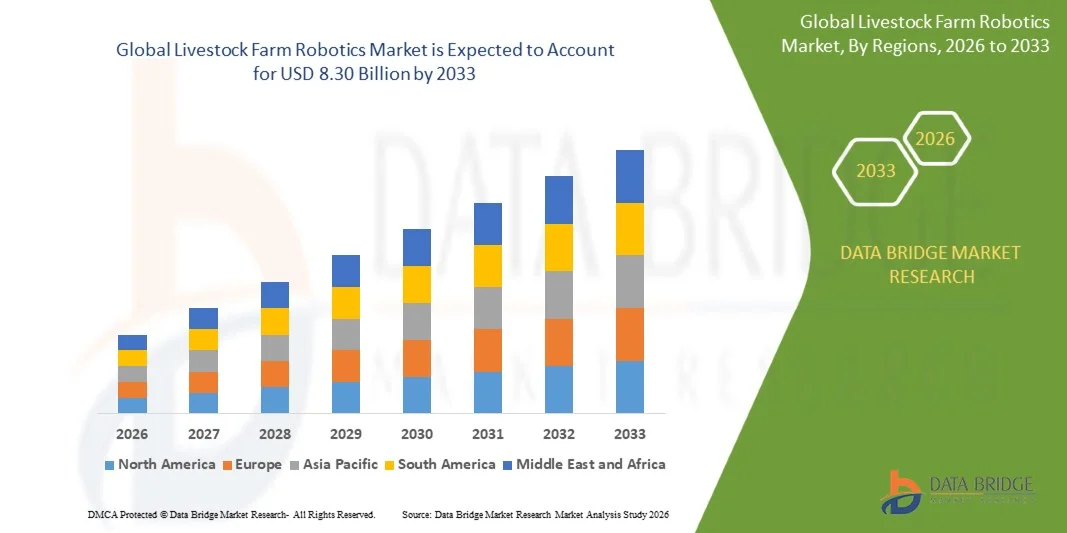
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für landwirtschaftliche Nutzroboter auf3,21 Mrd. USD im Jahr 2025und wird zu erreichen8,30 Milliarden USD bis 2033, in einemCAGR von 12,6% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch zunehmende Arbeitsknappheit in der Viehhaltung, steigende Löhne und Betriebskosten, wachsende Nachfrage nach höherer Produktivität und die zunehmende Einführung von Präzisions-Bauernbautechnologien verursacht wird. Robotik ermöglicht es Farmen, repetitive Aktivitäten zu automatisieren und gleichzeitig tierbezogene Daten für bessere Gesundheit, Ernährung, Reproduktion und Produktionsmanagement zu sammeln.
- Die zunehmende Forderung nach einer kontinuierlichen Tierbeobachtung, einem verbesserten Tierschutz, einer Früherkrankheitserkennung und einer optimierten Futterverwertung ist die Förderung von Milch-, Geflügel-, Schweine- und Rinderproduzenten in Robotertechnologien. Die automatisierte Melkung bleibt die reifste Anwendung, während Futtermittel, Gesundheitsüberwachung, Reinigung und autonome Tiermanagement-Roboter den adressierbaren Markt erweitern. Aktuelle Forschung identifiziert konsequent Melkroboter als führende Roboterkategorie, weil Melkungen ein häufiger und hoch arbeitsintensiver Betrieb ist.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.21 Milliarden
- Voraussichtlicher Marktwert (2033): USD 8.30 Milliarden
- Prognose CAGR (2026–2033): 12,6%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Lifestock Farm Robotics Market
- Europa dominierte den globalen Markt für Nutztierroboter mit dem größten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch fortgeschrittene Milchinfrastruktur, hohe Einführung automatisierter Melksysteme, starke landwirtschaftliche Mechanisierung und das Vorhandensein von etablierten Unternehmen der Viehtechnologie.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 15,4% von 2026 bis 2033 sein, die durch steigende Viehproduktion, Arbeitsknappheit, steigenden Milchverbrauch, Modernisierung von Farmen und staatlich geförderte landwirtschaftliche Mechanisierung betrieben wird. Der asiatisch-pazifische Milch-Roboter-Markt wächst bereits schneller als der globale Markt, unterstützt durch Arbeitsengpässe, Milchmodernisierung und staatliche Initiativen.
- Das Segment der automatisierten Melkroboter führte den Markt mit einem Anteil von 52,84% im Jahr 2025, angetrieben durch die Notwendigkeit, häufige Melkaktivitäten zu automatisieren, die Abhängigkeit von qualifizierten Arbeitskräften zu reduzieren, die Melkkonsistenz zu verbessern und individuelle Tierüberwachung zu ermöglichen. Melkroboter sind weithin als die größte Kategorie in der Tierroboter- und Überwachungsmärkte anerkannt.
- Die Fütterungsroboter sollen das schnellste Wachstum bei einem CAGR von 15,1 % von 2026 bis 2033 registrieren, unterstützt durch steigende Nachfrage nach automatisierter Futteraufbereitung, -verteilung, Futterschub, Präzisionsernährung und Reduzierung der Futterverschwendung.
- Das Segment Tiergesundheits- und Verhaltensüberwachung soll das schnellste Wachstum bei einem CAGR von 16,2% von 2026 bis 2033 registrieren, unterstützt durch den wachsenden Einsatz von Computer-Vision, tragbaren Sensoren, Wärmebildgebung, RFID, AI und maschinelles Lernen für Früherkennung, Verhaltensanalyse, Reproduktionsmanagement und Tier-Wissensüberwachung.
- Das Segment Milchvieh wird voraussichtlich die Tierkategorie mit einem Marktanteil von 48,62% im Jahr 2025 dominieren, vor allem weil Milchviehbetriebe umfangreiche Anforderungen an automatisierte Melk-, Fütterungs-, Gesundheitsüberwachungs-, Reinigungs- und Herd-Management-Lösungen haben. Unabhängige Tierbeobachtungsforschung identifiziert ebenfalls Milchvieh als führende Tierkategorie.
- Halbautonom wird erwartet, dass der größte Anteil an der Autonomie mit einem Marktanteil von 61,73% im Jahr 2025 ausfällt, da die Vieherzeuger generell Systeme vorziehen, die repetitive Operationen automatisieren und gleichzeitig die menschliche Aufsicht über das Tierhandling, die Wartung und das Ausnahmemanagement beibehalten.
Report Scope und Livestock Farm Robotics Marktsegmentierung
|
Attribute |
Livestock Farm Robotics Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Markt für Livestock Farm Robotics
- Livestockfarmen bewegen sich zunehmend von eigenständiger Automatisierungstechnik in integrierte Roboterökosysteme, die Roboter, Sensoren, Kameras, Tieridentifikation, Cloud-Plattformen und Farm-Management-Software kombinieren.
- Die automatisierte Melkung bleibt die etablierteste Roboteranwendung, da Robotersysteme wiederholte Melkvorgänge durchführen können, während Informationen über Milchertrag, Melkfrequenz und individuelle Tierbedingungen gesammelt werden. Die Fähigkeit, Melkautomatisierung mit Herd-Management-Daten zu kombinieren, verstärkt die Wertschöpfung von Robotersystemen.
- So hat DeLaval im April 2025 ein aktualisiertes VMS V300-Roboter-Milchsystem, eine größere Melkbox und die neue Flow-Responsive Milking-Funktionalität eingeführt, mit dem Unternehmen Kundenreduktionen von bis zu 40 Sekunden pro Kuh pro Melkzeug meldet.
- Robotische Fütterung gewinnt an Dynamik, da Viehproduzenten versuchen, die Futterauslastung zu verbessern und die Arbeitsanforderungen zu reduzieren. Fütterungsroboter können immer wieder Futtermittel nach vorgegebenen Zeitplänen liefern und in fortgeschritteneren Systemen die Fütterungsstrategien nach Tierproduktions- und Gesundheitsdaten anpassen.
- Zum Beispiel startete Trioliet im Oktober 2024 den Triomatic WP 2 600 Fütterungsroboter, hauptsächlich für Großviehbetriebe. Der Roboter hat eine Kapazität von 6 m3 und etwa 2.000 kg Ladekapazität, so dass er für Betriebe mit rund 600–800 Vieheinheiten geeignet ist.
- Autonome Reinigungs- und Manure-Management-Roboter erweitern sich auch, da Farmen versuchen, saubere Wohnumgebungen zu halten und gleichzeitig die manuelle Arbeit zu reduzieren, die mit repetitiven Scheunenreinigungen verbunden ist.
- So startete JOZ im Juni 2025 den Barn-E PRO-Manure-Roboter, der für anspruchsvolle Scheune-Umgebungen umgestaltet wurde und solide Böden, Stroh, Sägestaub und tiefe Litter-Bedingungen bewältigen kann. Es verfügt über eine 500-Liter-Manure-Kapazität und ist entworfen, um die Anzahl der Reinigungsfahrten zu reduzieren und gleichzeitig Zuverlässigkeit und Wartungsfreundlichkeit zu verbessern. Auch hat JOZ den Moov 2PRO vorgestellt, einen verbesserten Feed-Pushing-Roboter. Die Starts demonstrieren die Erweiterung der Robotik über das Melken in die Stallhygiene und das Futtermittelmanagement.
- Die Integration von Robotik mit IoT, RFID, Cloud Computing, AI und prädiktiver Analytik schafft einen Übergang von der Aufgabenautomatisierung in das datengetriebene autonome Viehmanagement. Die präzise Tierhaltungsforschung unterstreicht die zunehmende Rolle von IoT, KI, intelligenten Sensoren und vernetzten Plattformen bei der Verbesserung von Tiergesundheit, Produktivität, Wohlstand und landwirtschaftlicher Effizienz.
Was sind die Key Drivers des Lifestock Farm Robotics Market
- Die steigenden Arbeitsknappheit und die steigenden Arbeitskosten gehören zu den wichtigsten Faktoren, die die Übernahme von Viehrobotiken vorantreiben. Milch-, Geflügel- und Schweinebetriebe erfordern tagsüber wiederkehrende Aktivitäten, was sie besonders für die Automatisierung geeignet macht.
- Die wachsende globale Nachfrage nach Milch, Fleisch und Eiern erhöht den Druck auf die Viehhersteller, die Produktivität zu verbessern, ohne die Arbeitsanforderungen proportional zu erhöhen. Robotik ermöglicht es Farmen, repetitive Aktivitäten zu automatisieren und die operative Konsistenz zu erhöhen.
- Zum Beispiel berichtete DeLaval im Februar 2025, dass sein VMS Batch Milking-System bereits auf 20 Farmen in 13 Ländern, mit Arbeitsmangel und steigenden Kosten als Schlüsselgründe für die Annahme identifiziert. Bei Boerderij De Boterpot in den Niederlanden werden 500 Kühe mit 11 VMS V310 Robotern gemolken, so dass der Betrieb eine dritte Melkanlage ohne zusätzliches Personal durchführen kann.
- Der Ausbau des automatisierten Melkens ist ein wichtiger Markttreiber. Robotic Melkerei bietet eine größere Flexibilität in der Melkzeit und reduziert die Menge der direkten Bedienerbeteiligung, während auch die Erzeugung von tierischen Produktionsinformationen.
- Zum Beispiel hat DeLaval im April 2025 ein aktualisiertes VMS V300-Robotermilchsystem eingeführt. Dieses Modell umfasst einen größeren Melkkasten und seine neue Flow-Responsive Melkfunktionalität, wobei das Unternehmen Kundenreduktionen von bis zu 40 Sekunden pro Kuh pro Melkzeug meldet. DeLaval führte auch AI-powered DeLaval InSight Vision-Technologie ein, um die Genauigkeit der Teat-Location zu verbessern. Anschließend berichtete das Unternehmen, dass VMS Batch Milking bereits auf Farmen in 13 Ländern eingesetzt wurde, was eine weitere Expansion der automatisierten Melkung beweist.
- Tierschutz und Krankheitsprävention werden immer wichtiger. Automatisierte Überwachungssysteme können Verhaltensstörungen und Gesundheitsänderungen früher identifizieren, so dass Landwirte und Tierärzte eingreifen, bevor die Bedingungen schwer werden.
- Zum Beispiel, im September 2025, DeLavals erweiterte Hamra Farm in Schweden, umfasst die 12.000-Quadratmeter-Erweiterung fünf robotische Melksysteme und AI-powered Technologien zur Identifizierung von Kühen mit Krankheitsrisiko. Die automatisierte somatisch-zellige Zählung unterstützt das Milch- und Euter-Gesundheitsmanagement, während die Verhaltensanalyse Aktivitäten, Ruminierung und Fütterungsmuster verfolgt. Diese Technologien zeigen, wie Tierrobotik zunehmend für die Früherkennung und Verbesserung des Tierschutzes eingesetzt wird, anstatt die manuelle Arbeit einfach zu reduzieren.
- KI und Computer Vision erweitern die Fähigkeiten von Tierrobotern über einfache mechanische Automatisierung. Vision-Systeme können einzelne Tiere identifizieren, Verhalten analysieren, Abnormitäten erkennen und autonome Navigation unterstützen.
- Die zunehmende landwirtschaftliche Modernisierung in Asien-Pazifik, insbesondere China, Japan, Indien, Australien und Neuseeland eröffnet wichtige Chancen für die Tierrobotik. Der Milch-Roboter-Markt von Asia-Pacific soll sich aufgrund von Arbeitsknappheit, steigenden Anforderungen an die Milchproduktion, Modernisierung und staatlichen Initiativen für landwirtschaftliche Mechanisierung rasch erweitern.
Welche Faktoren erschweren das Wachstum des Marktes für Robotik auf dem Viehbestand
- Fortgeschrittene Tierroboter benötigen eine signifikante Investition, insbesondere automatisierte Melksysteme, Roboter-Fütterungsplattformen, autonome Reinigungsanlagen, Sensoren, Kameras, Konnektivitätsinfrastruktur und Farm-Management-Software.
- Hohe Investitionsaufwendungen begrenzen die Übernahme von Kleinvieherzeugern, insbesondere in den Entwicklungsmärkten, in denen Betriebe nur begrenzten Zugang zur Finanzierung und technischen Unterstützung haben können.
- Livestock Robotik erfordert auch spezialisierte Installation, Wartung, Kalibrierung und technische Expertise. Landwirte können geschultes Personal oder externe Dienstleister benötigen, um robotische Geräte zu pflegen und die von vernetzten Systemen erzeugten Daten zu interpretieren.
- Die Integration mit der bestehenden landwirtschaftlichen Infrastruktur kann schwierig sein. Ältere Scheune und herkömmliche Melkstände können erhebliche Änderungen erfordern, bevor Roboteranlagen effizient installiert werden können.
- Tierische Akzeptanz und Verhaltensanpassung können auch die Bereitstellung beeinflussen. Robotersysteme müssen sicher um Tiere herum arbeiten und gleichzeitig eine zuverlässige Identifizierung und Interaktion gewährleisten. Dies ist besonders wichtig für autonome Roboter, die innerhalb von Scheunen frei arbeiten.
- Dateninteroperabilität und Cybersicherheit stellen zusätzliche Herausforderungen dar, da Viehfarmen zunehmend Roboter, Sensoren, Kameras, Farm-Management-Systeme und Cloud-Plattformen verbinden.
- Kleinere Betriebe können Schwierigkeiten haben, attraktive Investitionsrendite zu erzielen, da die Kosten für die Roboterinfrastruktur mit kleinen Herdengrößen nicht effizient skaliert werden können. Das Entstehen von Leasing, gemeinsamem Eigentum und Robotik-as-a-Service-Modellen wird jedoch erwartet, dass diese Barriere allmählich verringert wird.
Wie wird der Livestock Farm Robotics Market segmentiert
Der Markt für Nutztierroboter wird auf der Grundlage von Robotertyp, Tierart, Anwendung, Betriebsgröße, Angebot, Autonomie und Endverbraucher segmentiert.
- Von Robotertyp
Auf der Grundlage des Robotertyps wird der Markt in automatisierte Melkroboter, Fütterungsroboter, Reinigungs- und Güllemanagementroboter, Herdenüberwachungsroboter, Gesundheits- und Krankheitserkennungsroboter, robotische Sortier- und Handhabungssysteme und andere Tierroboter segmentiert. Das Segment der automatisierten Melkroboter dominierte den Markt mit einem Anteil von 52,84% im Jahr 2025, aufgrund der hohen Häufigkeit von Melkvorgängen, der Erhöhung der Arbeitskosten, der Nachfrage nach konsequenter Melkleistung und der wachsenden Einführung von automatisierten Melkanlagen in kommerziellen Milchviehbetrieben. Automatisierte Melksysteme können die routinemäßigen Arbeitsanforderungen reduzieren und Informationen über die Milchproduktion und die individuelle Tierleistung bereitstellen.
Das Segment Fütterungsroboter soll das schnellste Wachstum bei einem CAGR von 15,1 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach automatisierten Futtermittelvorbereitungen, Transport, Verteilung und Feed-Pushing-Operationen angetrieben wird. Fütterungsroboter ermöglichen es Farmen, Futtermittel häufiger und konsequenter zu liefern und manuelle Arbeit zu reduzieren und möglicherweise Futterabfälle zu minimieren. Die zunehmende Übernahme im Milch-, Schweine- und Geflügelbetrieb soll die Expansion des Segments beschleunigen.
- Auf Lager
Auf der Grundlage der Tierart wird der Markt in Milchvieh, Rinder, Schweine, Geflügel, Schafe und Ziegen und andere Tiere segmentiert. Das Milchviehsegment dominierte den Markt mit einem Anteil von 48,62% im Jahr 2025, unterstützt durch eine umfassende Einführung von automatisierten Melkanlagen, robotischer Fütterung, Herdenüberwachung, Manure Management und Tiergesundheitstechnologien. Milchvieh sind besonders für die Robotik geeignet, da Melk-, Fütterungs- und Überwachungstätigkeiten sich wiederholen und eine konsequente Durchführung erfordern.
Das Geflügelsegment soll das schnellste Wachstum bei einem CAGR von 14,3 % von 2026 bis 2033 erfassen, das durch die zunehmende Einführung automatisierter Überwachungs-, Fütterungs-, Umweltkontroll-, Eiersammel-, Herdüberwachungs- und Krankheitserkennungstechnologien bedingt ist. Große Geflügeloperationen verwalten Tausende oder Millionen von Vögeln und schaffen eine starke Nachfrage nach automatisierten Systemen, die die Flockbedingungen kontinuierlich überwachen können. KI-fähige Kameras, Sensoren und Robotik sollen die Geflügelfarmautomatisierung weiter verbessern.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in das Melkmanagement, das Fütterungsmanagement, das Reinigungs- und Güllemanagement, die Tiergesundheits- und Verhaltensüberwachung, Sortierung & Handling, Umweltüberwachung und andere Anwendungen segmentiert. Das Segment Melkmanagement dominierte den Markt mit einem Anteil von 42,76% im Jahr 2025, aufgrund des weit verbreiteten Einsatzes von robotischen Melkanlagen und des repetitiven Charakters von Melktätigkeiten. Automatisierte Melksysteme ermöglichen es, die Tiere nach individuellen Plänen zu melken und gleichzeitig die Notwendigkeit eines kontinuierlichen manuellen Eingriffs zu reduzieren.
Das Segment Tiergesundheit und Verhaltensüberwachung soll das schnellste Wachstum bei einem CAGR von 16,2% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach Früherkrankungen, kontinuierliche Verhaltensüberwachung, Reproduktionsmanagement und verbessertem Tierschutz verursacht wird. Computervision, Wärmebildgebung, tragbare Sensoren, RFID, IoT und AI-basierte Analytik ermöglichen es Landwirten, Abweichungen im Verhalten und der Gesundheit von Tieren zu erkennen, bevor sichtbare Symptome schwer werden. Der zunehmende Einsatz von KI in der Präzision der Viehzucht unterstützt diesen Trend weiter.
- Nach Betriebsgröße
Auf der Grundlage der Betriebsgröße wird der Markt in kleine Farmen, mittelgroße Farmen und große Farmen segmentiert. Das große landwirtschaftliche Segment wird voraussichtlich den Markt mit einem Anteil von 56,38% im Jahr 2025 dominieren, da höhere Kapitalverfügbarkeit, größere Viehbestände, größere Auslastung der Anlagen und stärkere wirtschaftliche Anreize für die Automatisierung. Große Milch-, Geflügel- und Schweinebetriebe können die Robotik-Ausrüstungskosten über höhere Produktionsmengen verteilen und die potenzielle Investitionsrendite verbessern.
Das mittelständische Betriebssegment soll das schnellste Wachstum bei einem CAGR von 14,7% von 2026 bis 2033 registrieren, angetrieben durch sinkende Technologiekosten, modulare Robotersysteme, Gerätefinanzierung, Leasingprogramme und Robotik-as-a-Service-Modelle. Mittelgroße Betriebe werden zunehmend zu einem wichtigen Kundenstamm, weil sie arbeitssparende Technologien benötigen, aber möglicherweise nicht die Hauptstadt oder Infrastruktur der größten industriellen Viehhersteller haben. Die Einführung der robotischen Melkerei unter den mittelständischen US-Milchfarmen zeigt das Potenzial der Automatisierung über den größten Betrieb hinaus.
- Durch Angebot
Auf Basis des Angebots wird der Markt in Hardware, Software und Dienstleistungen segmentiert. Das Hardware-Segment wird voraussichtlich den Markt mit einem Anteil von 67,41% im Jahr 2025 dominieren, aufgrund des wachsenden Einsatzes von robotischen Melksystemen, Fütterungsrobotern, Reinigungsrobotern, Roboterarmen, Sensoren, Kameras, RFID-Geräten, Navigationssystemen und Steuergeräten. Hardware stellt die physische Automatisierungsinfrastruktur dar und stellt somit den größten Teil der Investitionen in den Einsatz von Tierrobotiken dar. Die Forschung in der Präzisionsviehhaltung identifiziert auch hardwareintensive Systeme wie Robotermilch, Präzisionsfütterung, Sensoren und Monitoring-Equipmente als Schlüsselkomponenten des Marktes.
Das Software-Segment soll das schnellste Wachstum bei einem CAGR von 16,4% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach KI-basierten Viehanalysen, Cloud-verbundenen Farm-Management-Plattformen, Tieridentifikation, vorausschauende Gesundheitsüberwachung, Roboter-Flotten-Management, Computer Vision und Echtzeit-Entscheidungsunterstützung angetrieben wird. Software wird zunehmend zur Intelligenzschicht, die Roboter, Kameras, Sensoren und Tierdatenbanken miteinander verbindet, wodurch die Viehproduzenten von der Grundautomatisierung in Richtung vorausschauendes und autonomes Betriebsmanagement übergehen können.
- Von Autonomy Level
Auf der Grundlage der Autonomie wird der Markt zu halbautonom und vollautonom segmentiert. Das halbautonome Segment wird voraussichtlich den Markt mit einem Anteil von 61,73% im Jahr 2025 dominieren, da es in der Lage ist, repetitive Tierhaltungsaufgaben zu automatisieren und den Landwirten die Kontrolle über Tierhaltung, Wartung, Sicherheit und operative Entscheidungen zu ermöglichen. Semi-autonome Lösungen bieten einen relativ geringeren Risikoübergang von konventionellen manuellen Prozessen bis hin zur fortgeschrittenen Roboterzucht.
Das vollautonome Segment wird projiziert, um das schnellste Wachstum bei einem CAGR von 17,8% von 2026 bis 2033, angetrieben durch Fortschritte in KI, Bildverarbeitung, LiDAR, GNSS, Sensor Fusion, Edge Computing, autonome Navigation und Cloud-Konnektivität zu registrieren. Vollautonome Roboter werden zunehmend für die Fütterung, Reinigung, Überwachung, Sortierung und andere repetitive Viehaktivitäten entwickelt. Fortschritte in der autonomen AI-Navigation sind besonders wichtig für Roboter, die in dynamischen Scheune-Umgebungen mit bewegten Tieren und landwirtschaftlichen Mitarbeitern sicher arbeiten müssen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in kommerzielle Viehfarmen & Erzeuger, Milchviehbetriebe, Geflügelfarmen, Schweinefarmen, landwirtschaftliche Genossenschaften, Viehdienstleister und Regierungs- und Forschungsorganisationen segmentiert. Das Geschäftsfeld Viehzucht & Erzeuger wird voraussichtlich den Markt mit einem Anteil von 46,35 % im Jahr 2025 dominieren, da die automatisierten Melk-, Fütterungs-, Reinigungs-, Tierüberwachungs- und Präzisionsbetriebssysteme weitgehend angenommen werden. Kommerzielle Produzenten haben stärkere ökonomische Anreize zur Automatisierung, denn Robotik kann wiederkehrende Arbeitsanforderungen reduzieren und gleichzeitig die operative Konsistenz erhöhen und tierbasierte Produktionsdaten bereitstellen.
Das Segment Viehdienstleister wird mit einem CAGR von 15,8% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die Erweiterung von Robotik-as-a-Service, Managed Automation, vertragsbasierte Viehüberwachung, Equipment Leasing und gemeinsame Roboterinfrastruktur angetrieben wird. Diese Modelle ermöglichen es kleineren und mittelständischen Betrieben, auf fortgeschrittene Roboterfähigkeiten zuzugreifen, ohne komplette Robotersysteme selbst zu kaufen und zu pflegen. Die zunehmende Cloud-Konnektivität und das Remote-Equipment-Management werden erwartet, dass die Service-basierte Viehrobotik immer praktischer wird.
Welche Region hält den größten Teil des Marktes für Robotik auf dem Viehbestand
- Europa dominierte den Markt für Nutztierroboter und entfiel auf einen geschätzten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch fortgeschrittene Milchinfrastruktur, hohe Einführung automatisierter Melktechniken, etablierte Hersteller von Viehautomation, hohe Arbeitskosten und starke Betonung auf Betriebseffizienz und Tierschutz.
- Die Region profitiert von einem reifen Milchautomatisierungs-Ökosystem, insbesondere in Ländern wie den Niederlanden, Deutschland, Dänemark, Schweden, Frankreich und den USA. Die Präsenz führender Unternehmen wie Lely, DeLaval, GEA, Fullwood JOZ und anderer Anbieter in der Tiertechnik unterstützt die Technologiedurchdringung.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region sein, mit einem geschätzten 15,4% CAGR von 2026 bis 2033, angetrieben durch die Ausweitung der Milch- und Viehproduktion, steigende Arbeitskosten, landwirtschaftliche Modernisierung, steigende Nachfrage nach tierischem Protein und staatliche Unterstützung für die Landwirtschaft Mechanisierung. Der asiatisch-pazifische Melk-Robotermarkt wird bereits in schnellerem Tempo wachsen als der globale Markt.
US Livestock Farm Robotics Markt Insight
Der US-Bauernhofrobotikmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung von Robotermilch, automatisierter Fütterung, Manure Management und tiermonitoring Systemen. Die Arbeitskräfteverfügbarkeit, die Betriebskosten und die Notwendigkeit, die Produktivität der Milchwirtschaft zu verbessern, fördern die Landwirte, die sich wiederholenden Aktivitäten zu automatisieren. Die USA profitieren auch von einem etablierten landwirtschaftlichen Technologie-Ökosystem und einer starken Übernahme von datengetriebenem Viehmanagement.
Deutschland Livestock Farm Robotics Markt Einblick
Der deutsche Viehzucht-Robotermarkt wächst aufgrund der starken Milch- und Viehwirtschaft, der fortschrittlichen technischen Fähigkeiten und der hohen Automatisierungsnachfrage. Die deutschen Betriebe übernehmen zunehmend robotische Melk-, Fütterungs-, Reinigungs- und Herd-Monitoring-Technologien, um die Arbeitsanforderungen zu reduzieren und die landwirtschaftliche Produktivität zu verbessern. Das starke Maschinen- und Industrieautomations-Ökosystem unterstützt die Entwicklung und den Einsatz anspruchsvoller Tierroboter.
Asia-Pacific Viehfarm Robotik Markt Einblick
Der asiatisch-pazifische Viehzucht-Robotermarkt wird erwartet, dass schnelles Wachstum, angetrieben durch die Ausweitung der Viehproduktion, steigende Nachfrage nach Milch- und Tierprotein, Arbeitsknappheit, wachsende landwirtschaftliche Größen und Modernisierung der landwirtschaftlichen Infrastruktur. China, Japan, Indien, Australien und Neuseeland stellen große Chancen dar, da die Hersteller zunehmend automatisierte Lösungen für das Melken, Füttern, Monitoring und Tiergesundheitsmanagement suchen. Der Melk-Roboter-Markt der Region wird aufgrund von Arbeitsknappheit und Milchwirtschaftsmodernisierung rasch wachsen.
Japan Livestock Farm Robotics Markt Einblick
Der japanische Markt für Viehzuchtroboter zeigt durch Arbeitsknappheit, alternde landwirtschaftliche Arbeitskräfte, fortgeschrittene Robotik-Fähigkeiten und starke Nachfrage nach automatisierten Milch- und Viehhaltungsbetrieben ein konsequentes Wachstum. Japanische Farmen und Technologie-Anbieter erforschen zunehmend robotische Melk-, Fütterungs-, Überwachungs- und autonome Tiermanagement-Lösungen. Das etablierte Robotik-Ökosystem des Landes schafft Chancen für die Integration von KI-, Bildverarbeitungs-, Sensoren- und autonomen Systemen in den Tierbetrieb.
China Livestock Farm Robotics Markt Einblick
Der Markt für Viehzuchtroboter in China wächst rasant, da die Viehproduzenten großräumige Milch-, Geflügel- und Schweinebetriebe modernisieren. Erhöhung der Arbeitskosten, Erweiterung der Gewerbebetriebe, staatliche Unterstützung für die landwirtschaftliche Modernisierung und wachsende Nachfrage nach einer effizienten Viehproduktion unterstützen die Annahme. China bietet auch beträchtliche Möglichkeiten für AI-fähige Überwachung, autonome Fütterung, Roboterreinigung und Tiergesundheitsmanagement.
Nordamerika Livestock Farm Robotics Markt Insight
Nordamerika ist ein wichtiger Markt für Tierroboter aufgrund groß angelegter kommerzieller Milchbetriebe, Arbeitsknappheit, fortgeschrittener landwirtschaftlicher Infrastruktur und hoher Technologieannahme. Der US-amerikanische Markt für tierüberwachende Robotik profitiert von der industrialisierten Viehproduktion und der zunehmenden Investition in die Präzisionslandwirtschaft.
US Livestock Farm Robotics Market Insight
Der US-Bauernhofrobotermarkt wird durch Arbeitsknappheit, steigende Betriebskosten, zunehmende Einführung automatisierter Melksysteme und die Notwendigkeit, die Produktivität und die betriebliche Effizienz zu verbessern angetrieben. Der zunehmende Einsatz von Präzisions-Bauernhaltung, KI, IoT, Sensoren und Computer-Vision unterstützt fortschrittliche Tierbeobachtung und Herdenmanagement. Der zunehmende Fokus auf Tiergesundheit und -schutz, automatisierte Fütterung, Güllemanagement, kontinuierliche Viehüberwachung, Betriebsmodernisierung und Investitionen von großen und mittleren Gewerbebetrieben unterstützen das Marktwachstum weiter.
Kanada Livestock Farm Robotics Markt Einblick
Der Markt für Viehfarmrobotik in Kanada wird vor allem durch Arbeitsknappheit, steigende landwirtschaftliche Arbeitskosten und wachsende Nachfrage nach Automatisierung zur Verbesserung der landwirtschaftlichen Produktivität und Effizienz angetrieben. Die zunehmende Übernahme von Robotik-Milchungen, Präzisions-Bauernzucht, AI-fähige Überwachung, IoT, Sensoren und automatisierte Fütterungssysteme schafft zusätzliche Wachstumschancen. Die starke Milchwirtschaftsbasis in Quebec und Ontario, der zunehmende Fokus auf Tiergesundheit und -schutz, die Modernisierung der Landwirtschaft, die kontinuierliche Herdenüberwachung, die Kostensenkung und die Investitionen in fortschrittliche Tierautomatisierungstechnologien tragen ebenfalls zur Markterweiterung bei.
Welches sind die Top-Unternehmen in der Livestock Farm Robotics Markt
Die Viehzuchtroboterindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- DeLaval(Schweden)
- Lely(Niederlande)
- GEA Group AG(Deutschland)
- BouMate(US)
- Dairymaster(Irland)
- Vollholz JOZ (US)
- Waikato Melksysteme (Neuseeland)
- Trioliet B.V. (Niederländer)
- Cormall A/S (Dänemark)
- (Niederlande)
- AMS Galaxy USA (USA)
- System Happel GmbH (Deutschland)
- HETWIN Automation Systems GmbH (Österreich)
- Milkplan S.A. (Griechenland)
- SAC Christensen & Co. (Dänemark)
- Afimilk Ltd. (Israel)
- Nedap N.V. (Niederlands)
- Antelliq/Allflex (Frankreich)
- Cainthus (Kanada)
- Swine Robotics, Inc. (USA)
- AT-Collections B.V. (Niederlande)
Was sind die neuesten Entwicklungen in der Livestock Farm Robotics Markt
- Im April 2026 baute Lely sein integriertes Milchautomatisierungs-Ökosystem weiter aus, mit Robotermilch-, Fütterungs-, Manure-Management- und Farm-Management-Technologien, die zunehmend über digitale Plattformen verbunden sind. Der Ansatz des Unternehmens spiegelt den breiteren Branchenwechsel in Richtung der Kombination von physikalischen Robotern mit landwirtschaftlichen Daten und intelligenten Management-Tools wider.
- Im Juni 2026 setzte die GEA die automatisierten Milchtechnologien fort und konzentrierte sich auf die Robotik-Milchung, Herdenmanagement, sensorbasierte Überwachung und integrierte Milchfarmautomatisierung. Die Technologiestrategie des Unternehmens unterstreicht zunehmend die Automatisierung in Verbindung mit datengetriebener Entscheidungsfindung.
- Im Juli 2025 kündigte BouMatic an, mit der Marke SAC zusammenzuarbeiten, einem dänischen Unternehmen, das mit Materialhandling und Fütterungssystemen verbunden ist. Der Umzug soll den Betrieb optimieren und das Portfolio und die Marktposition von BouMatic in automatisierten Milch- und Futtermittellösungen stärken.
- Im Oktober 2024 startete Trioliet den Triomatic WP 2 600, einen größeren 6 m3 automatisierten Fütterungsroboter für Betriebe mit ca. 600–800 Vieheinheiten. Das System kann auf bis zu vier Roboter skaliert werden, die Betriebe von bis zu etwa 2.500 Vieheinheiten unterstützen. Dieser Start spiegelt die Erweiterung der Roboterfütterung in größere kommerzielle Milchfarmen wider.
- Im Januar 2024 erweiterte BouMatic sein Angebot über die Melkautomatisierung hinaus mit einem speziellen Portfolio von Feeding and Bedding Solutions. Das Roboterangebot umfasst den Shuttle Eco autonomen Fütterungsroboter, der die Batterietechnik und den automatisierten Betrieb nutzt, um tagsüber gemessene Mengen an Futtermitteln zu liefern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











