



Globale Marktsegmentierung für mobile Gesundheitsanwendungen (mHealth) nach Produkt und Dienstleistung (Vernetzte Medizinprodukte und sonstige vernetzte Medizinprodukte), mHealth-Apps (Gesundheits-Apps und Medikamentenmanagement-Apps), medizinische Apps (medizinische Nachschlagewerke, Apps für die medizinische Weiterbildung, Patientenmanagement- und Überwachungs-Apps sowie Kommunikations- und Beratungs-Apps), mHealth-Dienste (Fernüberwachungsdienste, Diagnose- und Beratungsdienste, Behandlungsdienste, Dienste zur Stärkung des Gesundheitssystems, Fitness- und Wellnessdienste sowie Präventionsdienste) – Branchentrends und Prognose bis 2033
Was ist die mobile Gesundheit (Gesundheit) Marktgröße und Wachstum Rate
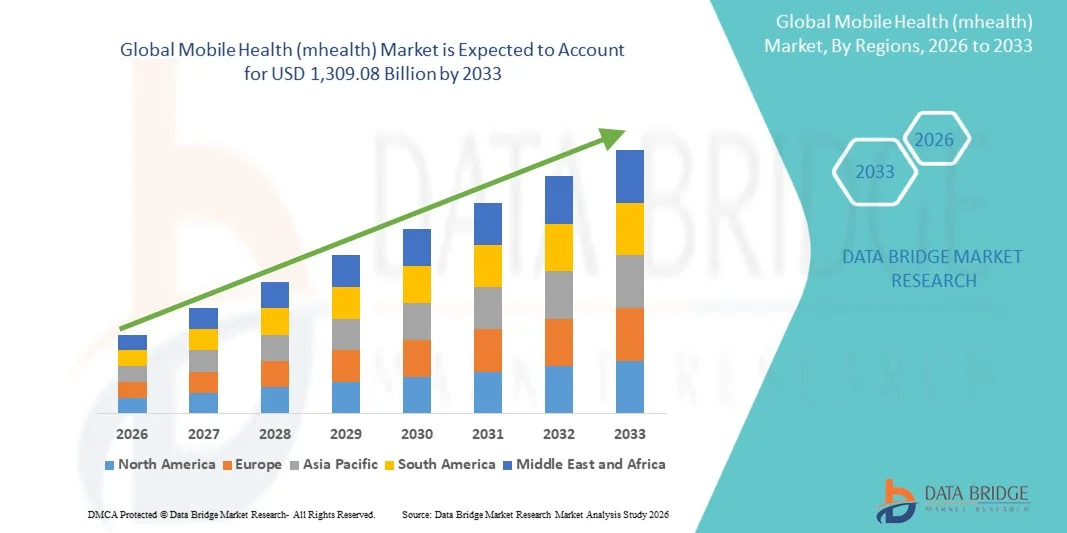
- Wie pro Data Bridge Market Research Analysis wurde die weltweite Marktgröße für mobile Gesundheit (mhealth) bei117,40 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1,309,08 Milliarden USD bis 2033, beiCAGR von 35.18%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von digitalen Gesundheitslösungen, mobilen Apps und Telemedizin-Plattformen sowie die rasche Weiterentwicklung von Gesundheitstechnologien, die Echtzeitüberwachung, Diagnose und Patientenmanagement ermöglichen, gefördert.
- Darüber hinaus treiben steigendes Patientenbewusstsein, die Nachfrage nach personalisierter Gesundheitsversorgung und die Notwendigkeit von Lösungen zur Fernüberwachung der Gesundheit die Integration mobiler Gesundheitsanwendungen in klinische und Verbrauchereinstellungen. Diese konvergierenden Faktoren beschleunigen die Einführung von mHealth-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 117,40 Milliarden
- Voraussichtlicher Marktwert (2033):USD 1.309.08 Billion
- Wettervorhersage CAGR (2026–2033): 35.18%
Was sind die großen Takeaways von Mobile Health (Gesundheit) Markt
- Mobile Health (mHealth) Lösungen, die mobile Apps umfassen,tragbare Geräte, und Telemedizin-Plattformen werden durch ihre Fähigkeit, Echtzeit-Überwachung, Fernberatung und nahtlose Integration mit digitalen Gesundheitsökosystemen zu ermöglichen, zu wesentlichen Bestandteilen der modernen Gesundheitsversorgung in klinischen und Verbrauchereinstellungen.
- Die steigende Nachfrage nach mHealth-Lösungen wird in erster Linie durch die weit verbreitete Einführung von Smartphones und angeschlossenen Geräten, das zunehmende Bewusstsein der Patienten für digitale Gesundheits-Tools und eine wachsende Vorliebe für bequeme, personalisierte und entfernte Gesundheitsdienste angetrieben.
- Nordamerika dominierte den mHealth-Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch die frühe Einführung von digitalen Gesundheitstechnologien, fortschrittliche Gesundheitsinfrastruktur, hohes Smartphone-Pension, und eine starke Präsenz führender App-Entwickler und Telekommunikationsanbieter, mit den USA eine signifikante Aufnahme von Fernüberwachungs- und Telemedizin-Services, angetrieben durch Innovationen in KI, tragbare Integration und Echtzeit-Analysen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im mHealth-Markt während der Prognosezeit aufgrund der steigenden Smartphone-Adoption, der zunehmenden Internetdurchdringung und Regierungsinitiativen zur Förderung digitaler Gesundheitslösungen
- Das Segment Remote Monitoring Services dominierte den mHealth-Markt mit einem Marktanteil von 41.5% im Jahr 2025, der durch seine bewährte Wirksamkeit bei chronischem Krankheitsmanagement, Patientenengagement und Integration mit verschleißfähigen Geräten für kontinuierliches Gesundheitstracking getrieben wurde.
Report Scope und mobile Gesundheit (mhealth) Marktsegmentierung
|
Attribute |
Mobile Gesundheit (Gesundheit) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bereich Mobile Health (Gesundheit)
„AI-Driven personalized Healthcare and Remote Monitoring“
- Ein signifikanter und beschleunigter Trend im globalen mHealth-Markt ist die wachsende IntegrationKünstliche Intelligenz(AI) und maschinelles Lernen in mobile Gesundheits-Apps und tragbare Geräte, Verbesserung der personalisierten Pflege undvorausschauende Analytik
- Zum Beispiel analysiert die HealthTap AI-Plattform Patienteneingänge, um maßgeschneiderte Gesundheitsempfehlungen und -beratung zu bieten, während Fitbit und Apple Watch KI für kontinuierliche Gesundheitsüberwachung und vorausschauende Alarme integrieren
- KI in mHealth ermöglicht Funktionen wie vorausschauende Risikobewertung für chronische Krankheiten, automatisierte Gesundheits-Coaching und intelligente Benachrichtigungen für die Medikamentenhaftung. Zum Beispiel, Cardiogram verwendet KI, um frühe Anzeichen von atrialen Fibrillation und andere kardiale Bedingungen von tragbaren Daten zu erkennen
- Die nahtlose Integration von mHealth Apps mitelektronische Gesundheitsakte(EHR) und Telemedizin-Plattformen ermöglichen es Gesundheitsdienstleistern, die Patientengesundheit fern zu überwachen und proaktiv zu intervenieren, die Ergebnisse zu verbessern und Krankenhausbesuche zu reduzieren
- Dieser Trend hin zu intelligenteren, datengesteuerten und vernetzten Gesundheitslösungen ist die Neudefinition der Patientenerwartungen für mobile Gesundheitsdienste. Daher entwickeln Unternehmen wie Ada Health KI-fähige Diagnose-Apps, die Symptom-Check- und Gesundheitseinsichten auf Basis von Echtzeit-Patientendaten liefern
- Die Nachfrage nach mobilen Gesundheitslösungen mit vorausschauender KI- und personalisierter Überwachung wächst sowohl in der klinischen als auch in der Verbraucherbranche rapide, da Patienten zunehmend Bequemlichkeit, Engagement und kontinuierlichen Zugang zu gesundheitlichen Erkenntnissen priorisieren
- Erweiterung von mehrsprachigen und kulturell adaptiven mHealth Apps hilft, breitere Patientenpopulationen zu erreichen, die globale Adoption und Zugänglichkeit zu unterstützen
Mobile Gesundheit (mhealth) Marktdynamik
Fahrer
„Erhöhung der Annahme digitaler Gesundheits- und Telemedizinplattformen“
- Die steigende Übernahme von Smartphones, tragbaren Geräten und Telemedizin-Plattformen ist ein wichtiger Treiber für das beschleunigte Wachstum von mHealth-Lösungen
- So erweiterte Teladoc Health im März 2025 sein virtuelles Pflegeangebot um die Integration von KI-gesteuerter Fernüberwachung und chronischem Pflegemanagement, die Verbesserung der Patientenbindung und Pflegekontinuität
- Da Patienten und Anbieter zunehmend zugängliche, kostengünstige und personalisierte Gesundheitsdienste suchen, bieten mHealth-Apps Echtzeit-Beratungen, Fernüberwachung und datengesteuerte Gesundheitseinsichten und bieten eine überzeugende Alternative zu traditioneller Pflege
- Das zunehmende Bewusstsein für die präventive Gesundheitsversorgung, das chronische Krankheitsmanagement und die patientenzentrierte Pflege stärkt die Integration mobiler Gesundheitswerkzeuge in das tägliche Leben, unterstützt die kontinuierliche Gesundheitsverfolgung und zeitnahe Eingriffe
- Die Bequemlichkeit der Fernüberwachung, der Telekonsultationen und der personalisierten KI-Betreuung sowie der steigenden Digitalisierungsinitiativen im Gesundheitswesen treibt die mHealth-Adoption in entwickelten und aufstrebenden Märkten voran
- Partnerschaften zwischen Gesundheitsdienstleistern, Technologieunternehmen und Versicherungsunternehmen ermöglichen eine integrierte Betreuung über mHealth-Plattformen, eine Stärkung des Marktwachstums
- Zunehmende Regierungsinitiativen und digitale Gesundheitspolitik zur Unterstützung der Telemedizin-Rückerstattung und der Übernahme der Fernüberwachung werden weiter beschleunigt
Zurückhaltung/Challenge
„Datenschutzbelange und Regulierungskonformität“
- Fragen rund um Datenschutz, Cybersicherheit und regulatorische Compliance stellen eine bedeutende Herausforderung für eine breitere mHealth-Adoption dar, da Apps sensible Gesundheitsinformationen sammeln
- So haben z.B. hochkarätige Verletzungen in mobilen Gesundheits-Apps das Verbraucherbewusstsein und die Hesitanz in Bezug auf die digitale Speicherung personenbezogener Gesundheitsdaten erhöht
- Die Bewältigung dieser Bedenken durch HIPAA-konforme Plattformen, eine sichere Verschlüsselung und transparente Datenschutzrichtlinien ist für den Aufbau von Nutzervertrauen unerlässlich. Unternehmen wie MyChart und Babylon Health betonen starke Datenschutzprotokolle, um Nutzer zu beruhigen
- Darüber hinaus können die Unterschiede in den Gesundheitsvorschriften in den Ländern sowie die hohen Kosten für fortgeschrittene AI-fähige Gesundheits-Apps und -Geräte die Annahme von preisempfindlichen Nutzern, insbesondere in Schwellenländern, behindern.
- Während die Erreichbarkeit der App allmählich verbessert wird, kommen Premium-Funktionen wie KI-Diagnostik, verschleißfähige Integration und Telekonsultation häufig zu höheren Kosten, was die Zugänglichkeit begrenzt
- Die Bewältigung dieser Herausforderungen durch verbesserte Cybersicherheit, regulatorische Ausrichtung und kostengünstige mobile Gesundheitslösungen wird für ein nachhaltiges Marktwachstum entscheidend sein
- Begrenzte digitale Alphabetisierung bei älteren Erwachsenen und ländlichen Bevölkerungen kann die Annahme der mGesundheit trotz verfügbarer Technologie einschränken
- Fragmentierte Ökosysteme im Gesundheitswesen und mangelnde Standardisierung in mobilen Gesundheitsplattformen können die nahtlose Integration und Dateninteroperabilität über Anbieter hinweg behindern
Wie wird der Mobile Health (mhealth) Markt segmentiert
Der Markt wird auf Basis von Produkt und Service, mHealth Apps, medizinischen Apps und mHealth Services segmentiert.
- Von Produkt und Service
Auf Basis von Produkt und Service wird der mHealth-Markt in vernetzte medizinische Geräte, mHealth-Apps, medizinische Apps und mHealth-Services segmentiert. Das angeschlossene medizinische Gerätesegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Annahme von tragbaren Geräten, intelligenten Glukosimetern und Remote Monitoring-Tools für das chronische Krankheitsmanagement. Krankenhäuser und Kliniken integrieren diese Geräte zunehmend mit Tele-Gesundheitsplattformen und ermöglichen Echtzeit-Datenerfassung und -analysen für Ärzte und Pflegeteams. Patienten profitieren von kontinuierlicher Überwachung, Früherkennung von Anomalien und personalisierten Pflegeempfehlungen. Die Dominanz wird durch regulatorische Zulassungen für Medizinprodukte und Partnerschaften zwischen Geräteherstellern und Gesundheitsdienstleistern weiter gestärkt. Auch die steigende Nachfrage nach hausbasierten Pflege- und Telemonitoring-Services unterstützt das Wachstum dieses Segments. Kontinuierliche Innovationen in der Miniaturisierung, der Batterieeffizienz und der AI-getriebenen Analytik verbessern die Usability und Adoption.
Das andere angeschlossene medizinische Gerätesegment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die Erweiterung von Anwendungen in der Heimpflege, Fitness-Tracking und vorbeugende Gesundheitsversorgung betrieben wird. Geräte wie intelligente Thermometer, tragbare ECG-Monitore und Pulsoximeter werden zunehmend mit Smartphones und Apps für Echtzeit-Feedback integriert. Das Bewusstsein der Verbraucher für das persönliche Gesundheitsmanagement und die Selbstüberwachung der Antriebe zu erhöhen. Fortschritte in der IoT-Konnektivität, Cloud-basierte Analysen und Interoperabilität verbessern die Attraktivität. Einfache Nutzung, Erschwinglichkeit und Kompatibilität mit Android- und iOS-Plattformen beschleunigen die Annahme weiter. Innovationen in nicht-invasiven Monitoring- und AI-assisted Health Insights erweitern das Anwendungspotenzial und die Marktdurchdringung.
- Von mHealth Apps
Auf Basis der mHealth-App ist der mHealth-Markt in Healthcare-Apps und Medikamentenmanagement-Apps unterteilt. Healthcare-Apps dominierten den Markt im Jahr 2025 mit dem größten Umsatzanteil aufgrund multifunktionaler Fähigkeiten wie Telekonsultation, Terminplanung, Fitness-Tracking und Integration mit tragbaren Geräten. Verbraucher verlassen sich zunehmend auf diese Apps für präventive Pflege, Lifestyle-Management und kontinuierliches Engagement mit Gesundheitsdienstleistern. Dominance wird durch App Store Penetration, Smartphone Zugänglichkeit und AI-fähige Gesundheitsanalyse-Funktionen verstärkt. Partnerschaften zwischen Krankenhäusern, Kliniken und App-Entwicklern verbessern die Adoption für die Patientenüberwachung. Steigende Annahme von digitalen Wellness-Programmen und Remote Health Management verstärkt das Segment. Verbrauchernachfrage nach personalisierten Erkenntnissen und visualisierten Gesundheitsdaten treibt die Präferenz für Healthcare-Apps.
Das Medikamentenmanagement-Apps-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigendes Bewusstsein über Medikamente Einhaltung, Polypharmazie und chronische Krankheitsmanagement. Diese Apps bieten Erinnerungen, Dosierungsverfolgung, Refill-Benachrichtigungen und Interaktionswarnungen, um Medikamente Fehler zu verhindern. Die Integration mit Tele-Gesundheitsplattformen und Pharmazie-Services verbessert das Dienstprogramm. Die zunehmende ältere Bevölkerung und Patienten mit chronischen Erkrankungen tragen zu einer anhaltenden Nachfrage bei. Regulatorische Ermutigung für digitale Adhärenz-Tools und Versicherungsunterstützung beschleunigen das Wachstum weiter. KI-getriebene Funktionen, die Dosierungspläne optimieren und die Einhaltungsmuster verbessern auch Kraftstoffannahme.
- Medizinische Apps
Auf Basis medizinischer Apps wird der Markt in medizinische Referenzapps, medizinische Weiterbildungsapps, Patientenmanagement- und Überwachungsapps sowie Kommunikations- und Beratungsapps segmentiert. Patientenmanagement und Monitoring-Apps dominierten den Markt im Jahr 2025, angetrieben durch Echtzeit-Gesundheitstracking, Remote-Beratungen und Integration mit elektronischen Gesundheitsakten (EHR). Krankenhäuser und Kliniken nutzen diese Apps zur Verbesserung der Workflow-Effizienz, Pflege-Koordination und Patientenergebnisse. Dominance wird durch Telemedizin-Adoption, AI-fähige Analytik und IoT-Integration unterstützt. Anbieter profitieren von einer verstärkten Interaktion und datengesteuerten Entscheidungsfindung. Innovationen in Usability, Interface Design und sicherer Datenaustausch stärken dieses Segment weiter. Die Verbraucherpräferenzen für Apps, die eine langfristige Gesundheitsüberwachung bieten, tragen ebenfalls zu ihrer Führung bei.
Das Segment Kommunikations- und Beratungs-Apps wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die steigende Notwendigkeit virtueller Konsultationen, sicheres anbieter-Patienten-Messaging und Remote-Kollaboration unter medizinischen Teams getrieben wird. Diese Apps erleichtern Telemedizin, Fachreferenzen und Patientenerziehung, verbessern die Zugänglichkeit und verringern geographische Barrieren. High-Speed-Internetdurchdringung und unterstützende Regierungspolitiken erhöhen die Annahme. Die Integration mit KI-Triage-Systemen, Videokonferenzen und Sprachassistenten erhöht weiter Nutzen. Mehrsprachige und kulturell adaptive Plattformen erweitern die globale Reichweite. Das Bewusstsein für digitale Kommunikationslösungen im Gesundheitswesen in Schwellenländern beschleunigt das Wachstum weiter.
- mHealth Services
Auf Basis von mHealth-Diensten wird der Markt in Fernüberwachungsdienste, Diagnose- und Beratungsdienste, Behandlungsdienstleistungen, Gesundheitssystem stärkende Dienstleistungen, Fitness- und Wellnessdienstleistungen und Präventionsdienstleistungen segmentiert. Die Fernüberwachungsdienste dominierten den Markt im Jahr 2025 mit einem Marktanteil von 41,5%, angetrieben von Gesundheitsdienstleistern, die angeschlossene Geräte und Tele-Gesundheits-Plattformen übernehmen, um Patienten fern zu überwachen. Kontinuierliche Datenerfassung, Echtzeit-Benachrichtigungen und AI-getriebene Analytik verbessern die Patientensicherheit und reduzieren Krankenhausaufenthalte. Mobile Apps ermöglichen eine nahtlose Kommunikation zwischen Patienten und Anbietern und ermöglichen eine zeitnahe Intervention. Staatliche Unterstützung und Versicherungsanreize für die Teleüberwachung erhöhen die Annahme. Innovationen in tragbaren Sensortechnologien und Cloud-basierte Analytik stärken das Segment. Auch das zunehmende präventive Gesundheitsbewusstsein und das patientenzentrierte Pflegemanagement tragen zur Nachfrage bei.
Das Segment Fitness- und Wellness-Services wird von 2026 bis 2033 die schnellste Wachstumsrate erleben, die von steigendem Verbraucherinteresse an präventiven Gesundheits-, Lifestyle- und digitalen Fitnessprogrammen getragen wird. Zu diesen Dienstleistungen gehören Aktivitätstracking, Ernährungsmanagement, geistige Wellness-Apps und Wellness-Coaching, die über mobile Apps und tragbare Geräte geliefert werden. Das Eindringen von Smartphones, das zunehmende Gesundheitsbewusstsein und die Gamification-Funktionen tragen zur schnellen Adoption bei. Die Integration mit unternehmenseigenen Wellnessprogrammen, Versicherungsanreizen und kI-basierten personalisierten Empfehlungen beschleunigt das Wachstum weiter. Gesundheitsbewusstseinskampagnen und soziale Medien beeinflussen die globale Adoption. Kontinuierliche Innovationen im Fitness- und AI-geführten Wellness-Tracking erweitern die Anwendung und Marktdurchdringung dieses Segments.
Welche Region hält den größten Anteil am Markt für mobile Gesundheit (Gesundheit)
- Nordamerika dominierte den mHealth-Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch die frühe Einführung von digitalen Gesundheitstechnologien, fortschrittliche Gesundheitsinfrastruktur, hohes Smartphone-Pension, und eine starke Präsenz führender App-Entwickler und Telegesundheitsanbieter
- Verbraucher in der Region verlassen sich zunehmend auf mobile Gesundheits-Apps, angeschlossene medizinische Geräte und Fernüberwachungsdienste für chronisches Krankheitsmanagement, Fitness-Tracking und vorbeugende Versorgung
- Diese Dominanz wird weiter unterstützt durch hohe Einwegeinkommen, technologisch geneigte Bevölkerungen, unterstützende Gesundheitspolitiken und wachsende Integration von mHealth-Lösungen mit Telemedizin-Plattformen, die Schaffung von mobiler Gesundheit als eine bevorzugte Lösung für einzelne Verbraucher und Gesundheitsdienstleister in Krankenhäusern, Kliniken und Heimpflege-Einstellungen
US Mobile Health (mhealth) Marktaufsicht
Der US mHealth-Markt eroberte den größten Umsatzanteil von 78 % im Jahr 2025 in Nordamerika, der durch die rasche Übernahme von Smartphones, tragbaren Geräten und Telegesundheitsplattformen getrieben wurde. Verbraucher priorisieren zunehmend digitale Gesundheitslösungen für chronisches Krankheitsmanagement, Fitness-Tracking und präventive Pflege. Die zunehmende Vorliebe für mobile Apps, angeschlossene medizinische Geräte und Fernüberwachungsdienste fördert die mHealth-Industrie weiter. Darüber hinaus verbessert die Integration mit AI-fähigen Plattformen, elektronischen Gesundheitsakten (EHR) und beliebten Gesundheits-Apps die gesamte Benutzererfahrung und klinische Effizienz. Eine verstärkte staatliche Unterstützung für Telemedizin- und Fernpflegeinitiativen trägt ebenfalls zur Markterweiterung bei. Die USA führen weiterhin durch hohe Einwegeinkommen, starke Gesundheitsinfrastruktur und technologisch geneigte Verbraucher.
Europa Mobile Gesundheit (mHealth) Marktaufsicht
Der europäische mHealth-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR-Markt ausbauen, der vor allem durch eine unterstützende Gesundheitspolitik und den zunehmenden Bedarf an Remote- und Digital Healthcare-Lösungen getrieben wird. Die zunehmende Urbanisierung und die Übernahme von vernetzten medizinischen Geräten fördern das Wachstum sowohl im Wohn- als auch im klinischen Bereich. Die europäischen Verbraucher sind auch auf die Bequemlichkeit, Echtzeitüberwachung und personalisierte Gesundheitseinsichten von mHealth-Lösungen angewiesen. Der Markt zeugt von einer starken Nachfrage sowohl in Krankenhäusern als auch in der Heimpflege, wobei mobile Gesundheits-Apps und Fernüberwachungsdienste integraler Bestandteil des präventiven und chronischen Pflegemanagements sind. Innovationen im sicheren Datenaustausch, Interoperabilität und AI-basierte Analytik beschleunigen die Adoption weiter. Grenzüberschreitende Gesundheitskooperationen und steigende Telemedizininitiativen stärken den Marktausblick der Region.
US Mobile Health (mHealth) Marktaufsicht
Der US mHealth-Markt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch die zunehmende Sensibilisierung für digitale Gesundheitslösungen und die steigende Akzeptanz mobiler Gesundheits-Apps bei Patienten und Gesundheitsdienstleistern getrieben wird. Der wachsende Fokus auf Vorsorge, chronisches Krankheitsmanagement und Telekonsultationen ist die Nachfrage. Darüber hinaus fördern die robuste Gesundheitsinfrastruktur und die regulatorische Unterstützung für mobile Gesundheitsplattformen die Übernahme. Die Integration mit tragbaren Geräten, Patientenüberwachungs-Apps und AI-basierten Analyse-Tools verbessert die Bequemlichkeit, Zugänglichkeit und klinische Ergebnisse. Das blühende E-Gesundheit-Ökosystem des Landes und wachsende Telemedizin-Initiativen stimulieren weiterhin das Marktwachstum.
Deutschland Mobile Gesundheit (mHealth) Marktaufsicht
Der deutsche mHealth-Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für digitale Gesundheitslösungen und die starke Nachfrage nach technologisch fortschrittlichen Gesundheitsdienstleistungen gefördert wird. Krankenhäuser, Kliniken und Heimpflegeanbieter übernehmen zunehmend Fernüberwachungs- und Telegesundheitsdienste. Der Fokus Deutschlands auf Innovation, Nachhaltigkeit und Privatsphäre richtet sich an die Annahme sicherer mHealth-Plattformen. Die Integration mit elektronischen Gesundheitsdaten, AI-basierten Diagnosen und mobilen Apps verbessert das Patientenengagement und die klinische Effizienz. Die Verfügbarkeit von staatlichen Anreizen und Rückzahlungspolitiken für digitale Gesundheitslösungen unterstützt auch die Markterweiterung. Verbraucherpräferenz für Bequemlichkeit, personalisierte Betreuung und vorbeugende Gesundheitsversorgung treibt Wachstum voran.
Asia-Pacific Mobile Health (mHealth) Marktaufsicht
Der asiatisch-pazifische mHealth-Markt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 26% wachsen, angetrieben durch die Erhöhung der Smartphone-Durchdringung, das steigende Gesundheitsbewusstsein und die zunehmende Einführung von tragbaren Geräten und mobilen Gesundheits-Apps. Die Neigung der Region gegenüber Telemedizin, Fernüberwachung und vorbeugende Versorgung beschleunigt die Annahme von mHealth. Regierungsinitiativen zur Unterstützung der digitalen Gesundheitsinfrastruktur und intelligenter Gesundheitslösungen treiben Wachstum in Ländern wie China, Japan und Indien. Darüber hinaus fördern APACs große Bevölkerungsbasis, wachsende Mittelschicht und zunehmende Urbanisierung das Marktpotenzial. Innovationen in erschwinglichen mobilen Gesundheitsplattformen und AI-powered Health Analytics erweitern die Zugänglichkeit zu einer breiteren Verbraucherbasis.
Japan Mobile Gesundheit (mHealth) Marktaufsicht
Der japanische mHealth-Markt gewinnt an Dynamik durch hohe Smartphone-Durchdringung, schnelle Urbanisierung und zunehmende Einführung vernetzter medizinischer Geräte. Der Markt legt einen starken Schwerpunkt auf vorbeugende Pflege, Komfort und Echtzeit-Gesundheitsüberwachung. Die Integration von mHealth-Apps mit verschleißfähigen Geräten, AI-Diagnostik und Telekonsultationsplattformen führt zur Adoption. Darüber hinaus dürfte die alternde Bevölkerung Japans die Nachfrage nach leicht zu bedienenden, sicheren und zuverlässigen Ferngesundheitslösungen ankurbeln. Krankenhäuser, Kliniken und Heimpflegeanbieter nutzen zunehmend mobile Gesundheitsplattformen, um die Patientenergebnisse zu verbessern. Das Bewusstsein der Verbraucher für digitale Gesundheitsinstrumente und staatliche Anreize stärken den Markt weiter.
Indien Mobile Gesundheit (mHealth) Markt Einblick
Der indische mHealth-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der durch die steigende Smartphone-Adoption, den Ausbau des Gesundheitszugangs und die zunehmende Sensibilisierung für die präventive Betreuung getrieben wurde. Mobile Health Apps, Fernüberwachungsdienste und angeschlossene medizinische Geräte werden zunehmend über Wohn-, klinische und ländliche Gesundheitseinstellungen genutzt. Regierungsinitiativen zur Unterstützung von Telemedizin und digitalen Gesundheitsplattformen beschleunigen die Annahme. Die wachsende Mittelschicht, steigende Einwegeinkommen und die Erschwinglichkeit mobiler Gesundheitslösungen tragen weiter zum Marktwachstum bei. Inländische Start- und Technologieunternehmen werden aktiv in KI-fähigen Apps und tragbaren Gesundheitsgeräten entwickelt. Indiens Fokus auf digitale Gesundheit, intelligente Städte und barrierefreie Gesundheitslösungen stärkt den gesamten mHealth-Markt.
Welche sind die Top-Unternehmen im Bereich Mobile Health (Gesundheit) Markt
Die Mobile Health (mhealth) Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Apple Inc. (USA)
- Samsung (Südkorea)
- Teladoc Health, Inc. (USA)
- Medtronic (Irland)
- Dexcom, Inc. (USA)
- Koninklijke Philips N.V. (Niederländische)
- Omron Corporation (Japan)
- Johnson & Johnson Services, Inc. (USA)
- Qualcomm Technologies, Inc. (USA)
- Garmin Ltd. (Schweiz)
- (Frankreich)
- Huawei Technologies Co., Ltd. (China)
- Xiaomi Corporation (China)
- Veradigm LLC (USA)
- AirStrip Technologies, Inc. (USA)
- AliveCor, Inc. (USA)
- iHealth Labs, Inc. (USA)
- BioTelemetrie, Inc. (USA)
- Pear Therapeutics, Inc. (USA)
- Omada Health, Inc. (USA)
Was sind die neuesten Entwicklungen in Mobile Health (mhealth) Markt
- Im März 2026 präsentierten Samsung und b.well Connected Health ein Smartphone-basiertes Health Record Access Feature bei HIMSS26 und ermöglichten es Samsung Health Anwendern, ihre medizinischen Daten über QR-Codes mit teilnehmenden Gesundheitsdienstleistern zu speichern und zu teilen, klinische Besuche zu optimieren und die Verwaltungslast zu reduzieren. Die Fähigkeit erweitert die mobile Gesundheitsfunktionalität durch die Integration von tragbaren Daten und longitudinalen Patientenakten in eine Plattform, um traditionelle Papieraufnahme zu ersetzen
- Im März 2025 kündigte die neuseeländische Regierung einen nationalen 24/7-Tele-Gesundheitsdienst an, der Online-Termine mit allgemeinen Praktizierenden und Krankenschwester-Praktizierenden anbietet, die mobile Gesundheits Zugänglichkeit und die virtuelle Versorgung im ganzen Land erweitert. Diese Initiative spiegelt die zunehmende Rolle der nationalen Politik bei der Erweiterung von mHealth-Diensten über Pilotprogramme hinaus in breite öffentliche Gesundheitsversorgung
- Im Februar 2025 lancierte Amazon Telegesundheitsdienste für seine Prime-Mitglieder, die preisfeste Telefon-Gesundheitsbesuche, Behandlungspläne und Medikamentenlieferungen anbieten, und nutzte damit seine bestehende Verbraucherbasis, um den digitalen Gesundheitszugang im Maßstab zu erweitern. Dieser Schritt signalisiert den großen Tech-Plattform-Eintritt in den Mainstream mHealth-Service-Vorsorge
- Im Januar 2025 stellte Samsung auf seiner Samsung Health mobilen App in Indien eine neue Funktion für persönliche Gesundheitsdaten vor, die es Nutzern ermöglicht, ihr Ayushman Bharat Health Account (ABHA) sicher zu erstellen und zuzugreifen und medizinische Geschichte und Gesundheitsdaten digital zu verwalten. Diese Einführung verbessert mHealth-Dienstleistung durch die Integration von persönlichen Gesundheitsakten mit mobiler Gesundheits-Tracking, die Verringerung der Abhängigkeit von physischen Papierarbeiten und den Zugang zu umfassenden Gesundheitsinformationen
- Im Juni 2024 kündigte Dexcom an, dass das G7 Continuous Glucose Monitoring (CGM) System jetzt direkt mit der Apple Watch in den USA kompatibel ist, so dass es das erste CGM ist, Echtzeit-Glucose-Lesen am Handgelenk anzuzeigen, ohne ein Smartphone-Gerät zu benötigen. Diese Entwicklung verbessert den Komfort für Anwender, die Diabetes verwalten und stellt eine signifikante Integration von mHealth Gerätedaten mit verschleißfähiger Technologie dar
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











