


Kunststoff-Verarbeitungs- und -Verarbeitungsmaterial (Nitroaromatic Energetic Compounds, Nitramine Energetic Compounds, Energetic Cellulose Materials, Primary Initiating Compounds, Inorganic Oxidizers, Metallic & Metalloid Fuels, Non-Metallic Fuels & Combustible Ingredients
Was ist die militärische Explosivstoffe Rohstoffmarktgröße und -wachstumsrate
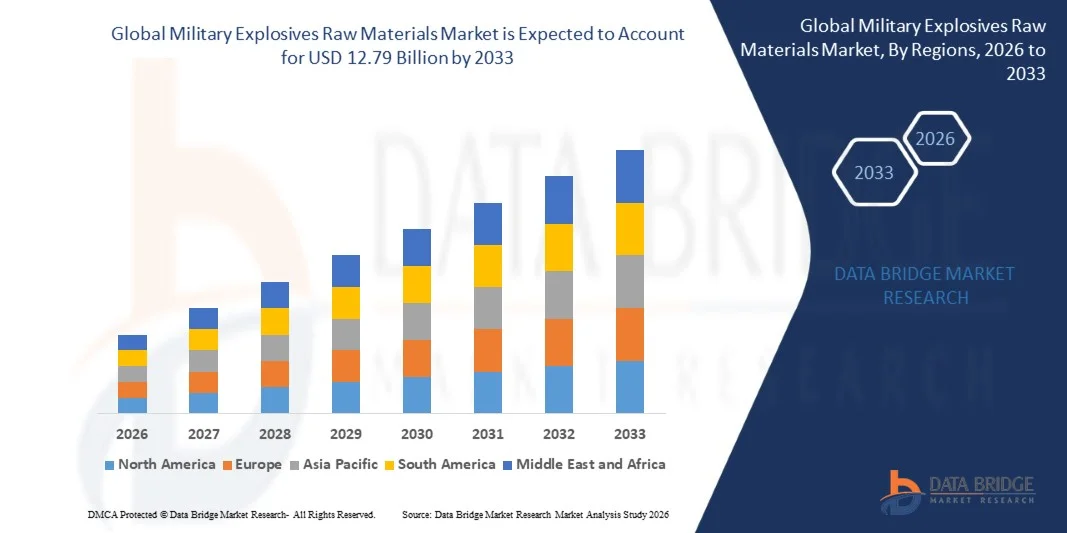
- Wie bei der Data Bridge Market Research Analyse wurde der Rohstoffmarkt für militärische Sprengstoffe geschätzt8,40 Mrd. USD in 2025und wird zu erreichen12,79 Milliarden USD bis 2033, in einemCAGR von 5,40% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach militärischer Munition der nächsten Generation, die Entwicklung fortschrittlicher Waffensysteme und den steigenden Fokus auf die Verbesserung der explosiven Leistung, Sicherheit und Zuverlässigkeit getrieben wird. Wachsende Investitionen in Raketensysteme, Artilleriemunition und präzisionsgeführte Munition erhöhen den Bedarf an spezialisierten Rohstoffen.
- Die zunehmenden geopolitischen Spannungen weltweit, kombiniert mit steigenden militärischen Modernisierungsinitiativen und der Erweiterung der Verteidigungsproduktionskapazitäten, sind zwingende Regierungen und Verteidigungsunternehmer, um ihre Lieferketten für kritische explosive Rohstoffe zu stärken. Die zunehmende Einführung von fortschrittlichen energetischen Materialien und unempfindlichen Munitionstechnologien unterstützt die Entwicklung sicherer, stabilerer und leistungsstarker explosiver Systeme für militärische Anwendungen
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8,40 Milliarden
- Voraussichtlicher Marktwert (2033): USD 12,79 Milliarden
- Prognose CAGR (2026–2033): 5.40%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Military Explosives Raw Materials Market
- Nordamerika dominierte den Militärexplosionsrohstoffmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch hohe Verteidigungsausgaben, fortschrittliche Munitionsproduktionsinfrastruktur und kontinuierliche Investitionen in Raketen-, Artillerie- und Präzisionswaffenprogramme.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,9% von 2026 bis 2033 sein, die durch die Erhöhung der Militärbudgets, die Erweiterung der indigenen Verteidigungsproduktion Fähigkeiten und die steigende Nachfrage nach fortschrittlichen Munitionssystemen in China, Indien, Japan und Südkorea angetrieben wird.
- Das nitramine energetische Verbindungen Segment führte den Markt mit einem Anteil von 35% im Jahr 2025, angetrieben durch umfangreiche Nutzung von RDX und HMX über militärische explosive und Munitionssysteme.
- Primäre initiierende Verbindungen sind der am schnellsten wachsende Rohstofftyp, der zur Registrierung eines CAGR von 6,5% projiziert wird, was den Nachfrageschub für fortgeschritteneDetonate, elektronische Fuzes und moderne Waffeninitiationssysteme.
- Das sekundäre Detonationssegment dominierte die Funktionskategorie mit einem Umsatzanteil von 38% im Jahr 2025, führte durch umfangreiche Nachfrage nach energetischen Materialien, die in Sprengköpfen verwendet werden, ArtillerieMunitionBomben und Abbruchsysteme.
- Kristalle entfielen 2025 auf 32 % des Marktanteils, bevorzugt durch umfangreiche Verwendung von kristallinen energetischen Materialien in leistungsfähigen militärischen explosiven Formulierungen.
- Das zurückgewonnene oder wiederverarbeitete Sortensegment ist die am schnellsten wachsende Materialklasse, mit einem CAGR von 6,0%, angetrieben durch zunehmende Fokus auf Materialrückgewinnung, Ressourceneffizienz und Munitionslebenszyklusmanagement.
Bericht Umfang und militärische Explosivstoffe Rohstoffmarktsegmentierung
|
Attribute |
Militär erkundet Rohstoffe Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im militärischen Explosivstoffmarkt
- Verteidigungshersteller stärken zunehmend innerstaatliche energetische Materialversorgungsketten, um die Munitionslastizität zu verbessern, die Importabhängigkeit zu verringern und die nachhaltige Produktion moderner Militärsysteme auf großen Verteidigungsmärkten und Regionen international zu unterstützen.
- So forderte das US-Verteidigungsministerium im November 2025 Industrievorschläge für mindestens sechs neue Energie- und Munitionsfabriken auf, die souveräne Produktion von kritischen energetischen Materialien wie Sprengstoff, Treibstoffe und verwandte Materialien für die Verteidigungsbereitschaft weltweit anzusprechen.
- Fortgeschrittene energetische Materialien werden zunehmend entwickelt, um Leistung, Stabilität, Sicherheit und Zuverlässigkeit in militärischer Munition zu verbessern.
- Verteidigungsprogramme priorisieren zunehmend widerstandsfähige Lieferketten für Sprengstoffe, Treibmittel, Vorläufer und andere kritische Materialien, die für eine nachhaltige Munitionsproduktion benötigt werden.
- So hat die Europäische Kommission im März 2024 500 Mio. EUR im Rahmen der ASAP zur Stärkung der Munitionsproduktion mit Projekten zur Sprengstoff- und Pulverherstellung, einschließlich mehr als 4.300 Tonnen zusätzlicher Sprengstoffkapazität, bereitgestellt.
- Da Regierungs- und Verteidigungshersteller die Munitionsbereitschaft und die Supply-Chain-Resilienz weiterhin priorisieren, wird die Nachfrage nach spezialisierten Militärexplosionsrohstoffen voraussichtlich stärken, die Investitionen in die heimische energetische Materialproduktionsfähigkeit in großen wehrproduzierenden Regionen und Märkten unterstützen.
Was sind die Haupttreiber des militärischen Explosives Rohstoffmarkt
- Die steigenden Verteidigungs- und Munitionsabbauprogramme erhöhen die Nachfrage nach explosiven Rohstoffen, die für die Herstellung von Artilleriemunition, Raketen, Treibstoffen und anderen militärischen Systemen weltweit im Bereich der Erweiterung von Verteidigungsprogrammen und Inventaren erforderlich sind.
- So hat die Europäische Kommission im März 2024 31 Projekte ausgewählt, die 513 Mio. EUR erhalten, um die Produktionskapazität der europäischen Munition zu erhöhen, darunter mehr als 4.300 Tonnen Sprengstoffkapazität für Verteidigungsgüter. Pressemitteilung der Europäischen Kommission
- Verteidigungsministerien und Hersteller erweitern die heimische Produktion von kritischen Chemikalien und energetischen Vorläufern, um ausländische Versorgungsabhängigkeiten zu reduzieren, industrielle Widerstandsfähigkeit zu stärken und langfristige Bereitschaft zu unterstützen.
- So erhielt das US-Verteidigungsministerium im Februar 2024 192,5 Mio. USD für die heimische Produktion mit 22 kritischen Verteidigungschemikalien, einschließlich Vorläufern und Oxidationsmitteln, die in energetischen Formulierungen für Anwendungen eingesetzt werden. US Department of Defense release
- Mit der zunehmenden Stärkung der Verteidigung Industriebasis und Munitionsversorgungsketten bleiben militärische Sprengstoffrohstoffe für die Erweiterung der Produktionskapazität und die Unterstützung moderner Waffensystemanforderungen in der Verteidigungsindustrie unerlässlich.
Welche Faktoren erschweren das Wachstum des Militärexpsives Raw Materials Market
- Militärexplosionsrohstoffproduktion erfordert erhebliche Investitionen durch spezialisierte Verarbeitungsanlagen, strenge Sicherheitssysteme, Umweltkontrollen und hochregulierte Fertigungsinfrastruktur.
- Zum Beispiel, im November 2025, erklärte das US-Ministerium für Verteidigung, dass Unternehmen, die neue energetische Einrichtungen vorschlagen, müssen auf das Niveau der Investitionen erforderlich, wirtschaftliche Rentabilität, regulatorische Anforderungen, Fähigkeiten, Technologie und geeignete Standorte, während Regierungsfinanzierung würde nicht erwartet, die Mehrheit der Investitionskosten zu decken.
- Diese Anforderungen können die Beteiligung kleinerer Anbieter begrenzen, insbesondere wenn gefährliche Materialvorschriften die Produktionskosten wesentlich erhöhen.
- So hat das US-Verteidigungsministerium im Juli 2026 22 Unternehmen mit Machbarkeitsstudienverträgen von jeweils bis zu 0,40 Mio. USD für geplante energetische Fertigungsstandorte vergeben, mit anschließenden Front End Engineering Design Verträgen von jeweils bis zu 6,63 Mio. USD, die die wesentlichen finanziellen und Planungsanforderungen illustrieren, bevor neue Anlagen gebaut werden können.
- Hohe Kapitalanforderungen und strenge regulatorische Verpflichtungen schränken weiterhin die Expansion ein, insbesondere für neue Teilnehmer und kleinere Hersteller, während längere Qualifizierungsprozesse die Kommerzialisierung verzögern, die Projektkosten erhöhen und eine breitere Angebotskettendiversifizierung trotz wachsender Anforderungen an die Verteidigungsnachfrage und Kapazitätserweiterung weltweit begrenzen können.
Wie wird der Military Explosives Rohstoffmarkt segmentiert
Der Militärexplosionsrohstoffmarkt wird auf Basis von Rohstofftyp, Funktion, physikalischer Form, Materialqualität, Verarbeitungsschritt und Anwendung segmentiert.
- Mit Rohmaterial Typ
Auf Basis des Rohstofftyps wird der Militärexplosionsrohstoffmarkt in nitroaromatische energetische Verbindungen, nitramine energetische Verbindungen, energetischeCelluloseMaterialien, primäre initiierende Verbindungen, anorganische Oxidationsmittel, metallische & metallloide Brennstoffe, nichtmetallische Brennstoffe & brennbare Inhaltsstoffe, Sensibilisatoren, energetische Weichmacher und nicht-energetische Weichmacher. Das Segment nitramine energetische Verbindungen dominierte den Markt mit einem Anteil von 2025 von 35% aufgrund einer umfangreichen Nutzung von RDX und HMX über militärische Spreng- und Munitionssysteme. Diese Materialien sind weit verbreitet in leistungsstarke energetische Formulierungen. Ihr etablierter Einsatz in der Verteidigungsindustrie bietet eine breite Nachfragebasis. Auch etablierte Produktionsfähigkeiten und Qualifizierungsanforderungen unterstützen die kontinuierliche Nutzung. Die zunehmende Munitionsproduktion und militärische Modernisierungsprogramme stärken die Nachfrage nach etablierten energetischen Verbindungen.
Das primäre Initiating Compounds-Segment soll das schnellste Wachstum bei einem CAGR von 6,5% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach fortschrittlichen Detonatoren, elektronischen Zündern und modernen Waffeninitiationssystemen angetrieben wird. Diese Materialien unterstützen eine kontrollierte und zuverlässige Initiierung in militärischen Anwendungen. Die zunehmende Annahme von Präzisionswaffen unterstützt die Nachfrage nach spezialisierten Initiationstechnologien. Verteidigungsorganisationen betonen auch eine verbesserte Zuverlässigkeit und Sicherheit in Waffensystemen. Das Wachstum in Raketen- und Luft- und Raumfahrtabwehrprogrammen unterstützt die Forderung nach fortschrittlichen Materialien. Die kontinuierliche Entwicklung von Initiationstechnologien schafft zusätzliche Nachfrage nach spezialisierten Rohstoffen.
- Durch die Funktion
Auf Basis der Funktion wird der Rohstoffmarkt für militärische Sprengstoffe in Primärinitiation, Sekundärdetonation, Treibstofferzeugung, Oxidation, Kraftstoffbeitrag, Bindung, Plastifizierung, Stabilisierung und andere Rohmaterialfunktionen segmentiert. Das sekundäre Detonationssegment dominierte den Markt mit einem Anteil von 2025 von 38%, unterstützt von umfangreicher Nachfrage nach energetischen Materialien in Sprengköpfen, Artilleriemunition, Bomben und Abbruchsystemen. Sekundäre energetische Materialien stellen einen wichtigen Bestandteil zahlreicher militärischer explosiver Anwendungen dar. Ihre etablierte Nutzung bietet eine breite und wiederkehrende Nachfragebasis. Verteidigungsmunitionsproduktions- und Nachfüllprogramme unterstützen weiterhin den Verbrauch. Die militärische Modernisierung ist auch weiterhin Anforderungen an zuverlässige energetische Materialien.
Das Segment der treibenden Energieerzeugung soll das schnellste Wachstum bei einem CAGR von 6,7% von 2026 bis 2033 registrieren, das von zunehmender Investition in Raketenantrieb, Raketensysteme und Langstreckenschlagfähigkeiten angetrieben wird. Propulsionsbedingte energetische Materialien sind für die Leistung von Raketen- und Raketensystemen unerlässlich. Die wachsende Entwicklung fortschrittlicher Raketenplattformen erhöht die Anforderungen an spezialisierte energetische Inputs. Verteidigungsmodernisierungsprogramme unterstützen Investitionen in Antriebstechnologien und Produktionskapazitäten. Die Erweiterung von langangelegten und präzisionsgeführten Systemen verstärkt die Nachfrage weiter. Die Forschung an fortschrittliche Antriebstechnologien unterstützt auch die Entwicklung von leistungsfähigen Materialsystemen.
- Durch physische Form
Auf der Grundlage der physikalischen Form wird der Rohstoffmarkt für militärische Sprengstoffe in Kristalle, Pulver, Granulate, Flocken, sphärische Partikel, Gele und andere gelieferte physikalische Formen segmentiert. Das Segment Kristalle dominierte den Markt mit einem Anteil von 2025 von 32%, aufgrund der umfangreichen Verwendung von kristallinen energetischen Materialien in leistungsfähigen militärischen explosiven Formulierungen. Kristalle Materialien bieten einheitliche physikalische Eigenschaften, die für etablierte energetische Anwendungen erforderlich sind. Ihre Nutzung wird durch eine etablierte Fertigungs- und Verarbeitungsinfrastruktur unterstützt. Verteidigungshersteller haben umfangreiche Erfahrung mit kristallinen energetischen Materialien über verschiedene Formulierungen. Ihre Verfügbarkeit in mehreren Rohstoffkategorien unterstützt die Flexibilität bei der Beschaffung. Die kontinuierliche Munitionsproduktion bietet eine stabile Nachfragebasis für kristalline Materialien.
Das Segment der sphärischen Partikel wird von 2026 bis 2033 das schnellste Wachstum bei einem CAGR von 6,2% registriert, das durch die zunehmende Einführung fortschrittlicher Verarbeitungstechnologien und ingenieurmäßiger Materialeigenschaften angetrieben wird. Sphärische Partikel können während der Materialbearbeitung günstige Fließ- und Verpackungseigenschaften liefern. Die zunehmende Betonung der kontrollierten Partikelmorphologie unterstützt ihre Verwendung in fortschrittlichen Formulierungen. Verbesserungen bei der Herstellung von Technologien ermöglichen eine größere Konsistenz bei der Partikelproduktion. Die Forschung an fortschrittliche energetische Materialien ist eine weitere Förderung der Entwicklung spezialisierter Teilchenstrukturen. Verteidigungshersteller konzentrieren sich zunehmend auf die Verbesserung der Produktionskonsistenz und der Materialleistung.
- Durch Material Grad
Auf der Grundlage der Materialqualität wird der Rohstoffmarkt für militärische Sprengstoffe in Standard-Verteidigungsklasse, hochreiner Qualität, Initiierungsgrad, hochexplosive Qualität, zurückgewonnene oder wiederaufbereitete Qualität und andere Materialqualitäten segmentiert. Das hochexplosive Sortensegment dominierte den Markt mit einem Anteil von 2025 von 31% aufgrund einer umfangreichen Nutzung in Raketen, Artilleriesystemen, Luftbomben und anderen energiereichen militärischen Anwendungen. Diese Materialien sind darauf ausgelegt, anspruchsvolle Leistungsanforderungen in militärischen Systemen zu erfüllen. Ihre breite Anwendung auf Munitions- und Waffenplattformen bietet eine erhebliche Verbrauchsbasis. Die etablierte Infrastruktur zur Verteidigungsherstellung unterstützt die kontinuierliche Beschaffung. Die zunehmende militärische Bereitschaftsinitiative ist eine anhaltende Nachfrage nach leistungsstarken energetischen Materialien. Die Modernisierungsprogramme unterstützen auch die kontinuierliche Auslastung über fortgeschrittene Waffensysteme.
Das zurückgewonnene oder wiederaufbereitete Sortensegment soll das schnellste Wachstum bei einem CAGR von 6,0 % von 2026 bis 2033 registrieren, unterstützt durch den zunehmenden Fokus auf Materialrückgewinnung, Ressourceneffizienz und Munitionslebenszyklusmanagement. Erholung und Wiederaufbereitung können Herstellern helfen, die Nutzung der verfügbaren energetischen Materialien zu verbessern. Die zunehmende Betonung auf nachhaltige Herstellungspraktiken fördert eine stärkere Aufmerksamkeit auf die Materialrückgewinnung. Verteidigungsorganisationen untersuchen auch Methoden zur Verbesserung der Ressourceneffizienz im Rahmen von Munitions-Lebenszyklusaktivitäten. Technologische Verbesserungen unterstützen mehr kontrollierte Erholungs- und Wiederaufbereitungsarbeiten. Umwelt- und Abfallwirtschaftsaspekte unterstützen das Interesse an diesen Prozessen weiter.
- Durch Verarbeitungsschritt
Auf der Grundlage des Verarbeitungsschrittes wird der Rohstoffmarkt für militärische Sprengstoffe in Kristallisation oder Umkristallisation, Fällung, Mikronisierung oder Größenreduzierung, Granulierung, Sprühtrocknung, Pressung oder Verdichtung, Rückgewinnung oder Wiederaufbereitung sowie andere abschließende kommerzielle Verarbeitungsschritte segmentiert. Das Segment Kristallisation oder Umkristallisation dominierte den Markt mit einem Anteil von 2025 von 29 % aufgrund seiner Bedeutung bei der Herstellung von energetischen Materialien mit kontrollierten physikalischen Eigenschaften. Das Verfahren ist weit verbreitet für die Materialreinigung und die kontrollierte Kristallbildung. Konsistente Materialeigenschaften sind für die nachgelagerte energetische Materialherstellung wichtig. Die etablierten Produktionsanlagen verfügen bereits über kristallisierende Fähigkeiten in ihre Fertigungsprozesse. Die Nachfrage wird durch die kontinuierliche Produktion von konventionellen und fortschrittlichen energetischen Materialien unterstützt. Strenge Qualitätsanforderungen verstärken die Bedeutung der kontrollierten Verarbeitung weiter.
Das Segment Mikronisierungs- oder Größenreduzierung soll das schnellste Wachstum bei einem CAGR von 6,4% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach präzisen Energiematerialien angetrieben wird. Die kontrollierte Partikelgröße ist für fortgeschrittene stoffverarbeitende Anwendungen zunehmend relevant. Verbesserungen der Größenreduzierungstechnologien ermöglichen es den Herstellern, engere Partikelspezifikationen zu erreichen. Eine solche Verarbeitung kann die Konsistenz bei nachgeschalteten Formulierungs- und Herstellungsvorgängen unterstützen. Die zunehmende Entwicklung fortschrittlicher Antriebs- und energetischen Systeme unterstützt die Nachfrage nach spezialisierten verarbeiteten Materialien. Forschungs- und Entwicklungsprogramme fördern auch eine stärkere Kontrolle über materielle Merkmale.
- Anwendung
Auf der Grundlage der Anwendung wird der Militärexplosionsrohstoffmarkt in Munitionsenergien, Artillerie, Tank & Mörtel Treibladungen, Raketentrieb, Luftabwehr-Interceptor-Energien, Raketenabwehr-Interceptor-Energien, Minen- & Abriss-Energien, Initiierung & Fuzing-Energien und andere Anwendungen segmentiert. Das Segment Munitionsenergie dominierte den Markt mit einem Anteil von 2025 von 34%, angetrieben durch kontinuierliche Anforderungen an Munitionsproduktion, Nachrüstung und Modernisierung. Munitionssysteme benötigen energetische Rohstoffe in mehreren Produktionsstufen und Anwendungen. Die große installierte Basis militärischer Munitionssysteme bietet eine erhebliche wiederkehrende Nachfragebasis. Verteidigungsorganisationen stärken weiterhin Munitionsbestände und Produktionskapazitäten. Modernisierungsprogramme unterstützen auch die Beschaffung von fortschrittlichen energetischen Materialien. Die etablierte Fertigungsinfrastruktur unterstützt das Segment weiter.
Das Raketenantriebssegment soll das schnellste Wachstum bei einem CAGR von 7,0 % von 2026 bis 2033 registrieren, unterstützt durch die Erhöhung der Investitionen in fortgeschrittene Raketensysteme, Langstreckenschlagfähigkeiten und Antriebstechnologien. Raketenantrieb erfordert spezialisierte energetische Materialien mit streng kontrollierten Leistungseigenschaften. Die zunehmende Entwicklung anspruchsvoller Raketenplattformen unterstützt die Nachfrage in der gesamten Antriebskette. Die Modernisierungsprogramme der Verteidigung verstärken Investitionen in die Fähigkeiten der Raketenfertigung. Die zunehmende Betonung auf Präzision und erweiterte Systeme unterstützt die Anwendung weiter. Weiterführende Forschung zu fortschrittlichen Antriebstechnologien schafft zusätzliche Anforderungen an spezialisierte Rohstoffe.
Welche Region hält den größten Teil des Militärs Explosives Rohstoffe Markt
- Nordamerika dominierte den Militärexplosionsrohstoffmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch hohe Verteidigungsausgaben, fortschrittliche Munitionsproduktionsinfrastruktur und kontinuierliche Investitionen in Raketen-, Artillerie- und Präzisionswaffenprogramme.
- Die Region profitiert auch von einer laufenden militärischen Modernisierung, einer starken heimischen Verteidigungsproduktion und etablierten Lieferketten für energetische Materialien und Munitionsproduktion. Die zunehmenden Investitionen in fortschrittliche Raketensysteme, Artillerieplattformen und Verteidigungstechnologien der nächsten Generation unterstützen weiterhin die Nachfrage nach militärischen Sprengstoffen in ganz Nordamerika.
US Military Explosives Rohstoffmarkt Einblick
Der US-Militärexplosionsrohstoffmarkt ist ein starkes Wachstum durch steigende Investitionen in Verteidigungsmodernisierung, Munitionsproduktion und fortschrittliche Raketen- und Antriebssysteme. Das reife Verteidigungs-Produktions-Ökosystem des Landes, zusammen mit der zunehmenden Annahme von fortschrittlichen energetischen Materialien und der Erweiterung der heimischen Produktionskapazitäten, ist die Nachfrage nach Munition, Artillerie, Raketen und Air-Defense-Anwendungen. Darüber hinaus wird die zunehmende Betonung auf die Stärkung von Verteidigungslieferketten und die Erhöhung der Produktionskapazität die Nachfrage nach militärischen Sprengstoffen im ganzen Land beschleunigen.
Asien-Pazifik Militär Explosivstoffe Rohstoffmarkt Einblick
Der asiatisch-pazifische Militärexplosions-Rohstoffmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch steigende Verteidigungsausgaben, militärische Modernisierung und steigende Investitionen in die häusliche Munition und Raketenfertigung in Ländern wie China, Indien und Japan, beobachtet wird. Die zunehmende Konzentration auf die Stärkung der Verteidigungsfähigkeit, die zunehmende Einführung fortschrittlicher Waffensysteme und die zunehmende Nachfrage nach indigener Produktion unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Entwicklung von Raketen-, Artillerie- und Luftschutzsystemen die Nachfrage nach spezialisierten energetischen Rohstoffen in der gesamten Region.
Japan Militär erforscht Rohstoffe Markt Insight
Der japanische Militärexplosionsrohstoffmarkt zeigt durch steigende Investitionen in Verteidigungsmodernisierung, erweiterte Raketenkapazitäten und Munitionsproduktion ein konsequentes Wachstum. Verteidigungshersteller und regierungsgestützte Programme konzentrieren sich zunehmend auf fortgeschrittene Raketen, Air-Defense-Systeme und andere militärische Plattformen und unterstützen die Nachfrage nach spezialisierten energetischen Rohstoffen. Darüber hinaus trägt die zunehmende Betonung der heimischen Verteidigungsproduktion, der Supply-Chain-Resilienz und fortschrittlicher militärischer Technologien zum Marktwachstum bei.
China Militär erforscht Rohstoffe Markt Insight
Der China-Militärexplosions-Rohstoffmarkt wächst rasant, angetrieben durch zunehmende Verteidigungsmodernisierung, Erweiterung der heimischen Munitionsproduktion und steigende Investitionen in Raketen- und Antriebstechnologien. Die zunehmende Entwicklung fortschrittlicher militärischer Plattformen und die zunehmende Fokussierung auf die indigene Verteidigungsproduktion erhöhen die Nachfrage nach spezialisierten energetischen Rohstoffen deutlich. Darüber hinaus unterstützen steigende Investitionen in Raketen, Artillerie, Luftverteidigung und Präzisions-geführte Waffensysteme Chinas expandierendem Militärexplosionsrohstoffmarkt.
U.K. Military Explosives Rohstoffmarkt Einblick
Der US-Militärexplosions-Rohstoffmarkt erlebt stetiges Wachstum, unterstützt durch steigende Verteidigungsmodernisierung, Munitionsproduktion und Investitionen in fortschrittliche Raketen- und Antriebssysteme. Die zunehmende Nachfrage nach Artillerie-, Rakete- und Air-Defense-Fähigkeiten trägt zu höheren Anforderungen an spezialisierte energetische Rohstoffe bei. Darüber hinaus unterstützen wachsende Investitionen in die häusliche Verteidigungsproduktionskapazität und zunehmender Fokus auf widerstandsfähige militärische Lieferketten das Marktwachstum in den USA.
Deutschland Militär erkundet Rohstoffe Markt Insight
Der deutsche Militärexplosionsrohstoffmarkt wächst aufgrund der wachsenden Verteidigungsmodernisierungsprogramme, der Munitionsproduktion und der zunehmenden Einführung fortschrittlicher Militärsysteme stetig. Verteidigungshersteller stärken die Fähigkeiten in Form von Artillerie-, Raketen- und Munitionsplattformen und unterstützen die Nachfrage nach spezialisierten energetischen Rohstoffen. Kontinuierliche Investitionen in die Verteidigungsproduktionsinfrastruktur, inländische Produktionskapazitäten und Supply-Chain-Resilienz, zusammen mit zunehmendem Fokus auf fortschrittliche militärische Technologien, treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen in Military Explosives Rohstoffmarkt
Die Militärexplosionsrohstoffindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- BAE Systems plc(USK)
- Cheming Group PLC(USK)
- EURENCO(Frankreich)
- Rheinmetall AG(Deutschland)
- Nitrochemie Wimmis AG(Schweiz)
- Nammo AS (Norwegen)
- General Dynamics Corporation (USA)
- Northrop Grumman Corporation (USA)
- Lockheed Martin Corporation (USA)
- L3Harris Technologies, Inc. (USA)
- Hanwha Corporation (Südkorea)
- Orica Limited (Australien)
- Dyno Nobel (Australien)
- Austin Powder Company (USA)
- EPC Groupe (Frankreich)
- MAXAM (Spanien)
- FORCIT Group (Finnland)
- Enaex S.A. (Chile)
- AEL Mining Services Limited (Südafrika)
- NobelSport (Frankreich)
Was sind die neuesten Entwicklungen im Military Explosives Raw Materials Market
- Im April 2025 kündigte BAE Systems große Durchbrüche in der Produktion von Energie und Treibmitteln an, die kontinuierliche Herstellung von Ansätzen zur Herstellung von Sprengstoffen der nächsten Generation unter Verringerung der Abhängigkeit von Nitrocellulose und Nitroglycerin. Das Unternehmen erklärte, dass diese Technologien zur Stärkung der Supply-Chain-Resilienz und zur Unterstützung einer gesteigerten Munitionsproduktion dienen sollen, wobei Anwendungen über Kleinwaffen und großkalibrige Munition verfügen.
- Im Dezember 2024 startete das US-Verteidigungsministerium die Task Force KINDRED, um Zwänge in der gesamten Energieversorgungskette zu beheben, darunter auch Rohstoffe wie Ammonium und Salpetersäure. Die Initiative brachte Industrieteilnehmer von Rohstofflieferanten durch Endenergiehersteller zusammen, um Supply-Chain-Herausforderungen und potenzielle Maßnahmen zur Sicherung und Erweiterung der energetischen Materialverfügbarkeit zu identifizieren.
- Im Juli 2023 kündigte BAE Systems eine Partnerschaft mit der Parsons Corporation an, um das Munitionswerk der Holston Army in Tennessee zu modernisieren und die Expansion der Sprengstoff- und Treibmittelproduktion zu unterstützen. Das Modernisierungsprogramm zielte darauf ab, die alternde Munitionsproduktionsinfrastruktur in fortgeschrittene chemische Verarbeitungsanlagen zu verwandeln und gleichzeitig die Sicherheit, Zuverlässigkeit und die Möglichkeit, neuere Fertigungstechnologien einzuführen.
- Im November 2022 unterzeichnete die Naval Surface Warfare Center Indian Head Division eine Vereinbarung mit Global Military Products zur Herstellung von Triaminotrinitrobenzol (TATB), die eine Prototyp-Skalierbarkeit für unempfindliche hochexplosive Kompositionen schaffte. Das Projekt umfasste Anlagen-Upgrades und die Entwicklung einer Pilot-Skala-Produktionsfähigkeit, die Unterstützung der Versorgung von fortschrittlichen energetischen Materialien für strategische Systeme und die Stärkung der inländischen energetischen Materialproduktion Fähigkeiten.
- Im März 2021 gründete das US-Konsortium Navy und National Armaments eine Partnerschaft, um die Technologieentwicklung im gesamten Energiesektor zu beschleunigen, wobei Sprengstoffe, Treibmittel, Sprengköpfe, Antriebssysteme und damit verbundene Technologien abgedeckt werden. Die Initiative wurde entwickelt, um Prototyping, Engineering-Entwicklung und Low-Rate-Produktion zu unterstützen, während die Supply-Chain-Herausforderungen in Verbindung mit kritischen energetischen Vorläufern und die Stärkung der US-Energien-Industriebasis.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











