


Global Mining Truck Market Segmentation, Nach Typ (Rigid Dump Trucks und Articulated Dump Trucks), Propulsion Type (Diesel, Hybrid und Elektro), Payload Capacity (Less als 100 Tonnen, 100–200 Tonnen, und mehr als 200 Tonnen), Power Output (bis zu 500 HP, 500–1,000 PS, und über 1000 HP), Anwendung (Coal Mining, Metall Mining, Mineral Mining, Trends und andere
Was ist die Mining Truck Markt Größe und Wachstum Rate
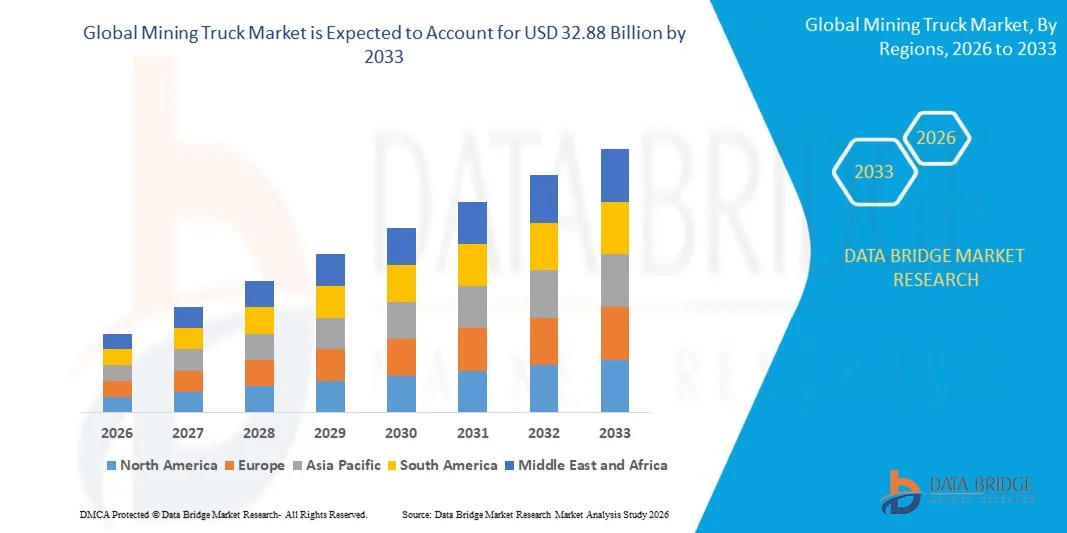
- Nach der Data Bridge Market Research Analyse wurde der Bergbauwagen bei21,10 Mrd. USD im Jahr 2025und wird zu erreichen32,88 Milliarden USD bis 2033, in einemCAGR von 5,70% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach hochleistungsfähigen Bergbauanlagen, der Ausweitung von Bergbau- und Untergrundaktivitäten, der Erhöhung der Mineral- und Metallproduktion und der wachsenden Investitionen in fortschrittliche und automatisierte Bergbau-Lkw abhängt.
- Der zunehmende Fokus auf Bergbauproduktivität, Betriebseffizienz und Emissionsreduktion, verbunden mit der wachsenden Einführung von Elektro-, Hybrid- und Autonomen Technologien, ist die Förderung von Bergbauunternehmen und Anlagenherstellern zur Entwicklung und Bereitstellung von Bergbaufahrzeugen der nächsten Generation. Diese Lkw bieten eine höhere Nutzlastkapazität, eine verbesserte Kraftstoffeffizienz, eine verbesserte Bedienersicherheit und eine größere Automatisierung und unterstützen ihre Übernahme durch Großbergbaubetriebe.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 21.10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 32,88 Milliarden
- Prognose CAGR (2026–2033): 5,70%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Mining Truck Market
- Nordamerika dominierte den globalen Bergbau-Lkw-Markt mit dem größten Umsatzanteil von 32,0% im Jahr 2025, unterstützt durch etablierte Bergbaubetriebe, Flottenmodernisierung, steigende Nachfrage nach Hochleistungs-Haulageanlagen und Investitionen in autonome und fortgeschrittene Bergbautechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,4% von 2026 bis 2033 sein, die durch den Ausbau von Bergbauaktivitäten, steigende Nachfrage nach Kohle und Metallen, zunehmenden Flottenersatz und zunehmende Übernahme von automatisierten und elektrischen Bergbauanlagen in China, Australien, Indien und Indonesien gefördert wird.
- Das Deponie-Lkw-Segment führte den Markt mit einem Anteil von 50,7% im Jahr 2025, angetrieben durch ihren umfangreichen Einsatz für den Transport großer Erz-, Über- und Mineralmengen über große Oberflächenabbauarbeiten.
- Das Segment der Lastkraftwagen ist die am schnellsten wachsende Lkw-Type, die eine CAGR von 8,1 % registriert, was die steigende Nachfrage nach kapazitätsintensiven Materialtransporten, die Erweiterung von betriebsinternen Bergbaubetrieben und die Integration von Automatisierungs- und Flottenmanagement-Technologien widerspiegelt.
- Das selbetriebene Segment dominierte die Power-Source-Kategorie mit einem Umsatzanteil von 86,0% im Jahr 2025, unterstützt von hoher Leistung, etablierter Kraftstoffinfrastruktur, langer Reichweite und Zuverlässigkeit bei anspruchsvollen Heavy-Duty-Mining-Betrieben.
- Das Segment der Nutzlastkapazität von 200 bis 400 Tonnen entfiel 2025 auf 38,2 % des Marktanteils, was durch die zunehmende Vorliebe für hochbezahlte Bergkraftfahrzeuge bedingt ist, die in weniger Fahrzyklen größere Mengen Erz und Abfälle transportieren können.
- Das Segment Surface Mining ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 6,3 %, angetrieben durch den Ausbau offener Bergbauprojekte, die Erhöhung der Mineralproduktion und die steigende Nachfrage nach Hochleistungs-Haulageanlagen.
Report Scope und Mining Truck Market Segmentation
|
Attribute |
Mining Truck Markt Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Bergbau-Lkw-Markt
- Mining Equipment-Hersteller entwickeln zunehmend fortschrittliche Mining-Lkw mit autonomen Fahr-, Flottenmanagement- und Fernbetriebstechnologien, um Produktivität, Sicherheit und betriebliche Effizienz in großen Bergbaustandorten zu verbessern.
- So erweiterte Caterpillar im Januar 2024 den Einsatz seiner autonomen Haulagetechnologie im Bergbaubereich und unterstützte den Übergang der Industrie zu automatisierten Lkw-Flotten, die mit reduziertem Bedienereingriff betrieben werden können.
- Die Integration von Echtzeit-Flottenüberwachungs-, Kollisions-Vermeidungssystemen, Payload-Management und autonomer Navigation ermöglicht Bergbauunternehmen, die Lkw-Auslastung zu optimieren, die Leerzeit zu reduzieren und die Gesamt-Hügeleffizienz zu verbessern.
- Mining-Unternehmen nehmen auch zunehmend Elektro- und Hybrid-Mining-Lkw an, da sich die Hersteller auf die Senkung des Kraftstoffverbrauchs, der Betriebskosten und der Treibhausgasemissionen im Zusammenhang mit konventionellen Diesel-Anlagen konzentrieren.
- So hat Komatsu im Jahr 2024 seine batterieelektrischen Lastkraftwagen-Entwicklungs- und Testprogramme weiter vorangetrieben, die den Übergang der Industrie in Richtung emissionsarmer Bergbauanlagen und elektrifizierter Haulagebetrieb unterstützten.
- Da Bergbaubetriebe zunehmend Automatisierung, Elektrifizierung, Sicherheit und Produktivität priorisieren, wird die Entwicklung von autonomen, vernetzten und elektrischen Bergbaufahrzeugen voraussichtlich beschleunigen und die Modernisierung von Bergbauflotten weltweit unterstützen.
Was sind die Schlüsseltreiber des Bergbau-Lkw-Marktes
- Der Ausbau der Kohle-, Metall- und Mineralbergbauaktivitäten erhöht die Nachfrage nach hochleistungsfähigen Bergbaufahrzeugen, die in der Lage sind, große Mengen Erz, Überlastung und andere Materialien über Tagebau und unter Tage zu transportieren.
- Zum Beispiel präsentierte Caterpillar im September 2024 seinen 372-Tonnen-Kat 798 AC-Mining-Lkw für autonome Haulage, neben Technologien, die Elektrifizierung und Energiemanagement im Bergbau unterstützen.
- Bergbauunternehmen investieren zunehmend in die Flottenmodernisierung und alternative Antriebstechnologien, um die Betriebseffizienz zu verbessern, den Kraftstoffverbrauch zu reduzieren und langfristige Emissionsreduktionsziele zu unterstützen.
- Zum Beispiel haben General Motors und Komatsu im Januar 2024 eine Zusammenarbeit zur Entwicklung eines Wasserstoff-Brennstoffzellen-Strommoduls für den Elektroantrieb Komatsu 930E angekündigt, der eine nominale Nutzlast von 320 Tonnen aufweist.
- Die zunehmende Einführung autonomer Haulage-, Elektrifizierungs- und digitaler Flottenmanagementtechnologien ermutigt Bergbaubetreiber, konventionelle Lkw durch fortschrittliche Geräte zu ersetzen oder zu aktualisieren, die die Produktivität, Sicherheit, Energieeffizienz und die gesamte Flottenauslastung verbessern können.
Welche Faktoren erschweren das Wachstum des Bergbau-Lkw-Marktes
- Mining-Lkw beinhalten hohe Anschaffungs- und Betriebskosten, während großräumige Haulageausrüstung erhebliche Investitionen in Wartungsinfrastruktur, Ersatzteile, spezialisierte Techniker und die Unterstützung von Minen-Site-Einrichtungen erfordert.
- Zum Beispiel hat Caterpillar im April 2025 seinen Off-Highway-Lkw der nächsten Generation Cat 775 mit einer 65-Tonnen Nutzlast und einem Design vorgestellt, das in der Zukunft vollautonome Fähigkeiten ermöglicht und die zunehmende technologische Komplexität in moderne Haulage-Ausrüstung unterstreicht.
- Elektro- und Alternativkraft-Mining-Lkw erfordern auch zusätzliche Lade-, Energiespeicher-, Tank- oder Stromverteilungsinfrastruktur, die die für die Minen-Site-modernisierung erforderlichen Investitionen erhöhen kann.
- So stellte Komatsu im September 2024 seinen batterieelektrischen WX04B-U-Bahn-LHD zusammen mit einem 150 kW-Batterie-Ladegerät vor, das den Bedarf an dedizierter Ladeinfrastruktur neben dem Einsatz von Elektro-Mining-Geräten beweist.
- Die durch Staub, Vibrationen, extreme Temperaturen, schwere Lasten und unebenes Gelände charakterisierten Harsh-Mining-Umgebungen können die Anforderungen an den Bauteilverschleiß und die Wartung erhöhen, während der Übergang zu autonomen und elektrifizierten Flotten zusätzliche technische Expertise und Personalschulungen erfordert.
- Diese Infrastruktur, Investitionen, Wartung und technologische Anforderungen können Barrieren für eine rasche Flottenmodernisierung schaffen, vor allem für Bergbauunternehmen mit begrenzter Kapitalverfügbarkeit, obwohl weitere Fortschritte in der Automatisierung, Elektrifizierung und kraftflexiblen Lkw-Technologien den schrittweisen Übergang in Richtung Bergbauflotten der nächsten Generation unterstützen.
Wie wird der Mining Truck Market segmentiert
Der Bergbau-Lkw-Markt wird auf Basis von Typ, Antriebstyp, Nutzlastkapazität, Leistung, Anwendung und Endverwendung segmentiert.
- Typ
Auf Basis des Typs wird der Bergbau-Lkw-Markt in starre Deponie-Lkw und artikulierte Deponie-Lkw segmentiert. Das steife Deponiesegment dominierte den Markt mit einem geschätzten Anteil von 58,4% im Jahr 2025, aufgrund ihrer hohen Tragfähigkeit, Haltbarkeit und Eignung für großflächige Open-pit-Mining-Betriebe. Rigid-Dump-Lkw werden weitgehend für den Transport von Erz, Überlastung und Abfallmaterialien über etablierte Seewege eingesetzt. Ihre robuste Konstruktion und hohe Leistung unterstützen den kontinuierlichen Betrieb unter anspruchsvollen Bergbaubedingungen. Große Bergbauunternehmen verlassen sich zunehmend auf starre Lkw, um die Transportproduktivität zu verbessern und die Anzahl der Transportzyklen zu reduzieren. Der zunehmende Einsatz von Automatisierungs- und Flottenmanagement-Technologien erhöht die operative Effizienz von starren Deponien.
Das Segment artikulierte Deponie-Lkws wird das schnellste Wachstum auf einem geschätzten CAGR von 6,4% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach flexiblen haulage-Ausrüstungen, die über unebene und herausfordernde Gelände arbeiten können, registrieren. Artikulierte Muldenkipper bieten verbesserte Manövrierfähigkeit und Traktion im Vergleich zu starren Konfigurationen und unterstützen ihren Einsatz bei variablen Bergbaubedingungen. Ihr Gelenkfahrwerk ermöglicht eine verbesserte Bewegung auf rauen und geneigten Strecken. Mining-Betreiber bewerten diese Lkw zunehmend für Anwendungen, die eine größere Flexibilität und Mobilität erfordern. Auch Fortschritte in Telematik, Bediener-Assistenzsystemen und kraftstoffeffizienten Antriebsstrangen verbessern ihre Betriebsleistung.
- Durch den Antrieb
Auf der Grundlage des Antriebstyps wird der Bergbaufahrzeugmarkt in Diesel, Hybrid und Elektro segmentiert. Das Dieselsegment dominierte den Markt mit einem geschätzten Anteil von 86,0% im Jahr 2025, unterstützt durch seine hohe Leistung, etablierte Betankungsinfrastruktur, langes Betriebsspektrum und bewährte Zuverlässigkeit im Hochbaubetrieb. Dieselbetriebene Lkw bleiben über große Bergbaustandorte weit verbreitet, da sie unter anspruchsvollen Betriebsbedingungen kontinuierlich hohe Nutzlasten transportieren können. Die bestehende Instandhaltungs- und Kraftstoffinfrastruktur unterstützt den weit verbreiteten Einsatz. Der anhaltende Bedarf an zuverlässigen Hochkapazitäts-Haulageanlagen, insbesondere an fernen Bergbaustandorten, unterstützt die Dominanz des Dieselantriebs.
Das elektrische Segment soll das schnellste Wachstum bei einem geschätzten CAGR von 11,2% von 2026 bis 2033 erfassen, das durch zunehmende Anstrengungen zur Senkung des Kraftstoffverbrauchs, der Betriebskosten und der Emissionen aus Bergbaubetrieben vorangetrieben wird. Batterie-elektrische und andere elektrisch angetriebene Bergbau-Lkw gewinnen Aufmerksamkeit, da Bergbau-Unternehmen Dekarbonisierung und energieeffiziente Ziele verfolgen. Verbesserungen in der Batteriekapazität, Ladesystemen, regenerativen Brems- und Elektroantriebstechnologien erhöhen die Machbarkeit von elektrifizierter Haulage. Hersteller stellen auch Hochleistungs-Elektro-LKWs vor, die für anspruchsvolle Bergbauumgebungen konzipiert sind. Die steigenden Investitionen in emissionsarme Bergbauflotten dürften die Einführung von Elektroantrieb beschleunigen.
- Durch Payload Kapazität
Auf der Grundlage der Nutzlast wird der Bergbaufahrzeugmarkt in weniger als 100 Tonnen, 100–200 Tonnen und mehr als 200 Tonnen segmentiert. Das über 200 Tonnen starke Segment dominierte den Markt mit einem geschätzten Anteil von 38,2% im Jahr 2025, unterstützt durch eine starke Nachfrage nach Hochleistungs-Haurieranlagen im Großbetrieb. Bergbauunternehmen nutzen Lastkraftwagen, um größere Mengen Erz, Überlastung und Abfallstoffe in weniger Transportzyklen zu transportieren. Diese Lkw eignen sich besonders für große Freilaufarbeiten, bei denen eine hochvolumige Materialbewegung erforderlich ist. Der Fokus auf die Verbesserung der Bergbauproduktivität und die Senkung der Transportkosten ist die Ermutigung der Betreiber, höhere Kapazitätslastkraftwagen einzusetzen.
Das Segment 100–200 Tonnen wird voraussichtlich das schnellste Wachstum auf einem geschätzten CAGR von 6,2% von 2026 bis 2033 registrieren, das von seinem Gleichgewicht von Nutzlastkapazität, Betriebsflexibilität und Eignung über verschiedene Bergbaubedingungen angetrieben wird. Die Lastkraftwagen in diesem Kapazitätsbereich können mittel- und großflächige Bergbaubetriebe unterstützen und gleichzeitig eine größere Einsatzflexibilität als Ultra-High-Cap-Ausrüstung bieten. Die zunehmende Minenentwicklung und die Flottenersatzprogramme unterstützen die Nachfrage nach LKW in dieser Nutzlastklasse. Die Hersteller verbessern auch die Kraftstoffeffizienz, die Antriebsleistung und die automatisierten Bedienfunktionen in dieser Kategorie. Diese Entwicklungen sollen eine breitere Übernahme von 100-200-Tonnen-Mining-Lkw unterstützen.
- Durch die Leistung
Auf Basis der Leistung wird der Bergbau-Lkw-Markt in bis zu 500 PS, 500–1.000 PS und über 1.000 PS segmentiert. Das über 1.000 PS-Segment dominierte den Markt mit einem geschätzten Anteil von 49,6% im Jahr 2025, unterstützt durch den zunehmenden Einsatz von Hochleistungs-Mining-Lkws, die erhebliche Energie benötigen, um schwere Lasten über anspruchsvolle Strecken zu transportieren. Hochleistungs-Lkws bieten das Drehmoment und die Leistung, die für große Lasten über lange Strecken und anspruchsvolle Gradienten erforderlich sind. Besonders wichtig sind sie bei großflächigen Abbaubetrieben, bei denen die Produktivität und die Zykluszeiteffizienz große Beachtung finden. Die Hersteller verbessern zunehmend die Motoreffizienz, die Elektroantriebssysteme und die Power-Management-Technologien, um die Leistung von Hochleistungs-Mining-Lkw zu optimieren.
Das Segment 500–1.000 PS wird das schnellste Wachstum auf einem geschätzten CAGR von 6,1% von 2026 bis 2033, unterstützt durch die Nachfrage nach Bergbaufahrzeugen, die eine Balance zwischen Leistung, Nutzlastkapazität und Betriebseffizienz bieten, registrieren. Diese Lkw können eine breite Palette von Bergbauanwendungen bedienen, ohne dass die Infrastruktur mit den größten Bergbauanlagen verbunden ist. Verbesserungen in der Motortechnik, der elektronischen Steuerung und der Antriebsstrangeffizienz erhöhen die Leistung in dieser Leistungskategorie. Flottenmodernisierungsprogramme schaffen auch die Nachfrage nach effizienten Mid- bis High-Power-Lkws. Die zunehmende Bergbauaktivität in Entwicklungs- und etablierten Bergbauregionen soll das Segmentwachstum unterstützen.
- Anwendung
Auf Basis der Anwendung wird der Bergbau-Lkw-Markt in Kohlebergbau, Metallbergbau, Mineralbergbau und andere segmentiert. Das Segment Metallbergbau dominierte den Markt mit einem geschätzten Anteil von 42,6% im Jahr 2025, unterstützt durch die zunehmende Gewinnung von Eisenerz, Kupfer, Gold, Nickel und anderen Metallen, die für industrielle Produktion, Infrastrukturentwicklung und Energie-Transition-Technologien erforderlich sind. Metallabbauarbeiten erfordern häufig einen kapazitätsreichen Materialtransport über große Bergbaugebiete. Die Expansion von Kupfer-, Lithium-, Nickel- und anderen Mineralextraktionsprojekten erhöht die Nachfrage nach effizienten Haulageanlagen. Bergbauunternehmen investieren auch in die Flottenmodernisierung, um die Produktivität zu verbessern und die Betriebskosten zu senken.
Das Mineralbergbausegment soll mit einem geschätzten CAGR von 6,6% von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch die steigende Nachfrage nach industriellen und kritischen Mineralien, die in der Bau-, Fertigungs-, Energiespeicher- und fortschrittlichen Technologien eingesetzt werden, bedingt ist. Steigende Explorations- und Extraktionsaktivitäten schaffen zusätzliche Anforderungen an Materialhandanlagen. Die zunehmende Bedeutung von Mineralstoffen, die in erneuerbaren Energiesystemen und in Elektro-Fahrzeug-Versorgungsketten eingesetzt werden, trägt zu weiteren Bergbauinvestitionen bei. Mining-Operatoren übernehmen höhere Kapazitäten und technologisch fortschrittliche LKW zur Verbesserung der Materialbewegung. Diese Faktoren werden erwartet, dass die Nachfrage nach Bergbaufahrzeugen im gesamten Bergbaubetrieb unterstützt wird.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Bergbau-Lkw-Markt in den Bergbau und den Bergbau unter Tage segmentiert. Das Segment Open-pit-Mining dominierte den Markt mit einem geschätzten Anteil von 78,1% im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Hochleistungs-Mining-Lkw für den Transport von Erz, Überlastung und Abfällen über große Oberflächenabbauarbeiten. Freilaufminen erfordern typischerweise erhebliche Materialbewegungen über etablierte Verkehrswege, wodurch eine starke Nachfrage nach starren und gebührenpflichtigen Bergbaufahrzeugen entsteht. Die Erweiterung von Großprojekten aus Metall, Kohle und Mineralbergbau unterstützt den weiteren Anlageneinsatz. Auch Automatisierungs- und Flottenmanagement-Technologien werden zunehmend in Open-pit-Lkw-Betriebe integriert, um Produktivität und Sicherheit zu verbessern.
Das unterirdische Bergbausegment soll mit einem geschätzten CAGR von 5,9 % von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch die zunehmende unterirdische Gewinnung von Metallen und Mineralstoffen verursacht wird, da zugängliche Oberflächenvorkommen stärker eingeschränkt werden. Unterirdischen Operationen erfordern spezialisierte haulage Ausrüstung in beengten Räumen und anspruchsvollen unterirdischen Umgebungen zu bedienen. Verbesserungen in kompakten Bergbauwagen, Elektroantrieb und automatisiertem Betrieb erhöhen die Eignung von fortschrittlichen Geräten für unterirdische Anwendungen. Die zunehmende Übernahme von batterieelektrischen U-Bahn-Ausrüstungen unterstützt auch die Flottenmodernisierung. Diese Entwicklungen werden voraussichtlich eine zusätzliche Nachfrage nach Bergbaufahrzeugen im Bergbau unter Tage stellen.
Welche Region hält den größten Teil des Bergbaufahrzeugmarktes
- Nordamerika dominierte den globalen Bergbau-Lkw-Markt mit dem größten Umsatzanteil von 32,0% im Jahr 2025, unterstützt durch etablierte Bergbaubetriebe, Flottenmodernisierung, Nachfrage nach Hochleistungs-Mining-Ausrüstungen und zunehmende Investitionen in autonome und fortgeschrittene Bergbautechnologien. Die reife Bergbauinfrastruktur der Region und die starke Präsenz der großen Hersteller von Bergbauausrüstungen unterstützen weiterhin die Nachfrage nach starren Deponien, artikulierten Deponien und technologisch fortschrittlichen Bergbauflotten.
- Die Region profitiert auch von der zunehmenden Einführung autonomer Haulagesysteme, Elektroantriebs-Mining-Lkws, Fuhrpark-Management-Technologien und Gerätemodernisierungsprogrammen. Die zunehmende Betonung auf die Betriebseffizienz, die Minen-Site-Sicherheit, die Produktivität und die Emissionsreduktion ermutigt Bergbaubetreiber, bestehende Flotten zu aktualisieren und Bergbau-Lkw der nächsten Generation im Großbetrieb einzusetzen.
US Mining Truck Market Insight
Der US-Mining-Lkw-Markt zeigt ein starkes Wachstum aufgrund steigender Investitionen in Bergbauinfrastrukturen, Mineralgewinnungsaktivitäten und fortschrittliche Haulagetechnologien. Die reife Bergbauindustrie des Landes sowie die zunehmende Übernahme von autonomen, elektrischen und vernetzten Bergbaufahrzeugen treiben die Nachfrage nach Kohle, Metallen, Mineralien und Aggregaten. Darüber hinaus wird die zunehmende Betonung auf die Verbesserung der Minenproduktivität, die Senkung der Betriebskosten und die Verbesserung der Arbeitssicherheit den Einsatz von technologisch fortschrittlichen Bergbaufahrzeugen im Großbetrieb beschleunigen.
Asien-Pazifik Bergbau LKW Markt Einblick
Der asiatisch-pazifische Bergbau-Lkw-Markt wird ein schnelles Wachstum erwarten, das durch die Ausweitung der Bergbauaktivitäten, die Erhöhung der Mineralproduktion und die steigenden Investitionen in die Bergbauinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Die wachsende Nachfrage nach Kohle, Eisenerz, Kupfer und anderen Mineralstoffen sowie die zunehmende Übernahme automatisierter und elektrischer Haulagelösungen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von Großprojekten und Investitionen in die Minenmodernisierung den Einsatz von Hochleistungs-Mining-Lkws über den gesamten Bergbaubetrieb.
Japan Mining Truck Market Insight
Der japanische Bergbaufahrzeugmarkt zeigt durch steigende Investitionen in fortschrittliche Bergbautechnologien, Automatisierung und effiziente Materialhandling-Lösungen ein konsequentes Wachstum. Bergbauunternehmen und Anlagenbetreiber übernehmen zunehmend automatisierte, elektrische und vernetzte Lkw, um die Betriebseffizienz zu verbessern, Emissionen zu reduzieren und die Sicherheit zu verbessern. Darüber hinaus trägt die zunehmende Integration von digitalen Monitoring-, autonomen Fahr- und batteriebetriebenen Technologien sowie der Fokus des Landes auf nachhaltige Industriebetriebe zum Marktwachstum bei.
China Bergbau LKW Markt Einblick
Der China-Mining-Lkw-Markt wächst rasant, angetrieben durch den Ausbau von Bergbauaktivitäten, steigende Nachfrage nach Mineralien und steigende Investitionen in großräumige Bergbauinfrastrukturen. Die zunehmende Einführung von autonomen, elektrischen und intelligenten Bergbau-Lkw-Technologien im gesamten Kohle-, Metall- und Mineralbergbaubetrieb erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in die Minenautomatisierung, zunehmende Fokussierung auf Betriebssicherheit und schnelle Fortschritte in vernetzten und intelligenten Bergbautechnologien China als einer der am schnellsten wachsenden Märkte für Bergbau-Lkw weltweit.
US Mining Truck Market Insight
Der US-Mining-Lkw-Markt erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung von fortschrittlichen Bergbauanlagen, Automatisierungstechnologien und nachhaltigen Materialhandling-Lösungen. Zunehmende Investitionen in moderne Bergbauinfrastrukturen und wachsende Nachfrage nach effizienten, emissionsarmen Haulagesystemen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von autonomem Betrieb, Telematik und Elektroantriebstechnologien die Effizienz und Betriebssicherheit von Bergbaufahrzeugen und unterstützt die Entwicklung fortschrittlicher Bergbauanlagenanwendungen in den USA.
Deutschland Mining Truck Market Insight
Der deutsche Bergbau-Lkw-Markt wächst aufgrund der starken Industrieanlagen-Produktionsbasis, der fortschrittlichen technischen Fähigkeiten und der zunehmenden Einführung von Bergbautechnologien der nächsten Generation stetig. Bergbauunternehmen und Gerätehersteller nutzen zunehmend automatisierte, elektrische und vernetzte Lkw für Materialtransport, Betriebsoptimierung und nachhaltige Bergbauaktivitäten. Kontinuierliche Fortschritte in batteriebetriebenen Systemen, autonomem Betrieb, digitaler Überwachung und Fahrzeugautomatisierung sowie starker Schwerpunkt auf industrieller Effizienz und ökologischer Nachhaltigkeit werden in Deutschland weiter treiben.
Welche sind die Top-Unternehmen im Bergbau LKW-Markt
Die Bergbau-Lkw-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Elaphe LTD. (Slowenien)
- HYUNDAI MOBIS CO., LTD. (Südkorea)
- Hitachi Astemo, Ltd. (Japan)
- NTN Corporation (Japan)
- NSK Ltd. (Japan)
- NIDEC CORPORATION (Japan)
- Schaeffler AG (Deutschland)
- ZF Friedrichshafen AG (Deutschland)
- Robert Bosch GmbH (Deutschland)
- DENSO CORPORATION (Japan)
- MITSUBISHI ELECTRIC CORPORATION (Japan)
- MAGNA INTERNATIONALES INC. (Kanada)
- BorgWarner Inc. (USA)
- Indigo Technologies, Inc. (USA)
- DeepDrive GmbH (Deutschland)
- REE Automotive Ltd. (Israel)
- Donut Lab OÜ (Estland)
- Equipmake Ltd. (U.K.)
- Dana Incorporated (USA)
- AVL List GmbH (Österreich)
Was sind die neuesten Entwicklungen im Bergbau LKW-Markt
- Im September 2025 kündigte Komatsu eine strategische Technologiekooperation mit Applied Intuition an, um eine einheitliche Software-definierte Fahrzeug- und Autonomieplattform für seine Bergbauausrüstung der nächsten Generation zu entwickeln. Die Zusammenarbeit soll Fahrzeugbetriebssysteme, Autonomietechnologien und erweiterte Software-Fähigkeiten integrieren, um die Produktivität zu verbessern, Ausfallzeiten zu reduzieren und eine größere operative Präzision in zukünftigen Bergbauanlagen zu ermöglichen. Die Entwicklung unterstreicht die zunehmende Integration von autonomen Betrieben, Digitalisierungen und softwaredefinierten Technologien in Bergbaufahrzeugen der nächsten Generation.
- Im September 2025 kündigte Komatsu Australia an, dass der 500. automatisierte LKW (AHS) in Westaustralien in Betrieb genommen hatte. Der Meilenstein spiegelte die fortgesetzte Erweiterung der autonomen Bergbau-Lkw-Bereitstellung über große australische Bergbaubetriebe wider, mit autonomen Haulagesystemen, die eine verbesserte Sicherheit, einen kontinuierlichen Betrieb und Produktivität unterstützen. Die Entwicklung demonstrierte weiter die zunehmende Übernahme von automatisierten Bergbaufahrzeugen in Großbetrieben im Freilauf.
- Im Mai 2025 kündigte Komatsu an, dass es den autonomen Betrieb eines batteriebereiten Elektroantriebs-Mining-Lkws erfolgreich nachgewiesen hatte, während er mit einer dynamischen Trolley-Linie verbunden war. Das System kombinierte Komatsu's FrontRunner Autonomous Haulage System mit Trolley-Assistent-Technologie, um elektrische Energie auf einen bewegten autonomen Lkw zu übertragen, niedrigere Emissionen zu unterstützen, verbesserte Energieeffizienz und schnellere Aufwärtsfahrt. Die Entwicklung stellte eine Weiterentwicklung bei der Integration autonomer Haulage mit Elektrifizierungstechnologien für zukünftige Bergbaufahrzeugflotten dar.
- Im Februar 2025 kündigte Liebherr an, dass er seinen autonomen, batterieelektrischen T 264 Bergbauwagen auf der Bauma 2025 mit statischen und dynamischen Ladelösungen präsentieren würde. Der Lkw verfügt über eine 3,2 MW-Batterie, die von Fortescue Zero entwickelt wurde und den batterieelektrischen Antrieb mit autonomem Betrieb verbindet. Die Entwicklung betonte die Bewegung der Industrie in Richtung Hochleistungs-Elektro-Mining-Lkw, die Null-Emissions-Betriebe und flexible Ladeanforderungen unterstützen können.
- Im September 2024 kündigten Liebherr und Fortescue eine erweiterte Partnerschaft für emissionsfreie Anlagen mit rund 360 autonomen batterieelektrischen T 264 Bergbaufahrzeugen sowie Elektrobagger und batteriebetriebenen Dozern an. Die Unternehmen planten, eine integrierte autonome batterieelektrische haulage-Lösung für großflächige Bergbaubetriebe zu entwickeln und zu entwickeln, die Kommerzialisierung von Elektrobergbaufahrzeugen mit hoher Kapazität zu stärken und den Übergang zu emissionsarmen Bergbauflotten zu unterstützen.
- Im September 2024 stellte Epiroc den Minetruck MT66 S eDrive vor, seinen ersten Großkapazitäts-Mine-Lkw mit dem neuesten elektrischen Antriebsstrang des Unternehmens. Der unterirdische Bergbauwagen kombiniert einen verbesserten Dieselmotor mit einem elektrischen Antriebsstrang und wurde entwickelt, um die Produktivität zu verbessern, Rampengeschwindigkeit zu erhöhen und den Kraftstoffverbrauch zu reduzieren. Epiroc erklärte, dass der elektrische Antriebsstrang den Kraftstoffverbrauch um bis zu 7% reduzieren könnte, was die zunehmende Einführung von hybrid-elektrischen Technologien in unterirdischen Bergbaufahrzeugen hervorhebt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











