


Global Mitotic Inhibitors Market , By Indication (Breast CancerLung CancerBlood Cancer, Others), Drug Class (Taxanes, Vinca Alkaloids, Colchicine, Podophyllotoxins, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy) – Industry Trends and Forecast to 2029.
Was sind die großen Takeaways der Hormonersatztherapie
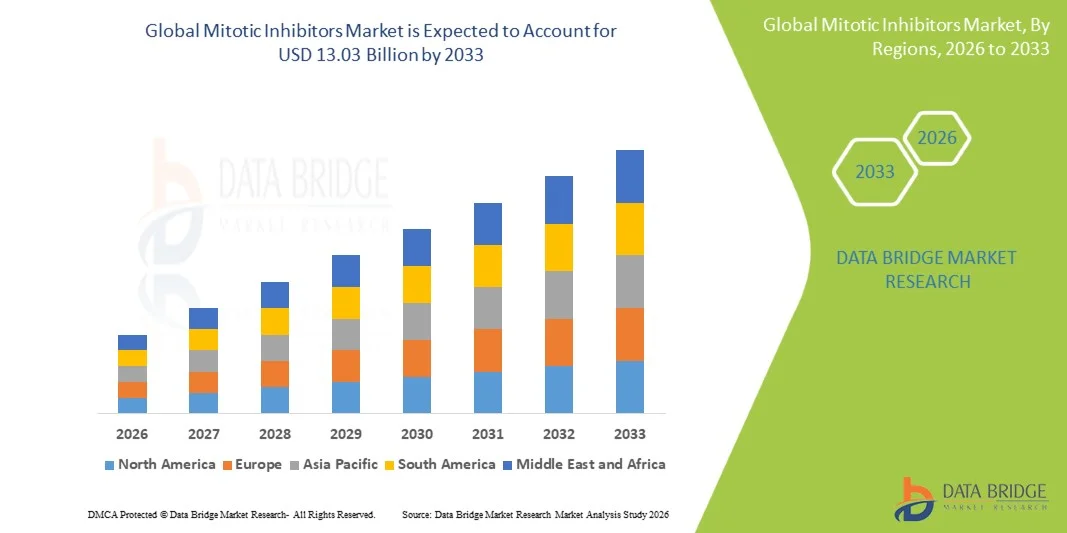
- Wie pro Data Bridge Market Research Analysis wurde die globale mitotische Inhibitoren Marktgröße bewertet9,36 Milliarden USD im Jahr 2025und wird voraussichtlich erreichenUSD 13,03 Milliarden von 2033, beiCAGR von 4,23 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Krebserkrankung weltweit, insbesondere Brustkrebs, Lungenkrebs und hämatologische Malignitäten, gefördert, was zu einer verstärkten Akzeptanz von Mitotikinhibitoren als wesentlicher Bestandteil der Chemotherapie-Regime über Onkologie-Behandlungseinstellungen führt
- Darüber hinaus werden kontinuierliche Fortschritte bei der Krebstherapie, einschließlich der Entwicklung von gezielteren und weniger toxischen Formulierungen, sowie wachsende Investitionen in die Onkologieforschung und der verbesserte Zugang zur Krebsversorgung in Schwellenländern, mitotische Inhibitoren als wesentliche Behandlungsoption. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Mitotic Inhibitors-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):9,36 Milliarden USD
- Voraussichtlicher Marktwert (2033):USD 13,03 Milliarden
- Wettervorhersage CAGR (2026–2033):4.23%
Was sind die großen Takeaways der Hormonersatztherapie
- Mitotische Inhibitoren, eine Klasse von Chemotherapie-Medikamenten, die Zellteilung durch störende Mikrotubule-Bildung verhindern, sind weit verbreitet bei der Behandlung von verschiedenen Krebsarten wie Brustkrebs, Lungenkrebs, Lymphom und Leukämie. Diese Mittel spielen eine kritische Rolle in der Onkologie, indem sie die Proliferation von Krebszellen schnell unterteilen und die Überlebensergebnisse des Patienten verbessern
- Die eskalierende Nachfrage nach mitotischen Inhibitoren wird in erster Linie durch die steigende globale Krebsbelastung, die zunehmende Exposition gegenüber Risikofaktoren wie Altern, Lebensstiländerungen und Umwelteinflüssen gefördert. Darüber hinaus kontinuierliche Fortschritte in der Krebsbehandlung Protokolle und wachsende Annahme von KombinationChemotherapieRegime unterstützen das Marktwachstum weiter
- Nordamerika dominierte den mitotischen Inhibitoren Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Onkologie-Infrastruktur, hohe Krebsdiagnoseraten und starke Präsenz führender Pharmaunternehmen. Die USA beobachten weiterhin ein beträchtliches Wachstum, das durch eine verstärkte Krebsuntersuchung, den Zugang zu fortgeschrittenen Chemotherapiedrogen und starke FuE-Investitionen verursacht wird.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im mitotischen Inhibitoren Markt während der Prognosezeit aufgrund der steigenden Krebsprävalenz, der Verbesserung der Gesundheitsinfrastruktur und des Zugangs zu erschwinglicher Krebsbehandlung. Die Ausweitung der Onkologieversorgung in Ländern wie China und Indien treibt das regionale Wachstum weiter voran
- Das Segment Parenteral dominierte den Markt mit einem Umsatzanteil von 64,7% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von intravenöser Chemotherapie in Krankenhauseinstellungen
Report Scope und Mitotic Inhibitors Marktsegmentierung
|
Attribute |
Mitotic Inhibitors Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hormonersatz-Therapiemarkt
„Hinweise zur gezielten Krebstherapie und Präzisionsmedizin„
- Ein signifikanter und beschleunigender Trend im globalen Mito-Hemmer-Markt ist die zunehmende Verschiebung auf gezielte Krebstherapien und Präzisionsmedizin-Ansätze zur Verbesserung der Behandlungsergebnisse und zur Verringerung der systemischen Toxizität
- So werden zum Beispiel weit verbreitete mitotische Inhibitoren wie Paclitaxel und Vincristine zunehmend in Kombinationstherapieregime integriert, um die Wirksamkeit verschiedener Krebsarten zu verbessern
- Der zunehmende Einsatz von Kombinationstherapien mit Immuntherapie und gezielten Wirkstoffen verbessert die Überlebensraten bei Krebs wie Brustkrebs, Lungenkrebs undHämatologische Malignitäten
- Pharmaunternehmen konzentrieren sich auf die Entwicklung von Formulierungen der nächsten Generation, die die Medikamentenabgabe verbessern, die Toxizität verringern und die Tumorselektivität verbessern
- Die zunehmende Einführung personalisierter Medikamente auf Basis genetischer Profilierung ermöglicht eine effektivere Auswahl von mitotischen Inhibitor-basierten Therapien
- Die Erweiterung der klinischen Studien zur Bewertung neuartiger Liefersysteme, einschließlich der nanopartikelbasierten Medikamentenlieferung, verstärkt die Innovation auf diesem Markt
- Die Förderung der Onkologieforschung und die Erhöhung der weltweiten Krebsbelastung unterstützen auch die anhaltende Nachfrage nach Mitotikinhibitoren
- Diese Verschiebung zu genaueren, effektiveren und patientenspezifischen Krebsbehandlungsansätzen ist die grundlegende Neuformulierung des Markts mitotischer Inhibitoren
Was sind die wichtigsten Treiber der Hormonersatztherapie Markt
Fahrer
„Rising Global Cancer Prevalence and Expanding Chemotherapy Demand“
- Die zunehmende globale Krebsinzidenz ist ein wichtiger Faktor für das Wachstum des Mitotic Inhibitors-Marktes, da diese Medikamente ein Eckpfeiler der Chemotherapie-Regime bleiben
- So zeigen Krebse wie Brustkrebs, Eierstockkrebs, Lungenkrebs und Leukämie weiterhin steigende Prävalenz, treibende Nachfrage nach wirksamen cytotoxischen Therapien wie Paclitaxel und Vincristin
- Erweiterung des Zugangs zur Onkologieversorgung und Verbesserung der Diagnosefähigkeiten ermöglichen eine frühere Erkennung und Erhöhung der Behandlungsinitiationsraten
- Die steigenden Gesundheitsausgaben in den entwickelten und Schwellenländern verbessern den Zugang zu Chemotherapiedrogen
- Die zunehmende Einführung von Kombinations-Chromtherapie-Protokollen erhöht die Ausnutzung von Mito-Inhibitoren in der klinischen Praxis weiter
- Regierungsinitiativen und Krebserkenntnisprogramme fördern die Früherkennung und Behandlung der Bevölkerung
- Die Verfügbarkeit von generischen Versionen von Schlüssel-milotischen Inhibitor-Medikamenten verbessert die Erschwinglichkeit und erweitert den Patientenzugang weltweit
- Fortlaufende klinische Forschung zu neuen Krebsindikationen erweitert die therapeutische Anwendung von mitotischen Inhibitoren
- Die steigende Belastung altersbedingter Krebserkrankungen durch die globale Bevölkerungsalterung trägt ebenfalls maßgeblich zum Marktwachstum bei
Zurückhaltung/Challenge
„Schwere Nebenwirkungen und Emergenz gezielter Krebstherapien„
- Eine der größten Herausforderungen im Markt für Mitotische Inhibitoren ist das hohe Auftreten von Nebenwirkungen im Zusammenhang mit der Chemotherapie-Behandlung, einschließlich Neurotoxizität, Myelosuppression und gastrointestinale Toxizität.
- So können beispielsweise Medikamente wie Paclitaxel periphere Neuropathien verursachen, die Langzeitbehandlung und Patientenkonformität begrenzen können.
- Diese Toxizitätsbedenken erfordern oft Dosisanpassungen oder Behandlung Unterbrechungen, die die Gesamttherapiewirkung beeinflussen
- Die Entstehung von gezielten Therapien und Immuntherapien reduziert die Abhängigkeit von herkömmlichen cytotoxischen Mitotikinhibitoren bei einigen Krebsarten allmählich.
- Hohe Behandlungslast und längere Krankenhausverwaltungsanforderungen können auch die Akzeptanz und Zugänglichkeit des Patienten begrenzen
- Stringent regulatorische Zulassungsverfahren für Onkologie-Medikamente können den Markteintritt neuer Mito-Inhibitor-Formulierungen verzögern
- Die Resistenzentwicklung bei bestimmten Tumortypen reduziert die langfristige Behandlungseffizienz weiter
- Der nicht-selektive Handlungsmechanismus bleibt trotz seiner hohen Wirksamkeit eine wesentliche Einschränkung dieser Drogenklasse.
- Die Bewältigung dieser Herausforderungen durch verbesserte Arzneimittel-Liefersysteme, sicherere Formulierungen und Kombinationstherapien wird für nachhaltiges Marktwachstum unerlässlich sein
Wie wird der Hormon-Ersatztherapie-Markt segmentiert
Der Markt wird auf der Grundlage von Indikation, Drogenklasse, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
• Durch Angabe
Auf der Grundlage der Indikation wird der Mitotic Inhibitors Markt in Brustkrebs, Lung Cancer, Blutkrebs und andere segmentiert. Das Segment Brustkrebs dominierte den Markt mit dem größten Umsatzanteil von 41,6% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von Brustkrebs und starke Abhängigkeit von mitotischen Inhibitoren als Teil der Chemotherapie-Regime. Die steigenden Inzidenzraten bei Frauen weltweit tragen maßgeblich zur Nachfrage bei. Frühe Diagnose und Erweiterung von Screening-Programmen unterstützen eine höhere Behandlungsaufnahme. Mitotische Inhibitoren wie Taxane werden in der frühen und metastasierenden Brustkrebsbehandlung weit verbreitet. Starke klinische Wirksamkeit bei der Verlangsamung der Krebszellenteilung verstärkt ihre Annahme. Krankenhäuser und Onkologiezentren sind die primären Behandlungszentren. Fortschritte in der kombinierten Chemotherapie verbessern die Wirksamkeit. Das Bewusstsein für das Brustkrebsmanagement unterstützt die frühzeitige Intervention. Regierungs- und NGO-geführte Krebserkenntnisprogramme erhöhen die Diagnoseraten. Insgesamt bleibt Brustkrebs das dominante Indikationssegment.
Das Segment Blood Cancer wird voraussichtlich die schnellste CAGR von 159,9 % von 2026 bis 2033 bezeugen, die durch zunehmende Leukämie, Lymphom und damit verbundene hämatologische Malignitäten verursacht wird. Die zunehmende Verwendung von Mito-Inhibitoren in Chemotherapie-Protokollen für Blutkrebs unterstützt die Nachfrage. Fortschritte in gezielten Therapiekombinationen verbessern die Behandlungsergebnisse. Die weltweite Krebsbelastung und die alternde Bevölkerung beschleunigen das Wachstum weiter. Die zunehmende Akzeptanz von Krankenhaus-basierten Onkologie-Behandlungen erhöht die Nutzung. Klinische Forschung zur Verbesserung der Überlebensraten erhöht das Vertrauen in Therapien. Die Erweiterung spezialisierter Krebsbehandlungszentren unterstützt die Zugänglichkeit. Pharmazeutische Innovation in Kombinationsregime treibt die Annahme an. Insgesamt ist Blutkrebs das am schnellsten wachsende Indikationssegment.
• Durch Drogenklasse
Auf der Grundlage der Drogenklasse wird der Markt in Taxanes, Vinca Alkaloids, Colchicine, Podophyllotoxine und andere segmentiert. Das Segment Taxanes dominierte den Markt mit einem Umsatzanteil von 38,4% im Jahr 2025, angetrieben durch ihre starke Wirksamkeit bei der Behandlung von mehreren Krebsarten einschließlich Brust-, Lungen- und Eierstockkrebs. Taxane wie Paclitaxel und Docetaxel werden in Chemotherapie-Protokollen weit verbreitet. Ihre Fähigkeit, Mikrotubule Demontage zu hemmen, erhöht die Krebszellenunterdrückung. Die zunehmende Prävalenz fester Tumore unterstützt die Nachfrage deutlich. Eine starke Einbeziehung in Standard-Onkologie-Behandlungsrichtlinien verstärkt die Annahme. Krankenhäuser und Krebszentren nutzen in großem Umfang Taxane. Die Verfügbarkeit von generischen Formulierungen verbessert die Zugänglichkeit und Erreichbarkeit. Die kontinuierliche klinische Forschung unterstützt erweiterte Indikationen. Insgesamt bleiben Taxane das dominante Drogenklassensegment.
Das Segment Vinca Alkaloids wird voraussichtlich die schnellste CAGR von 16,2% von 2026 bis 2033 erleben, die durch steigenden Einsatz in hämatologischen Krebsen und pädiatrischen Onkologie verursacht wird. Drogen wie Vincristin und Vinblastin werden zunehmend in Kombinationstherapien eingesetzt. Das wachsende Auftreten von Blutkrebs unterstützt das Nachfragewachstum. Verbesserte Formulierungen reduzieren die Toxizität und verbessern die Patiententoleranz. Die Erweiterung der Onkologie-Infrastruktur in den Schwellenländern erhöht die Annahme. Klinische Studien zur Unterstützung der Wirksamkeit in Kombinationsregime verbessern die Nutzung. Die zunehmende Verfügbarkeit von erschwinglichen Generika unterstützt die Zugänglichkeit. Insgesamt sind vinca alkaloids das am schnellsten wachsende Drogenklassensegment.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in Oral, Parenteral und Andere segmentiert. Das Segment Parenteral dominierte den Markt mit einem Umsatzanteil von 64,7% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von intravenöser Chemotherapie in Krankenhaus-Einstellungen. Mitotische Inhibitoren werden überwiegend über Injektion zur schnelleren und kontrollierteren Medikamentenabgabe verabreicht. Krankenhäuser und Onkologiezentren bevorzugen parenterale Verabreichung für schwere Krebsfälle. Hohe Bioverfügbarkeit und sofortige therapeutische Wirkung unterstützen seine Dominanz. Die zunehmende Zahl der stationären Krebsbehandlungen treibt die Nachfrage weiter an. Starke klinische Protokolle empfehlen die parenterale Chemotherapie für viele Krebserkrankungen. Verfügbarkeit moderner Infusionstechnologien erhöht die Sicherheit. Insgesamt bleibt die parenterale Verwaltung das dominante Segment.
Das Oral-Segment wird voraussichtlich die schnellste CAGR von 15,4% von 2026 bis 2033 erleben, die durch steigende Vorliebe für die At-Home-Krebsversorgung und verbesserte orale Chemotherapie-Formulierungen getrieben wird. Patienten bevorzugen orale Medikamente für Bequemlichkeit und reduzierte Krankenhausbesuche. Fortschritte in der Drogenbereitstellungstechnologie verbessern die orale Bioverfügbarkeit. Die zunehmende Akzeptanz der ambulanten Krebsbehandlung unterstützt das Wachstum. Der Fokus auf geduldig-zentrische Pflegemodelle erhöht die Nachfrage. Die Ausweitung der Verfügbarkeit von oralen Onkologie-Medikamenten verbessert die Zugänglichkeit. Die wachsende Gesundheitsinfrastruktur in Schwellenländern unterstützt die Adoption weiter. Insgesamt ist die orale Verabreichung das am schnellsten wachsende Segment.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Markt in Krankenhäuser, Homecare, Spezialkliniken und andere segmentiert. Das Segment Hospitals dominierte den Markt mit einem Umsatzanteil von 55,3% im Jahr 2025, angetrieben durch einen hohen Patientenzufluss für Krebsdiagnose und Behandlung. Krankenhäuser dienen als primäre Zentren für die Chemotherapie-Administration und Krebsbehandlung. Verfügbarkeit der fortschrittlichen Onkologie-Infrastruktur unterstützt eine effektive Behandlung Lieferung. Starke Präsenz von Onkologie-Spezialisten verbessert die Patientenergebnisse. Krankenhäuser verwalten sowohl ambulante als auch ambulante Krebsfälle. Die staatliche Finanzierung von Krebsbehandlungsprogrammen unterstützt den Krankenhauseinsatz. Erhöhung der Krebsinzidenzraten weiter steigende Nachfrage. Insgesamt bleiben Krankenhäuser das dominante Endbenutzersegment.
Das Homecare-Segment wird von 2026 bis 2033 die schnellste CAGR von 16,7% erleben, die durch steigende Vorliebe für das At-Home-Krebsmanagement und die unterstützende Pflege getrieben wird. Patienten bevorzugen hausbasierte Therapie für Komfort und reduzierte Krankenhauskosten. Die zunehmende Einführung der oralen Chemotherapie unterstützt den Ausbau der Pflege. Tele-onkologische Dienste verbessern die Behandlungsüberwachung. Das zunehmende Bewusstsein für palliative und unterstützende Pflege erhöht die Nachfrage. Die Ausweitung des Gesundheitszugangs in Schwellenregionen unterstützt das Wachstum. Die Zunahme der älteren Krebspatienten beschleunigt die Annahme. Insgesamt ist die Heimpflege das am schnellsten wachsende Endbenutzersegment.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Hospital Pharmacy, Online Pharmacy und Retail Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte den Markt mit einem Umsatzanteil von 49,1% im Jahr 2025, angetrieben durch eine hohe Mengenabgabe von Chemotherapie-Medikamenten in Krankenhaus-Einstellungen. Krankenhaus-Apotheken sorgen für sofortige Verfügbarkeit von Mito-Inhibitoren für die stationäre Krebsversorgung. Starke Integration mit Onkologie-Abteilungen unterstützt eine effiziente Medikamentenversorgung. Großauftrag und kontrollierte Vertriebssysteme verbessern die Effizienz. Ärzte bevorzugen Krankenhaus-Apotheken für kritische Krebsmedikamente. Die steigenden Spitalisierungsraten für die Krebsbehandlung unterstützen die Nachfrage. Krankenhäuser halten strenge Handhabungs- und Aufbewahrungsprotokolle für zytotoxische Drogen. Insgesamt bleibt die Krankenhauspharmazie das dominante Vertriebskanalsegment.
Das Online-Apotheke-Segment wird voraussichtlich die schnellsten CAGR von 17,3% von 2026 bis 2033, angetrieben durch steigende digitale Gesundheits-Adoption und wachsende Bequemlichkeit der Online-Drogenbestellung. Patienten bevorzugen Online-Plattformen für die Heimlieferung und Kostenvorteile. Die zunehmende Internetdurchdringung unterstützt schnelles Wachstum. Die Integration mit Telemedizin verbessert die Einhaltung der Vorschriften. Die Erweiterung der Logistiknetze sorgt für eine sichere und rechtzeitige Lieferung. Regulatorische Verbesserungen für E-Apotheken erhöhen das Vertrauen. Die zunehmende Präferenz für den diskreten Kauf von Onkologie-Unterstützungsdrogen unterstützt die Nachfrage. Insgesamt ist Online-Apotheke das am schnellsten wachsende Vertriebskanalsegment.
Welche Region hält den größten Teil der Hormonersatztherapie
- Nordamerika dominierte den mitotischen Inhibitoren Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, gekennzeichnet durch fortgeschrittene Onkologie-Infrastruktur, hohe Krebsdiagnoseraten und starke Präsenz führender Pharmaunternehmen. Die Region profitiert weiterhin von Frühkrebs-Detektionsprogrammen, weit verbreitetem Zugang zur Chemotherapie und einer starken klinischen Annahme von mitotischen Inhibitor-basierten Behandlungssystemen
- Die USA bleiben der wichtigste Beitrag in der Region, angetrieben durch verstärkte Krebs-Screening-Initiativen, starke Gesundheits-Rückerstattungssysteme und zunehmende Auslastung fortgeschrittener Chemotherapie-Medikamente in Krankenhaus-Onkologie-Einstellungen
- Diese Dominanz wird weiterhin durch robuste FuE-Investitionen von Pharmaunternehmen unterstützt, was zu einer kontinuierlichen Entwicklung verbesserter Formulierungen und Kombinationstherapien für bessere Behandlungsergebnisse führt
US Mitotic Inhibitors Market Insight
Der US-Markt mitotische Inhibitoren eroberte den größten Umsatzanteil von 81% in Nordamerika im Jahr 2025, angetrieben durch eine hohe Belastung von Krebsfällen und starken Zugang zur fortgeschrittenen Onkologieversorgung. Das Land ist weiterhin Zeugen einer zunehmenden Annahme von chemotherapeutischen Behandlungsprotokollen über mehrere Krebsindikationen. So werden zum Beispiel weit verbreitete mitotische Inhibitor-Medikamente wie Paclitaxel in der Behandlung von Brustkrebs, Eierstockkrebs und Lungenkrebs verwendet. Das Wachstum wird weiterhin von starken FuE-Investitionen, steigenden Krebs-Screening-Raten und der Verfügbarkeit von markierten und generischen Onkologie-Medikamenten unterstützt, die die Barrierefreiheit und die Erschwinglichkeit der Behandlung verbessern.
Europa Mitotische Inhibitoren Markt Insight
Der Markt für mitotische Inhibitoren in Europa soll sich während der gesamten Prognosezeit mit einem erheblichen CAGR erweitern, der durch steigende Krebsinzidenz, starke Gesundheitssysteme und zunehmende Einführung standardisierter Onkologiebehandlungsprotokolle getrieben wird. Die Region profitiert von frühen Diagnoseinitiativen und staatlichen Krebsbehandlungsprogrammen, die den Patienten Zugang zur Chemotherapie verbessern. Die zunehmende Nutzung von Kombinationstherapien und kontinuierliche Verbesserungen in der Krankenhaus-basierten Onkologie-Infrastruktur unterstützen das Marktwachstum in den großen europäischen Ländern weiter.
US Mitotic Inhibitors Market Insight
Der Markt für mitotische Inhibitoren der USA wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, unterstützt durch die Erhöhung der Krebsprävalenz und starke Abhängigkeit von öffentlich finanzierten Gesundheitsdienstleistungen. Der National Health Service (NHS) spielt eine Schlüsselrolle bei der Sicherstellung des Zugangs zu Chemotherapie-Behandlungen, einschließlich mitotischer Inhibitoren, über die Patientenpopulationen hinweg. Darüber hinaus tragen laufende Verbesserungen bei Krebs-Screening-Programmen zu einer früheren Diagnose und verbesserten Behandlungsergebnissen bei.
Deutschland Mitotic Inhibitors Market Insight
Der deutsche Mitotik-Hemmermarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch eine starke Onkologie-Infrastruktur und ein hohes Bewusstsein für Krebsbehandlungsoptionen getrieben wird. Das gut ausgebaute Gesundheitssystem Deutschlands gewährleistet einen breiten Zugang zu Chemotherapie-Medikamenten und fortgeschrittenen Krebsversorgungseinrichtungen. Die zunehmende Verwendung von evidenzbasierten Behandlungsprotokollen und die Verfügbarkeit innovativer Onkologie-Medikamente unterstützen die Markterweiterung.
Asia Pacific Mitotic Inhibitors Market Insight
Der asiatisch-pazifische mitotische Inhibitoren Markt wird voraussichtlich die am schnellsten wachsende Region im mitotischen Inhibitoren Markt während der Prognosezeit sein, angetrieben durch steigende Krebsprävalenz, Verbesserung der Gesundheitsinfrastruktur und zunehmenden Zugang zu erschwinglicher Krebsbehandlung. Länder wie China, Indien und Japan zeugen durch steigende Diagnostikraten und zunehmende Onkologie-Pflegedienste eine wachsende Nachfrage nach Chemotherapie-Medikamenten. Regierungsinitiativen zur Stärkung der Infrastruktur für die Krebsversorgung und zur Ausweitung des Zugangs zur Behandlung beschleunigen das regionale Wachstum. Die Erhöhung der Verfügbarkeit von kostengünstigen generischen Onkologie-Medikamenten verbessert die Behandlungsmöglichkeit über eine breitere Patientenpopulation. Die Ausweitung von Krankenhausnetzen und wachsende Investitionen in die Krebsforschung unterstützen die Marktentwicklung in der Region weiter.
Japan Mitotic Inhibitors Market Insight
Der Markt für Mitotik-Inhibitoren in Japan gewinnt an Dynamik aufgrund steigender Krebsinzidenz und einem starken Fokus auf fortgeschrittene medizinische Technologien. Die alternde Bevölkerung des Landes ist ein wichtiger Faktor, der zu einer höheren Nachfrage nach Krebsbehandlungstherapien, einschließlich mitotischer Inhibitoren, beiträgt. Der verbesserte Zugang zur Onkologieversorgung und die kontinuierliche Entwicklung innovativer Behandlungsprotokolle unterstützen das Marktwachstum.
China Mitotic Inhibitors Markt Insight
Der Markt für mitotische Inhibitoren in China entfiel 2025 auf den größten Marktumsatz im asiatisch-pazifischen Raum, der durch eine rasche Urbanisierung, steigende Krebsbelastung und den Ausbau des Gesundheitszugangs getrieben wurde. Die wachsende Bevölkerung der Mittelschicht und die verbesserten diagnostischen Fähigkeiten des Landes tragen zu einer früheren Erkennung und erhöhten Behandlungsrate bei. Starke inländische pharmazeutische Herstellung und Verfügbarkeit von erschwinglichen generischen Chemotherapie-Medikamenten sind Schlüsselfaktoren für die Markterweiterung.
Welche sind die Top-Unternehmen in Hormonersatztherapie Markt
Die Mitotic Inhibitors-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc. (USA)
- Novartis AG (Schweiz)
- Bristol Myers Squibb (USA)
- Roche Holding AG (Schweiz)
- Sanofi (Frankreich)
- AstraZeneca (USA)
- Merck & Co., Inc. (USA)
- Eli Lilly und Company (USA)
- Johnson & Johnson (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd. (Indien)
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Lupin Limited (Indien)
- Cipla Ltd. (Indien)
- Aurobindo Pharma Ltd. (Indien)
- Zydus Lifesciences Ltd. (Indien)
- Hikma Pharmaceuticals PLC (US)
- Sandoz Group AG (Schweiz)
- Viatris Inc. (USA)
Was sind die neuesten Entwicklungen in Hormonersatztherapie Markt
- Im Juli 2022 zeigte Intas Pharmaceuticals DoceAqualip (eine Docetaxel-Nanosuspensions-Formulierung), Wirksamkeit und Verträglichkeit bei Patienten mit fortgeschrittenem nicht-kleinem Zell-Lungenkrebs, der zuvor mit Platin-basierter Chemotherapie behandelt wurde, und markierte eine bemerkenswerte Entwicklung in Mito-Inhibitor-Formulierungen
- Im Mai 2022 berichtete Cristal Therapeutics, dass sein docetaxel-einbrechendes polymeres Nanopartikel (CPC634) die On-Behandlungs-Akkumulation in PET/CT-Bildgebung demonstrierte und das Potenzial für Patientenschichtung in Krebsnanomedizin unterstützte.
- Im März 2023, Phoenix Biotech Studie ergab, dass die Kombination seiner Untersuchungsverbindung Breastin mit Paclitaxel verhindert Tumor-Rezidiv in vivo, was ein verbessertes klinisches Potenzial für Kombinationsregime mit bestehenden mitotischen Inhibitoren
- Im März 2023 demonstrierte Theratechnologies’ Sudotaxel zendusortide (TH 1902), dass Immunzelleninfiltrationsmuster die Anti-Tumor-Antwort signifikant beeinflussen und vielversprechende Wege zur Kombination mitotischer Hemmung mit Immuntherapiestrategien anzeigten.
- Im Mai 2023 zeigten die Nanoxel M der Samyang Group (docetaxel polymer micelle) und eine Kombination aus HER2-zielgerichteter Therapie eine starke Antitumoraktivität bei HER2-positiven Speichelkanalkarzinom-Patienten, was die Fortschritte bei spezialisierten Indikationen unterstreicht.
- Im Dezember 2025 genehmigte die FDA Mitomycin Intravesical Solution (Zusduri) für Erwachsene mit wiederkehrenden, niedriggradigen, nicht-muskel-invasiven Blasenkrebs, was eine der neuesten Zulassungen eines mitotischen Inhibitor-bedingten Chemotherapeutikums darstellt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











