



Global Operator Training Simulator Market Segmentation, By Component (Hardware, Software, Service), Operator Type (Console Operator Training, Field Operator Training), End-Use (Automotive, Aerospace and Defense, Energy and Power, Oil and Gas, Medical and Healthcare, Others) - Branchentrends und Prognose bis 2033
Was ist der Betreiber Training Simulator Markt Größe und Wachstum Rate
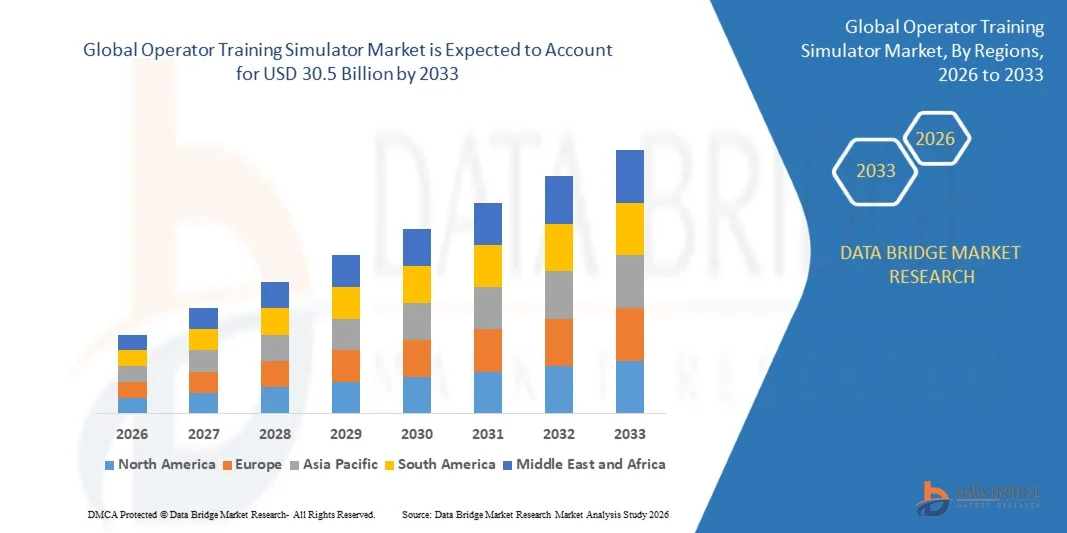
- Wie die Marktanalyse zeigt, wurde der globale Markt für Schulungssimulatoren auf etwa12,6 Milliarden USD in 2025und wird zu erreichen30,5 Milliarden USD bis 2033, in einemCAGR von 11,9 % von 2026 bis 2033.
- Der Markt zeigt das Wachstum, das durch die zunehmende Nachfrage nach qualifizierten und kompetenten Betreibern, die zunehmende Betonung auf die Sicherheit am Arbeitsplatz, strenge Sicherheitsvorschriften und die Notwendigkeit, menschliche Fehler und operative Risiken in komplexen Industrieumgebungen zu reduzieren. Bediener-Trainingssimulatoren bieten kontrollierte Umgebungen, in denen das Personal Routineoperationen, Notsituationen und kritische Entscheidungsfindungen durchführen kann, ohne Arbeiter oder Ausrüstungen auf reale Risiken auszusetzen.
- Die zunehmende Übernahme künstlicher Intelligenz, immersive 3D-Simulation, virtuelle Realität und fortschrittliche Prozesssimulationstechnologien schaffen weitere Wachstumschancen. Branchen wie Öl und Gas, Energie und Energie, Luft- und Raumfahrt und Verteidigung, Automotive und Healthcare übernehmen zunehmend Simulations-basierte Schulungen zur Verbesserung der Arbeitsbereitschaft, Betriebseffizienz und Sicherheitsleistung.
Marktgröße und Prognose
- Marktwert (2025): 12,6 Mrd. USD
- Voraussichtlicher Marktwert (2033): 30,5 Mio. USD
- Prognose CAGR (2026–2033): 11,9%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Operator Training Simulator Market
- Nordamerika dominierte den globalen Markt für Schulungssimulatoren mit einem Marktanteil von 32,9% im Jahr 2025, unterstützt durch fortschrittliche industrielle Infrastruktur, strenge Anforderungen an die Sicherheit am Arbeitsplatz und eine starke Einführung von Simulations-basierten Schulungen für Arbeitskräfte in Öl und Gas, Energie und Energie, Produktion, Luft- und Raumfahrt und Verteidigung sowie andere Industrien. Die Präsenz etablierter Automatisierungs- und Simulationstechnikanbieter und zunehmende Investitionen in die Digitalisierung unterstützen die regionale Marktentwicklung.
- Asia-Pacific wird erwartet, dass während des Prognosezeitraums starkes Wachstum im globalen Markt für Schulungssimulatoren für den Betreiber zu beobachten ist, unterstützt durch eine rasche Industrialisierung, Erweiterung der Produktions- und Energieinfrastruktur, zunehmende Fokussierung auf die Sicherheit der Arbeitskräfte und eine wachsende Einführung digitaler Simulationstechnologien. Die steigenden Investitionen in die Automatisierungs- und Betreiberausbildung in China, Indien, Japan, Südkorea und anderen asiatischen Volkswirtschaften tragen zur regionalen Expansion bei.
- Hardware repräsentierte das führende Segment des globalen Bedienertrainingssimulators mit einem Marktanteil von 47,7% im Jahr 2025, unterstützt durch die kritische Rolle von Prozessoren, Grafiksystemen, Input/Output-Geräten und spezialisierten Peripheriegeräten bei der Schaffung realistischer und immersiver Trainingsumgebungen. Die zunehmende Nachfrage nach High-Fidelity-Simulationssystemen und fortschrittlichen Visualisierungstechnologien unterstützt die Hardware-Adoption weiter.
- Der Console Operator repräsentierte im Jahr 2025 das größte Bediensegment des globalen Bediener-Trainingssimulator-Markts, unterstützt durch die Notwendigkeit, Mitarbeiter zu trainieren, die für die Überwachung und Steuerung komplexer industrieller Prozesse aus zentralisierten Kontrollräumen verantwortlich sind. Die zunehmende Betonung auf Notfallbereitschaft, Betriebssicherheit und Entscheidungsfindung unter kritischen Bedingungen unterstützt die Nachfrage nach der Konsolenopernsimulation weiter.
- Oil & Gas repräsentierte im Jahr 2025 das führende End-Use-Segment des globalen Betreiber-Trainingssimulator-Markts, das von den komplexen, risikoreichen Betriebsbedingungen im Zusammenhang mit Exploration, Produktion, Verarbeitung, Raffinierung und damit verbundenen Aktivitäten geprägt war. Die Notwendigkeit, die Bedienerbereitschaft zu verbessern, menschliche Fehler zu reduzieren, die Prozesssicherheit zu stärken und realistische Schulungen für abnorme und Notfallszenarien zu ermöglichen, unterstützt die Simulator-Adoption in der gesamten Industrie.
- Der globale Markt für Bedienerausbildungssimulatoren wird von 2026 bis 2033 mit einem CAGR von 11,9 % wachsen, der durch steigende Nachfrage nach Fachkräften, strengen Sicherheitsanforderungen, steigenden Kosten im Zusammenhang mit Betriebsfehlern und Anlagenstillstand und technologischen Fortschritten in der Simulation angetrieben wird. Die Integration von Immersive-Simulation, fortschrittlicher Prozessmodellierung, virtueller Umgebungen und digitaler Technologien schafft weitere Möglichkeiten zur Markterweiterung.
Bericht Scope Operator Schulung Simulator Marktsegment
|
Attribute |
Operator Training Simulator Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Operator Training Simulator Market
- Betreiber-Trainingssimulator-Anbieter konzentrieren sich zunehmend auf digitale Twin-basierte, Immersive und High-Fidelity-Simulationstechnologien, die Echtzeit-Anlagen, Steuerungssysteme, Geräteverhalten und anormale Betriebsbedingungen nachbilden. Die Integration dynamischer Prozessmodelle mit replizierten Kontrollschnittstellen ermöglicht es den Anwendern, Routineverfahren, Notfallreaktionen, Fehlerbehebung und Entscheidungsfindung in realistischen Umgebungen zu praktizieren, ohne die tatsächlichen Produktionsvorgänge zu beeinträchtigen.
- Die Entwicklung von KI-fähigen, Cloud-basierten und Immersive-Trainingsplattformen gewinnt an Zugkraft, da Industrieorganisationen versuchen, die Kompetenzen der Arbeitskräfte zu verbessern, Qualifikationslücken anzusprechen und skalierbare Schulungen über geografisch verteilte Einrichtungen zu ermöglichen. Die Integration von Virtual Reality (VR), Mixed Reality (MR), Digital Twins und Cloud-Bereitstellung unterstützt flexiblere Schulungen und ermöglicht Organisationen, Lernerlebnisse zu standardisieren und die Bedienerkompetenz zu bewerten.
- So hat Honeywell am 21. Februar 2024 seinen Immersive Field Simulator (IFS) erweitert, indem er erweiterte Realitätsfunktionen hinzufügt und Immersive Equipment Views einführt, die reale Umgebungen mit digitalen Inhalten kombinieren. Die Lösung nutzt einen digitalen Zwilling einer physischen Einrichtung, um gezieltes, on-Demand-Training zu bieten und Simulations-basiertes Lernen über das konventionelle Steuerungstraining hinaus zu erweitern.
- Die Integration von digitalen Zwillingen mit virtuellen und gemischten Realitätsumgebungen unterstützt auch die kollaborative Ausbildung für Kontrollraumbetreiber, Feldbetreiber und Wartungspersonal. Diese Technologien ermöglichen es Anwendern, den Betrieb von Geräten, abnorme Situationen, Fehlersuche und Sicherheitsverfahren in risikofreien Umgebungen zu üben und gleichzeitig Verbindungen zwischen simulierten physikalischen Anlagen, Prozessmodellen und Steuerungssystemen zu erhalten.
- Die Einführung von Remote- und Skalier-Simulator-basiertem Lernen ist weiterhin ein wichtiger Trend, mit Cloud-verwendeten Plattformen, die es den Betreibern ermöglichen, unabhängig vom Standort auf Trainingsprogramme zuzugreifen. Honeywells Interaktives Prozesstraining bietet z.B. simulatorbasiertes Lernen und Entwicklung durch Cloud-Bereitstellung, Unterstützung der Personalkompetenzentwicklung über einzelne Standorte und breitere Organisationen.
Was sind die Schlüsseltreiber des Operator Training Simulator Market
- Betreiber-Trainingssimulator-Anbieter konzentrieren sich zunehmend auf KI-fähige, datengesteuerte und immersive Simulationstechnologien, die es den Betreibern ermöglichen, komplexe Betriebsabläufe, Notfallszenarien und Gerätereaktionen in realistischen und kontrollierten Umgebungen zu praktizieren. Die Integration von künstlicher Intelligenz, fortschrittlicher Analytik, Hochsicherheits-Simulation und immersiven 3D-Umgebungen verbessert die Trainingswirksamkeit und verringert gleichzeitig die Risiken, die mit der Ausbildung an lebenden Industriegeräten verbunden sind.
- Die zunehmende Betonung auf die Sicherheit am Arbeitsplatz, die Wettbewerbsfähigkeit des Betreibers und die Einhaltung der Vorschriften erhöhen die Einführung von Schulungssimulatoren in sicherheitskritischen Industrien. Organisationen, die in Öl- und Gas-, Energie- und Energie-, Luft- und Verteidigungs-, Fertigungs- und anderen prozessintensiven Sektoren tätig sind, verwenden Simulations-basierte Schulungen, um die Betreiber auf abnorme Betriebsbedingungen, Geräteausfälle und Notsituationen vorzubereiten, ohne Personal oder Produktionsanlagen auf operationelle Risiken zu entlasten. Stringent Safety Regulations sind weitere ermutigende Unternehmen, strukturierte und wiederholbare Bedienertrainingsprogramme durchzuführen.
- Am 20. August 2026 gaben Nuclearn und GSE Solutions eine strategische Zusammenarbeit bekannt, um künstliche Intelligenz mit GSEs hochtreuen Nuklearanlagensimulatoren zu integrieren. Die Zusammenarbeit ist darauf ausgerichtet, Ausbildungslehrer mit Werkzeugen für die Erstellung von Natursprachenszenarien, automatisierte Nachszenario-Leistungssummen, adaptive Bewertungen und pflanzenspezifische physikalische Erläuterungen zu versorgen, um die zunehmende Integration von KI in Bedienerausbildungssimulatorplattformen zu belegen.
- Die Integration von Virtual Reality (VR), Augmented Reality (AR), digitalen Zwillingen, Cloud-basierten Plattformen und fortschrittlichen Simulationsanalysen unterstützt auch die Entwicklung von realistischeren und skalierbaren Bediener-Trainingsumgebungen. Diese Technologien ermöglichen es den Betreibern, hochrisikoreiche und komplexe Verfahren fern oder ohne Unterbrechung der Live-Operationen durchzuführen und gleichzeitig schnellere Personalaufstufungen, Leistungsbeurteilung und standardisierte Schulungen in mehreren Industrieanlagen zu unterstützen.
Welche Faktoren erschweren das Wachstum des Operator Training Simulator Market
- Hohe Anfangsinvestitions- und Implementierungskosten fordern die Einführung von Bedienerschulungssimulatoren, insbesondere bei Organisationen mit begrenzten Ausbildungsbudgets. High-Fidelity OTS-Lösungen erfordern erhebliche Investitionen in spezialisierte Hardware, Software, maßgeschneiderte Simulationsmodelle, Systemintegration, Installation und laufende Wartung. Diese Kostenanforderungen können die Annahme in kostensensitiven Industrien und Entwicklungsländern begrenzen.
- Der Mangel an technischer Expertise und qualifizierten Simulationsexperten stellt Herausforderungen für den Einsatz und die effektive Nutzung fortschrittlicher Trainingssimulatorsysteme. OTS-Plattformen benötigen spezialisierte Kenntnisse in Prozessmodellierung, Steuerungen, Simulationssoftware, Systemkonfiguration und Wartung. Der Mangel an Fachleuten mit diesen funktionsübergreifenden Fähigkeiten kann die Abhängigkeit von externen Dienstleistern erhöhen und die Umsetzungszeiträume verlängern.
- Die Komplexität im Zusammenhang mit der Systemintegration und der Interoperabilität beschränkt auch die Marktakzeptanz. Bedienertrainingssimulatoren müssen oft mit verteilten Steuerungssystemen, SCADA-Plattformen, Sicherheitssystemen, Anlagendatenbanken und anderen industriellen Automatisierungstechnologien integriert werden. Unterschiede zwischen bestehenden Infrastruktur- und Simulatorplattformen können die Anpassungsanforderungen erhöhen und zusätzliche technische und umsetzende Herausforderungen schaffen.
- Hohe Anpassungsanforderungen und kontinuierliche Systemupdates können die Kosten und Komplexität der OTS-Bereitstellung weiter erhöhen. Eine genaue Simulation erfordert Prozessmodelle und Trainingsszenarien, um die tatsächlichen Anlagenkonfigurationen und Betriebsbedingungen zu reflektieren. Die Beibehaltung dieser Modelle als Geräte, Prozesse, Steuerungssysteme und Betriebsabläufe erfordert kontinuierliche technische Unterstützung und Investitionen, die die Übernahme von Organisationen mit eingeschränkten Ressourcen beeinflussen können.
Wie wird der Operator Training Simulator Market segmentiert
Der Markt wird auf Basis von Bauteil, Betreibertyp und Endverwendung segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der Betreiber-Trainingssimulator-Markt in Hardware, Software und Services segmentiert. Das Segment Hardware dominierte den Markt mit einem Umsatzanteil von 47,7% in 2025, unterstützt durch die Bedeutung von Prozessoren, Grafikkarten, Input/Output-Geräten, spezialisierten Peripheriegeräten und anderen Hardwarekomponenten bei der Entwicklung realistischer und immersiver Bediener-Trainingsumgebungen. Kontinuierliche Fortschritte bei der Verarbeitung von Leistungs-, Grafik- und Hardwareminiaturisierung unterstützen die Einführung anspruchsvoller Simulationssysteme in industriellen Anwendungen.
Das Segment Services wird voraussichtlich während des Prognosezeitraums von 2026 bis 2033 ein starkes Wachstum verzeichnen, unterstützt durch die zunehmende Nachfrage nach Simulatorintegration und Bereitstellung, Systemunterstützung und Wartung, Schulung und Beratung sowie technischer Hilfe. Da Bediener-Trainingssimulatoren anspruchsvoller werden und die Integration mit bestehenden Industriesystemen erfordern, setzen Unternehmen zunehmend auf spezialisierte Dienstleister, um die Leistung und Auslastung des Simulators zu maximieren.
- Typ des Betreibers
Auf der Grundlage des Betreibertyps wird der Markt für Schulungssimulatoren in das Console Operator Training und Field Operator Training segmentiert. Das Segment Console Operator Training dominierte den Marktanteil von 45,54% im Jahr 2025, unterstützt durch die Anforderung von hochqualifizierten Betreibern, komplexe Industriesysteme und Prozesse zu verwalten, die fortschrittliche Entscheidungsfindung und technische Fähigkeiten beinhalten. Die Einführung von simulatorgestützten Schulungen in den Bereichen Energie, Luft- und Raumfahrt, Fertigung und andere sicherheitsempfindliche Industrien unterstützt den Bedarf an Schulungslösungen für den Konsolenbetreiber.
Das Segment Field Operator Training erwartet ein starkes Wachstum während der Prognosezeit CAGR von 5,43% von 2026 bis 2033, unterstützt durch die zunehmende Betonung auf Arbeitssicherheit, steigende Komplexität von Industriemaschinen und die Notwendigkeit, Feldpersonal für gefährliche und Notbetriebsbedingungen vorzubereiten. Bediener-Trainingssimulatoren bieten kontrollierte Umgebungen, in denen Feldbetreiber praktische Fähigkeiten entwickeln und auf simulierte Betriebsszenarien reagieren können, ohne mit realen Risiken konfrontiert zu sein.
- Mit dem Endbenutzer
Auf der Grundlage der Endverwendung wird der Markt für Schulungssimulatoren in Automotive, Aerospace und Defense, Energy and Power, Oil and Gas, Medical and Healthcare und Others segmentiert. Das Segment Öl und Gas dominierte den Marktanteil von 65,34% im Jahr 2025, unterstützt durch die komplexe und risikoreiche Natur des Öl- und Gasbetriebs und die zunehmende Forderung nach strenger betrieblicher Ausbildung zur Verbesserung der Arbeitssicherheit, der betrieblichen Effizienz und des Umweltschutzes. Durch strenge Sicherheits- und Umweltvorschriften werden Öl- und Gasunternehmen weiter ermutigt, simulationsbasierte Schulungslösungen für Notfall- und Betriebsbereitschaft einzusetzen.
Das Segment Medical and Healthcare wird mit CAGR von 2026 bis 2033 ein starkes Wachstum in der Prognoseperiode erwarten, unterstützt durch die zunehmende Einführung von simulationsbasierten Schulungen für medizinische Fachkräfte, wachsende Anforderungen an risikofreie praktische Ausbildung und den Ausbau fortschrittlicher Simulationstechnologien in medizinischen Bildungs- und Gesundheitsumgebungen. Die breitere Anwendung von Schulungs- und Simulationslösungen über die traditionellen Industriesektoren trägt zur Expansion dieses Segments bei.
Welche Region hält den größten Teil des Betreibers Training Simulator Market
- Nordamerika dominierte den Markt für Schulungssimulatoren mit einem Marktanteil von 32,9% im Jahr 2025, unterstützt durch die Präsenz etablierter industrieller Automatisierungsinfrastruktur, die zunehmende Übernahme von Simulations-basierter Personalausbildung und die wachsende Nachfrage nach Bedienersicherheit und Kompetenz in Energie und Energie, Öl und Gas, Luft- und Raumfahrt und Verteidigung, Fertigung und anderen Industriebereichen. Der starke Fokus der Region auf industrielle Digitalisierung, Prozessautomatisierung und Personalentwicklung unterstützt die Einführung fortschrittlicher Trainingssimulatorlösungen.
- Asia-Pacific wird erwartet, dass während der Prognosezeit von 5.45% von 2026 bis 2033, unterstützt durch schnelle Industrialisierung, Erweiterung der Energie- und Fertigungsinfrastruktur, zunehmende Annahme der industriellen Automatisierung und wachsende Anforderungen an qualifizierte Bedienerausbildung in China, Indien, Japan, Südkorea und anderen Schwellenländern. Zunehmende Investitionen in die digitale Transformation, Prozesssimulation, Arbeitsplatzsicherheit und Automatisierung unterstützen die regionale Markterweiterung.
US Operator Training Simulator Markt Insight
Der US-Betreiber-Trainingssimulator-Markt hielt den größten Anteil am nordamerikanischen Markt im Jahr 2025, unterstützt durch die fortschrittliche industrielle Infrastruktur des Landes, starke Präsenz von Luftfahrt- und Verteidigungstätigkeiten, und steigende Nachfrage nach Fachkräften in der Energie-, Fertigungs- und anderen sicherheitsempfindlichen Industrien. Die Simulator-basierte Ausbildung wird zunehmend genutzt, um die betriebliche Effizienz, die Arbeitsfähigkeit und die Sicherheit zu verbessern und gleichzeitig die Risiken im Zusammenhang mit der realen Ausbildung zu reduzieren. Die Einführung fortschrittlicher Simulationstechnologien, darunter immersive 3D-Umgebungen und AI-fähige Plattformen, unterstützt die Entwicklung des US-Marktes weiter.
Europe Operator Training Simulator Market Insight
Der europäische Markt für Schulungssimulatoren unterstützt die zunehmende industrielle Automatisierung, die strengen Anforderungen an die Sicherheit am Arbeitsplatz und die zunehmende Betonung der Arbeitskompetenz in der Energie- und Energie-, Öl- und Gasindustrie, in der Fertigung, in der Automobilindustrie und in der Luftfahrt- und Verteidigungsindustrie. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien übernehmen fortschrittliche Simulationstechnologien zur Verbesserung der Betriebsbereitschaft und zur Verringerung der Betriebsrisiken. Die Integration von digitalen Zwillingen, Prozesssimulation, virtuellen Trainingsumgebungen und Automatisierungstechnologien verstärkt den regionalen Bedarf weiter. Zunehmende Investitionen in die industrielle Digitalisierung und Modernisierung sollen zusätzliche Möglichkeiten für Betreiberausbildungssimulatoren in ganz Europa schaffen.
U.K. Operator Training Simulator Market Insight
Der U.K.-Trainingssimulator-Markt wird durch die etablierte industrielle Basis des Landes unterstützt, die Einführung der Prozessautomatisierung und die zunehmende Betonung der Arbeitssicherheit und der betrieblichen Effizienz. Industrien wie Öl und Gas, Energie und Energie, Produktion, Luft- und Raumfahrt und Verteidigung und Gesundheitsversorgung übernehmen zunehmend Simulations-basierte Schulungen, um die Betreiberkompetenz zu verbessern und Personal auf komplexe Betriebs- und Notfallszenarien vorzubereiten. Die Integration fortschrittlicher digitaler Technologien, Prozesssimulation und immersive Trainingsumgebungen unterstützt die Marktentwicklung weiter, da Organisationen versuchen, operative Risiken zu reduzieren und die Belegschaftsvorbereitungen zu verbessern.
Deutschland Operator Training Simulator Market Insight
Der Markt für Bedienerausbildungssimulatoren in Deutschland wird von der fortschrittlichen industriellen Basis des Landes unterstützt, der starken Einführung von Automatisierung und der zunehmenden Digitalisierung in der Fertigungs-, Automobil-, Energie- und Prozessindustrie. Die zunehmende Betonung auf die Arbeitssicherheit, die betriebliche Effizienz und die Verringerung menschlicher Fehler ist es, Organisationen zu ermutigen, Simulations-basierte Bedienerausbildung zu übernehmen. Die etablierten Engineering-Fähigkeiten und das Industrie 4.0-Ökosystem unterstützen die Integration von fortschrittlichen Simulationen, virtuellen Trainingsumgebungen und digitalen Technologien mit industriellen Steuerungssystemen. Die steigenden Anforderungen an Fachkräfte und die kontinuierliche Weiterentwicklung der Belegschaft sollen zur Markterweiterung in Schlüsselbereichen beitragen.
Asia-Pacific Operator Training Simulator Market Insight
Asia-Pacific erlebt eine zunehmende Übernahme von Bediener-Trainingssimulatoren durch schnelle Industrialisierung, Erweiterung der Fertigungs- und Energieinfrastruktur sowie wachsende Investitionen in die industrielle Automatisierung und digitale Transformation. Länder wie China, Indien, Japan und Südkorea stärken die Nachfrage nach simulationsbasierten Schulungen, um die Wettbewerbsfähigkeit, die Sicherheit am Arbeitsplatz und die betriebliche Effizienz zu verbessern. Der Ausbau von Öl- und Gas-, Energie- und Energie-, Automobil-, Luft- und Verteidigungs- und anderen prozessintensiven Industrien unterstützt das regionale Wachstum. Die zunehmende Einführung fortschrittlicher Prozesssimulationen, virtuelle Trainingsumgebungen und Automatisierungstechnologien soll in der gesamten Region weitere Möglichkeiten schaffen.
Japan Operator Training Simulator Markt Insight
Der japanische Markt für Bedienerausbildungssimulatoren wird von der fortschrittlichen industriellen Automatisierungsinfrastruktur, der starken Fertigungsbasis und der zunehmenden Einführung digitaler Simulationstechnologien für die Personalentwicklung unterstützt. Das Vorhandensein von etablierten Automobil-, Elektronik-, Energie- und Industriemaschinenindustrien schafft die Nachfrage nach realistischen betrieblichen Schulungsumgebungen, die die Betriebssicherheit und die Arbeitsfähigkeit verbessern. Die zunehmende Integration von Automatisierungs-, Prozessleitsystemen und digitalen Technologien ist weitere ermutigende Organisationen, simulatorbasierte Schulungen zu übernehmen. Der wachsende Fokus auf die Reduzierung menschlicher Fehler und die Vorbereitung von Betreibern auf komplexe operationelle und Notfallszenarien wird erwartet, dass die Markterweiterung in Japan unterstützt wird.
China Operator Training Simulator Markt Insight
Der Markt für Bediener-Simulatoren in China wird durch eine schnelle industrielle Automatisierung, die Erweiterung der Produktionskapazität und die zunehmende Einführung digitaler Technologien in Energie, Energie, Öl und Gas, Chemikalien und anderen prozessintensiven Industrien unterstützt. Die zunehmende Betonung auf die Arbeitssicherheit, die betriebliche Effizienz und die technische Kompetenzentwicklung ermutigt Organisationen, eine Simulations-basierte Bedienerausbildung zu übernehmen. Die expandierenden Industrieinfrastrukturen und Investitionen in die intelligente Fertigung schaffen die Nachfrage nach fortschrittlichen Simulationslösungen weiter. Die zunehmende Integration von Prozesssimulatoren mit Automatisierungs- und Steuerungssystemen unterstützt auch die Einführung von Bedienertrainingsplattformen für realistische und risikofreie Trainingsumgebungen.
Welche sind die Top-Unternehmen im Operator Training Simulator Market
Die Marktindustrie von Operator Training Simulator wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB Ltd. (Schweiz)
- Siemens AG (Deutschland)
- Honeywell International Inc. (USA)
- Schneider Electric SE (Frankreich)
- Emerson Electric Co. (USA)
- Yokogawa Electric Corporation (Japan)
- ANDRITZ AG (Österreich)
- Aspen Technology, Inc. (USA)
- AVEVA Group Limited (US)
- CORYS (Frankreich)
- DNV AS (Norwegen)
- ESI Group (Frankreich)
- FLSmidth & Co. A/S (Dänemark)
- SimGenics, LLC (USA)
- Angewandte wissenschaftliche Mitarbeiter, Inc. (USA)
Was sind die neuesten Entwicklungen im Operator Training Simulator Market
- Im Oktober 2025 hob ABB seine Automatisierungsmodernisierungslösungen mit Bediener-Simulation hervor und ermöglichte es den Bedienern, in einer sicheren Umgebung mit einem Simulator mit gleichem Aussehen und Gefühl wie das Live-Control-System zu üben. Die Lösung soll die Bereitschaft des Bedieners unterstützen und gleichzeitig die betrieblichen Risiken während des Trainings reduzieren.
- Im Februar 2025 sicherte Yokogawa einen Vertrag von der GDF SUEZ E&P UK Ltd., der die Lieferung eines Operator Training Systems (OTS) im Rahmen der Automatisierungslösung beinhaltete. Die Entwicklung demonstriert den kontinuierlichen Einsatz von Simulator-basiertem Bedienertraining im Öl- und Gasbetrieb.
- Im Januar 2026 baute Yokogawa seine Simulations- und Digital-Betriebsfähigkeit weiter aus, mit seinem OpreX-Portfolio einschließlich Operator Training Simulator-Lösungen neben Prozessdigitalen Zwillingen und anderen Betriebstechnologien. Dies unterstützt die Integration der betrieblichen Ausbildung mit breiteren Initiativen der industriellen Digitalisierung.
- Im April 2025 förderte AVEVA weiterhin die dynamische Simulation der Hochsicherheit für die betriebliche Ausbildung, insbesondere für die Prozess- und Stromindustrie. Das Simulationsportfolio unterstützt realistische Trainingsumgebungen und Engineering-Studien und verstärkt die Rolle der dynamischen Simulation in der industriellen Belegschaftsentwicklung.
- Im Juni 2025 setzte Emerson die dynamischen Simulationsfunktionen von DeltaV Mimic fort, die Prozess-Industrie-Anwendungen für Steuerungs-System-Tests, Bediener-Training und laufende Systemwartung bereitstellen. Die Technologie unterstützt Schulungen und Validierungen, ohne die Umgebung der Live-Produktion zu stören.
- Im Mai 2026 erweiterte CORYS seine dynamischen Simulationsaktivitäten in den Bereichen Prozess-, Energie- und Transportindustrie, einschließlich betrieblicher Schulungen. Das Unternehmen kombiniert dynamische Modellierung, computergenerierte Umgebungen, Cloud-Technologien und künstliche Intelligenz, um kundenspezifische Trainings- und Engineering-Simulatoren für sicherheitskritische Operationen zu entwickeln.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











