



Globaler Markt für Patientenzugangslösungen, nach Dienstleistungen (Support und Wartung, Implementierung, Schulung und Ausbildung), Software (Software zur Berechtigungsüberprüfung, Software zur Verwaltung medizinischer Notwendigkeiten, Software zur Vorzertifizierung und Autorisierung, Software zur Ablehnung und Einspruchsverwaltung von Ansprüchen, Software zur Zahlungsschätzung, Software zur Zahlungsabwicklung medizinischer Ansprüche, Sonstiges), Bereitstellungsmodus (Web- und Cloud-basierte Lösungen, Vor-Ort-Lösungen), Endbenutzer (Gesundheitsdienstleister, Outsourcing-Unternehmen für Gesundheitsinformationstechnologie, Sonstiges), Land (USA, Kanada, Mexiko, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Restlicher asiatisch-pazifischer Raum, Brasilien, Argentinien, Restliches Südamerika, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel, Restlicher Naher Osten und Afrika) Branchentrends und Prognose bis 2029
Was ist die Patient Access Solutions Marktgröße und Wachstumsrate
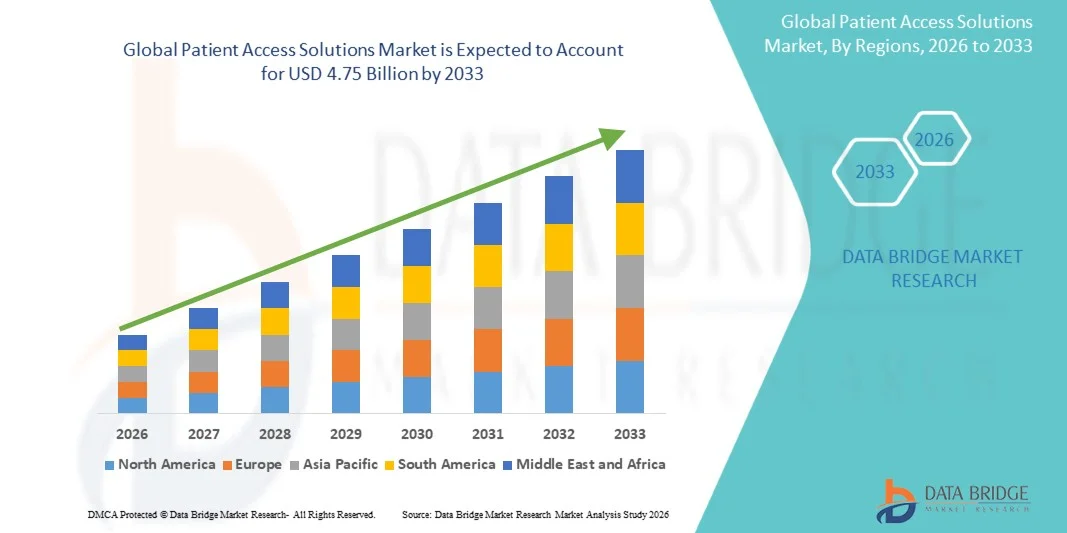
- Nach Data Bridge Market Research Analysis wurde die globale Marktgröße für Patientenzugriffslösungen bewertet.2,48 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen4,75 Milliarden USD bis 2033, beiCAGR von 8,47%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung der digitalen Gesundheitsinfrastruktur und die rasche Integration fortschrittlicher Technologien in Patientenmanagementsysteme gefördert, was zu einer verbesserten Effizienz sowohl im Gesundheitswesen als auch im Verwaltungsbetrieb führt. Die zunehmende Betonung auf die Optimierung von Patienten Onboarding, Schieduling und Abrechnungsprozessen treibt die digitale Transformation von Gesundheitseinrichtungen voran
- Darüber hinaus stellt die steigende Nachfrage nach nahtlosen, benutzerfreundlichen und integrierten Lösungen bei Gesundheitswesen-Anbietern und Patienten Patienten Patientenzugriffslösungen als kritischer Bestandteil der modernen Gesundheitsversorgung vor. Diese Lösungen helfen, die administrativen Belastungen zu reduzieren, die Patientenerfahrung zu verbessern und eine bessere Koordination der Pflege zu gewährleisten. Diese konvergierenden Faktoren beschleunigen die Einführung von Patientenzugriffslösungen und erhöhen damit das Wachstum des Marktes für Patientenzugriffslösungen deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025):2,48 Mrd. USD
- Voraussichtlicher Marktwert (2033):4,75 Milliarden USD
- Wettervorhersage CAGR (2026–2033):8.47%
Welche Region hält den größten Teil des Marktes für Patientenzugriffslösungen
- Patientenzugriffslösungen, die digitale Plattformen für die Verwaltung von Patientenaufnahme, Terminierung, Registrierung,VersicherungVerifikation und Abrechnung sind immer wichtigere Bestandteile moderner Gesundheitssysteme in Krankenhäusern und ambulanten Einstellungen aufgrund ihrer Fähigkeit, die betriebliche Effizienz zu verbessern, die administrativen Belastungen zu reduzieren und die allgemeine Patientenerfahrung zu verbessern
- Die zunehmende Nachfrage nach Patientenzugriffslösungen wird in erster Linie durch die weit verbreitete Einführung von IT-Systemen im Gesundheitswesen, wachsender Bedarf an optimierten administrativen Workflows, zunehmendem Patientenvolumen und steigender Vorliebe für bequeme, transparente und digital ermöglichte Gesundheitsdienste
- Nordamerika dominierte den Markt für Patientenzugriffslösungen mit dem größten Umsatzanteil von 40,51% im Jahr 2025, der sich durch eine fortschrittliche Gesundheitsinfrastruktur, eine hohe Einführung digitaler Gesundheitstechnologien und eine starke Präsenz wichtiger Branchenakteure auszeichnet, wobei die USA erhebliches Wachstum bei Patientenzugriffslösungen insbesondere in großen Krankenhausnetzen und integrierten Gesundheitssystemen erleben, die durch kontinuierliche Innovationen in Automatisierungs-, KI- und Cloud-basierten Plattformen angetrieben werden.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für Patientenzugriffslösungen während der Prognosezeit sein, da die Investitionen im Gesundheitswesen, die schnelle Urbanisierung, die Ausweitung der Gesundheitsinfrastruktur und das zunehmende Bewusstsein in Bezug aufDigitales GesundheitswesenLösungen, zusammen mit wachsender Nachfrage nach effizienten Patientenmanagementsystemen
- Das Segment web- und cloudbasierte Lösungen entfiel auf den größten Marktanteil von 64,3 % im Jahr 2025, der durch seine Skalierbarkeit, Flexibilität und Wirtschaftlichkeit getrieben wurde.
Report Scope und Patientenzugriff Lösungen Marktsegmentierung
|
Attribute |
Patientenzugriff Lösungen Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Epic Systems Corporation(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Markt für Patientenzugriffslösungen
„Digitale Transformation und Interoperabilität„
- Ein bedeutender und beschleunigender Trend im globalen Patientenzugriffslösungen-Markt ist die zunehmende digitale Transformation von Gesundheitssystemen und der zunehmende Fokus auf Interoperabilität auf Plattformen. Diese Verschiebung erhöht die Effizienz, Genauigkeit und Zugänglichkeit von Patientenzugriffsprozessen über Gesundheitsdienstleister
- So werden z.B. fortgeschrittene Patientenzugriffsplattformen nahtlos in elektronische Gesundheitsakte (EHR), Umsatz-Zyklus-Management-Systeme und Schieduling-Tools integriert, wodurch optimierte Workflows und Verwaltungslasten reduziert werden können. Lösungen, die von führenden Anbietern angeboten werden, ermöglichen eine Echtzeit-Zulassungsprüfung, automatisierte Terminplanung und ein verbessertes Patientendatenmanagement
- Die Einbindung intelligenter Automatisierung ermöglicht Funktionen wie Predictive Schieduling, automatisierte Versicherungen und personalisierte Patientenkommunikation. Diese Fähigkeiten helfen Gesundheitsdienstleistern dabei, die betriebliche Effizienz zu optimieren und Fehler und Verzögerungen bei der Patientenan Bord- und Service-Lieferung zu minimieren.
- Darüber hinaus ermöglicht die Integration von Patientenzugriffslösungen mit digitalen Gesundheitsökosystemen eine zentrale Verwaltung von Patienteninteraktionen, Abrechnungen und Dokumentationen über einheitliche Plattformen. Dadurch wird eine reibungslosere und koordiniertere Patientenfahrt über mehrere Berührungspunkte innerhalb des Gesundheitssystems gewährleistet.
- Dieser Trend zu vernetzten, effizienten und patientenzentrierten Zutrittssystemen setzt die Erwartungen an die Gesundheitsversorgung um. Folglich konzentrieren sich Unternehmen auf die Entwicklung fortschrittlicher Plattformen, die eine nahtlose Integration, Echtzeit-Datenzugriff und verbesserte Nutzererlebnisse für Patienten und Anbieter bieten
- Die Nachfrage nach umfassenden und interoperablen Patientenzugriffslösungen wächst rasant in Krankenhäusern, Kliniken und Krankenstationen, da Gesundheitsorganisationen zunehmend Effizienz, Genauigkeit und Patientenzufriedenheit priorisieren
Patientenzugriff Lösungen Marktdynamik
Fahrer
„Wachstum durch steigende Gesundheitsnachfrage und Verwaltungseffizienz“
- Die steigende Nachfrage nach Gesundheitsdienstleistungen, verbunden mit der Notwendigkeit, administrative Prozesse zu optimieren, ist ein wichtiger Treiber für das Wachstum des Patientenzugriffslösungen-Marktes, da Gesundheitssysteme weltweit zunehmende Patientenmengen und operative Komplexitäten anzeigen
- So haben im Jahr 2024 mehrere große Krankenhausnetze in den USA und Europa integrierte Patientenzugriffsplattformen implementiert, um die Berechtigungsprüfung und Vorberechtigungsprozesse zu automatisieren, Patienten-Wartezeiten und administrative Engpässe deutlich zu reduzieren und die Umsatzzyklusleistung zu verbessern.
- Da der Patientenzufluss weiter ansteigt, stehen Gesundheitsdienstleister unter ständigem Druck, um die Betriebseffizienz zu verbessern, die Verspätungen bei der Pflege zu reduzieren und die Patientenzufriedenheit insgesamt zu verbessern, wodurch die Einführung fortschrittlicher Zugangslösungen beschleunigt wird
- Diese Lösungen unterstützen kritische Funktionen wie automatisierte Patientenregistrierung, Versicherungsverifikation, Echtzeitterminplanung und Rechnungstransparenz, helfen manuelle Fehler zu minimieren und die Mitarbeiterproduktivität zu optimieren
- Darüber hinaus ermutigt die laufende Umstellung auf wertbasierte Pflegemodelle Gesundheitsorganisationen, Systeme zu übernehmen, die die Koordinierung der Pflege, das Engagement der Patienten und die finanziellen Ergebnisse verbessern
- Die zunehmende Durchdringung digitaler Gesundheitstechnologien, einschließlich Telegesundheit und mobiler Gesundheitsanwendungen, verstärkt die Notwendigkeit einer robusten Patientenzugriffsinfrastruktur, die nahtlose virtuelle und persönliche Betreuungserfahrungen unterstützen kann
- Darüber hinaus konzentrieren sich die Anbieter im Gesundheitswesen zunehmend auf die Reduzierung von Schadensersatz und die Verbesserung der Erstattungssätze, was die Nachfrage nach präzisen und effizienten Frontend-Zugangslösungen treibt
- Die zunehmende Betonung auf die Verbesserung der Patientenerfahrung durch schnellere Service-Lieferung, transparente Kommunikation und vereinfachte Verwaltungsverfahren trägt zur Markterweiterung bei
Zurückhaltung/Challenge
„Fragen zur Datensicherheit und hohen Implementierungskosten„
- Belange im Zusammenhang mit Datensicherheit und Patienten-Privatsphäre stellen weiterhin eine große Herausforderung für die breite Akzeptanz von Patientenzugriffslösungen dar, da diese Systeme große Mengen an sensiblen Gesundheits- und Finanzinformationen behandeln
- Zum Beispiel haben in den letzten Jahren weltweit mehrere Gesundheitsorganisationen Datenverletzungen gemeldet, die darauf abzielenPatientenmanagementund Zugriffssysteme, die zu einer verstärkten Kontrolle über Cyber-Sicherheits-Rahmen und Hesitanz bei kleineren Anbietern führen, um volldigitale Lösungen zu übernehmen
- Die Notwendigkeit, strenge regulatorische Anforderungen und Datenschutzgesetze zu erfüllen, erhöht die Komplexität der Umsetzung und erfordert kontinuierliche Investitionen in System-Upgrades und -überwachung
- Darüber hinaus können die hohen Kosten im Zusammenhang mit der Bereitstellung fortschrittlicher Patientenzugriffslösungen – einschließlich Softwareerfassung, Systemintegration, Infrastruktur-Upgrades und Mitarbeiterschulung – für kleine und mittlere Gesundheitseinrichtungen untersagt werden.
- Die laufenden Wartungskosten, die Abonnementgebühren und die Notwendigkeit periodischer Software-Updates ergänzen die finanzielle Belastung, insbesondere für Organisationen, die in engen Budgets tätig sind.
- Widerstand gegen den Übergang von traditionellen, manuellen administrativen Workflows zu digitalen Systemen kann auch die Annahme verlangsamen, vor allem in Regionen mit begrenzter technologischer Bereitschaft
- Darüber hinaus können Interoperabilitätsherausforderungen zwischen Altsystemen und modernen Patientenzugriffsplattformen Integrationsprobleme schaffen, die zu Ineffizienzen und Verzögerungen bei der Umsetzung führen
- Ein begrenztes technisches Know-how im Gesundheitswesen und die Notwendigkeit einer kontinuierlichen Schulung, diese Systeme effektiv zu nutzen, können die reibungslose Einführung weiter behindern
- Die Bewältigung dieser Herausforderungen durch verstärkte Cyber-Sicherheitsmaßnahmen, kostengünstige Einsatzmodelle, verbesserte Interoperabilität und umfassende Schulungsprogramme werden entscheidend sein, um ein nachhaltiges Wachstum des Marktes für Patientenzugriffslösungen sicherzustellen
Wie wird der Patient Access Solutions Market segmentiert
Der Markt wird auf der Grundlage von Dienstleistungen, Software, Liefermodus und Endbenutzer segmentiert.
• Durch Dienstleistungen
Auf Basis von Dienstleistungen wird der Markt für Patientenzugriffslösungen zu Unterstützung und Wartung, Implementierung und Schulung und Bildung segmentiert. Das Support- und Wartungssegment dominierte den größten Marktanteil von 46,8% im Jahr 2025, angetrieben durch die kontinuierliche Anforderung für die Systemüberwachung, Fehlersuche, Updates und Leistungsoptimierung in der gesamten IT-Infrastruktur im Gesundheitswesen. Healthcare-Anbieter hängen zunehmend von ununterbrochenem Funktionieren von Patientenzugriffsplattformen ab, um reibungslose administrative Arbeitsabläufe wie Patientenregistrierung, Versicherungen und Abrechnungsprozesse zu gewährleisten. Die zunehmende Integration fortschrittlicher Technologien wie KI und Automatisierung hat die Komplexität der Systeme weiter erhöht und damit die Nachfrage nach laufenden Wartungsdienstleistungen erhöht. Darüber hinaus erfordern regulatorische Compliance-Anforderungen im Gesundheitswesen häufige Updates und Sicherheitspatches, die das Segmentwachstum weiter unterstützen. Die Erweiterung von Cloud-basierten Lösungen erfordert auch eine kontinuierliche Unterstützung und Überwachung. Krankenhäuser und Kliniken investieren stark in langfristige Serviceverträge, um Systemausfall zu vermeiden. Darüber hinaus setzen zunehmende Patientenmengen Druck auf Gesundheitssysteme und machen zuverlässige Wartungsdienste kritisch. Das Segment profitiert auch von der Notwendigkeit von Cybersicherheit und Datenschutzdienstleistungen. Insgesamt sind die Zuverlässigkeit und Kontinuität, die von Support- und Wartungsdienstleistungen angeboten werden, das führende Marktsegment.
Das Ausbildungs- und Bildungssegment wird von 2026 bis 2033 am schnellsten CAGR von 22,4 % bezeugen, was durch den zunehmenden Bedarf an Fachkräften, die in der Lage sind, fortschrittliche Patientenzugriffslösungen effektiv zu nutzen, bedingt ist. Da Gesundheitssysteme digitalisiert werden, ist eine angemessene Schulung unerlässlich, um einen effizienten Einsatz von Software-Plattformen zu gewährleisten und Betriebsfehler zu minimieren. Schulungsprogramme helfen Mitarbeitern, sich an neue Technologien anzupassen, die Workflow-Effizienz zu verbessern und die Patientenerfahrung zu verbessern. Die zunehmende Übernahme von AI-getriebenen und analytischen Lösungen schafft auch die Nachfrage nach spezialisierten Ausbildungsmodulen. Darüber hinaus erfordern häufige Software-Upgrades und sich entwickelnde Compliance-Standards eine kontinuierliche Ausbildung für medizinisches Personal. Organisationen investieren zunehmend in strukturierte Ausbildungsprogramme, um die Kapitalrendite in digitale Lösungen zu maximieren. Der Anstieg von Remote- und E-Learning-Plattformen unterstützt das Segmentwachstum weiter. Die Schulungsdienste spielen auch eine Schlüsselrolle bei der Reduzierung von Anspruchsfehlern und der Verbesserung des Umsatzzyklusmanagements. Darüber hinaus ist die zunehmende Sensibilisierung für die Bedeutung der Mitarbeiterkompetenz die Nachfrage. Insgesamt gewinnt dieses Segment Traktion, da sich die Gesundheitsdienstleister auf die Verbesserung der betrieblichen Effizienz und der Servicequalität konzentrieren.
• Durch Software
Auf Basis von Software wird der Markt für Patientenzugriffslösungen in Förderfähigkeitsprüfungssoftware, medizinische Notwendigkeitsmanagementsoftware, Vorzertifizierungs- und Autorisierungssoftware, Ansprüche Denial- und Appellmanagement-Software, Zahlungsabschätzungssoftware, medizinische Schadenszahlungsverarbeitungssoftware und andere segmentiert. Das Segment der Förderfähigkeitsverifikationssoftware hielt 2025 den größten Marktanteil von 28,6%, da seine kritische Rolle bei der Überprüfung der Patientenversicherungsdeckung und der Minimierung von Anspruchsverweigerungen besteht. Diese Software ermöglicht es Gesundheitsdienstleistern, die Versicherungsdetails in Echtzeit zu validieren, wodurch administrative Fehler reduziert und die betriebliche Effizienz verbessert wird. Die Erhöhung des Patientenzuflusses und die zunehmende Komplexität der Versicherungen sind wichtige Faktoren, die die Adoption vorantreiben. Darüber hinaus ist die Notwendigkeit, das Umsatzzyklusmanagement zu verbessern und die finanziellen Verluste zu reduzieren, die Nachfrage nach Förderfähigkeitsprüfwerkzeugen zu steigern. Die Integration mit elektronischen Gesundheitsakten (EHR)-Systemen verbessert weiter ihr Nutzen. Healthcare-Organisationen priorisieren die Frontend-Prozessoptimierung, die zum Segmentwachstum beiträgt. Darüber hinaus reduziert die Automatisierung in der Förderfähigkeitsprüfung die manuelle Arbeitsbelastung und verbessert die Genauigkeit. Der steigende Fokus auf Patientenzufriedenheit unterstützt auch die Adoption. Insgesamt bleibt dieses Segment aufgrund seiner direkten Auswirkungen auf die operative und finanzielle Leistungsfähigkeit dominant.
Das Schadens- und Beschwerdemanagement-Software-Segment wird erwartet, dass die schnellsten CAGR von 24,1% von 2026 bis 2033, angetrieben durch die zunehmende Häufigkeit von Anspruchsstreitigkeiten und der wachsende Bedarf an effizienten Abwicklungsmechanismen. Healthcare-Anbieter stehen vor erheblichen Umsatzverlusten aufgrund verweigerter Ansprüche und veranlassten die Annahme fortschrittlicher Softwarelösungen, um solche Fälle effektiv zu verwalten und zu appellieren. Diese Lösungen helfen, Denialmuster zu identifizieren, Workflows zu automatisieren und die Zulassungsquoten zu verbessern. Darüber hinaus drängen Finanzdrücke auf Gesundheitsorganisationen Investitionen in Umsatzoptimierungstools. Die Integration mit KI- und Datenanalytik verbessert die Effizienz von Denial Management Systemen weiter. Die steigende Komplexität der Rückzahlungspolitik trägt auch zum Segmentwachstum bei. Darüber hinaus helfen diese Tools, die Verwaltungslast zu reduzieren und den Cashflow zu verbessern. Ein weiterer Schlüsselfaktor ist die zunehmende Sensibilisierung für das Management des Umsatzzyklus. Die Nachfrage nach Automatisierung und Fehlerreduktion beschleunigt die Adoption weiter. Insgesamt wird erwartet, dass dieses Segment schnell wächst, da Gesundheitsdienstleister versuchen, die finanziellen Verluste zu minimieren und die operative Effizienz zu verbessern.
• Durch den Liefermodus
Auf Basis des Liefermodus wird der Patient Access Solutions-Markt in web- und cloudbasierte Lösungen und On-Premise-Lösungen segmentiert. Das Segment web- und cloudbasierte Lösungen entfiel auf den größten Marktanteil von 64,3 % im Jahr 2025, der durch seine Skalierbarkeit, Flexibilität und Wirtschaftlichkeit getrieben wurde. Cloud-basierte Plattformen ermöglichen es Gesundheitsdienstleistern, auf Patientendaten aus der Ferne zuzugreifen und eine bessere Koordination und schnellere Entscheidungsfindung zu ermöglichen. Der reduzierte Bedarf an physischer Infrastruktur und IT-Instandhaltung senkt die Betriebskosten deutlich. Darüber hinaus bieten Cloud-Lösungen automatische Updates, verbesserte Datensicherheit und nahtlose Integration mit anderen Gesundheitssystemen. Die zunehmende Übernahme von Tele- und digitalen Gesundheitsdiensten erhöht die Nachfrage weiter. Healthcare-Organisationen nutzen auch Cloud-Plattformen für Datenanalysen und Echtzeit-Einsichten. Darüber hinaus unterstützt die Fähigkeit, große Datenmengen zu handhaben, das Segmentwachstum effizient. Auch die Umstellung auf wertbasierte Pflegemodelle trägt zur Adoption bei. Insgesamt machen die Vorteile von Zugänglichkeit und Effizienz Cloud-basierte Lösungen zum dominanten Segment.
Das On-Premise-Segment wird erwartet, dass ein CAGR von 18,2% von 2026 bis 2033 bezeugt wird, was von der Notwendigkeit einer größeren Kontrolle über die Datensicherheit und die Systemanpassung abhängt. Große Gesundheitsorganisationen bevorzugen häufig On-Premise-Lösungen, um strenge regulatorische Anforderungen zu erfüllen und die Privatsphäre der Daten zu gewährleisten. Diese Systeme bieten eine verbesserte Kontrolle über sensible Patienteninformationen und ermöglichen maßgeschneiderte Konfigurationen. Trotz höherer Anfangskosten bieten sie langfristige Zuverlässigkeit und Sicherheit. Darüber hinaus setzen sich Unternehmen mit etablierter IT-Infrastruktur weiterhin auf die Bereitstellung von Prämissen. Das Segment profitiert auch von der Nachfrage in Regionen mit eingeschränkter Cloud-Adoption. Hybride Einsatzmodelle unterstützen das Wachstum weiter. Darüber hinaus reduzieren On-Premise-Lösungen die Abhängigkeit von der Internet-Konnektivität. Zunehmende Bedenken in Bezug auf Cybersicherheit sind auch die Nachfrage. Insgesamt, während die Cloud dominiert, bleibt On-Premise relevant für spezielle Anwendungsfälle, die hohe Sicherheit und Kontrolle erfordern.
• Durch Endbenutzer
Auf Basis des Endbenutzers wird der Patient Access Solutions-Markt in Healthcare-Anbieter, Healthcare-Informationstechnologie-Outsourcing-Unternehmen und andere segmentiert. Das Segment Healthcare-Anbieter dominierte 2025 den größten Marktanteil von 57,9 %, was auf die zunehmende Notwendigkeit zurückzuführen ist, administrative Prozesse wie Patientenregistrierung, Terminierung und Abrechnung zu optimieren. Krankenhäuser und Kliniken übernehmen schnell Patientenzugangslösungen, um die betriebliche Effizienz zu verbessern und die Patientenerfahrung zu verbessern. Die zunehmende Belastung administrativer Aufgaben und die Notwendigkeit eines genauen Datenmanagements sind wichtige Faktoren, die das Segmentwachstum unterstützen. Darüber hinaus fahren steigende Patientenmengen und die Nachfrage nach verbesserten Gesundheitsdienstleistungen die Adoption. Die Integration mit elektronischen Gesundheitsdaten und anderen Gesundheitssystemen verbessert die Effizienz weiter. Darüber hinaus konzentrieren sich die Anbieter von Gesundheitswesen auf die Verringerung der Ansprüche und die Verbesserung des Umsatzzyklusmanagements. Darüber hinaus beschleunigen digitale Transformationsinitiativen im Gesundheitswesen die Adoption. Der Bedarf an Echtzeitdatenzugriff und -analyse ist ein weiterer Faktor. Insgesamt bleiben Gesundheitsdienstleister die primären Nutzer dieser Lösungen.
Das Segment Healthcare IT Outsourcing-Unternehmen wird erwartet, dass die schnellsten CAGR von 23.5% von 2026 bis 2033, durch den wachsenden Trend der Outsourcing Nicht-Kern-Betriebe auf spezialisierte Dienstleister. Diese Unternehmen bieten kostengünstige und skalierbare Lösungen, sodass sich Gesundheitsorganisationen auf Kern-Klinikfunktionen konzentrieren können. Die steigende Nachfrage nach Umsatz-Zyklus-Management und administrative Unterstützung ist das Wachstum des Segments. Darüber hinaus hilft Outsourcing die Betriebskosten zu senken und die Effizienz zu verbessern. Die Einführung fortschrittlicher Technologien wie KI und Automatisierung verbessert die Serviceangebote weiter. Darüber hinaus bringen Outsourcing-Anbieter Know-how und standardisierte Prozesse und verbessern die Servicequalität. Der Ausbau der globalen Gesundheitsinfrastruktur trägt ebenfalls zur Nachfrage bei. Organisationen suchen zunehmend flexible und effiziente Lösungen, die Outsourcing-Unternehmen bieten. Darüber hinaus unterstützt das Compliance- und Risikomanagement die Adoption. Insgesamt wird erwartet, dass dieses Segment rasch wächst, da sich die Gesundheitssysteme weiter entwickeln und digitalisieren.
Welche Region hält den größten Teil des Marktes für Patientenzugriffslösungen
- Nordamerika dominierte den Markt für Patientenzugriffslösungen mit dem größten Umsatzanteil von 40,51% im Jahr 2025, der sich durch eine fortschrittliche Gesundheitsinfrastruktur, eine hohe Einführung digitaler Gesundheitstechnologien und eine starke Präsenz wichtiger Branchenakteure auszeichnet. Die Region profitiert von einer weit verbreiteten Implementierung integrierter IT-Systeme im Gesundheitswesen, die eine effiziente Patientenregistrierung, die Eignungsprüfung und das Umsatzzyklusmanagement in Krankenhäusern und Gesundheitsnetzwerken ermöglicht
- Healthcare-Anbieter in der Region hoch priorisieren die betriebliche Effizienz, die Patientenerfahrung und die Genauigkeit in administrativen Prozessen, was zu einer verstärkten Einführung automatisierter Patientenzugriffsplattformen führt, die nahtlos in elektronische Gesundheitsaufzeichnungen und Abrechnungssysteme integrieren
- Diese weit verbreitete Adoption wird weiterhin durch hohe Gesundheitsausgaben, günstige Rückerstattungsrahmen und kontinuierliche technologische Fortschritte unterstützt, indem Patientenzugriffslösungen als wesentliche Werkzeuge für große Gesundheitssysteme und ambulante Einrichtungen geschaffen werden
US Patientenzugriff Lösungen Markt Insight
Der US-Patientenzugriffslösungen-Markt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch den schnellen Einsatz von digitalen Gesundheitstechnologien in großen Krankenhausnetzen und integrierten Liefersystemen getrieben wurde. Healthcare-Anbieter investieren zunehmend in Automatisierungs-, KI-fähige Werkzeuge und Cloud-basierte Plattformen, um Patientenaufnahme-, Terminierungs- und Versicherungsverifikationsprozesse zu optimieren. Der wachsende Fokus auf die Verringerung der administrativen Belastungen, die Minimierung der Forderungsverweigerungen und die Verbesserung des Patientenengagements ist deutlich das Marktwachstum. Darüber hinaus tragen starke regulatorische Unterstützung, kontinuierliche Innovation und die Präsenz großer Branchenakteure zum Ausbau von Patientenzugangslösungen im ganzen Land bei.
Europa Patientenzugriff Lösungen Markt Insight
Der Markt für Patientenzugriffslösungen in Europa wird im gesamten Prognosezeitraum mit einem erheblichen CAGR ausgebaut, vor allem durch die zunehmende Betonung der Gesundheits-Digitalisierung und die Notwendigkeit effizienter Patientenmanagementsysteme. Regierungen und Gesundheitsorganisationen in der ganzen Region investieren in die Modernisierung der IT-Infrastruktur im Gesundheitswesen, um den Patientenzugang zu verbessern und administrative Workflows zu optimieren. Die steigende Nachfrage nach einem genauen Patientendatenmanagement, verbunden mit regulatorischen Anforderungen an Datentransparenz und Interoperabilität, beschleunigt die Adoption weiter. Der Markt zeigt deutliches Wachstum in öffentlichen Gesundheitssystemen, privaten Krankenhäusern und ambulanten Pflegezentren.
US Patientenzugriff Lösungen Markt Insight
Der US-Patientenzugriffslösungen-Markt wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch laufende Anstrengungen zur Digitalisierung von Gesundheitsdienstleistungen und zur Verbesserung des Patientenzugangs im National Health Service (NHS) vorangetrieben wird. Die Erhöhung der Patientenmengen und die Notwendigkeit, die Wartezeiten zu reduzieren, sind die Ermutigung von Gesundheitsdienstleistern, fortschrittliche Zugangslösungen zu übernehmen. Darüber hinaus unterstützt der Fokus auf die Verbesserung der Patientenerfahrung, die Verbesserung der Pflegekoordination und die Optimierung der Verwaltungseffizienz das Marktwachstum. Die Integration digitaler Werkzeuge für Terminplanung, Patientenregistrierung und Kommunikation wird im ganzen Land immer häufiger.
Deutschland Patient Access Solutions Markt Insight
Der Deutschland-Patientenzugriffslösungen-Markt wird voraussichtlich während des Prognosezeitraums auf einem beträchtlichen CAGR expandieren, der durch starke Regierungsinitiativen zur Förderung der Gesundheits-Digitalisierung und der Einführung fortschrittlicher IT-Lösungen gefördert wird. Die etablierte Gesundheitsinfrastruktur Deutschlands und der Schwerpunkt auf Datensicherheit und Effizienz treiben die Nachfrage nach zuverlässigen Patientenzugangssystemen. Healthcare-Anbieter implementieren zunehmend digitale Plattformen, um administrative Workflows zu optimieren, die Patientendatengenauigkeit zu verbessern und die allgemeine Service-Lieferung zu verbessern. Der wachsende Fokus auf Interoperabilität und sicheren Datenaustausch trägt ebenfalls zur Markterweiterung bei.
Asien-Pazifik-Patientenzugriffslösungen Markt Einblick
Der asiatisch-pazifische Markt für Patientenzugriffslösungen wird während der Prognosezeit von 2026 bis 2033 auf dem schnellsten CAGR wachsen, der durch steigende Gesundheitsinvestitionen, schnelle Urbanisierung, Ausweitung der Gesundheitsinfrastruktur und steigendes Bewusstsein für digitale Gesundheitslösungen angetrieben wird. Regierungen in Ländern wie China, Japan und Indien fördern aktiv die Einführung von IT-Systemen im Gesundheitswesen zur Verbesserung der Zugänglichkeit und Effizienz. Die wachsende Nachfrage nach optimierten Patientenmanagement-Prozessen, verbunden mit der steigenden Belastung von Gesundheitseinrichtungen, erhöht die Akzeptanz von Patientenzugriffslösungen in der gesamten Region deutlich.
Japan Patientenzugriff Lösungen Markt Insight
Der Markt für Patientenzugriffslösungen in Japan gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und des starken Fokus auf technologische Innovation an Dynamik. Die zunehmende Notwendigkeit, eine wachsende ältere Bevölkerung effizient zu verwalten, treibt die Einführung von digitalen Patientenzugangssystemen in Krankenhäusern und Kliniken voran. Healthcare-Anbieter nutzen diese Lösungen, um die Terminplanung zu verbessern, die administrative Arbeitsbelastung zu reduzieren und die Patientenerfahrung zu verbessern. Darüber hinaus unterstützt Japans Schwerpunkt auf Präzision, Effizienz und qualitativ hochwertigen Gesundheitsdienstleistungen das anhaltende Marktwachstum.
China Patientenzugriff Lösungen Markt Insight
Der China-Patientenzugangslösungen-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, der auf eine rasche Entwicklung der Gesundheitsinfrastruktur, eine große Patientenbevölkerung und zunehmende staatliche Initiativen zur Digitalisierung der Gesundheitsversorgung zurückzuführen ist. Der Ausbau von Krankenhäusern und Gesundheitseinrichtungen sowie die zunehmende Übernahme digitaler Gesundheitsplattformen treibt die Nachfrage nach effizienten Patientenzugangssystemen. Darüber hinaus ist der zunehmende Fokus auf die Verbesserung der Gesundheitszugänglichkeit, die Verringerung der Wartezeiten der Patienten und die Verbesserung der betrieblichen Effizienz der Markt. Die Präsenz inländischer Technologie-Anbieter und zunehmende Investitionen in die Healthcare IT verstärken das Marktwachstum in China weiter.
Welche sind die Top-Unternehmen im Bereich Patientenzugriffslösungen
Die Patient Access Solutions Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Epic Systems Corporation (US)
• McKesson Corporation (USA)
• Optum Inc. (USA)
•Conifer Health Solutions (USA)
• R1 RCM Inc. (US)
• Experian Health (US)
• Ändern der Gesundheitsversorgung (US)
•Allscripts Healthcare Solutions (USA)
• NextGen Healthcare (USA)
• Athenahealth (US)
•eClinicalWorks (USA)
• Waystar (USA)
• GE HealthCare (USA)
• Siemens Healthineers (Deutschland)
• Oracle Health (US)
• Infor (US)
•Cognizant (USA)
• Wipro (Indien)
• Tata Consultancy Services (Indien)
Was sind die neuesten Entwicklungen im Markt für Patientenzugriffslösungen
- Im Januar 2023 kündigte Annexus Health, ein US-basiertes Healthcare-Technologie-Unternehmen, die Expansion und den Erfolg seines Patientenzugriffs-Lösungen-Portfolios, darunter AssistPoint®, AP Connect und Adparo, an. Diese Plattformen sollen den Zugang der Patienten zu Finanzhilfeprogrammen optimieren, die Unterstützung von Life Sciences in Anbieter-Workflows integrieren und die administrative Belastung für die gesamte Patientenreise verringern. Die Entwicklung unterstreicht den wachsenden Fokus auf die Verbesserung der Erschwinglichkeit, Effizienz und patientenzentrierter Betreuung durch integrierte digitale Lösungen
- Im Mai 2023 hat der weltweite Marktbericht über die Patientenzugriffslösungen, der über Yahoo Finance veröffentlicht wurde, deutliche Expansion in den USA und China-Märkten unterstrichen, die durch die zunehmende Einführung von digitalen Gesundheitsinfrastrukturen und Umsatz-Zyklus-Management-Lösungen vorangetrieben wurden. Der Bericht betonte die zunehmende Nachfrage nach Automatisierung in der Berechtigungsprüfung, vorgängiger Autorisierung und Patientenengagement-Prozesse, die einen breiteren Industriewandel in Richtung digitale Transformation und betriebliche Effizienz in Gesundheitssystemen widerspiegeln
- Im Januar 2024 erweiterte Medicare (U.S.) die Versorgung mit Patientenvertretung, wodurch Unternehmen, die Patientenzugangs- und Navigationslösungen wie Solace anbieten, deutlich gesteigert werden. Diese Änderung ermöglichte eine breitere Versicherung Rückerstattung für Dienstleistungen, die Patienten dabei helfen, Termine, Papierarbeiten und Pflegekoordination zu verwalten. Die Entwicklung ist ein wesentlicher Schritt in Richtung der Institutionalisierung von Patientenzugangsdiensten im Rahmen der Gesundheitswesen-Rückerstattungen und der Ausweitung des Zugangs zu Support-Services
- Im April 2025, Solace, ein Healthcare-Navigations-Startup, erhöhte USD 60 Millionen in Serie B Finanzierung, nach der Erweiterung der Medicare-Abdeckung für Patientenvertretung Dienstleistungen. Die Förderrunde zielt darauf ab, ihre Plattform zu skalieren, die Patienten mit Gesundheitsexperten verbindet, die bei der Navigation komplexer Gesundheitssysteme, einschließlich Planungs- und Verwaltungsprozesse, unterstützen. Dies spiegelt das zunehmende Vertrauen der Investoren in Patientenzugriffs- und Navigationslösungen als kritischer Bestandteil der modernen Gesundheitsversorgung wider.
- Im September 2025 erlebte der globale Healthtech-Sektor, einschließlich Patientenzugriffslösungen-Anbieter, einen Anstieg der Fusionen und Akquisitionen, mit über 100 Abschlüssen im ersten Halbjahr. Unternehmen konsolidieren zunehmend die Fähigkeiten in KI-, Datenanalyse- und integrierten Patientenzugriffsplattformen. Dieser Trend zeigt eine starke Marktreife und eine Verschiebung hin zu umfassenden, end-to-end Healthcare-Zugangs- und Umsatzzyklusmanagementlösungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











