



Global Patient Centric Healthcare App Market Segmentation, By Technology (Phone-Based Apps, Web-Based Apps, und tragbare Patienten Centric Apps), Betriebssystem (iOS, Android, Windows, and Others), Anwendung (Wellness Management, Krankheit und Behandlung Management, und andere), Endbenutzer (Hospitals, Kliniken, und Home Use)- Industrietrends und Prognose bis 2033
Was ist die Patienten Centric Healthcare App Marktgröße und Wachstumsrate
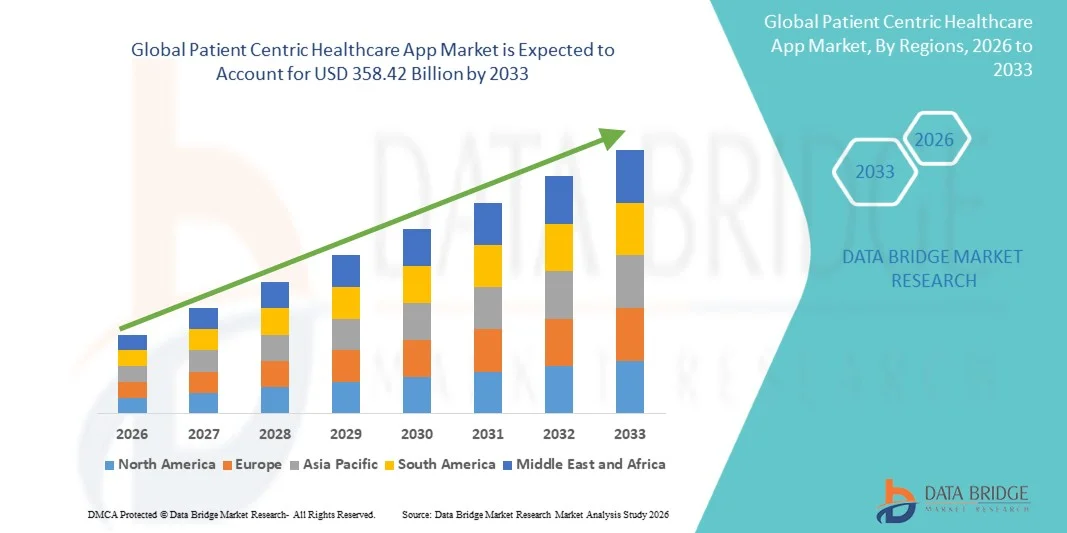
- Wie bei der Data Bridge Market Research Analyse wurde der Patient Centric Healthcare App-Markt auf25,27 Milliarden USD im Jahr 2025und wird zu erreichen358,42 Milliarden USD bis 2033, in einemCAGR von 39,31% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die zunehmende Nachfrage nach personalisierten Gesundheitsdienstleistungen, die zunehmende Einführung digitaler Gesundheitstechnologien, das wachsende Patientenengagement und die Notwendigkeit eines bequemen Zugangs zu Gesundheitsinformationen, Terminmanagement, Medikamentenerinnerungen, Fernüberwachung und Krankheitsmanagement durch mobile Anwendungen verursacht wird.
- Der zunehmende Fokus auf patientenzentrierte Betreuung, kombiniert mit der zunehmenden Übernahme von Smartphones, angeschlossenen Gesundheitsgeräten, Tele-Gesundheitsdiensten und digitalen Gesundheitsplattformen, ist es, Gesundheitsdienstleister und Technologieunternehmen zu verpflichten, Patientenzentrierte Gesundheitsanwendungen zu übernehmen, um das Patientenengagement zu verbessern, die Kommunikation zu verbessern und das kontinuierliche Pflegemanagement zu unterstützen. KI-fähige Funktionen, Remote-Patienten-Überwachung, personalisierte Gesundheitsempfehlungen und integrierte Gesundheitsdienste gewinnen an Zugkraft, indem sie leichter zugängliche, vernetzte und individualisierte digitale Gesundheitserlebnisse bieten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 25,27 Milliarden
- Voraussichtlicher Marktwert (2033): USD 358.42 Milliarden
- Prognose CAGR (2026–2033): 39,31%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Patienten Centric Healthcare App Market
- Nordamerika dominierte den patientenzentrierten Healthcare App-Markt mit dem größten Umsatzanteil von 36% im Jahr 2025, unterstützt durch fortschrittliche digitale Gesundheitsinfrastruktur, hohes Smartphone und vernetzte Gerätepenetration, starke Einführung von Tele- und Remote-Patienten-Monitoring-Lösungen und steigende Nachfrage nach personalisierten und patientenzentrierten Gesundheitsdienstleistungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 42,5% von 2026 bis 2033 sein, mit zunehmender Gesundheits Digitalisierung, steigender Smartphone-Adoption, wachsender Investitionen in die digitale Gesundheitsinfrastruktur, Erweiterung von Telekommunikationsdienstleistungen und steigender Nachfrage nach bequemen und personalisierten Gesundheitslösungen in Ländern wie Indien, China und Japan.
- Das Lösungssegment führte den Markt mit einem Anteil von 68% im Jahr 2025, angetrieben durch steigende Nachfrage nach patientenzentrierten Anwendungen, die Terminplanung, Medikamentenmanagement, Gesundheitsüberwachung, Krankheitsmanagement, Kommunikation und personalisierte Gesundheitsdienste unterstützen.
- Dienstleistungen sind der am schnellsten wachsende Bauteiltyp, der zur Registrierung eines CAGR von 41,0% entwickelt wurde und die wachsende Nachfrage nach Implementierung, Integration, Beratung, Wartung, technische Unterstützung und anderen Dienstleistungen widerspiegelt, die für die Bereitstellung und Verwaltung von Patientenzentrierten Gesundheitsanwendungen erforderlich sind.
- Das Cloud-Segment dominierte die Einsatzart-Kategorie mit einem Umsatzanteil von 58% im Jahr 2025, was durch die steigende Nachfrage nach skalierbaren, flexiblen, remote zugänglichen und leicht integrierten digitalen Gesundheitsplattformen, die Patienten und Gesundheitsdienstleistern ermöglichen, auf verschiedene Geräte zuzugreifen.
- Die großen Unternehmen machten im Jahr 2025 62 % des Marktanteils aus, unterstützt durch ihre größere Investitionskapazität, umfangreiche Infrastruktur für die Gesundheitstechnologie, größere Patientenbasen und die zunehmende Übernahme integrierter digitaler Plattformen zur Verbesserung des Patientenengagements und der Gesundheitsversorgung.
- Das Healthcare-Segment ist die am schnellsten wachsende Industrie vertikale Kategorie, mit einem CAGR von 40,8%, angetrieben durch die zunehmende Einführung von digitalen Patientenbindungslösungen, Fernüberwachung, Telegesundheit, elektronischer Gesundheitsinformationen Zugang, personalisiertes Pflegemanagement und zunehmende Betonung auf die Verbesserung der Patientenerfahrung und Kontinuität der Versorgung.
Bericht Umfang und Patienten Centric Healthcare App Marktsegmentierung
|
Attribute |
Patienten Centric Healthcare App Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Patienten Centric Healthcare App Market
- Patientenzentrierte Healthcare-Apps entwickeln sich zunehmend zu interoperablen Plattformen, die elektronische Gesundheitsaufzeichnungen, Patientenportale, Healthcare-Anbieter und Drittanbieter-Anwendungen verbinden, sodass Patienten über eine einzige digitale Schnittstelle auf Gesundheitsinformationen zugreifen, verwalten und teilen können. Die zunehmende Betonung auf Interoperabilität und standardbasierte APIs unterstützt vernetzte und patientenzentrierte digitale Gesundheitserfahrungen.
- So berichtete das US-Amtsamt des Nationalen Koordinators für Gesundheitsinformationstechnologie (ONC) im Juli 2025, dass der App-basierte Zugang zu Online-Medizindaten von 38% im Jahr 2020 auf 57% im Jahr 2024 gestiegen sei, was die weitere Verschiebung auf den Smartphone-basierten Zugang zu Patientengesundheitsinformationen unterstreicht.
- Die Remote-Patientenüberwachung und das Echtzeit-Gesundheits-Tracking werden zunehmend in Patientenzentrierte Healthcare-Apps integriert, sodass Patienten über angeschlossene Geräte Gesundheitsinformationen sammeln und Daten an Gesundheitsdienstleister für ein laufendes Monitoring und Behandlungsmanagement übermitteln können.
- Healthcare-Anbieter erweitern auch die Verwendung von vernetzten Anwendungen für chronisches Krankheitsmanagement, Medikamentenverfolgung, Terminmanagement, Gesundheits-Aufnahme-Zugang und Kommunikation mit Pflegeteams, Stärkung der Patientenbeteiligung an Gesundheitsentscheidungen.
- Im Jahr 2025 umfasste das Programm der ONC Leading Edge Acceleration Projects ein patientenzentriertes Entscheidungsunterstützungsprojekt mit FHIR-Abonnements, um Patienten zur Einschreibung in ein Bluthochdruck-Überwachungsprogramm automatisch zu identifizieren und Echtzeitantworten zu liefern, wenn erhöhte Blutdruckwerte gemeldet werden.
- Da Patienten zunehmend Smartphones, vernetzte Geräte und digitale Gesundheitsplattformen nutzen, um Gesundheitsinformationen zu verwalten, entwickeln sich Patientenzentrierte Healthcare Apps auf integrierte und personalisierte Plattformen, die Gesundheitsdaten, Überwachung, Kommunikation, Pflegekoordination und digitale Gesundheitsdienste kombinieren.
Was sind die Haupttreiber des Patienten Centric Healthcare App Market
- Die zunehmende Nachfrage nach einem bequemen Zugang zu Gesundheitsinformationen und einer größeren Patientenbeteiligung an Gesundheitsentscheidungen treibt die Einführung von Patienten-zentrierten Gesundheits-Apps, insbesondere für den Zugang zu medizinischen Aufzeichnungen, Testergebnissen, die Kommunikation mit Anbietern, die Verwaltung von Terminen und die Unterstützung des chronischen Krankheitsmanagements.
- So berichtete die ONC im Juli 2025, dass im Jahr 2024 65% der Individuen national angeboten und auf ihr Online-Kranken- oder Patientenportal zugegriffen wurden, während 69% der Individuen, die eine chronische Erkrankung verwalten, ihre Aufzeichnungen mindestens einmal im Jahr aufruften.
- Die zunehmende Übernahme von Smartphones, angeschlossenen medizinischen Geräten, Tele-Gesundheit und Remote-Patienten-Überwachung erhöht auch die Nachfrage nach Anwendungen, die eine kontinuierliche Erfassung und Austausch von Gesundheitsinformationen zwischen Patienten und Gesundheitsdienstleistern ermöglichen. CMS beschreibt die Remote-Patienten-Überwachung als Erfassung von Patienten-Gesundheitsdaten über angeschlossene Geräte und deren Übermittlung an Gesundheitsdienstleister für die Behandlung oder das Zustandsmanagement.
- So haben die Centers for Medicare & Medicaid Services (CMS) im Juli 2025 Verpflichtungen von Gesundheits- und Technologieunternehmen zur Unterstützung eines Patienten-zentrierten Gesundheitssystems bekannt gegeben, einschließlich Anwendungen für Diabetes und Fettleibigkeitsmanagement, Konversations-KI für Symptom-Check- und Pflegenavigation, Terminplanung und digitales Check-in.
- Mit Gesundheitsorganisationen, die das Patientenengagement verbessern und eine koordiniertere Versorgung gewährleisten wollen, werden Patientenzentrierte Healthcare-Apps immer wichtiger, um Patienten mit Gesundheitsakten, Anbietern, Pflegediensten und digitalen Gesundheitsdiensten zu verbinden und gleichzeitig eine bessere und kontinuierliche Gesundheitsversorgung zu gewährleisten.
Welche Faktoren erschweren das Wachstum des Patienten Centric Healthcare App Market
- Die Implementierung und Erweiterung von Patienten-zentrierten Healthcare-Apps kann schwierig sein, da Gesundheitsorganisationen Interoperabilität, Privatsphäre, Cybersicherheit, Daten-Governance und Integrationsanforderungen ansprechen müssen, während Anwendungen mit bestehenden elektronischen Gesundheitsdatensätzen und Gesundheitsinformationssystemen verbunden werden.
- So berichtete die ONC im Jahr 2025, dass zwar die meisten US-Krankenhäuser grundlegende Patienten-Vermittlungsfunktionen übernommen hatten, weniger als die Hälfte alle fortschrittlichen Fähigkeiten für die Dateneingabe und die Patienten-Erzeugung hatte, während weniger ressourced Krankenhäuser bei der Annahme von App-basierten und FHIR-fähigen Patienten-Vermittlungsfunktionen zurückblieben.
- Datenfragmentierung kann auch die Wirksamkeit von Patientenzentrierte Gesundheits-Apps einschränken, da Personen mehrere Patientenportale und Gesundheitsdaten über verschiedene Anbieter, Versicherer, Labore, Apotheken und Krankenhäuser aufrecht erhalten können. In 2024 berichteten 59 % der Individuen in den USA mit mehreren Online-Krankenbüchern oder Patientenportalen.
- Datenschutz- und Sicherheitsanforderungen stellen zusätzliche Herausforderungen dar, da Patientenzentrierte Gesundheitsanwendungen sensible Gesundheitsinformationen behandeln und angemessene Schutzmaßnahmen für den Zugriff, die Speicherung und den Austausch von medizinischen Aufzeichnungen bieten müssen. Die ONC-Richtlinie unterstreicht die Bedeutung von Datenschutz, Sicherheit, Interoperabilität und sicheren APIs bei der Entwicklung von Gesundheitsanwendungen.
- So berichtete der ONC im Juli 2025, dass 2024 nur 7 % der Individuen eine Portal-Organisations-App verwendet haben, um medizinische Informationen aus verschiedenen Portalen oder Online-Medizindaten zu kombinieren, was darauf hindeutet, dass die Interoperabilität und die Konsolidierung von Informationen über mehrere Gesundheitsquellen weiterhin Bereiche für die weitere Entwicklung sind.
- Diese Interoperabilität, Datenfragmentierung, Privatsphäre, Sicherheit und Infrastrukturengpässe können die Komplexität der Implementierung und die langsame Adoption erhöhen, insbesondere bei Gesundheitsorganisationen mit begrenzten digitalen Fähigkeiten oder unzureichenden Ressourcen, um fortschrittliche Patientenengagement-Technologien zu integrieren.
Wie wird der Patient Centric Healthcare App Market segmentiert
Der patientenzentrierte Healthcare App-Markt wird auf Basis von Technologie, Betriebssystem, Anwendung und Endbenutzer segmentiert.
- Von der Technik
Auf Basis der Technologie wird der Patientenzentrierte Healthcare App-Markt in Phone-Based Apps, Web-Based Apps und Wearable Patient Centric Apps segmentiert. Das Segment Phone-Based Apps dominierte den Markt mit 52 % Anteil im Jahr 2025, aufgrund der zunehmenden Smartphonedurchdringung, der wachsenden Nutzung mobiler Gesundheitsanwendungen und der steigenden Nachfrage nach bequemem Zugang zu persönlichen Gesundheitsinformationen und Gesundheitsdienstleistungen. Telefonbasierte Anwendungen ermöglichen es Patienten, auf medizinische Aufzeichnungen zuzugreifen, Termine zu verwalten, mit Gesundheitsdienstleistern zu kommunizieren, Medikationserinnerungen zu empfangen und Gesundheitsinformationen über mobile Geräte zu überwachen.
Das Segment Wearable Patient Centric Apps wird das schnellste Wachstum bei einem CAGR von 43,8% von 2026 bis 2033, angetrieben durch die zunehmende Einführung von tragbaren Geräten, vernetzten Gesundheitstechnologien und kontinuierliche Gesundheitsüberwachungslösungen, registrieren. Tragbare Anwendungen ermöglichen es Patienten, Gesundheits- und Wellnessindikatoren zu überwachen und relevante Informationen an Gesundheitsdienstleister weiterzugeben. Ferner unterstützt die Remote-Patienten-Überwachung die Nachfrage nach vernetzten Anwendungen, da Gesundheitsdienstleister zunehmend Daten von angeschlossenen medizinischen Geräten verwenden, um das Krankheits- und Behandlungsmanagement zu unterstützen. Die zunehmende Übernahme von Smartwatches, Fitness-Trackern und vernetzten medizinischen Geräten verstärkt die Integration von tragbaren Anwendungen mit patientenzentrierten Gesundheitsplattformen.
- Durch das Betriebssystem
Auf Basis des Betriebssystems wird der Patient Centric Healthcare App-Markt in iOS, Android, Windows und andere segmentiert. Das Android-Segment dominierte den Markt mit 54% Anteil in 2025, unterstützt durch die breite Verfügbarkeit von Android-Smartphones, die Erhöhung der Smartphone-Adoption und die umfangreiche Verfügbarkeit von Healthcare-Anwendungen in verschiedenen Gerätekategorien und Preisklassen. Android-basierte Healthcare-Anwendungen bieten Patienten Zugang zu Gesundheits-Aufzeichnungen, Wellness-Management-Tools, Terminservices, Medikamenten-Erinnerungen, Tele-Gesundheits-Funktionen und Remote Health Monitoring. Das breite Geräte-Ökosystem und die Zugänglichkeit von Android-Smartphones unterstützen die Einführung von Patienten-zentrierten Gesundheitsanwendungen in allen entwickelten und aufstrebenden Märkten.
Das iOS-Segment soll das schnellste Wachstum bei einem CAGR von 40,7% von 2026 bis 2033 registrieren, das durch die zunehmende Einführung von Premium-Smartphones, vernetzten Gesundheitsökosystemen und Anwendungen im Gesundheitswesen, die mit verschleißfähigen Geräten integriert sind, angetrieben wird. iOS-Anwendungen unterstützen Gesundheitsinformationsmanagement, Wellness-Tracking, Kommunikation mit Gesundheitsdienstleistern und Integration mit vernetzten Gesundheitstechnologien. Die zunehmende Nachfrage nach personalisierten digitalen Gesundheitserfahrungen und eine stärkere Integration zwischen Smartphones, tragbaren Geräten und Anwendungen im Gesundheitswesen unterstützt das Wachstum von iOS-basierten Patienten-zentrierten Anwendungen.
- Anwendung
Auf Basis der Anwendung wird der patientenzentrierte Healthcare App-Markt in Wellness Management, Krankheit und Behandlung Management und andere segmentiert. Das Segment Krankheit und Behandlung Management dominierte den Markt mit 57% Anteil im Jahr 2025, aufgrund der zunehmenden Prävalenz von chronischen Krankheiten, der steigenden Nachfrage nach ständiger Gesundheitsüberwachung und der steigenden Einführung von digitalen Werkzeugen für die Behandlung. Patientenzentrierte Anwendungen unterstützen Patienten bei der Überwachung von Gesundheitsbedingungen, Zugang zu medizinischen Informationen, Kommunikation mit Gesundheitsdienstleistern, der Verwaltung von Medikamenten und der Verfolgung von behandlungsbezogenen Informationen. Laut ONC, in 2024, 81% der Menschen mit einer chronischen Bedingung wurden Online-Zugang zu ihren medizinischen Aufzeichnungen angeboten und 69% Zugriff auf ihre Aufzeichnungen, die den zunehmenden Einsatz von digitalen Gesundheitstechnologien unter Individuen, die chronische Bedingungen verwalten.
Das Segment Wellness Management wird das schnellste Wachstum bei einem CAGR von 41,9% von 2026 bis 2033, angetrieben durch das zunehmende Bewusstsein für präventive Gesundheitsversorgung, gesunde Lebensstile, Fitness-Monitoring, Ernährungsmanagement und personalisierte Wellness-Services. Wellness-Anwendungen ermöglichen es Benutzern, körperliche Aktivität, Gesundheitsindikatoren, Ernährung, Medikationspläne und andere Aspekte der persönlichen Gesundheit zu überwachen. Das zunehmende Interesse der Verbraucher an präventivem Gesundheitsmanagement und die Integration von Smartphone-Anwendungen mit verschleißfähigen Geräten unterstützen die Einführung von Wellness-Management-Anwendungen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Patientenzentrierte Healthcare-App-Markt in Krankenhäuser, Kliniken und Home Use segmentiert. Das Segment Hospitals dominierte den Markt mit 48% Anteil im Jahr 2025, unterstützt durch die zunehmende Einführung von Patientenverlobungstechnologien, elektronischen Gesundheitsakten, Patientenportalen und mobilen Anwendungen im Gesundheitswesen. Krankenhäuser nutzen zunehmend digitale Plattformen, um Patienten Zugang zu medizinischen Aufzeichnungen zu ermöglichen, klinische Informationen zu sehen, mit Gesundheitsdienstleistern zu kommunizieren, Termine zu verwalten und aktiver an ihrer Versorgung teilzunehmen. Laut ONC, im Jahr 2024, acht in zehn Krankenhäusern hatten alle grundlegenden Patienten-Vermittlung Fähigkeiten, während zwei in drei Krankenhäusern alle aufstrebenden Fähigkeiten, die Zugang durch Anwendungen und die Betrachtung von klinischen Notizen. Die zunehmende Integration von patientenzentrierten Anwendungen mit Krankenhausinformationssystemen verstärkt die Adoption.
Das Home Use-Segment soll das schnellste Wachstum bei einem CAGR von 42,6% von 2026 bis 2033 registrieren, das durch die zunehmende Akzeptanz von Remote-Patienten-Überwachung, Telegesundheit, angeschlossenen medizinischen Geräten und Self-Management-Anwendungen angetrieben wird. Home-basierte Healthcare-Anwendungen ermöglichen es Patienten, die Gesundheitsbedingungen außerhalb traditioneller Gesundheitseinrichtungen zu überwachen und relevante Informationen an Gesundheitsdienstleister weiterzugeben. CMS sagt, dass die Remote-Patienten-Überwachung es Patienten ermöglicht, Informationen wie Blutdruck, Gewicht und Glucose-Spiegel durch angeschlossene medizinische Geräte zu sammeln, wobei die Informationen automatisch an Gesundheitsdienstleister für das Condition Management übermittelt werden. Die zunehmende Nachfrage nach bequemem Zugang zum Gesundheitswesen, chronischem Krankheitsmanagement und kontinuierlicher Überwachung unterstützt die Einführung von Patienten-zentrierten Gesundheitsanwendungen für den Heimgebrauch.
Welche Region hält den größten Teil des Patienten Centric Healthcare App Market
- Nordamerika dominierte den Patienten-Cenric Health-App-Markt mit dem größten Umsatzanteil von 36% im Jahr 2025, unterstützt durch hohe Smartphone-Durchdringung, fortschrittliche digitale Gesundheitsinfrastruktur, weit verbreitete Einführung von elektronischen Gesundheitsdaten und zunehmende Nutzung von Patientenportalen und mobilen Gesundheitsanwendungen.
- Die Region profitiert auch von steigenden Investitionen in die digitale Gesundheitsinfrastruktur, Interoperabilitätsstandards, Remote-Patienten-Monitoring und Patientenengagement-Technologien. Die steigende Nachfrage nach bequemem Zugang zu medizinischen Aufzeichnungen, die digitale Kommunikation mit Gesundheitsdienstleistern, das personalisierte Gesundheitsmanagement und die vernetzten Gesundheitsdienste stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Patienten Centric Healthcare App Market Insight
Der US-Patientenzentrische Healthcare-App-Markt ist ein starkes Wachstum durch die zunehmende Einführung von elektronischen Gesundheitsdaten, Patientenportalen, Smartphone-Gesundheitsanwendungen, Remote-Patientenüberwachung und digitalen Patientenbindungslösungen. Die reife Gesundheitsinfrastruktur des Landes, die weit verbreitete Nutzung vernetzter Gesundheitstechnologien und die zunehmende Betonung des Patientenzugangs zu Gesundheitsinformationen treiben die Nachfrage nach patientenzentrierten Anwendungen. Darüber hinaus stieg der App-basierte Zugang zu Online-Krankenhäusern von 38% im Jahr 2020 auf 57% im Jahr 2024, was die zunehmende Nutzung mobiler Anwendungen für den Patientenzugang zu Gesundheitsinformationen beweist.
Asien-Pazifik Patienten Centric Healthcare App Market Insight
Der asiatisch-pazifische Patienten-Centric Healthcare-App-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch die Erhöhung der Smartphone-Pension, die Erweiterung der digitalen Gesundheitsinfrastruktur, die steigende Telekommunikation und die wachsende Investitionen in vernetzte Gesundheitstechnologien in Ländern wie China, Indien und Japan zu beobachten. Die zunehmende Sensibilisierung für digitale Gesundheitsdienste, die zunehmende Nutzung mobiler Gesundheitsanwendungen und die steigende Nachfrage nach bequemem Zugang zu Gesundheitsinformationen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Akzeptanz von Remote-Patienten-Monitoring, tragbaren Geräten und AI-fähigen Gesundheitsanwendungen die Akzeptanz der Patientenzentral Healthcare App in der gesamten Region.
Japan Patient Centric Healthcare App Market Insight
Der Japan Patient Centric Healthcare App-Markt zeigt durch steigende Investitionen in die digitale Gesundheitsversorgung, eine alternde Bevölkerung, steigende Nachfrage nach Remote Health Services und eine wachsende Einführung vernetzter Gesundheitstechnologien. Gesundheitsdienstleister nutzen zunehmend digitale Anwendungen, um Patientenkommunikation, Gesundheitsüberwachung, Terminmanagement und Zugang zu Gesundheitsinformationen zu unterstützen. Darüber hinaus trägt die zunehmende Integration von Smartphones, tragbaren Geräten, Fernüberwachungstechnologien und digitalen Gesundheitsplattformen sowie der Fokus des Landes auf die Verbesserung der Zugänglichkeit und Effizienz im Gesundheitswesen weiter zum Marktwachstum bei.
China Patienten Centric Healthcare App Markt Insight
Der China Patient Centric Healthcare App-Markt wächst rasant, angetrieben durch die Erhöhung der Healthcare-Digitalisierung, die Erweiterung der Smartphone-Adoption, wachsende Telegesundheitsdienste und steigende Investitionen in die digitale Gesundheitsinfrastruktur. Die zunehmende Übernahme mobiler medizinischer Anwendungen in Krankenhäusern, Kliniken und hausbasierter Gesundheitsversorgung erhöht den Marktbedarf deutlich. Darüber hinaus unterstützt die zunehmende Nutzung von Online-Gesundheitsdiensten, Remote-Patienten-Monitoring, elektronischen Gesundheitsinformationen und AI-fähigen digitalen Gesundheitslösungen den Ausbau von Patienten-zentrierten Gesundheitsanwendungen im ganzen Land.
US Patient Centric Healthcare App Market Insight
Der US-Patienten-Cenric Healthcare-App-Markt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung von digitalen Gesundheitsdiensten, elektronischen Gesundheitsaufzeichnungen, patientenorientierten Anwendungen und Remote Healthcare-Technologien. Healthcare-Organisationen implementieren zunehmend digitale Anwendungen, um den Patientenzugang zu Gesundheitsinformationen, Kommunikation mit Gesundheitsdienstleistern, Terminmanagement und laufende Gesundheitsüberwachung zu verbessern. Die Integration interoperabler digitaler Gesundheitstechnologien, Fernüberwachung und personalisierter Gesundheitsdienste verbessert das Patientenengagement und unterstützt die Weiterentwicklung des Marktes in den USA.
Deutschland Patienten Centric Healthcare App Market Insight
Der deutsche Patientencenter-App-Markt im Gesundheitswesen wächst durch die zunehmende Digitalisierung von Gesundheitsdienstleistungen, die zunehmende Einführung elektronischer Gesundheitsakte und die zunehmende Betonung interoperabler digitaler Gesundheitssysteme stetig. Krankenhäuser, Kliniken und Patienten nutzen zunehmend digitale Anwendungen für den Zugang zu Gesundheitsinformationen, Kommunikation, Terminmanagement, Behandlungsunterstützung und Gesundheitsüberwachung. Kontinuierliche Fortschritte in der mobilen Gesundheitstechnik, vernetzten Medizinprodukten, Remote-Patienten-Monitoring und der digitalen Gesundheitsinfrastruktur sowie zunehmende Betonung auf patientenzentrierte Betreuung und Interoperabilität treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Patienten Centric Healthcare App Market
Die Patienten Centric Healthcare App-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Optum, Inc. (USA)
- Teladoc Health, Inc. (USA)
- Epic Systems Corporation (USA)
- Oracle Corporation (USA)
- Koninklijke Philips N.V. (Niederländische)
- Siemens Healthineers AG (Deutschland)
- GE HealthCare Technologies Inc. (USA)
- Veradigm Inc. (USA)
- Dotolib (Frankreich)
- Ada Health GmbH (Deutschland)
- Allscripts Healthcare Solutions, Inc. (USA)
- athenahealth, Inc. (USA)
- Cerner Corporation (USA)
- Doximity, Inc. (USA)
- Amwell (USA)
- Health Catalyst, Inc. (USA)
- Practo Technologies Pvt. Ltd. (Indien)
- MediBuddy (Indien)
- 1mg (Indien)
- Hinge Health (USA)
Was sind die neuesten Entwicklungen im Patienten Centric Healthcare App Market
- Im Juli 2025 gaben die US-Zentren für Medicare & Medicaid Services (CMS) Verpflichtungen von großen Technologie- und Gesundheitsorganisationen zur Unterstützung der Entwicklung eines geduldenzentrierten Gesundheitssystems bekannt. Die Initiative umfasste digitale Werkzeuge für Diabetes- und Fettleibigkeitsmanagement, Konversation AI für Symptom-Check- und Pflegennavigation, Terminplanung, digitales Check-in, sichere digitale Identität und Gesundheitsdatenabruf. Die Entwicklung unterstreicht die zunehmende Integration mobiler Anwendungen, künstlicher Intelligenz und digitaler Gesundheitsdienste, um vernetzte und patientenzentrierte Erfahrungen zu bieten.
- Im Juli 2025 berichtete das US-Amtsamt des Nationalen Koordinators für Gesundheitsinformationstechnologie (ONC), dass der App-basierte Zugang zu Online-Medizindaten von 38% im Jahr 2020 auf 57% im Jahr 2024 gestiegen sei. Im Bericht wurde auch darauf hingewiesen, dass im Jahr 2024 65% der Individuen angeboten und auf Online-Krankenbücher oder Patientenportale zugegriffen wurden. Die weitere Umstellung auf anwendungsbasierte Gesundheitsinformationen zeigt die steigende Nachfrage nach Patienten-zentrierten Gesundheitsanwendungen, die es Einzelpersonen ermöglichen, ihre Gesundheitsinformationen zuzugreifen, zu verwalten und zu teilen.
- Im August 2025 berichtete das US-Büro des Nationalen Koordinators für Gesundheitsinformationstechnologie (ONC) über ein anhaltendes Wachstum der IT-fähigen Patientenverlobungsfunktionen in den Krankenhäusern der USA. In dem Bericht wurde festgestellt, dass zwei in drei Krankenhäusern die Fähigkeit zum Patientenengagement aufwiesen, klinische Notizen zu sehen und über Anwendungen auf Gesundheitsinformationen zuzugreifen. Im Jahr 2024 ermöglichten 81% der Krankenhäuser den Zugang zu Patienten durch Anwendungen, die für die Erfüllung von API-Spezifikationen konfiguriert sind, während 70% den Zugriff auf Anwendungen ermöglichten, die für die Einhaltung von HL7 FHIR-Spezifikationen konfiguriert sind. Die Entwicklung spiegelt die zunehmende Integration von patientenorientierten Anwendungen mit Krankenhausinformationssystemen und elektronischen Gesundheitsaufzeichnungen wider.
- Im Juli 2025 betonte die Weltgesundheitsorganisation (WHO) weiterhin die Bedeutung interoperabler digitaler Gesundheitstechnologien und Standards zur Unterstützung vernetzter und patientenzentrierter Gesundheitssysteme. Die digitalen Gesundheitsinitiativen der WHO konzentrieren sich auf die Stärkung der Interoperabilität, des Datenaustauschs und der Skalierung digitaler Gesundheitslösungen. Diese Entwicklungen unterstützen die kontinuierliche Integration von Gesundheitsanwendungen mit digitaler Gesundheitsinfrastruktur und vernetzten Gesundheitsdiensten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











