


Global Pediatric Congenital Athymia Treatment Market Segmentation, By Treatment Type (Thymus Tissue Implantation, Hematopoietic Stem Cell Transplantation, Immunlobulin Replacement Therapy, Anti-Infective Prophylaxis & Supportive Care, Emerging Regenerative & Cell-Based Therapies), Etiology (Complete DiGeorge ficiencye, FOXN1 Deficiency)
Was ist die pädiatrische angeborene Athymia Behandlung Markt Größe und Wachstum Rate
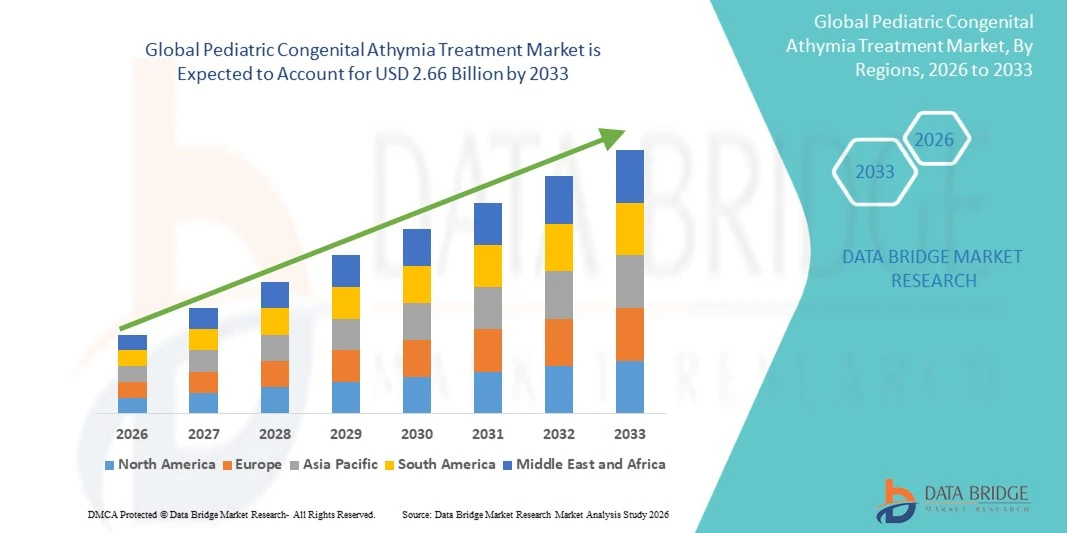
- Wie bei der Data Bridge Market Research Analyse wurde der angeborene Athymia-Behandlungsmarkt auf1,94 Mrd. USD im Jahr 2025und wird zu erreichen2,66 Milliarden USD bis 2033, in einemCAGR von 4,00% von 2026 bis 2033.
- Der Markt wächst stetig, unterstützt durch eine breitere Neugeborenenvorstellung undGentestsdie die betroffenen Säuglinge früher identifizieren, die etablierte Position der Thymus-Gewebeimplantation als Erst-Line-Therapie, günstige Waisen-Disease-Politik und Payer-Berichterstattung, und laufende klinische Beweise, die verfeinern, wie und wenn die Behandlung geliefert wird.
- Die angeborene Athymie ist eine ultra-rare Bedingung, in der Kinder ohne Thymus geboren werden, sie ohne das Organ, das T-Zellen entwickelt und sie lebensbedrohlichen Infektionen und Immundysregulation ausgesetzt; ohne Behandlung sterben die meisten betroffenen Kinder in der frühen Kindheit. Thymus Gewebeimplantation, bei der verarbeitetes Spender-Thymusgewebe chirurgisch in den Empfänger implantiert wird, ist die empfohlene Erstlinientherapie, und in den USA wird es als FDA-genehmigtes regeneratives Gewebe-basiertes Produkt geliefert. Unterstützungsmaßnahmen, einschließlichImmunglobulinErsatz und antiinfektive Prophylaxe und hämatopoietische Stammzelltransplantation in ausgewählten Fällen vervollständigen die Behandlungslandschaft.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.94 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2,66 Milliarden
- Prognose CAGR (2026–2033): 4,00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Kinderarzt-Athymia-Behandlungsmarktes
- Nordamerika dominierte den globalen pädiatrischen angeborenen Athymia-Behandlungsmarkt mit dem größten Umsatzanteil von 44,86% im Jahr 2025, unterstützt durch die Verfügbarkeit der einzigen FDA-genehmigten Thymusgewebe-Therapie, etablierte neugeborene Screening für T-Zell-Lymphopenie, und eine Konzentration von spezialisierten pädiatrischen Immunologie und Transplantationszentren.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,6% von 2026 bis 2033 sein, angetrieben durch die Erweiterung von neugeborenen Screening- und Gentest-Programmen, steigendes Bewusstsein für seltene Kinderimmunschwächen und wachsende Investitionen in spezialisierte Kinderpflege.
- Das Thymus-Gewebeimplantationssegment führte die Behandlungskategorie mit einem Anteil von 42,63% im Jahr 2025 aufgrund seines empfohlenen Status als First-Line-Therapie, seiner Fähigkeit, dauerhafte T-Zell-Immunität zu rekonstituieren, und seiner Position als die einzige FDA-genehmigte Therapie für Immunrekonstitution in kongenitaler Athymie.
- Erstarkende regenerative und zellbasierte Therapien sind der am schnellsten wachsende Behandlungstyp, der eine CAGR von 9,8% aus einer kleinen Basis registriert, was Forschungsinteresse an der Verringerung der Abhängigkeit von Geberthymusgewebe widerspiegelt.
- Das komplette DiGeorge-Syndrom-Segment dominierte die Ethiologie-Kategorie mit einem Umsatzanteil von 68,92% im Jahr 2025, da es die häufigste Ursache für angeborene Athymie ist, während FOXN1-Mangel und andere genetische Ursachen die am schnellsten wachsende Kategorie sind, die durch den breiteren Einsatz genetischer Tests angetrieben wird.
- Neonate und Säuglinge entfielen 2025 auf 61,28% des Marktes nach Altersgruppen, was den Nachweis widerspiegelt, dass das jüngere Alter bei der Implantation mit einer besseren Immunrekonstitution und dem Schub zur Frühdiagnose verbunden ist.
- Das Spezial-Apotheken-Segment ist die am schnellsten wachsende Distributionskanalkategorie mit einem CAGR von 5,4%, angetrieben durch die wachsende hausbasierte Lieferung von Immunglobulin-Ersatztherapien und langfristigen prophylaktischen Arzneimitteln, die in der laufenden Verwaltung von Kindern mit Athymie verwendet werden.
Bericht Umfang und pädiatrische angeborene Athymia Behandlung Marktsegmentierung
|
Attribute |
Pädiatrische angeborene Athymie Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Kinderangeborenen-Athymien-Behandlungsmarkt
- Der wesentliche Trend in der pädiatrischen angeborenen Athymia-Behandlungsmarkt ist der reifende klinische Nachweis für kultivierte Thymusgewebe-Implantation, mit zunehmendem Fokus auf Behandlung Timing, Immunrekonstitution und Verfahrenssicherheit. Da angeborene Athymie eine ultra-rare Störung ist, helfen zusätzliche klinische Datensätze Ärzten besser zu verstehen, welche Patienten- und Behandlungseigenschaften mit Immunregeneration verbunden sind und wie Implantation sicher durchgeführt werden kann.
- So veröffentlichten Samantha Cresoe-Ortiz und Kollegen im Mai 2026 im Journal of Human Immunity „Rebooting Immunität in angeborener Athymie: Faktoren, die die Restitution mit Thymus-Implantation beeinflussen“. Die Studie von 76 Kindern ergab, dass das jüngere Alter bei der Implantation mit einer verbesserten Immunrekonstitution verbunden war, während die Rekonstitution nicht mit immunsuppressiven Therapien oder Donor-Recipient HLA-Anpassung verbunden war.
- So veröffentlichten Felix R. De Bie und Kollegen im Juli 2026 im Journal of Pediatric Surgery „Cultured Thymus Tissue Implantation for Congenital Athymia: Surgical Site Complications and Dose-Effect Analysis“. Unter 107 Kindern erlebten 8,4% operatisch bedingte Nebenwirkungen, alle Klasse I oder II. Die Studie fand eine geringe Prozedur-Site Morbidität und keine signifikante Zuordnung zwischen Gewebedosis oder Volumen und T-Zell-Rekonstitution.
- Insgesamt verlagert der akkumulierende Beweis die Behandlungslandschaft von der Einrichtung von Thymus-Gewebeimplantation als effektiver Immun-Restaurierungsansatz zur Optimierung der Patientenauswahl, früherer Eingriff, Verfahrenssicherheit und Verständnis der Faktoren, die die Immunrekonstitution beeinflussen. Da eine frühere Diagnose die Behandlung im jüngeren Alter ermöglicht und zusätzliche langfristige klinische Daten zur Verfügung stehen, wird eine evidenzbasierte Optimierung von Implantationsprotokollen erwartet, dass sie ein wichtiger Trend im angeborenen Athymia-Behandlungsmarkt bleibt.
Was sind die Haupttreiber des Kinderarzt-Athymia-Behandlungsmarktes
- Die Ausweitung des neugeborenen Screenings auf schwere kombinierte Immunschwäche und T-Zell-Lymphopenie, zusammen mit breiteren genetischen Tests und Sequenzierung der nächsten Generation, erleichtert die frühere Identifizierung der angeborenen Athymie. Die Leitlinien der Europäischen Gesellschaft für Immunometrie (ESID) 2024 weisen darauf hin, dass die Ergebnisse besser sind, wenn Diagnose und Thymustransplantation auftreten, bevor infektiöse und entzündliche Komplikationen entstehen.
- So veröffentlichte Alexandra Y. Kreins und Kollegen im September 2024 im Journal of Allergy and Clinical Immunology im Auftrag der ESID Clinical Working Party „European Society for Immunodeficiencies Guidelines for the management of Patients with congenital athymia“. Die Richtlinien empfehlen die allogene Thymustransplantation als Erstlinienbehandlung für die angeborene Athymie und betonen die frühe Verweisung auf ein Thymus-Transplantationszentrum.
- Zum Beispiel hat die US-Food and Drug Administration (FDA) am 8. Oktober 2021 RETHYMIC (allogenes verarbeitetes Thymusgewebe-agdc) zur Immunrekonstitution bei Kinderpatienten mit kongenitaler Athymie zugelassen. Die FDA gewährte dem Produkt auch eine seltene Kindererkrankung Priority Review Voucher, Unterstützung von Entwicklungsanreizen für Therapien auf seltene Kindererkrankungen.
- Frühere Diagnose, etablierte Behandlungsrichtlinien und regulatorische Unterstützung für spezialisierte Therapien sind zentrale Treiber des pädiatrischen angeborenen Athymien-Behandlungsmarktes. Weitere Verbesserungen der diagnostischen Fähigkeiten und des Zugangs zu spezialisierten Thymus-Transplantationszentren werden erwartet, um die Therapieannahme während der Prognosezeit zu unterstützen.
Welche Faktoren erschweren das Wachstum des angeborenen Athymia-Behandlungsmarktes
- Ultra-rare Patientenpopulation: Angeborene Athymie betrifft nur etwa 17–24 Säuglinge jährlich in den USA, begrenzt die annehmbare Bevölkerung, klinische Studienrekrutierung und mögliche Behandlungsvolumina.
- Begrenztes Spendergewebe und spezialisierte Herstellung: RETHYMIC hängt von gespendetem Thymusgewebe von Säuglingen, die Herzchirurgie erleiden. Jedes Produkt Los wird aus einem einzigen Spender für einen Patienten hergestellt, während Gewebe für 12–21 Tage gezüchtet wird, wodurch Versorgungs- und Fertigungszwänge entstehen.
- Im Dezember 2024 veröffentlichte die Europäische Gesellschaft für Immunoeficiencies (ESID) im Journal of Allergy and Clinical Immunology Leitlinien, in denen festgestellt wird, dass die Thymustransplantation eine hochspezialisierte Behandlung ist, die auf erfahrene Zentren verweisen muss.
- Eine begrenzte Behandlungsinfrastruktur kann geografische, logistische und finanzielle Barrieren für Familien schaffen, insbesondere außerhalb etablierter Behandlungszentren.
Wie wird der Pediatric Congenital Athymia Treatment Market segmentiert
Der pädiatrische angeborene Athymia-Behandlungsmarkt wird auf Basis von Behandlungstyp, Ethiologie, Altersgruppe, Diagnosemethode, Endverbraucher und Verteilungskanal segmentiert.
- nach Behandlungsart
Auf Basis des Behandlungstyps wird der globale angeborene Athymia-Behandlungsmarkt in die Thymus-Gewebeimplantation, die hämatopoietische Stammzelltransplantation, die Immunglobulin-Ersatztherapie, die antiinfektive Prophylaxe & unterstützende Pflege und die aufstrebenden regenerativen und zellbasierten Therapien segmentiert. Das Thymus Gewebeimplantationssegment dominierte den Markt mit einem Anteil von 42,63% im Jahr 2025, aufgrund seines empfohlenen Status als First-Line-Therapie, seiner Fähigkeit, dauerhafte empfängerabgeleitete T-Zell-Immunität zu erzeugen, und seiner Position als einzige FDA-genehmigte Therapie für Immunrekonstitution in kongenitaler Athymie.
Dieneue regenerative und zellbasierte Therapienvon 2026 bis 2033 das schnellste Wachstum bei einem CAGR von 9,8% registriert, von einer kleinen Basis, die von der Forschung angetrieben wird, um die Abhängigkeit von knappem Spender Thymusgewebe zu reduzieren und die Zahl der behandelten Patienten zu erweitern.
- Von Etiology
Auf der Grundlage der Ethiologie wird der globale angeborene Athymia-Behandlungsmarkt zu komplettem DiGeorge-Syndrom (typisch und atypisch), FOXN1-Mangel & andere genetische Ursachen und CHARGE-Syndrom-assoziierte Athymie segmentiert. Das komplette DiGeorge-Syndrom-Segment dominierte den Markt mit einem Anteil von 68,92% im Jahr 2025, da es die häufigste Ursache der angeborenen Athymie ist, und beinhaltet sowohl typische Präsentationen und atypische Präsentationen, die Hautausschlag, Lymphadenopathie oder oligolonale T-Zellen beinhalten können.
Das FOXN1-Mangel & andere genetische Ursachen-Segment wird erwartet, dass die schnellsten CAGR von 5,8% von 2026 bis 2033, angetrieben durch eine breitere Verwendung von genetischen Tests, einschließlich der Sequenzierung der nächsten Generation, die seltenere monogene Störungen der thymischen Entwicklung identifiziert, die vorher undiagnoset gewesen sein könnte.
- Nach Altersgruppe
Auf der Grundlage der Altersgruppe wird der globale Kinderangeborenen-Behandlungsmarkt in Neonate & Säuglinge (0–12 Monate), Kleinkinder & Kleinkinder (1–5 Jahre) und ältere Kinder (über 5 Jahre) segmentiert. Das Segment Neonate & Säuglinge dominierte den Markt mit einem Anteil von 61.28% im Jahr 2025, was den Nachweis widerspiegelte, dass das jüngere Alter bei der Implantation mit einer besseren Immunrekonstitution und klinischen Betonung auf die Behandlung verbunden ist, bevor sich ansteckende und entzündliche Komplikationen entwickeln.
Das Segment Kleinkinder & Kleinkinder wird voraussichtlich die schnellste CAGR von 4,3% von 2026 bis 2033 bezeugen, die durch die anhaltende Diagnose von atypischen Präsentationen und von Kindern, die nach frühen Infektionen identifiziert werden, die für die Behandlung jenseits der Kindheit bezeichnet werden.
- Durch Diagnosemethode
Auf der Grundlage der Diagnosemethode wird der globale angeborene Athymia-Behandlungsmarkt in neugeborene Screening (TREC-Assay), Flusszytometrie & Immunphenotyping, Gentests (Nächste Generation Sequenzierung) und klinische Präsentations-basierte Diagnose segmentiert. Das neugeborene Screening-Segment dominierte den Markt mit einem Anteil von 44,63% im Jahr 2025, da das Screening für schwere kombinierte Immunschwäche und T-Zell-Lymphopenie jetzt viele betroffene Säuglinge kurz nach der Geburt markiert und eine bestätigende immunologische und genetische Aufarbeitung auslöst.
Das Gentest-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033, angetrieben durch eine breitere Verfügbarkeit der Sequenzierung der nächsten Generation, die hilft, die zugrunde liegende Ursache von Athymie zu bestätigen, unterstützt Beratung und führt Behandlungsentscheidungen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Kinderangeborenen-Behandlungsmarkt in spezialisierte Kindertransplantationszentren & akademische Krankenhäuser, tertiäre Kinderkliniken und Spezialkliniken für Kinderarzneimittel-Pädiatrische Immunologie segmentiert. Das spezialisierte Segment der pädiatrischen Transplantationszentren & akademische Krankenhäuser dominierte den Markt mit einem Anteil von 71,85% im Jahr 2025, was die hochspezialisierte Natur der Thymus-Gewebeimplantation widerspiegelt, die in sehr wenigen Zentren weltweit durchgeführt wird.
Das Spezial-Pädiatrische Immunologie-Kliniken-Segment wird erwartet, dass die schnellsten CAGR von 5,2% von 2026 bis 2033, angetrieben durch langfristige Nachsorge, Immunglobulin-Ersatz, Infektionsprophylaxe, und Überwachung der Immunrekonstitution nach der Implantation, viel davon wird näher an die Patientenhäuser geliefert.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der globale Markt für angeborene Kinderhymnien in direkte institutionelle Versorgung, Krankenhaus-Apotheken und Spezial-Apotheken segmentiert. Das direkte institutionelle Angebotssegment dominierte den Markt mit einem Anteil von 66,42% im Jahr 2025, was die Tatsache widerspiegelt, dass Thymusgewebeprodukte für einen einzigen Patienten hergestellt werden und direkt an die Behandlungseinrichtung zur chirurgischen Implantation geliefert werden.
Das Segment der Spezialpharmazeutika wird voraussichtlich die schnellste CAGR von 5,4% von 2026 bis 2033 bezeugen, angetrieben durch die wachsende hausbasierte Lieferung von Immunglobulin-Ersatztherapien und langfristigen Prophylaktischen Arzneimitteln, die in der laufenden Verwaltung von Kindern mit Athymie verwendet werden.
Welche Region hält den größten Teil des pädiatrischen Anhymia-Behandlungsmarktes
- Nordamerika dominierte den pädiatrischen anhymia-Behandlungsmarkt und entfiel 2025 auf den größten Umsatzanteil von 44,86%, unterstützt durch die Verfügbarkeit der einzigen FDA-genehmigten Thymus-Gewebetherapie, einem seit 1993 betriebenen, langjährigen Thymus-Transplantationsprogramm am Duke University Medical Center und neugeborenen Screening-Programmen, die betroffene Säuglinge frühzeitig identifizieren.
- Die Region profitiert auch von kommerziellen payer-medizinischen Politiken, die die Abdeckung von Thymus-Gewebetherapie, ein starkes Netzwerk von pädiatrischen Immunologie und Transplantat-Spezialisten, und Forschungsförderung von Körpern wie den National Institute of Health. Die kontinuierliche klinische Beweiserzeugung soll die Führung Nordamerikas durch den Prognosezeitraum stärken.
U.S. Pädiatrische angeborene Athymia Behandlung Markt Insight
Der US-amerikanische Pädiatrie Angeborene Athymia-Behandlungsmarkt hält die führende Position in Nordamerika, unterstützt durch die FDA-Zulassung von RETHYMIC im Oktober 2021, die neugeborene Screening-Infrastruktur des Landes und spezialisierte Behandlung durch Duke University Medical Center geliefert. Mit etwa 17 bis 24 neuen Fällen, die jedes Jahr auftreten, wird der Markt durch sehr kleine Patientenzahlen und einen hohen pro-Patienten Behandlungswert definiert. Payer medizinische Richtlinien, wie die von Blue Cross und Blue Shield von Florida gepflegt, definieren die Anforderungen an die Förderfähigkeit und Dokumentation, und laufende akademische und industriefinanzierte Studien verfeinern weiterhin die Behandlungspraxis.
Kanada Pädiatrie Angeborene Athymia Behandlung Markt Insight
Kanadas pädiatrisches angeborenes Athymia-Behandlungsmarkt tritt neben einer größeren Anerkennung seltener primärer Immunschwächen und Fortschritte bei der pädiatrischen Transplantation und Immunrerestoration Therapien auf. Die Nachfrage wird durch verbesserte Diagnose, spezialisierte klinische Versorgung und multidisziplinäres Management in tertiären Gesundheitszentren unterstützt. Die Behandlungsansätze können die thymische Gewebetransplantation und das unterstützende Infektionsmanagement umfassen, je nach Bedarf und Verfügbarkeit. Die Marktentwicklung wird durch spezialisierte Expertise, medizinische Finanzierung, klinische Beweise, regulatorische Wege und Zugang zu seltenen Therapien beeinflusst.
Asien-Pazifik-Pädiatrische angeborene Athymia Behandlung Markt Insight
Der asiatisch-pazifische angeborene Athymia-Behandlungsmarkt wird erwartet, dass das schnellste Wachstum weltweit, angetrieben durch den Ausbau von neugeborenen Screening- und genetischen Testprogrammen, das zunehmende Bewusstsein für seltene pädiatrische Immunschwächen und wachsende Investitionen in spezialisierte Kinderpflege. Der Zugang zur Thymus-Gewebe-Therapie bleibt in der gesamten Region begrenzt, und ökonomische und geographische Faktoren beschränken den Zugang zu spezialisierten Immunologiezentren, Frühdiagnostik und essentielle Therapien für viele Patienten, wodurch ein erheblicher ungenutzter Bedarf entsteht, da die Diagnosekapazität verbessert wird.
China Pädiatrische angeborene Athymia Behandlung Markt Insight
Chinas pädiatrische angeborene Athymia-Behandlungsmarkt entwickelt sich mit wachsendem Bewusstsein für seltene angeborene Immunschwächen und Fortschritte in der pädiatrischen Immunologie. Die Nachfrage wird durch verbesserte diagnostische Fähigkeiten, spezialisierte tertiäre Krankenhäuser und zunehmende Aufmerksamkeit auf Frühintervention unterstützt. Die Behandlung kann die thymische Gewebetransplantation, die Infektionsprävention, die Immununterstützung und die Behandlung der damit verbundenen Bedingungen beinhalten. Das Marktwachstum wird durch die klinische Kompetenz, die Verfügbarkeit von spezialisierten Therapien, die Gesundheitsinfrastruktur, die regulatorischen Anforderungen, die Behandlungskosten und die Ausweitung der Forschung auf das seltene Risikomanagement beeinflusst.
Japan Pädiatrische Angeborene Athymia Behandlung Markt Insight
Der japanische Pädiatrie-Congenital Athymia-Behandlungsmarkt wächst stetig, geprägt von dem fortschrittlichen Kinderpflegesystem des Landes und seiner Rolle als Heimat von Sumitomo Pharma, dem Unternehmen, das jetzt die einzige FDA-genehmigte Therapie für die angeborene Athymie vertreibt. Die zunehmende politische Aufmerksamkeit auf seltene pädiatrische Immunschwächen und die regenerative Medizin wird erwartet, um die Diagnose und Referenz zu unterstützen, obwohl der Behandlungszugang für athymische Patienten von spezialisierten Zentren und grenzüberschreitenden Pflegewegen abhängig bleibt.
Welches sind die Top-Unternehmen im Kinderangeborenen-Athymia-Behandlungsmarkt
Die pädiatrische angeborene Athymia-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen und Institutionen geleitet, darunter:
- Sumitomo Pharma, Ltd.(Japan)
- CSL Behring(US)
- Takeda Pharmaceutical Company Limited(Japan)
- Grifols, S.A.(Spanien)
- AG(Schweiz)
- Kedrion Biopharma (Italien)
- Bio Products Laboratory Ltd (U.K.)
- ADMA Biologics, Inc. (USA)
- LFB S.A. (Frankreich)
- Biotest AG (Deutschland)
- Orchard Therapeutics (Kyowa Kirin Group)
- Rocket Pharmaceuticals, Inc. (USA)
- Gamida Cell Ltd. (Israel)
- Revvity, Inc. (USA)
- Illumina, Inc. (USA)
- Thermo Fisher Scientific Inc. (USA)
- Pfizer Inc. (USA)
- Merck & Co., Inc. (USA)
- GSK plc (USA)
- Astellas Pharma Inc. (Japan)
- Gilead Sciences, Inc. (USA)
Was sind die neuesten Entwicklungen in der pädiatrischen Anhymia-Behandlungsmarkt
- Im Juli 2026 veröffentlichte das Journal of Pediatric Surgery online eine Studie von De Bie und Kollegen an chirurgischen Standortkomplikationen und die Dosis-Wirkungs-Beziehung von kultivierter Thymusgewebe-Implantation, berichtete, dass das Verfahren mit einer niedrigen Rate von Prozedur-Site Morbidität in einer immunkompromisierten Bevölkerung verbunden war.
- Im Mai 2026 veröffentlichte das Journal of Human Immunity eine Analyse von Faktoren, die die Immunrekonstitution nach der RETHYMIC-Implantation bei Kindern unter fünf Jahren beeinflussen, die von Sumitomo Pharma America und den National Institutes of Health finanziert wurden, wobei festgestellt wurde, dass das jüngere Alter bei der Implantation mit einer verbesserten Immunrekonstitution verbunden war, während die Rekonstitution nicht mit T-Zell-Funktion, Immunrepression oder HLA-Anpassung verbunden war.
- Im Januar 2026 überarbeitete Blue Cross und Blue Shield von Florida seine medizinische Politik für allogenes verarbeitetes Thymusgewebe (RETHYMIC), nachdem am 10. Dezember 2025 eine Überprüfung abgeschlossen wurde, in der die von der FDA im Oktober 2021 genehmigte Therapie als erste Behandlung für angeborene Athymien und detaillierte Deckungskriterien für das Produkt beschrieben wurde.
- Im Januar 2026, eine Korrespondenz im Journal of Allergy and Clinical Immunology, die auf die Europäische Gesellschaft für Immunoeficiencies Richtlinien klärte Unterscheidungen zwischen RETHYMIC, eine FDA-regulierte Gewebe-basierte regenerative Medizin über Sumitomo Pharma Schweiz GmbH am Universitätsklinikum Duke, und Thymustransplantation am Great Ormond Street Hospital, wobei das Fehlen von Vergleichsdaten zwischen den beiden Ansätzen.
- Im Dezember 2024 veröffentlichte die European Society for Immunodeficiencies Leitlinien für die Behandlung von Patienten mit angeborener Athymie im Journal of Allergy and Clinical Immunology, empfahl die allogene Thymustransplantation als Erstlinienbehandlung und betonte die Rolle der erweiterten Neugeborenen-Screening und der Sequenzierung der nächsten Generation bei der Früherkennung von betroffenen Säuglingen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











