


Globale Mobilität Fahrzeugmarktsegmentierung, nach Produktart (Elektrische Kick Scooter, Self-Balancing Scooters/Hoverboards, Elektro-Unicycles, Elektro Skateboards), Batterietyp (Lithium-Ion, Lead-Acid, Andere), Geschwindigkeitsbereich (unter 15 km/h, 15–25 km/h, Über 25 km/h), Anwendung (Personal/Rekremental Use, Commercial
Was ist die Größe und das Wachstum von Mobilitätsfahrzeugen
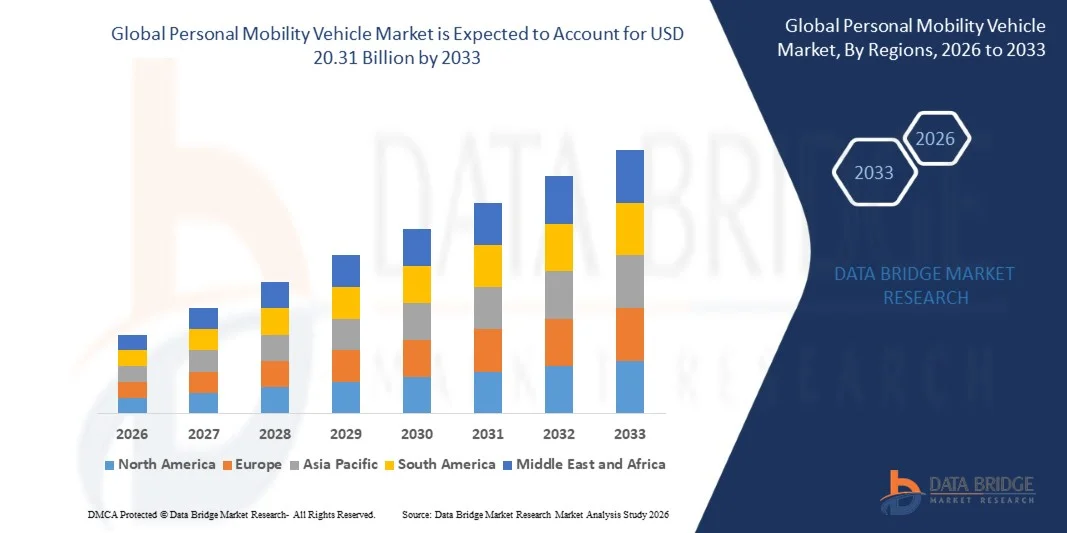
- Wie bei der Data Bridge Market Research Analyse wird der Personal Mobility Vehicle Market auf8,50 Milliarden USD in 2025und wird zu erreichen20,31 Milliarden USD bis 2033, in einemCAGR von 11,50% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch die steigende städtebauliche Nachfrage nach erschwinglichen, nachhaltigen Last-Meilen-Transport, anhaltende Fortschritte in der Batterie- und Stabilitäts-Kontroll-Technologie und den wachsenden Einstieg von etablierten Automobil- und Motorradherstellern in die persönliche Mobilitäts-Kategorie getrieben wird.
- Die zunehmende Verbraucherpräferenz für umweltfreundliche urbane Kommuting-Alternativen, kombiniert mit dem Ausbau der gemeinsamen Mobilitäts-Flotten-Bereitstellung und der steigenden Integration von KI-basierten Stabilitäts- und Konnektivitätsmerkmalen, sind die führenden Hersteller, ihre Produktportfolios kontinuierlich zu innovieren. Die anhaltende staatliche Unterstützung für die Mikromobilitätsinfrastruktur wird erwartet, dass die Akzeptanz der Kategorie in den großen Märkten weiter beschleunigt wird.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 20.31 Milliarden
- Prognose CAGR (2026–2033): 11,50%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Personal Mobility Vehicle Market
- Asia-Pacific dominierte den Personal Mobility Vehicle Market mit dem größten Umsatzanteil von 42,6% im Jahr 2025, unterstützt durch hohe Bevölkerungsdichte, umfangreiche Zweiräder-Produktionsinfrastruktur und starke Verbraucherakzeptanz von Mikromobilitätslösungen in China, Japan und Indien.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region von 2026 bis 2033 sein, die eine CAGR von 13,2% registriert, die durch die Ausweitung der staatlichen Null-Emissions-Fahrzeugpolitik, die wachsende Verfügbarkeit von Ladeinfrastrukturen und die steigende kommerzielle Annahme durch E-Commerce- und Lebensmittellieferbetreiber betrieben wird.
- Das Segment Elektro-Kick-Scooter führte die Produktkategorie mit einem Umsatzanteil von 38,4% in 2025, angetrieben durch weit verbreitete Annahme für Kurzstrecken-Stadtkommunikation und günstige Preise.
- Das Segment Self-Balancing Scooter/Hoverboards ist der am schnellsten wachsende Produkttyp, mit einem CAGR von 12,8% von 2026 bis 2033, was die steigende Integration von KI-basierten Stabilitätssystemen und den Einstieg von etablierten Automobilherstellern widerspiegelt.
- Das Lithium-Ionen-Segment dominierte die Batterie-Typ-Kategorie mit einem Umsatzanteil von 76,5% im Jahr 2025, aufgrund seiner überlegenen Energiedichte und leichter Gewicht gegenüber Blei-Säure-Alternativen.
- Das last-mile-Lieferungs-Anwendungssegment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 13,5% von 2026 bis 2033, angetrieben durch steigende Adoption durch E-Commerce und Lebensmittellieferbetreiber, die Kosten und Emissionen zu reduzieren.
- Das 15–25 km/h-Geschwindigkeitssegment führte den Markt mit einem Umsatzanteil von 46,8% im Jahr 2025, was die am häufigsten regulierte und für Personenmobilitätsfahrzeuge zugelassene Reichweite auf den großen städtischen Märkten widerspiegelt.
Report Scope und Personal Mobility Vehicle Market Segmentation
|
Attribute |
Persönliche Mobilität Fahrzeug Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Personal Mobility Vehicle Market
- Die etablierten Motorrad- und Automobilhersteller treten weiterhin in die persönliche Mobilitäts-Kategorie ein, wodurch die sicherheitsbeherrschende Kompetenz der Automobilindustrie auf Mikromobilitätsprodukte zurückgeht.
- Im November 2025 startete Yamaha Motor in Partnerschaft mit River Mobility zwei Elektromobilitätsmodelle mit gyroskopischen Sensoren, die sich aus der Automotive-Stabilitäts-Kontrollforschung und -Entwicklung des Unternehmens ergeben.
- Führende persönliche Mobilitäts-Fahrzeugmarken verfolgen weiterhin Dual-Marken-Strategien, die massenhaft sicherheitsorientierte Produkte von leistungsstarken Explorations-Grad-Angeboten trennen.
- Im Januar 2026 debütierte Segway eine weltweite Dual-Marken-Strategie, mit ihrer Marke Ninebot, die sich auf die Massenmarktsicherheit und die Erschwinglichkeit konzentriert, während Segway selbst auf Hochleistungs-, Explorations- und Mobilitätsprodukte schwenkt.
- Die Hersteller stellen weiterhin leistungsstarke Personenmobilitätsfahrzeuge mit schnellerer Beschleunigung und langlebigeren Komponenten vor.
- Im Frühjahr 2025 startete Segway seine GT3 Pro und GT3 SuperScooter mit 0–30 mph Beschleunigung in 3,9 Sekunden und 11-Zoll Selbstheilungsreifen, was den anhaltenden Schub in Richtung auf leistungsfähige Personenmobilitätsprodukte widerspiegelt.
Da etablierte Automobilhersteller weiterhin in die Kategorie einsteigen und führende Marken weiterhin massen- und leistungsfähige Produktlinien differenzieren, wird erwartet, dass der Personal Mobility Vehicle Market sowohl auf den entwickelten als auch aufstrebenden urbanen Mobilitätsmärkten ein starkes Wachstum erhält.
Was sind die Schlüsseltreiber des Personal Mobility Vehicle Market
- Die steigende urbane Nachfrage nach erschwinglichen, nachhaltigen Last-Meilen-Transporten treibt den starken Konsum und die kommerzielle Übernahme von persönlichen Mobilitätsfahrzeugen in großen Städten weltweit voran.
- Im November 2025 widerspiegelte Yamaha Motors Eintritt in die persönliche Mobilitäts-Kategorie durch seine Partnerschaft mit River Mobility das wachsende Vertrauen der Automobilindustrie in den langfristigen Wachstumskurs des persönlichen Mobilitäts-Fahrzeugmarkts.
- Die kontinuierliche Weiterentwicklung der Batterietechnologie und der KI-basierten Stabilitäts-Kontrollsysteme verbessert weiterhin die persönliche Mobilität der Fahrzeugleistung, Sicherheit und Verbraucher.
- Im April 2025 präsentierte Segways Markteinführung der GT3 Pro und GT3 SuperScooter mit einer schnellen Beschleunigungs- und selbstheilenden Reifentechnologie die anhaltende Investition in Leistungs- und Haltbarkeitsverbesserungen.
- Die zunehmenden Partnerschaften zwischen den Fahrzeugherstellern und den Anbietern von batteriegestützten Infrastrukturen erweitern die Fahrzeugpalette weiter und reduzieren Ausfallzeiten für persönliche und kommerzielle Nutzer.
- Die Ausweitung der E-Commerce- und Lebensmittelzulieferindustrie die Übernahme von persönlichen Mobilitätsfahrzeugen für die Logistik in der letzten Meile schafft weiterhin eine erhebliche inkrementelle Handelsnachfrage.
Mit der Einführung der urbanen Mikromobilität beschleunigt und etablierte Automobilhersteller, die weiterhin in die Kategorie einsteigen, wird erwartet, dass der Personal Mobility Vehicle Market innerhalb der breiteren Stadtverkehrslandschaft eine wachstumsstarke Kategorie bleibt.
Welche Faktoren erschweren das Wachstum des Personal Mobility Vehicle Market
- Inkonsistente regulatorische Rahmenbedingungen für Geschwindigkeitsbegrenzungen, Gehweg- und Verkehrsnutzung sowie Sicherheitsanforderungen in verschiedenen Städten und Ländern schaffen weiterhin Marktfragmentierung und Compliance-Komplexität für Hersteller.
- Batterie-Feuerschutz Bedenken im Zusammenhang mit Lithium-Ionen-Personal-Mobilitäts-Fahrzeuge setzen weiterhin strengere Sicherheitszertifizierungsanforderungen in mehreren wichtigen Märkten ein, wodurch die Compliance-Kosten für Hersteller hinzugefügt werden.
- Im Februar 2024 berichtete die US-Abteilung für Transport, dass Brand- und Rettungsdienste eine steigende Anzahl von Vorfällen mit Lithium-Ionen-Batterien, die in E-Scootern und E-Bikes verwendet wurden, identifiziert hatten. Die Regierungsführung betonte Risiken im Zusammenhang mit beschädigten Batterien, unsachgemäßen Aufladungen und unberechtigten Modifikationen, erhöht die Bedeutung von Batteriesicherheitskontrollen, konformen Komponenten und sicheren Ladepraktiken für Personenkraftwagenhersteller.
- Die Intensivierung des Wettbewerbs zwischen etablierten Marken, gut finanzierten Startups und kostengünstigen regionalen Herstellern setzt weiterhin Druckpreise und Margen in der persönlichen Mobilitätsbranche ein.
- Begrenzte dedizierte Mikromobilitätsinfrastruktur, einschließlich geschützter Radwege und sicherer Parkplätze, in vielen Städten setzt die breitere Annahme trotz wachsender Verbraucherinteresse fort.
- Im April 2026 stellte die Europäische Kommission fest, dass E-Scooter und bestimmte andere Personenmobilitätseinrichtungen von Produktsicherheitsbestimmungen abgedeckt sind, dass diese Bestimmungen jedoch nicht ausdrücklich ihre Nutzung im Straßenverkehr regeln und zu unterschiedlichen Ansätzen in den Mitgliedstaaten beitragen. In einer separaten Frage des Europäischen Parlaments wurden Unterschiede in den Anforderungen bezüglich Bremsen, Beleuchtung, Geschwindigkeitsbegrenzung und Anti-Tampering festgestellt, die die regulatorische Komplexität der Hersteller, die auf mehreren Märkten tätig sind, illustrieren.
- Die Kombination der regulatorischen Fragmentierung über Märkte, die Anforderungen an die Batteriesicherheit und die Intensivierung des Wettbewerbsdrucks für den Preisdruck schaffen weiterhin Headwinds für den persönlichen Mobilitäts-Fahrzeugmarkt, auch als starke urbane Nachfrage und die Einreise in die Automobilindustrie unterstützen langfristig das Wachstum der Kategorie.
Wie wird der Personal Mobility Vehicle Market segmentiert
Der Personal Mobility Vehicle Market wird auf Basis von Produkttyp, Batterietyp, Geschwindigkeitsbereich, Anwendung, Komponente, Verteilungskanal und Endbenutzer segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Personal Mobility Vehicle Market in Elektro-Kick-Roller, selbstausgleichende Roller / Hoverboards, elektrische Einräder und elektrische Skateboards segmentiert. Das Segment Elektro-Kick-Scooter dominierte den Markt mit einem Anteil von 38,4% im Jahr 2025, angetrieben von ihrer weit verbreiteten Annahme für Kurzstrecken-Stadt-Comuting, günstige Preise im Vergleich zu anderen persönlichen Mobilitätsformaten, und Erweiterung der gemeinsamen Mobilitäts-Flotte-Bereitstellung.
Das Segment Self-Balancing Scooter/Hoverboards wird mit einem CAGR von 12,8% von 2026 bis 2033 das schnellste Wachstum registriert, das durch die zunehmende Integration von KI-basierten autonomen Stabilitätssystemen und den wachsenden Einstieg von etablierten Automobilherstellern in die Kategorie getrieben wird.
- Mit Batterietyp
Auf Basis des Batterietyps wird der Personal Mobility Vehicle Market in Lithium-Ionen, Blei-Säure und andere segmentiert. Das Lithium-Ionen-Segment dominierte den Markt mit einem Anteil von 76,5% im Jahr 2025, aufgrund seiner überlegenen Energiedichte, längeren Lebenszyklus und leichter Gewicht gegenüber Blei-Säure-Alternativen, so dass es die bevorzugte Wahl über Premium- und Mittelklasse-Mobilitätsfahrzeuge.
Das Lithium-Ionen-Segment wird auch den schnellsten CAGR von 12,1% von 2026 bis 2033 erleben, der durch weitere Verbesserungen der Batterietechnologie und sinkende Produktionskosten angetrieben wird.
- Durch Geschwindigkeitsbereich
Auf Basis des Geschwindigkeitsbereichs wird der Personal Mobility Vehicle Market in unter 15 km/h, 15–25 km/h und über 25 km/h segmentiert. Das Segment 15–25 km/h dominierte den Markt mit einem Anteil von 46,8% im Jahr 2025, was die am häufigsten regulierte und zugelassene Geschwindigkeit für Personenmobilitätsfahrzeuge auf den großen städtischen Märkten widerspiegelte.
Das über 25 km/h-Segment wird von 2026 bis 2033 die schnellste CAGR von 12,6% erleben, die durch die steigende Nachfrage der Verbraucher nach leistungsfähigeren Personenmobilitätsfahrzeugen, einschließlich der Explorations- und Offroad-fähige Modelle, getrieben wird.
- Anwendung
Auf der Grundlage der Anwendung wird der Personal Mobility Vehicle Market in persönliche/recreationale Nutzung, kommerzielle/shared Mobilität und last-mile Lieferung segmentiert. Das Segment Personal/Recreational Use dominierte den Markt mit einem Anteil von 58,7% im Jahr 2025, was die grundsätzlich verbrauchergetriebene Natur der persönlichen Mobilität Fahrzeugkategorie über Kommuting- und Freizeitanwendungen widerspiegelte.
Das letztgenannte Liefersegment soll die schnellste CAGR von 2026 bis 2033 von 13,5 % bezeugen, die durch die zunehmende Übernahme von Mobilitätsfahrzeugen durch E-Commerce- und Lebensmittelzulieferer angetrieben wird, die die Lieferkosten und Emissionen reduzieren wollen.
- Von der Komponente
Auf Basis der Komponente wird der Personal Mobility Vehicle Market in Batterie & Ladesystem, Motor & Antriebsstrang, Rahmen & Körper und Sensoren & Elektronik segmentiert. Das Segment Batterie- und Ladesystem dominierte den Markt mit einem Anteil von 41,6% im Jahr 2025, was seine Position als die einzige größte Kostenkomponente in persönlichen Mobilitätsfahrzeugen widerspiegelte.
Das Segment Sensoren & Elektronik wird von 2026 bis 2033 am schnellsten CAGR von 13,1 % bezeugen, was durch die zunehmende Integration von gyroskopischen Stabilitätssensoren, GPS-Tracking und App-basierten Konnektivitätsfunktionen bedingt ist.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Personal Mobility Vehicle Market in Fachhandel, Online/E-Commerce und Direkt/OEM segmentiert. Das Online-E-Commerce-Segment dominierte den Markt mit einem Anteil von 44,3 % im Jahr 2025, was eine starke Verbraucherpräferenz für den digitalen Direktkauf von Personenmobilitätsfahrzeugen widerspiegelte.
Das Direct/OEM-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,9 % bezeugt, unterstützt von wachsenden Herstellerinvestitionen in Branded Retail-Erfahrungen und Direktverkäufen an gemeinsame Mobilitätsbetreiber.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Personal Mobility Vehicle Market in einzelne Verbraucher, gemeinsame Mobilitätsbetreiber und Unternehmens- und Institutionenkäufer segmentiert. Das Segment der einzelnen Verbraucher dominierte den Markt mit einem Anteil von 69,2% im Jahr 2025, was die grundsätzlich verbraucherorientierte Natur des persönlichen Mobilitätsfahrzeugkaufs widerspiegelt.
Das gemeinsam genutzte Mobilitäts-Operatoren-Segment wird von 2026 bis 2033 die schnellste CAGR von 13,7% erleben, die durch eine fortgesetzte Erweiterung von städtebaulichen Mikromobilitäts-Sharing-Programmen und den flottenbasierten kommerziellen Einsatz getrieben wird.
Welche Region hält den größten Teil des Personal Mobility Vehicle Market
- Asia-Pacific dominierte den Personal Mobility Vehicle Market und entfiel auf den größten Umsatzanteil von 42,6% im Jahr 2025, unterstützt durch hohe städtische Bevölkerungsdichte, umfangreiche Zwei-Rad- und Mikromobilitäts-Produktionsinfrastruktur, und starke Verbraucherannahme in China, Japan und Indien.
- Die Region profitiert auch von wettbewerbsfähigen Inlandsproduktionskosten und einer starken staatlichen Unterstützung bei der Einführung von Elektro-Mikromobilität. Eine weitere Erweiterung der regionalen Produktionskapazität wird voraussichtlich die Führungsposition von Asia-Pacific im globalen Markt weiter stärken.
China Persönliche Mobilität Fahrzeugmarkt Einblick
Der China-Personalmobilitäts-Fahrzeugmarkt bleibt von der umfangreichen elektrischen Zweiräder- und Mikromobilitäts-Produktionsbasis des Landes verankert, mit etablierten Marken wie Ninebot/Segway, Xiaomi und NIU Technologies unterstützen die Produktverfügbarkeit und technologische Entwicklung. Starke InlandsverbraucherannahmeElektrorollerund weitere kompakte Mobilitätslösungen für die städtische Kommutierung werden durch Chinas große städtische Bevölkerung, etablierte Komponentenversorgungsketten und umfangreiche Fertigungskapazitäten weiter unterstützt, wodurch eine starke Grundlage für die weitere Marktentwicklung geschaffen wird.
Indien Personal Mobilität Fahrzeugmarkt Einblick
Der indische Personenmobilitäts-Fahrzeugmarkt wächst weiter, unterstützt durch starkes inländisches Zweirad-Produktions-Know-how von Unternehmen wie Hero MotoCorp, Bajaj Auto, TVS Motor und Ather Energy, neben steigender urbaner Nachfrage nach erschwinglichen PreisenElektromobilitätLösungen. Das zunehmende Interesse der Verbraucher an kostengünstigen Kommutierungsoptionen, die Ausweitung der Elektrofahrzeuginfrastruktur und das wachsende Bewusstsein für die betrieblichen Kostenvorteile unterstützen die Annahme. Die große städtische Bevölkerung und das etablierte Zweirad-Ökosystem des Landes bieten auch Möglichkeiten für die Weiterentwicklung von Elektromobilitätslösungen.
US Personal Mobility Vehicle Market Insight
Der US-Personalmobilitäts-Fahrzeugmarkt wird erwartet, dass starkes Wachstum getrieben wird durch die Ausweitung der staatlichen Null-Emissions-Fahrzeugpolitik, die wachsende Verfügbarkeit von Ladeinfrastrukturen und die steigende kommerzielle Annahme durch E-Commerce- und Lebensmittellieferbetreiber. Die Nachfrage konzentriert sich besonders auf die großen Metropolregionen, darunter Kalifornien, New York und Texas, wo die städtische Staus und die Nachfrage nach bequemen Kurzstrecken-Transport-Micro-Mobility-Adoption. Weiterführende Investitionen in Elektromobilitätsinfrastruktur und flottenbasierte Anwendungen schaffen weitere Chancen für persönliche Mobilitätsfahrzeughersteller.
Japan Personal Mobilität Fahrzeugmarkt Einblick
Der japanische Personenkraftwagenmarkt profitiert von der starken Präsenz führender Hersteller wie Yamaha Motor und Honda Motor, neben den etablierten Automotive Engineering-Fähigkeiten des Landes. Die Weiterentwicklung von Stabilitäts-Steuerungssystemen, kompakten elektrischen Antriebsstrangen, Batterien und Sicherheitstechnologien unterstützt die Innovation in persönlichen Mobilitätsprodukten. Japans alternde Bevölkerung, kompakte urbane Umgebungen und die Nachfrage nach bequemen Kurzstreckentransporten schaffen auch Chancen für leichte und technologisch fortschrittliche Mobilitätslösungen für urbane und Freizeitanwendungen.
Europa Persönliche Mobilität Fahrzeugmarkt Einblick
Der europäische Personenmobilitäts-Fahrzeugmarkt profitiert weiterhin von einer starken staatlichen Unterstützung für nachhaltige Stadtverkehrspolitik und einer wachsenden Verbraucherpräferenz für umweltfreundliche Kommutierungsalternativen in Großstädten. Die Ausweitung der Fahrrad- und Mikromobilitätsinfrastruktur, die Einschränkungen konventioneller Fahrzeuge in ausgewählten städtischen Gebieten und die zunehmende Betonung auf die Verringerung der städtischen Emissionen unterstützen die Nachfrage nach Elektromobilitätslösungen. Die zunehmende Verfügbarkeit gemeinsamer Mikromobilitätsdienste und die anhaltende Investition in nachhaltige städtische Verkehrsnetze tragen zur Marktentwicklung in der gesamten Region bei.
Welche sind die Top-Unternehmen im Personal Mobility Vehicle Market
Die globale Mobilitätsfahrzeugindustrie wird in erster Linie von etablierten Mikromobilitäts- und Automotive-Unternehmen geleitet, darunter:
- Segway Inc. (Ninebot)(China)
- Xiaomi Corporation(China)
- Razor USA LLC(US)
- Yamaha Motor Co., Ltd.(Japan)
- Gogoro Inc.(Taiwan)
- Hero MotoCorp Ltd.(Indien)
- Swagtron (Swagway, LLC) (USA)
- Hangzhou Chic Intelligent Technology Co., Ltd. (China)
- Bajaj Auto Ltd. (Indien)
- TVS Motor Company Ltd. (Indien)
- Ather Energy Pvt. Ltd. (Indien)
- NIU Technologies (China)
- KYMCO (Kwang Yang Motor Co., Ltd.) (Taiwan)
- Honda Motor Co., Ltd. (Japan)
- InMotion Technologies (China)
- Airwheel (China)
- Jetson Electric Bikes LLC (USA)
- Bird Global, Inc. (USA)
- Lime (Neutron Holdings, Inc.) (USA)
- Tomoloo Technology Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Personal Mobility Vehicle Market
- Im Januar 2026 debütierte Segway eine weltweite Dual-Marken-Strategie, mit ihrer Marke Ninebot, die sich auf die Massenmarktsicherheit und die Erschwinglichkeit konzentriert, während Segway selbst auf Hochleistungs-, Explorations- und Mobilitätsprodukte schwenkt.
- Im November 2025 startete Yamaha Motor in Partnerschaft mit River Mobility zwei Elektromobilitätsmodelle mit gyroskopischen Sensoren, die aus der Automobil-Stabilitäts-Kontrollforschung und -entwicklung abgeleitet sind.
- Im April 2025 startete Segway seine GT3 Pro und GT3 SuperScooter mit 0–30 mph Beschleunigung in 3,9 Sekunden und 11 Zoll Selbstheilungsreifen.
- Im März 2025 kooperierten Gogoro und Hero MotoCorp zusammen mit der Entwicklung der batterie-swapping-Infrastruktur und lancierten die CrossOver GX250 in Indien und erweiterten die gemeinsame Batterieinfrastruktur für persönliche Mobilitätsfahrzeuge.
- Im Januar 2024 kündigte Segway, eine Tochtergesellschaft von Ninebot, den Start seines neuen Ninebot S2 Self-Balancing Scooter auf der CES 2024 an und spiegelte die weitere Produktinnovation in der Kategorie Mobilitätsfahrzeuge wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN WELTWEITEN MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 MARKENANALYSE
5.3 Marktkarte des Ökosystems
5.4 TECHNOLOGISCHE TRENDS
5.5 TOP-GEWINNSTRATEGIEN
5.6 PORTERS FÜNF-KRÄFTE-ANALYSE
6 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, NACH TYP
6.1 ÜBERBLICK
6.2 BENZIN
6.3 DIESEL
6.4 ELEKTRISCH
7 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, NACH LEISTUNGSAUSGABE
7.1 ÜBERSICHT
7,2 <8 KW
7,3 8-15 KW
7,4 >15 KW
8 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 KLEINE ORGANISATIONEN
8.3 MITTELGROSSE ORGANISATIONEN
8.4 GROSSORGANISATIONEN
9 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 FLUGHÄFEN
9.2.1 NACH TYP
9.2.1.1. BENZIN
9.2.1.2. DIESEL
9.2.1.3. ELEKTRISCH
9.3 HOTELS & RESORTS
9.3.1 NACH TYP
9.3.1.1. BENZIN
9.3.1.2. DIESEL
9.3.1.3. ELEKTRISCH
9.4 INDUSTRIEANLAGEN
9.4.1 NACH TYP
9.4.1.1. BENZIN
9.4.1.2. DIESEL
9.4.1.3. ELEKTRISCH
9.5 SPORTSTADIEN
9.5.1 NACH TYP
9.5.1.1. BENZIN
9.5.1.2. DIESEL
9.5.1.3. ELEKTRISCH
9.6 SONSTIGES
9.6.1 NACH TYP
9.6.1.1. BENZIN
9.6.1.2. DIESEL
9.6.1.3. ELEKTRISCH
10 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, NACH REGION
GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
10.1 NORDAMERIKA
10.1.1 USA
10.1.2 KANADA
10.1.3 MEXIKO
10.2 EUROPA
10.2.1 DEUTSCHLAND
10.2.2 FRANKREICH
10.2.3 Vereinigtes Königreich
10.2.4 ITALIEN
10.2.5 SPANIEN
10.2.6 RUSSLAND
10.2.7 TÜRKEI
10.2.8 BELGIEN
10.2.9 NIEDERLANDE
10.2.10 SCHWEIZ
10.2.11 RESTLICHES EUROPA
10.3 ASIEN-PAZIFIK
10.3.1 JAPAN
10.3.2 CHINA
10.3.3 SÜDKOREA
10.3.4 INDIEN
10.3.5 AUSTRALIEN
10.3.6 SINGAPUR
10.3.7 THAILAND
10.3.8 MALAYSIA
10.3.9 INDONESIEN
10.3.10 PHILIPPINEN
10.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
10.4 SÜDAMERIKA
10.4.1 BRASILIEN
10.4.2 ARGENTINIEN
10.4.3 RESTLICHES SÜDAMERIKA
10.5 NAHER OSTEN UND AFRIKA
10.5.1 SÜDAFRIKA
10.5.2 ÄGYPTEN
10.5.3 SAUDI-ARABIEN
10.5.4 VAE
10.5.5 ISRAEL
10.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
10.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
11 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
11.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.4 FUSIONEN UND ÜBERNAHMEN
11.5 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
11.6 ERWEITERUNGEN
11.7 ÄNDERUNGEN DER VORSCHRIFTEN
11.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
12 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, SWOT-ANALYSE
13 GLOBALER MARKT FÜR PERSÖNLICHE MOBILITÄTSFAHRZEUGE, FIRMENPROFIL
13.1 TEXTRON, INC
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 GEOGRAFISCHE PRÄSENZ
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 TROPOS TECHNOLOGIES, INC
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 GEOGRAFISCHE PRÄSENZ
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 SPEEDWAY ELECTRIC
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 GEOGRAFISCHE PRÄSENZ
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 MARSHELL GREEN POWER
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 GEOGRAFISCHE PRÄSENZ
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 HDK CO, LTD
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 GEOGRAFISCHE PRÄSENZ
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 JH GLOBAL SERVICES, INC
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 GEOGRAFISCHE PRÄSENZ
13.6.4 PRODUKTPORTFOLIO
13.6.5 JÜNGSTE ENTWICKLUNGEN
13.7 POLARIS, INC
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 GEOGRAFISCHE PRÄSENZ
13.7.4 PRODUKTPORTFOLIO
13.7.5 JÜNGSTE ENTWICKLUNGEN
13.8 BINTELLI ELEKTROFAHRZEUGE
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 GEOGRAFISCHE PRÄSENZ
13.8.4 PRODUKTPORTFOLIO
13.8.5 JÜNGSTE ENTWICKLUNGEN
13.9 DEERE & COMPANY
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 GEOGRAFISCHE PRÄSENZ
13.9.4 PRODUKTPORTFOLIO
13.9.5 JÜNGSTE ENTWICKLUNGEN
13.1 AMERIKANISCHER LANDMEISTER
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 GEOGRAFISCHE PRÄSENZ
13.10.4 PRODUKTPORTFOLIO
13.10.5 JÜNGSTE ENTWICKLUNGEN
13.11 YAMAHA MOTOR CO, LTD
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 GEOGRAFISCHE PRÄSENZ
13.11.4 PRODUKTPORTFOLIO
13.11.5 JÜNGSTE ENTWICKLUNGEN
13.12 AGT ELEKTROAUTOS
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 GEOGRAFISCHE PRÄSENZ
13.12.4 PRODUKTPORTFOLIO
13.12.5 JÜNGSTE ENTWICKLUNGEN
13.13 DIE TORO COMPANY
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 GEOGRAFISCHE PRÄSENZ
13.13.4 PRODUKTPORTFOLIO
13.13.5 JÜNGSTE ENTWICKLUNGEN
13.14 INGERSOLL-RAND PLC
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 GEOGRAFISCHE PRÄSENZ
13.14.4 PRODUKTPORTFOLIO
13.14.5 JÜNGSTE ENTWICKLUNGEN
13.15 Uhr Columbia Vehicle Group, Inc.
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 GEOGRAFISCHE PRÄSENZ
13.15.4 PRODUKTPORTFOLIO
13.15.5 NEUESTE ENTWICKLUNGEN
13.16 GARIA A/S
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 GEOGRAFISCHE PRÄSENZ
13.16.4 PRODUKTPORTFOLIO
13.16.5 NEUESTE ENTWICKLUNGEN
13.17 SAMSUNG ELECTRONICS
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 Umsatzanalyse
13.17.3 GEOGRAFISCHE PRÄSENZ
13.17.4 PRODUKTPORTFOLIO
13.17.5 NEUESTE ENTWICKLUNGEN
13.18 SUZHOU EAGLE ELEKTROFAHRZEUGHERSTELLUNG CO., LTD.
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 Umsatzanalyse
13.18.3 GEOGRAFISCHE PRÄSENZ
13.18.4 PRODUKTPORTFOLIO
13.18.5 NEUESTE ENTWICKLUNGEN
13.19 DAMON MOTORS
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 UMSATZANALYSE
13.19.3 GEOGRAFISCHE PRÄSENZ
13.19.4 PRODUKTPORTFOLIO
13.19.5 JÜNGSTE ENTWICKLUNGEN
13.2 UBER
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 GEOGRAFISCHE PRÄSENZ
13.20.4 PRODUKTPORTFOLIO
13.20.5 JÜNGSTE ENTWICKLUNGEN
13.21 GETAROUND
13.21.1 UNTERNEHMENSÜBERSICHT
13.21.2 UMSATZANALYSE
13.21.3 GEOGRAFISCHE PRÄSENZ
13.21.4 PRODUKTPORTFOLIO
13.21.5 JÜNGSTE ENTWICKLUNGEN
13.22. MAI MOBILITÄT
13.22.1 UNTERNEHMENSÜBERSICHT
13.22.2 Umsatzanalyse
13.22.3 GEOGRAFISCHE PRÄSENZ
13.22.4 PRODUKTPORTFOLIO
13.22.5 JÜNGSTE ENTWICKLUNGEN
13.23 ZENDRIVE
13.23.1 UNTERNEHMENSÜBERSICHT
13.23.2 Umsatzanalyse
13.23.3 GEOGRAFISCHE PRÄSENZ
13.23.4 PRODUKTPORTFOLIO
13.23.5 NEUESTE ENTWICKLUNGEN
13.24 NEUER ATLAS
13.24.1 UNTERNEHMENSÜBERSICHT
13.24.2 Umsatzanalyse
13.24.3 GEOGRAFISCHE PRÄSENZ
13.24.4 PRODUKTPORTFOLIO
13.24.5 NEUESTE ENTWICKLUNGEN
13.25 NIDEC CORPORATION
13.25.1 UNTERNEHMENSÜBERSICHT
13.25.2 Umsatzanalyse
13.25.3 GEOGRAFISCHE PRÄSENZ
13.25.4 PRODUKTPORTFOLIO
13.25.5 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 VERWANDTE BERICHTE
15 FRAGEBOGEN
16 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











