


Globale persönliche Schutzhandschuhe Marktsegmentierung, nach Materialart (Nitril, Naturkautschuk Latex, Neopren, Vinyl/PVC, Polyethylen, Leder, Andere), Produktart (Einweghandschuhe, Wiederverwendbare/Dauerhandschuhe), Form (Pulveredert, Pulverfrei), Schutzart (Chemical & Liquid Protection, Cut & Punture Resistance, Thermal/Heat Resistance, Mechanical Protection, Biological
Was ist die persönliche Schutzhandschuhe Marktgröße und Wachstumsrate
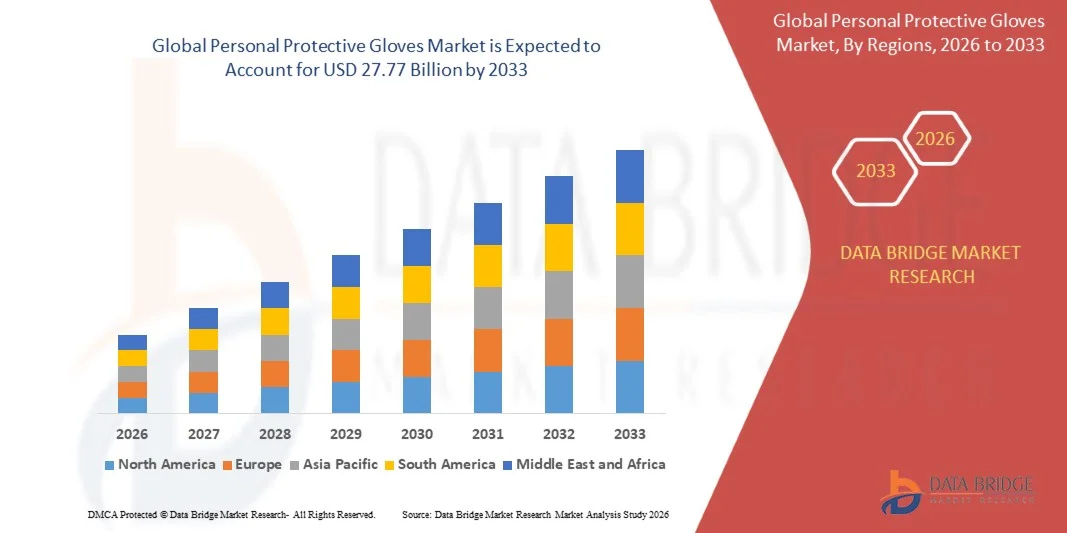
- Nach der Data Bridge Market Research Analyse wurde der persönliche Schutzhandschuhmarkt auf16,78 Milliarden USD in 2025und wird zu erreichen27,77 Mrd. USD bis 2033, in einemCAGR von 6,50% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die steigende globale Nachfrage nach Handschutz im Gesundheitswesen, in der Lebensmittelverarbeitung und in der Industrieproduktion, die zunehmende regulatorische Betonung auf die Einhaltung der Arbeitssicherheit und die zunehmende Sensibilisierung der Verbraucher und institutionellen Bewusstseins für die Infektionsbekämpfung nach verbesserten post-pandemischen Hygienestandards getrieben wird.
- Die zunehmende Komplexität der Arbeitssicherheitsvorschriften, kombiniert mit der Erweiterung der industriellen und Gesundheitswesen-Infrastruktur in Schwellenländern, sind zwingende Arbeitgeber und Gesundheitseinrichtungen, um die Handschuhbeschaffung in chemisch-resistenten, schnittfesten und biologisch-Schutzkategorien zu standardisieren. Die steigende Nachfrage nach Nitrilhandschuhen als latexfreie Alternative verändert weiterhin Materialpräferenzen in medizinischen und industriellen Endverwendungssegmenten.
- Die anhaltende Erweiterung der Hygieneanforderungen für E-Commerce und Food-Service ist die Erweiterung der Handschuh-Nutzung über traditionelle medizinische und industrielle Anwendungen hinaus in Lebensmittelhandling, Reinigungsdienstleistungen und persönliche Pflegeeinstellungen und unterstützt ein anhaltendes Volumenwachstum in der gesamten verfügbaren Handschuhkategorie.
- Die zunehmende Unternehmensbeurteilung auf Mitarbeitersicherheitsprogramme und die Reduzierung von Haftungsrisiken veranlasst Hersteller und Händler in den Bereichen Chemie, Automotive und Bau, Handschuhauswahlprotokolle zu bestimmten Gefahrenprofilen zu formalisieren, die Nachfrage im gesamten Schutzbereich weiter zu diversifizieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 16.78 Milliarden
- Voraussichtlicher Marktwert (2033): USD 27.77 Milliarden
- Prognose CAGR (2026–2033): 6,50%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des persönlichen Schutzhandschuhmarktes
- Asia-Pacific dominierte den globalen persönlichen Schutzhandschuhmarkt mit dem größten Umsatzanteil von 47,83% im Jahr 2025, unterstützt durch konzentrierte Handschuhproduktion Kapazität in Malaysia, Thailand und China.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,8% von 2026 bis 2033 sein, die durch strenge Arbeitssicherheitsvorschriften und steigende Nachfrage im Gesundheitswesen und in der Lebensmittelindustrie gefördert wird.
- Das Nitril-Material-Typ Segment führte den Markt mit einem Anteil von 43,62% im Jahr 2025, angetrieben durch seine überlegene chemische Beständigkeit, Durchstoßfestigkeit, und seine Rolle als latexfreie Alternative für allergieempfindliche Anwender.
- Das Einweg-Handschuhe Produkttypsegment ist die am schnellsten wachsende Produktkategorie, die eine CAGR von 8,1% registriert, was die steigenden Anforderungen an die Einweghygiene im Gesundheitswesen, Lebensmittelservice und Reinigungsanwendungen widerspiegelt.
- Das Segment Healthcare & Medical End-Use-Branche dominierte die End-Use-Kategorie mit einem Umsatzanteil von 38,47% im Jahr 2025, führte durch anhaltende Nachfrage nach Untersuchungs- und chirurgischen Handschuhen in Krankenhäusern, Kliniken und diagnostischen Labors.
- Das pulverfreie Formsegment entfiel 2025 auf 71,36% des Marktanteils, bevorzugt für sein reduziertes Allergierisiko und die Einhaltung regulatorischer Beschränkungen bei der Verwendung von Pulverhandschuhen in medizinischen Einstellungen.
- Der Online-Handels-Vertriebskanal ist das am schnellsten wachsende Distributionssegment mit einem CAGR von 8,9%, das durch steigende institutionelle und individuelle Beschaffung von Schutzhandschuhen über E-Commerce-Plattformen angetrieben wird.
Report Scope und persönliche Schutzhandschuhe Marktsegmentierung
|
Attribute |
Persönliche Schutzhandschuhe Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im persönlichen Schutzhandschuhmarkt
- Glove-Hersteller erweitern zunehmend die Nitrilproduktionskapazität, um die steigende Nachfrage nach latexfreien, chemisch-resistenten Handschutz über medizinische und industrielle Anwendungen zu erfüllen.
- So kündigte die Top Glove Corporation im April 2025 eine Erweiterung ihrer Nitrilhandschuh-Produktionskapazität in Malaysia an, um die wachsende Nachfrage von Kunden aus der Gesundheitswesen und der Lebensmittelverarbeitung nach latexfreien Alternativen zu erfüllen.
- Die zunehmende Annahme von pulverfreien Handschuhformulierungen ermöglicht Gesundheitseinrichtungen und Lebensmittelverarbeitungseinrichtungen, strengere regulatorische Beschränkungen bei der Verwendung von Pulverhandschuhen bei gleichzeitiger Verringerung allergikerbedingter Risiken einzuhalten.
- Die Hersteller investieren zunehmend in verbesserte taktil-empfindliche und dexterity-fokussierte Handschuh-Designs, um die Usability in Anwendungen wie chirurgische Eingriffe und Elektronikmontage zu verbessern.
- Zum Beispiel hat Ansell im Januar 2025 eine erweiterte Linie von hochgradigen Nitriluntersuchungshandschuhen eingeführt, die für eine verbesserte taktile Empfindlichkeit in chirurgischen und diagnostischen Anwendungen ausgelegt sind.
- Da Gesundheitseinrichtungen, Industrieunternehmen und Food-Service-Anbieter weiterhin Hygiene, Sicherheitskonformität und Arbeitsschutz priorisieren, wird die Annahme fortschrittlicher Schutzhandschuhmaterialien und Formulierungen erwartet, die ihre Rolle als wesentliche Beschaffungskategorie in der globalen Endverwendungsbranche zu beschleunigen und zu verstärken.
Was sind die Schlüsseltreiber des persönlichen Schutzhandschuhmarktes
- Die weltweite Betonung auf die Einhaltung der Arbeitssicherheit in Verbindung mit der Erweiterung der Gesundheits- und Lebensmittelverarbeitungsinfrastruktur hat die Nachfrage nach Schutzhandschuhen in chemisch-resistenten, schnittresistenten und biologischen Schutzkategorien deutlich erhöht.
- Zum Beispiel hat Hartalega Holdings im März 2025 seine Handschuhproduktionskapazität in Malaysia erweitert, um die steigende Nachfrage von Gesundheitsdienstleistern und Industrieunternehmen in Nordamerika und Europa zu decken.
- Gesundheitseinrichtungen, Lebensmittelverarbeitungseinrichtungen und Industrieunternehmen standardisieren zunehmend Handschuh-Beschaffungsprotokolle, um das Infektionsrisiko zu reduzieren, die Einhaltung der Vorschriften zu gewährleisten und die Ergebnisse der Arbeitssicherheit zu verbessern.
- So kündigte Honeywell International im Oktober 2024 eine Investition in zusätzliche schnittfeste Handschuhfertigungskapazität an, um steigende Aufträge von Industrie- und Fertigungskunden zu unterstützen.
- Mit Gesundheitssystemen, Lebensmittelverarbeitung und Industrieunternehmen, die sich zunehmend auf Schutzhandschuhe als Basis-Sicherheits- und Hygienemaßnahme verlassen, bleiben persönliche Schutzhandschuhe in medizinischen, Lebensmittel- und Fertigungsumgebungen weltweit unverzichtbar.
- So erweiterte Kossan Rubber Industries im Juni 2024 seine Nitrilhandschuh-Produktionskapazität, um die steigende Nachfrage von Healthcare-Vertreibern und Industriesicherheitslieferanten weltweit zu unterstützen.
- Insgesamt treiben steigende Anforderungen an die Arbeitssicherheit, die Gesundheitsnachfrage und die Ausweitung der Lebensmittelverarbeitung und der industriellen Aktivitäten die Annahme von Schutzhandschuhen. Die zunehmende Beschaffungsstandardisierung und die Erweiterung der Produktionskapazitäten unterstützen das Marktwachstum weiter. Die Schutzhandschuhe sollen im Gesundheitswesen, in der Lebensmittelverarbeitung, in der Fertigung und in anderen Industrieanwendungen unverzichtbar bleiben.
Welche Faktoren erschweren das Wachstum des persönlichen Schutzhandschuhmarktes
- Rohstoffpreisschwankungen, insbesondere fürNitrilbutadienkautschukundNaturkautschuklatex,schafft einen erheblichen Kostendruck für Handschuhhersteller, der die Produktionsmargen und die Endmarktpreisstabilität beeinflusst.
- Diese Rohmaterialkostenschwankungen begrenzen die Preisvorhersage der Hersteller und erschweren die Rentabilität für kleinere Hersteller, die mit begrenzter Preisleistung in wettbewerbsfähigen Rohstoffhandschuhsegmenten tätig sind.
- Zum Beispiel, im September 2024, Top Glove Corporation Bhd berichtete, dass höhere Rohstoff- und Betriebskosten ihre Kostenstruktur weiterhin beeinflussen, während das Unternehmen die Wettbewerbsbedingungen in der Handschuhindustrie unterstrich.
- Die rohstoffliche Preisvolatilität und der intensive preisbasierte Wettbewerb im Zusammenhang mit den Einweghandschuhen von Rohstoffen setzen die Herstellermargen weiterhin unter Druck, insbesondere bei kleineren Herstellern in preissensitiven Märkten. Diese Kostenvolatilität verlangsamt Kapazitätsexpansionsinvestitionen in bestimmten Regionen und begrenzt das Tempo des Produktionskapazitätswachstums trotz stetiger Nachfrage.
Wie wird der persönliche Schutzhandschuhmarkt segmentiert
Der persönliche Schutzhandschuhmarkt wird auf der Grundlage von Materialtyp, Produkttyp, Form, Schutzart, Endverbraucherindustrie, Länge, Sterilität, Beschichtungstechnologie, Vertriebskanal und Handschuhgröße segmentiert.
- Nach Materialtyp
Auf der Grundlage des Materialtyps wird der globale persönliche Schutzhandschuhmarkt in Nitril, Naturkautschuklatex, Neopren, Vinyl/PVC segmentiert,PolyethylenLeder und andere. Das Nitrilsegment dominierte den Markt mit einem Anteil von 43,62% im Jahr 2025, aufgrund seiner überlegenen chemischen Beständigkeit, Durchstoßfestigkeit und Rolle als latexfreie Alternative für allergieempfindliche Gesundheitsarbeiter und Verbraucher. Diese Handschuhe liefern zuverlässigen Barriereschutz und Haltbarkeit und machen sie die bevorzugte Wahl sowohl für medizinische als auch für industrielle Anwendungen.
Das Ledersegment soll das schnellste Wachstum bei einem CAGR von 7,4% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach langlebigen, hitzebeständigen und schnittfesten Handschutz in Schweiß-, Bau- und Schwerindustrieanwendungen. Fortschritte in der Lederbehandlungs- und -verstärkungstechnik, kombiniert mit wachsender industrieller Sicherheit, beschleunigen die Segmenterweiterung.
- Nach Produkttyp
Auf Basis des Produkttyps wird der weltweite persönliche Schutzhandschuhmarkt zu Einweghandschuhen und wiederverwendbaren/ausziehbaren Handschuhen segmentiert. Das Einweghandschuhsegment führte den Markt mit einem Anteil von 64.28% im Jahr 2025, unterstützt durch seinen weit verbreiteten Einsatz im Gesundheitswesen, Lebensmittelservice und Reinigungsanwendungen, die Einweghygiene Protokolle erfordern.
Das Einweghandschuhsegment wird auch mit einem CAGR von 8,1 % von 2026 bis 2033 das schnellste Wachstum erleben, das durch die steigenden Anforderungen an die Einweghygiene und den Ausbau von Anwendungen im Bereich der Lebensmittel-, Personal- und Reinigungsdienstleistungen angetrieben wird.
- nach Form
Auf der Grundlage der Form wird der globale persönliche Schutzhandschuhmarkt in Pulver- und Pulverfrei segmentiert. Das pulverfreie Segment dominierte den Markt mit einem Anteil von 71,36% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme in Gesundheitswesen und Lebensmittelverarbeitungseinstellungen, die mit regulatorischen Einschränkungen bei der Verwendung von Pulverhandschuhen, steigender Nachfrage nach reduziertem Allergierisiko und wachsender Integration mit sterilen Verpackungsprotokollen übereinstimmen. Darüber hinaus unterstützt der steigende Fokus auf Infektions- und Arbeitergesundheit die starke Einführung pulverfreier Handschuh-Formulierungen.
Das pulverfreie Segment wird voraussichtlich als dominante und am schnellsten konsolidierende Formkategorie fortgeführt, wobei pulverisierte Handschuhe einen schrumpfenden Anteil darstellen, da die globalen Regulierungsbehörden aufgrund assoziierter gesundheitlicher und kontaminationsbedingter Risiken weiterhin Einschränkungen der Verwendung von Cornstarch-Pulverhandschuhen in medizinischen und Lebensmittelhandling-Einstellungen festhalten.
- Mit Schutzart
Auf Basis des Schutztyps wird der weltweite persönliche Schutzhandschuhmarkt in den Chemikalien- und Flüssigkeitsschutz, Schnitt- und Punktionsbeständigkeit, thermische/Wärmebeständigkeit, mechanischen Schutz und biologischen/infektionsschutz segmentiert. Das Segment Bio-Infektionsschutz dominierte den Markt mit einem Anteil von 36,84% im Jahr 2025 aufgrund seines weit verbreiteten Einsatzes in der Gesundheitsuntersuchung, chirurgischen und Laboranwendungen, die einen zuverlässigen Barriereschutz gegen Krankheitserreger und Körperflüssigkeiten erfordern. Die weit verbreitete Übernahme von Nitril- und Latex-Bioschutzhandschuhen in Krankenhäusern und diagnostischen Einrichtungen treibt eine starke Nachfrage nach dieser Schutzart.
Das Segment Schnitt- & Punktionsbeständigkeit wird erwartet, dass die schnellsten CAGR von 8,3% von 2026 bis 2033, angetrieben durch den steigenden Bedarf an Handschutz in der Herstellung, Metallfertigung und Glashandling Anwendungen, wo Verletzungsrisiko von scharfen Materialien ist signifikant. Hersteller integrieren zunehmend Hochleistungsfasermischungen in schnittfeste Handschuh-Designs. Darüber hinaus wird die zunehmende Betonung auf die Verringerung der Arbeitsplatzverletzungen in industriellen Einstellungen weiter beschleunigt die Annahme dieser Schutzart Kategorie.
- Von End-Use Industrie
Auf der Basis der Endverwendungsindustrie wird der weltweite persönliche Schutzhandschuhmarkt in Gesundheitswesen & Medizin, Lebensmittelverarbeitung, Industrie & Produktion, Chemie & Petrochemie, Automotive, Bau und andere segmentiert. Das Segment Healthcare & Medical dominierte den Markt mit einem Anteil von 38,47 % im Jahr 2025 aufgrund seiner kritischen Rolle bei der Infektionskontrolle in Krankenhäusern, Kliniken und diagnostischen Laboren, die eine hochvolumige Untersuchung und chirurgische Handschuhbeschaffung erfordern. Die hohe Adoption wird durch den zunehmenden Bedarf an sterilem und nicht sterilem Barriereschutz, die Integration mit Krankenhausbeschaffungsprotokollen und die Verbesserung der regulatorischen Compliance-Anforderungen getrieben. Darüber hinaus verstärkt die zunehmende Investition von Gesundheitssystemen und Gruppenkauforganisationen zur Standardisierung der Handschuhbeschaffung die führende Position dieses Segments auf dem Markt.
Das Segment Lebensmittelverarbeitung wird von 2026 bis 2033 am schnellsten CAGR von 8,4% erleben, das durch steigende Anforderungen an die Lebensmittelsicherheit und steigender Nachfrage nach hygienischem Handschutz im Bereich Lebensmittelhandling, Verpackung und Verarbeitung verursacht wird. Die zunehmende Übernahme von Einweghandschuhen in Schnellrestaurants und Lebensmittelherstellern beschleunigt die Markterweiterung in diesem Segment.
- Durch die Länge
Auf der Grundlage der Länge wird der globale persönliche Schutzhandschuhmarkt in Handgelenklänge, Ellbogenlänge und Gauntlet segmentiert. Das Segment Handgelenklänge dominierte den Markt mit einem Anteil von 68,72% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als Standard-Handschuh-Format über medizinische Untersuchung, Lebensmittelbehandlung und allgemeine industrielle Anwendungen, die eine grundlegende Handabdeckung erfordern. Die zunehmende Übernahme von Handgelenk-Länge-Einweghandschuhen über hochvolumige Gesundheits- und Food-Service-Einstellungen ist eine starke Nachfrage nach dieser Längenkategorie.
Das Ellbogenlängensegment wird von 2026 bis 2033 am schnellsten CAGR von 7,6% bezeugt, was durch den steigenden Bedarf an erweitertem Vorarmschutz in chirurgischen, veterinärmedizinischen und chemischen Anwendungen, die eine Abdeckung über das Handgelenk hinaus erfordern, bedingt ist. Hersteller integrieren zunehmend erweiterte Designs in spezialisierte Schutzhandschuh Produktlinien. Darüber hinaus wird die zunehmende Betonung des umfassenden Kontaminationsschutzes in Labor- und Industrieeinstellungen die Annahme dieser Längenkategorie weiter beschleunigen.
- Durch Sterilität
Auf Basis der Sterilität wird der globale persönliche Schutzhandschuhmarkt in sterile und nicht sterile Segmente segmentiert. Das nicht sterile Segment dominierte den Markt mit einem Anteil von 79,36% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme über allgemeine Untersuchungen, Lebensmittelbehandlung und industrielle Anwendungen, die keinen sterilen Barriereschutz erfordern. Die hohe Adoption wird von Gesundheitseinrichtungen, Lebensmittelverarbeitungsbetrieben und Industrieunternehmen unterstützt, die sich auf kosteneffiziente, nicht sterile Handschuhe für routinemäßige, nicht chirurgische Aufgaben verlassen. Zusätzlich erhöht die zunehmende Integration mit hochvolumigen Beschaffungsverträgen die Kosteneffizienz und verstärkt die Dominanz des nicht-sterile Segments.
Das sterile Segment wird von 2026 bis 2033 die schnellste CAGR von 7,9% erleben, die von der steigenden Nachfrage nach chirurgischen und invasiven Verfahren in Krankenhäusern und ambulanten chirurgischen Zentren angetrieben wird. Durch das Angebot einer validierten Sterilitätssicherung erhöht dieses Segment die Patientensicherheit, die regulatorische Compliance und die operative Ergebniskonsistenz, wodurch sterile Handschuhe für das wachsende globale chirurgische Verfahren Volumen sehr attraktiv sind.
- Durch Beschichtungstechnik
Auf Basis der Beschichtungstechnologie wird der weltweite persönliche Schutzhandschuhmarkt zu beschichtet und unbeschichtet segmentiert. Das unbeschichtete Segment dominierte den Markt mit einem Anteil von 61,47 % im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von kostengünstigen, atmungsaktiven Handschutz über allgemeine Gesundheits-, Lebensmittel- und Leichtindustrieanwendungen. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die breite Bekanntheit der Lieferanten und die umfangreichen Produktionskostenoptimierungen die kontinuierliche Übernahme unbeschichteter Handschuhe über hochvolumige, preisempfindliche Endverwendungssegmente.
Das beschichtete Segment wird von 2026 bis 2033 am schnellsten CAGR von 8,2% bezeugen, angetrieben von der steigenden Nachfrage nach verbesserter Griff-, Abriebfestigkeit und chemisch-barrier-Leistung in industriellen und Bauanwendungen. Hersteller nutzen Polymer- und Latexbeschichtungstechnologien, um die Haltbarkeit zu verbessern, eine verbesserte Geschicklichkeit zu ermöglichen und anspruchsvolle industrielle Handhabungsaufgaben zu unterstützen, wodurch die Adoption über Fertigungs- und Konstruktionsend-Use-Segmente beschleunigt wird.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der weltweite persönliche Schutzhandschuhmarkt in Direkt-/B2B-Verkäufe, Einzelhandel/Apotheken und Online-Shops segmentiert. Das Segment Direct/B2B-Vertrieb dominierte den Markt mit einem Anteil von 58,63% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung von Großaufträgen zwischen Handschuhherstellern und Krankenhäusern, Industrieunternehmen und Vertriebsnetzen, die eine konsequente, hochvolumige Versorgung erfordern. Darüber hinaus ermöglichen etablierte langfristige Angebotsvereinbarungen, regionale Verteilungsinfrastruktur und integrierte Beschaffungsunterstützung die kontinuierliche Übernahme von direkt ausgelagerten Handschuhen unter institutionelle Käufer, während starke Lieferantenunterstützungsnetze die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Online-Handelssegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 beobachten, die von der steigenden Nachfrage von Kleinunternehmen, Einzelverbrauchern und kleineren Gesundheitspraktiken für den barrierefreien, standardisierten Handschuhkauf über E-Commerce-Plattformen angetrieben wird. Diese Plattformen bieten skalierbare, kostengünstige Sourcing-Lösungen in verschiedenen End-Use-Segmenten und bieten eine schnelle Erfüllung, Preistransparenz und eine nahtlose Integration mit den Beschaffungssystemen von Käufern, was die Gesamtauslöseeffizienz und Flexibilität erhöht.
- Mit Glove Größe
Auf Basis der Handschuhgröße wird der weltweite persönliche Schutzhandschuhmarkt in kleine, mittlere, große und extra große Segmente segmentiert. Das mittlere Segment dominierte den Markt mit einem Anteil von 34.28% im Jahr 2025 aufgrund seiner Vorliebe unter der größten Basis von Gesundheitsarbeitern und Industrieangestellten in globalen Demografien, die Standard-Fit-Schutz erfordern. Darüber hinaus erleichtern die etablierte Fertigungsinfrastruktur, die umfassende Standardkompatibilität und die umfangreiche Beschaffungsgeschichte die kontinuierliche Übernahme von mittelgroßen Handschuhen über institutionelle Großkaufprogramme, während starke Anbieter-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das große Segment wird von 2026 bis 2033 die schnellste CAGR von 7,2% erleben, die durch die zunehmende Diversifizierung der Auftragsvergabe bei den Arbeitgebern im Gesundheitswesen und in der Industrie, die eine breitere Palette von Handgrößen in ihrer gesamten Belegschaft aufnehmen wollen, angetrieben wird. Die Hersteller nutzen eine erweiterte Größenklasse-Produktion, um die Passgenauigkeit zu verbessern, einen verbesserten Arbeitskomfort zu ermöglichen und inklusive Beschaffungsstandards zu unterstützen, wodurch die Annahme in verschiedenen institutionellen und industriellen Käufersegmenten beschleunigt wird.
Welche Region hält den größten Teil des persönlichen Schutzhandschuhmarktes
- Asia-Pacific dominierte den persönlichen Schutzhandschuhmarkt und entfiel auf den größten Umsatzanteil von 47,83% im Jahr 2025, unterstützt durch konzentrierte Handschuhproduktion Kapazität, starke Präsenz führender Nitril- und Latexhandschuhhersteller sowie kosten-wettbewerbsfähige Produktionsmöglichkeiten in Malaysia, Thailand und China.
- Die Region profitiert auch von umfangreichen Gummi- und Nitril-Zulieferketten, einer hohen Einführung automatisierter Handschuhherstellungstechnik und einem wachsenden Einsatz von Schutzhandschuhen in der gesamten Gesundheitswesen und in der Industrie. Die zunehmende Fokussierung auf exportorientierte Handschuhherstellung und steigender Infrastrukturinvestitionen im Gesundheitswesen verstärkt weiterhin die Führungsposition von Asia-Pacific im globalen Markt.
China Persönliche Schutzhandschuhe Markt Einblick
Der Markt für persönliche Schutzhandschuhe in China erweitert sich rasant, unterstützt durch großräumige Produktionskapazitäten im Inland, wachsende Investitionen in die Gesundheitsversorgung und industrielle Infrastruktur sowie eine zunehmende exportorientierte Handschuhproduktion. Hersteller und Gesundheitseinrichtungen nutzen zunehmend Nitril- und Vinylhandschuhe für medizinische und industrielle Anwendungen. Die ständige Erweiterung der heimischen Produktionsinfrastruktur und die zunehmende staatliche Unterstützung für die Selbstversorgung von medizinischer Versorgung sind ein weiteres treibendes Marktwachstum in China.
Indien Persönliche Schutzhandschuhe Markt Insight
Der indische persönliche Schutzhandschuhmarkt wächst stetig, unterstützt von steigenden Investitionen in die Infrastruktur im Gesundheitswesen, wachsender industrieller Produktionstätigkeit und steigender Produktionskapazität im Inland. Gesundheitseinrichtungen und Industrieunternehmen integrieren zunehmend Nitril- und Latexhandschuhe in Standard-Beschaffungsprotokolle. Kontinuierliche Fortschritte bei kostenoptimierten Fertigungsprozessen sowie starke Regierungsfokussionen auf die heimische Medizin-Liefer-Produktion werden in Indien weiter treiben.
Europa Persönliche Schutzhandschuhe Markt Einblick
Der europäische persönliche Schutzhandschuhmarkt wird durch strenge Arbeitssicherheitsvorschriften, die Ausweitung der Gesundheitsdienste und die Nachfrage aus der Fertigungs-, Bau-, Chemie- und Lebensmittelindustrie unterstützt. Arbeitgeber priorisieren zunehmend zertifizierte Handschuhe, die Schnitt-, chemische, thermische und biologischen Schutz bieten. Nachhaltigkeit beeinflusst auch die Produktentwicklung, fördert recycelbare, biologisch abbaubare und verantwortungsvolle Materialien. Technologische Fortschritte in Handschuhmaterialien und ergonomischen Designs schaffen Chancen für Hersteller. Die rohstoffliche Preisvolatilität, regulatorische Compliance-Kosten, intensive Wettbewerbs- und Nachhaltigkeitsprobleme beeinflussen das Marktwachstum in ganz Europa.
Deutschland Persönliche Schutzhandschuhe Markt Einblick
Der deutsche Personenschutzhandschuhmarkt zeigt durch die strengen Arbeitsschutzbestimmungen des Landes, die starke industrielle Fertigungsbasis und die anhaltende Übernahme von Schutzhandschuhen in den Bereichen Chemie, Automotive und Healthcare. Industrieunternehmen, Gesundheitseinrichtungen und Sicherheitsversorger vereinheitlichen zunehmend die Handschuhbeschaffung, um die europäischen Arbeitssicherheitsrichtlinien einzuhalten. Kontinuierliche Fortschritte in der schnitt- und chemikalienbeständigen Handschuhtechnologie unterstützen das Marktwachstum in Deutschland weiter.
U.K. Persönliche Schutzhandschuhe Markt Einblick
Der US-Markt für persönliche Schutzhandschuhe erweitert sich stetig, unterstützt durch starke nationale Beschaffungsmengen für den Gesundheitsdienst, strenge Durchsetzung der Arbeitssicherheit und anhaltende Abhängigkeit von importierten Nitril- und Latexhandschuhen aus etablierten asiatischen Fertigungszentren. Healthcare Trusts und Industriesicherheitsverteiler formieren zunehmend Großauftragsvereinbarungen, um die Kontinuität und die Einhaltung der Vorschriften zu gewährleisten. Die anhaltende Regierung konzentriert sich auf die häusliche medizinische Versorgung nach vorhergehenden Supply-Chain-Störungen unterstützt das stetige Marktwachstum im gesamten Vereinigten Königreich.
Welche sind die Top-Unternehmen im persönlichen Schutzhandschuhmarkt
Die persönliche Schutzhandschuhindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Ansell Limited(Australien)
- Top Glove Corporation Bhd(Malaysia)
- Hartalega Holdings Berhad(Malaysia)
- Kossan Gummi Industrien Bhd(Malaysia)
- Supermax Corporation Berhad(Malaysia)
- Semperit AG Holding
- Honeywell International Inc. (USA)
- 3M Unternehmen (USA)
- MAPA Professional (Eurotechni Group) (Frankreich)
- Showa Group (Japan)
- Mölnlycke Health Care AB (Schweden)
- Kardinal Health, Inc. (USA)
- Medline Industries, LP (USA)
- Owens & Minor, Inc. (Halyard/O&M Halyard) (US)
- SHIELD Scientific B.V. (Niederlande)
- Sri Trang Handschuhe (Thailand) PCL (Thailand)
- UG Healthcare Corporation Limited (Singapur)
- Rubberex Corporation (M) Berhad (Malaysia)
- YTY Group (Malaysia)
- Careplus Group Berhad (Malaysia)
- Riverstone Holdings Limited (Malaysia)
- MCR-Sicherheit (US)
- Superior Glove Works Ltd. (Kanada)
- Dynarex Corporation (USA)
- Protective Industrial Products, Inc. (PIP) (US)
- Magid Glove & Safety Manufacturing Company (USA)
- Wells Lamont Industrial (USA)
- Mechanix Wear (USA)
- Uvex Group (Deutschland)
- Delta Plus Group (Frankreich)
Was sind die neuesten Entwicklungen im persönlichen Schutzhandschuhmarkt
- Im September 2025 startete die Top Glove Corporation eine erweiterte Nitrilhandschuh-Produktionslinie in Malaysia und steigerte die Kapazität, die steigende Nachfrage von Kunden aus der Gesundheitsversorgung und der Lebensmittelverarbeitung in ganz Nordamerika und Europa zu decken.
- Im Februar 2025 erweiterte Ansell seine schnittfeste Handschuhfertigungskapazität in Europa, um die wachsende Nachfrage von Industrie- und Fertigungskunden zu unterstützen, die einen verbesserten Handverletzungsschutz suchen.
- Im November 2025 führte Hartalega Holdings eine hochgradig verbesserte Nitril-Untersuchungshandschuh-Plattform mit verbesserter taktil-sensitivity-Technologie ein und verbessert die Usability für chirurgische und diagnostische Anwendungen. Diese Entwicklung stärkt die Position von Hartalega im Medizinhandschuhmarkt, indem sie Gesundheitsdienstleistern neben einem zuverlässigen Barriereschutz verbesserte Präzision bietet.
- Im Oktober 2024 erweiterte Honeywell International sein industrielles Handschuh-Produktportfolio in Nordamerika um zusätzliche chemisch-resistente und schnittfeste Optionen für Fertigungs- und Bauanwendungen.
- Im Juni 2023 hat Kossan Rubber Industries mit einem regionalen Healthcare-Vertreiber zusammengearbeitet, um die Verfügbarkeit von Nitriluntersuchungshandschuhen auf den unterhaltsberechtigten Märkten zu erweitern und seine Fertigungsskala mit den regionalen Vertriebsmöglichkeiten des Partners zu kombinieren, um einen breiteren Zugang zum Gesundheitssektor zu ermöglichen.
- Im März 2023 erhielt Supermax Corporation eine Produktionszertifizierung für eine erweiterte pulverfreie Nitrilproduktionsanlage in Malaysia, die es dem Unternehmen ermöglicht, die steigende Nachfrage von Healthcare-Gruppenkauforganisationen zu bedienen, die ein einheitliches, hochvolumiges Handschuhangebot erfordern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











